

Le contexte EMA peut persister quand la volatilité change. ATR peut augmenter après une bonne partie du mouvement. Aucun ne dit si la cotation suivante laisse assez de marge nette. Historiques M5 fictifs et plans indépendants rendent les comparaisons reproductibles, sans démontrer une performance de trading.
1. Séparer contexte, échelle des amplitudes et marge exécutable
EMA décrit les relations entre moyennes choisies. ATR mesure les amplitudes vraies récentes selon un calcul déclaré. La marge nette dépend d’une entrée actuelle du bon côté et de sorties déjà choisies, après coûts. Aucun ne remplace les autres. Un graphique calme peut offrir peu d’espace face au spread ; une expansion peut déjà imposer une entrée nettement moins favorable.
Ce guide explique des observations, sans définir une nouvelle stratégie complète. Il complète ATR, EMA/ADX/ATR, la comparaison des sorties et la stratégie EMA/ATR de retour au calme. Cette dernière garde ses règles propres de six bougies et de premier candidat. Tous les historiques et plans sont inventés, avec zéro ordre et aucun résultat réalisé.
2. Donner aux EMA un rôle de contexte limité
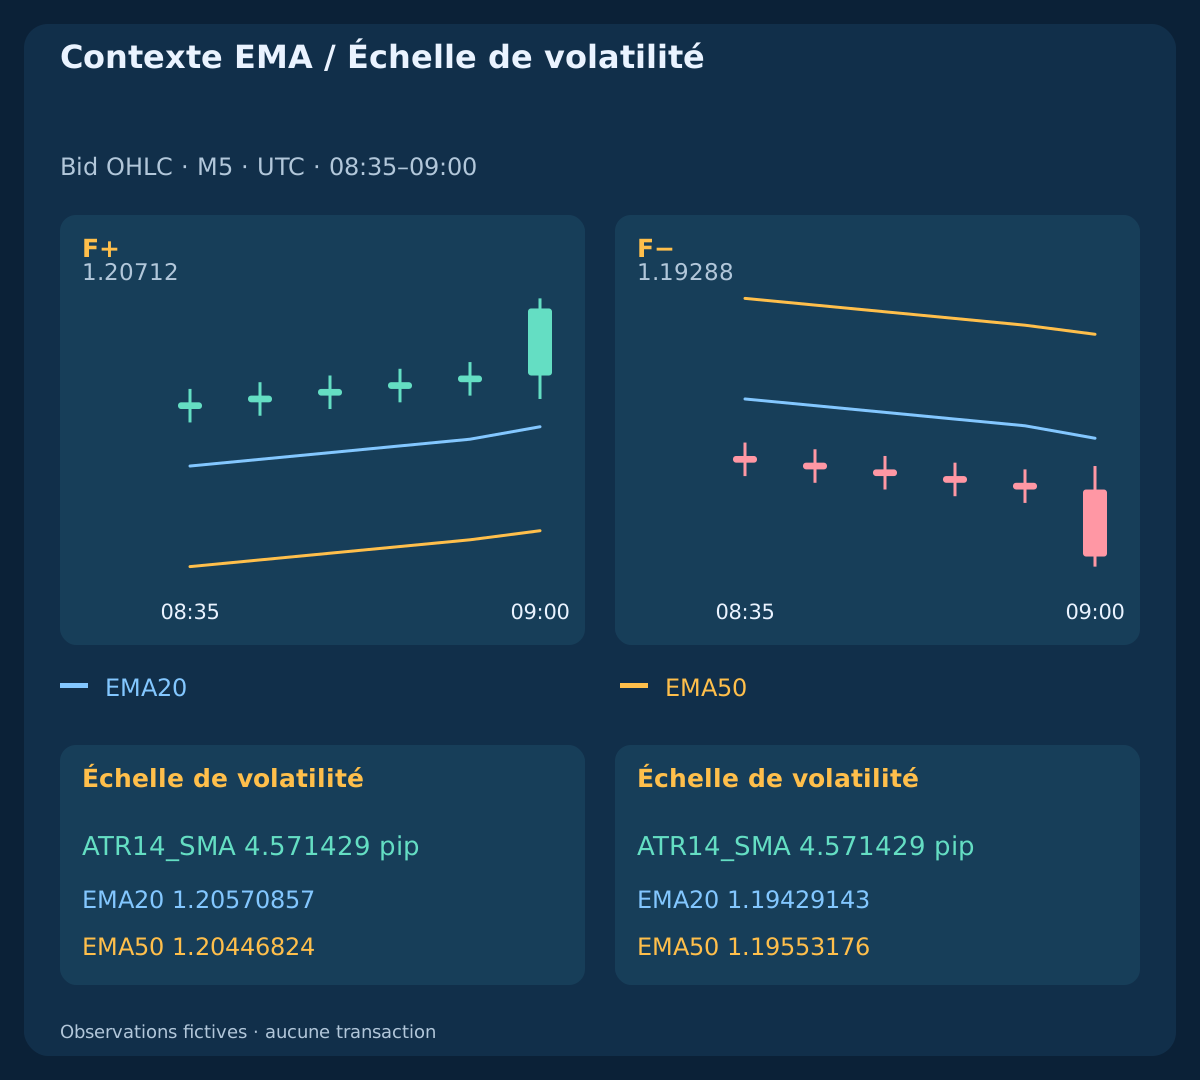
Utilisez EMA20/50 sur clôtures Bid M5 programmées. Amorcez chaque période n avec ses n premières clôtures, puis EMA_n(k)=[2×Close(k)+(n−1)×EMA_n(k−1)]/(n+1). Les premières valeurs apparaissent en k19 et k49. Définissez F+=[EMA20>EMA50 AND EMA50(k)>EMA50(k−3)]; F−=[EMA20<EMA50 AND EMA50(k)<EMA50(k−3)]. L’égalité n’appartient à aucun contexte.
Les étiquettes décrivent des relations, pas des ordres. À 09:00 UTC, les historiques ascendant et descendant symétrique ont des contextes opposés mais le même TR=12 pip; ATR14_SMA=4.571429 pip. ATR ne donne pas de direction. Conservez symbole, source, côté, prix appliqué, unité de temps et amorce. L’égalité avec un terminal natif exige une vérification d’implémentation.
3. Lire le true range avant ATR
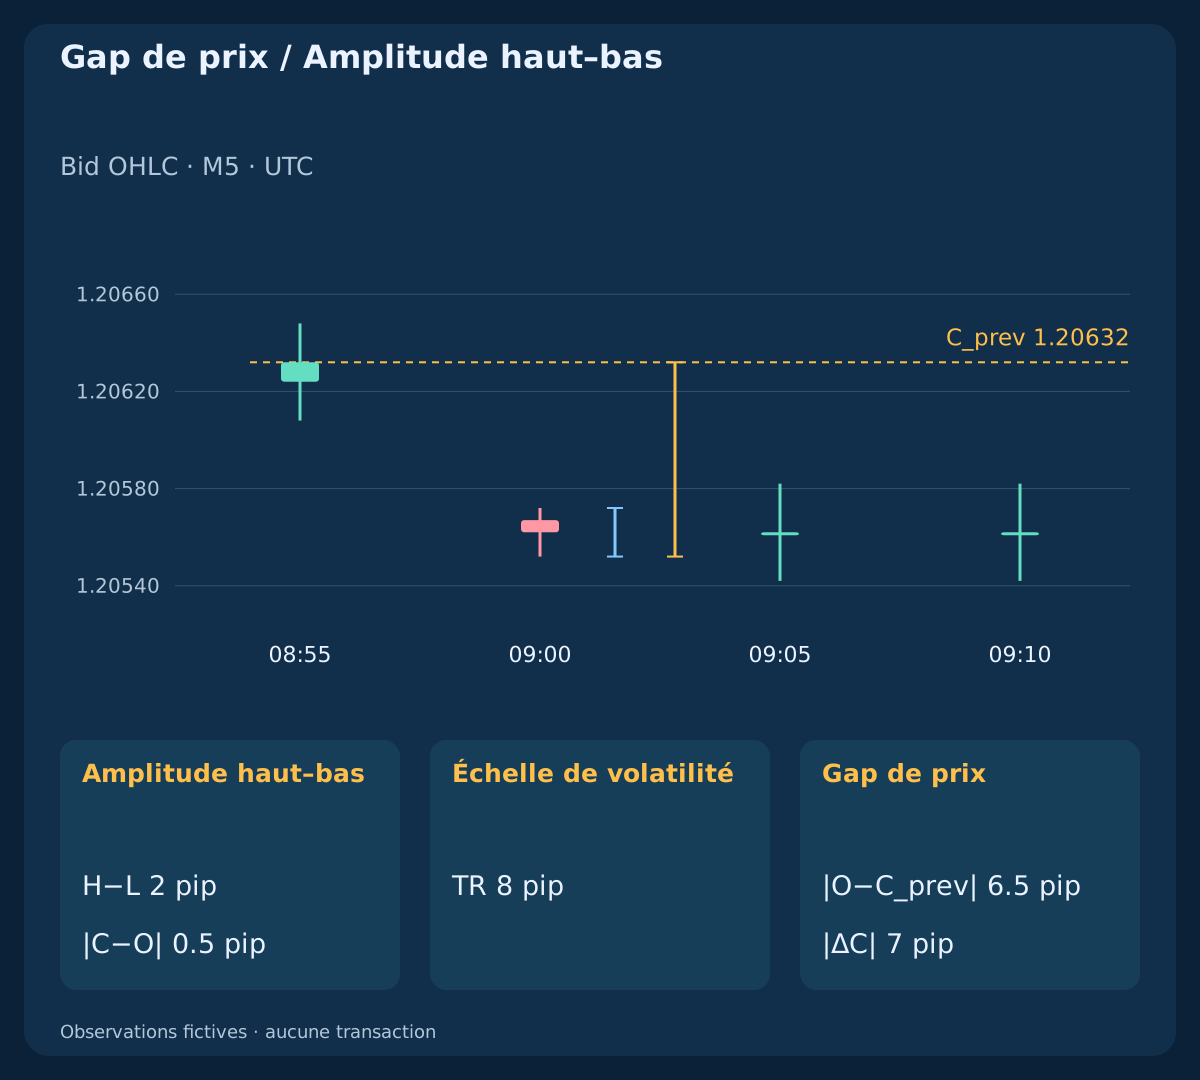
Pour chaque bougie ayant une clôture précédente, utilisez TR=max(High−Low,abs(High−PreviousClose),abs(Low−PreviousClose)). Écart haut-bas, corps et variation entre clôtures sont distincts. Dans l’exemple de gap baissier, PreviousClose=1.20632; Open=1.20567; High=1.20572; Low=1.20552; Close=1.20562.
Cette bougie donne High−Low=2 pip; abs(Close−Open)=0.5 pip; abs(Close−PreviousClose)=7 pip; TR=8 pip. Le gap compte malgré la bougie étroite. Ni TR ni ATR ne prédit à lui seul une continuation. La convention EURUSD fictive est pip=0.0001; point=tick=0.00001 ; toutes les données OHLC respectent ce pas.
4. Nommer le lissage et son amorce
Le guide emploie ATR14_SMA(k)=mean(TR(k−13),…,TR(k)), disponible en k14 à partir de TR1–TR14. Sans clôture antérieure, le premier TR est indisponible. Une moyenne Wilder séparément étiquetée utilise la même moyenne initiale de quatorze amplitudes, puis ATR14_W(k)=[13×ATR14_W(k−1)+TR(k)]/14. Gardez les valeurs complètes avant l’arrondi.
Lissage et historique initial différents donnent des lectures différentes. Définissez-les avant de comparer. Le dernier shift de MT4 iATR choisit une valeur historique du tampon ; shift 0 concerne la bougie en formation. Ce n’est pas ma_shift d’une moyenne. Lisez EMA et ATR sur le même intervalle clos, avec horodatages. ATR nul valide et amorçage absent diffèrent, mais aucun n’est un dénominateur utilisable ici.
5. Ne pas confondre calme et faible coût
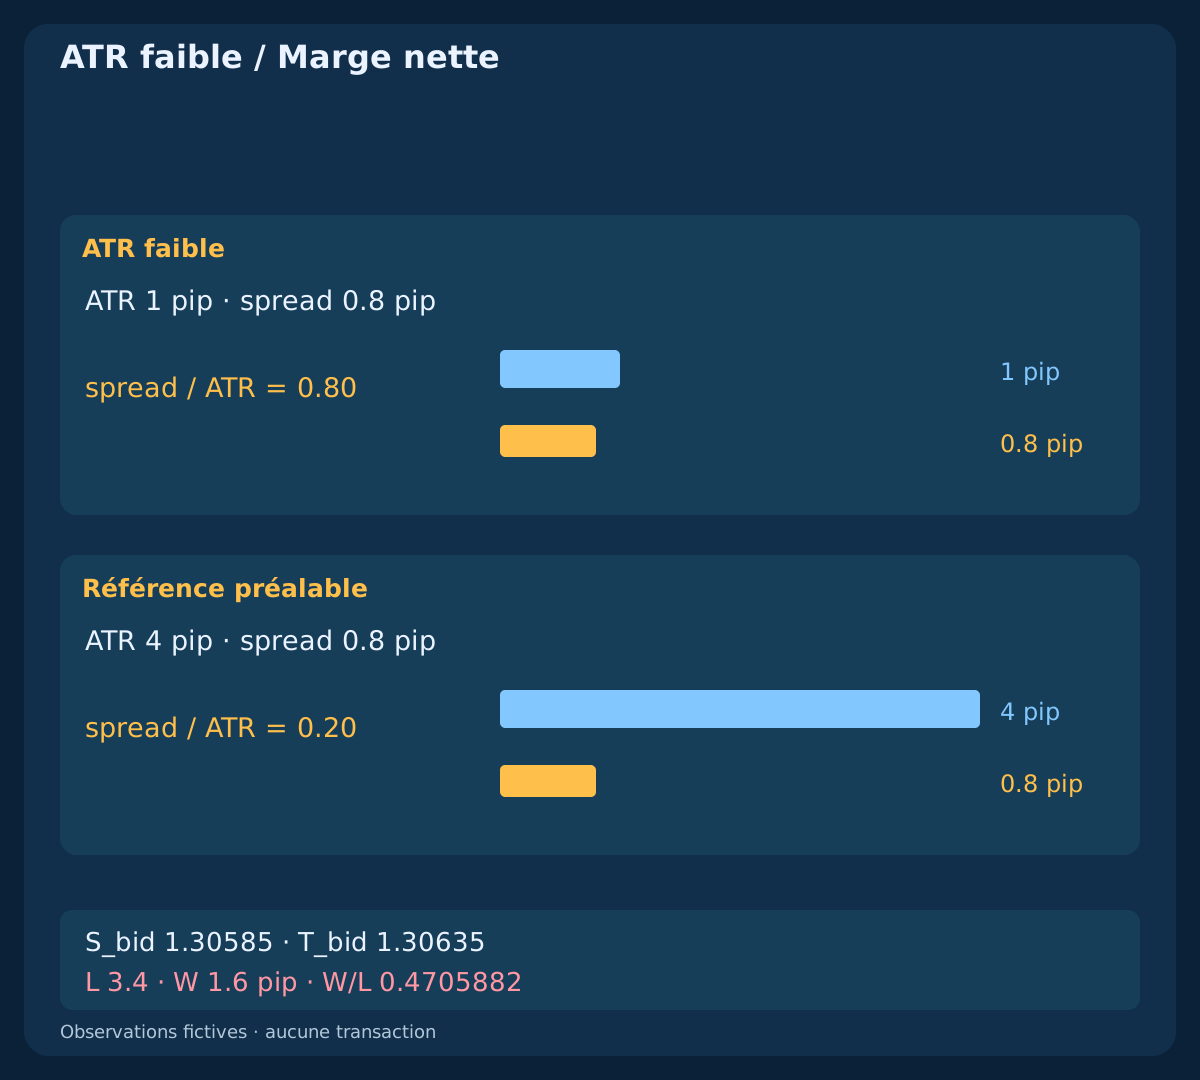
L’historique calme est une alternative à l’échelle du quart, alignée au tick, sans échantillon de marché observé. Avant expansion, son ATR est 1 pip contre 4 pip en référence. Un spread illustratif indépendant de 0.8 pip donne spread/ATR=0.80 versus 0.20. La même friction pèse davantage sur une petite échelle.
Ces fractions sont des diagnostics, sans probabilité ni modèle complet de transaction. ATR ne mesure ni liquidité, ni qualité d’exécution, ni ancienneté de cotation ou glissement futur. Le plan calme séparé donne L=3.4 pip; W=1.6 pip; W/L=0.4705882 après coûts. Réduire les distances de sortie ne préserve pas nécessairement le rapport net ; distances et volumes autorisés par le courtier peuvent aussi limiter.
| Observation | Heure UTC | Contexte | ATR, pips | Spread, pips |
|---|---|---|---|---|
| Référence préalable / F+ | 08:55 | F+ | 4.000000 | 0.8 |
| Référence préalable / F− | 08:55 | F− | 4.000000 | 0.8 |
| ATR faible | 08:55 | F+ | 1.000000 | 0.8 |
| Hauts / bas différents | 08:55 | F+ | 10.800000 | 0.8 |
6. Distinguer une bougie d’expansion de la moyenne
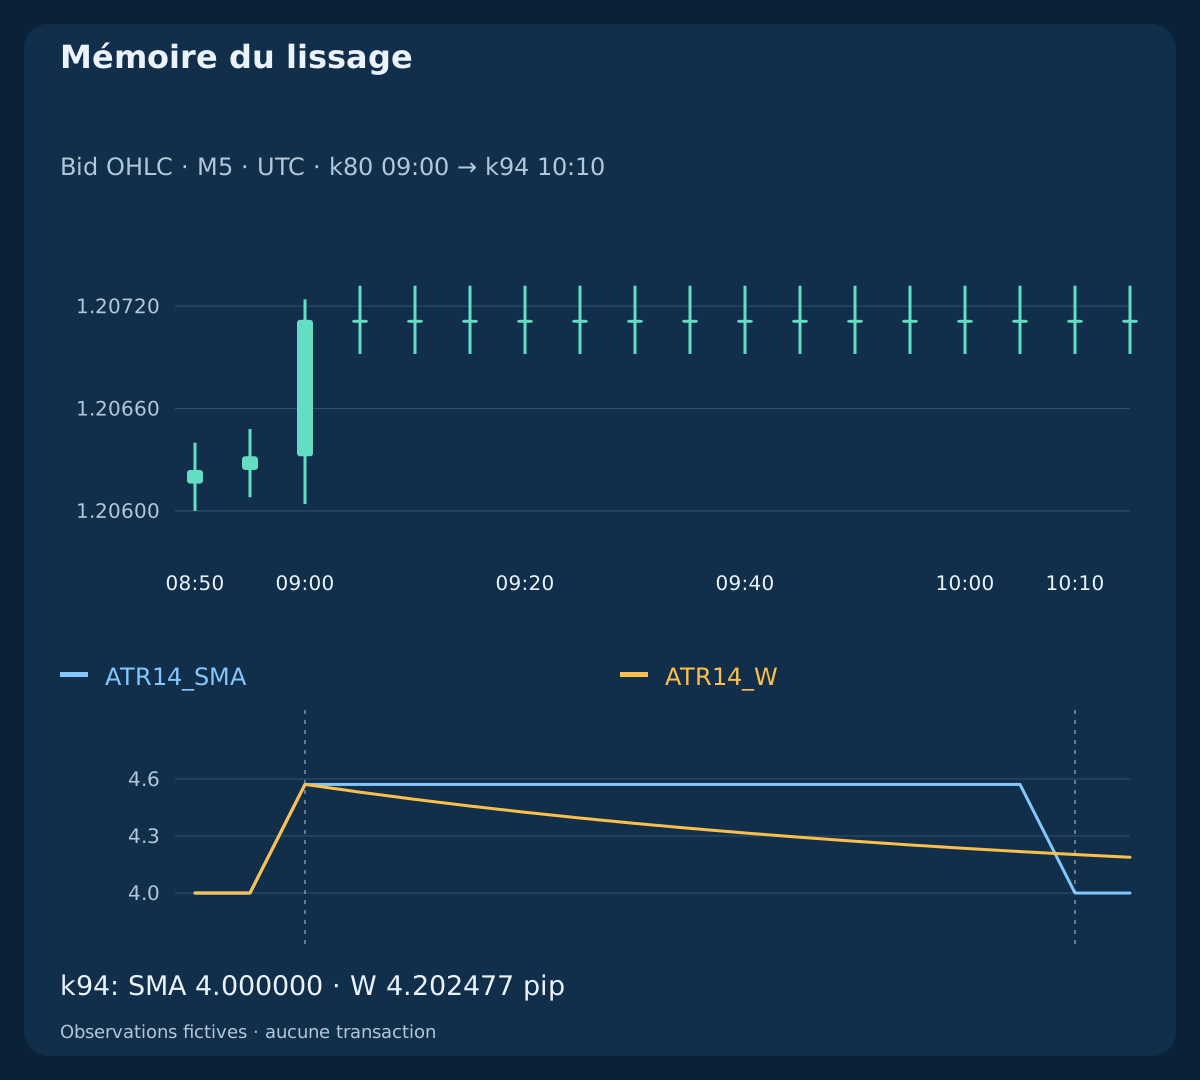
Dans la référence, les quatorze amplitudes précédentes valent 4 pip. La bougie close à 09:00 UTC a TR=12 pip, mais sa nouvelle moyenne vaut seulement ATR14_SMA=ATR14_W=32/7=4.571429 pip. La moyenne réagit à l’observation ; elle n’est ni la dernière amplitude ni sa confirmation indépendante.
Les amplitudes suivantes reviennent à 4 pip. À 10:10 UTC / k94, k80 sort de la fenêtre SMA : elle retrouve 4.000000 pip, alors que Wilder reste à 4.202477 pip. Cette différence vient de la mémoire du calcul, sans changement des derniers prix. Une baisse ATR peut donc venir d’un ancien extrême qui sort de la fenêtre, sans nouvelle bougie plus calme.
7. Figer le dénominateur pour étudier l’expansion
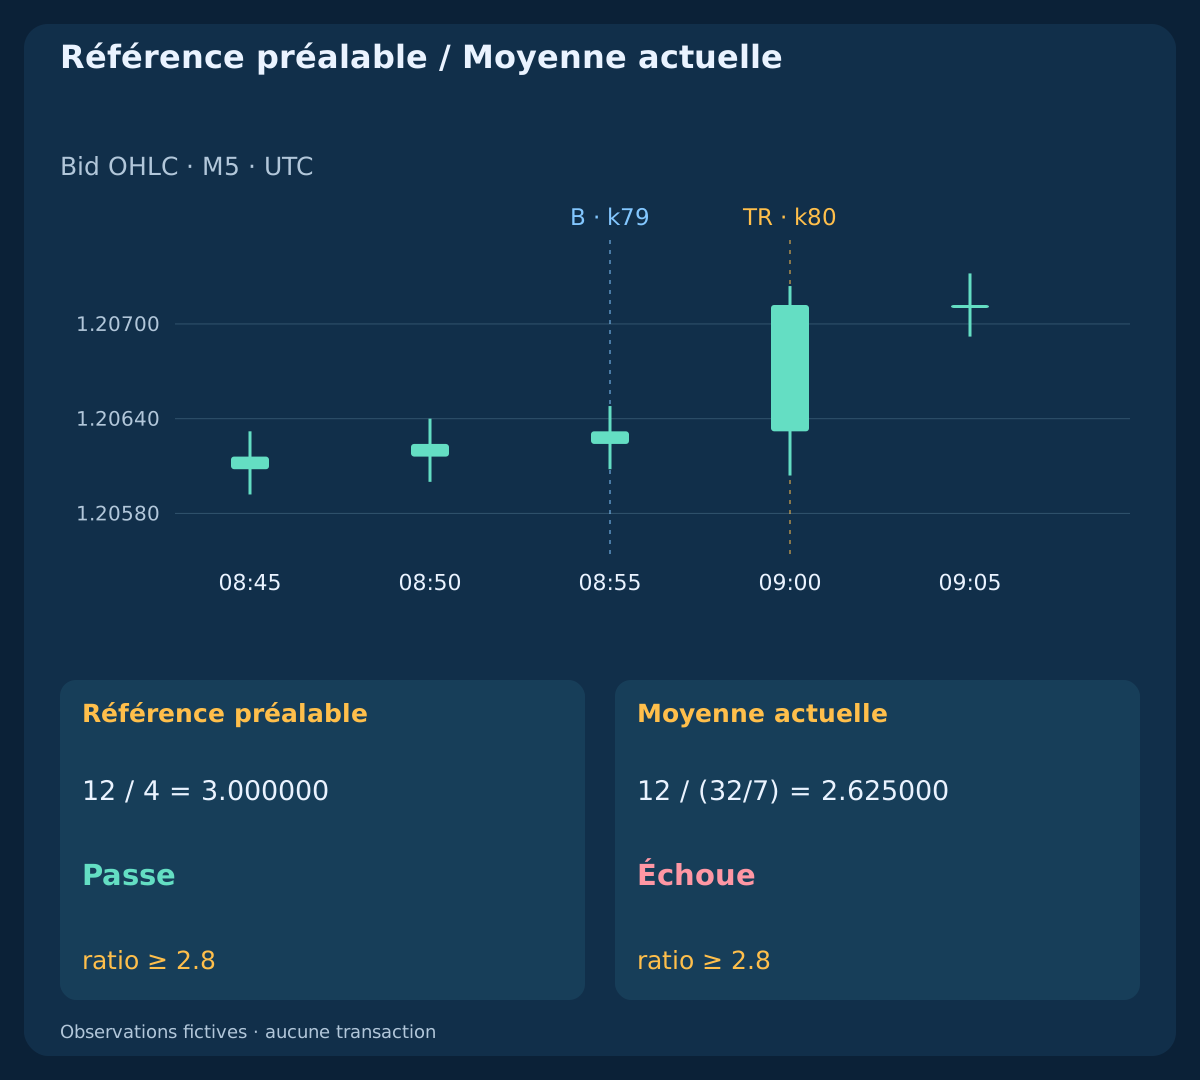
Pour comparer la nouvelle amplitude à l’échelle préalable, déclarez B=ATR14_SMA(k79)=4 pip avant k80. Alors TR80/B=12/4=3.000000. Avec la moyenne contenant déjà cette amplitude, on obtient TR80/ATR14_SMA(k80)=12/(32/7)=2.625000. Les calculs sont corrects, mais ne répondent pas à la même question.
Le minimum inclusif illustratif ratio>=2.8 accepte la référence figée et rejette le dénominateur actuel. C’est un diagnostic, sans conseil de seuil ni ordre. Ne changez pas silencieusement de dénominateur dans un même test. Une stratégie peut choisir ATR actuel si elle le déclare et le teste de manière constante. Une expansion ultérieure ne réactive pas un candidat consommé.
| Observation | TR, pips | B, pips | TR / B | TR / ATR14_SMA |
|---|---|---|---|---|
| Expansion d’amplitude / F+ | 12.000000 | 4.000000 | 3.000000 | 2.625000 |
| Expansion d’amplitude / F− | 12.000000 | 4.000000 | 3.000000 | 2.625000 |
| Hauts / bas différents | 18.000000 | 10.800000 | 1.666667 | 1.590909 |
| Gap de prix | 8.000000 | 4.000000 | 2.000000 | 1.866667 |
8. Ne pas traiter l’accord comme une preuve indépendante
L’historique aux mèches plus larges garde toutes les clôtures et les deux EMA, mais change hauts et bas. À la clôture d’expansion, les ATR sont 4.571429 versus 11.314286 pip avec le même contexte EMA. Les références préalables valent 4.0 versus 10.8 pip. Une amplitude absolue plus grande ne signifie pas une expansion relative plus grande dans sa propre histoire.
Les entrées OHLC changent ; ce n’est pas un désaccord d’implémentations correctes sur données identiques. EMA et ATR transforment une information qui se recoupe. Un indicateur supplémentaire n’est pas un vote indépendant et ne multiplie pas les chances de succès. Son apport exige un test contrôlé du modèle complet sur données inutilisées, après coûts réalistes.
9. Repérer une amélioration apparente des références mobiles
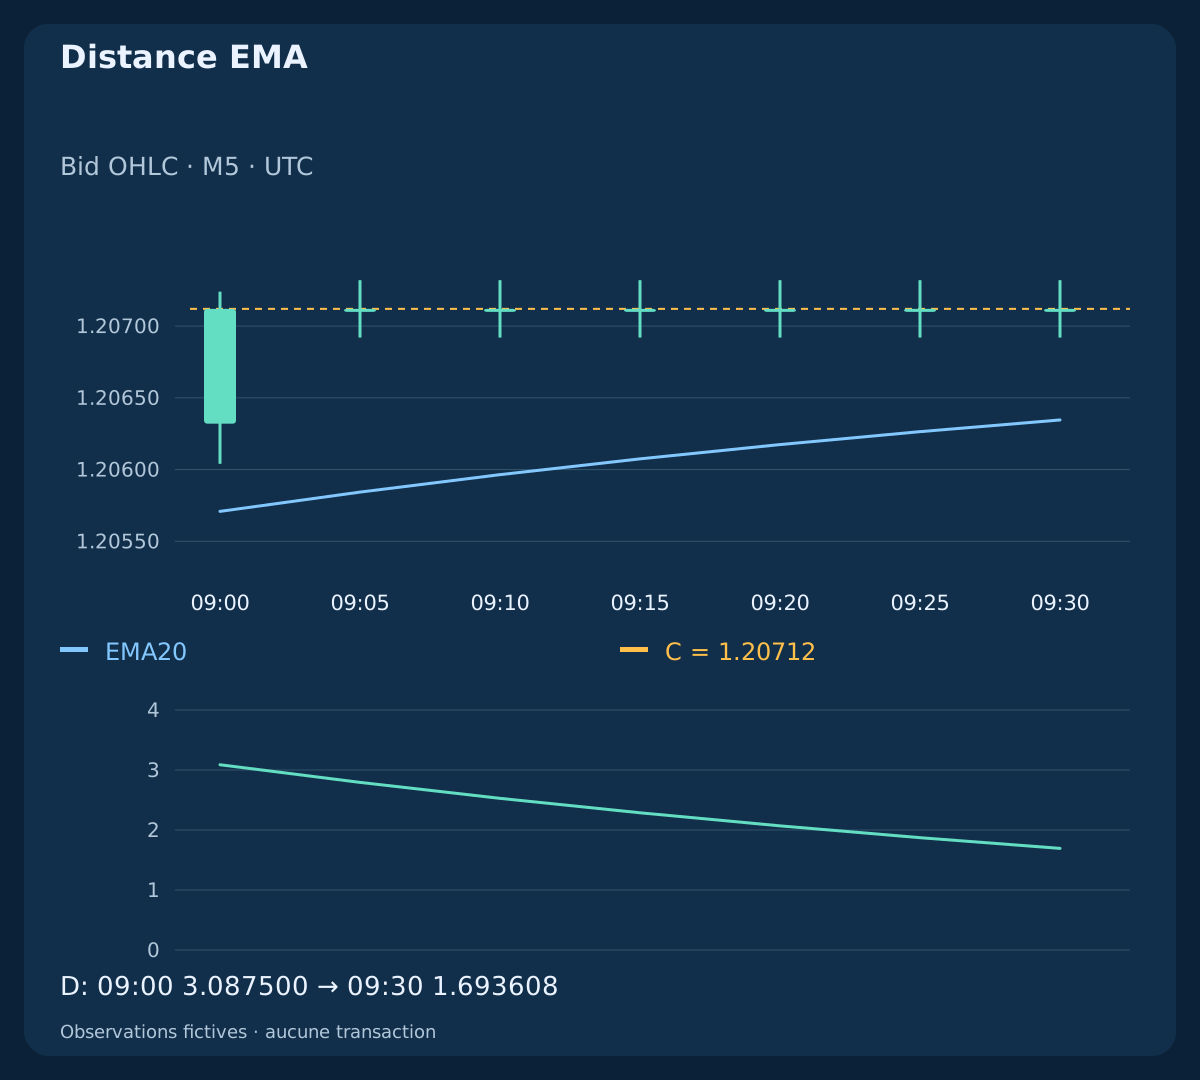
Définissez la distance diagnostique D(k)=abs(Close(k)−EMA20(k))/ATR14_SMA(k). La clôture ascendante reste 1.20712 de 09:00 à 09:30 UTC. D diminue 3.087500 → 1.693608 pendant qu’EMA la rattrape. ATR contient toujours l’expansion. Une distance normalisée plus petite ne rend pas la cotation moins chère.
On compare des clôtures, pas un flux exécutable. Inspectez numérateur et dénominateur, pas seulement leur rapport. Une nouvelle lecture n’est pas automatiquement un événement nouveau ; une EMA rapprochée ne rétablit pas un signal rejeté ou expiré. La stratégie doit définir durée et remise à zéro séparément. Attendre un meilleur rapport visuel ne donne pas ici le droit d’entrer.
| Heure UTC | Clôture | EMA20 | ATR, pips | Distance / ATR |
|---|---|---|---|---|
| 09:00 | 1.20712 | 1.20570857 | 4.571429 | 3.087500 |
| 09:05 | 1.20712 | 1.20584299 | 4.571429 | 2.793452 |
| 09:30 | 1.20712 | 1.20634578 | 4.571429 | 1.693608 |
| 10:10 | 1.20712 | 1.20677235 | 4.000000 | 0.869119 |
10. Chiffrer un plan indépendant avant de juger le retard
L’exemple suppose EURUSD, compte USD, EUR 100,000 par lot et pip_value=$10/lot; equity=$12,500; plan_budget=$31.25; lot_min=lot_step=0.01. Avant les cotations, choisissez B=4 pip; Bid_anchor=1.30600; S_bid=1.30540; T_bid=1.30740, soit 1.5B stop distance; 3.5B target distance depuis l’ancrage. Ce sont des hypothèses de planification, pas des réglages réels.
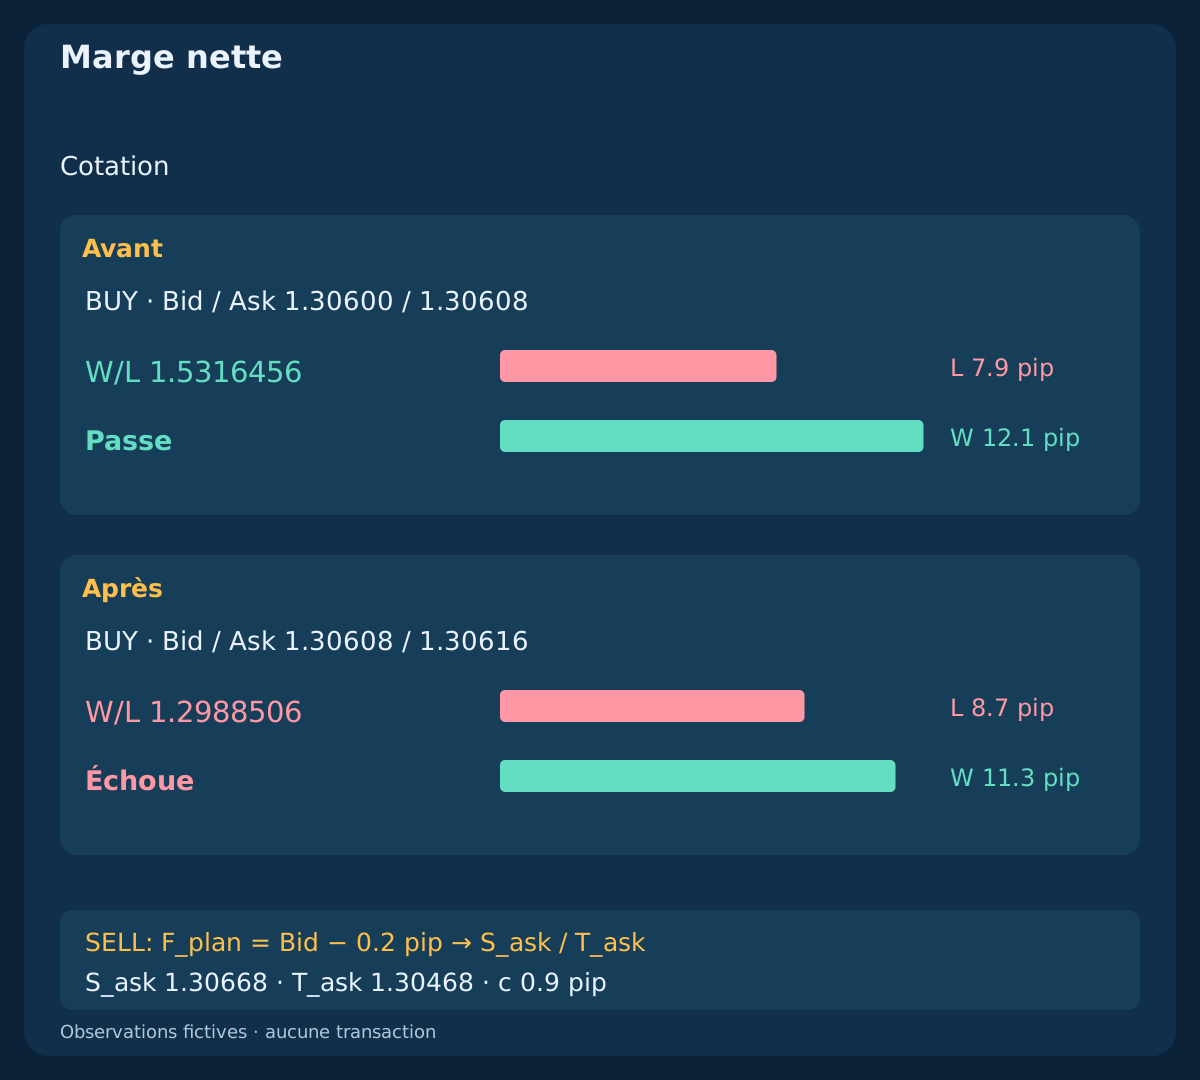
À 10:00:00.100 UTC, BUY reçoit Bid/Ask=1.30600/1.30608 ; trois secondes après, 1.30608/1.30616. Les deux spreads sont 0.8 pip. Intégrez l’entrée défavorable dans F_plan=Ask+0.2 pip, puis seulement glissement de sortie restant et commission linéaire aller-retour : c=0.3+0.6=0.9 pip. Ni minimum, ni supplément, ni financement. Ces cotations indépendantes n’autorisent pas trois secondes d’attente : le délai de la stratégie peut déjà exclure la seconde.
11. Séparer rapport net et montant exposé
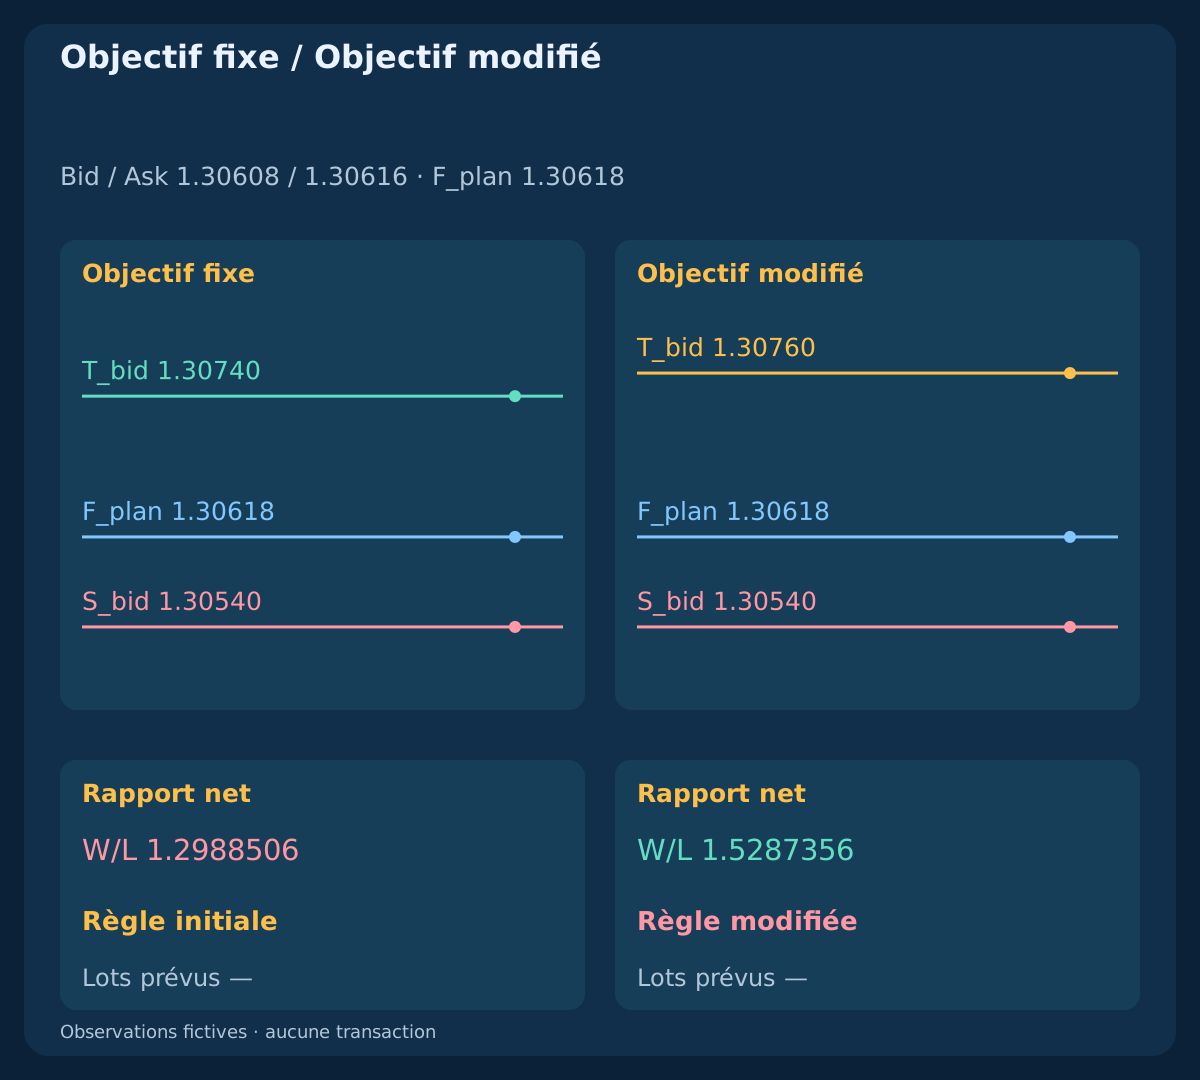
Pour BUY utilisez L=(F_plan−S_bid)/pip+c; W=(T_bid−F_plan)/pip−c. Exigez L et W positifs et le minimum illustratif W/L>=1.50. Le plan initial donne F_plan=1.30610; L=7.9; W=12.1; W/L=1.5316456, puis F_plan=1.30618; L=8.7; W=11.3; W/L=1.2988506. Un spread identique ne conserve pas la marge nette vers des sorties fixes.
Le budget est $12,500×0.25%=$31.25. L’arrondi inférieur lots=floor_step(31.25/(L×10),0.01) donne d’abord 0.39 lot; planned_loss=$30.81; net_target=$47.19. Ensuite, la taille diagnostique 0.35 lot; planned_loss=$30.45 n’est pas admissible au regard du rapport. Avec coûts linéaires, moins de volume change l’argent exposé, pas W/L. Montants planifiés, sans résultat réalisé ni plafond garanti ; contraintes du courtier et exposition totale demandent d’autres contrôles.
| Cotation | Perte, pips | Gain, pips | W/L net | Lots prévus | Règle |
|---|---|---|---|---|---|
| BUY / Avant · 1.30600 / 1.30608 | 7.9 | 12.1 | 1.5316456 | 0.39 | Règle initiale |
| BUY / Après · 1.30608 / 1.30616 | 8.7 | 11.3 | 1.2988506 | — | Règle initiale |
| SELL / Avant · 1.30600 / 1.30608 | 7.9 | 12.1 | 1.5316456 | 0.39 | Règle initiale |
| SELL / Après · 1.30592 / 1.30600 | 8.7 | 11.3 | 1.2988506 | — | Règle initiale |
| BUY / ATR faible · 1.30600 / 1.30608 | 3.4 | 1.6 | 0.4705882 | — | Règle initiale |
| BUY / Objectif modifié · 1.30608 / 1.30616 | 8.7 | 13.3 | 1.5287356 | — | Règle modifiée |
12. Refléter SELL sur les bons côtés de cotation
SELL entre contre Bid et sort contre Ask. Le plan indépendant symétrique emploie S_ask=1.30668; T_ask=1.30468; F_plan=Bid−0.2 pip. Avec la première cotation Bid/Ask=1.30600/1.30608, le prix prévu est 1.30598. Calculez L=(S_ask−F_plan)/pip+c; W=(F_plan−T_ask)/pip−c. Le spread est déjà porté par les côtés d’entrée/sortie, sans ajout comme frais distinct.
La cotation SELL ultérieure Bid/Ask=1.30592/1.30600; F_plan=1.30590 donne la même dégradation nette que BUY. La symétrie est construite, non observée. Des bougies Bid ne prouvent aucune sortie Ask disponible ; aucun trajet Ask historique d’exécution n’est présenté. La recherche réelle demande cotations appariées observées et contrat du courtier. Les prix restent hypothétiques, sans exécution réelle ou P&L.
13. Ne pas réparer le retard en réécrivant l’objectif
Le BUY tardif initial conserve S_bid=1.30540; T_bid=1.30740. Un contrefactuel emprunte 32/7 pip à l’autre exemple et déplace seulement l’objectif vers T_new=1.30600+3.5×(32/7)×0.0001=1.30760. À la même entrée tardive il affiche L=8.7; W=13.3; W/L=1.5287356. Cette échelle est une hypothèse comparative, pas un ATR observé associé aux cotations.
L’arithmétique passe le seuil parce que le gain envisagé a été éloigné. Cela ne répare pas le plan fixe et ne prouve pas l’objectif atteignable. La ligne de règle modifiée n’a aucun volume admissible malgré ce succès mathématique. Un modèle adaptatif défini avant pourrait être testé séparément, avec ses sorties et résultats sur le même calendrier. Il ne valide pas rétrospectivement le plan initial.
14. Définir régimes et limites opérationnelles
Calme, expansion et volatilité moyenne élevée décrivent des fenêtres choisies, sans régime universel ni prévision. ATR ne prouve ni liquidité, ni sécurité pendant les annonces, ni excursion maximale future. Gaps, retournements, spread variable et cotations manquantes peuvent défaire le graphique. Réserve et stop ajusté à la volatilité ne garantissent ni exécution ni limite de perte.
Déclarez conversion des horaires et règles de suspension, retour du spread et nouveaux signaux séparément. Gardez les candidats consommés pendant les pauses. Vérifiez pas de cotation, distances, volumes, exposition totale et disponibilité. Ne remplacez pas données absentes, amorçage insuffisant ou dénominateurs non positifs par des zéros commodes. Le système opérationnel complet reste à définir.
15. Reproduire les fichiers avant de juger le filtre
Les fichiers contiennent 510 closed bars; 9 diagnostic observations; 6 independent quote plans; 0 orders. Les cinq historiques Bid fictifs ont un amorçage complet. Gap, symétrie, quart d’échelle et mèches différentes sont des historiques distincts, sans exécutions alternatives d’un même flux. Aucun prix réellement exécuté, P&L réalisé, financement ou autre frais ne figure dans les plans.
Recalculez EMA, TR, les deux moyennes ATR, référence figée, distance et coûts du bon côté. À 09:02 UTC, le dernier intervalle M5 prévu clos est 08:55–09:00 ; 09:00–09:05 se forme encore. Vérifiez temps et disponibilité réels, pas seulement l’horloge. Contrôlez sortie de l’extrême, zéro contre indisponible et arrondi des lots. Un volume diagnostique ou de règle modifiée n’est pas un volume négocié.
Télécharger les données M5 fictives (CSV)
16. Tester une question déclarée sur un calendrier commun
Déclarez les candidats de prix indépendamment d’ATR. Comparez contexte EMA seul puis chaque filtre d’échelle avec mêmes données, calendrier, coûts et budget. Figez lissage, amorces, moment de référence, seuils et sorties avant des périodes chronologiques inutilisées. Conservez rejets et expirations sans fabriquer un événement commode après l’échec.
Mesurez moment, motifs de rejet, exécution, résultats nets et inconnus avec Bid/Ask fiables. Distinguez amélioration visuelle d’un dénominateur ou objectif mobile et amélioration du prix réel. Cinq historiques et six plans montrent la mécanique, pas une rentabilité ou un optimum. Des définitions claires rendent l’hypothèse testable ; l’accord d’indicateurs ne prouve pas un avantage.
Questions fréquentes
ATR croissant signifie-t-il BUY ?
Non. ATR mesure une échelle d’amplitude sans direction. Des historiques symétriques peuvent avoir le même ATR ; prix ou contexte EMA se lisent séparément.
Un marché calme coûte-t-il moins en scalping ?
Pas forcément. Le même spread et les mêmes frais peuvent consommer davantage d’une petite échelle. ATR ne mesure pas la liquidité et ne garantit pas l’exécution.
Pourquoi figer ATR avant une expansion ?
Cela compare la nouvelle amplitude à l’échelle préalable. ATR actuel la contient déjà. Les deux questions sont valides, mais le dénominateur doit correspondre au test déclaré.
Une distance EMA plus petite crée-t-elle une entrée ?
Non. EMA peut rattraper un prix inchangé. Un rapport plus joli n’est ni nouvel événement, ni cotation exécutable, ni permission de réutiliser un candidat expiré.
Un objectif ATR plus loin peut-il sauver la cotation tardive ?
Pas dans le plan fixe initial. Cela change règle et hypothèse de gain. Un modèle adaptatif déclaré séparément exige son propre test et ne valide pas l’ancien.
Ces CSV prouvent-ils un trading rentable ?
Non. Observations et plans sont inventés, avec zéro ordre, sans exécution réelle ni P&L réalisé. Ils n’établissent ni taux de réussite ni rendement attendu.
Sources et notes de recherche
Les sources officielles expliquent moyennes, true range, lissages ATR et décalages de tampon. Amorces finies, contextes, seuils, fenêtre figée et coûts sont des hypothèses pédagogiques, sans recommandation du fournisseur ni validation en réel.
- MetaTrader 4: moving average definitions
- MetaTrader 4: true range and ATR
- MQL4: iATR and historical buffer shift
- TradingView: ATR smoothing choices
Guide pédagogique. Observations et plans inventés ; zéro ordre, aucune exécution réelle ou performance mesurée.