

O contexto EMA pode persistir enquanto a volatilidade muda. ATR pode subir depois de boa parte do movimento. Nenhum informa se a próxima cotação deixa espaço líquido suficiente. Históricos M5 inventados e planos independentes tornam os exemplos reproduzíveis, sem demonstrar desempenho de trading.
1. Separar contexto, escala de amplitude e espaço executável
EMA descreve relações entre médias escolhidas. ATR mede true ranges recentes pelo método declarado. Espaço líquido depende da entrada atual no lado correto e de saídas já escolhidas, após custos. Nenhum substitui os demais. Um gráfico calmo pode deixar pouco espaço frente ao spread; um gráfico expandido pode já exigir uma entrada muito pior.
Este guia explica observações, sem definir outra estratégia completa. Complementa ATR, EMA/ADX/ATR, a comparação de saídas e a estratégia EMA/ATR de reinício após calma. Esta mantém regras próprias de seis candles e primeiro candidato. Todos os históricos e planos são inventados, com zero ordens e sem resultados realizados.
2. Dar à EMA um papel de contexto limitado
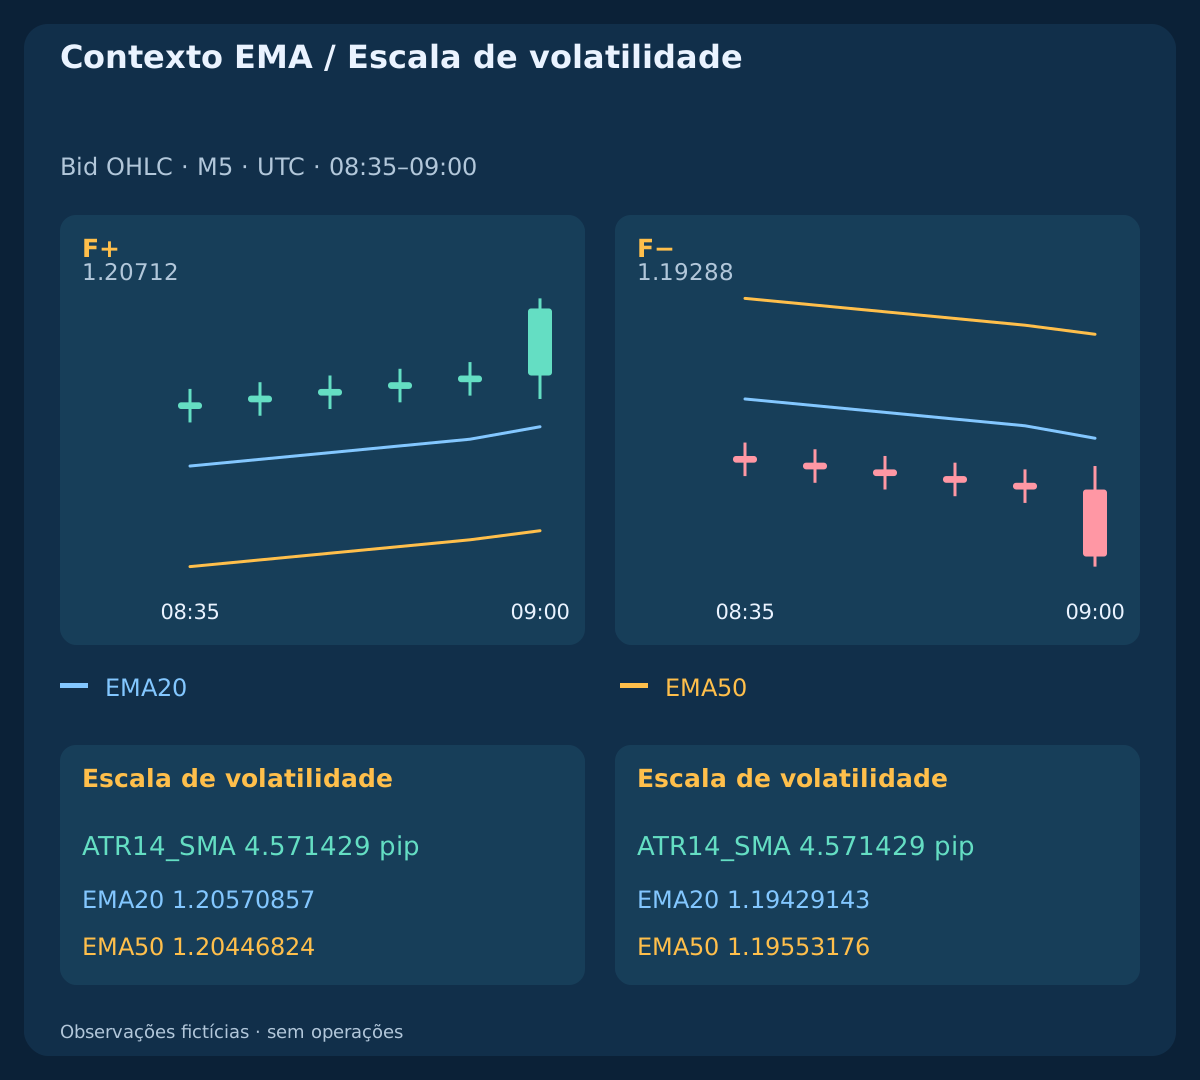
Use EMA20/50 em fechamentos Bid M5 programados. Inicialize cada período n pelos primeiros n fechamentos e depois aplique EMA_n(k)=[2×Close(k)+(n−1)×EMA_n(k−1)]/(n+1). Os primeiros valores aparecem em k19 e k49. Defina F+=[EMA20>EMA50 AND EMA50(k)>EMA50(k−3)]; F−=[EMA20<EMA50 AND EMA50(k)<EMA50(k−3)]. Igualdade não pertence a nenhum contexto.
Os rótulos descrevem relações, não ordens. Às 09:00 UTC os históricos ascendente e descendente espelhado têm contextos opostos e o mesmo TR=12 pip; ATR14_SMA=4.571429 pip. ATR não fornece direção. Preserve símbolo, feed, lado, preço aplicado, período e inicialização. Não se pressupõe igualdade com o terminal sem conferir a implementação.
3. Ler true range antes de ATR
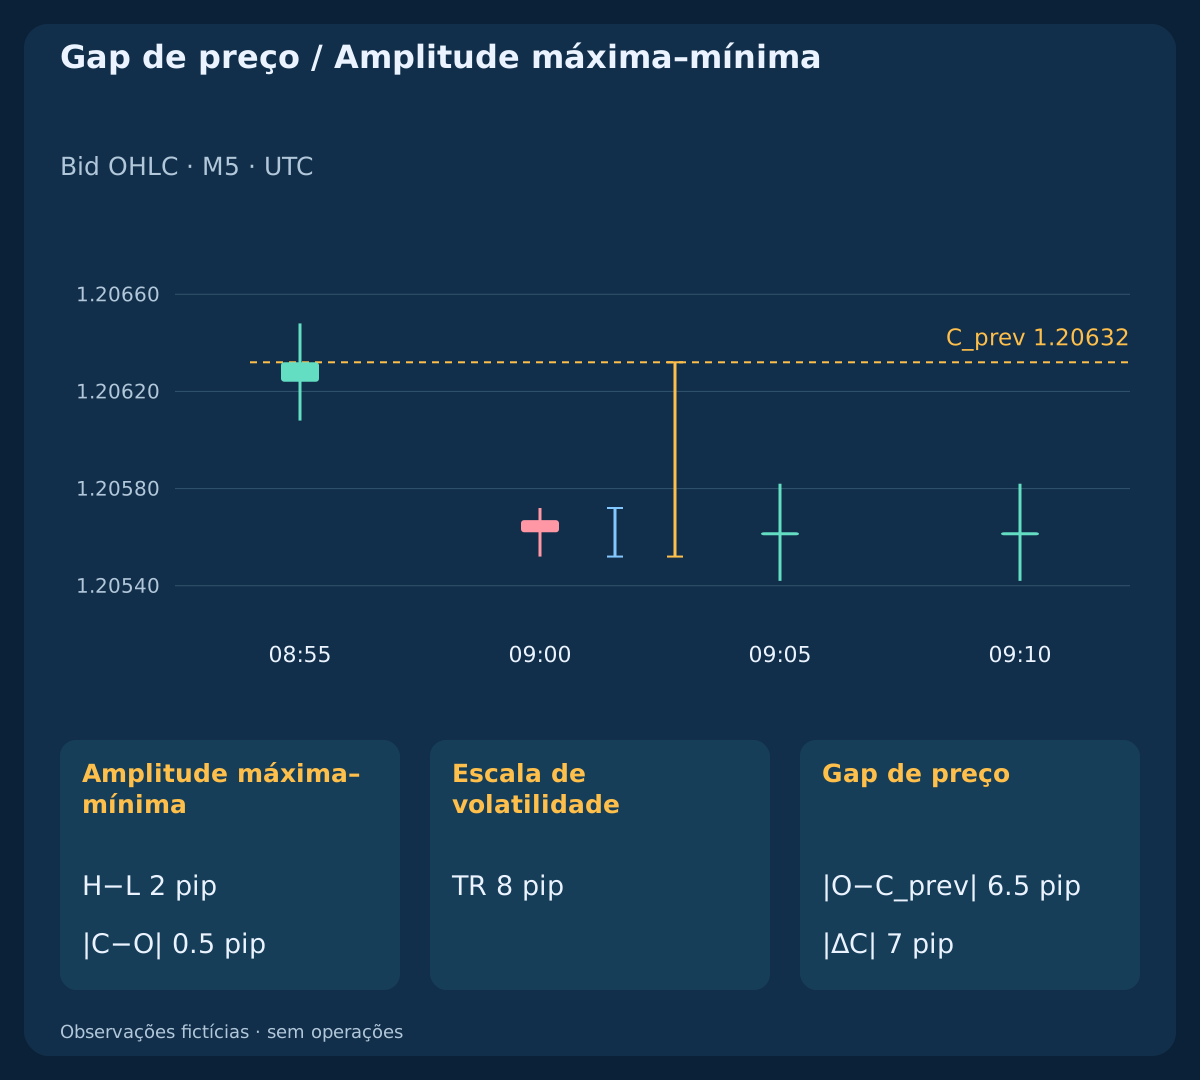
Para cada candle com fechamento anterior use TR=max(High−Low,abs(High−PreviousClose),abs(Low−PreviousClose)). Amplitude máxima-mínima, corpo e mudança entre fechamentos são medidas diferentes. No exemplo de gap baixista vale PreviousClose=1.20632; Open=1.20567; High=1.20572; Low=1.20552; Close=1.20562.
O candle tem High−Low=2 pip; abs(Close−Open)=0.5 pip; abs(Close−PreviousClose)=7 pip; TR=8 pip. O gap conta mesmo com um candle atual estreito. Nem TR nem ATR dizem sozinhos se haverá continuação. A convenção EURUSD fictícia é pip=0.0001; point=tick=0.00001; todos os OHLC respeitam esse tick.
4. Nomear média e inicialização
O guia usa ATR14_SMA(k)=mean(TR(k−13),…,TR(k)), disponível em k14 a partir de TR1–TR14. O primeiro candle não tem fechamento anterior, logo seu TR não está disponível. Uma média Wilder identificada separadamente usa a mesma média inicial de quatorze amplitudes, depois ATR14_W(k)=[13×ATR14_W(k−1)+TR(k)]/14. Preserve precisão completa antes de arredondar.
Suavizações e históricos iniciais diferentes alteram leituras. Declare-os antes de comparar implementações. O shift final de MT4 iATR escolhe valor histórico do buffer; shift 0 é o candle em formação. Não é ma_shift de uma média. Leia EMA e ATR no mesmo intervalo fechado e guarde horários. ATR zero válido difere de aquecimento ausente, mas nenhum serve de denominador para essas razões.
5. Não chamar um gráfico calmo de barato
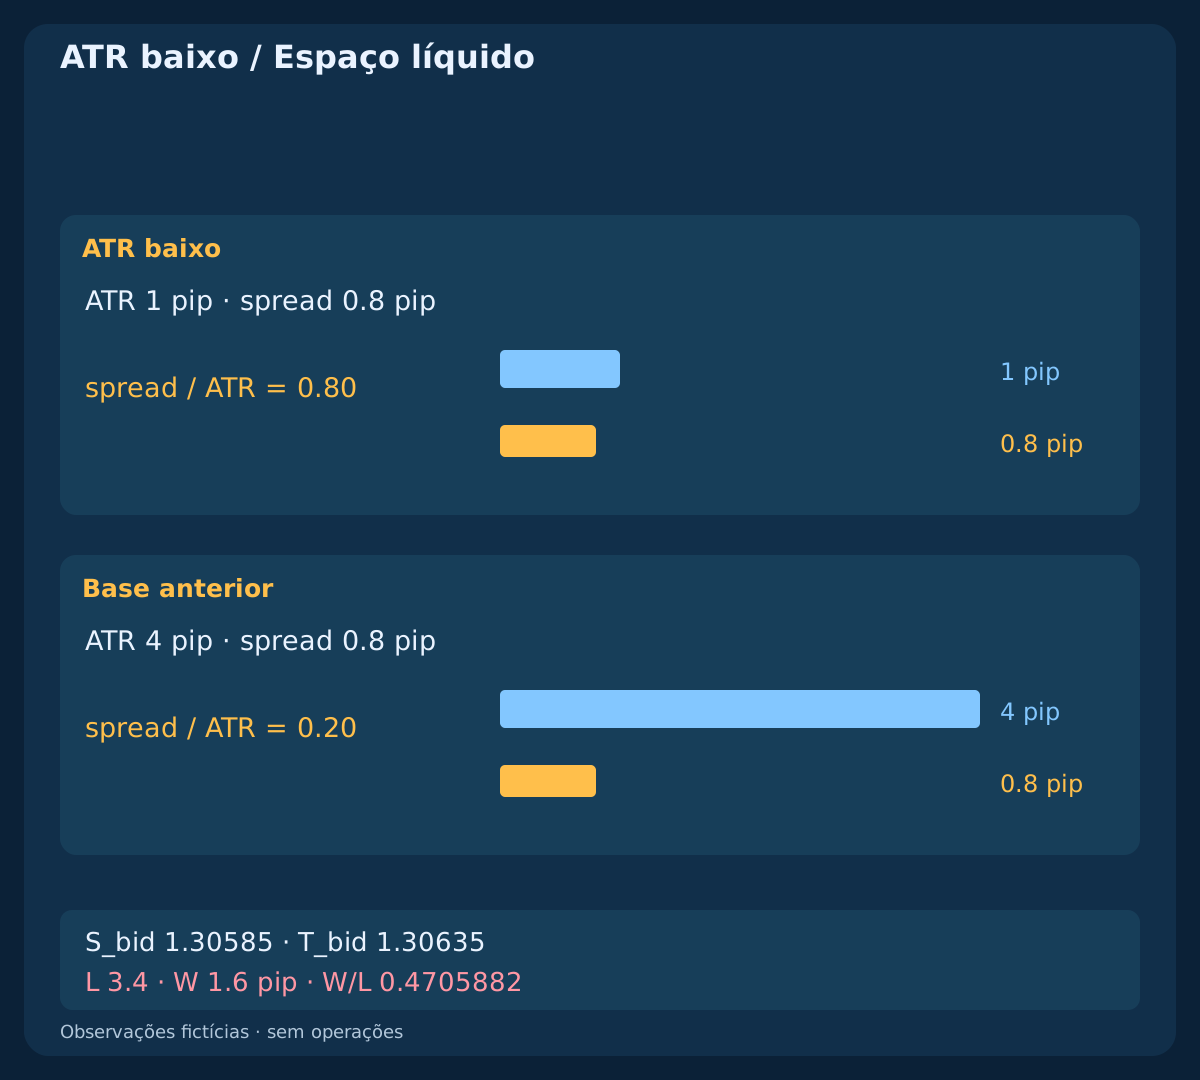
O histórico calmo é uma alternativa em um quarto da escala, alinhada ao tick, não uma amostra observada. Antes da expansão ATR é 1 pip contra 4 pip na referência. Um spread ilustrativo independente 0.8 pip dá spread/ATR=0.80 versus 0.20. A escala menor aumenta o peso relativo do mesmo spread.
São diagnósticos, não probabilidades ou um modelo completo de transação. ATR não mede liquidez, qualidade de execução, idade da cotação ou slippage futuro. Um plano calmo separado dá L=3.4 pip; W=1.6 pip; W/L=0.4705882 após custos. Reduzir distâncias de saída não preserva necessariamente a relação líquida; limites de distância e volume da corretora podem restringir mais.
| Observação | Hora UTC | Contexto | ATR, pips | Spread, pips |
|---|---|---|---|---|
| Base anterior / F+ | 08:55 | F+ | 4.000000 | 0.8 |
| Base anterior / F− | 08:55 | F− | 4.000000 | 0.8 |
| ATR baixo | 08:55 | F+ | 1.000000 | 0.8 |
| Máximas / mínimas diferentes | 08:55 | F+ | 10.800000 | 0.8 |
6. Separar o candle expansivo da média
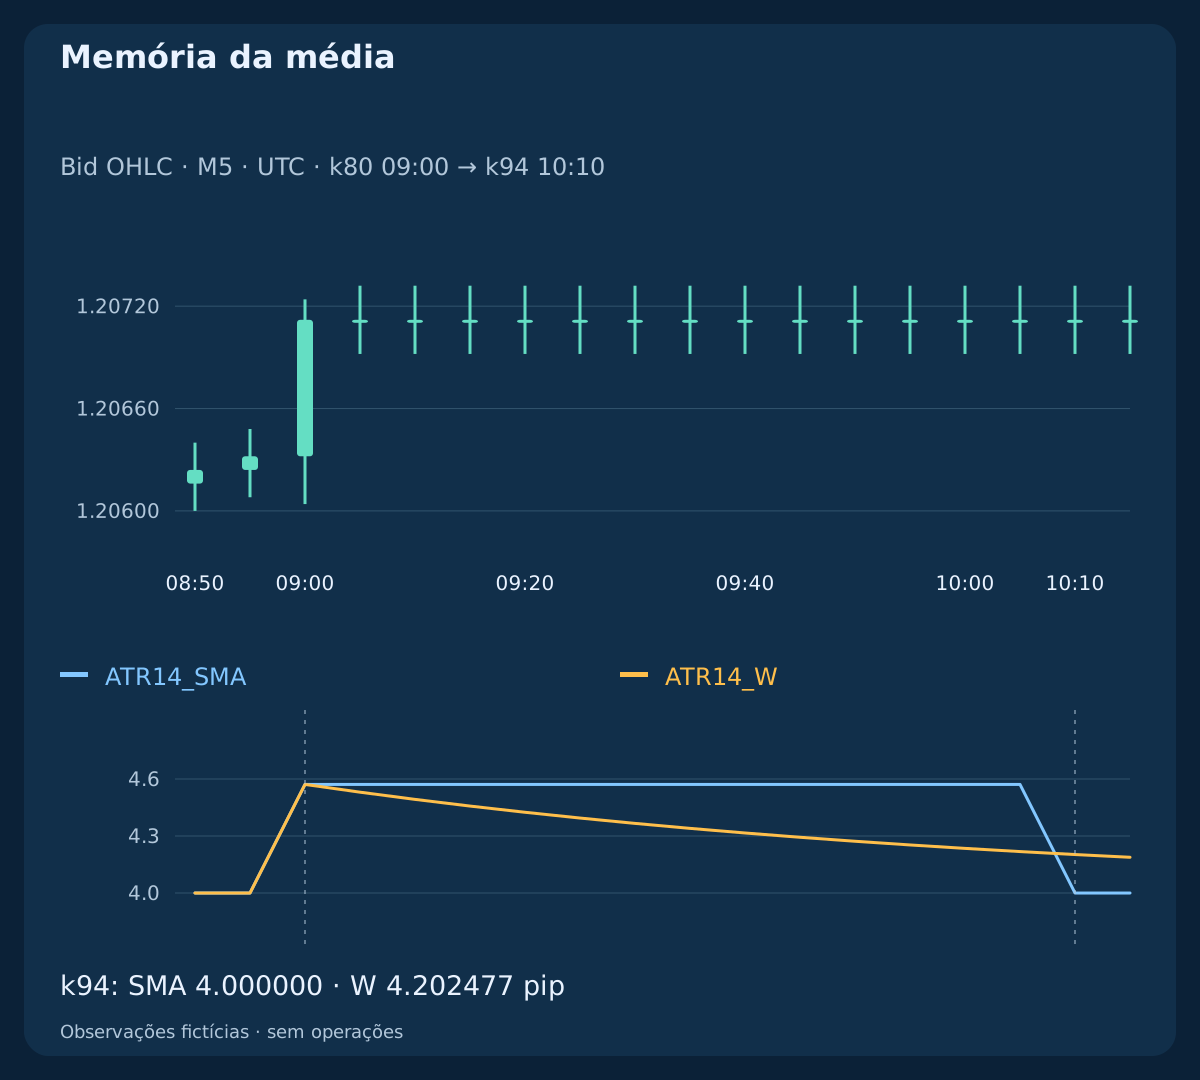
Na referência, os quatorze true ranges anteriores são 4 pip. O candle fechado em 09:00 UTC tem TR=12 pip, mas a nova média vale apenas ATR14_SMA=ATR14_W=32/7=4.571429 pip. A média reage à observação; não é a amplitude mais recente nem uma confirmação independente.
As amplitudes seguintes voltam a 4 pip. Em 10:10 UTC / k94, k80 sai da janela SMA: ela retorna a 4.000000 pip enquanto Wilder permanece 4.202477 pip. A diferença vem da memória da média, não de preços atuais diferentes. ATR pode cair pela saída de um extremo antigo, sem um candle novo mais calmo.
7. Congelar o denominador para perguntar sobre expansão
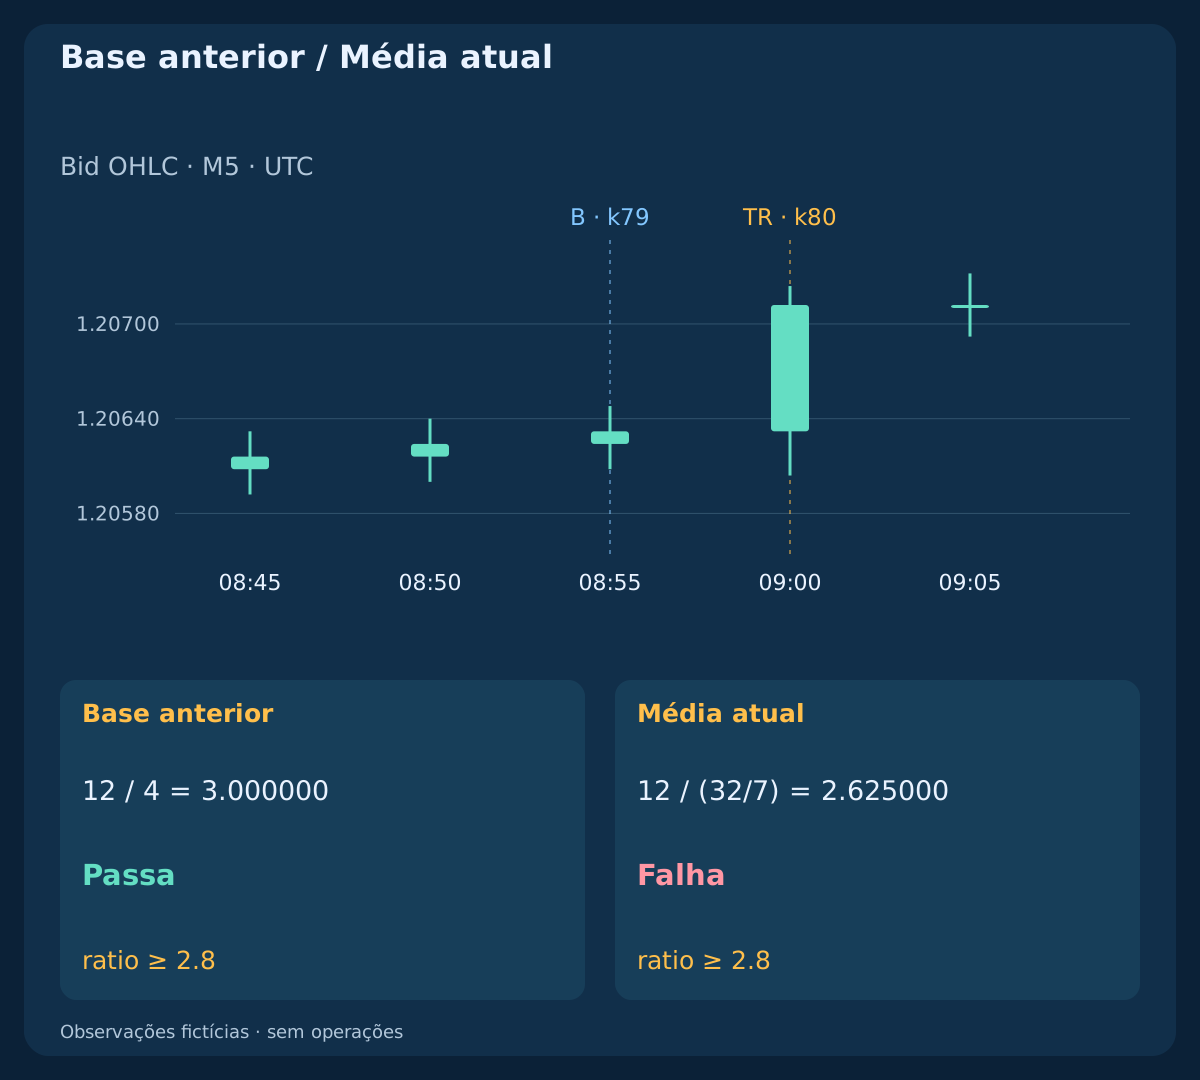
Para comparar a nova amplitude à escala anterior, declare B=ATR14_SMA(k79)=4 pip antes de k80. Então TR80/B=12/4=3.000000. Dividindo pela média que já inclui a amplitude obtém-se TR80/ATR14_SMA(k80)=12/(32/7)=2.625000. Ambos os cálculos são válidos, mas respondem a perguntas diferentes.
O piso inclusivo ilustrativo ratio>=2.8 aceita a base fixa e rejeita o denominador atual. É diagnóstico, não limiar recomendado ou ordem. Não mude o denominador silenciosamente no mesmo teste. Outra estratégia pode usar ATR atual se o declarar e testar de forma consistente. Expansão posterior não reativa candidatos consumidos.
| Observação | TR, pips | B, pips | TR / B | TR / ATR14_SMA |
|---|---|---|---|---|
| Expansão de amplitude / F+ | 12.000000 | 4.000000 | 3.000000 | 2.625000 |
| Expansão de amplitude / F− | 12.000000 | 4.000000 | 3.000000 | 2.625000 |
| Máximas / mínimas diferentes | 18.000000 | 10.800000 | 1.666667 | 1.590909 |
| Gap de preço | 8.000000 | 4.000000 | 2.000000 | 1.866667 |
8. Não tratar concordância como evidência independente
O histórico de pavios largos mantém fechamentos e ambas as EMAs, mas muda máximas e mínimas. No fechamento expansivo, os ATRs são 4.571429 versus 11.314286 pip com o mesmo contexto EMA. As bases anteriores valem 4.0 versus 10.8 pip. Amplitude absoluta maior não é necessariamente expansão relativa maior frente à própria história.
Mudam os dados OHLC, não implementações corretas sobre dados idênticos. EMA e ATR transformam informações sobrepostas. Outro indicador não é voto independente nem multiplica probabilidades de sucesso. Sua contribuição exige teste controlado do modelo completo após custos realistas, em dados não usados.
9. Reconhecer melhora aparente de referências móveis
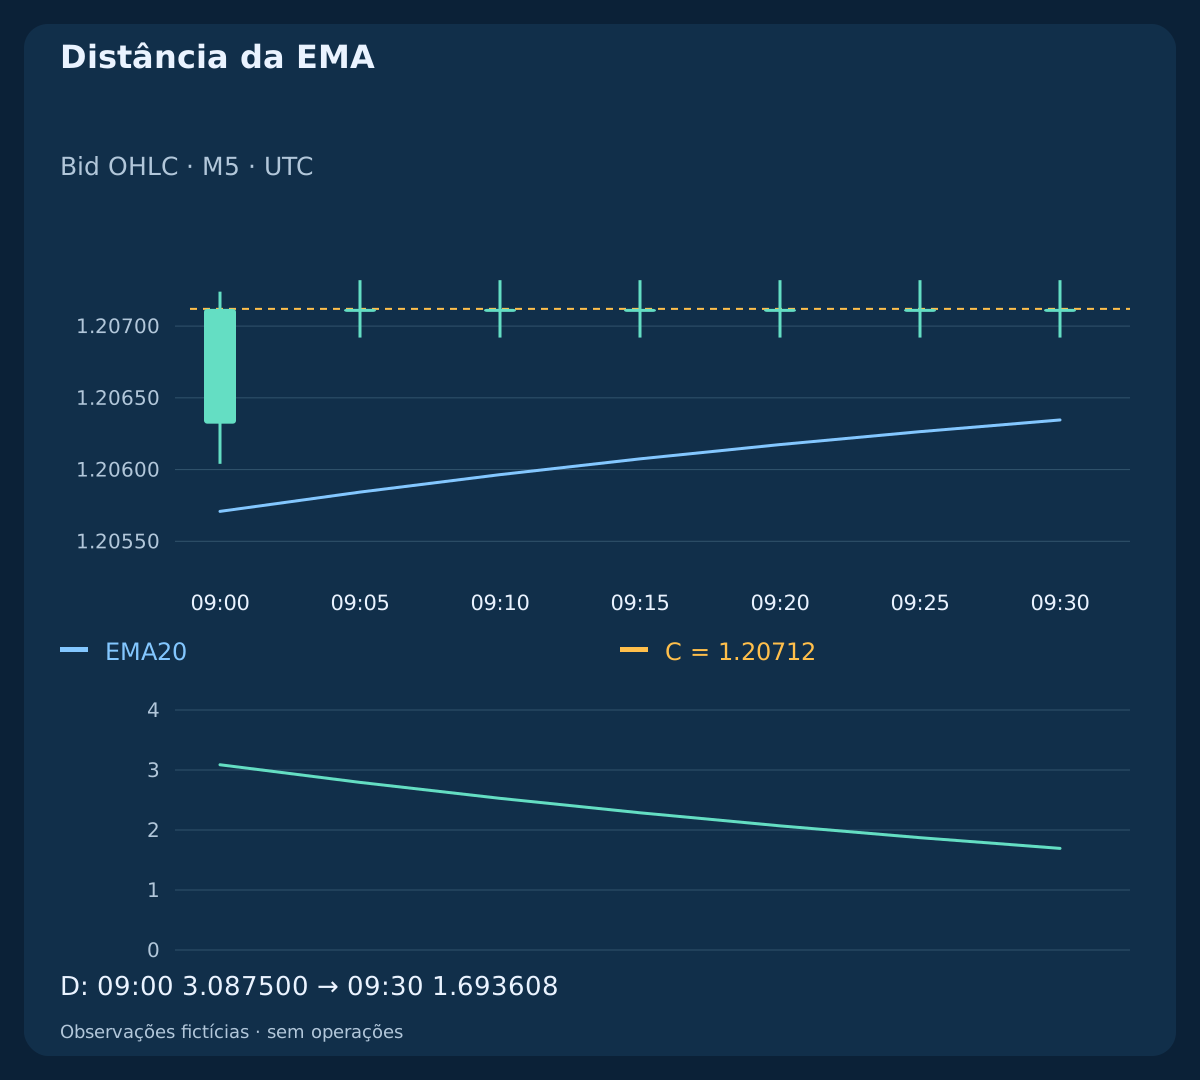
Defina a distância diagnóstica D(k)=abs(Close(k)−EMA20(k))/ATR14_SMA(k). No histórico ascendente o fechamento permanece 1.20712 de 09:00 até 09:30 UTC. D cai 3.087500 → 1.693608 enquanto EMA se aproxima. ATR ainda contém a expansão. A distância normalizada menor não torna a cotação mais barata.
Comparam-se fechamentos completos, não um fluxo de cotações executáveis. Examine numerador e denominador além da razão. Leitura nova não é automaticamente evento novo; EMA mais próxima não restaura setup rejeitado ou vencido. Uma estratégia real define vida e reinício do evento separadamente. Esperar uma razão visualmente melhor não concede entrada aqui.
| Hora UTC | Fechamento | EMA20 | ATR, pips | Distância / ATR |
|---|---|---|---|---|
| 09:00 | 1.20712 | 1.20570857 | 4.571429 | 3.087500 |
| 09:05 | 1.20712 | 1.20584299 | 4.571429 | 2.793452 |
| 09:30 | 1.20712 | 1.20634578 | 4.571429 | 1.693608 |
| 10:10 | 1.20712 | 1.20677235 | 4.000000 | 0.869119 |
10. Precificar um plano independente antes de avaliar atraso
O exemplo assume EURUSD, conta USD, EUR 100,000 por lote e pip_value=$10/lot; equity=$12,500; plan_budget=$31.25; lot_min=lot_step=0.01. Antes das cotações escolha B=4 pip; Bid_anchor=1.30600; S_bid=1.30540; T_bid=1.30740, equivalente a 1.5B stop distance; 3.5B target distance a partir da âncora. São hipóteses de planejamento, não configurações para o real.
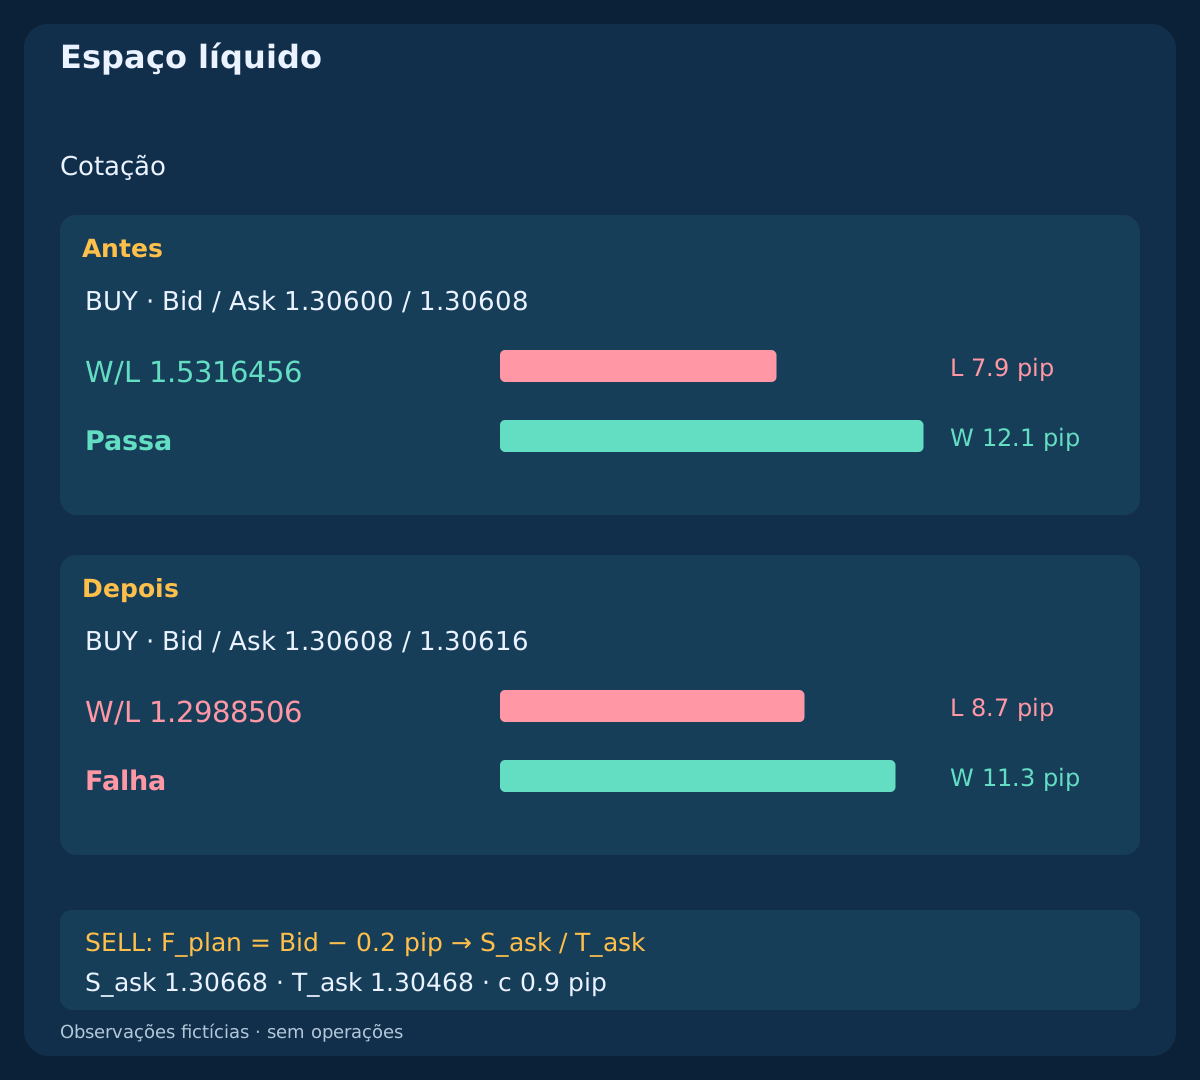
Em 10:00:00.100 UTC BUY recebe Bid/Ask=1.30600/1.30608; três segundos depois 1.30608/1.30616. Ambos os spreads são 0.8 pip. Inclua entrada adversa em F_plan=Ask+0.2 pip, depois somente slippage de saída restante e comissão linear de ida e volta: c=0.3+0.6=0.9 pip. Não há mínimos, extras ou financiamento. As cotações são independentes dos indicadores e não autorizam esperar três segundos; o prazo da estratégia pode excluir a segunda.
11. Separar relação líquida e exposição em dinheiro
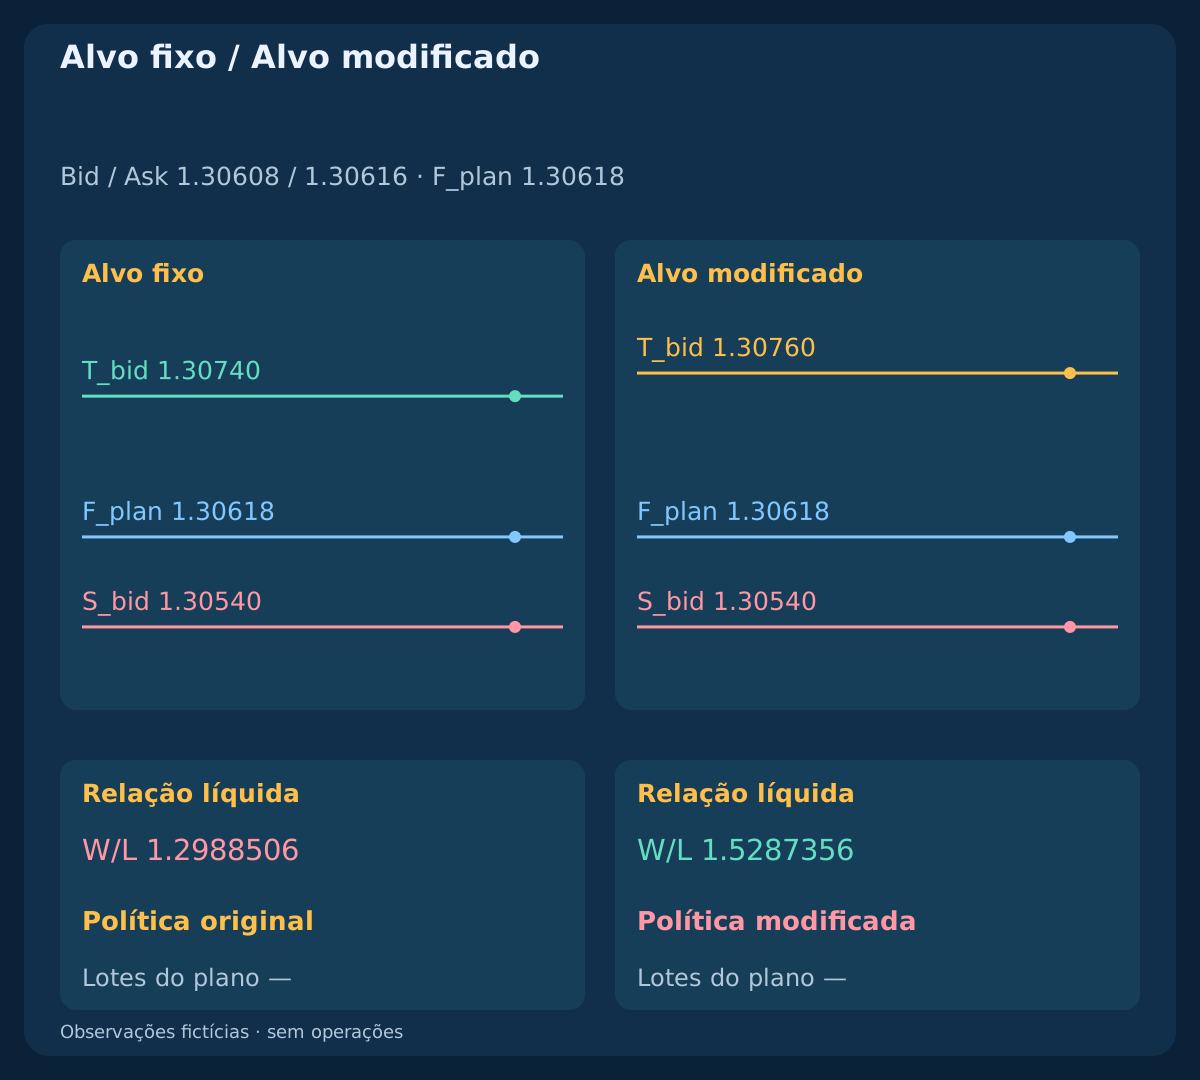
Para BUY use L=(F_plan−S_bid)/pip+c; W=(T_bid−F_plan)/pip−c. Exija L e W positivos e piso ilustrativo W/L>=1.50. O plano anterior dá F_plan=1.30610; L=7.9; W=12.1; W/L=1.5316456, o posterior F_plan=1.30618; L=8.7; W=11.3; W/L=1.2988506. Mesmo spread não preserva espaço líquido até saídas fixas.
O orçamento é $12,500×0.25%=$31.25. Arredondar para baixo com lots=floor_step(31.25/(L×10),0.01) dá antes 0.39 lot; planned_loss=$30.81; net_target=$47.19. O tamanho diagnóstico posterior 0.35 lot; planned_loss=$30.45 não é admissível pela relação. Com custos lineares, menos volume muda dinheiro exposto, não W/L. São valores planejados, não resultados realizados ou limites garantidos. Restrições da corretora e exposição agregada precisam de verificação própria.
| Cotação | Perda, pips | Ganho, pips | W/L líquido | Lotes do plano | Política |
|---|---|---|---|---|---|
| BUY / Antes · 1.30600 / 1.30608 | 7.9 | 12.1 | 1.5316456 | 0.39 | Política original |
| BUY / Depois · 1.30608 / 1.30616 | 8.7 | 11.3 | 1.2988506 | — | Política original |
| SELL / Antes · 1.30600 / 1.30608 | 7.9 | 12.1 | 1.5316456 | 0.39 | Política original |
| SELL / Depois · 1.30592 / 1.30600 | 8.7 | 11.3 | 1.2988506 | — | Política original |
| BUY / ATR baixo · 1.30600 / 1.30608 | 3.4 | 1.6 | 0.4705882 | — | Política original |
| BUY / Alvo modificado · 1.30608 / 1.30616 | 8.7 | 13.3 | 1.5287356 | — | Política modificada |
12. Espelhar SELL nos lados corretos
SELL entra contra Bid e sai contra Ask. O plano independente espelhado usa S_ask=1.30668; T_ask=1.30468; F_plan=Bid−0.2 pip. Na primeira cotação Bid/Ask=1.30600/1.30608 o preço planejado é 1.30598. Calcule L=(S_ask−F_plan)/pip+c; W=(F_plan−T_ask)/pip−c. O spread já está nos lados de entrada e saída; não o some novamente como tarifa separada.
A cotação SELL posterior Bid/Ask=1.30592/1.30600; F_plan=1.30590 produz a mesma piora líquida de BUY. A simetria é construída, não resultado observado. Candles Bid não provam saída Ask disponível; nenhum percurso histórico de execução Ask é mostrado. Pesquisa real exige cotações observadas pareadas e contrato da corretora. Os preços continuam hipotéticos, sem execução real ou P&L.
13. Não reparar o preço tardio reescrevendo o alvo
O BUY posterior original mantém S_bid=1.30540; T_bid=1.30740. Um contrafactual toma 32/7 pip da outra lição e move apenas o alvo para T_new=1.30600+3.5×(32/7)×0.0001=1.30760. Com a mesma entrada tardia agora apresenta L=8.7; W=13.3; W/L=1.5287356. A escala é hipótese comparativa, não ATR observado associado às cotações.
A aritmética passa porque o ganho suposto foi afastado. Isso não repara o plano fixo nem prova que o alvo seja alcançável. A linha de política modificada não tem volume admissível embora passe o filtro matemático. Um modelo adaptativo definido antes pode ser testado separadamente com saídas e resultados próprios no mesmo calendário. Seu contrafactual não valida o plano antigo.
14. Explicitar regimes e limites operacionais
Calma, expansão e volatilidade média elevada descrevem janelas escolhidas, não regimes universais ou previsões. ATR não demonstra liquidez, segurança em notícias ou excursão máxima futura. Gaps, reversões, spread variável e cotações ausentes podem desfazer a imagem. Reserva e stop escalado não garantem execução ou teto de perda.
Declare conversão de horários e regras de bloqueio, recuperação do spread e sinais novos separadamente. Preserve candidatos consumidos durante pausas. Confira tick, distâncias de stop, volumes, exposição e disponibilidade. Não substitua dados ausentes, aquecimento insuficiente ou denominadores não positivos por zeros convenientes. O guia não define o sistema operacional completo.
15. Reproduzir os arquivos antes de julgar o filtro
Os arquivos contêm 510 closed bars; 9 diagnostic observations; 6 independent quote plans; 0 orders. Cada um dos cinco históricos Bid fictícios tem aquecimento completo. Gap, espelho, escala a um quarto e pavios distintos são histórias separadas, não execuções alternativas do mesmo feed. Os planos não contêm execuções reais, P&L realizado, financiamento ou outras tarifas.
Recalcule EMA, TR, as duas médias ATR, base fixa, distância e custos do lado correto. Em 09:02 UTC o último intervalo M5 previsto fechado é 08:55–09:00; 09:00–09:05 segue em formação. Verifique horários reais e dados disponíveis, não apenas relógio. Confira saída do extremo, zero versus indisponível e arredondamento dos lotes. Tamanho diagnóstico ou de política modificada não é volume negociado.
Baixar entradas M5 fictícias (CSV)
16. Testar uma pergunta declarada no calendário comum
Declare candidatos de preço sem depender de ATR. Compare contexto EMA sozinho e cada filtro de escala nos mesmos dados, calendário, custos e orçamento. Fixe suavização, inicializações, tempo da base, limiares e saídas antes de períodos cronológicos inéditos. Preserve rejeitados e vencidos sem reconstruir eventos convenientes após falha.
Meça momento, motivos de rejeição, qualidade de execução, resultados líquidos e desconhecidos com Bid/Ask confiáveis. Separe melhora visual de denominador ou alvo móvel de preço real melhor. Cinco históricos e seis planos mostram mecânica, não rentabilidade ou configuração ótima. Definições claras tornam a hipótese testável; concordância não demonstra vantagem.
Perguntas frequentes
ATR crescente significa BUY?
Não. ATR mede escala de amplitude sem direção. Históricos espelhados podem ter ATR idêntico; preço e contexto EMA precisam ser lidos separadamente.
Mercado calmo é mais barato para scalping?
Não necessariamente. Mesmo spread e tarifas podem consumir mais de uma escala pequena. ATR não mede liquidez nem garante execuções; confira cotações e espaço líquido.
Por que congelar ATR antes de comparar expansão?
Compara a amplitude nova com a escala anterior. ATR atual já inclui esse candle. As perguntas são válidas, mas o denominador deve corresponder ao teste declarado.
Distância menor da EMA cria nova entrada?
Não. EMA pode se aproximar com preço parado. Uma razão mais bonita não é evento novo, cotação executável ou permissão para reutilizar candidato vencido.
Alvo ATR mais distante salva a cotação tardia?
Não sob o plano fixo original. Muda política e hipótese de ganho. Um modelo adaptativo declarado separadamente exige teste próprio e não valida o anterior.
Os CSVs provam trading rentável?
Não. São observações inventadas e planos independentes com zero ordens, sem execuções reais ou P&L realizado. Não estabelecem taxa de acerto nem retorno esperado.
Fontes e notas de pesquisa
Fontes oficiais explicam médias, true range, suavização ATR e deslocamentos de buffer. Inicializações finitas, contextos, limites, janela fixa e custos são hipóteses didáticas, não recomendações do fornecedor ou configurações validadas para o real.
- MetaTrader 4: moving average definitions
- MetaTrader 4: true range and ATR
- MQL4: iATR and historical buffer shift
- TradingView: ATR smoothing choices
Guia educativo. Observações e planos inventados; zero ordens, sem execuções reais ou desempenho medido.