

Il contesto EMA può persistere mentre cambia la volatilità. ATR può salire dopo buona parte del movimento. Nessuno indica se la prossima quotazione lascia margine netto sufficiente. Storici M5 inventati e piani indipendenti rendono riproducibili i confronti, senza dimostrare prestazioni di trading.
1. Separare contesto, scala dei range e spazio eseguibile
EMA descrive la relazione tra medie scelte. ATR misura i true range recenti secondo una media dichiarata. Il margine netto dipende da un ingresso attuale sul lato corretto e da uscite già scelte, dopo costi. Nessuno sostituisce gli altri. Un grafico calmo può lasciare poco spazio rispetto allo spread; uno in espansione può già richiedere un ingresso molto peggiore.
La guida spiega osservazioni, senza definire un’altra strategia completa. Integra ATR, EMA/ADX/ATR, il confronto delle uscite e la strategia EMA/ATR di ripristino dopo calma. Quest’ultima conserva le proprie regole delle sei candele e del primo candidato. Tutti i dati e piani sono inventati, con zero ordini e nessun risultato realizzato.
2. Attribuire a EMA un contesto limitato
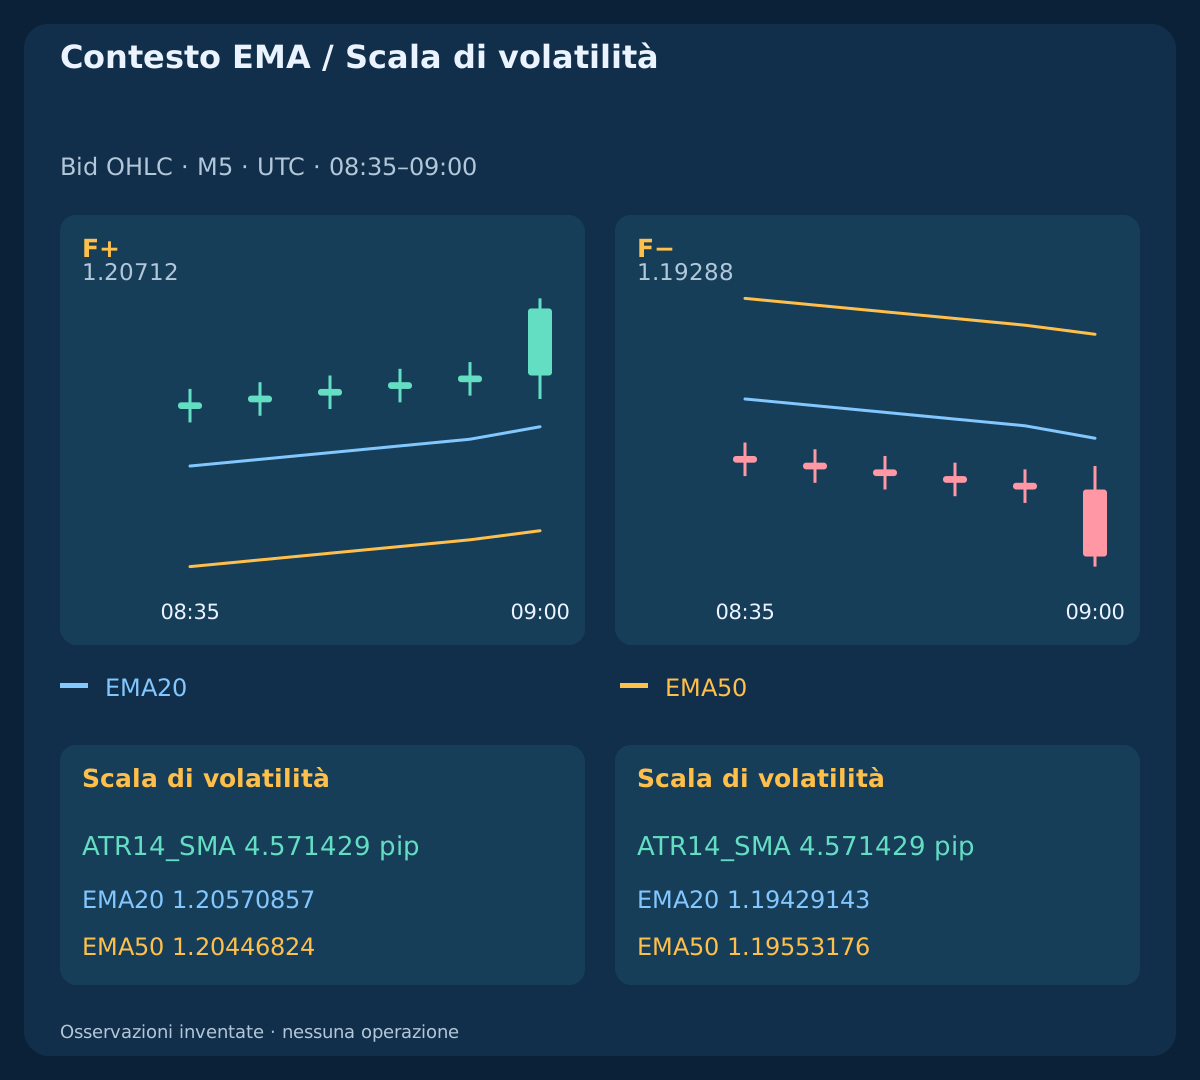
Usare EMA20/50 sui prezzi di chiusura Bid M5 programmati. Inizializzare ogni periodo n con le prime n chiusure, poi EMA_n(k)=[2×Close(k)+(n−1)×EMA_n(k−1)]/(n+1). I primi valori sono in k19 e k49. Definire F+=[EMA20>EMA50 AND EMA50(k)>EMA50(k−3)]; F−=[EMA20<EMA50 AND EMA50(k)<EMA50(k−3)]; la parità non appartiene ad alcun contesto.
Le etichette descrivono relazioni, non ordini. Alle 09:00 UTC storici ascendente e discendente speculare hanno contesti opposti ma lo stesso TR=12 pip; ATR14_SMA=4.571429 pip. ATR non dà direzione. Conservare insieme simbolo, fonte, lato, prezzo applicato, timeframe e inizializzazione. Non si presume identità con il terminale senza verificarne l’implementazione.
3. Leggere true range prima di ATR
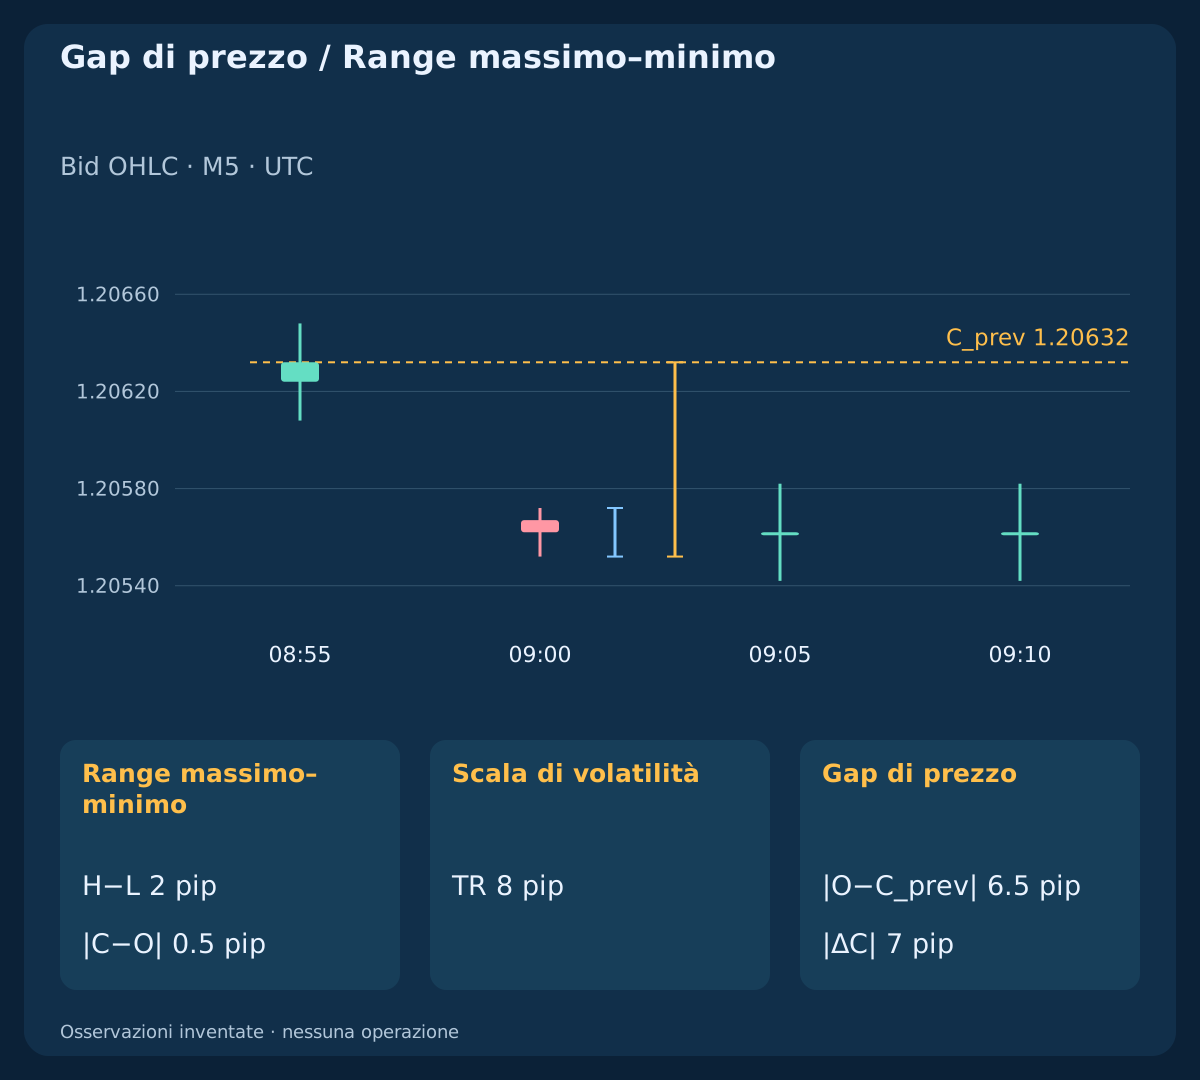
Per ogni candela con chiusura precedente usare TR=max(High−Low,abs(High−PreviousClose),abs(Low−PreviousClose)). Intervallo massimo-minimo, corpo e variazione fra chiusure sono misure diverse. Nell’esempio di gap ribassista vale PreviousClose=1.20632; Open=1.20567; High=1.20572; Low=1.20552; Close=1.20562.
La candela produce High−Low=2 pip; abs(Close−Open)=0.5 pip; abs(Close−PreviousClose)=7 pip; TR=8 pip. Il gap conta anche con una candela stretta. Né TR né ATR indicano da soli la probabilità di continuazione. Per l’EURUSD inventato pip=0.0001; point=tick=0.00001; tutti gli OHLC rispettano il tick.
4. Specificare media e valore iniziale
La guida usa ATR14_SMA(k)=mean(TR(k−13),…,TR(k)), disponibile da k14 su TR1–TR14. Alla prima candela manca la chiusura precedente, quindi TR non è disponibile. Si confronta anche una media Wilder distinta, con la stessa media iniziale di quattordici intervalli e poi ATR14_W(k)=[13×ATR14_W(k−1)+TR(k)]/14. Mantenere precisione completa prima di arrotondare.
Smussamenti o storici iniziali diversi cambiano i valori: dichiararli prima del confronto. Lo shift finale di iATR seleziona un valore storico del buffer; shift 0 è la candela in formazione. Non è ma_shift di una media. Leggere EMA e ATR sul medesimo intervallo chiuso con timestamp. ATR zero valido e inizializzazione mancante sono distinti, ma nessuno è un denominatore utilizzabile per questi rapporti.
5. Non chiamare economico un grafico calmo
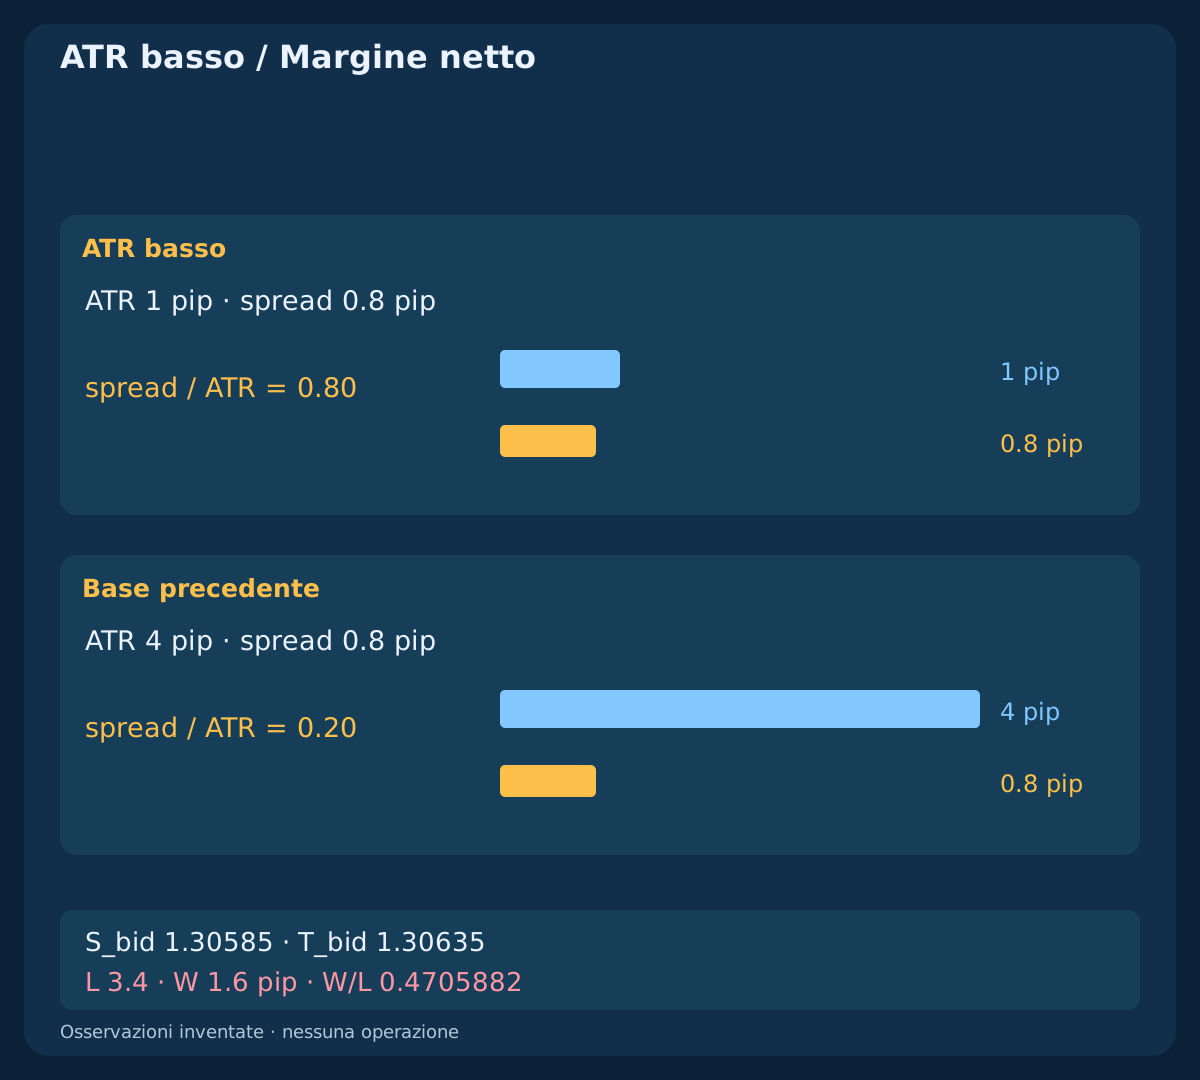
Lo storico calmo è un’alternativa ridotta a un quarto e allineata al tick, non un campione osservato. Prima dell’espansione ATR è 1 pip contro 4 pip della base. Uno spread illustrativo indipendente 0.8 pip dà spread/ATR=0.80 versus 0.20. La stessa frizione pesa di più su una scala ridotta.
Sono diagnostiche, non probabilità o modello completo dei costi. ATR non misura liquidità, qualità d’esecuzione, età della quotazione o slittamento futuro. Un piano calmo separato dà L=3.4 pip; W=1.6 pip; W/L=0.4705882 dopo costi. Ridurre le distanze di uscita non conserva un rapporto netto sostenibile; vincoli di distanza e volume del broker possono aggiungere limiti.
| Osservazione | Ora UTC | Contesto | ATR, pip | Spread, pip |
|---|---|---|---|---|
| Base precedente / F+ | 08:55 | F+ | 4.000000 | 0.8 |
| Base precedente / F− | 08:55 | F− | 4.000000 | 0.8 |
| ATR basso | 08:55 | F+ | 1.000000 | 0.8 |
| Massimi / minimi diversi | 08:55 | F+ | 10.800000 | 0.8 |
6. Separare candela espansiva e media
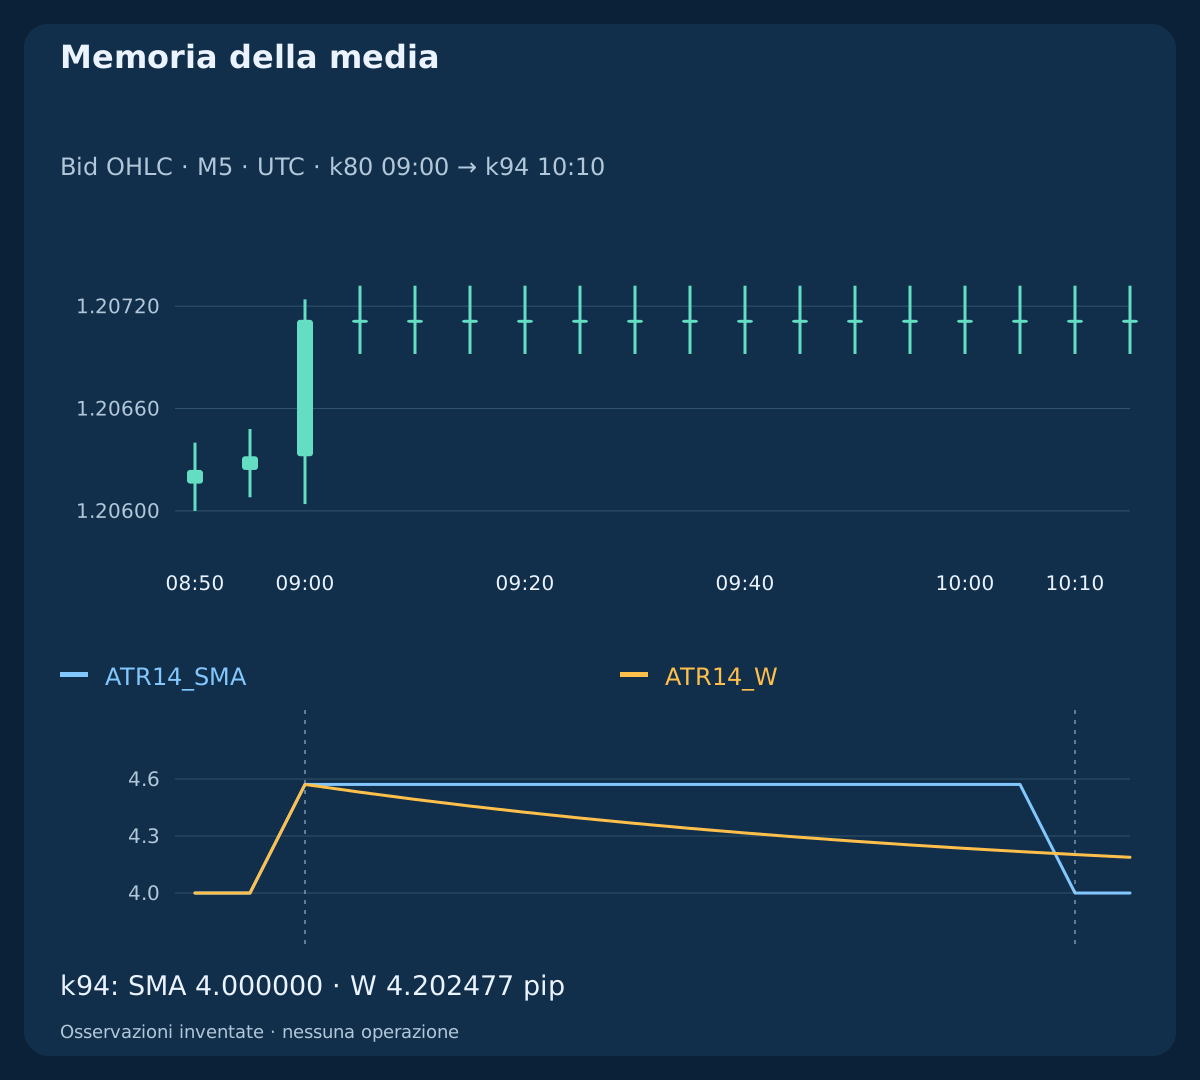
Nella base i quattordici true range precedenti valgono 4 pip. La candela chiusa a 09:00 UTC ha TR=12 pip, ma la nuova media è soltanto ATR14_SMA=ATR14_W=32/7=4.571429 pip. La media reagisce al dato; non è l’intervallo dell’ultima candela né una conferma indipendente.
I range successivi tornano a 4 pip. A 10:10 UTC / k94 k80 esce dalla finestra SMA: questa torna a 4.000000 pip, Wilder resta 4.202477 pip. La differenza nasce dalla memoria della media, non da prezzi attuali diversi. ATR può scendere perché esce un vecchio estremo, senza una nuova candela più calma.
7. Fissare il denominatore per misurare l’espansione
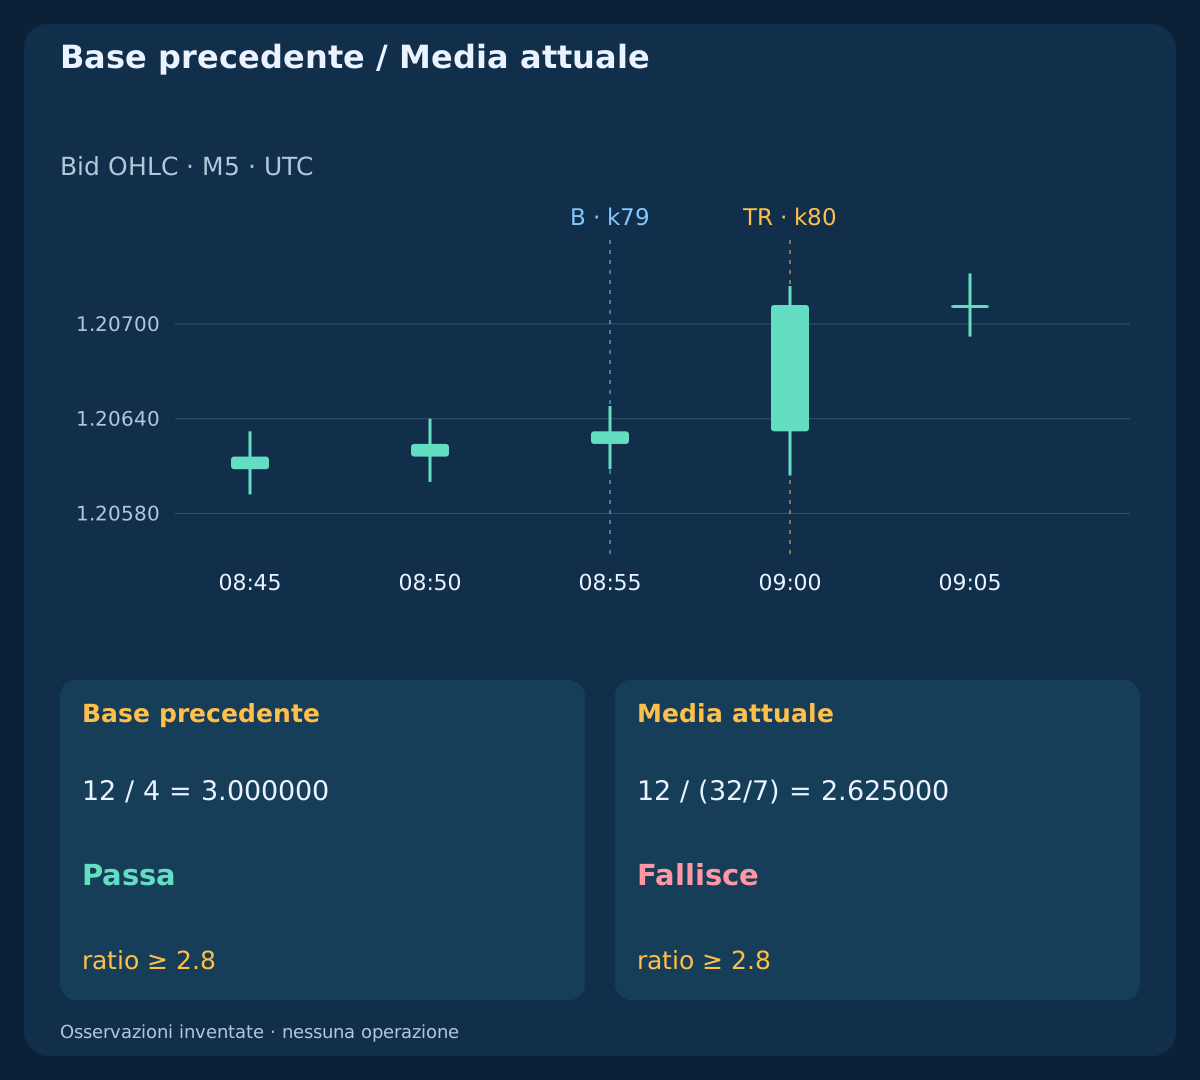
Per confrontare il nuovo intervallo con la scala precedente dichiarare B=ATR14_SMA(k79)=4 pip prima di k80. Quindi TR80/B=12/4=3.000000. Con la media che include già l’espansione si ottiene TR80/ATR14_SMA(k80)=12/(32/7)=2.625000. Entrambi i calcoli sono validi, ma rispondono a domande diverse.
Il minimo inclusivo illustrativo ratio>=2.8 accetta la base fissa e rifiuta il denominatore attuale. È diagnostica, non soglia raccomandata o ordine. Non cambiare denominatore senza dirlo nello stesso test. Un’altra strategia può usare ATR attuale se lo dichiara e prova coerentemente. Espansione successiva non riattiva candidati consumati.
| Osservazione | TR, pip | B, pip | TR / B | TR / ATR14_SMA |
|---|---|---|---|---|
| Espansione del range / F+ | 12.000000 | 4.000000 | 3.000000 | 2.625000 |
| Espansione del range / F− | 12.000000 | 4.000000 | 3.000000 | 2.625000 |
| Massimi / minimi diversi | 18.000000 | 10.800000 | 1.666667 | 1.590909 |
| Gap di prezzo | 8.000000 | 4.000000 | 2.000000 | 1.866667 |
8. Non considerare l’accordo una prova indipendente
Lo storico con ombre larghe mantiene chiusure e due EMA, cambiando massimi e minimi. Alla chiusura espansiva gli ATR sono 4.571429 versus 11.314286 pip con identico contesto EMA. Le basi precedenti sono 4.0 versus 10.8 pip. Un range assoluto maggiore non è automaticamente un’espansione relativa maggiore rispetto alla propria storia.
Cambiano gli input OHLC, non implementazioni corrette su dati identici. EMA e ATR trasformano informazione sovrapposta. Un altro indicatore non è un voto indipendente e non moltiplica probabilità di successo. Il suo contributo richiede test controllati del modello completo su dati non usati dopo costi realistici.
9. Riconoscere miglioramenti apparenti di riferimenti mobili
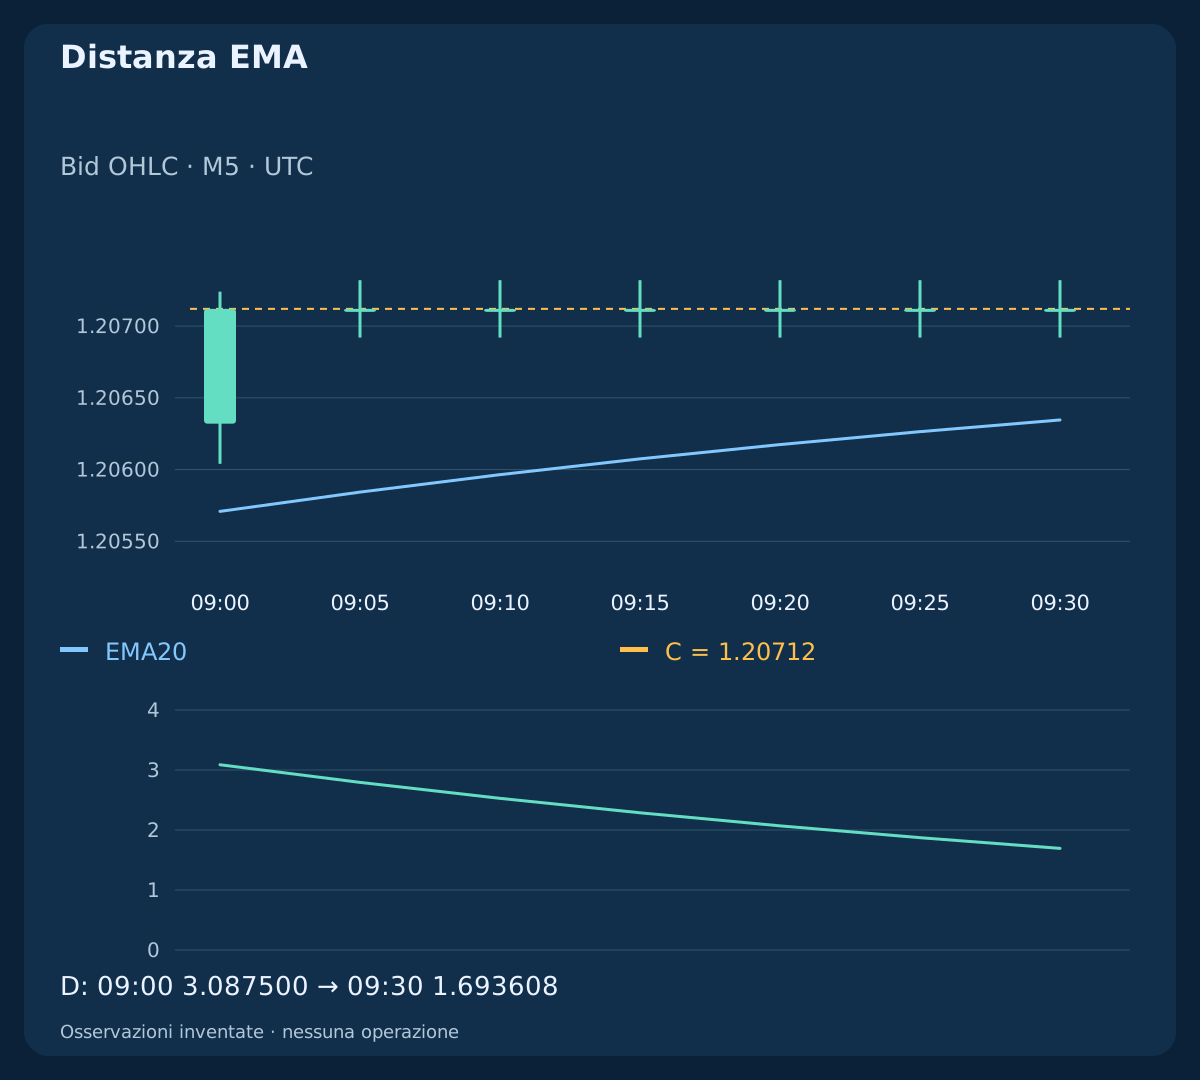
Definire la distanza diagnostica D(k)=abs(Close(k)−EMA20(k))/ATR14_SMA(k). Lo storico ascendente resta al prezzo di chiusura 1.20712 da 09:00 a 09:30 UTC. D scende 3.087500 → 1.693608 mentre EMA si avvicina. ATR contiene ancora l’espansione. Una distanza normalizzata minore non rende più conveniente la quotazione.
Il confronto usa chiusure complete, non prezzi eseguibili in sequenza. Esaminare numeratore e denominatore oltre al rapporto. Un nuovo valore non è automaticamente un evento nuovo; EMA vicina non ripristina un setup scaduto o fallito. La strategia deve definire durata e ripristino. Aspettare un rapporto visivamente migliore non dà qui il permesso d’ingresso.
| Ora UTC | Chiusura | EMA20 | ATR, pip | Distanza / ATR |
|---|---|---|---|---|
| 09:00 | 1.20712 | 1.20570857 | 4.571429 | 3.087500 |
| 09:05 | 1.20712 | 1.20584299 | 4.571429 | 2.793452 |
| 09:30 | 1.20712 | 1.20634578 | 4.571429 | 1.693608 |
| 10:10 | 1.20712 | 1.20677235 | 4.000000 | 0.869119 |
10. Valutare un piano indipendente prima del ritardo
L’esempio assume EURUSD, conto USD, EUR 100,000 per lotto e pip_value=$10/lot; equity=$12,500; plan_budget=$31.25; lot_min=lot_step=0.01. Prima di confrontare quotazioni scegliere B=4 pip; Bid_anchor=1.30600; S_bid=1.30540; T_bid=1.30740, cioè 1.5B stop distance; 3.5B target distance dall’ancora. Sono ipotesi di pianificazione, non impostazioni per il reale.
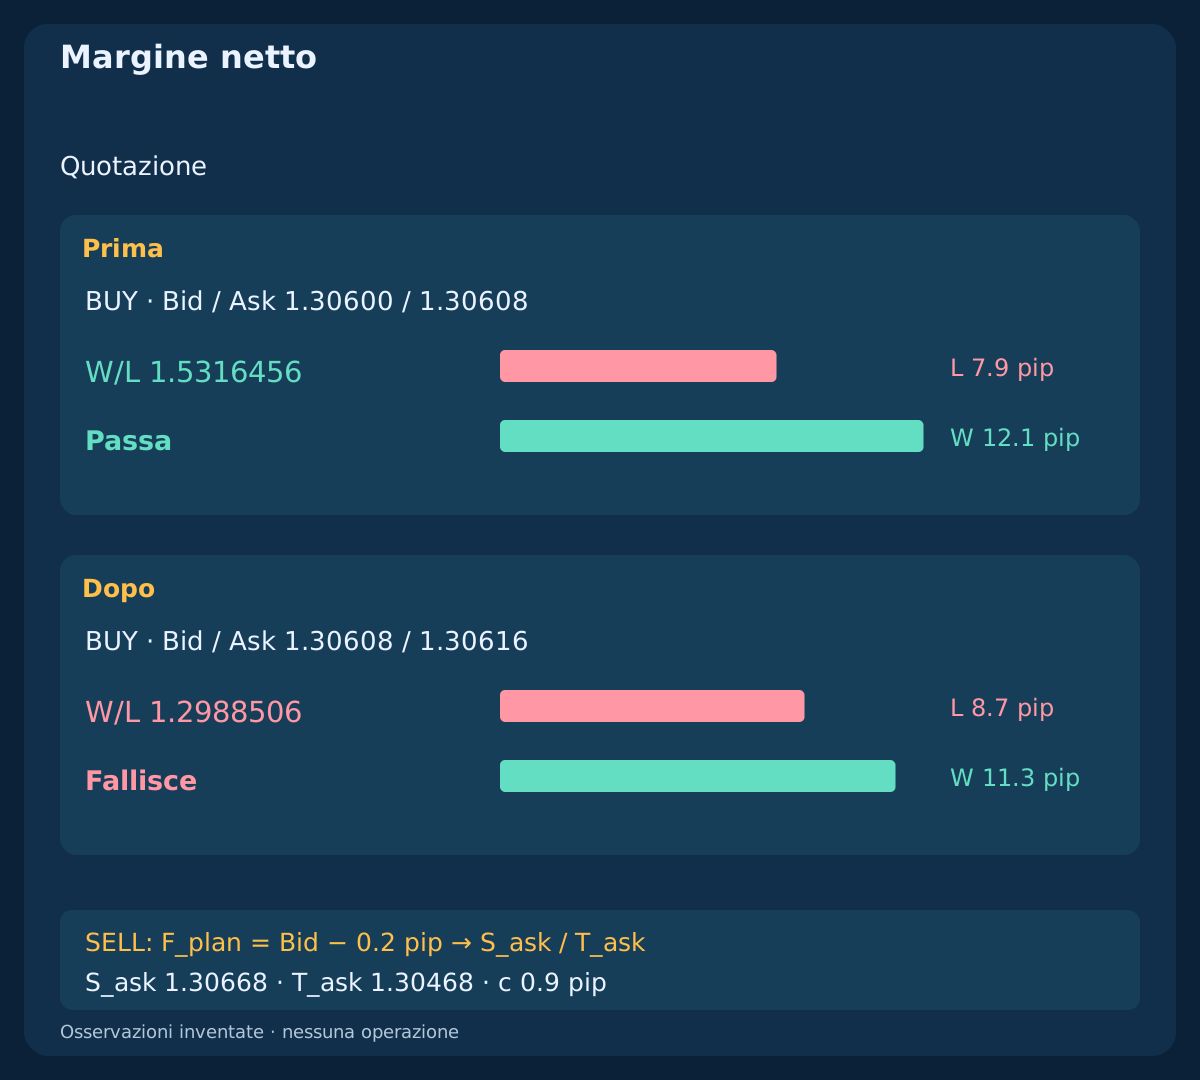
A 10:00:00.100 UTC BUY riceve Bid/Ask=1.30600/1.30608; tre secondi dopo 1.30608/1.30616. Entrambi gli spread sono 0.8 pip. Includere l’ingresso avverso in F_plan=Ask+0.2 pip, poi solo slittamento d’uscita residuo e commissione lineare completa: c=0.3+0.6=0.9 pip. Non ci sono minimi, extra o finanziamento. Le quotazioni sono indipendenti dagli indicatori e non consentono tre secondi d’attesa: il termine della strategia può già escludere la seconda.
11. Distinguere rapporto netto e denaro esposto
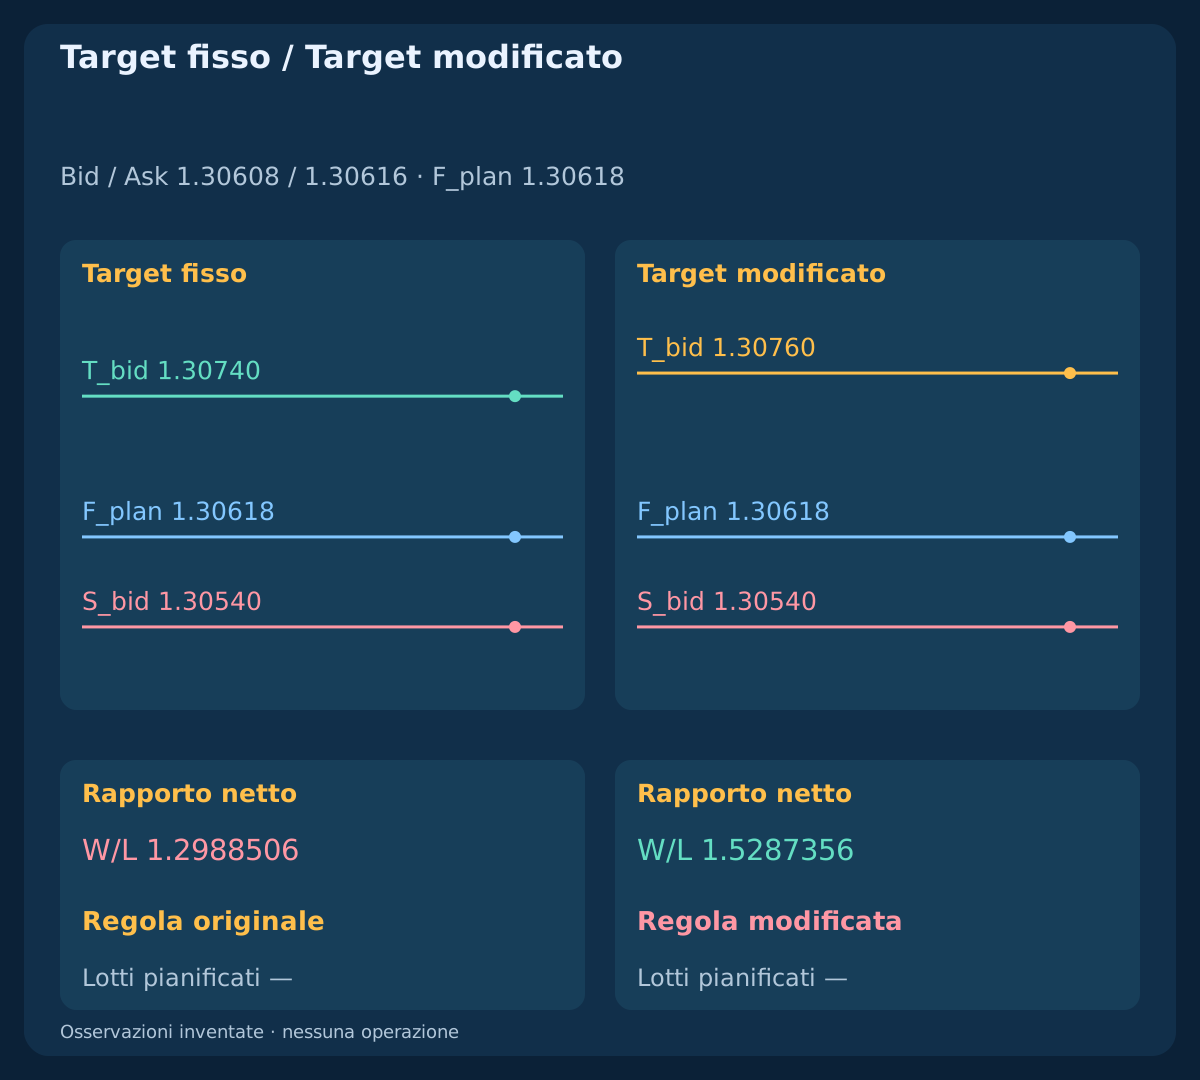
Per BUY usare L=(F_plan−S_bid)/pip+c; W=(T_bid−F_plan)/pip−c. Richiedere L e W positivi e minimo illustrativo W/L>=1.50. Il primo piano dà F_plan=1.30610; L=7.9; W=12.1; W/L=1.5316456, il successivo F_plan=1.30618; L=8.7; W=11.3; W/L=1.2988506. Spread uguale non conserva margine netto fino a uscite fisse.
Il budget è $12,500×0.25%=$31.25. Arrotondando in basso con lots=floor_step(31.25/(L×10),0.01) si ottiene prima 0.39 lot; planned_loss=$30.81; net_target=$47.19. Il successivo volume diagnostico 0.35 lot; planned_loss=$30.45 non è ammissibile per il rapporto. Con costi lineari meno volume cambia il denaro, non W/L. Sono importi previsti, non risultati realizzati o tetti garantiti. Vincoli del broker ed esposizione aggregata richiedono controlli aggiuntivi.
| Quotazione | Perdita, pip | Guadagno, pip | W/L netto | Lotti pianificati | Regola |
|---|---|---|---|---|---|
| BUY / Prima · 1.30600 / 1.30608 | 7.9 | 12.1 | 1.5316456 | 0.39 | Regola originale |
| BUY / Dopo · 1.30608 / 1.30616 | 8.7 | 11.3 | 1.2988506 | — | Regola originale |
| SELL / Prima · 1.30600 / 1.30608 | 7.9 | 12.1 | 1.5316456 | 0.39 | Regola originale |
| SELL / Dopo · 1.30592 / 1.30600 | 8.7 | 11.3 | 1.2988506 | — | Regola originale |
| BUY / ATR basso · 1.30600 / 1.30608 | 3.4 | 1.6 | 0.4705882 | — | Regola originale |
| BUY / Target modificato · 1.30608 / 1.30616 | 8.7 | 13.3 | 1.5287356 | — | Regola modificata |
12. Specchiare SELL sui lati corretti
SELL entra contro Bid ed esce contro Ask. Il piano speculare indipendente usa S_ask=1.30668; T_ask=1.30468; F_plan=Bid−0.2 pip. Alla prima quotazione Bid/Ask=1.30600/1.30608, il prezzo previsto è 1.30598. Calcolare L=(S_ask−F_plan)/pip+c; W=(F_plan−T_ask)/pip−c. Lo spread è già espresso dai lati d’ingresso e uscita, senza sommarlo di nuovo come costo separato.
La quotazione SELL successiva Bid/Ask=1.30592/1.30600; F_plan=1.30590 dà lo stesso peggioramento netto di BUY. La simmetria è costruita, non un risultato osservato. Candele Bid non dimostrano uscite Ask disponibili; non si mostra un percorso storico d’esecuzione Ask. Ricerca reale richiede prezzi osservati abbinati e contratto del broker. I prezzi restano ipotetici, senza esecuzioni effettive o P&L.
13. Non riparare il prezzo tardivo riscrivendo il target
Il BUY tardivo originale mantiene S_bid=1.30540; T_bid=1.30740. Un controfattuale prende 32/7 pip dalla lezione separata e sposta soltanto il target a T_new=1.30600+3.5×(32/7)×0.0001=1.30760. Alla stessa entrata tardiva ora riporta L=8.7; W=13.3; W/L=1.5287356. È una scala assunta per confrontare, non ATR osservato associato a quelle quotazioni.
L’aritmetica supera il minimo perché il guadagno ipotizzato è più lontano. Non ripara il piano fisso né dimostra che il target sia raggiungibile. La riga con regola cambiata non ha volume ammissibile anche se passa il filtro matematico. Un modello adattivo definito prima può essere testato separatamente, con uscite ed esiti propri sugli stessi candidati; non valida retroattivamente il piano originale.
14. Esplicitare regimi e limiti operativi
Calma, espansione e volatilità media elevata descrivono finestre scelte, non regimi universali o previsioni. ATR non prova liquidità, sicurezza durante notizie o massima escursione futura. Gap, inversioni, spread variabile e prezzi mancanti possono invalidare il grafico. Né riserva né stop scalato garantiscono esecuzione o limite alle perdite.
Dichiarare conversione degli orari e regole di blocco, recupero spread e segnali nuovi separatamente. Conservare i candidati consumati durante pause d’ingresso. Verificare tick, distanze stop, volumi, esposizione e prezzi disponibili. Non sostituire dati mancanti, inizializzazione insufficiente o denominatori non positivi con zeri convenienti. La guida non definisce un sistema completo.
15. Riprodurre i file prima di giudicare il filtro
I file contengono 510 closed bars; 9 diagnostic observations; 6 independent quote plans; 0 orders. I cinque storici Bid inventati hanno inizializzazione completa. Gap, specchio, scala a un quarto e ombre diverse sono storici distinti, non esecuzioni alternative dello stesso feed. I piani non includono esecuzioni effettive, P&L realizzato, finanziamento o altre spese.
Ricalcolare EMA, TR, entrambe le medie ATR, base fissa, distanza e costi sul lato corretto. A 09:02 UTC l’ultimo intervallo M5 previsto chiuso è 08:55–09:00; 09:00–09:05 è in formazione. Verificare tempi e disponibilità reali, non soltanto l’orologio. Controllare uscita dell’estremo, zero contro assenza e lotti arrotondati per difetto. Volumi diagnostici o di regole cambiate non sono volumi negoziati.
Scarica gli input M5 inventati (CSV)
16. Testare una domanda dichiarata sul calendario comune
Definire candidati di prezzo indipendenti da ATR. Confrontare EMA sola e filtri di scala con stessi dati, calendario, costi e budget. Fissare smussamento, inizializzazioni, tempi della base, soglie e uscite prima di periodi cronologici inediti. Conservare scarti e scadenze senza ricostruire eventi più comodi dopo un fallimento.
Misurare tempi, motivi di rifiuto, esecuzione, esiti netti e ignoti con Bid/Ask affidabili. Separare miglioramento apparente del denominatore o target da un ingresso reale migliore. Cinque storici e sei piani mostrano meccanica, non redditività o impostazioni ottimali. Definizioni chiare rendono verificabile l’ipotesi; accordo degli indicatori non dimostra vantaggio.
Domande frequenti
ATR crescente significa BUY?
No. ATR misura la scala dei true range senza direzione. Storici speculari possono avere ATR identico; prezzo o contesto EMA vanno letti separatamente.
Un mercato calmo costa meno per scalping?
Non necessariamente. Spread e spese uguali possono assorbire più spazio su una scala piccola. ATR non misura liquidità né garantisce esecuzioni: verificare quotazioni e margine netto.
Perché fissare ATR prima di confrontare un’espansione?
Confronta il nuovo range con la scala precedente. ATR attuale lo include già. Sono domande valide diverse; il denominatore deve corrispondere al test dichiarato.
Una distanza EMA minore crea un ingresso nuovo?
No. EMA può avvicinarsi a un prezzo fermo. Un rapporto più bello non è un evento nuovo, una quotazione eseguibile o permesso di riusare un candidato scaduto.
Un target ATR più lontano può salvare il prezzo tardivo?
Non nel piano fisso originale. Cambia regola e ipotesi di guadagno. Un modello adattivo dichiarato separatamente richiede il proprio test e non valida quello precedente.
Questi CSV provano trading redditizio?
No. Osservazioni e piani sono inventati, con zero ordini, senza esecuzioni effettive o P&L realizzato. Non stabiliscono tasso di successo o rendimento atteso.
Fonti e note di ricerca
Le fonti ufficiali spiegano medie, true range, smussamento ATR e spostamenti del buffer. Inizializzazioni finite, contesti, soglie, finestra fissa e costi sono ipotesi didattiche, non consigli del fornitore o impostazioni validate per il reale.
- MetaTrader 4: moving average definitions
- MetaTrader 4: true range and ATR
- MQL4: iATR and historical buffer shift
- TradingView: ATR smoothing choices
Guida didattica. Osservazioni e piani inventati; zero ordini, nessuna esecuzione effettiva o performance misurata.