

変動幅が変わってもEMA環境は続くことがあります。ATRが上がる頃には値動きの多くが終わっている場合もあります。どちらも次の価格に十分な純余地があるとは示しません。架空のM5履歴と独立した価格計画で仕組みを再現します。運用成績の実証ではありません。
1. 環境・値幅の尺度・執行時の余地を分ける
EMAは選んだ平均の関係を、ATRは定義した方式で過去の真の値幅を測ります。純余地は現在の正しい価格側のエントリー計画と、既に選んだ決済水準からコストを引いて決まります。相互の代わりにはなりません。静かなチャートはスプレッドに対する余地が小さく、拡大したチャートは既に不利な価格を要求する場合があります。
これは説明用ガイドで、新しい完全な戦略ではありません。ATR、EMA/ADX/ATR、決済比較、EMA/ATRの静穏リセット戦略を補足します。関連戦略の6本足による準備や最初の候補の規則は置き換えません。すべて架空の履歴と計画で注文はゼロ、実現結果はありません。
2. EMAの環境判定を限定する
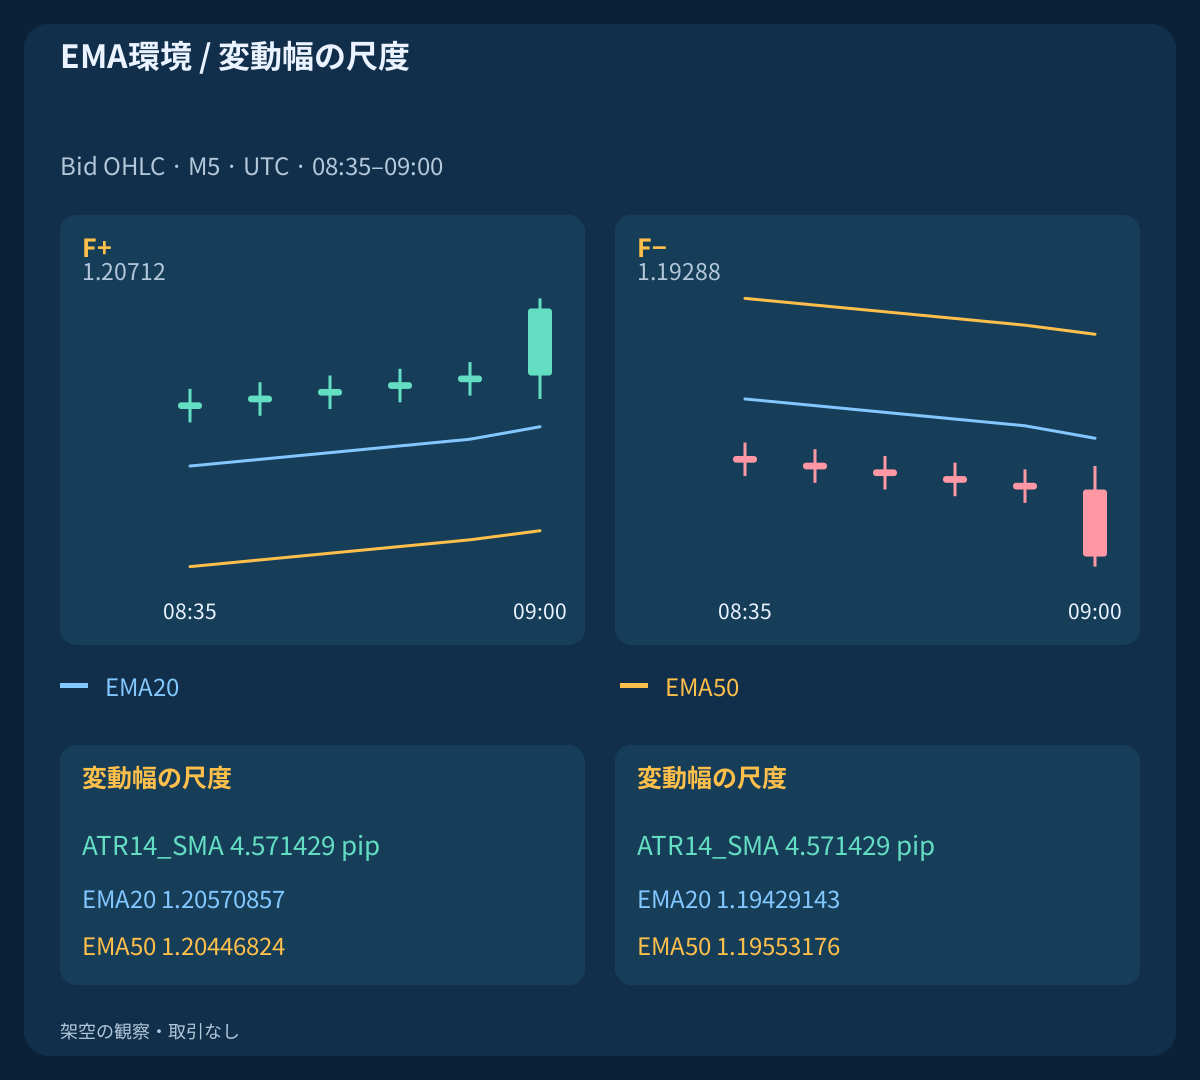
予定されたM5のBid足の終値でEMA20/50を計算します。各期間nを最初のn終値で初期化し、その後はEMA_n(k)=[2×Close(k)+(n−1)×EMA_n(k−1)]/(n+1)です。最初の値はk19とk49です。F+=[EMA20>EMA50 AND EMA50(k)>EMA50(k−3)]; F−=[EMA20<EMA50 AND EMA50(k)<EMA50(k−3)]と定義し、同値はどちらにも属しません。
ラベルは関係を示し、注文ではありません。09:00 UTCの上昇履歴と鏡像の下落履歴は環境が逆でもTR=12 pip; ATR14_SMA=4.571429 pipは同じです。ATRから方向は得られません。銘柄、価格源、価格側、適用価格、時間足、初期値を組で保存します。実装を照合せずに端末との一致は仮定しません。
3. ATRより先に真の値幅を読む
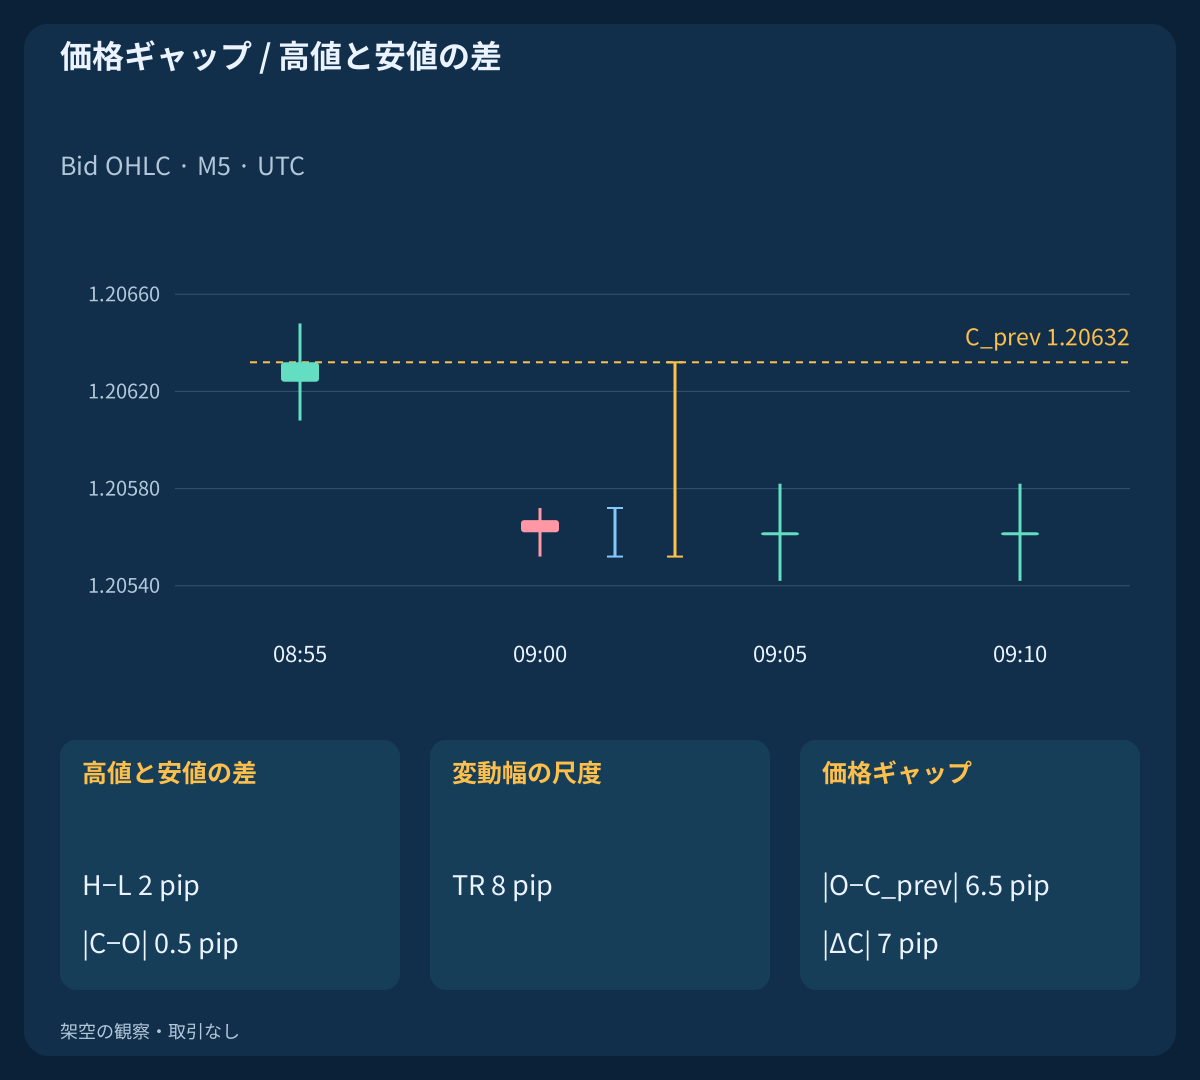
前の終値がある足ではTR=max(High−Low,abs(High−PreviousClose),abs(Low−PreviousClose))を使います。高安差、実体、終値間の変化は別の測定です。下方向ギャップの例ではPreviousClose=1.20632; Open=1.20567; High=1.20572; Low=1.20552; Close=1.20562となります。
この足はHigh−Low=2 pip; abs(Close−Open)=0.5 pip; abs(Close−PreviousClose)=7 pip; TR=8 pipです。現在の足が狭くてもギャップを含みます。TRやATRの大きさだけで継続確率は決まりません。架空EURUSDの単位はpip=0.0001; point=tick=0.00001で、すべてのOHLCはこのティックにそろっています。
4. 平均方式と初期値を明記する
本稿はATR14_SMA(k)=mean(TR(k−13),…,TR(k))を使い、TR1–TR14からk14で利用可能になります。最初の足は前の終値がなくTRは未定です。別表示のWilder平均も同じ14値の平均で初期化し、その後はATR14_W(k)=[13×ATR14_W(k−1)+TR(k)]/14です。表示丸め前の精度を保ちます。
平滑化や初期履歴が違えば値も変わるため、実装比較前に定義します。MT4 iATRの最後のshiftは履歴バッファ位置で、shift 0は形成中です。均線のma_shiftとは異なります。同じ確定区間のEMAとATRを時刻とともに読みます。有効なゼロATRと初期データ不足は別ですが、どちらも本稿の比率の分母には使えません。
5. 静かなチャートを低コストと呼ばない
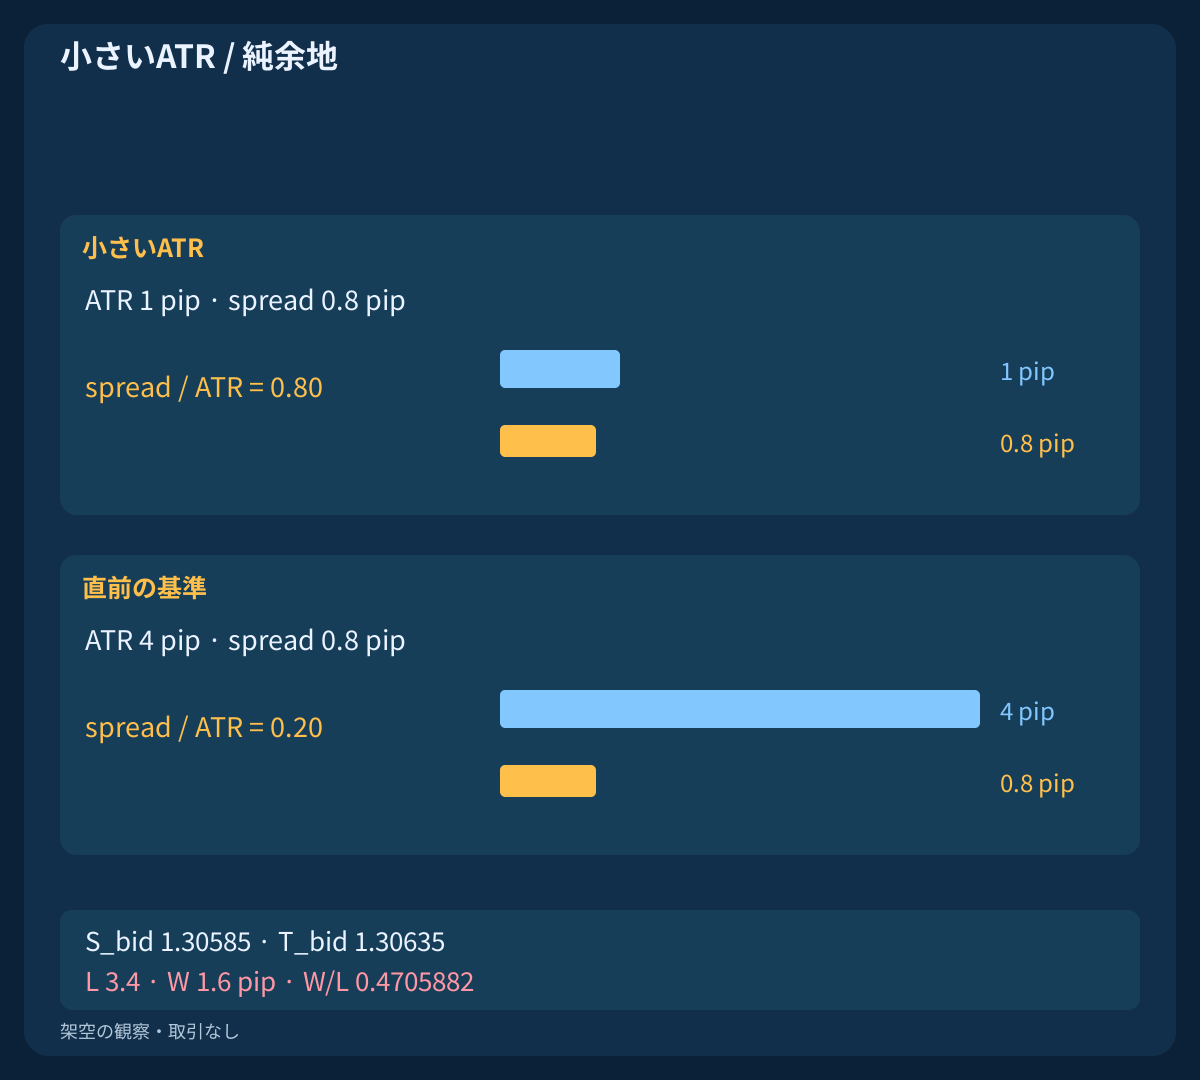
静かな履歴は上昇履歴を4分の1に縮めたティック整合の代替例で、市場標本ではありません。拡大前のATRは1 pip、参照履歴は4 pipです。独立した仮定スプレッド0.8 pipならspread/ATR=0.80 versus 0.20となります。小さな値幅ほど同じ摩擦の負担が大きくなります。
比率は診断で、確率や完全な取引コストモデルではありません。ATRは流動性、約定品質、価格の経過時間、将来のスリッページを測りません。独立した静穏計画は所定コスト後にL=3.4 pip; W=1.6 pip; W/L=0.4705882です。決済距離を縮めても純比率は保たれず、ブローカーの距離・数量制約もあります。
| 観察 | UTC時刻 | 環境 | ATR・pips | スプレッド・pips |
|---|---|---|---|---|
| 直前の基準 / F+ | 08:55 | F+ | 4.000000 | 0.8 |
| 直前の基準 / F− | 08:55 | F− | 4.000000 | 0.8 |
| 小さいATR | 08:55 | F+ | 1.000000 | 0.8 |
| 異なる高値・安値 | 08:55 | F+ | 10.800000 | 0.8 |
6. 拡大足と移動平均を区別する
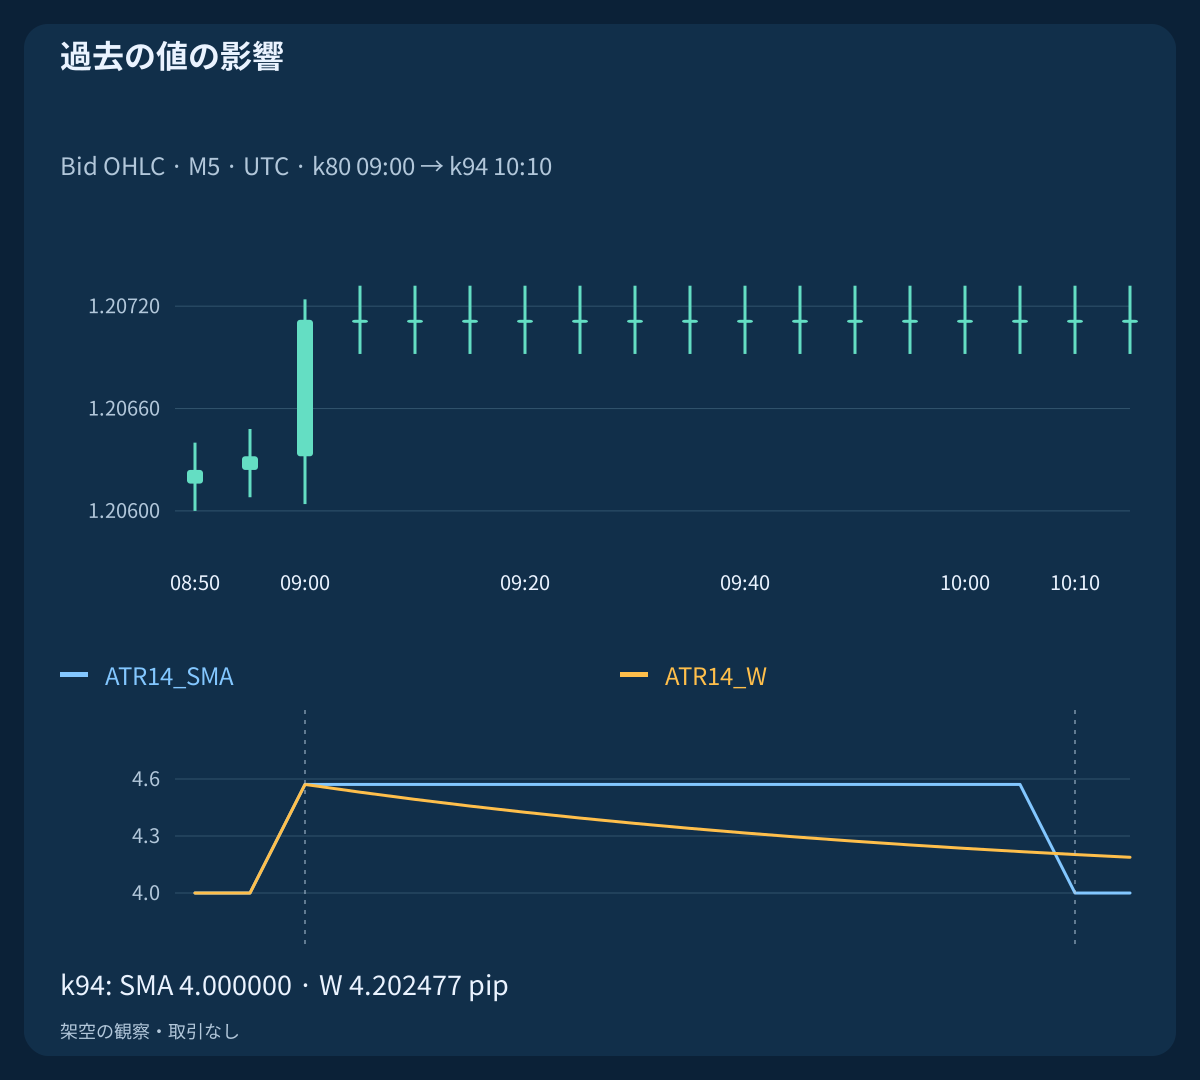
参照履歴の直前14個のTRは4 pipです。09:00 UTCに確定する足はTR=12 pipですが、新しい平均はATR14_SMA=ATR14_W=32/7=4.571429 pipにとどまります。平均はその観察に反応するもので、最新足の値幅や独立した確認ではありません。
その後のTRは4 pipへ戻ります。10:10 UTC / k94にk80が14本のSMA窓から外れるとSMAは4.000000 pipに戻り、Wilderは4.202477 pipを保ちます。最新価格の違いではなく平均の記憶の違いです。ATR低下は新しい足の静穏化ではなく、過去の外れ値が窓から消えたためにも起こります。
7. 拡大を問うなら分母を固定する
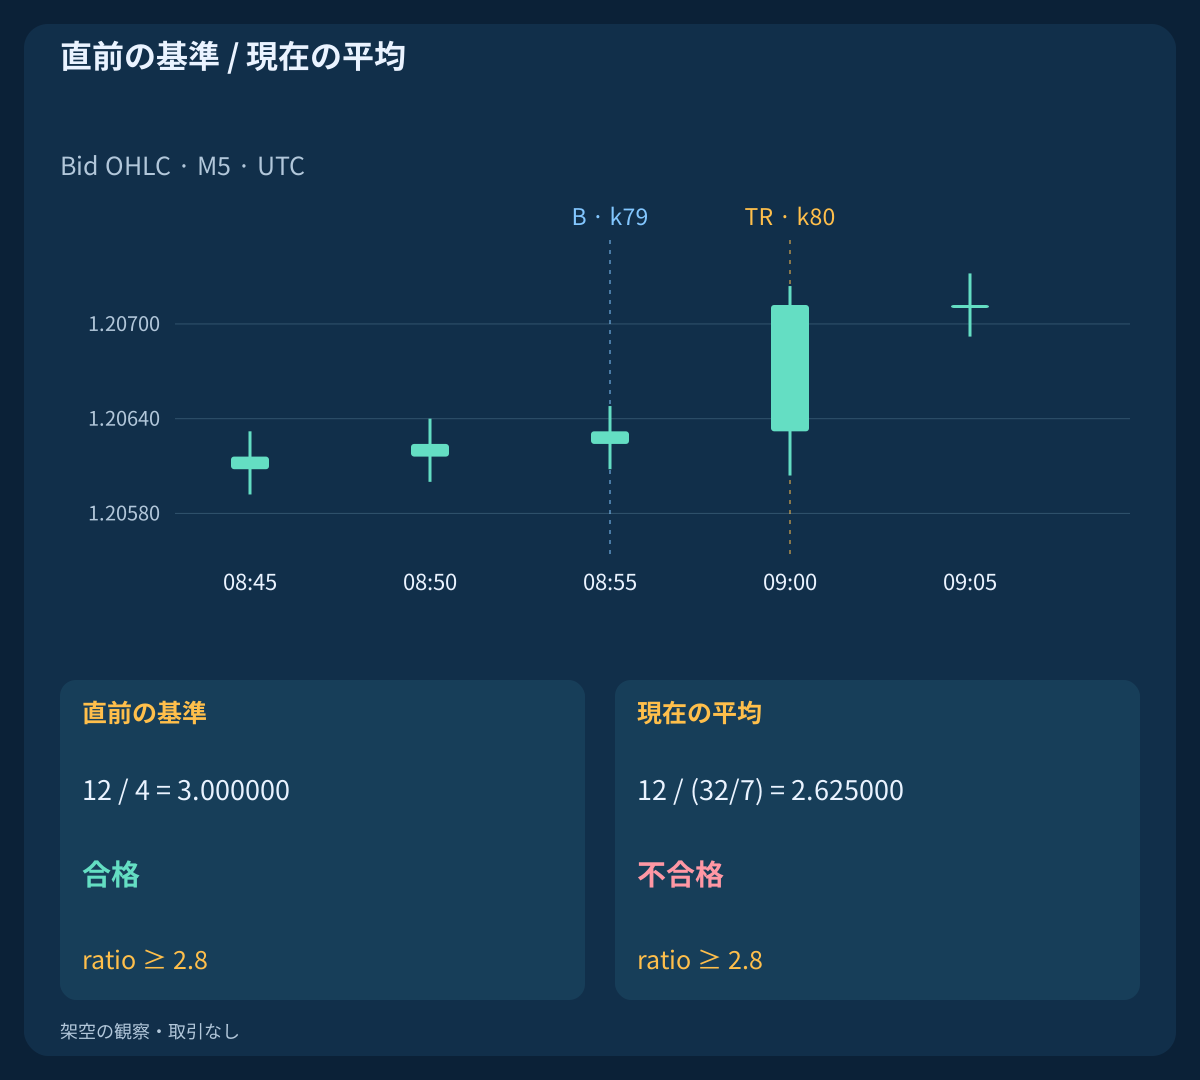
新しい値幅を以前の尺度と比べるため、k80より前にB=ATR14_SMA(k79)=4 pipを定義します。するとTR80/B=12/4=3.000000です。その足を既に含む平均で割るとTR80/ATR14_SMA(k80)=12/(32/7)=2.625000です。どちらも正しい計算ですが、問いが異なります。
同値を含む例示下限ratio>=2.8では固定基準が合格、現在の分母が不合格です。診断であり、推奨閾値や注文ではありません。同じ試験中に分母を黙って変えません。別戦略が現在ATRを使うなら、事前に宣言して一貫して検証します。後の拡大で消費済み候補は復活しません。
| 観察 | TR・pips | B・pips | TR / B | TR / ATR14_SMA |
|---|---|---|---|---|
| 値幅拡大 / F+ | 12.000000 | 4.000000 | 3.000000 | 2.625000 |
| 値幅拡大 / F− | 12.000000 | 4.000000 | 3.000000 | 2.625000 |
| 異なる高値・安値 | 18.000000 | 10.800000 | 1.666667 | 1.590909 |
| 価格ギャップ | 8.000000 | 4.000000 | 2.000000 | 1.866667 |
8. 一致を独立した証拠とみなさない
長いヒゲの履歴は全終値と両EMAを保ち、高値・安値だけを変えます。拡大終値のATRは4.571429 versus 11.314286 pipで、EMA環境は同じです。直前基準は4.0 versus 10.8 pipです。絶対値幅が大きくても、自分の履歴に対する拡大率が大きいとは限りません。
これはOHLC入力の変更で、同一データに対する正しい実装の不一致ではありません。EMAとATRは重なる情報を加工します。指標を増やしても独立した票や成功確率の掛け算にはなりません。追加価値は現実的なコスト後の完全モデルを未使用データで対照検証する必要があります。
9. 動く参照値による見かけの改善に気づく
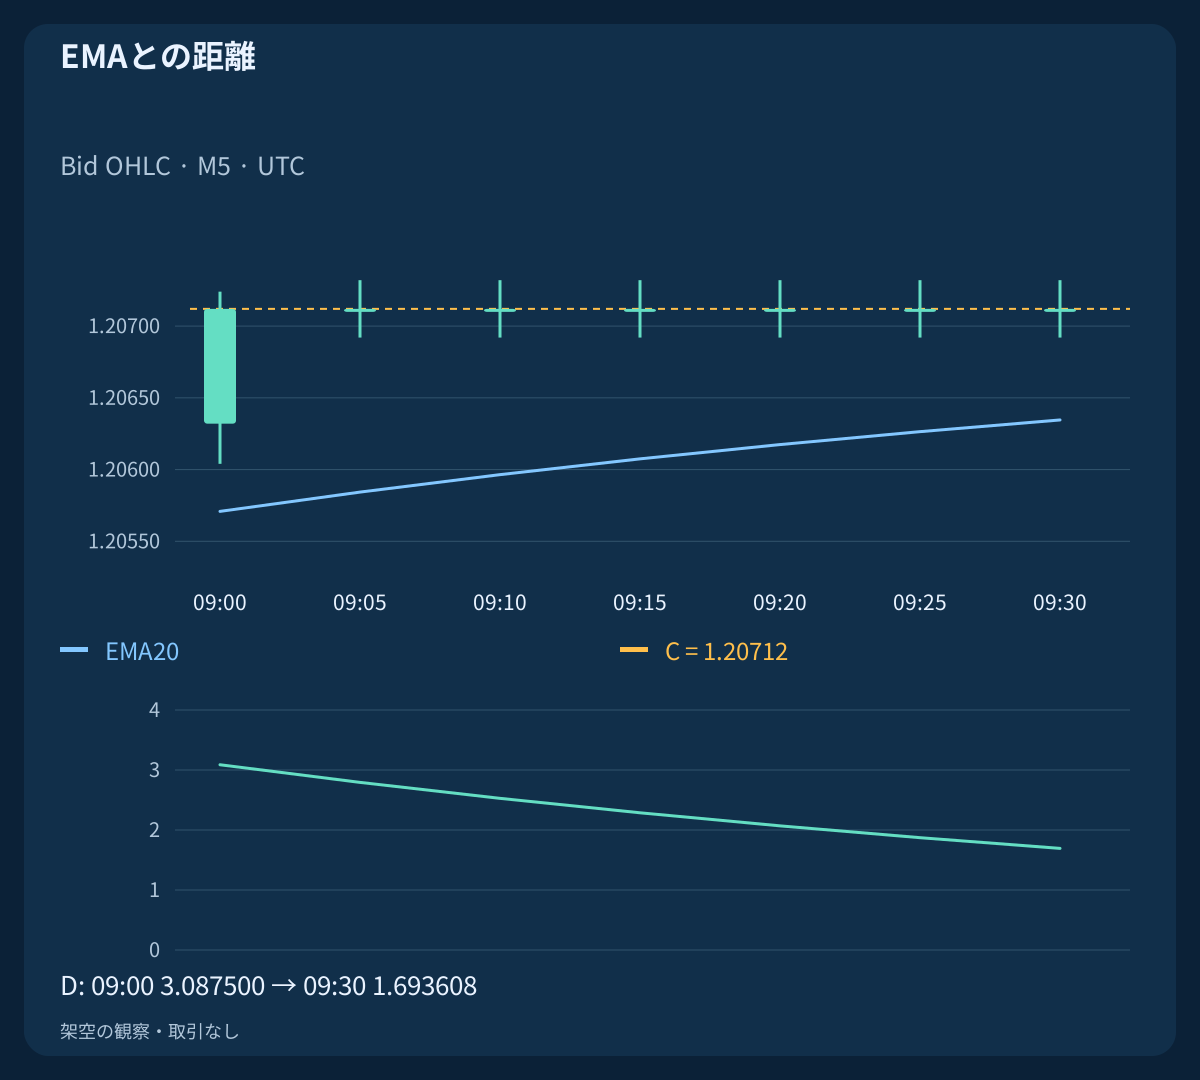
診断距離をD(k)=abs(Close(k)−EMA20(k))/ATR14_SMA(k)と定義します。上昇履歴の終値は1.20712のまま、09:00から09:30 UTCまで変わりません。EMAが追いつく間にDは3.087500 → 1.693608へ下がります。ATRはまだ拡大を含みます。正規化距離が小さくなっても価格が割安になったわけではありません。
これは確定終値の比較で、執行可能な価格系列ではありません。比率に加えて分子と分母も確認します。新しい読数は新規価格イベントとは限らず、近づいたEMAも期限切れや拒否済みの設定を復元しません。戦略は寿命とリセットを独立に定義します。良い見かけの比率を待つことを入場許可にしません。
| UTC時刻 | 終値 | EMA20 | ATR・pips | 距離 / ATR |
|---|---|---|---|---|
| 09:00 | 1.20712 | 1.20570857 | 4.571429 | 3.087500 |
| 09:05 | 1.20712 | 1.20584299 | 4.571429 | 2.793452 |
| 09:30 | 1.20712 | 1.20634578 | 4.571429 | 1.693608 |
| 10:10 | 1.20712 | 1.20677235 | 4.000000 | 0.869119 |
10. 遅さを判断する前に独立した計画を計算する
コスト例はEURUSD、USD口座、1ロットEUR 100,000、pip_value=$10/lot; equity=$12,500; plan_budget=$31.25; lot_min=lot_step=0.01を仮定します。価格比較前にB=4 pip; Bid_anchor=1.30600; S_bid=1.30540; T_bid=1.30740を選び、基準点から1.5B stop distance; 3.5B target distanceを設定します。実運用の設定ではなく計画上の仮定です。
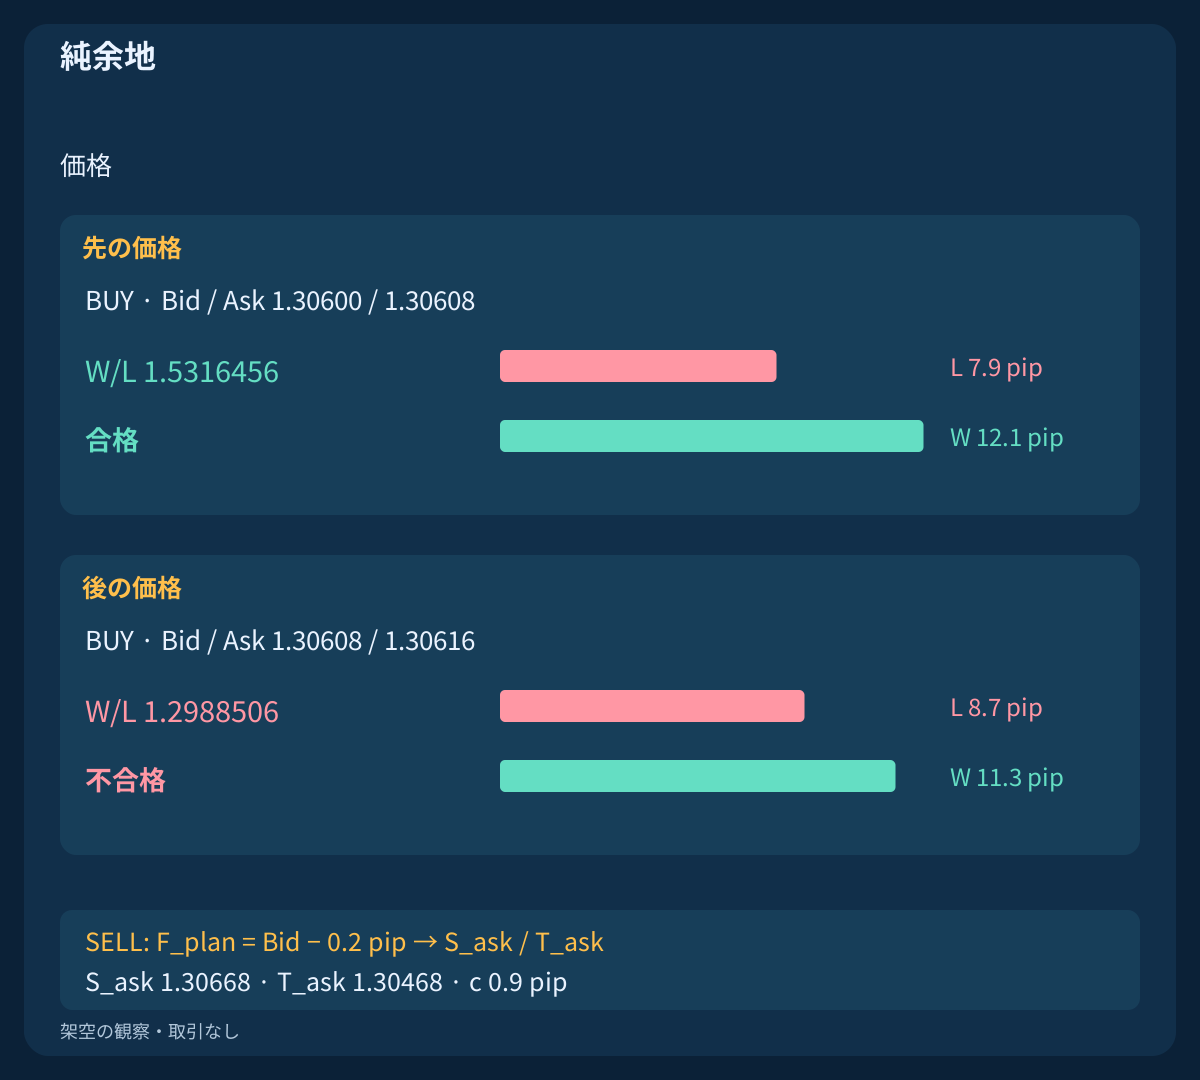
10:00:00.100 UTCのBUY価格はBid/Ask=1.30600/1.30608、3秒後は1.30608/1.30616です。両スプレッドは0.8 pipです。不利な入場をF_plan=Ask+0.2 pipに含め、残りの決済スリッページと往復線形手数料だけをc=0.3+0.6=0.9 pipとします。最低額、追加費用、金利は含みません。指標履歴とは独立で、3秒待つ許可ではありません。完全戦略の期限が後の価格を既に除外する場合もあります。
11. 純比率と資金額を分ける
BUYではL=(F_plan−S_bid)/pip+c; W=(T_bid−F_plan)/pip−cを使い、LとWが正で例示下限W/L>=1.50を満たす必要があります。先の計画はF_plan=1.30610; L=7.9; W=12.1; W/L=1.5316456、後はF_plan=1.30618; L=8.7; W=11.3; W/L=1.2988506です。同じスプレッドでも固定決済までの純余地は保たれません。
例示予算は$12,500×0.25%=$31.25です。lots=floor_step(31.25/(L×10),0.01)で切り捨てると先は0.39 lot; planned_loss=$30.81; net_target=$47.19です。後の診断数量0.35 lot; planned_loss=$30.45は比率のため不適格です。線形コストでは数量を減らしても変わるのは金額で、W/Lではありません。計画額は実現結果や保証上限ではなく、ブローカー制約と総エクスポージャーは別に確認します。
| 価格 | 損失・pips | 利益・pips | 純W/L | 計画ロット | 方針 |
|---|---|---|---|---|---|
| BUY / 先の価格 · 1.30600 / 1.30608 | 7.9 | 12.1 | 1.5316456 | 0.39 | 元の方針 |
| BUY / 後の価格 · 1.30608 / 1.30616 | 8.7 | 11.3 | 1.2988506 | — | 元の方針 |
| SELL / 先の価格 · 1.30600 / 1.30608 | 7.9 | 12.1 | 1.5316456 | 0.39 | 元の方針 |
| SELL / 後の価格 · 1.30592 / 1.30600 | 8.7 | 11.3 | 1.2988506 | — | 元の方針 |
| BUY / 小さいATR · 1.30600 / 1.30608 | 3.4 | 1.6 | 0.4705882 | — | 元の方針 |
| BUY / 変更目標 · 1.30608 / 1.30616 | 8.7 | 13.3 | 1.5287356 | — | 方針変更 |
12. SELLを正しい価格側で反映する
SELLはBidで入りAskで決済します。独立した鏡像計画はS_ask=1.30668; T_ask=1.30468; F_plan=Bid−0.2 pipです。先のBid/Ask=1.30600/1.30608では計画価格が1.30598となり、L=(S_ask−F_plan)/pip+c; W=(F_plan−T_ask)/pip−cで計算します。スプレッドは入出の価格側に含まれ、別費用として再加算しません。
後のSELL価格Bid/Ask=1.30592/1.30600; F_plan=1.30590はBUYと同じ純余地の悪化になります。対称性は設計したもので市場結果ではありません。Bid足はAsk決済可能性を証明せず、履歴Ask執行経路も示していません。実研究は観測した対応価格とブローカー契約が必要です。すべて仮の計画価格で、実約定やP&Lはありません。
13. 目標の書き換えで遅い価格を救済しない
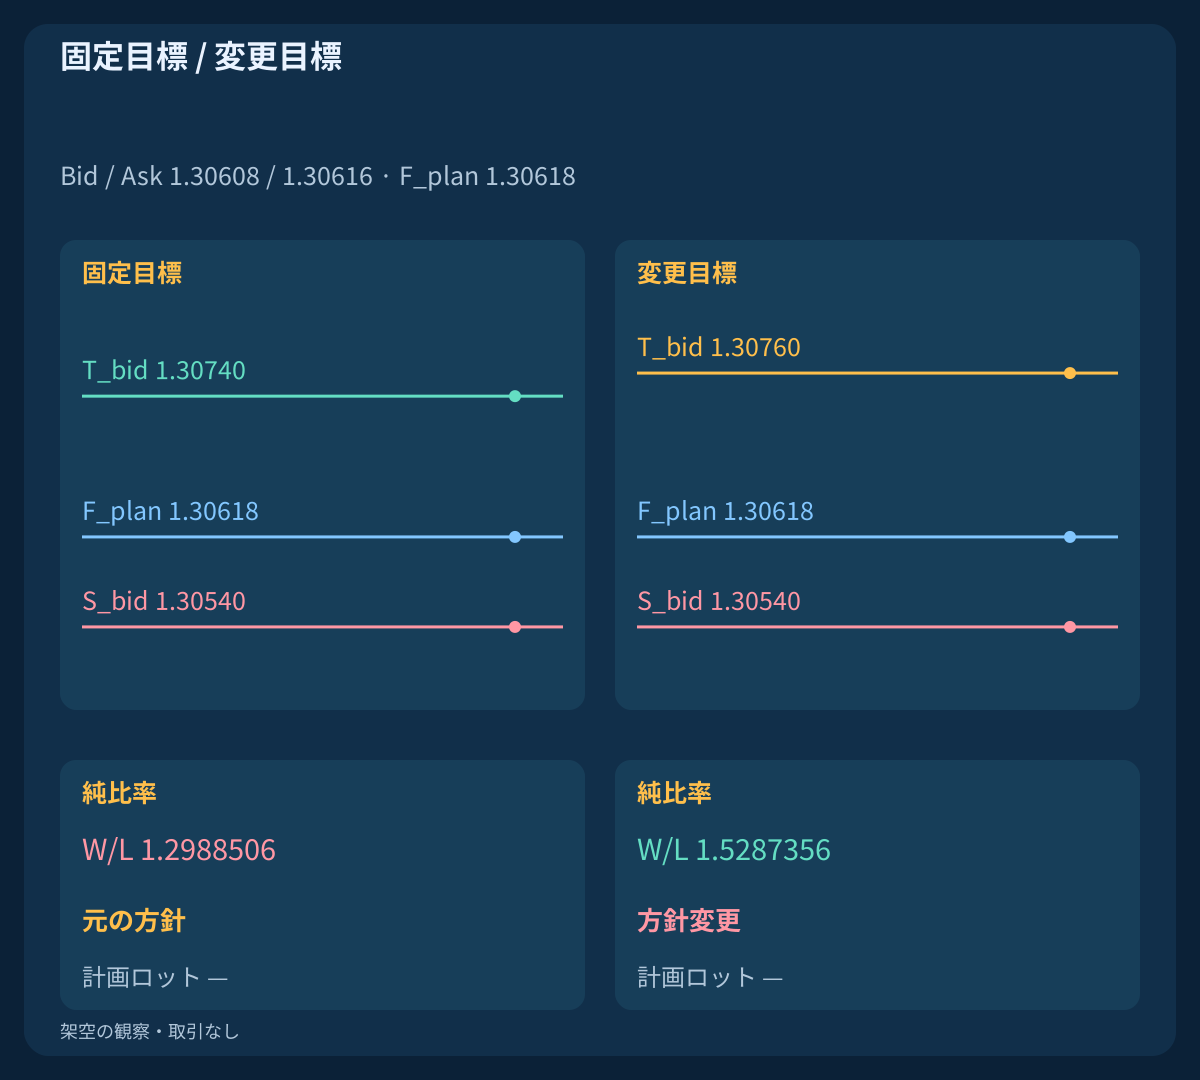
元の遅いBUY計画はS_bid=1.30540; T_bid=1.30740を保ちます。反実仮想では別例の32/7 pipを借り、目標だけT_new=1.30600+3.5×(32/7)×0.0001=1.30760へ動かします。同じ遅い入場でL=8.7; W=13.3; W/L=1.5287356となります。この尺度は比較用の仮定で、この価格と対応観測したATRではありません。
想定利益を遠ざけたため算術下限を満たしますが、元の固定目標計画を修復せず、新目標への到達も証明しません。変更方針のCSV行は数式に合格しても許容計画数量がありません。事前定義した適応型モデルなら同じ候補時系列で固有の決済と結果を別に試せます。旧計画が有効化された結果として扱いません。
14. 相場状態と運用限界を明記する
静穏、拡大、高い平均変動幅は選んだ窓での記述で、普遍的な状態や予測ではありません。ATRは流動性、ニュース時の安全、将来最大変動を示しません。ギャップ、反転、浮動スプレッド、価格欠損で指標像は崩れます。予備幅や変動幅連動ストップは執行・損失上限を保証しません。
時刻換算と停止・スプレッド回復・新規シグナル規則を別に定義します。入場停止中も消費済み候補はそのままです。ティック、保護距離、数量、総エクスポージャー、価格可用性を確認します。欠損、初期化不足、非正の分母を都合のよいゼロで置換しません。完全な運用動作は本稿では定めません。
15. 判断する前にファイルを再現する
ファイルには510 closed bars; 9 diagnostic observations; 6 independent quote plans; 0 ordersが含まれます。5つの架空Bid履歴は完全な初期化期間を持ちます。ギャップ、鏡像、4分の1尺度、異なるヒゲは別履歴で、同一源の代替約定ではありません。計画に実約定、実現P&L、金利、追加費用はありません。
EMA、TR、両ATR平均、固定基準、距離、正しい価格側コストを独立再計算します。09:02 UTC時点では最後の予定確定M5区間は08:55–09:00で、09:00–09:05は形成中です。時計だけでなく実時刻と利用可能性を確認します。外れ値の窓外移行、ゼロと未定、数量切り捨てを確認し、診断・変更方針数量を取引済み数量にしません。
16. 共通の時系列で一つの問いを試す
研究前に価格候補をATR方針とは独立して定義します。同じデータ、候補時系列、コスト、予算でEMA単独と尺度フィルターを比較します。未使用の時系列期間より前に平滑化、初期値、基準時点、閾値、決済を固定します。拒否・期限切れ候補を保存し、失敗後に都合の良いイベントを作り直しません。
信頼できるBid/Askで時点、拒否理由、執行品質、純結果、不明結果を測ります。分母や目標変更による見かけと、実価格の改善を分けます。5履歴と6計画は仕組みの例で、収益性や最適値の実証ではありません。定義を明確にすれば仮説を試せますが、指標の一致だけでは優位性を示しません。
よくある質問
ATR上昇はBUYを意味しますか?
いいえ。ATRは方向のない値幅の尺度です。鏡像の上昇・下落履歴は同じATRを持てるため、価格やEMA環境を別に読みます。
静かな相場は低コストで取引できますか?
必ずしもそうではありません。同じスプレッドや費用が小さな値幅の大部分を占めます。ATRは流動性や約定を保証せず、価格と純余地を確認します。
拡大比較の前にATRを固定する理由は?
新しい値幅を直前の尺度と比べるためです。現在ATRはその足を既に含みます。どちらも有効な問いですが、分母を宣言した試験に合わせます。
EMAとの距離が縮むと新しい入場ですか?
いいえ。価格が止まってもEMAが追いつきます。見かけのよい比率は新イベント、執行可能価格、期限切れ候補の再利用許可ではありません。
ATR目標を遠くすれば遅い価格を救えますか?
元の固定目標計画ではできません。方針と利益仮定が変わります。事前定義した別の適応型モデルに独自の検証が必要で、旧計画を検証したことにはなりません。
CSVは収益性の証拠になりますか?
いいえ。架空の観察と独立計画で注文ゼロ、実約定も実現P&Lもありません。勝率や期待収益を示す資料ではありません。
出典と研究上の注記
公式資料は移動平均、真の値幅、ATRの平滑化、バッファ位置を説明します。有限履歴の初期値、環境、閾値、固定した比較窓、コストは教材の仮定で、提供元の推奨や実運用で検証済みの設定ではありません。
- MetaTrader 4: moving average definitions
- MetaTrader 4: true range and ATR
- MQL4: iATR and historical buffer shift
- TradingView: ATR smoothing choices
学習用ガイド。架空の観察と計画で注文はゼロ、実約定や測定した運用成績はありません。