

El contexto EMA puede persistir mientras cambia la volatilidad, y ATR puede subir cuando buena parte del movimiento ya pasó. Ninguno indica si la siguiente cotización deja margen neto suficiente. Esta guía separa contexto, escala de rangos recientes y coste de actuar después. Historias M5 ficticias y planes independientes permiten reproducir las comparaciones, sin demostrar rendimiento.
1. Separar contexto, escala del rango y margen ejecutable
EMA describe la relación entre medias elegidas. ATR describe el tamaño de los rangos verdaderos recientes con un promedio declarado. El margen neto depende de la entrada actual por el lado correcto y de salidas ya elegidas, después de costes. Ninguno sustituye a los demás. Un gráfico tranquilo puede dejar poco espacio frente al spread; uno expansivo puede exigir una entrada mucho peor.
Es una guía explicativa, no otra estrategia completa. Complementa ATR, EMA/ADX/ATR, la comparación de salidas y la estrategia EMA/ATR de reinicio tranquilo. Esta última tiene reglas propias de preparación de seis velas y primer candidato; estas comparaciones no las reemplazan. Todas las historias y planes son inventados, con cero órdenes y sin resultados realizados.
2. Dar a EMA un contexto explícito y limitado
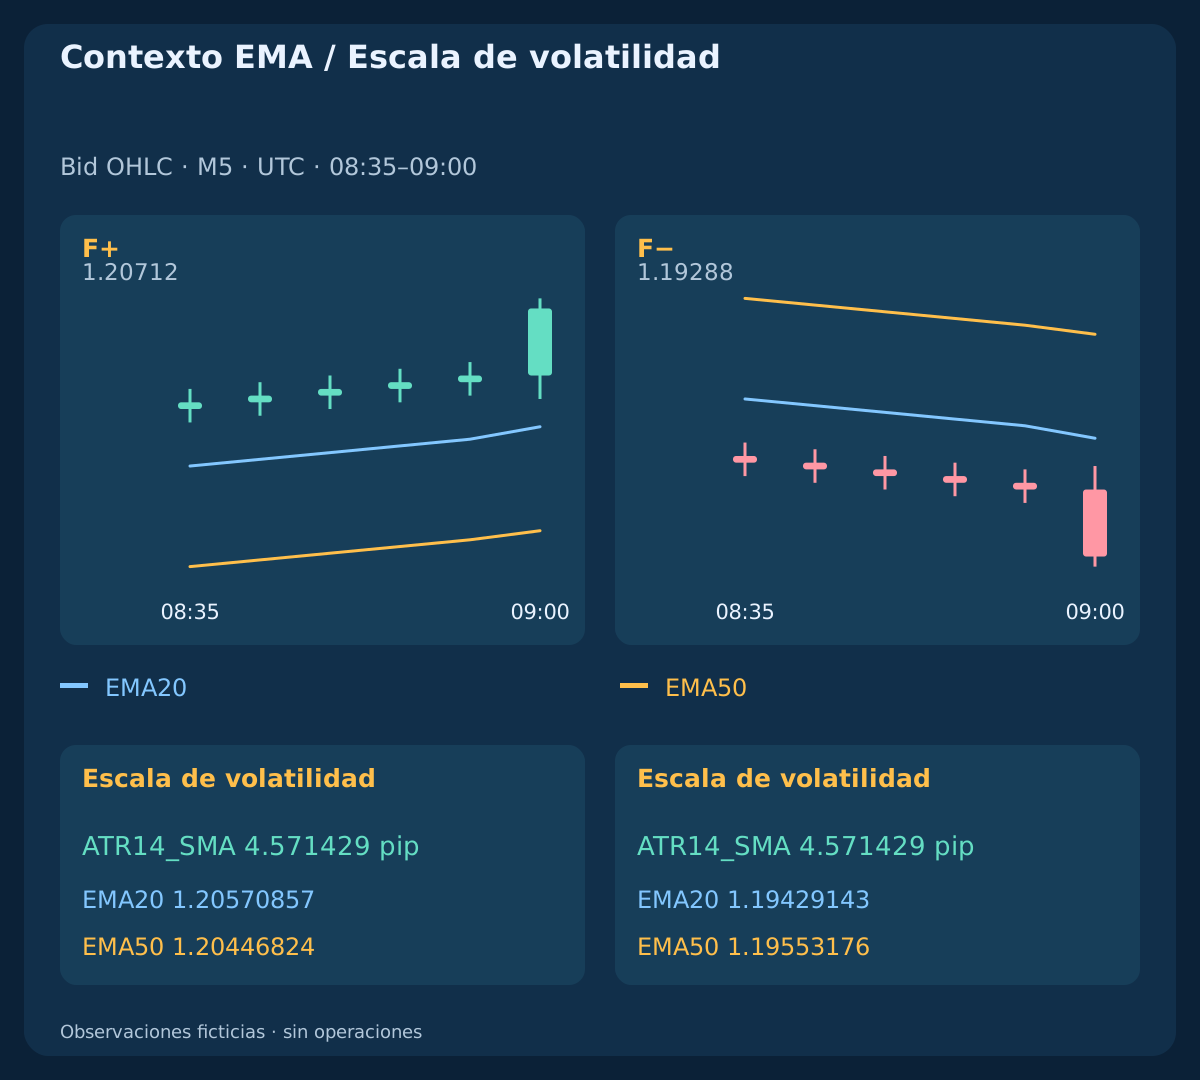
Use EMA20/50 sobre cierres Bid M5 programados. Inicialice cada periodo n con sus primeros n cierres y aplique EMA_n(k)=[2×Close(k)+(n−1)×EMA_n(k−1)]/(n+1). Los primeros valores aparecen en k19 y k49. Defina F+=[EMA20>EMA50 AND EMA50(k)>EMA50(k−3)]; F−=[EMA20<EMA50 AND EMA50(k)<EMA50(k−3)]. La igualdad no pertenece a ningún contexto.
Las etiquetas describen relaciones, no órdenes. A las 09:00 UTC las historias ascendente y descendente reflejada tienen contextos opuestos pero el mismo TR=12 pip; ATR14_SMA=4.571429 pip. ATR no aporta dirección. Conserve símbolo, fuente, lado, precio, marco e inicialización juntos. No se presupone que estos valores finitos coincidan con el terminal sin comprobar su implementación.
3. Leer el rango verdadero antes de interpretar ATR
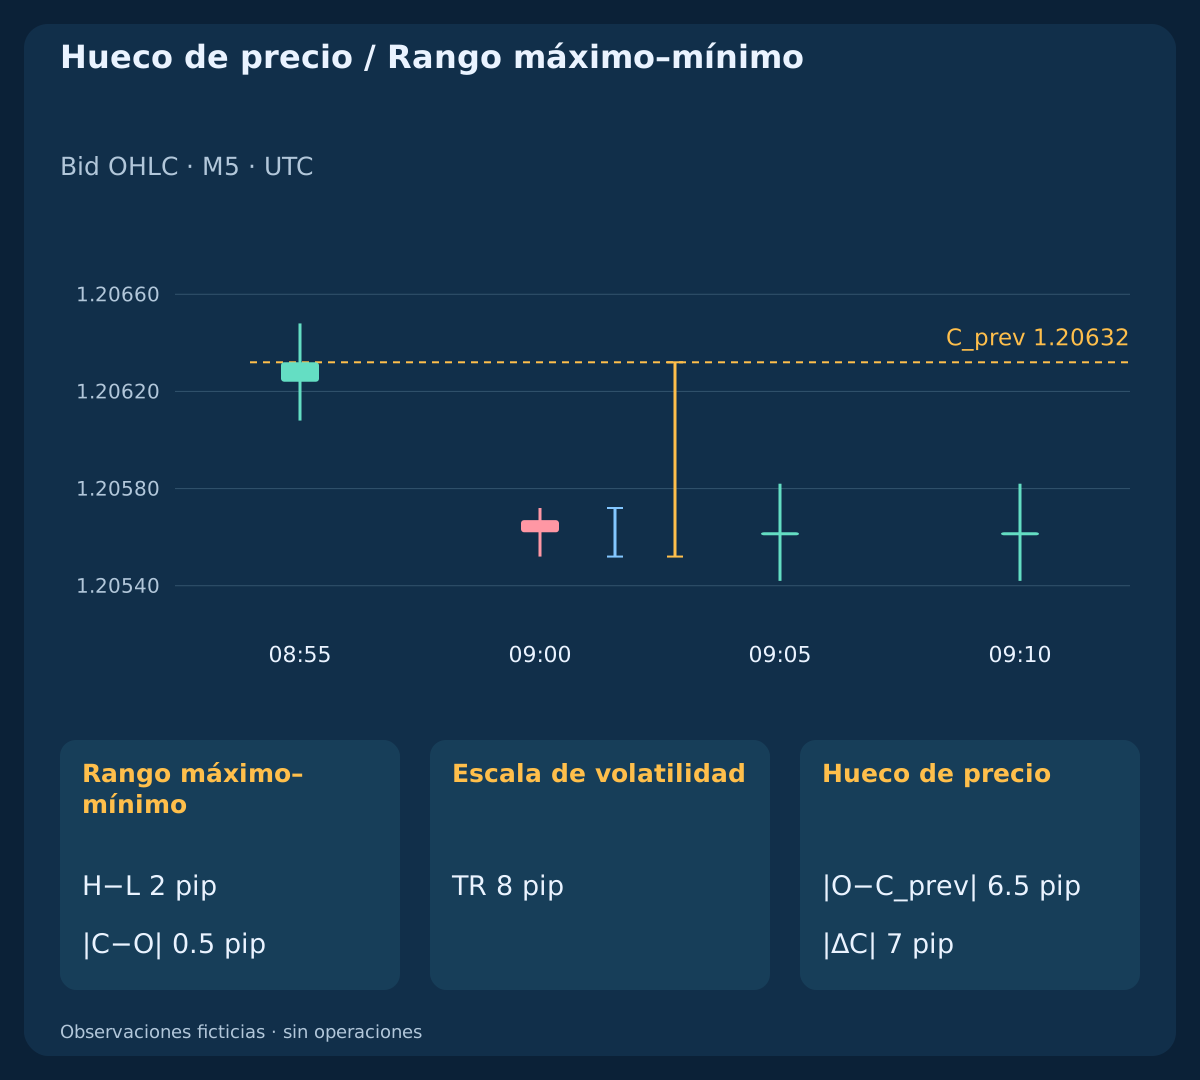
Para cada vela con cierre anterior use TR=max(High−Low,abs(High−PreviousClose),abs(Low−PreviousClose)). Rango máximo-mínimo, cuerpo y variación entre cierres son medidas distintas. En el ejemplo de hueco bajista se tiene PreviousClose=1.20632; Open=1.20567; High=1.20572; Low=1.20552; Close=1.20562.
La vela da High−Low=2 pip; abs(Close−Open)=0.5 pip; abs(Close−PreviousClose)=7 pip; TR=8 pip. El hueco cuenta aunque la vela actual sea estrecha. Ni TR ni ATR indican por sí solos si continuará el movimiento. La convención EURUSD ficticia es pip=0.0001; point=tick=0.00001; todas las entradas OHLC respetan ese tick.
4. Declarar el promedio y su inicio
Se usa ATR14_SMA(k)=mean(TR(k−13),…,TR(k)), disponible desde k14 con TR1–TR14. La primera vela no tiene cierre previo, así que su TR no está disponible. También se compara una media Wilder etiquetada aparte, con la misma media inicial de catorce rangos y luego ATR14_W(k)=[13×ATR14_W(k−1)+TR(k)]/14. Conserve precisión completa antes de redondear.
Suavizados e historias iniciales distintos producen lecturas distintas. Defínalos antes de comparar implementaciones. El shift final de iATR selecciona el valor histórico del búfer; shift 0 corresponde a la vela en formación. No es ma_shift de una media. Lea ambos indicadores del mismo intervalo cerrado y guarde tiempos. ATR cero válido difiere de datos iniciales ausentes, pero ninguno sirve de denominador para estas razones.
5. No llamar barato a un gráfico tranquilo
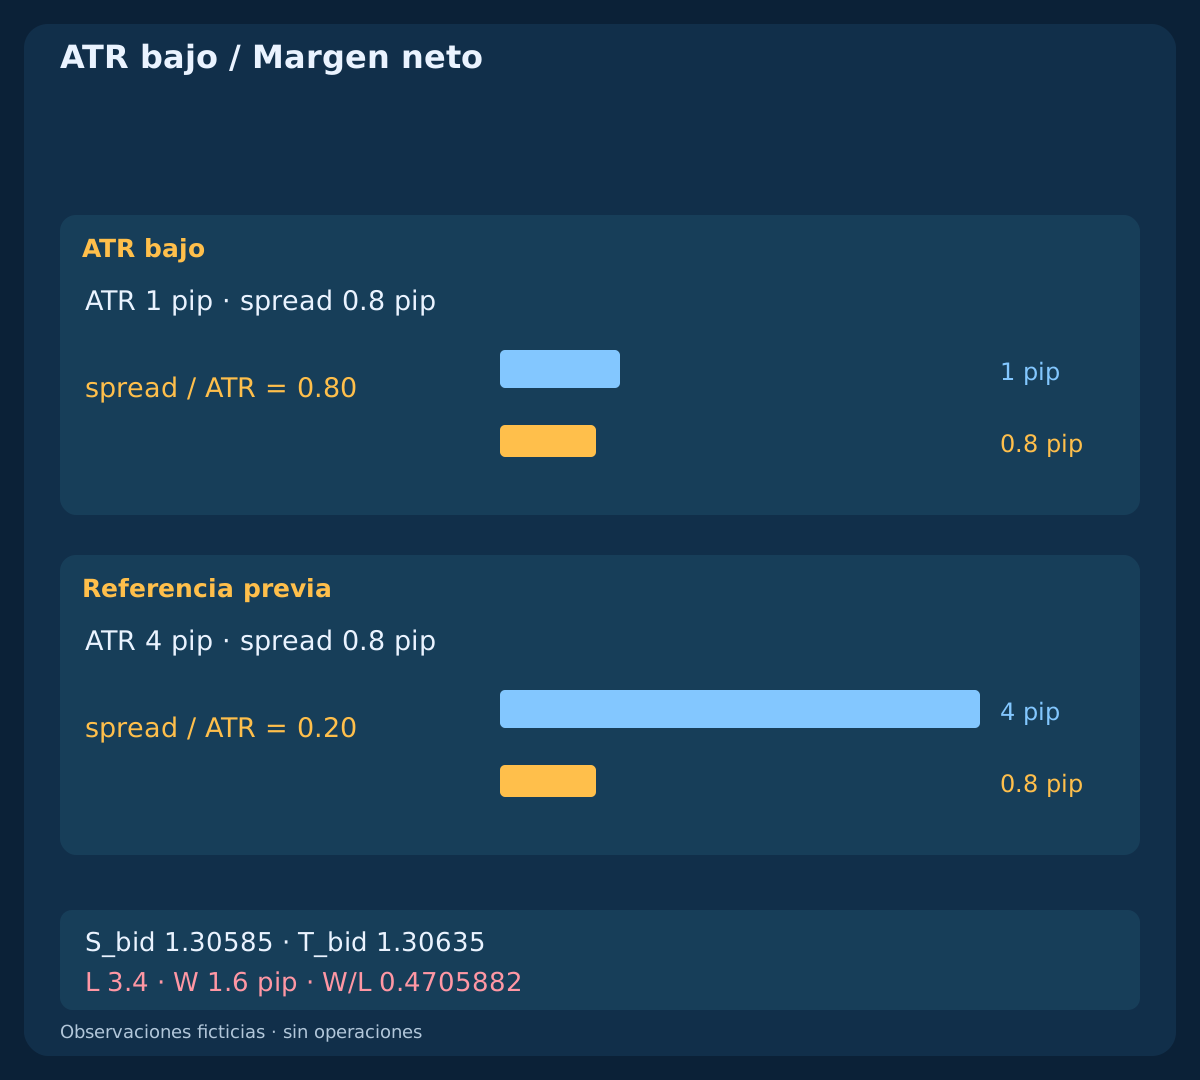
La historia tranquila es una alternativa escalada a un cuarto y alineada al tick, no una muestra observada. Antes de expandirse tiene ATR 1 pip frente a 4 pip en la referencia. Un spread ilustrativo independiente de 0.8 pip da spread/ATR=0.80 versus 0.20. Una escala menor aumenta el peso relativo del mismo spread.
Son diagnósticos, no probabilidades ni un modelo completo de costes. ATR no mide liquidez, calidad de ejecución, antigüedad de cotización ni deslizamiento futuro. Un plan tranquilo separado da L=3.4 pip; W=1.6 pip; W/L=0.4705882 tras los costes declarados. Reducir salidas no garantiza una relación neta viable; distancias y volúmenes del bróker pueden imponer otras restricciones.
| Observación | Hora UTC | Contexto | ATR, pips | Spread, pips |
|---|---|---|---|---|
| Referencia previa / F+ | 08:55 | F+ | 4.000000 | 0.8 |
| Referencia previa / F− | 08:55 | F− | 4.000000 | 0.8 |
| ATR bajo | 08:55 | F+ | 1.000000 | 0.8 |
| Máximos / mínimos distintos | 08:55 | F+ | 10.800000 | 0.8 |
6. Separar la vela expansiva de la media
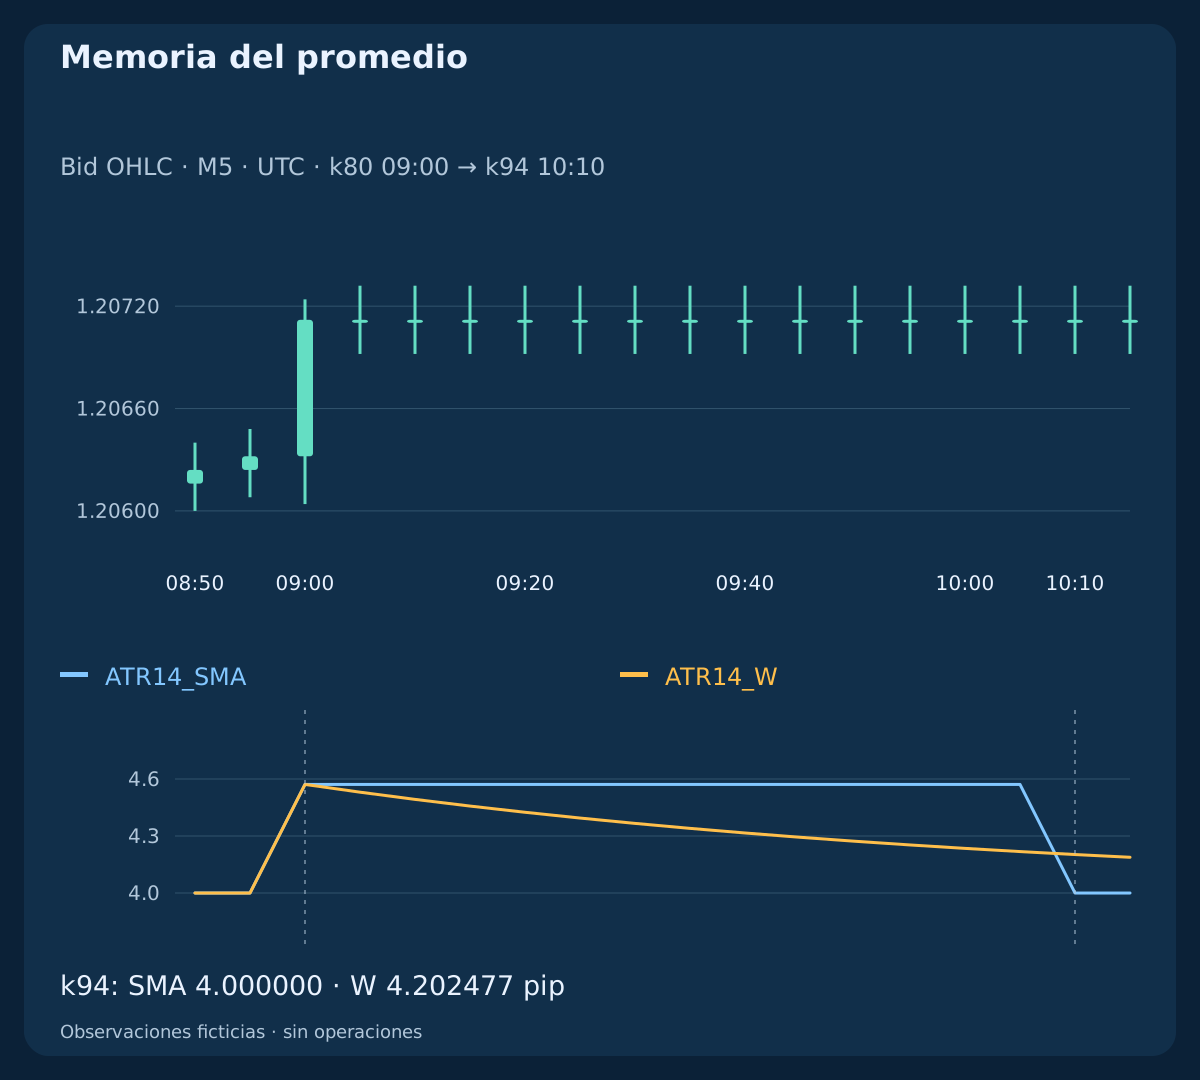
En la referencia, catorce rangos anteriores son 4 pip. La vela que cierra a 09:00 UTC tiene TR=12 pip, pero su nueva media es solo ATR14_SMA=ATR14_W=32/7=4.571429 pip. El promedio responde al dato; no es el rango de la última vela ni una confirmación independiente.
Los rangos siguientes vuelven a 4 pip. En 10:10 UTC / k94, k80 abandona la ventana SMA de catorce velas: SMA vuelve a 4.000000 pip y Wilder queda en 4.202477 pip. La diferencia procede de la memoria del promedio, no de distintos precios actuales. ATR puede bajar por la salida de un valor antiguo, sin que la nueva vela sea más tranquila.
7. Fijar el denominador al preguntar por expansión
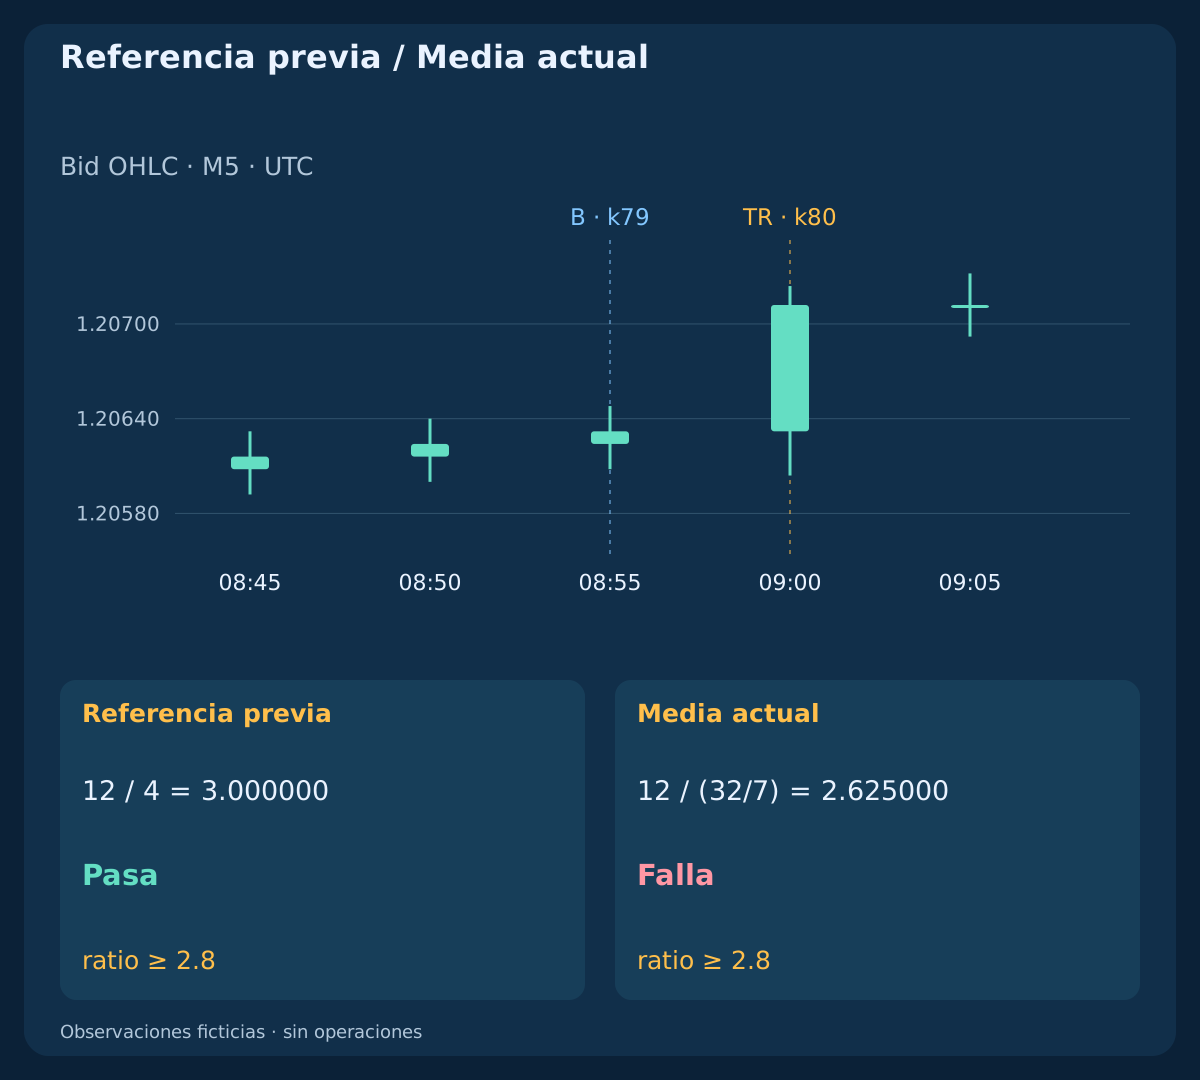
Para comparar el rango nuevo con su escala previa, declare B=ATR14_SMA(k79)=4 pip antes de k80. Entonces TR80/B=12/4=3.000000. Dividir por la media que ya incluye ese rango produce TR80/ATR14_SMA(k80)=12/(32/7)=2.625000. Los dos cálculos son válidos, pero contestan preguntas distintas.
El mínimo inclusivo ilustrativo ratio>=2.8 acepta la observación de referencia fija y rechaza la del denominador actual. Es diagnóstico, no recomendación de entrada u orden. No cambie denominadores en silencio dentro de la misma prueba. Otra estrategia puede usar ATR actual si lo declara y prueba de forma consistente; expansión posterior no reactiva candidatos consumidos.
| Observación | TR, pips | B, pips | TR / B | TR / ATR14_SMA |
|---|---|---|---|---|
| Expansión del rango / F+ | 12.000000 | 4.000000 | 3.000000 | 2.625000 |
| Expansión del rango / F− | 12.000000 | 4.000000 | 3.000000 | 2.625000 |
| Máximos / mínimos distintos | 18.000000 | 10.800000 | 1.666667 | 1.590909 |
| Hueco de precio | 8.000000 | 4.000000 | 2.000000 | 1.866667 |
8. No tratar la coincidencia como evidencia independiente
La historia de mechas anchas conserva cada cierre y ambas EMA, pero cambia máximos y mínimos. En el cierre expansivo, los ATR de referencia y mechas anchas son 4.571429 versus 11.314286 pip, con igual contexto EMA. Las referencias previas son 4.0 versus 10.8 pip. Un rango absoluto mayor no implica una expansión relativa mayor respecto de su propia historia.
Cambian los datos OHLC; no son implementaciones correctas discrepando con datos idénticos. EMA y ATR transforman información solapada. Otro indicador no es un voto independiente ni multiplica probabilidades de éxito. Su aportación exige probar el modelo completo, tras costes realistas y en datos no utilizados.
9. Detectar mejoras aparentes por referencias móviles
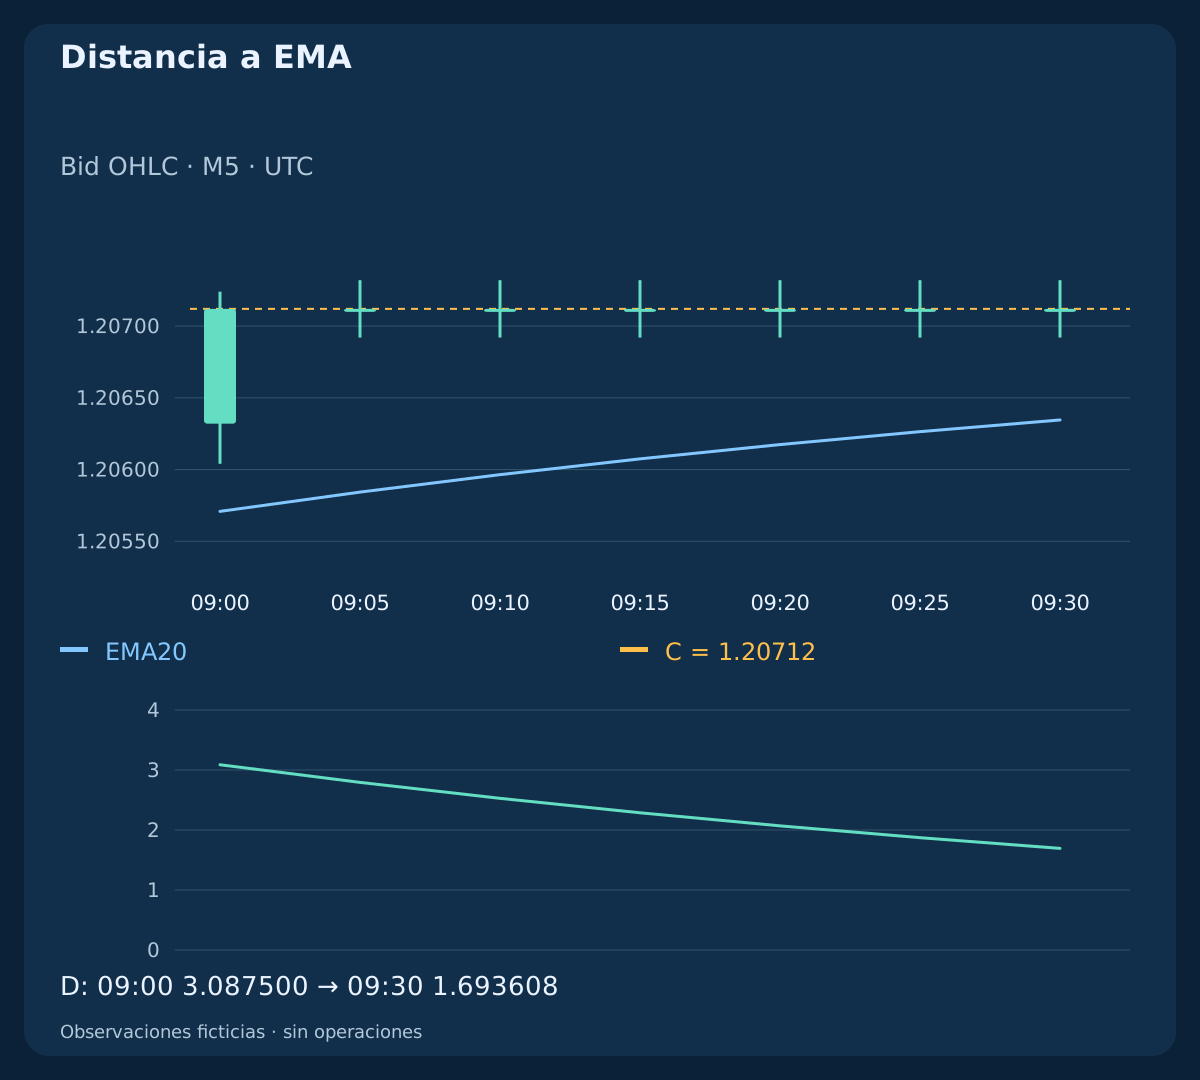
Defina la distancia diagnóstica D(k)=abs(Close(k)−EMA20(k))/ATR14_SMA(k). En la historia ascendente el cierre permanece 1.20712 desde 09:00 hasta 09:30 UTC. D baja 3.087500 → 1.693608 mientras EMA se aproxima. ATR todavía incluye la expansión. La cotización no se abarata porque la distancia normalizada sea menor.
Se comparan cierres completos, no cotizaciones ejecutables. Examine numerador y denominador además del cociente. Una lectura nueva no es automáticamente un evento de precio nuevo, y una EMA cercana no restaura una configuración caducada. Una estrategia real debe definir duración y reinicio del evento; esperar una razón más atractiva no concede entrada.
| Hora UTC | Cierre | EMA20 | ATR, pips | Distancia / ATR |
|---|---|---|---|---|
| 09:00 | 1.20712 | 1.20570857 | 4.571429 | 3.087500 |
| 09:05 | 1.20712 | 1.20584299 | 4.571429 | 2.793452 |
| 09:30 | 1.20712 | 1.20634578 | 4.571429 | 1.693608 |
| 10:10 | 1.20712 | 1.20677235 | 4.000000 | 0.869119 |
10. Valorar un plan independiente antes de juzgar el retraso
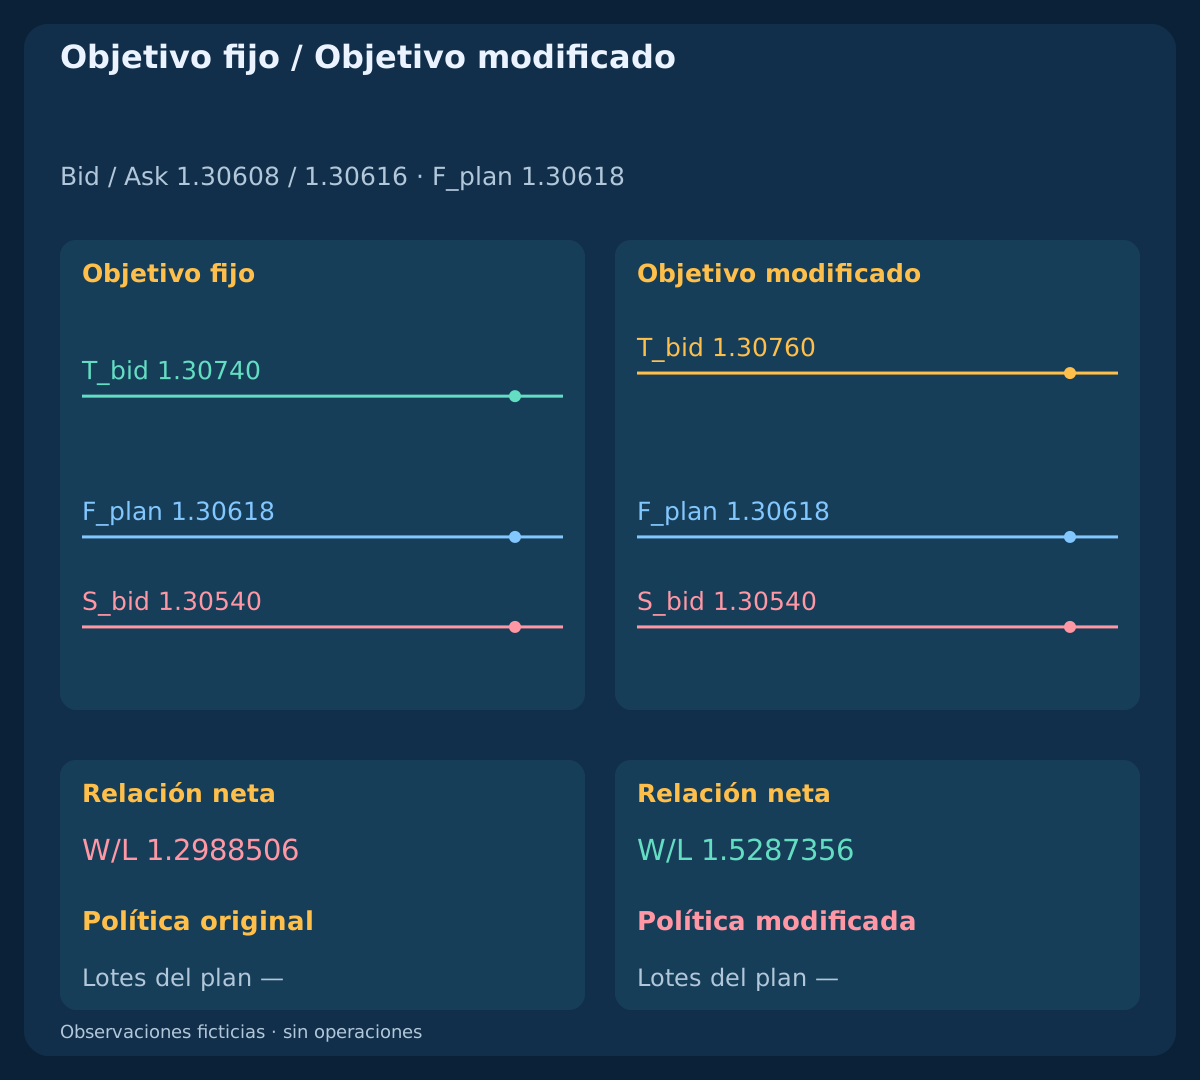
El ejemplo supone EURUSD, cuenta USD, EUR 100,000 por lote y pip_value=$10/lot; equity=$12,500; plan_budget=$31.25; lot_min=lot_step=0.01. Antes de comparar cotizaciones elija B=4 pip; Bid_anchor=1.30600; S_bid=1.30540; T_bid=1.30740, que representa 1.5B stop distance; 3.5B target distance desde el ancla. Son supuestos de planificación, no ajustes para real.
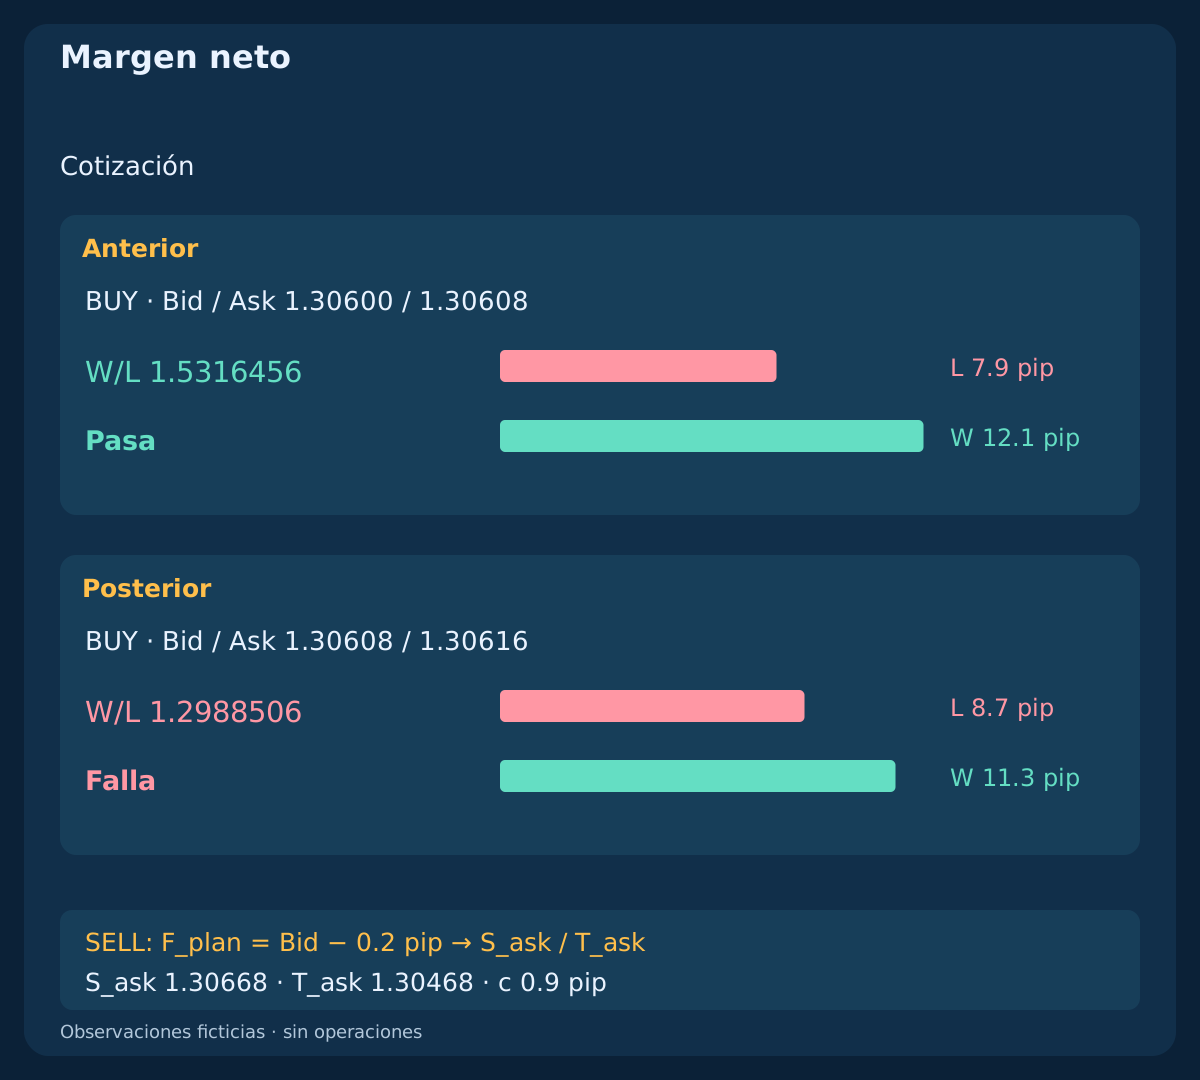
A 10:00:00.100 UTC la cotización BUY es Bid/Ask=1.30600/1.30608; tres segundos después 1.30608/1.30616. Los dos spreads son 0.8 pip. Incluya entrada adversa en F_plan=Ask+0.2 pip y después solo deslizamiento de salida restante y comisión lineal de ida y vuelta: c=0.3+0.6=0.9 pip. No hay mínimos, extras ni financiación. Estas cotizaciones son independientes de los indicadores y no autorizan esperar tres segundos: la estrategia completa puede excluir ya la segunda.
11. Separar relación neta y volumen monetario
Para BUY use L=(F_plan−S_bid)/pip+c; W=(T_bid−F_plan)/pip−c. Exija L y W positivos y W/L>=1.50 como mínimo ilustrativo. El plan anterior da F_plan=1.30610; L=7.9; W=12.1; W/L=1.5316456; el posterior F_plan=1.30618; L=8.7; W=11.3; W/L=1.2988506. Un spread igual no conserva margen neto hasta salidas fijas.
El presupuesto ilustrativo es $12,500×0.25%=$31.25. Redondear hacia abajo lots=floor_step(31.25/(L×10),0.01) da 0.39 lot; planned_loss=$30.81; net_target=$47.19 antes. Después, el tamaño diagnóstico 0.35 lot; planned_loss=$30.45 no es admisible por su relación. Con costes lineales, reducir volumen cambia dinero expuesto, no W/L. Son importes planeados, no resultados realizados ni topes garantizados. Restricciones del bróker y exposición agregada requieren comprobación aparte.
| Cotización | Pérdida, pips | Beneficio, pips | W/L neto | Lotes del plan | Política |
|---|---|---|---|---|---|
| BUY / Anterior · 1.30600 / 1.30608 | 7.9 | 12.1 | 1.5316456 | 0.39 | Política original |
| BUY / Posterior · 1.30608 / 1.30616 | 8.7 | 11.3 | 1.2988506 | — | Política original |
| SELL / Anterior · 1.30600 / 1.30608 | 7.9 | 12.1 | 1.5316456 | 0.39 | Política original |
| SELL / Posterior · 1.30592 / 1.30600 | 8.7 | 11.3 | 1.2988506 | — | Política original |
| BUY / ATR bajo · 1.30600 / 1.30608 | 3.4 | 1.6 | 0.4705882 | — | Política original |
| BUY / Objetivo modificado · 1.30608 / 1.30616 | 8.7 | 13.3 | 1.5287356 | — | Política modificada |
12. Reflejar SELL por los lados correctos
SELL entra contra Bid y sale contra Ask. El plan reflejado independiente usa S_ask=1.30668; T_ask=1.30468; F_plan=Bid−0.2 pip. Con la cotización anterior Bid/Ask=1.30600/1.30608, su precio previsto es 1.30598. Calcule L=(S_ask−F_plan)/pip+c; W=(F_plan−T_ask)/pip−c. El spread ya se representa en los lados de entrada y salida; no se suma otra vez como comisión.
La cotización SELL posterior es Bid/Ask=1.30592/1.30600; F_plan=1.30590 y produce el mismo deterioro neto que BUY. La simetría es construida, no un resultado del mercado. Velas Bid no prueban una salida Ask disponible; no hay recorrido histórico de ejecución Ask. Para investigar se necesitan cotizaciones observadas emparejadas y contrato del bróker. Los precios del plan siguen siendo hipotéticos, sin ejecuciones reales ni P&L.
13. No reparar la cotización tardía reescribiendo el objetivo
El BUY posterior original conserva S_bid=1.30540; T_bid=1.30740. Un contrafactual toma 32/7 pip de la lección separada y desplaza solo el objetivo a T_new=1.30600+3.5×(32/7)×0.0001=1.30760. Con la misma entrada posterior ahora presenta L=8.7; W=13.3; W/L=1.5287356. La escala es un supuesto comparativo, no ATR observado asociado a estas cotizaciones.
La aritmética supera el mínimo porque se alejó la promesa de beneficio. No repara el plan fijo ni demuestra que ese objetivo se alcance. La fila de política modificada no tiene volumen admisible aunque pase el filtro matemático. Un modelo adaptativo podría probarse aparte si se define antes, con sus propias salidas y resultados sobre candidatos comunes. No presente su resultado contrafactual como validación del plan anterior.
14. Mantener explícitos regímenes y límites operativos
Calma, expansión y volatilidad media elevada describen ventanas elegidas, no regímenes universales ni pronósticos. ATR no demuestra buena liquidez, seguridad durante noticias o máxima excursión futura. Huecos, giros, spread variable y falta de cotizaciones pueden invalidar la imagen. Ni reserva ni stop escalado garantizan ejecución o limitan pérdidas.
Declare aparte conversión de sesiones y reglas de bloqueo, recuperación del spread y señales nuevas. Conserve consumidos los candidatos durante pausas. Compruebe tick, distancias de protección, volumen, exposición y disponibilidad. No sustituya datos ausentes, inicialización insuficiente o denominadores no positivos por ceros convenientes. La guía no define un sistema completo.
15. Reproducir los archivos antes de juzgar el filtro
Los archivos contienen 510 closed bars; 9 diagnostic observations; 6 independent quote plans; 0 orders. Cada una de cinco historias Bid ficticias tiene inicialización completa. Hueco, reflejo, escala a un cuarto y mechas distintas son historias diferentes, no ejecuciones alternativas de una sola fuente. Los planes no contienen ejecuciones reales, P&L realizado, financiación ni otras tarifas.
Recalcule independientemente EMA, TR, las dos medias ATR, referencia fija, distancia y costes por el lado correcto. En 09:02 UTC el último intervalo M5 previsto cerrado es 08:55–09:00; 09:00–09:05 sigue formándose. Verifique tiempos y disponibilidad reales, no solo reloj. Compruebe salida del valor extremo, cero frente a datos ausentes y lotes redondeados abajo. El volumen diagnóstico o de política modificada no es volumen negociado.
Descargar datos M5 ficticios (CSV)
16. Probar una pregunta declarada en un calendario común
Antes de investigar, declare candidatos de precio independientes de ATR. Compare contexto EMA solo y cada filtro de escala con los mismos datos, calendario, costes y presupuesto. Fije suavizado, inicialización, momento de referencia, umbrales y salidas antes de periodos cronológicos inéditos. Preserve candidatos rechazados y caducados sin reconstruir eventos convenientes después de fallar.
Mida momento, motivos de rechazo, calidad de ejecución, resultados netos y desconocidos con Bid/Ask fiables. Separe la mejora aparente por denominadores móviles u objetivos cambiados de una mejor entrada real. Cinco historias y seis planes muestran mecánica, no rentabilidad ni ajustes óptimos. Definiciones claras permiten probar la hipótesis; la coincidencia de indicadores no demuestra ventaja.
Preguntas frecuentes
¿ATR creciente significa BUY?
No. ATR mide escala de rango sin dirección. Historias ascendentes y descendentes reflejadas pueden tener ATR idéntico; el contexto de precio o EMA se lee aparte.
¿Un mercado tranquilo es más barato para scalping?
No necesariamente. Spread y tarifas iguales pueden consumir más de una escala pequeña. ATR no mide liquidez ni garantiza ejecuciones; revise cotizaciones y margen neto.
¿Por qué fijar ATR antes de comparar una expansión?
Mide el rango nuevo frente a la escala anterior. El ATR actual ya incluye ese rango. Son preguntas válidas distintas, y el denominador debe corresponder a la prueba declarada.
¿Una distancia menor a EMA crea una nueva entrada?
No. EMA puede acercarse con precio inmóvil. Una razón más atractiva no es un evento nuevo, una cotización ejecutable ni permiso para reutilizar un candidato caducado.
¿Alejar el objetivo ATR puede rescatar la entrada tardía?
No bajo el plan fijo original. Cambia la política y el supuesto de beneficio. Un modelo adaptativo declarado aparte requiere su propia prueba, sin validar el anterior.
¿Los CSV prueban trading rentable?
No. Son observaciones y planes inventados con cero órdenes y sin ejecuciones reales ni P&L realizado. No establecen tasa de acierto o retorno esperado.
Fuentes y notas de investigación
Las referencias oficiales explican medias, rango verdadero, suavizado ATR y desplazamientos de búfer. Inicializaciones finitas, contextos, umbrales, ventana fija y costes son supuestos didácticos, no recomendaciones del proveedor ni ajustes validados para real.
- MetaTrader 4: moving average definitions
- MetaTrader 4: true range and ATR
- MQL4: iATR and historical buffer shift
- TradingView: ATR smoothing choices
Guía educativa. Observaciones y planes inventados; cero órdenes, sin ejecuciones reales ni rendimiento medido.