

Konteks EMA bisa bertahan saat volatilitas berubah. ATR bisa naik setelah sebagian besar gerakan berlalu. Keduanya tidak menjamin kuotasi berikutnya menyisakan ruang neto cukup. Riwayat M5 rekaan dan rencana independen membuat perbandingan dapat diulang, tanpa membuktikan kinerja trading.
1. Pisahkan konteks, skala rentang, dan ruang eksekusi
EMA menjelaskan relasi rata-rata pilihan. ATR mengukur true range terbaru dengan metode yang dinyatakan. Ruang neto berasal dari rencana masuk terkini pada sisi tepat dan keluar yang sudah dipilih, setelah biaya. Ketiganya tidak saling menggantikan. Grafik tenang bisa menyisakan sedikit ruang terhadap spread; grafik ekspansi bisa sudah menuntut harga masuk jauh lebih buruk.
Ini panduan penjelasan, bukan strategi masuk lengkap baru. Melengkapi ATR, EMA/ADX/ATR, perbandingan keluar scalping, dan strategi EMA/ATR reset tenang. Strategi tersebut tetap memiliki aturan enam bar dan kandidat pertama sendiri. Semua riwayat dan rencana rekaan, dengan nol order serta tanpa hasil terealisasi.
2. Berikan EMA peran konteks terbatas
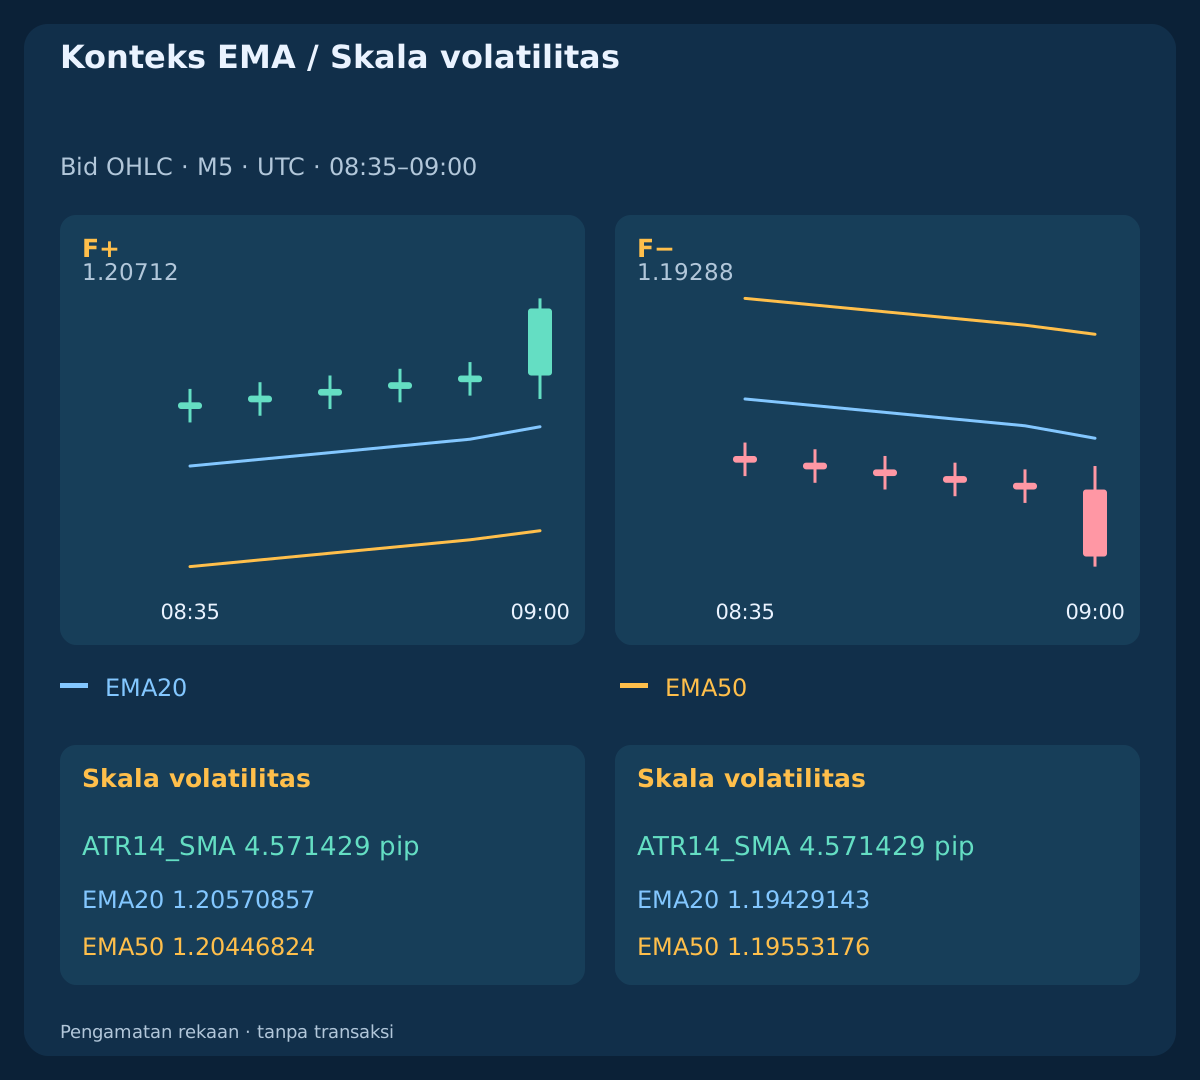
Gunakan EMA20/50 dari penutupan Bid M5 terjadwal. Awali tiap periode n dari n penutupan pertama, lalu EMA_n(k)=[2×Close(k)+(n−1)×EMA_n(k−1)]/(n+1). Nilai pertama muncul pada k19 dan k49. Tetapkan F+=[EMA20>EMA50 AND EMA50(k)>EMA50(k−3)]; F−=[EMA20<EMA50 AND EMA50(k)<EMA50(k−3)]. Kesamaan tidak memenuhi konteks mana pun.
Label menjelaskan relasi, bukan order. Pada 09:00 UTC riwayat naik dan turun cerminan memiliki konteks berlawanan tetapi TR=12 pip; ATR14_SMA=4.571429 pip sama. ATR tidak memberi tanda arah. Simpan simbol, feed, sisi, harga input, kerangka waktu, dan nilai awal bersama. Kesetaraan referensi terbatas ini dengan terminal tidak diasumsikan tanpa pemeriksaan implementasi.
3. Baca true range sebelum ATR
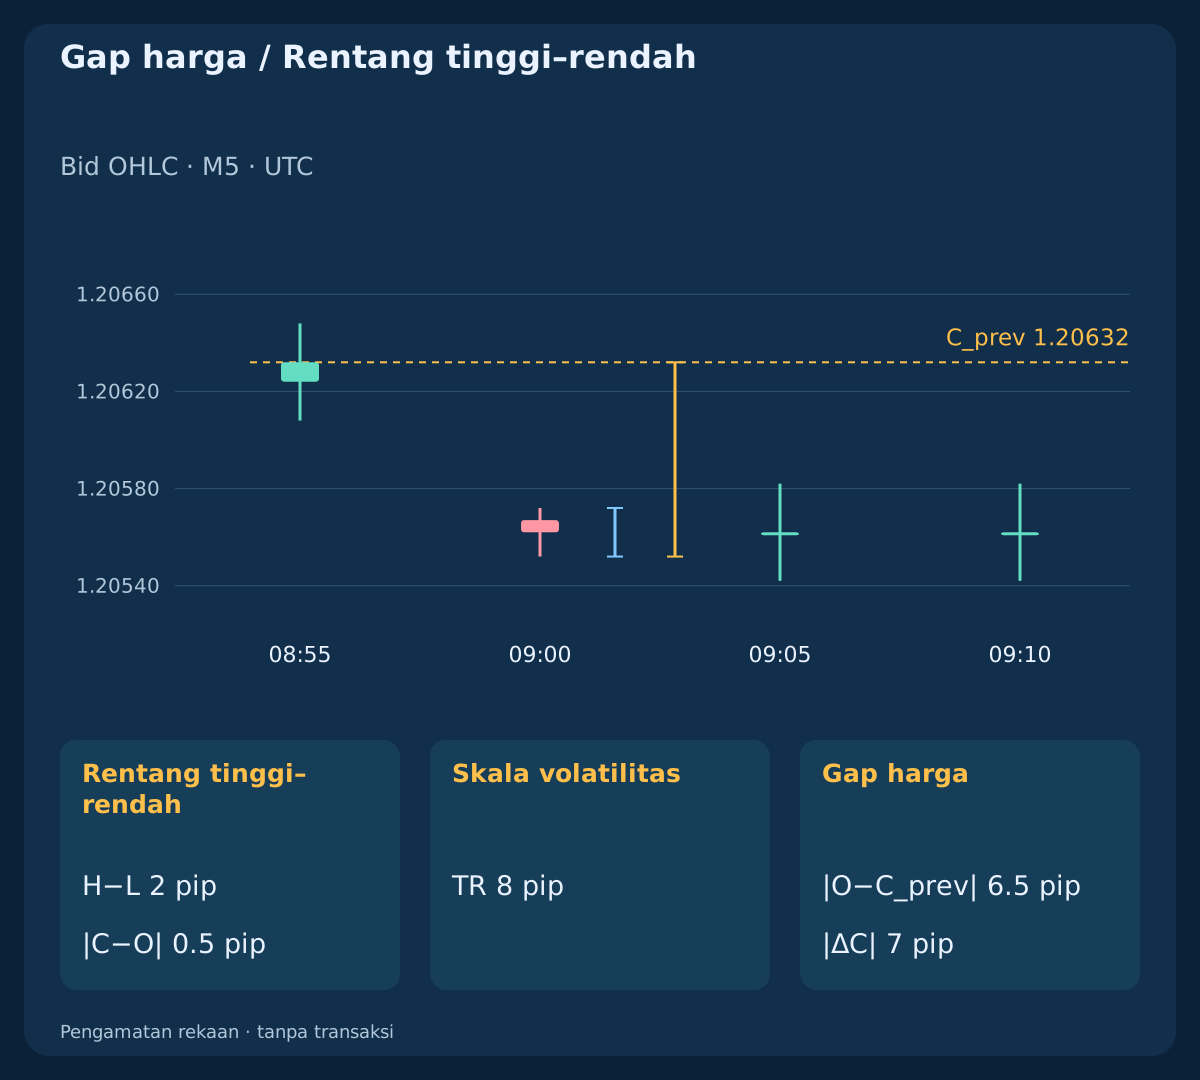
Untuk setiap bar dengan penutupan sebelumnya gunakan TR=max(High−Low,abs(High−PreviousClose),abs(Low−PreviousClose)). Rentang tinggi-rendah, tubuh, dan perubahan antarpenutupan adalah ukuran berbeda. Contoh gap turun memiliki PreviousClose=1.20632; Open=1.20567; High=1.20572; Low=1.20552; Close=1.20562.
Bar tersebut memberikan High−Low=2 pip; abs(Close−Open)=0.5 pip; abs(Close−PreviousClose)=7 pip; TR=8 pip. Gap dihitung meski bar terkini sempit. Besar TR atau ATR saja tidak menunjukkan kemungkinan kelanjutan. Konvensi EURUSD rekaan adalah pip=0.0001; point=tick=0.00001; semua masukan OHLC selaras dengan tick itu.
4. Nyatakan metode rata-rata dan awalnya
Panduan menggunakan ATR14_SMA(k)=mean(TR(k−13),…,TR(k)), tersedia pada k14 dari TR1–TR14. Bar pertama tidak memiliki penutupan sebelumnya sehingga TR tidak tersedia. Rata-rata Wilder yang dilabeli terpisah memakai rata-rata empat belas rentang awal yang sama, lalu ATR14_W(k)=[13×ATR14_W(k−1)+TR(k)]/14. Simpan presisi penuh sebelum pembulatan tampilan.
Penghalusan atau riwayat awal berbeda mengubah nilai; nyatakan sebelum membandingkan implementasi. shift terakhir iATR MT4 memilih nilai historis buffer, sedangkan shift 0 masih terbentuk. Ini bukan ma_shift garis rata-rata. Baca EMA dan ATR pada interval tertutup sama dan simpan timestamp. ATR nol valid berbeda dari pemanasan hilang, tetapi keduanya bukan penyebut yang bisa dipakai pada rasio ini.
5. Jangan menyebut grafik tenang murah ditransaksikan
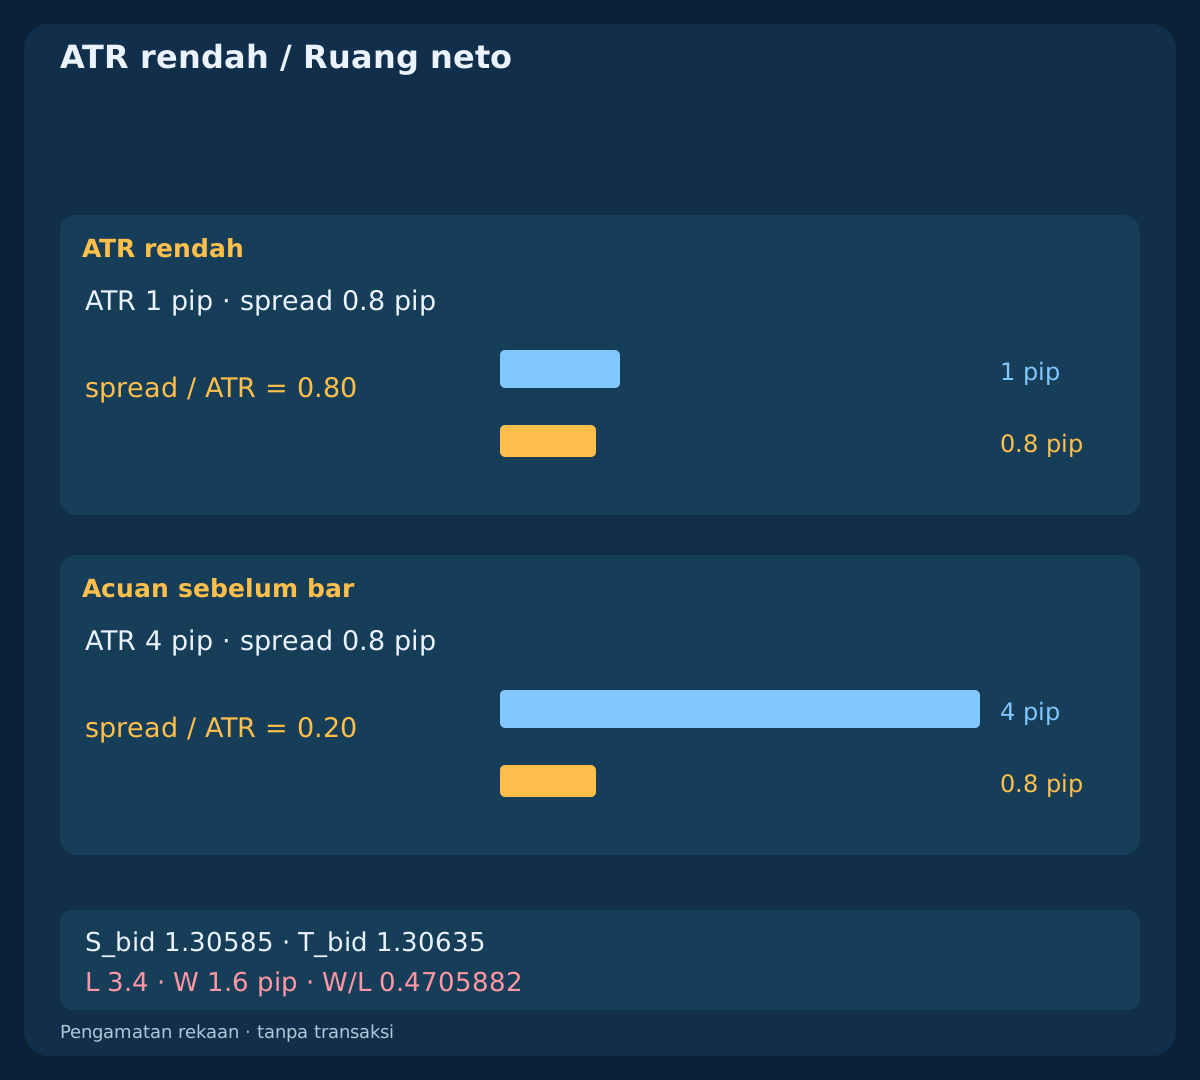
Riwayat tenang adalah alternatif berskala seperempat yang selaras tick, bukan sampel pasar teramati. Sebelum ekspansi ATR-nya 1 pip dibanding 4 pip pada acuan. Spread ilustratif independen 0.8 pip menghasilkan spread/ATR=0.80 versus 0.20. Skala kecil memperbesar beban relatif spread yang sama.
Pecahan itu diagnostik, bukan probabilitas atau model biaya lengkap. ATR tidak mengukur likuiditas, kualitas fill, usia kuotasi, atau slippage mendatang. Rencana tenang terpisah memberikan L=3.4 pip; W=1.6 pip; W/L=0.4705882 setelah biaya. Memperkecil jarak keluar belum tentu mempertahankan rasio neto layak; batas jarak dan volume broker bisa menambah kendala.
| Pengamatan | Waktu UTC | Konteks | ATR, pip | Spread, pip |
|---|---|---|---|---|
| Acuan sebelum bar / F+ | 08:55 | F+ | 4.000000 | 0.8 |
| Acuan sebelum bar / F− | 08:55 | F− | 4.000000 | 0.8 |
| ATR rendah | 08:55 | F+ | 1.000000 | 0.8 |
| Tinggi / rendah berbeda | 08:55 | F+ | 10.800000 | 0.8 |
6. Bedakan bar ekspansi dari rata-rata
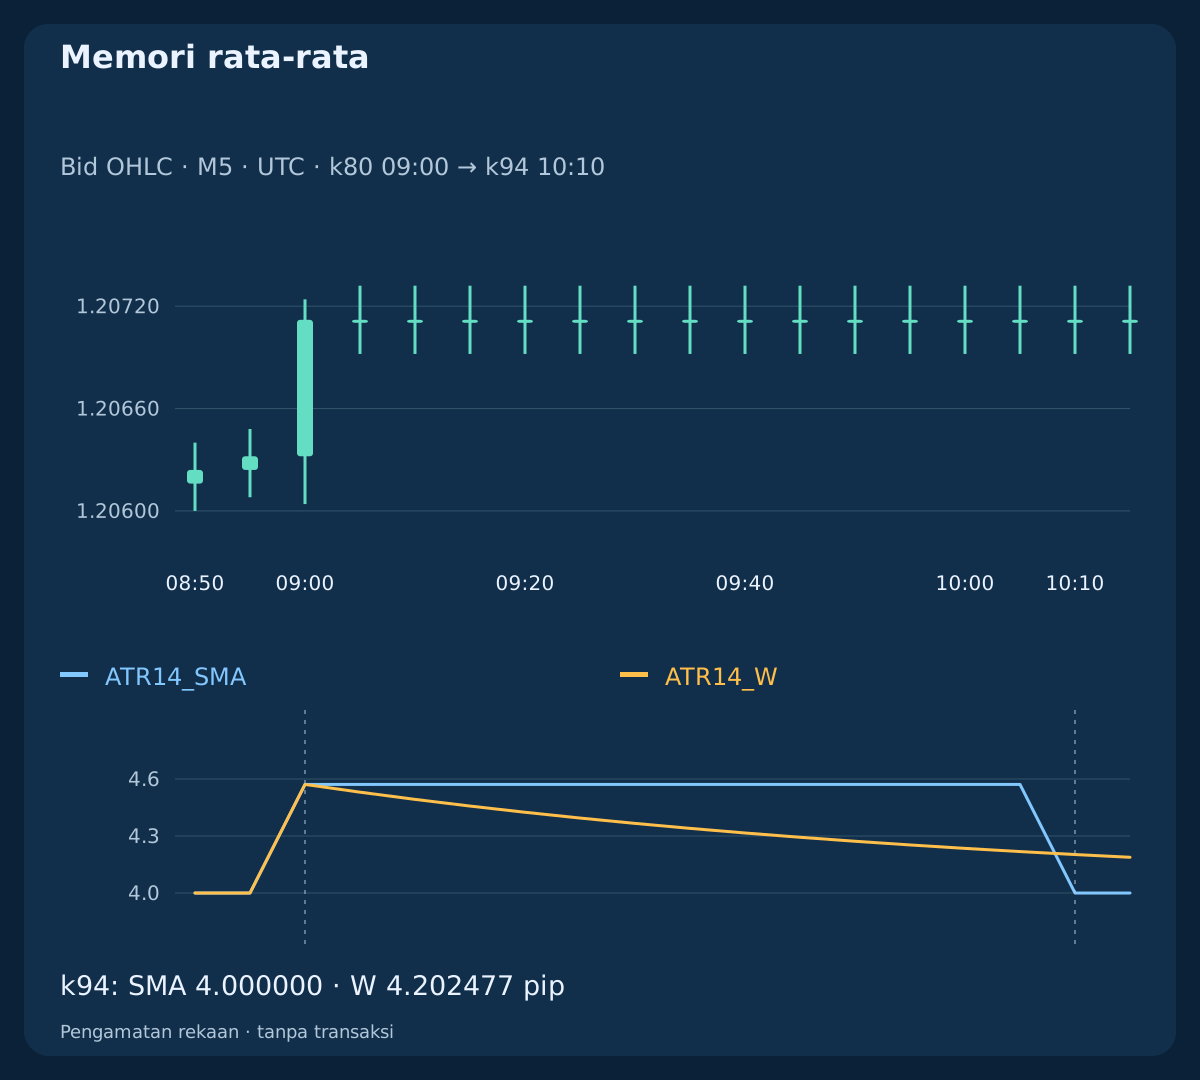
Dalam acuan, empat belas true range sebelumnya 4 pip. Bar ditutup pada 09:00 UTC memiliki TR=12 pip, tetapi rata-rata baru hanya ATR14_SMA=ATR14_W=32/7=4.571429 pip. Rata-rata bereaksi pada pengamatan, bukan rentang bar terbaru atau konfirmasi independennya.
Rentang berikutnya kembali 4 pip. Pada 10:10 UTC / k94, k80 keluar dari jendela SMA: nilainya kembali 4.000000 pip sementara Wilder masih 4.202477 pip. Perbedaan berasal dari memori rata-rata, bukan harga terkini berbeda. ATR dapat turun karena pencilan lama keluar, tanpa bar baru yang lebih tenang.
7. Bekukan penyebut saat menanyakan ekspansi
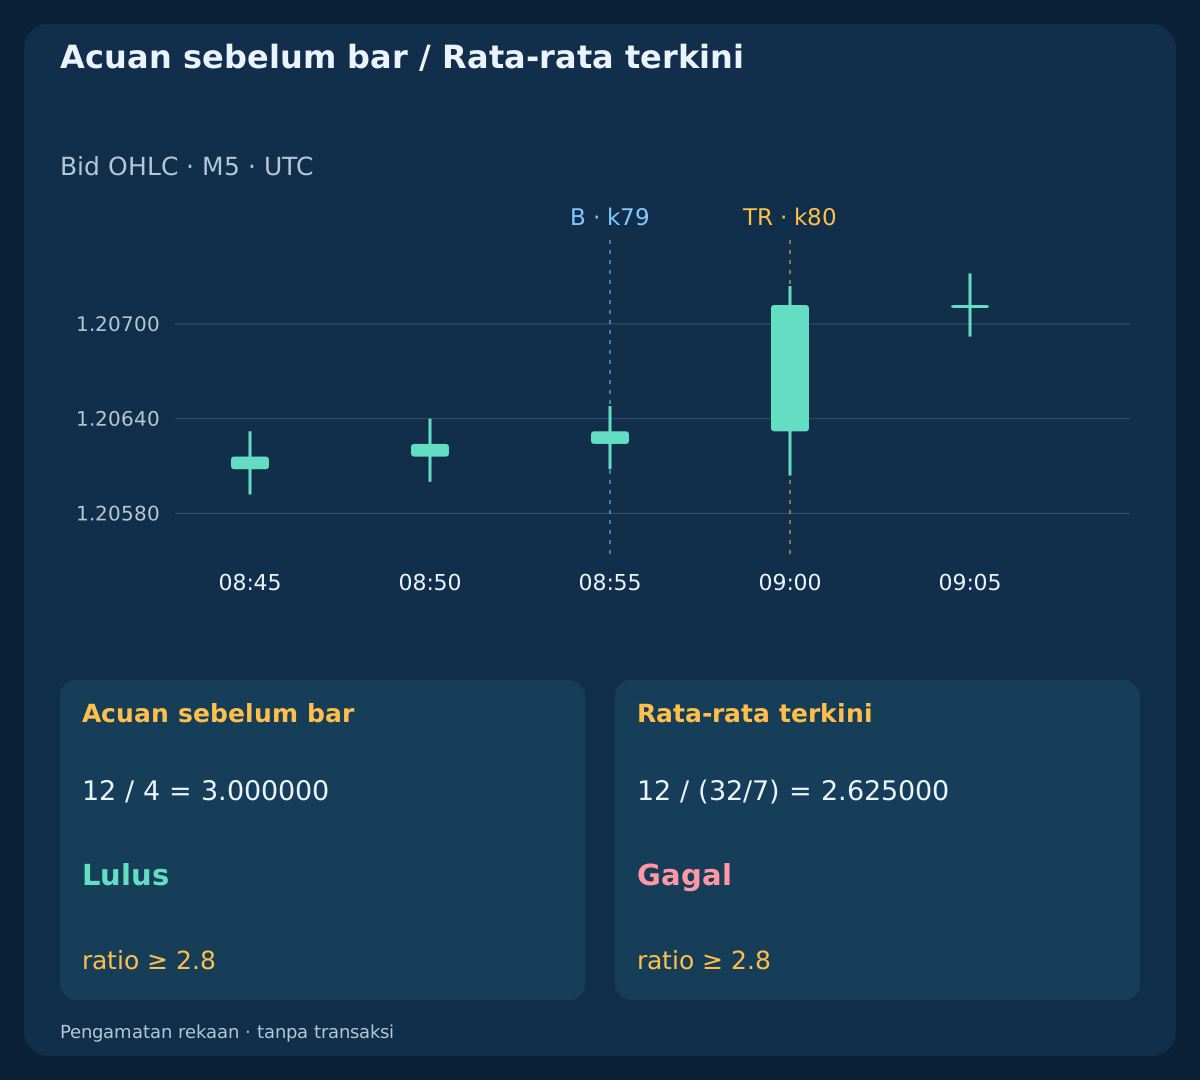
Untuk membandingkan rentang baru dengan skala sebelumnya, nyatakan B=ATR14_SMA(k79)=4 pip sebelum k80. Maka TR80/B=12/4=3.000000. Jika memakai rata-rata yang sudah mencakup rentang itu, diperoleh TR80/ATR14_SMA(k80)=12/(32/7)=2.625000. Keduanya benar tetapi menjawab pertanyaan berbeda.
Batas ilustratif inklusif ratio>=2.8 menerima acuan beku dan menolak penyebut terkini. Ini diagnostik, bukan rekomendasi ambang atau order. Jangan diam-diam mengganti penyebut dalam satu pengujian. Strategi lain boleh memakai ATR kini jika dinyatakan dan diuji konsisten; ekspansi belakangan tidak menghidupkan kandidat terpakai.
| Pengamatan | TR, pip | B, pip | TR / B | TR / ATR14_SMA |
|---|---|---|---|---|
| Ekspansi rentang / F+ | 12.000000 | 4.000000 | 3.000000 | 2.625000 |
| Ekspansi rentang / F− | 12.000000 | 4.000000 | 3.000000 | 2.625000 |
| Tinggi / rendah berbeda | 18.000000 | 10.800000 | 1.666667 | 1.590909 |
| Gap harga | 8.000000 | 4.000000 | 2.000000 | 1.866667 |
8. Jangan menganggap kesepakatan sebagai bukti independen
Riwayat sumbu lebar menjaga semua penutupan dan kedua EMA, tetapi mengubah tinggi/rendah. Pada penutupan ekspansi, ATR acuan dan sumbu lebar adalah 4.571429 versus 11.314286 pip dengan konteks EMA sama. Acuan sebelumnya 4.0 versus 10.8 pip. Rentang absolut lebih lebar belum tentu ekspansi relatif lebih besar terhadap riwayat sendiri.
Masukan OHLC berubah, bukan implementasi benar yang berbeda pada data identik. EMA dan ATR mengolah informasi bertumpang tindih. Indikator tambahan bukan otomatis suara independen atau pengali peluang sukses. Nilai tambahnya perlu uji terkontrol model lengkap pada data belum digunakan setelah biaya realistis.
9. Kenali perbaikan semu dari acuan bergerak
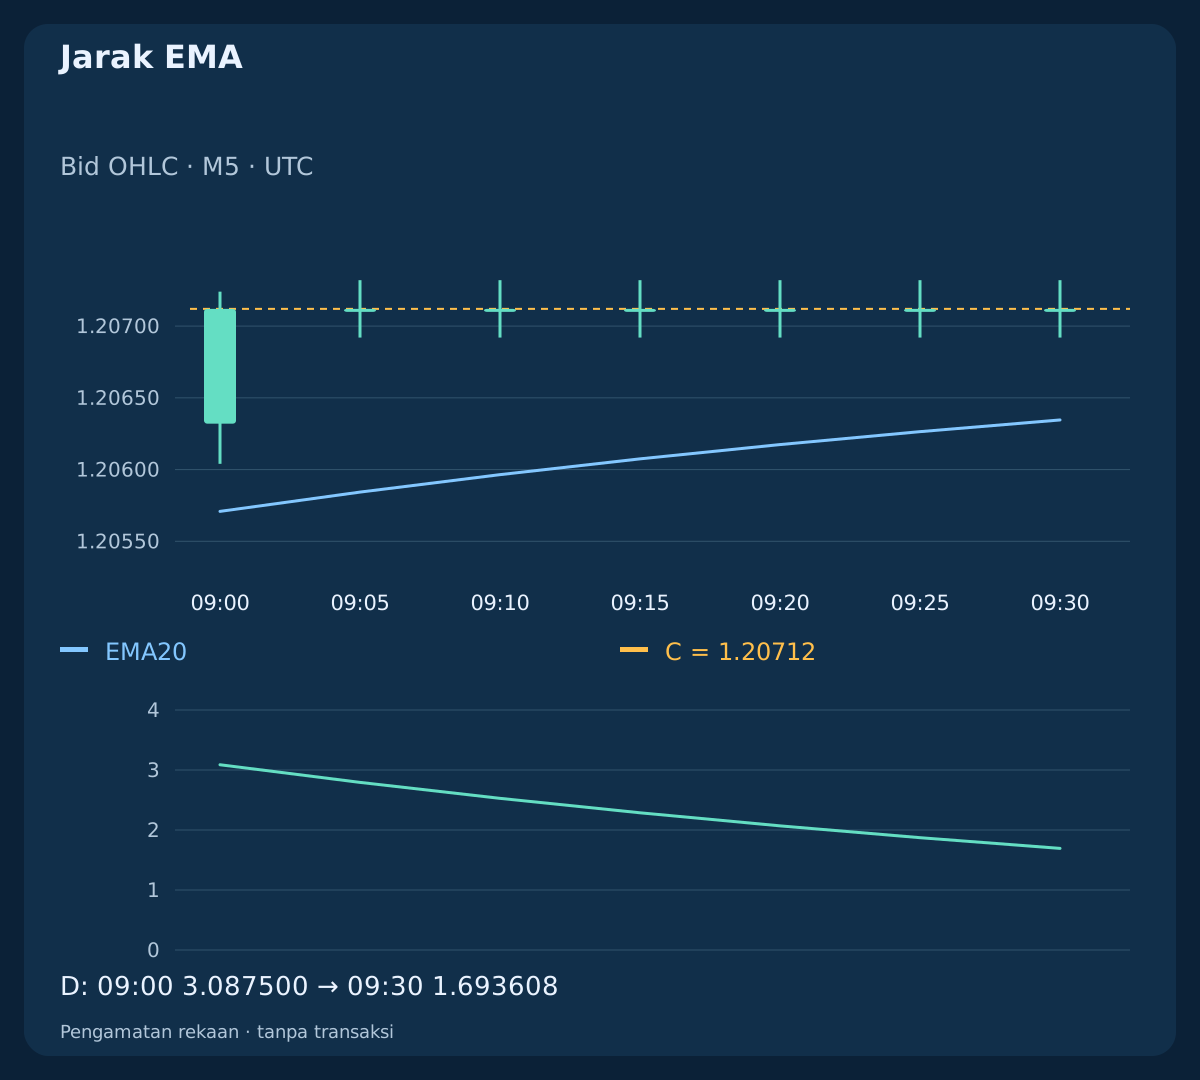
Tentukan jarak diagnostik D(k)=abs(Close(k)−EMA20(k))/ATR14_SMA(k). Penutupan riwayat naik tetap 1.20712 dari 09:00 sampai 09:30 UTC. D turun 3.087500 → 1.693608 saat EMA mendekat. ATR masih memuat ekspansi. Jarak ternormalisasi lebih kecil tidak membuat kuotasi lebih murah.
Ini perbandingan penutupan, bukan aliran kuotasi yang bisa dieksekusi. Periksa pembilang dan penyebut, bukan rasio saja. Pembacaan baru bukan otomatis peristiwa baru; EMA mendekat tidak memulihkan setup gagal atau kedaluwarsa. Strategi riil menentukan masa berlaku dan reset tersendiri. Menunggu rasio tampak lebih baik tidak memberikan izin masuk di sini.
| Waktu UTC | Penutupan | EMA20 | ATR, pip | Jarak / ATR |
|---|---|---|---|---|
| 09:00 | 1.20712 | 1.20570857 | 4.571429 | 3.087500 |
| 09:05 | 1.20712 | 1.20584299 | 4.571429 | 2.793452 |
| 09:30 | 1.20712 | 1.20634578 | 4.571429 | 1.693608 |
| 10:10 | 1.20712 | 1.20677235 | 4.000000 | 0.869119 |
10. Hitung rencana independen sebelum menilai keterlambatan
Contoh biaya mengasumsikan EURUSD, akun USD, EUR 100,000 per lot dan pip_value=$10/lot; equity=$12,500; plan_budget=$31.25; lot_min=lot_step=0.01. Sebelum kuotasi dibandingkan pilih B=4 pip; Bid_anchor=1.30600; S_bid=1.30540; T_bid=1.30740, mewakili 1.5B stop distance; 3.5B target distance dari jangkar. Ini asumsi rencana, bukan pengaturan riil.
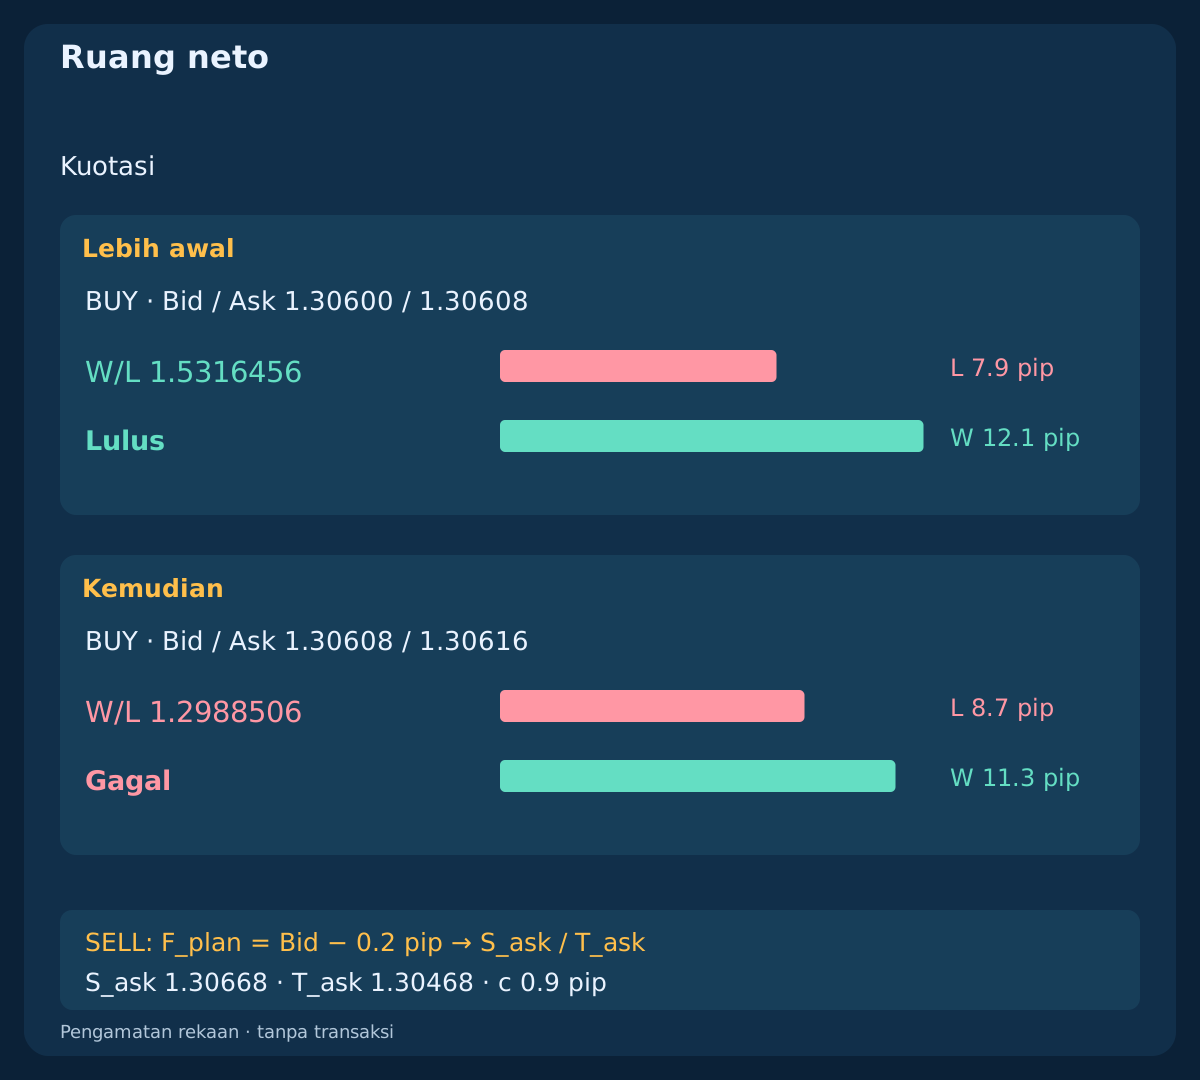
Pada 10:00:00.100 UTC kuotasi BUY adalah Bid/Ask=1.30600/1.30608; tiga detik kemudian 1.30608/1.30616. Spread keduanya 0.8 pip. Masukkan toleransi masuk merugikan dalam F_plan=Ask+0.2 pip, lalu hanya sisa slippage keluar dan komisi linear pulang-pergi: c=0.3+0.6=0.9 pip. Tanpa minimum, tambahan atau pendanaan. Kuotasi independen dari riwayat indikator dan tidak mengizinkan menunggu tiga detik; tenggat strategi mungkin sudah mengecualikan yang kedua.
11. Pisahkan rasio neto dan uang terekspos
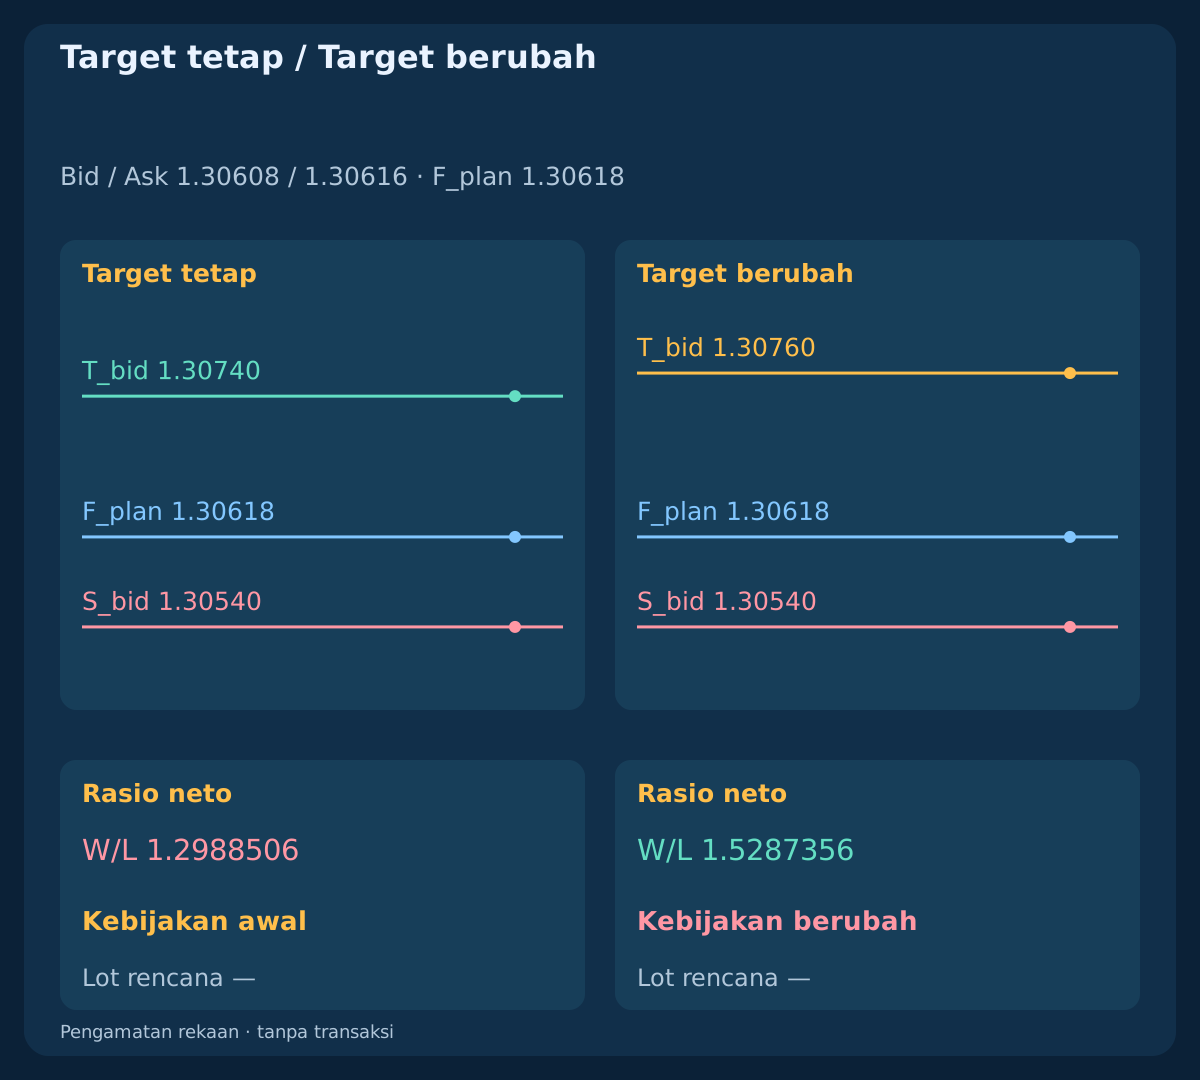
Untuk BUY gunakan L=(F_plan−S_bid)/pip+c; W=(T_bid−F_plan)/pip−c. Syaratkan L dan W positif serta batas ilustratif W/L>=1.50. Rencana awal memberikan F_plan=1.30610; L=7.9; W=12.1; W/L=1.5316456, yang kemudian F_plan=1.30618; L=8.7; W=11.3; W/L=1.2988506. Spread sama tidak menjaga ruang neto menuju keluar tetap.
Anggaran ilustratif $12,500×0.25%=$31.25. Pembulatan turun lots=floor_step(31.25/(L×10),0.01) menghasilkan awal 0.39 lot; planned_loss=$30.81; net_target=$47.19. Ukuran diagnostik kemudian 0.35 lot; planned_loss=$30.45 tidak layak berdasarkan rasio. Dengan biaya linear volume lebih kecil mengubah uang terekspos, bukan W/L. Nilai rencana bukan hasil terealisasi atau batas rugi terjamin. Kendala broker dan eksposur agregat masih membutuhkan pemeriksaan.
| Kuotasi | Rugi, pip | Imbalan, pip | W/L neto | Lot rencana | Kebijakan |
|---|---|---|---|---|---|
| BUY / Lebih awal · 1.30600 / 1.30608 | 7.9 | 12.1 | 1.5316456 | 0.39 | Kebijakan awal |
| BUY / Kemudian · 1.30608 / 1.30616 | 8.7 | 11.3 | 1.2988506 | — | Kebijakan awal |
| SELL / Lebih awal · 1.30600 / 1.30608 | 7.9 | 12.1 | 1.5316456 | 0.39 | Kebijakan awal |
| SELL / Kemudian · 1.30592 / 1.30600 | 8.7 | 11.3 | 1.2988506 | — | Kebijakan awal |
| BUY / ATR rendah · 1.30600 / 1.30608 | 3.4 | 1.6 | 0.4705882 | — | Kebijakan awal |
| BUY / Target berubah · 1.30608 / 1.30616 | 8.7 | 13.3 | 1.5287356 | — | Kebijakan berubah |
12. Cerminkan SELL pada sisi yang benar
SELL masuk terhadap Bid dan keluar terhadap Ask. Rencana cerminan independen menggunakan S_ask=1.30668; T_ask=1.30468; F_plan=Bid−0.2 pip. Pada kuotasi awal Bid/Ask=1.30600/1.30608, harga rencana 1.30598. Hitung L=(S_ask−F_plan)/pip+c; W=(F_plan−T_ask)/pip−c. Spread sudah diwakili sisi masuk dan keluar, tanpa ditambahkan lagi sebagai biaya terpisah.
Kuotasi SELL kemudian Bid/Ask=1.30592/1.30600; F_plan=1.30590 memberi penurunan ruang neto sama dengan BUY. Simetri dibuat, bukan hasil pasar. Bar Bid tidak membuktikan keluar Ask tersedia; panduan tidak menunjukkan jalur eksekusi Ask historis. Riset nyata membutuhkan kuotasi berpasangan teramati dan kontrak broker. Semua harga rencana hipotetis, tanpa fill aktual atau P&L.
13. Jangan memperbaiki harga terlambat dengan menulis ulang target
Rencana BUY terlambat awal tetap S_bid=1.30540; T_bid=1.30740. Kontrafaktual meminjam 32/7 pip dari pelajaran terpisah dan hanya menggeser target ke T_new=1.30600+3.5×(32/7)×0.0001=1.30760. Pada masuk terlambat yang sama kini dilaporkan L=8.7; W=13.3; W/L=1.5287356. Skala adalah asumsi pembanding, bukan ATR teramati yang dipasangkan dengan kuotasi ini.
Aritmetika lulus karena imbalan asumsi digeser lebih jauh. Itu tidak memperbaiki rencana target tetap atau membuktikan target dapat dicapai. Baris kebijakan berubah tidak mempunyai volume rencana layak meski lulus filter matematis. Model adaptif yang didefinisikan sebelumnya bisa diuji terpisah dengan keluar dan hasil sendiri pada kalender sama. Kontrafaktualnya tidak memvalidasi rencana lama.
14. Nyatakan rezim dan batas operasional
Tenang, ekspansi, dan volatilitas rata-rata tinggi menjelaskan jendela pilihan, bukan rezim universal atau ramalan. ATR tidak membuktikan likuiditas, keamanan berita, atau gerak maksimum mendatang. Gap, pembalikan, spread berubah dan kuotasi hilang dapat menggagalkan gambaran. Cadangan maupun stop berskala volatilitas tidak menjamin eksekusi atau batas rugi.
Nyatakan konversi waktu dan aturan penghentian, pemulihan spread, dan sinyal baru terpisah. Pertahankan kandidat terpakai selama penahanan masuk. Periksa tick, jarak stop, volume, eksposur total dan ketersediaan kuotasi. Jangan ganti data hilang, pemanasan kurang atau penyebut tidak positif dengan nol yang nyaman. Panduan tidak menentukan perilaku sistem lengkap.
15. Reproduksi berkas sebelum menilai filter
Berkas memuat 510 closed bars; 9 diagnostic observations; 6 independent quote plans; 0 orders. Lima riwayat Bid rekaan memiliki pemanasan lengkap. Gap, cerminan, skala seperempat dan sumbu berbeda adalah riwayat terpisah, bukan fill alternatif dari satu feed. Rencana tidak memuat fill aktual, P&L terealisasi, pendanaan atau biaya lain.
Hitung ulang EMA, TR, kedua rata-rata ATR, acuan beku, jarak dan biaya sisi tepat. Pada 09:02 UTC interval M5 terjadwal tertutup terakhir adalah 08:55–09:00; 09:00–09:05 masih terbentuk. Pastikan timestamp dan ketersediaan nyata, bukan jam saja. Periksa keluarnya pencilan, nol versus tak tersedia serta pembulatan lot turun. Volume diagnostik atau kebijakan berubah bukan volume diperdagangkan.
16. Uji pertanyaan yang dinyatakan pada kalender bersama
Sebelum riset, tetapkan kandidat harga mentah tanpa bergantung pada ATR. Bandingkan konteks EMA saja dengan tiap filter skala pada data, kalender, biaya dan anggaran sama. Bekukan penghalusan, awal, waktu acuan, ambang dan keluar sebelum periode kronologis belum digunakan. Simpan penolakan dan kedaluwarsa, tanpa membangun ulang peristiwa nyaman setelah gagal.
Ukur waktu, alasan penolakan, kualitas eksekusi, hasil neto dan ketidakpastian memakai Bid/Ask andal. Pisahkan perbaikan semu penyebut atau target bergerak dari masuk aktual lebih baik. Lima riwayat dan enam rencana menunjukkan mekanisme, bukan profitabilitas atau pengaturan optimal. Definisi jelas membuat hipotesis teruji; kesepakatan indikator saja tidak membuktikan keunggulan.
Pertanyaan umum
Apakah ATR naik berarti BUY?
Tidak. ATR mengukur skala true range tanpa arah. Riwayat naik dan turun cerminan dapat memiliki ATR sama; harga atau konteks EMA dibaca terpisah.
Apakah pasar tenang lebih murah untuk scalping?
Belum tentu. Spread dan biaya sama bisa menghabiskan lebih banyak dari skala kecil. ATR tidak mengukur likuiditas atau menjamin fill; periksa kuotasi dan ruang neto.
Mengapa membekukan ATR sebelum membandingkan ekspansi?
Untuk membandingkan rentang baru dengan skala sebelumnya. ATR kini sudah memuat rentang itu. Pertanyaannya sama-sama valid, tetapi penyebut harus sesuai uji yang dinyatakan.
Apakah jarak EMA mengecil menciptakan masuk baru?
Tidak. EMA bisa mendekat saat harga diam. Rasio lebih menarik bukan peristiwa baru, kuotasi bisa dieksekusi atau izin memakai ulang kandidat kedaluwarsa.
Bisakah target ATR lebih jauh menyelamatkan kuotasi terlambat?
Tidak dalam rencana target tetap awal. Kebijakan dan asumsi imbalan berubah. Model adaptif terpisah yang didefinisikan sebelumnya perlu uji sendiri, bukan validasi rencana lama.
Apakah CSV ini membuktikan trading menguntungkan?
Tidak. Isinya pengamatan rekaan dan rencana independen, nol order, tanpa fill aktual atau P&L terealisasi. Tidak menetapkan tingkat kemenangan atau imbal hasil harapan.
Sumber dan catatan riset
Sumber resmi menjelaskan rata-rata, true range, penghalusan ATR, dan offset buffer. Nilai awal terbatas, konteks, ambang, jendela tetap, dan biaya adalah asumsi pembelajaran, bukan rekomendasi penyedia atau pengaturan tervalidasi untuk akun riil.
- MetaTrader 4: moving average definitions
- MetaTrader 4: true range and ATR
- MQL4: iATR and historical buffer shift
- TradingView: ATR smoothing choices
Panduan edukasi. Pengamatan dan rencana rekaan; nol order, tanpa fill aktual atau kinerja terukur.