

Ein EMA-Kontext kann trotz veränderter Volatilität bestehen bleiben. ATR kann erst steigen, nachdem ein großer Teil der Bewegung vorbei ist. Beides sagt nicht, ob die nächste Quote genügend Nettospielraum lässt. Fiktive M5-Verläufe und unabhängige Kurspläne machen die Unterschiede nachvollziehbar, ohne Handelsleistung zu belegen.
1. Kontext, Spannenskala und ausführbaren Spielraum trennen
EMA beschreibt die Beziehung ausgewählter Preisdurchschnitte. ATR beschreibt die Größe vergangener True Ranges nach einem festgelegten Mittelungsverfahren. Nettospielraum hängt vom aktuellen Einstieg auf der richtigen Kursseite und bereits gewählten Ausstiegen nach Kosten ab. Keines ersetzt die anderen. Ein ruhiger Chart kann wenig Raum gegenüber dem Spread bieten, ein expandierender bereits einen deutlich schlechteren Einstieg verlangen.
Dies ist ein erklärender Leitfaden, keine weitere vollständige Strategie. Er ergänzt ATR, EMA/ADX/ATR, den Scalping-Ausstiegsvergleich und die EMA/ATR-Strategie mit Ruhephase. Letztere hat eigene Sechs-Kerzen- und Erstkandidatenregeln; die Vergleiche ersetzen sie nicht. Alle Verläufe und Pläne sind erfunden, mit null Orders und ohne realisierte Ergebnisse.
2. EMA eine begrenzte Kontextrolle geben
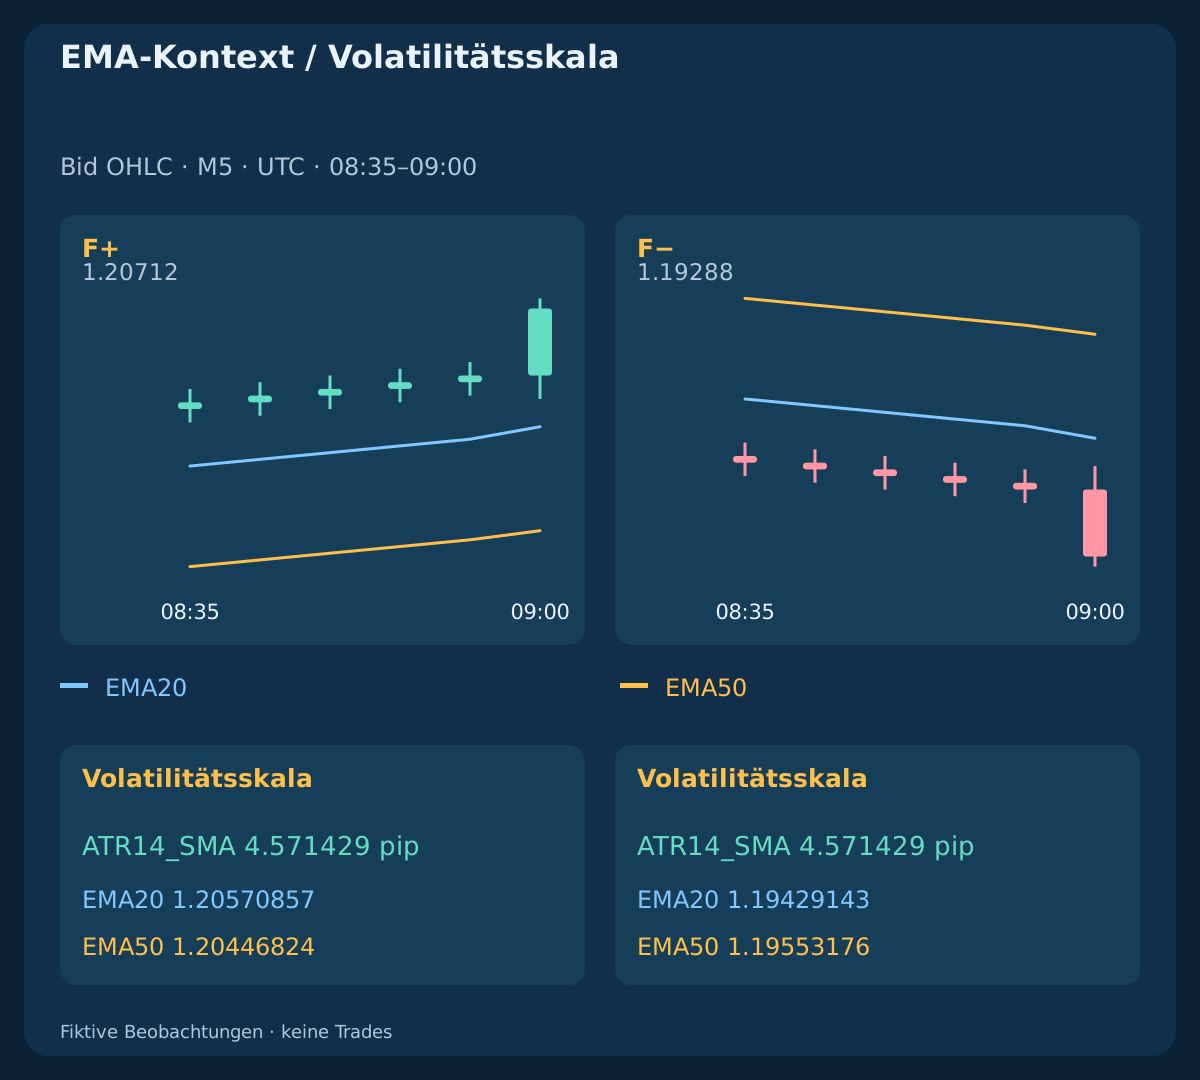
Verwenden Sie EMA20/50 auf Schlusskursen planmäßiger M5-Bid-Kerzen. Initialisieren Sie Periode n mit ihren ersten n Schlusskursen, danach gilt EMA_n(k)=[2×Close(k)+(n−1)×EMA_n(k−1)]/(n+1). Erste Werte liegen bei k19 und k49 vor. Definieren Sie F+=[EMA20>EMA50 AND EMA50(k)>EMA50(k−3)]; F−=[EMA20<EMA50 AND EMA50(k)<EMA50(k−3)]. Gleichheit gehört zu keinem Kontext.
Die Labels beschreiben Beziehungen, keine Orders. Um 09:00 UTC haben Aufwärts- und gespiegelter Abwärtsverlauf entgegengesetzte Kontexte, aber denselben TR=12 pip; ATR14_SMA=4.571429 pip. ATR liefert kein Richtungsvorzeichen. Halten Sie Symbol, Quelle, Kursseite, Preisbasis, Zeitrahmen und Startwert zusammen. Eine Gleichheit dieser endlichen Referenz mit dem Terminal wird ohne Implementierungsprüfung nicht angenommen.
3. True Range vor ATR lesen
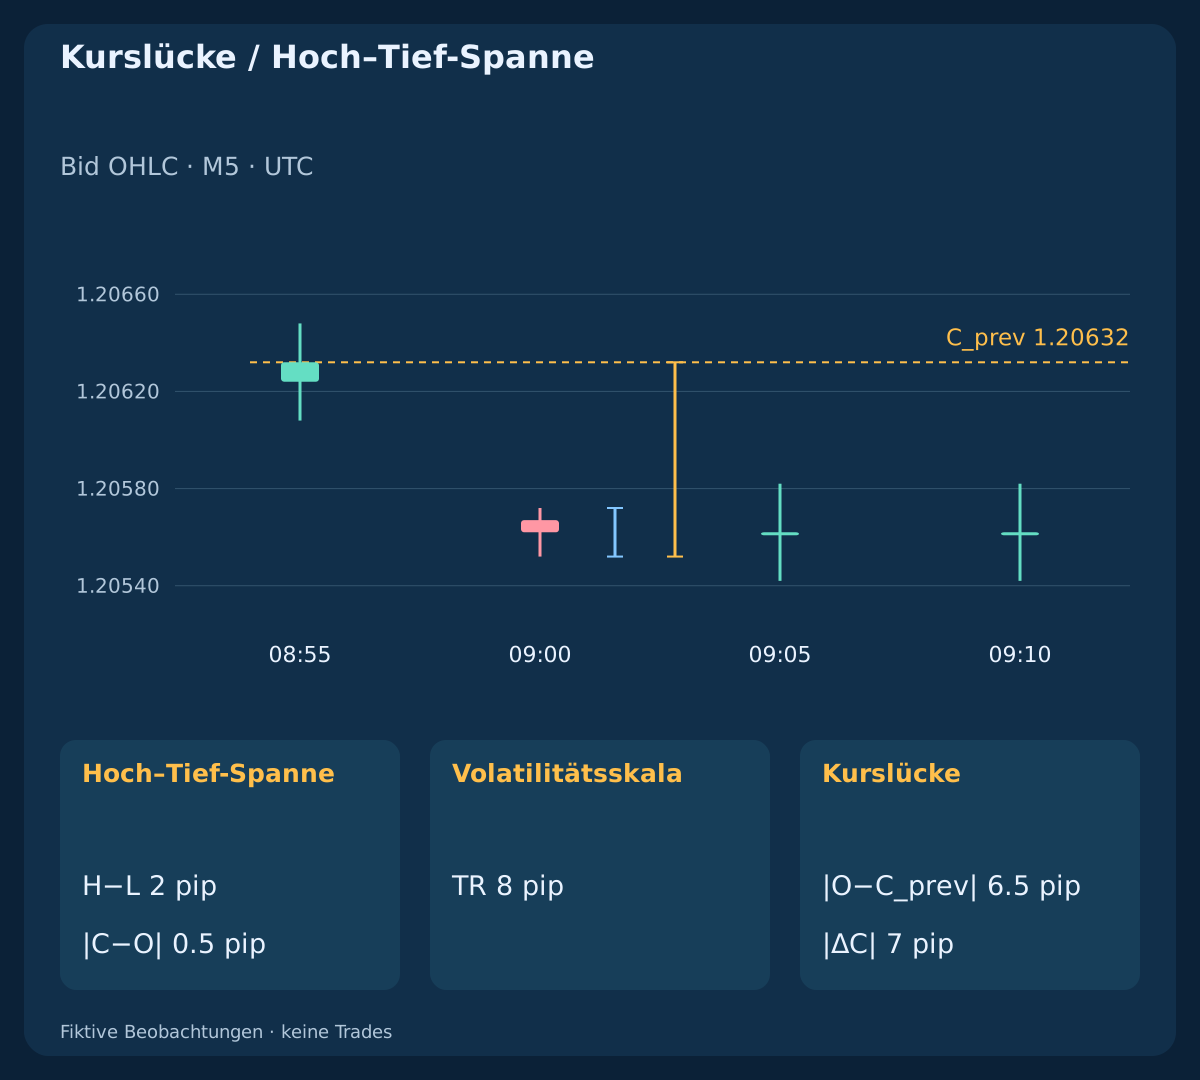
Für jede Kerze mit vorherigem Schlusskurs verwenden Sie TR=max(High−Low,abs(High−PreviousClose),abs(Low−PreviousClose)). Hoch-Tief-Spanne, Körper und Schlusskursänderung sind verschieden. Im Beispiel einer Abwärtslücke gilt PreviousClose=1.20632; Open=1.20567; High=1.20572; Low=1.20552; Close=1.20562.
Die Kerze hat High−Low=2 pip; abs(Close−Open)=0.5 pip; abs(Close−PreviousClose)=7 pip; TR=8 pip. Die Lücke zählt trotz schmaler aktueller Kerze. Weder TR noch ATR sagt allein, ob eine Fortsetzung wahrscheinlich ist. Die fiktive EURUSD-Einheit ist pip=0.0001; point=tick=0.00001; sämtliche OHLC-Eingaben liegen auf diesem Tickraster.
4. Mittelung und Startwert benennen
Hier gilt ATR14_SMA(k)=mean(TR(k−13),…,TR(k)), erstmals bei k14 aus TR1–TR14. Der ersten Kerze fehlt der vorherige Schlusskurs, daher ist ihr TR nicht verfügbar. Zum Vergleich dient ein getrennt bezeichneter Wilder-Mittelwert mit demselben ersten Vierzehnerdurchschnitt und danach ATR14_W(k)=[13×ATR14_W(k−1)+TR(k)]/14. Vergleichen Sie Werte vor der Anzeigerundung.
Andere Glättung oder Starthistorie erzeugt andere Werte. Legen Sie beides vor Implementierungsvergleichen fest. Der letzte shift von MT4 iATR wählt einen historischen Pufferwert; shift 0 betrifft die laufende Kerze. Er ist nicht ma_shift einer Durchschnittslinie. Lesen Sie EMA und ATR desselben abgeschlossenen Intervalls und speichern Sie Zeiten. Gültiger ATR null und fehlende Aufwärmdaten sind verschieden, aber beide ungeeignete Nenner dieser Verhältnisse.
5. Einen ruhigen Chart nicht als günstig bezeichnen
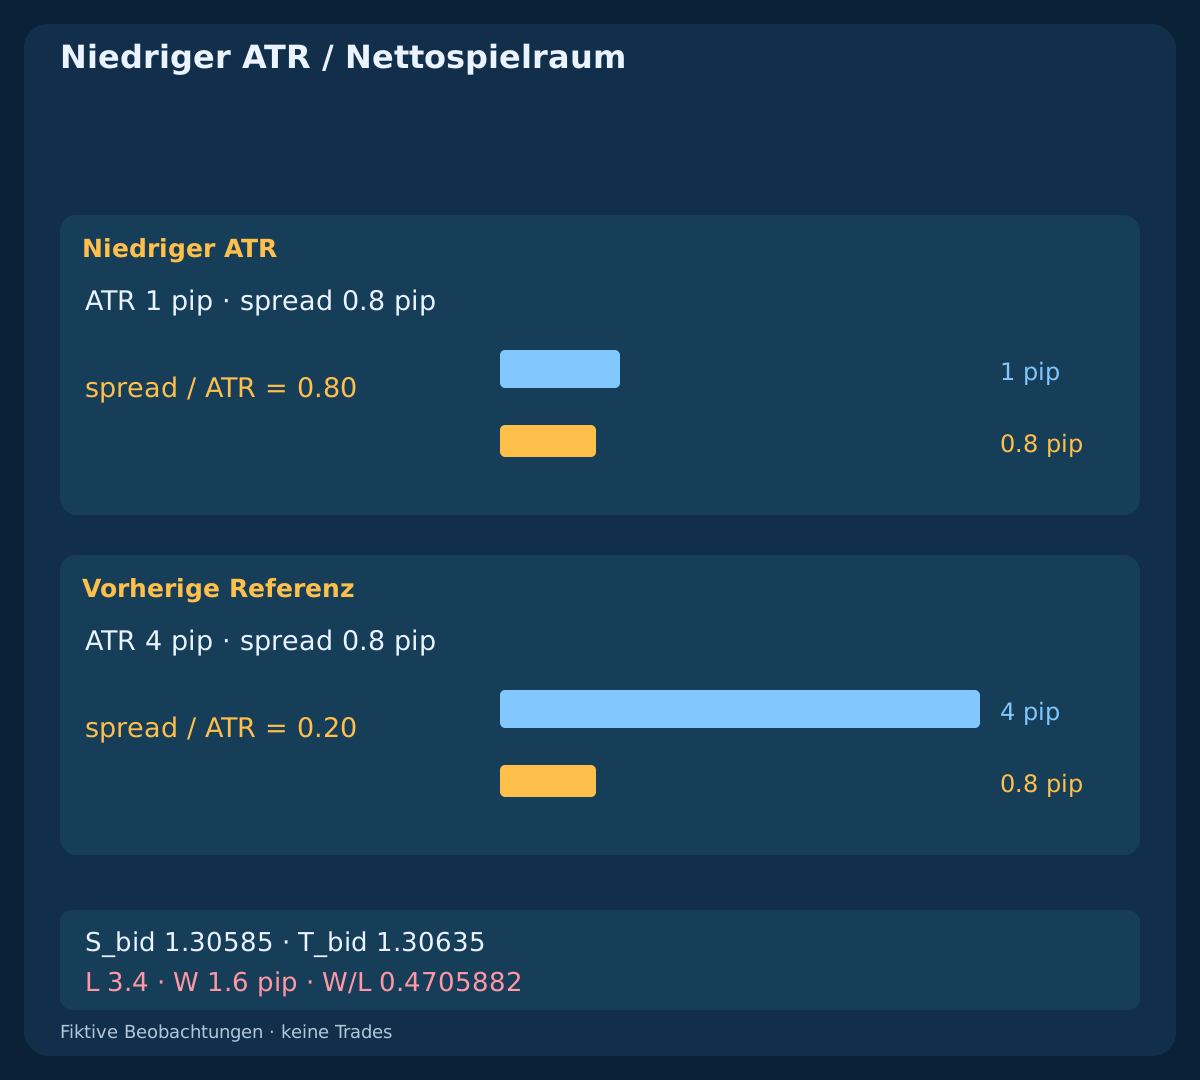
Der ruhige Verlauf ist eine tickgenaue Viertelskalierung des Aufwärtsverlaufs, keine beobachtete Marktstichprobe. Vor der Expansion beträgt sein ATR 1 pip gegenüber 4 pip der Referenz. Ein unabhängiger illustrativer Spread von 0.8 pip ergibt spread/ATR=0.80 versus 0.20. Die kleinere Skala erhöht den relativen Anteil desselben Spreads.
Das sind Diagnosen, keine Wahrscheinlichkeiten oder vollständigen Transaktionskosten. ATR misst weder Liquidität noch Ausführungsqualität, Quotenalter oder künftige Slippage. Ein separater Plan mit kleiner Skala liefert nach Kosten L=3.4 pip; W=1.6 pip; W/L=0.4705882. Kleinere Ausstiegsabstände bewahren kein brauchbares Nettoverhältnis; Brokerregeln für Abstände und Volumen können zusätzlich begrenzen.
| Beobachtung | UTC-Zeit | Kontext | ATR, Pips | Spread, Pips |
|---|---|---|---|---|
| Vorherige Referenz / F+ | 08:55 | F+ | 4.000000 | 0.8 |
| Vorherige Referenz / F− | 08:55 | F− | 4.000000 | 0.8 |
| Niedriger ATR | 08:55 | F+ | 1.000000 | 0.8 |
| Andere Hochs / Tiefs | 08:55 | F+ | 10.800000 | 0.8 |
6. Eine Expansion vom Durchschnitt unterscheiden
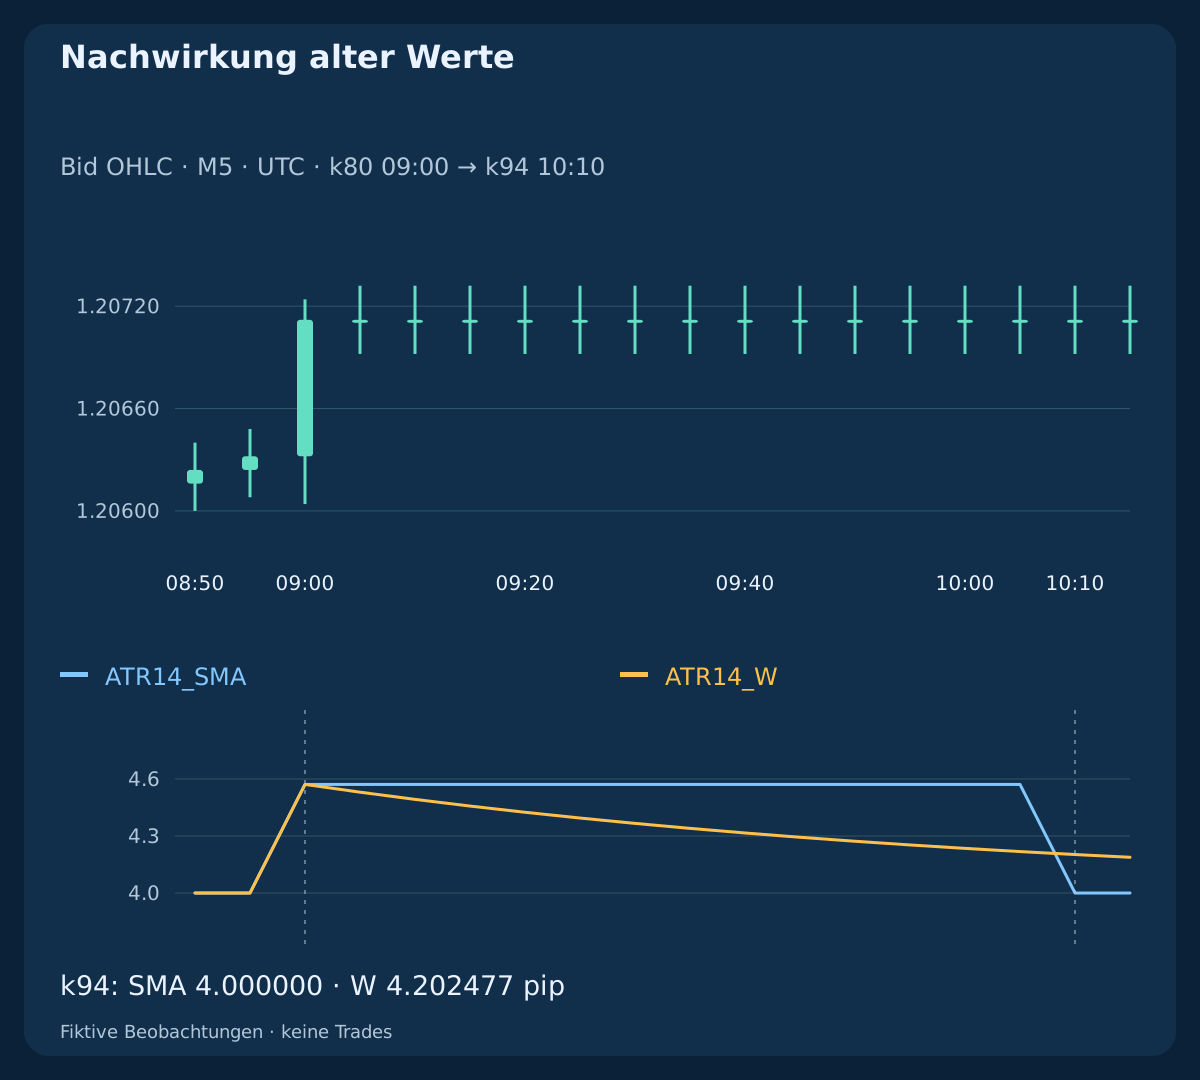
In der Referenz betragen die vierzehn vorangegangenen True Ranges 4 pip. Die um 09:00 UTC schließende Kerze hat TR=12 pip, der neue Mittelwert jedoch nur ATR14_SMA=ATR14_W=32/7=4.571429 pip. Ein Durchschnitt reagiert auf den Wert; er ist weder die neueste Kerzenspanne noch deren unabhängige Bestätigung.
Die folgenden Spannen kehren zu 4 pip zurück. Bei 10:10 UTC / k94 verlässt k80 das Vierzehnerfenster: SMA wird 4.000000 pip, Wilder bleibt 4.202477 pip. Die Differenz entsteht durch die Erinnerung der Mittelung, nicht unterschiedliche aktuelle Preise. Ein ATR-Rückgang kann somit das Herausfallen eines alten Extremwerts statt einer neu ruhigeren Kerze zeigen.
7. Für eine Expansionsfrage den Nenner festhalten
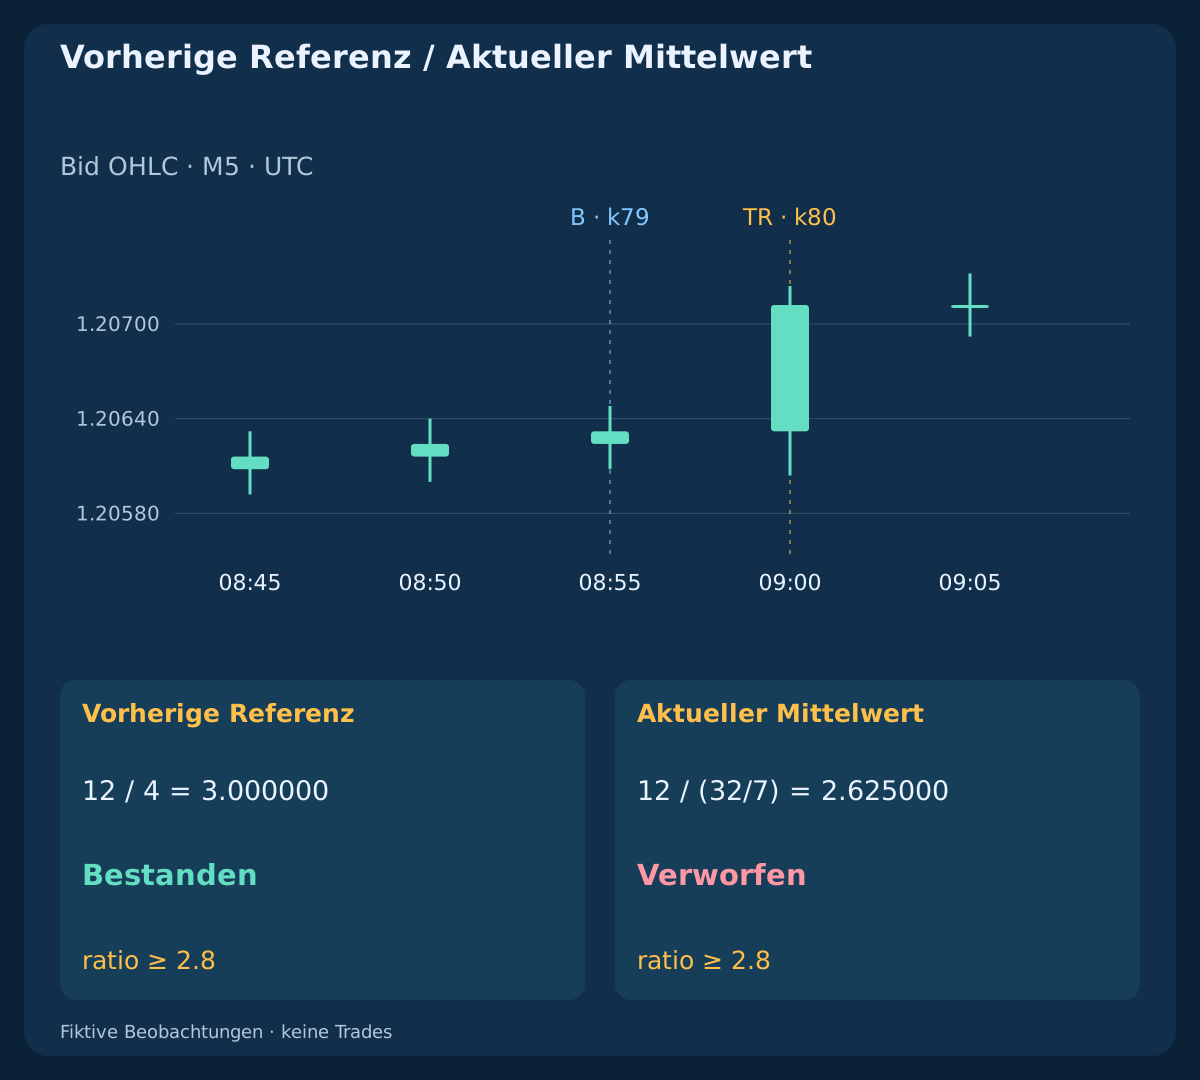
Um die neue Spanne zur vorherigen Skala zu vergleichen, legen Sie B=ATR14_SMA(k79)=4 pip vor k80 fest. Dann gilt TR80/B=12/4=3.000000. Mit dem Mittelwert, der die Spanne schon enthält, ergibt sich TR80/ATR14_SMA(k80)=12/(32/7)=2.625000. Beide Rechnungen sind richtig, beantworten aber andere Fragen.
Die illustrative inklusive Untergrenze ratio>=2.8 akzeptiert die feste Referenz und verwirft den aktuellen Nenner. Dies ist eine Diagnose, keine Einstiegsempfehlung oder Order. Wechseln Sie nicht unbemerkt den Nenner derselben Prüfung. Eine andere Strategie darf aktuellen ATR bewusst verwenden, muss dies aber vorher festlegen und konsistent testen. Spätere Expansion belebt verbrauchte Kandidaten nicht.
| Beobachtung | TR, Pips | B, Pips | TR / B | TR / ATR14_SMA |
|---|---|---|---|---|
| Spannenexpansion / F+ | 12.000000 | 4.000000 | 3.000000 | 2.625000 |
| Spannenexpansion / F− | 12.000000 | 4.000000 | 3.000000 | 2.625000 |
| Andere Hochs / Tiefs | 18.000000 | 10.800000 | 1.666667 | 1.590909 |
| Kurslücke | 8.000000 | 4.000000 | 2.000000 | 1.866667 |
8. Übereinstimmung nicht als unabhängigen Beleg behandeln
Der Verlauf mit breiteren Dochten bewahrt alle Schlusskurse und beide EMA, verändert aber Hochs und Tiefs. Am Expansionsschluss betragen die ATR-Werte 4.571429 versus 11.314286 pip bei gleichem EMA-Kontext. Die vorherigen Referenzen sind 4.0 versus 10.8 pip. Eine absolut größere Spanne ist nicht automatisch eine größere Expansion gegenüber der eigenen Historie.
Es ändern sich OHLC-Eingaben, nicht korrekte Implementierungen auf identischen Daten. EMA und ATR verarbeiten überlappende Informationen. Ein weiterer Indikator ist keine automatisch unabhängige Stimme und multipliziert keine Erfolgswahrscheinlichkeiten. Sein Zusatznutzen verlangt einen kontrollierten Test des vollständigen Modells auf ungenutzten Daten nach realistischen Kosten.
9. Scheinbare Verbesserung durch laufende Referenzen erkennen
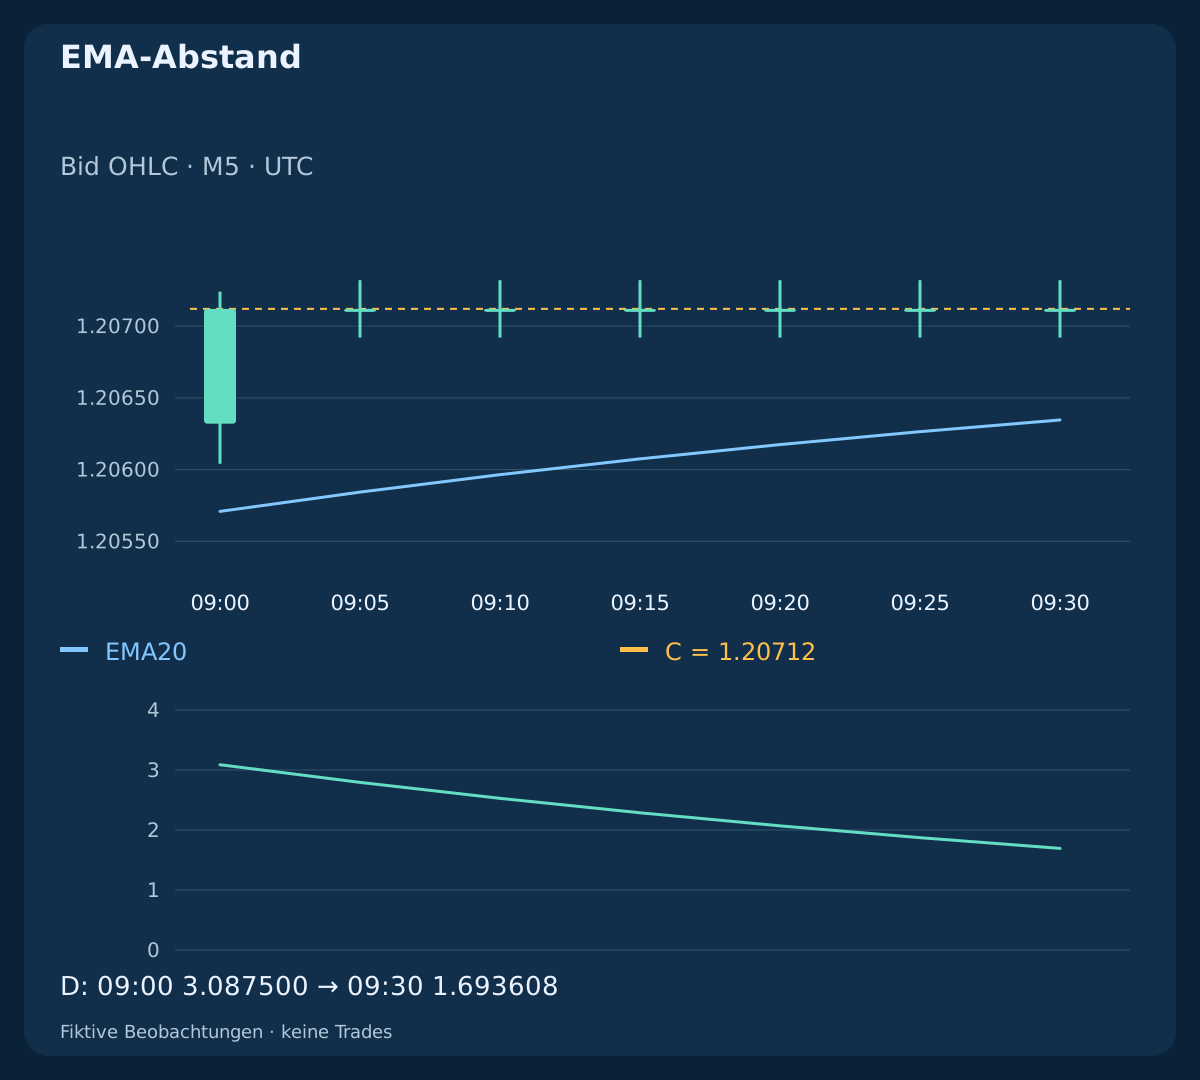
Definieren Sie den Diagnoseabstand D(k)=abs(Close(k)−EMA20(k))/ATR14_SMA(k). Im Aufwärtsverlauf bleibt der Schlusskurs 1.20712 von 09:00 bis 09:30 UTC. D fällt 3.087500 → 1.693608, während EMA aufholt. ATR enthält die Expansion weiterhin. Ein kleinerer normalisierter Abstand macht die Quote nicht günstiger.
Dies vergleicht abgeschlossene Schlusskurse, keinen Strom ausführbarer Quoten. Betrachten Sie Zähler und Nenner neben dem Quotienten. Ein neuer Indikatorwert ist nicht automatisch ein neues Preisereignis; eine nähere EMA stellt kein abgelehntes oder abgelaufenes Setup wieder her. Eine echte Strategie muss Lebensdauer und Rücksetzen eigenständig definieren. Warten auf eine attraktivere Kennzahl erlaubt hier keinen Einstieg.
| UTC-Zeit | Schlusskurs | EMA20 | ATR, Pips | Abstand / ATR |
|---|---|---|---|---|
| 09:00 | 1.20712 | 1.20570857 | 4.571429 | 3.087500 |
| 09:05 | 1.20712 | 1.20584299 | 4.571429 | 2.793452 |
| 09:30 | 1.20712 | 1.20634578 | 4.571429 | 1.693608 |
| 10:10 | 1.20712 | 1.20677235 | 4.000000 | 0.869119 |
10. Einen unabhängigen Plan vor dem Zeitvergleich bepreisen
Das Beispiel setzt EURUSD, ein USD-Konto, EUR 100,000 je Lot und pip_value=$10/lot; equity=$12,500; plan_budget=$31.25; lot_min=lot_step=0.01 voraus. Vor dem Kursvergleich wählen Sie B=4 pip; Bid_anchor=1.30600; S_bid=1.30540; T_bid=1.30740 entsprechend 1.5B stop distance; 3.5B target distance vom Anker aus. Dies sind Planannahmen, keine Live-Einstellungen.
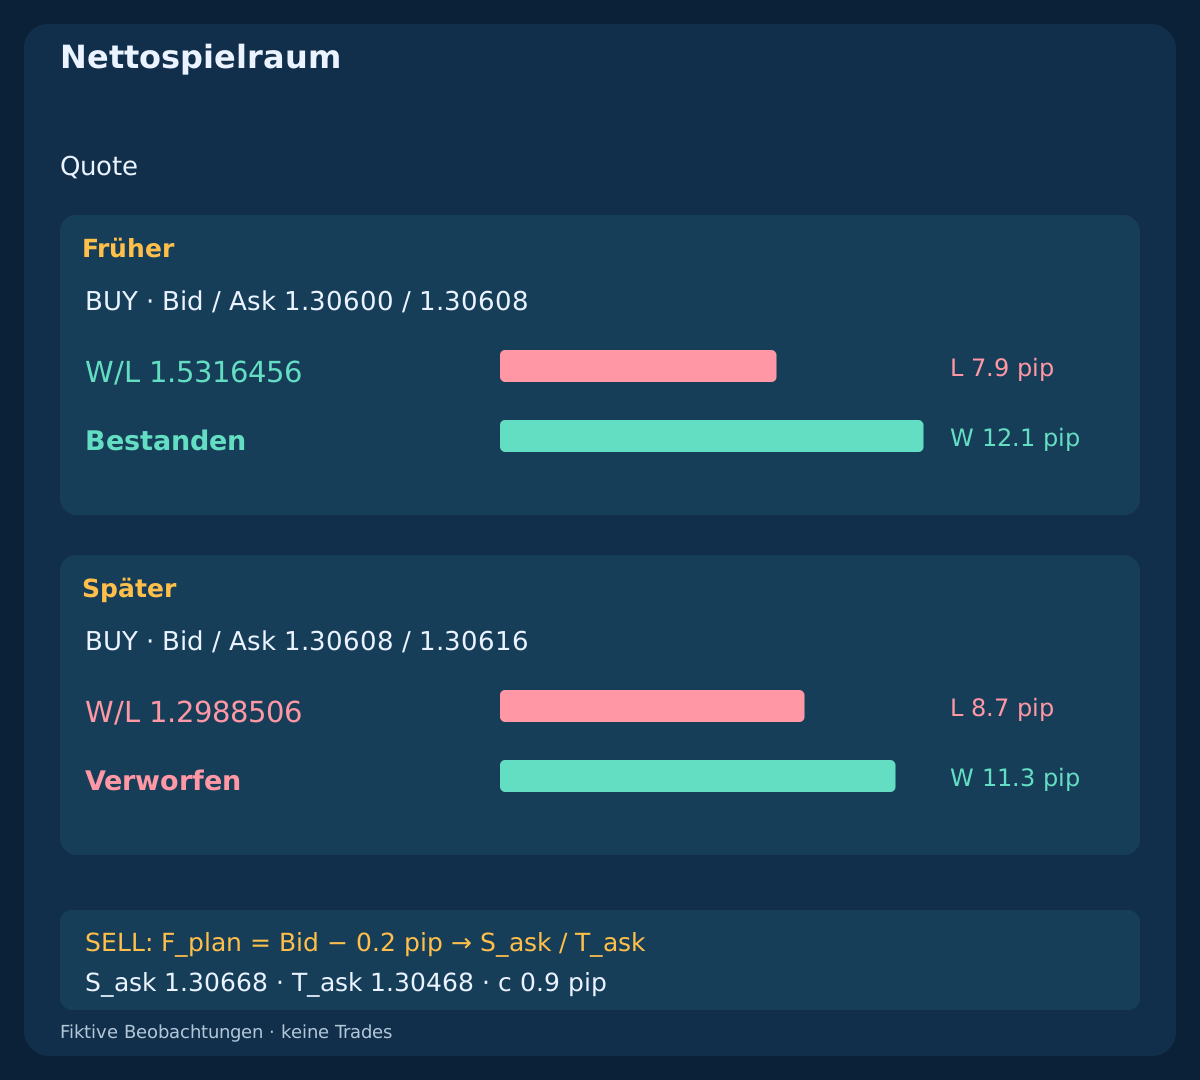
Bei 10:00:00.100 UTC lautet die BUY-Quote Bid/Ask=1.30600/1.30608, drei Sekunden später 1.30608/1.30616. Beide Spreads sind 0.8 pip. Nachteiliger Einstieg steckt in F_plan=Ask+0.2 pip; danach verbleiben nur Ausstiegsslippage und lineare Roundtrip-Provision: c=0.3+0.6=0.9 pip. Mindestgebühren, Extras und Finanzierung fehlen. Die Quoten sind unabhängig von den Indikatorverläufen und erlauben kein dreisekündiges Warten; die vollständige Strategie kann die spätere bereits ausschließen.
11. Nettoverhältnis und Geldbetrag getrennt halten
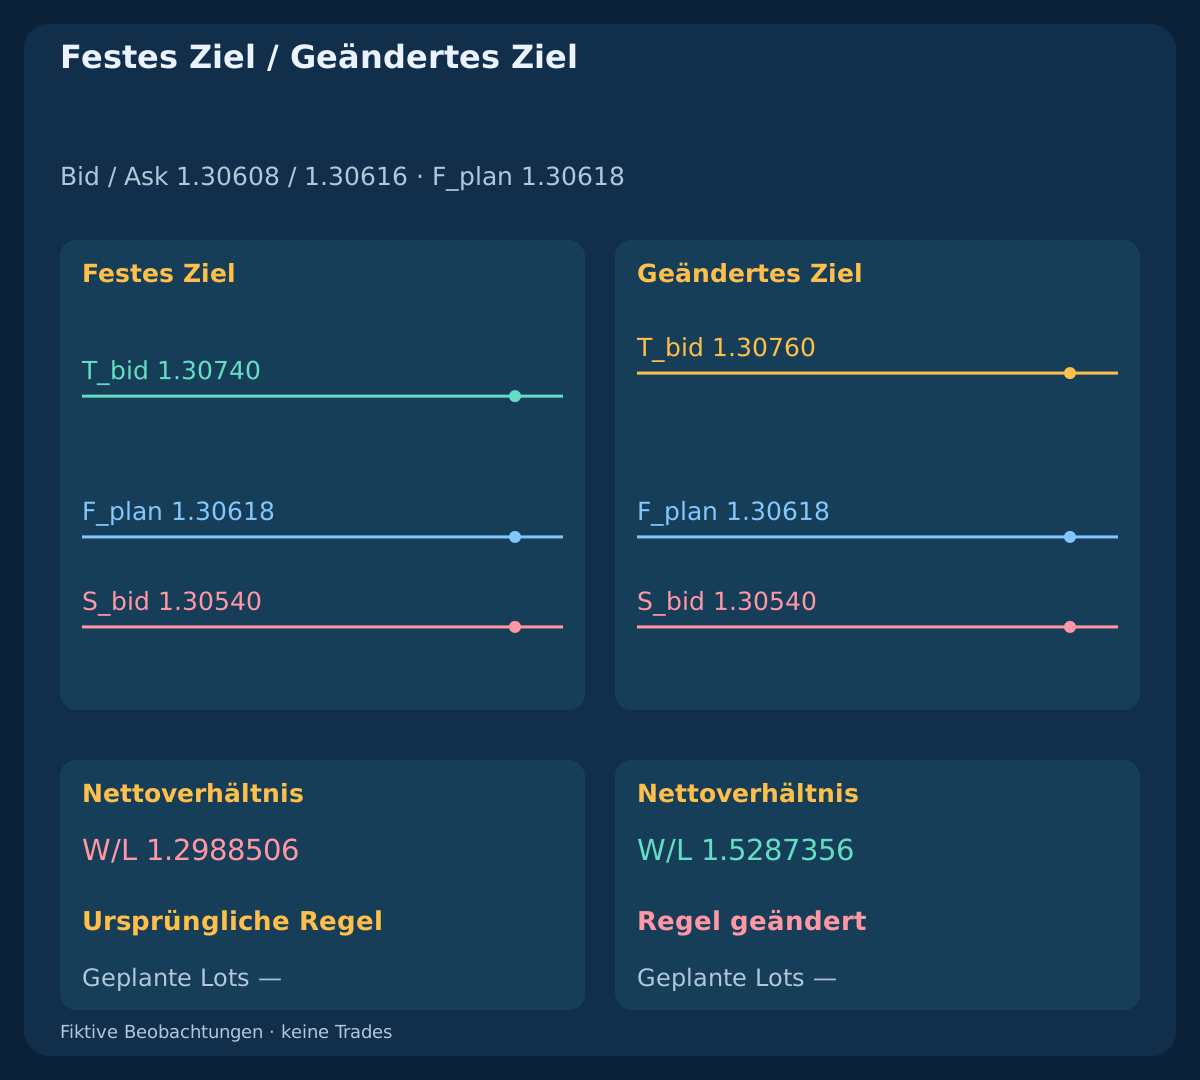
Für BUY gilt L=(F_plan−S_bid)/pip+c; W=(T_bid−F_plan)/pip−c. L und W müssen positiv sein und die illustrative Grenze W/L>=1.50 erfüllen. Früher gilt F_plan=1.30610; L=7.9; W=12.1; W/L=1.5316456, später F_plan=1.30618; L=8.7; W=11.3; W/L=1.2988506. Gleicher Spread bewahrt den Nettospielraum zu festen Ausstiegen nicht.
Das Beispielbudget ist $12,500×0.25%=$31.25. Abrunden mit lots=floor_step(31.25/(L×10),0.01) ergibt früher 0.39 lot; planned_loss=$30.81; net_target=$47.19. Die spätere Diagnosegröße 0.35 lot; planned_loss=$30.45 ist wegen ihres Verhältnisses nicht zulässig. Bei linearen Kosten verändert weniger Volumen den Geldbetrag, nicht W/L. Geplante Beträge sind keine realisierten Ergebnisse oder garantierten Verlustgrenzen. Brokerbeschränkungen und Gesamtengagement benötigen gesonderte Prüfungen.
| Quote | Verlust, Pips | Ertrag, Pips | Netto-W/L | Geplante Lots | Regel |
|---|---|---|---|---|---|
| BUY / Früher · 1.30600 / 1.30608 | 7.9 | 12.1 | 1.5316456 | 0.39 | Ursprüngliche Regel |
| BUY / Später · 1.30608 / 1.30616 | 8.7 | 11.3 | 1.2988506 | — | Ursprüngliche Regel |
| SELL / Früher · 1.30600 / 1.30608 | 7.9 | 12.1 | 1.5316456 | 0.39 | Ursprüngliche Regel |
| SELL / Später · 1.30592 / 1.30600 | 8.7 | 11.3 | 1.2988506 | — | Ursprüngliche Regel |
| BUY / Niedriger ATR · 1.30600 / 1.30608 | 3.4 | 1.6 | 0.4705882 | — | Ursprüngliche Regel |
| BUY / Geändertes Ziel · 1.30608 / 1.30616 | 8.7 | 13.3 | 1.5287356 | — | Regel geändert |
12. SELL auf den richtigen Kursseiten spiegeln
SELL eröffnet gegen Bid und schließt gegen Ask. Der unabhängige Spiegelplan verwendet S_ask=1.30668; T_ask=1.30468; F_plan=Bid−0.2 pip. Bei der früheren Quote Bid/Ask=1.30600/1.30608 ist der Planpreis 1.30598. Rechnen Sie L=(S_ask−F_plan)/pip+c; W=(F_plan−T_ask)/pip−c. Der Spread ist bereits durch die Ein-/Ausstiegsseiten enthalten und wird nicht erneut als Gebühr addiert.
Die spätere SELL-Quote Bid/Ask=1.30592/1.30600; F_plan=1.30590 erzeugt dieselbe Nettoverschlechterung wie BUY. Diese Symmetrie wurde konstruiert, nicht beobachtet. Bid-Indikatorkerzen belegen keine verfügbare Ask-Ausführung; ein historischer Ask-Ausführungspfad wird nicht gezeigt. Reale Forschung braucht beobachtete gepaarte Quoten und den Brokervertrag. Alle Planpreise bleiben hypothetisch, ohne tatsächliche Ausführung und P&L.
13. Eine späte Quote nicht durch ein neues Ziel reparieren
Der ursprüngliche spätere BUY-Plan behält S_bid=1.30540; T_bid=1.30740. Ein Gegenentwurf übernimmt 32/7 pip aus der gesonderten Lektion und verschiebt nur das Ziel auf T_new=1.30600+3.5×(32/7)×0.0001=1.30760. Beim unveränderten späteren Einstieg meldet er nun L=8.7; W=13.3; W/L=1.5287356. Die Skala ist eine Vergleichsannahme, kein zu diesen Quoten beobachteter ATR.
Die Rechnung besteht die Grenze, weil das angenommene Gewinnziel weiter entfernt wurde. Das repariert weder den festen Plan noch beweist es die Erreichbarkeit des neuen Ziels. Die Zeile mit geänderter Regel hat trotz bestandener Kostenrechnung kein zulässiges Planvolumen. Ein vorher definiertes adaptives Modell könnte separat mit eigenen Ausstiegen und Ergebnissen am selben Kandidatenkalender getestet werden. Es validiert den alten Plan nicht rückwirkend.
14. Marktphasen und operative Grenzen ausdrücklich festlegen
Ruhe, Expansion und erhöhte Durchschnittsvolatilität beschreiben gewählte Fenster, keine universellen Regime oder Prognosen. ATR belegt weder Liquidität noch sichere Nachrichtenzeiten oder maximale künftige Bewegung. Lücken, Umkehr, variable Spreads und fehlende Quoten können das Bild entwerten. Weder Reserve noch volatilitätsabhängiger Stop garantiert Ausführung oder begrenzt Verlust.
Definieren Sie Zeitumrechnung und Regeln für Sperren, Spread-Erholung und neue Signale separat. Verbrauchte Kandidaten bleiben während Einstiegspausen verbraucht. Prüfen Sie Tick, Stopabstände, Größen, Gesamtengagement und Quoten. Ersetzen Sie Datenlücken, unzureichende Startdaten oder nichtpositive Nenner nicht stillschweigend durch Nullen. Ein vollständiges Systemverhalten wird hier nicht festgelegt.
15. Vor der Filterbewertung die Dateien nachvollziehen
Die Dateien enthalten 510 closed bars; 9 diagnostic observations; 6 independent quote plans; 0 orders. Jeder der fünf fiktiven Bid-Verläufe hat vollständige Aufwärmdaten. Lücke, Spiegelung, Viertelskalierung und andere Dochte sind verschiedene Historien, keine alternativen Ausführungen desselben Feeds. Die Pläne enthalten keine tatsächlichen Fills, realisiertes P&L, Finanzierung oder weitere Gebühren.
Berechnen Sie EMA, TR, beide ATR-Mittelwerte, feste Referenz, Abstand und richtige Kursseitenkosten unabhängig neu. Bei 09:02 UTC ist das letzte planmäßig abgeschlossene M5-Intervall 08:55–09:00; 09:00–09:05 entsteht noch. Prüfen Sie echte Zeitstempel und Datenverfügbarkeit statt nur die Uhr. Prüfen Sie Extremwertauslauf, null gegenüber fehlend und Lotabrundung. Diagnosegrößen oder geänderte Regeln sind kein gehandeltes Volumen.
Fiktive M5-Eingaben herunterladen (CSV)
16. Eine deklarierte Frage am selben Kalender testen
Definieren Sie rohe Preiskandidaten vor realer Forschung unabhängig von ATR. Vergleichen Sie EMA allein und Skalenfilter mit identischen Daten, Kandidaten, Kosten und Budget. Fixieren Sie Glättung, Startwerte, Referenzzeit, Schwellen und Ausstiege vor ungenutzten chronologischen Perioden. Bewahren Sie verworfene und abgelaufene Kandidaten, statt günstigere Ereignisse nachzubauen.
Messen Sie Timing, Ablehnungsgründe, Ausführungsqualität, Nettoergebnisse und Unbekanntes mit zuverlässigen Bid-/Ask-Daten. Trennen Sie eine optische Verbesserung durch Nenner oder Ziele von einem besseren tatsächlichen Einstieg. Fünf Verläufe und sechs Pläne zeigen Mechanik, keine Rentabilität oder optimale Einstellung. Klare Definitionen machen die Hypothese prüfbar; Indikatorübereinstimmung beweist keinen Vorteil.
Häufige Fragen
Bedeutet steigender ATR BUY?
Nein. ATR misst Spannenskala ohne Richtung. Gespiegelte Aufwärts- und Abwärtsverläufe können denselben ATR haben; Preis- oder EMA-Kontext wird getrennt gelesen.
Ist ein ruhiger Markt günstiger für Scalping?
Nicht unbedingt. Derselbe Spread und dieselben Gebühren beanspruchen mehr von einer kleinen Preisskala. ATR misst keine Liquidität und garantiert keine Ausführung; prüfen Sie Quoten und Nettospielraum.
Warum ATR vor einem Expansionsvergleich festhalten?
Damit vergleichen Sie die neue Spanne mit der vorherigen Skala. Aktueller ATR enthält sie bereits. Beide Fragen sind gültig, doch der Nenner muss zur festgelegten Prüfung passen.
Schafft ein kleinerer EMA-Abstand einen neuen Einstieg?
Nein. EMA kann bei unverändertem Preis aufholen. Ein besser aussehendes Verhältnis ist weder neues Ereignis noch ausführbare Quote oder Erlaubnis, einen abgelaufenen Kandidaten zu nutzen.
Kann ein ferneres ATR-Ziel die späte Quote retten?
Nicht im ursprünglichen Festzielplan. Es ändert Regel und Ertragsannahme. Ein vorher separat definiertes adaptives Modell braucht seinen eigenen Test und validiert den alten Plan nicht.
Belegen diese CSVs profitables Trading?
Nein. Es sind erfundene Beobachtungen und unabhängige Kurspläne mit null Orders, ohne tatsächliche Ausführungen oder realisiertes P&L. Sie belegen keine Trefferquote oder erwartete Rendite.
Quellen und Forschungsnotizen
Offizielle Quellen erklären Durchschnitte, True Range, ATR-Glättung und Pufferversatz. Endliche Startwerte, Kontexte, Schwellen, feste Vergleichsfenster und Kosten sind Lehrannahmen, keine Anbieterempfehlungen oder geprüften Live-Einstellungen.
- MetaTrader 4: moving average definitions
- MetaTrader 4: true range and ATR
- MQL4: iATR and historical buffer shift
- TradingView: ATR smoothing choices
Bildungsleitfaden. Erfundene Beobachtungen und Pläne; null Orders, keine tatsächlichen Ausführungen oder gemessene Handelsleistung.