
影线越过熟悉的边界,仅仅是本反转假设的起点。本原创基准先等待H1扫掠收盘,再要求M15突破扫掠前已固定的内部水平,最后只接受其后的首次回测。每一阶段都有期限和拒绝条件。虚构的一个上午及其具有依赖关系的看跌镜像用于解释机制,并不提供历史业绩或证明盈利优势。
1. 定义反转假设,不推断隐藏订单
这里的扫掠指价格可量化地越过边界,随后收盘回到区间内。Bid K线无法识别谁的止损成交、机构持仓或价格变化的原因。后续结构突破与回测是额外筛选条件,不是反转必然成功的独立证据。持续趋势或再次扫掠仍可能使整套条件失败。
使用同一报价源的普通EURUSD Bid K线,并按指定UTC区间对齐。假设单位为pip=0.0001; point=tick=0.00001; contract=EUR100,000/lot; account=USD。应核实实际合约规格。本研究基准不通过D1中点、FVG、Order Block、指标、新闻或主观时段过滤来选取入场。固定UTC时间是实验设定,并非声称这是最佳交易时间。
2. 固定六根H1与扫掠前的内部水平
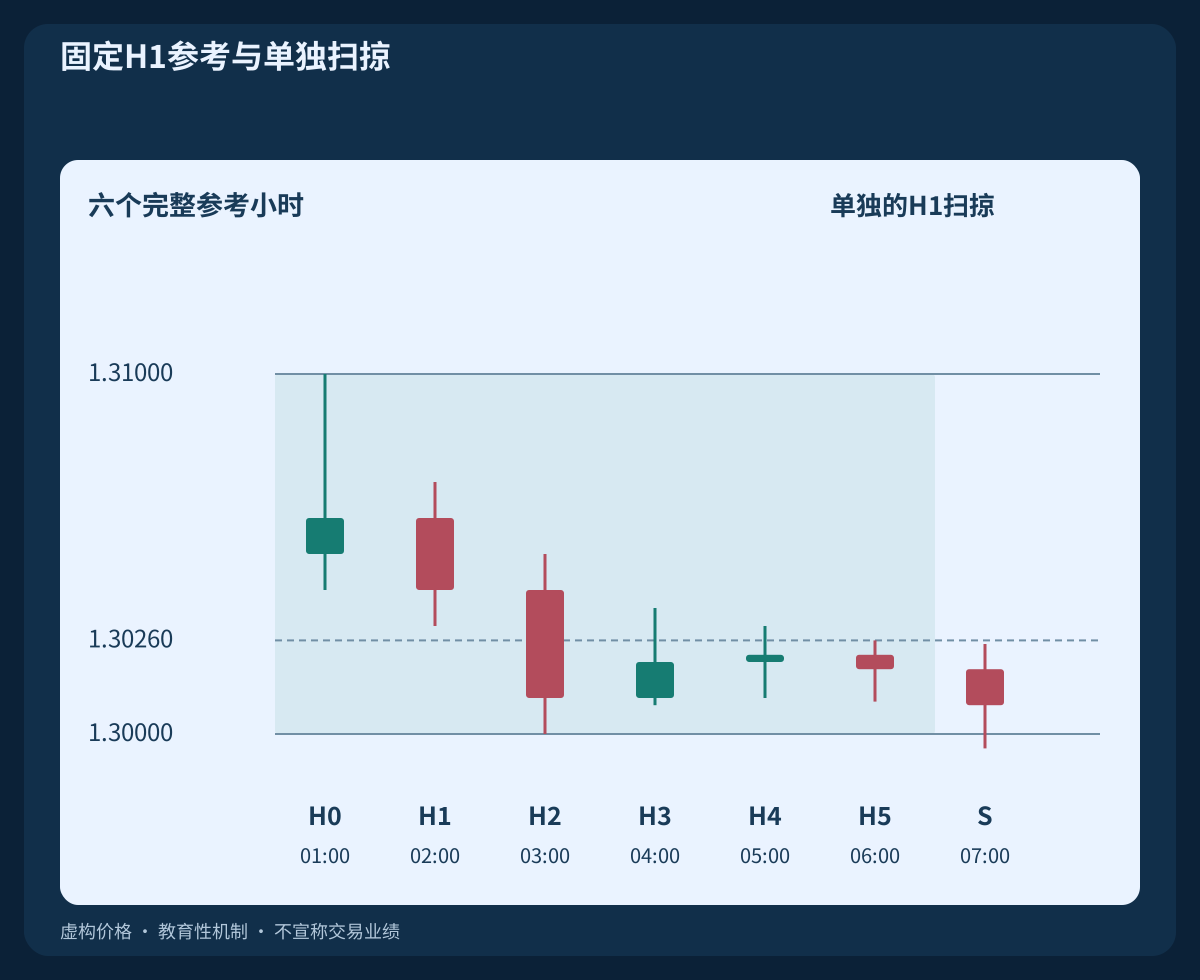
按UTC日期,周一至周五在计划结束后固定六个完整区间00:00–06:00 UTC。基于这六根计算L=min(Low); U=max(High); W=U−L,并要求60≤W/pip≤160。当天边界保持不变。区间缺失或UTC映射不可靠则停用当天,不用附近K线或缩短的交易时段替代。
BUY取K=High(05:00–06:00 H1)并要求0.25≤(K−L)/W≤0.50。SELL则使用同一根的低点,要求0.50≤(K−L)/W≤0.75。这些是预先冻结的内部水平,不是事后确认的摆动拐点。原始示例为L=1.30000; U=1.31000; W=100 pip; K_BUY=1.30260。经纪商时间必须准确对应UTC;应以充分数据重建对齐K线,否则停用模型。
3. 只评估预定的H1扫掠
唯一候选S为06:00–07:00 UTC。评估S即消耗当天机会,拒绝或缺少数据也一样。BUY要求2≤(L−Low(S))/pip≤10; L<Close(S)<K; High(S)≤K,即扫过的低点被收复,而S尚未越过内部高点。S不必是阳线。当天不能用另一根H1替代。
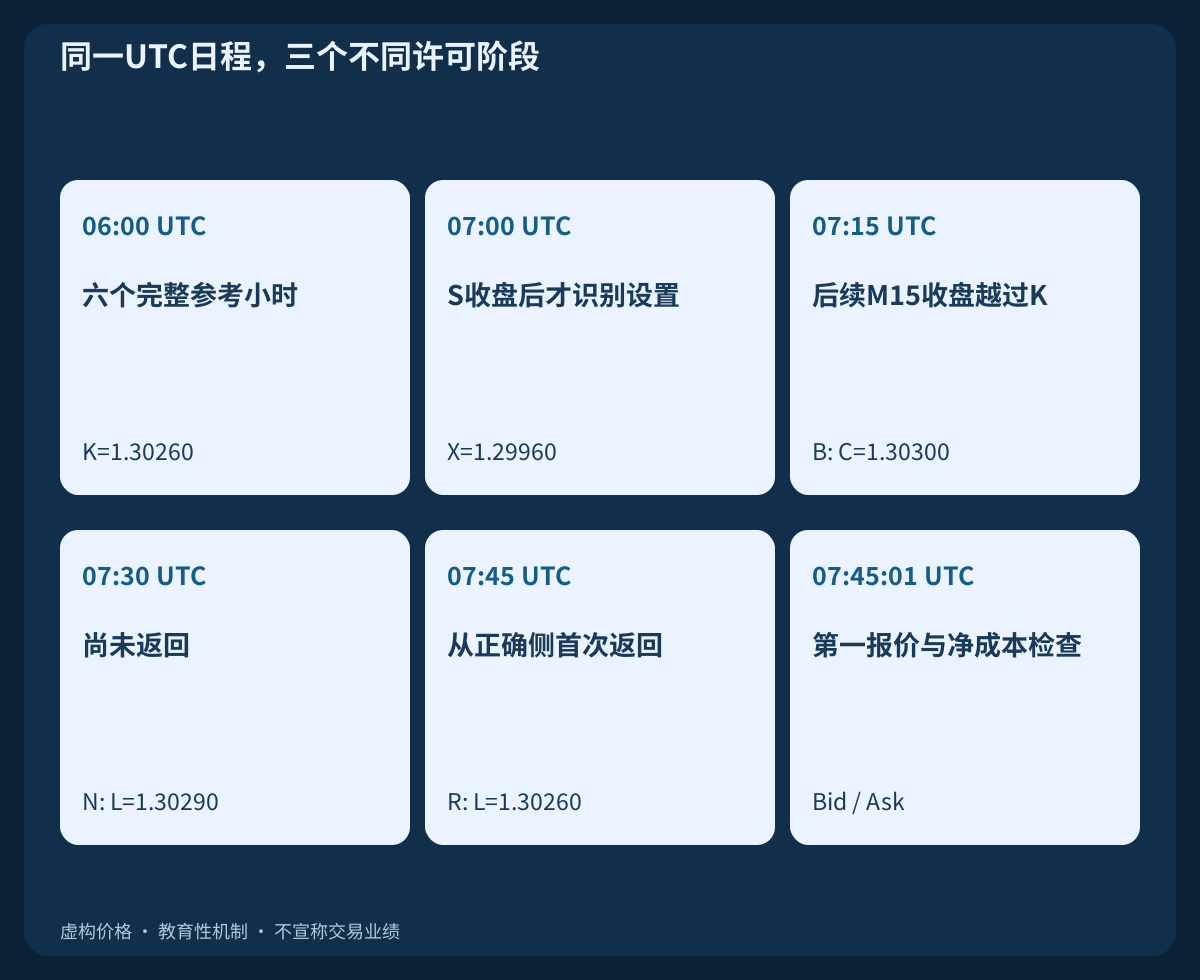
BUY固定X=Low(S); SL_Bid=X−1 pip; TP_Bid=U−1 pip。虚构数据给出Low(S)=1.29960; High(S)=1.30250; Close(S)=1.30080,扫掠深度为四pip。因此X=1.29960; SL_Bid=1.29950; TP_Bid=1.30990。只有S在07:00 UTC收盘后,才能识别设置。识别前须确认整个账户没有任何EURUSD持仓或挂单,否则当天机会用尽。
4. 等待之后单独收盘的M15突破
确认收盘仅限07:15,07:30,07:45 UTC。BUY选择第一个满足Close(B)>K+1 pip的完整收盘。该首次突破还必须为阳线,即Close(B)>Open(B),且满足Close(B)−K≤8 pip。等于一pip突破阈值不算确认,等于八pip延伸上限则允许。首次突破若未通过其他条件,永久拒绝,不改选之后的收盘。
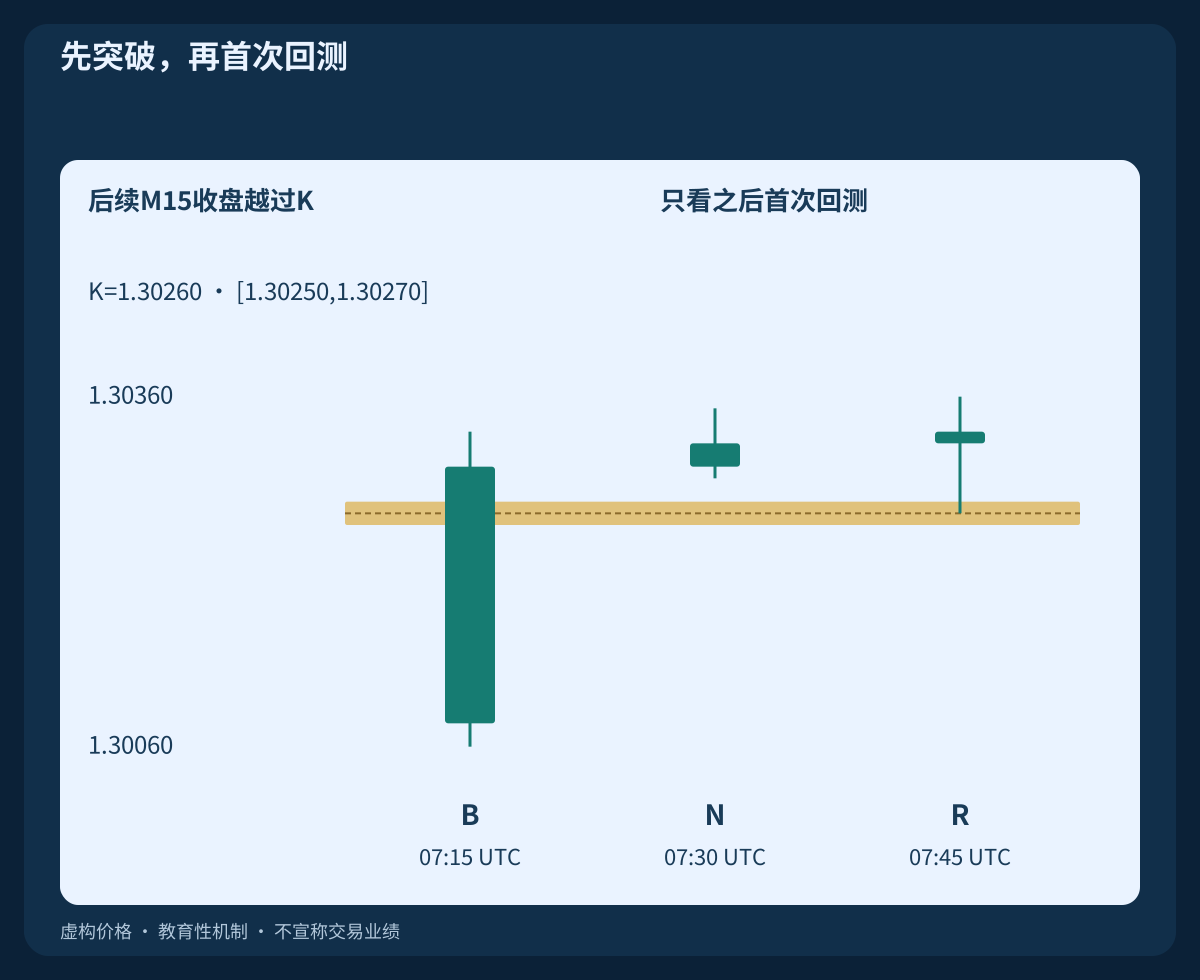
先对S之后直至B的所有观察应用入场前否决条件,再检查终值。三个预定收盘均无突破则到期。例中B在07:15 UTC以Open=1.30080; High=1.30330; Low=1.30060; Close=1.30300收盘,高于K四pip。B自己的穿越形成突破,不是之后的回测,也不允许立即入场。
5. 只采用之后的首次回测
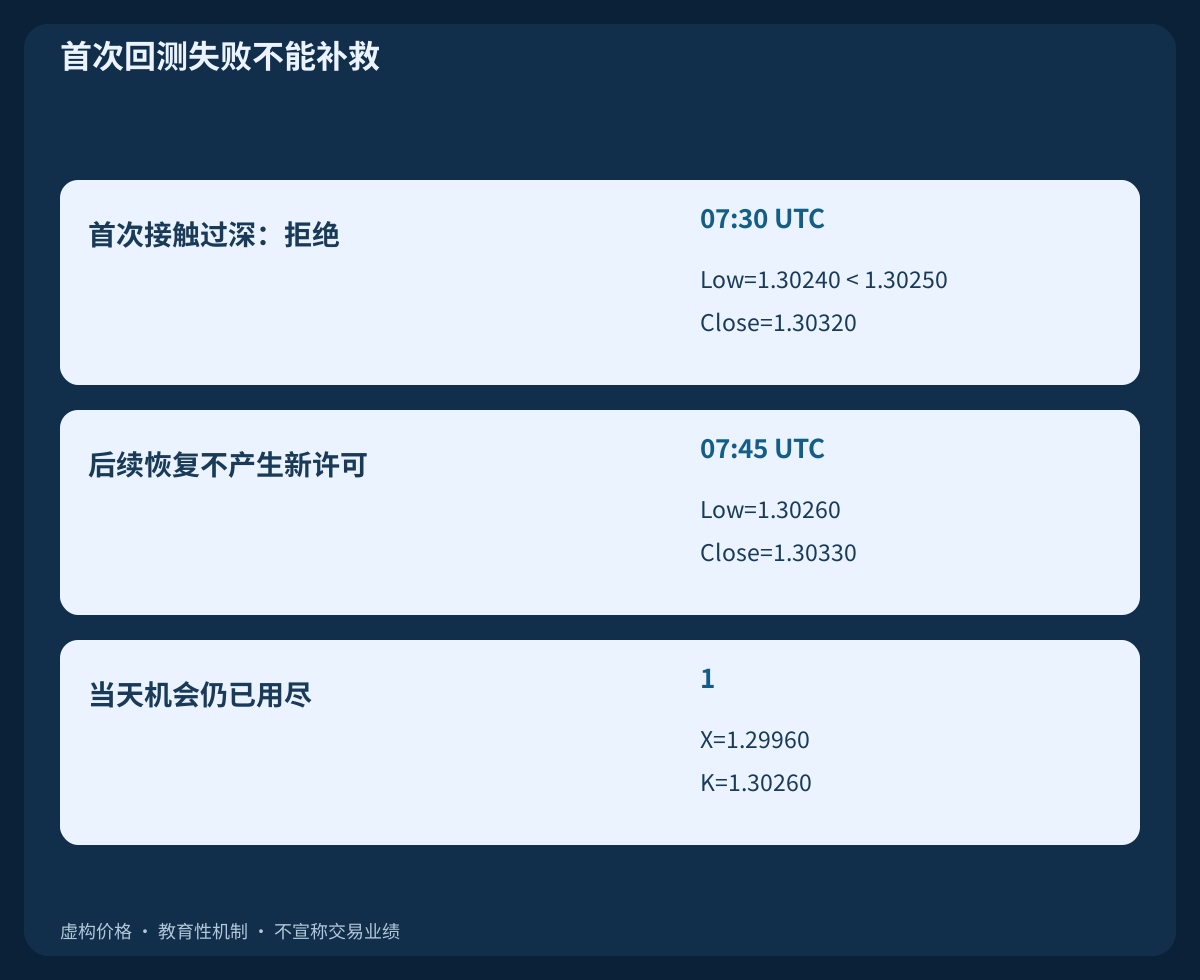
B之后只检查紧接的三根连续M15。固定BUY带为[K−1 pip,K+1 pip]=[1.30250,1.30270]。第一根满足Open≤K+1 pip or Low≤K+1 pip的K线即首次接触,包括跳空开在带下方。要求Open(R)>K+1 pip; K−1 pip≤Low(R)≤K+1 pip; Close(R)>K+1 pip、阳线实体及Close(R)−K≤8 pip。穿透过深或从错误一侧开盘,即使收盘很好,也会用尽机会。
N在07:30 UTC收盘,Low(N)=1.30290,因此尚未返回。R在07:45 UTC以Open=1.30320; High=1.30360; Low=1.30260; Close=1.30330收盘,是从正确方向进入的首次接触,并通过收盘条件。若B在最后一个确认收盘才出现,最晚回测收盘为08:30 UTC。允许第三根的收盘,但没有有效首次接触则到期。
6. 失效条件优先于两类信号
从S收盘到发送请求,任何后续已观察Bid达到Bid≤X or Bid≥TP_Bid都会取消BUY。相同边界适用于S之后已完成M15的高低点,包括B、等待K线、R,以及发送时已观察到的当前未完成K线报价。相等也取消。如果同一根触及X又收在确认线之上,直接拒绝,不臆测有利的同一K线内事件顺序。
取消、无效的首次突破或首次回测、不合格第一报价、到期及必要数据缺失,对该UTC日期均为不可恢复的结束状态。后来回升不能复活原设置。不得重画X、K、带或目标。新日期需要新的完整六小时参考和预定S,不能继承旧候选。下一交易日也须先核对旧的或不确定的风险敞口。
7. 明确SELL及Ask侧退出
SELL要求2≤(High(S)−U)/pip≤10; K<Close(S)<U; Low(S)≥K,K取S之前H1的低点。固定X=High(S); SL_Ask=X+1 pip; TP_Ask=L+1 pip。选择首次后续收盘Close(B)<K−1 pip,要求阴线实体和K−Close(B)≤8 pip。之后首次接触满足Open≥K−1 pip or High≥K−1 pip;必须从带下方开盘,高点位于带内,阴线收在带下方,并遵守同样八pip上限。
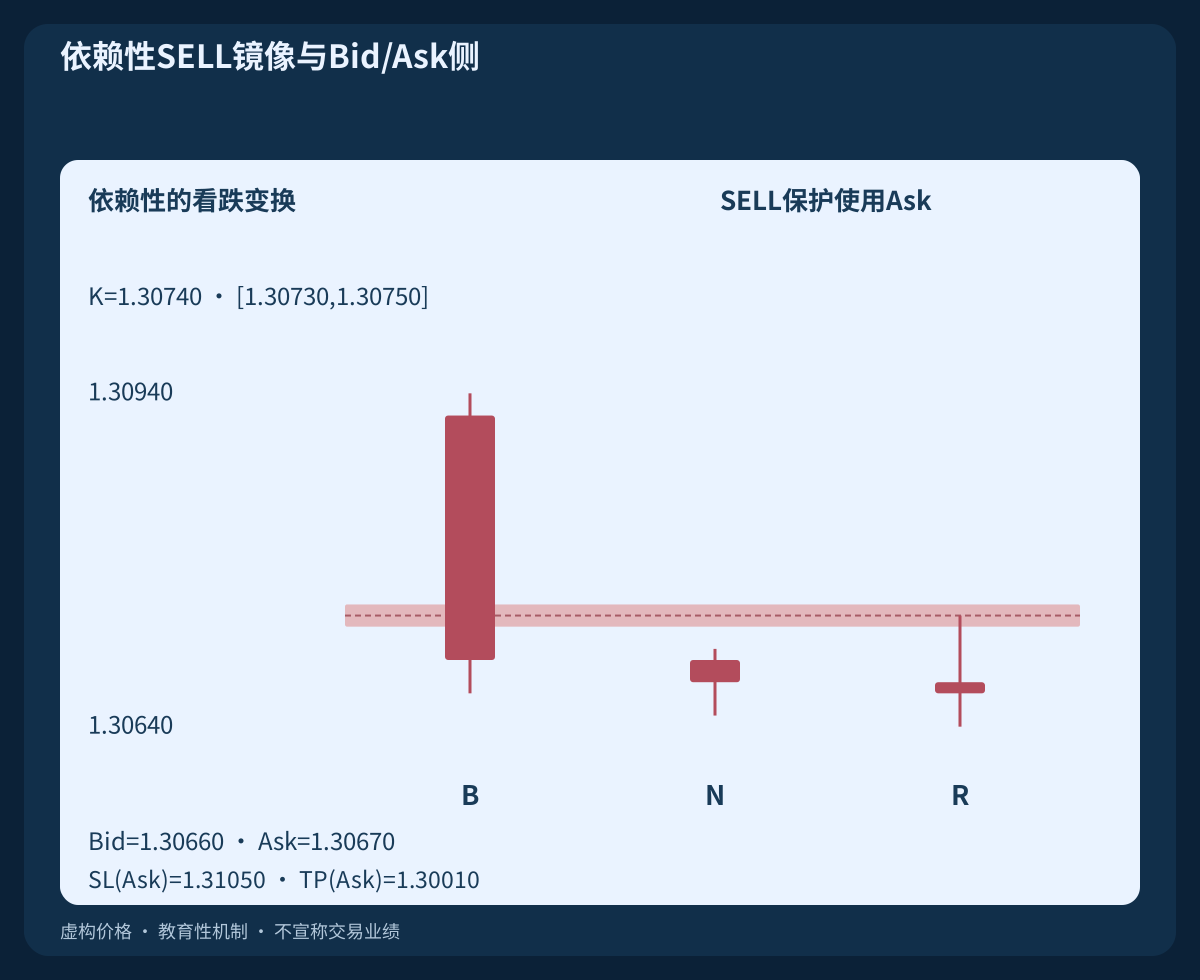
入场前Bid≥X or Bid≤L+1 pip取消SELL。回测带仍为[K−1 pip,K+1 pip]。SELL以Bid开仓,以Ask平仓,固定保护数字并非重建的历史Ask极值。依赖性变换p′=2.61000−p交换Bid高低点,得到K_SELL=1.30740; X=1.31040; SL_Ask=1.31050; TP_Ask=1.30010。成对报价须另行交换Bid与Ask再镜像。镜像图不是另一份独立市场样本。
8. 回测可知后只检查第一组报价
在R完整数据可用后,采用本品种收到的第一组成对报价,且必须严格晚于R计划收盘。发送时用核实的时钟要求R_close<t_quote≤t_submit<R_close+15 seconds及0≤t_submit−t_quote≤2 seconds。错过第一报价、无法验证先后或数据准备太晚,均取消,不寻找更好的价格。要求Bid为正且可交易、低于Ask,满足spread≤1.5 pip; abs(Bid−Close(R))≤1 pip,并且全部入场前否决均未触发。
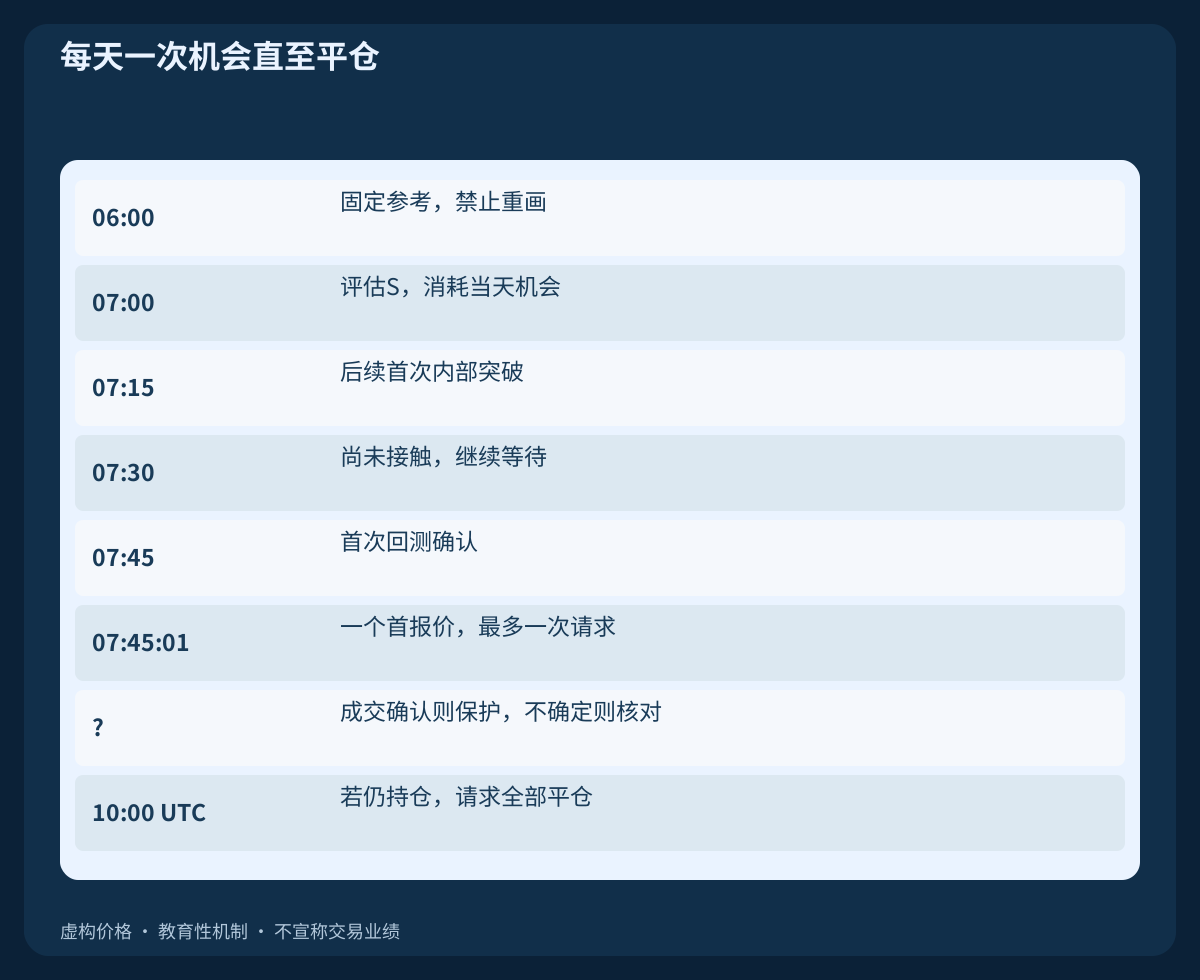
BUY使用报价Ask,SELL使用Bid。原第一报价为07:45:01 UTC; Bid=1.30330; Ask=1.30340。检查权限、tick网格、最小止损距离、数量、保证金和可用风险。报告的最小止损距离为零也不保证受理。只允许在开仓时便支持并附带两项固定保护的市价请求;若必须先无保护开仓再修改,则放弃。
9. 计算净比率前纳入两项执行预留
该USD示例假设pip_value=$10/pip/lot; commission=$7/lot round trip; entry_allowance=0.5 pip; exit_allowance=0.5 pip; financing_reserve=$0。测试前核对实际收费和持仓费用,并替换输入。dSL与dTP为当前入场报价至固定止损、目标的正pip距离,须使用可执行价格侧。定义Loss1=(dSL+1.0)×10+7; Reward1=(dTP−1.0)×10−7,要求估值为正且以未四舍五入数值满足Reward1/Loss1≥1.50。
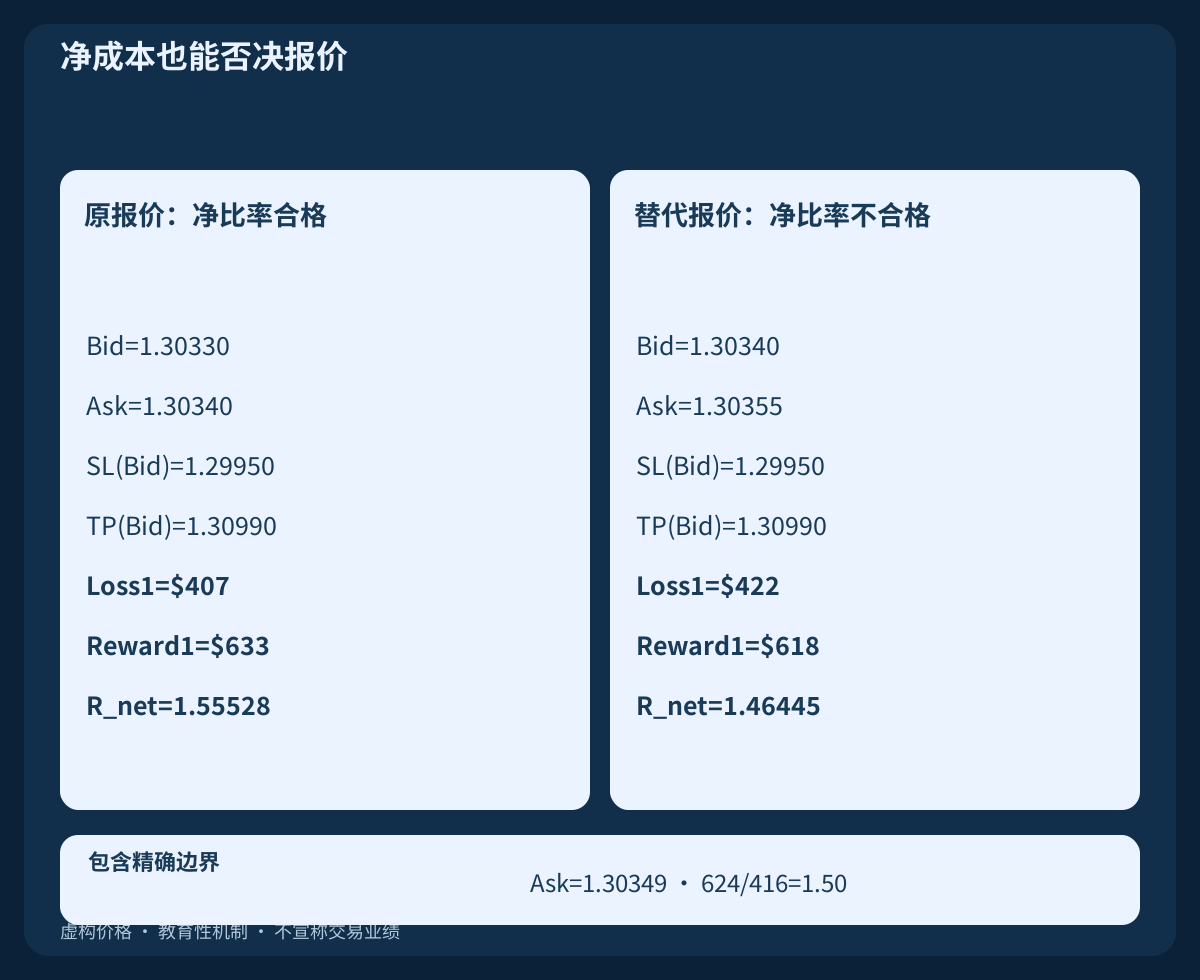
接受的BUY报价得到dSL=39 pip; dTP=65 pip; Loss1=$407; Reward1=$633; R_net=633/407≈1.55528。入场Ask至退出Bid的距离已包含点差影响,不能再加一次。预留只是规划假设,不是实际滑点上限。良好的毛比率、小点差或确认回测,都不能覆盖净比率不合格。
10. 向下取整账户风险并拒绝恶化报价
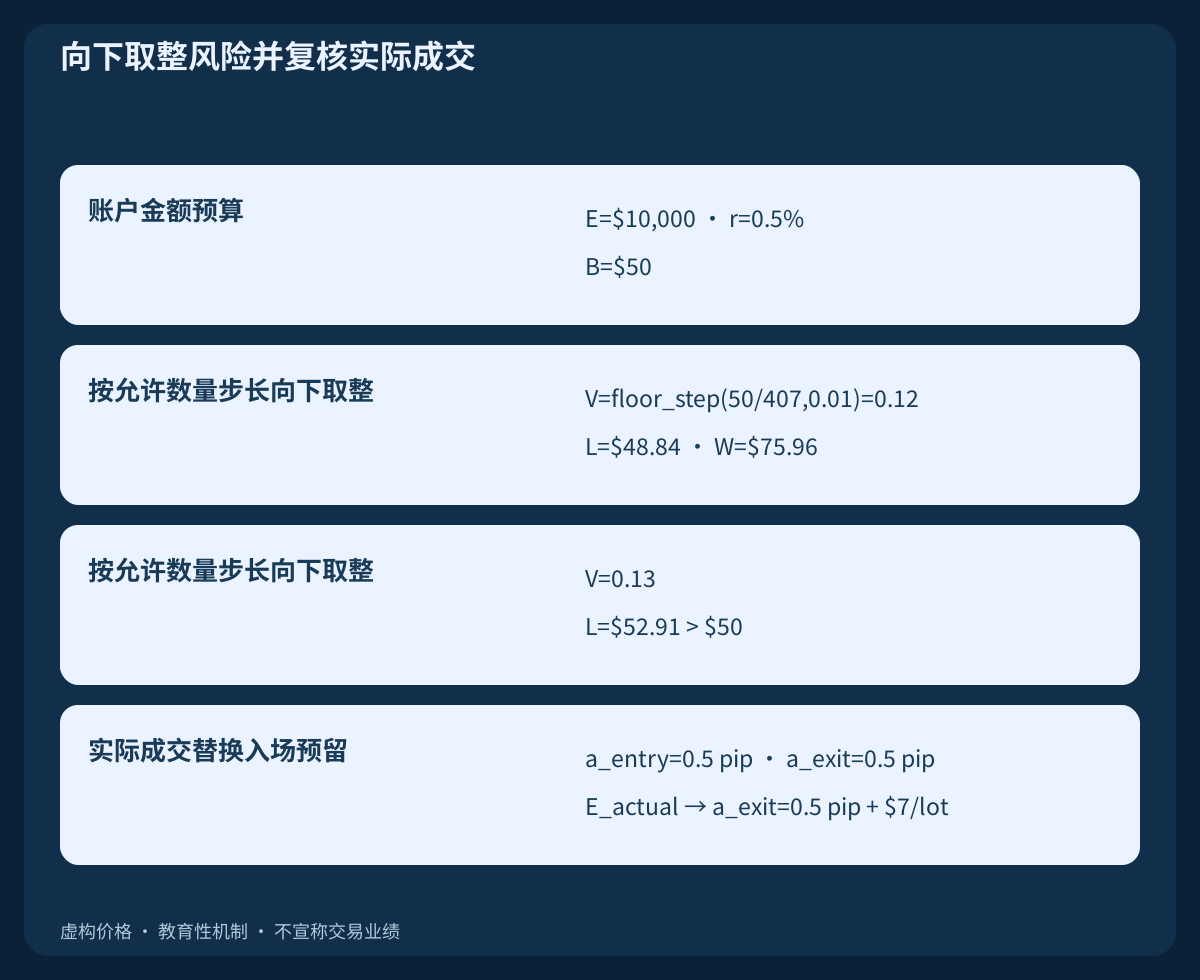
采用Budget=min(0.005×equity,max(0,0.01×equity−existingPlannedLoss))。现有风险未知则禁止入场,且不能已有EURUSD持仓或挂单。给定equity=$10,000; existingPlannedLoss=$0; Budget=$50; min=step=0.01 lot,向下取整为V=floor_step(Budget/Loss1,0.01)=0.12 lot。计划损失为0.12×407=$48.84,计划目标收益为0.12×633=$75.96。下一数量档0.13×407=$52.91超预算;低于最小交易量则跳过。
另一种第一报价Bid=1.30340; Ask=1.30355通过点差与Bid偏移限制,却产生Loss1=$422; Reward1=$618; 618/422≈1.46445<1.50。不移动止损或目标,直接拒绝当天。在原价格与成本下,Ask=1.30349恰好给出624/416=1.50,下一tick的Ask=1.30350失败。这些是替代算例,不是允许模型在后续报价中挑选。
11. 只发送一次并核对真实结果
发送唯一一次带保护入场请求前,持久保存UTC日期候选身份、固定水平及已消耗的请求名额。明确拒绝也用尽当天。答复不确定既不是失败证明,也不允许重发:阻止新风险,查询经纪商订单、成交及账户状态,先解决同一个请求。重启恢复状态与期限,不产生新尝试。
确认成交后检查两项保护与实际数量。从真实成交价重算损失和收益,只保留exit_allowance=0.5 pip; commission=$7/lot; financing_reserve=$0。实际成交替代入场预留,不得重复计算。如果不利入场变化超过0.5 pip、重算风险超保存预算、净比率低于1.50,或保护缺失、无效,应在第一组可交易报价请求全部平仓。已受理保护保留至平仓确认,记录中止与全部费用;不确定的平仓答复也须核对。
12. 维持固定退出与UTC期限
其余情况维持初始SL与TP,不追踪止损、不移保本、不部分退出、不摊平或自动反向。较早确认的保护成交优先。若仍持仓,在设置当日10:00 UTC或之后第一组可交易报价请求全部平仓,BUY用Bid,SELL用Ask。入场后不增加K线收盘或结构退出,入场前X否决也不变成另一项持仓退出。
断线不延长期限。报价恢复时先核对状态,再尽快关闭剩余模型持仓。必要监控或时钟映射若提前失去可靠性,同样保留保护并在可执行时请求平仓。普通保护、定时退出、预留和账户预算均不保证实际损失上限。
13. 复现原上午及其依赖性镜像
表格包含六根虚构H1参考、S与后续M15 B–N–R。第一CSV还提供最后参考小时与扫掠小时各自的四根M15组成,并附确定性的看跌镜像。第二CSV包括接受报价、被拒的替代报价及依赖镜像报价,均不是历史tick证据或经纪商成交报告。
仅为说明账务,假设BUY恰在Ask=1.30340; V=0.12 lot成交。若止损恰在Bid=1.29950执行,价格损失$46.80加佣金$0.84,共$47.64,尚未计额外滑点和收费。若改为在目标Bid=1.30990精确退出,则得到$78.00−$0.84=$77.16。两种假想结果互斥,既不是含预留的规划估计,也不是实际业绩。本例没有提供未来退出路径。
| K线 | 周期 | 开盘 UTC | 收盘 UTC | 开盘价 | 最高价 | 最低价 | 收盘价 |
|---|---|---|---|---|---|---|---|
| H0 | H1 | 00:00 | 01:00 | 1.30500 | 1.31000 | 1.30400 | 1.30600 |
| H1 | H1 | 01:00 | 02:00 | 1.30600 | 1.30700 | 1.30300 | 1.30400 |
| H2 | H1 | 02:00 | 03:00 | 1.30400 | 1.30500 | 1.30000 | 1.30100 |
| H3 | H1 | 03:00 | 04:00 | 1.30100 | 1.30350 | 1.30080 | 1.30200 |
| H4 | H1 | 04:00 | 05:00 | 1.30200 | 1.30300 | 1.30100 | 1.30220 |
| H5 | H1 | 05:00 | 06:00 | 1.30220 | 1.30260 | 1.30090 | 1.30180 |
| S | H1 | 06:00 | 07:00 | 1.30180 | 1.30250 | 1.29960 | 1.30080 |
| B | M15 | 07:00 | 07:15 | 1.30080 | 1.30330 | 1.30060 | 1.30300 |
| N | M15 | 07:15 | 07:30 | 1.30300 | 1.30350 | 1.30290 | 1.30320 |
| R | M15 | 07:30 | 07:45 | 1.30320 | 1.30360 | 1.30260 | 1.30330 |
14. 保留首次拒绝并区分价格侧证据
另一个反例中,将N替换为首次接触:开盘1.30300、到达Low=1.30240、阳线收于1.30320。低点低于固定带下沿1.30250,即使X未失守也拒绝。后续看似有效的R仅作研究观察,不能变成新的首次回测。这是替代案例,不是在原CSV里追加一段事件。
镜像单独提供的成对报价是Bid=1.30660; Ask=1.30670。SELL至固定Ask止损的价格风险为39 pip,至固定Ask目标的潜在收益为65 pip。Bid图不能证明哪个Ask保护先触发。整个跳过回测带的缺口也不证明从正确侧回测,必须保留事件顺序不明或所需价格侧缺失的标记。
15. 重放全部时钟并保留完整分母
记录UTC日期、参考K线、K身份、S可用时间、固定X/SL/TP、确认窗口、首次突破、回测窗口、首次接触、否决原因、第一报价和接收、发送时间。只在有证据时增加请求ID、实际成交、保护、费用和退出确认。保留无效、到期、错过、拒绝、中止与接受的全部情况,不只统计漂亮回测。
历史实现必须确认每次决策时哪些K线已经完成。MT4的shift 0尚未完成,时间标签表示开盘,跨越缺失区间找最近K线不能补齐数据。重建已核实UTC区间,用对应历史Bid/Ask排序K线内事件。仅OHLC不能判断同一根内止损与目标的先后。标记歧义,并单独报告保守敏感性情景,不能选择有利路径。
16. 添加过滤前先检验已声明基准
查看结果前固定时钟、六小时范围、宽度和K比例、扫掠深度、三加三窗口、回测带、费用及日名额。后续变体使用共同日期比较,并保留更晚的时序评估期。检查邻近宽度、缓冲、时间和费用,不只挑选最好结果。镜像与重叠的价格条件存在依赖,不是额外观测或独立赞成票。
在模拟账户前向验证,包括缺口、保护被拒、重启恢复和不确定答复。考虑实用前报告净期望、回撤、连亏、未入场数量和执行失败。图和精确计算使基准可复现,但不提供回测、胜率、实测期望或实盘推荐。添加FVG、趋势或新闻过滤即为新版本,需要新的未触碰评估数据。
常见问题
扫掠能证明银行收割止损吗?
不能。定义仅使用报价与已收盘的收复,不识别参与者、成交量或原因。
H1扫掠也能作为M15确认吗?
不能。设置在07:00 UTC之后才可知,确认必须是后续另一根完成的M15,相对扫掠前的K判定。
更好的第二次回测能挽救首次失败吗?
不能。首次接触即消耗当天机会,深度、开盘侧、收盘或执行失败都一样,后来的恢复不会重置。
为什么SELL退出需要Ask证据?
SELL以Bid开仓、Ask平仓。Bid OHLC与当前点差不能重建历史Ask触发,也不能证明成交。
计划损失$48.84是保证上限吗?
不是。它包含已声明预留与线性费用,缺口、更大滑点、保护失败或平仓延迟仍可超预算。
入场答复不确定时怎么办?
模型禁止另一入场,先用经纪商与账户记录核对原请求,不因没有收到答复就重发。
来源与研究说明
规则、UTC窗口、阈值、虚构K线与图均为原创研究设定。官方资料仅核实报价侧和订单机制,不支持本策略,也不证明盈利。
教育性策略规范。虚构K线、依赖镜像与假设账务;无可直接运行EA、历史回测或实测盈利。