
SAR圆点换到价格另一侧、ADX超过门槛、止损修改获接受,是三个不同事件。混淆它们,可能把已拒绝的翻转改写为延迟入场,或让图表显示当时尚不存在的保护。本文明确一个可复算的教学基准,跟踪三段虚构H1历史,并把指标观察与实际生效的止损管理分开。每个候选都保留原本的判断时刻,不能根据后来的强度或已接受的新止损倒改历史。
1. 分别定义SAR、ADX与实际止损的职责
Parabolic SAR是由价格生成的状态和参考价。ADX概括平滑后的方向变动失衡,并不直接标注上涨或下跌。+DI和−DI是另外两条线。图上有指标圆点或止损候选线,不等于经纪商已接受保护指令。
本文的BUY观察把新的SAR向上翻转与同一根K线的ADX门槛结合,不要求DI方向一致,也不要求ADX上升。移动止损在假设已有持仓后单独研究。这是研究组成部分,不是完整进出场策略,也不证明交易优势。
2. 比较数值前先声明实现方式
使用虚构EURUSD Bid H1 OHLC,1 pip=0.00010,SAR参数为step=0.02, maximum=0.20,ADX采用下文定义的Wilder型ADX14基准。k表示已收盘K线,时间戳是收盘时刻而非开盘时刻。有限历史初始化已明确;终端此前的历史不同,后续数值可能不同。
在MT4记录品种、数据源、周期、历史起点和实际实现。iSAR接收步长、上限与位移;iADX提供MODE_MAIN, MODE_PLUSDI, MODE_MINUSDI及应用价格参数。原生iADX、自定义Wilder指标与其他平台即使都显示14,也未必相等。替代本文基准前,应导出实际收盘输出进行核对。
| 项目 | 明确基准 | 职责或限制 |
|---|---|---|
| SAR | 步长0.02 / 上限0.20;明确向下初值 | 状态与收盘翻转,不是已接受止损 |
| ADX14 | Wilder型R14;k27初始化ADX | 无方向强度;不保证原生一致 |
| Q | 新向上翻转 AND ADX≥25 | 不含DI或ADX上升条件 |
| 移动止损 | 收盘参考;仅已接受更新 | 只收紧,不自动反手 |
3. 明确SAR初值、约束与触碰规则
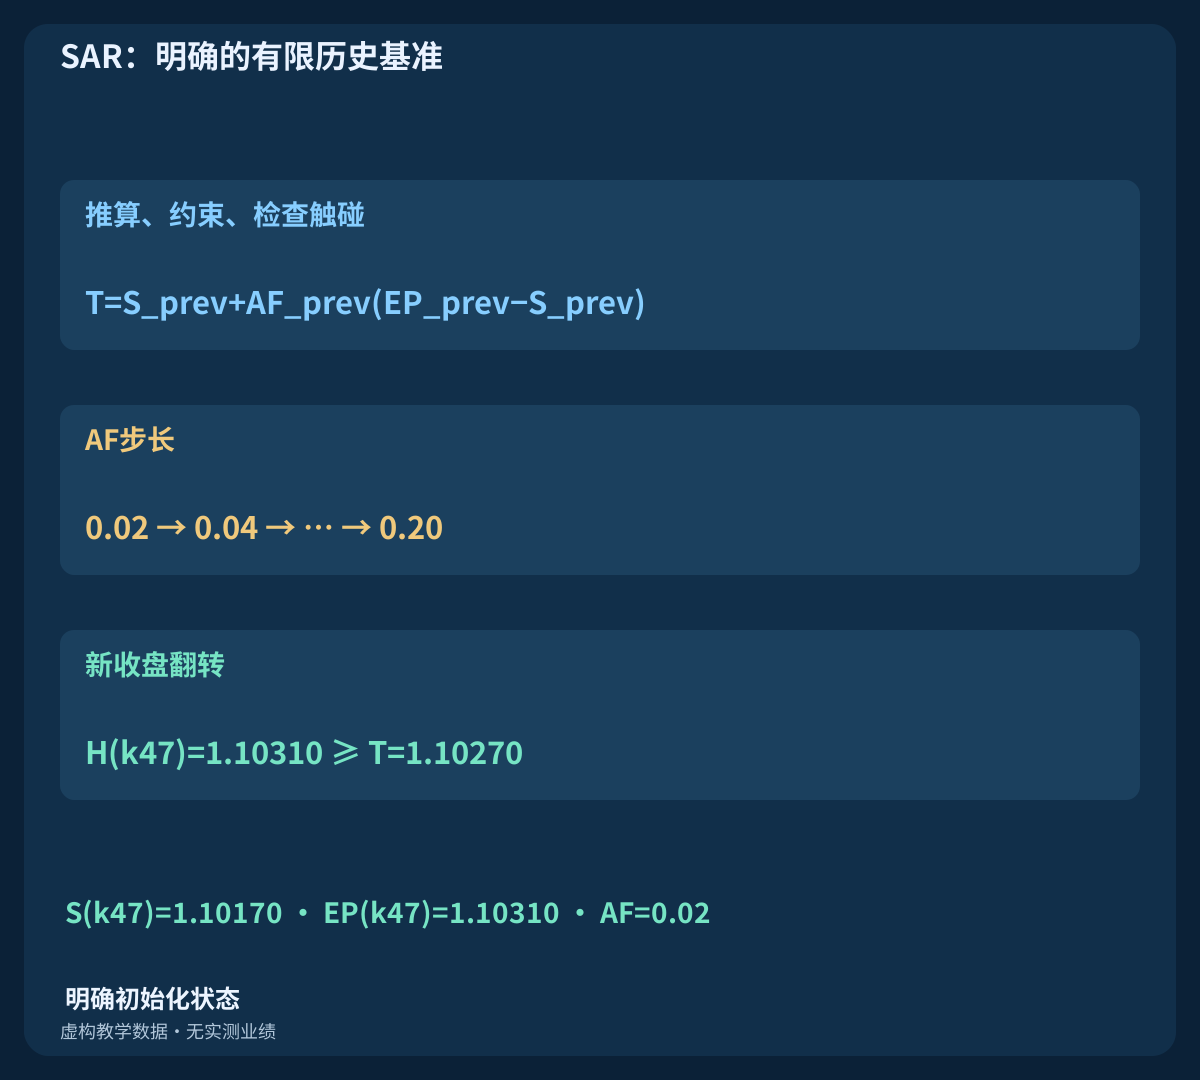
在k1设初始向下状态d=−1、S=max(H0,H1)、EP=min(L0,L1)和AF=0.02;k0没有SAR。每个k≥2先计算T=S_prev+AF_prev(EP_prev−S_prev)。向上状态取T与前两根最低价的最小值;向下状态取T与前两根最高价的最大值。全部引用已完成的信息。
向上状态遇L(k)≤T则向下翻转,设置S=max(EP_prev,H(k)), EP=L(k), AF=0.02。向下状态遇H(k)≥T则向上翻转,设置S=min(EP_prev,L(k)), EP=H(k), AF=0.02。相等触碰也触发翻转。否则S=T;只有出现严格新高或新低才更新EP,并将AF增加0.02,上限0.20。每根K线只从进入时的状态处理一次转换;外包线不能揭示线内先后顺序。
4. 定义方向变动和零值情况
对k≥1,设U=H(k)−H(k−1)、V=L(k−1)−L(k)。仅当U>V且U>0时令+DM=U;仅当V>U且V>0时令−DM=V。其他情况相应值为零;正值U=V时两者均为零。定义TR=max(H−L,|H−C_prev|,|L−C_prev|)。这里使用最高价和最低价,并非收盘价交叉。
每个原始序列x以R14(x,k14)=mean(x1…x14)初始化,之后采用R14(x,k)=[13R14(x,k−1)+x(k)]/14。定义+DI=100R14(+DM)/R14(TR)与−DI=100R14(−DM)/R14(TR)。若平滑TR为零,两条DI都设零。必要数据缺失则保持不可用并阻止资格判定,不能当成零波幅处理。
5. 把ADX强度与方向、斜率分开
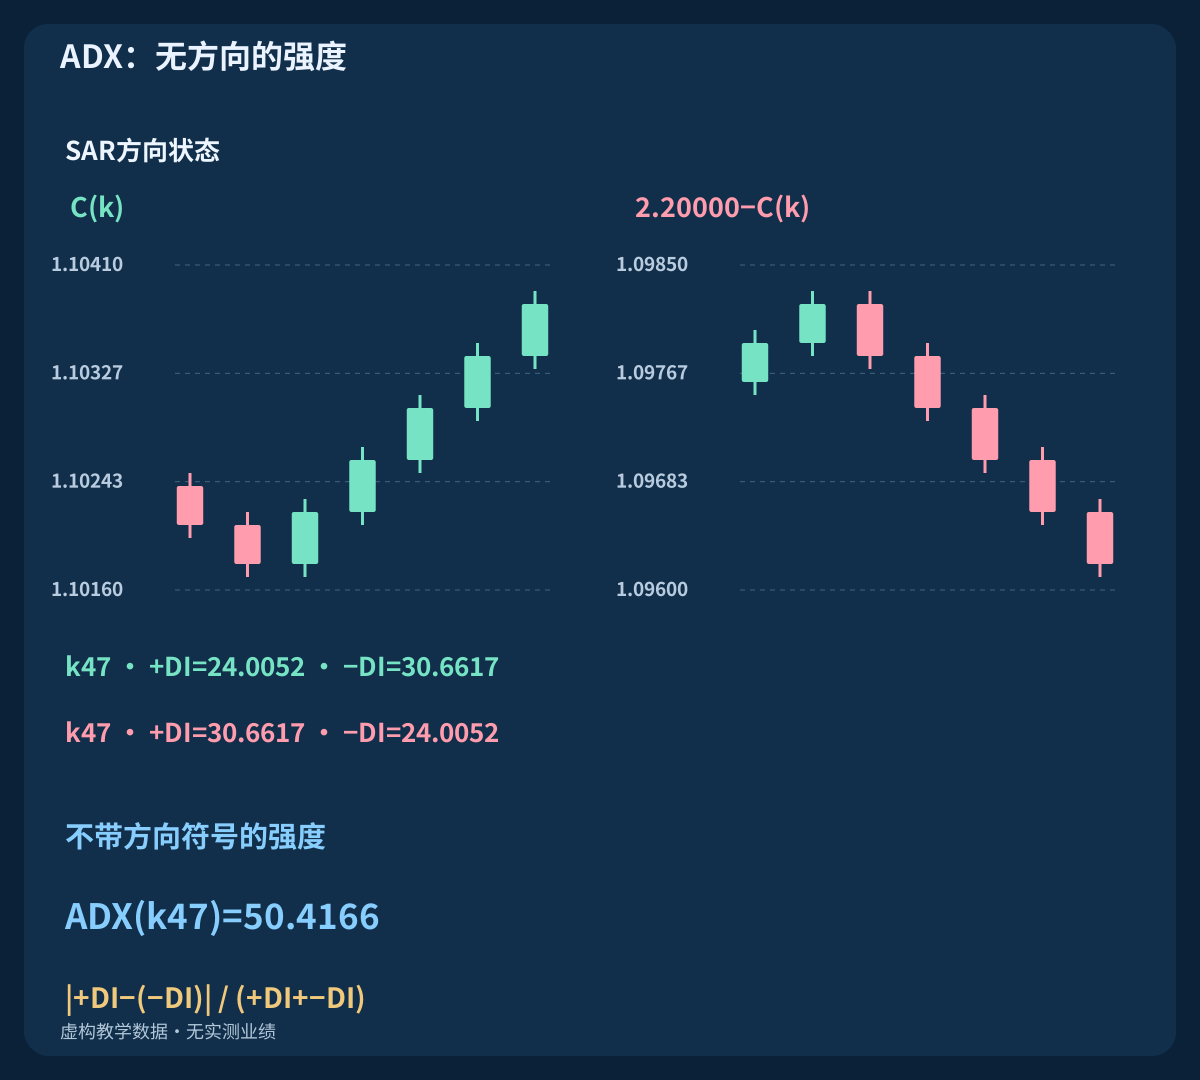
定义DX=100|+DI−(−DI)|/(+DI+−DI),分母为零时DX=0。先以ADX(k27)=mean(DX14…DX27)初始化,以后用ADX(k)=[13ADX(k−1)+DX(k)]/14。DI和DX从k14开始,ADX从k27开始。本Wilder型基准用平滑变动除以平滑TR;先计算逐根DI百分比再平滑,是另一种计算。
绝对值消除了方向:镜像反射高低价会交换DI两线,ADX保持不变。价格下跌时ADX也能上升;高位但下降的ADX也可能通过纯水平门槛。要求ADX上升、+DI>−DI或改变平滑方法,都属于另一模型,不应看完有利案例后悄悄加入。
6. 区分新收盘翻转与持续状态
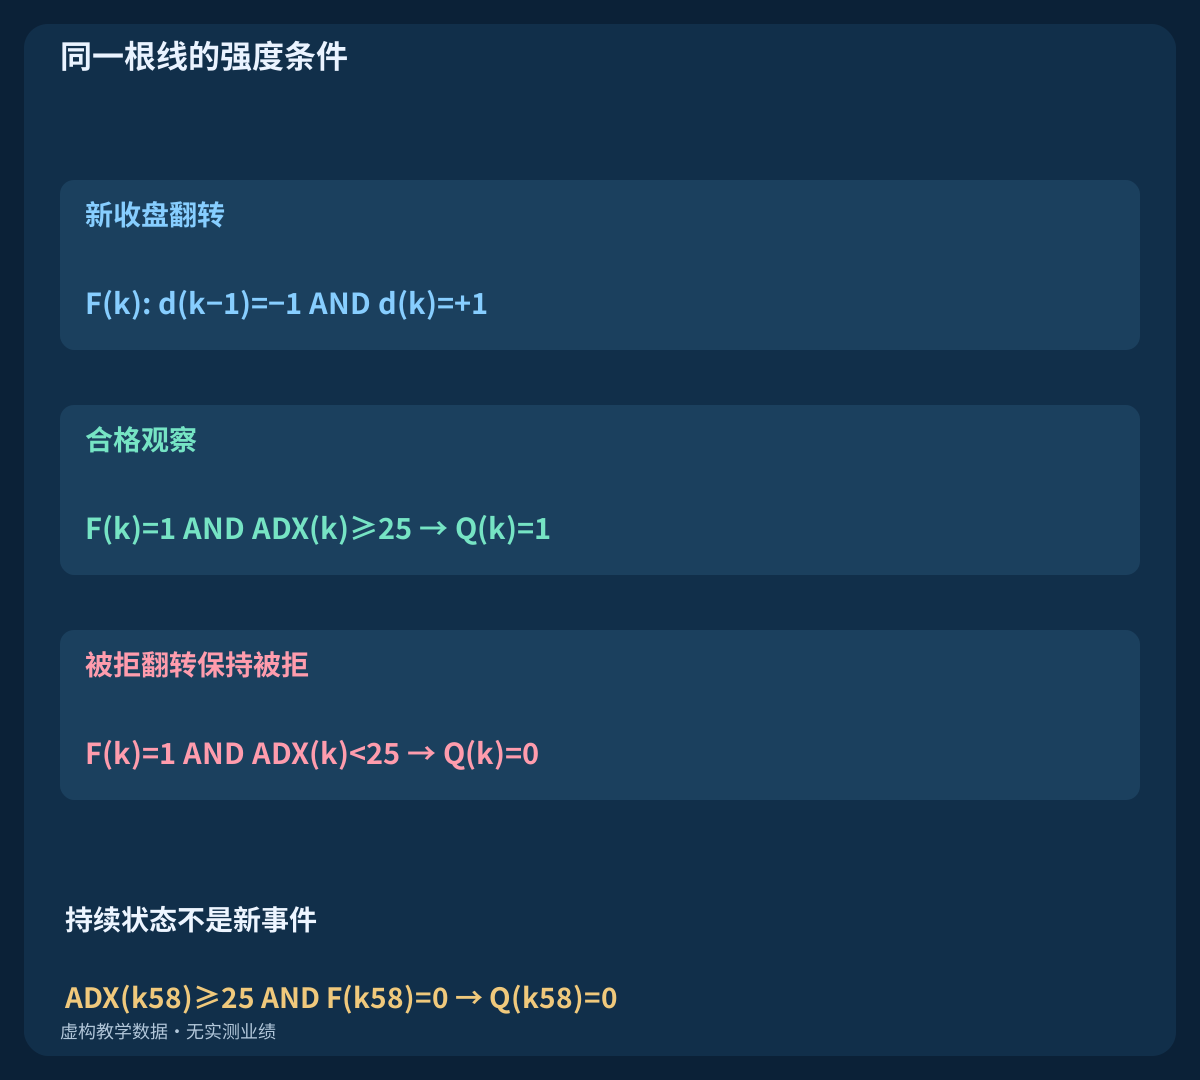
向上事件定义为F(k)=[d(k−1)=−1 AND d(k)=+1],观察条件为Q(k)=F(k) AND [ADX(k)≥25],所有输入存在时从k27可用。恰好25也通过。门槛仅作说明,未经优化。SAR持续向上不会在每根后续K线上生成新翻转。
当前MT4序列用shift=1读取最后一根收盘线,用shift=2读取其前一根;shift=0仍在形成。每个收盘时刻只判断一次。本文内部方向状态决定翻转及相等处理,不能凭收盘附近舍入圆点的外观猜测。数据或重启状态不明时,先重建事件时序。
7. 拒绝弱翻转,不给它另一个入场时刻
强度条件就在翻转线本身判断。若F=1但ADX<25,记录拒绝并消耗该事件。之后ADX超过25而F=0,不能改变旧Q,也不构成新翻转。延迟启动的程序不能把现有向上状态重命名为新转换。
本文没有等待ADX的确认窗口,也没有自动反手订单。若研究有限期限内的后续确认,须另立假设。指标拒绝、订单拒绝和请求结果未知处于不同阶段,需要不同证据,应分开记录。
8. 复算三段单独列出的虚构H1历史
所有历史从2026-08-03 00:00 UTC、收盘价1.10000开始。此后收盘变动以pip计:趋势为+2×30,−3×14,+4×15,横盘为(+3,+3,−3,−3)×15,弱翻转为(+3,+3,−3,−3)×11,−2×3,+3×18。开盘等于前收盘,k0开收相同;最高价比max(开盘,收盘)高1pip,最低价比min(开盘,收盘)低1pip。
三段分别有60,61,66行,共187行。它们是分开列出的虚构案例;横盘与弱翻转共享开头,不是统计独立的交易样本。CSV含OHLC、SAR状态、EP、AF、方向变动、平滑输入、DI、DX、ADX、F和Q。资格由精确有理数比较确定,显示舍入值不参与事件决策。
9. 读取合格翻转,不虚构DI一致
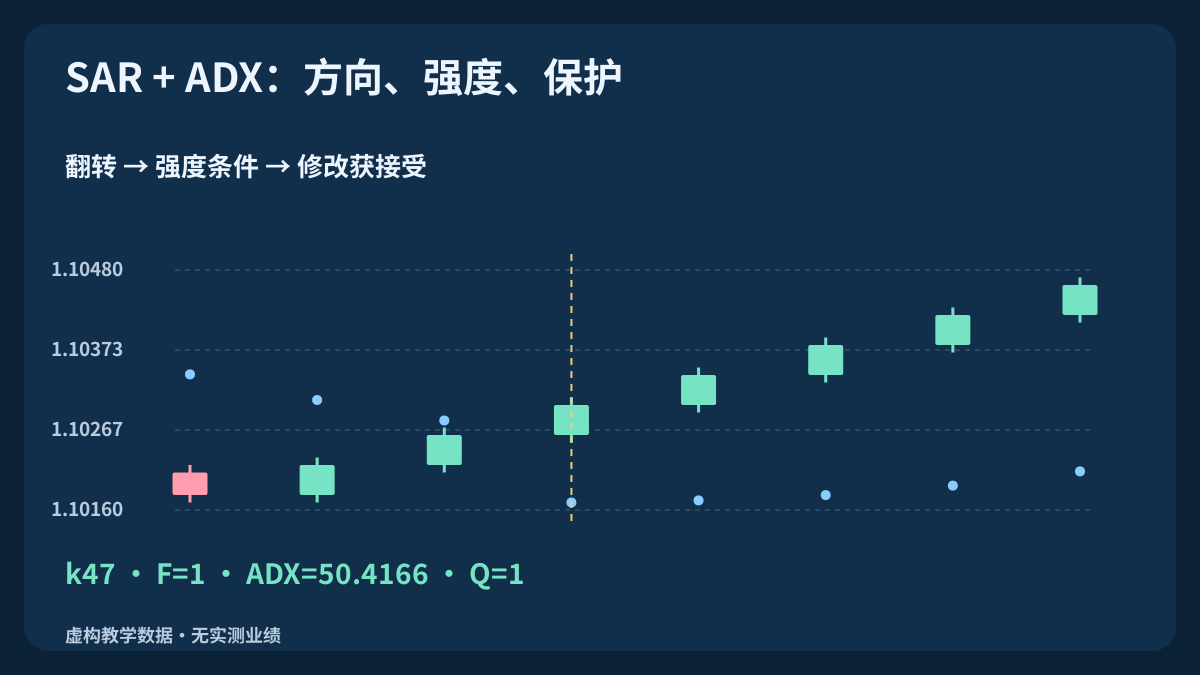
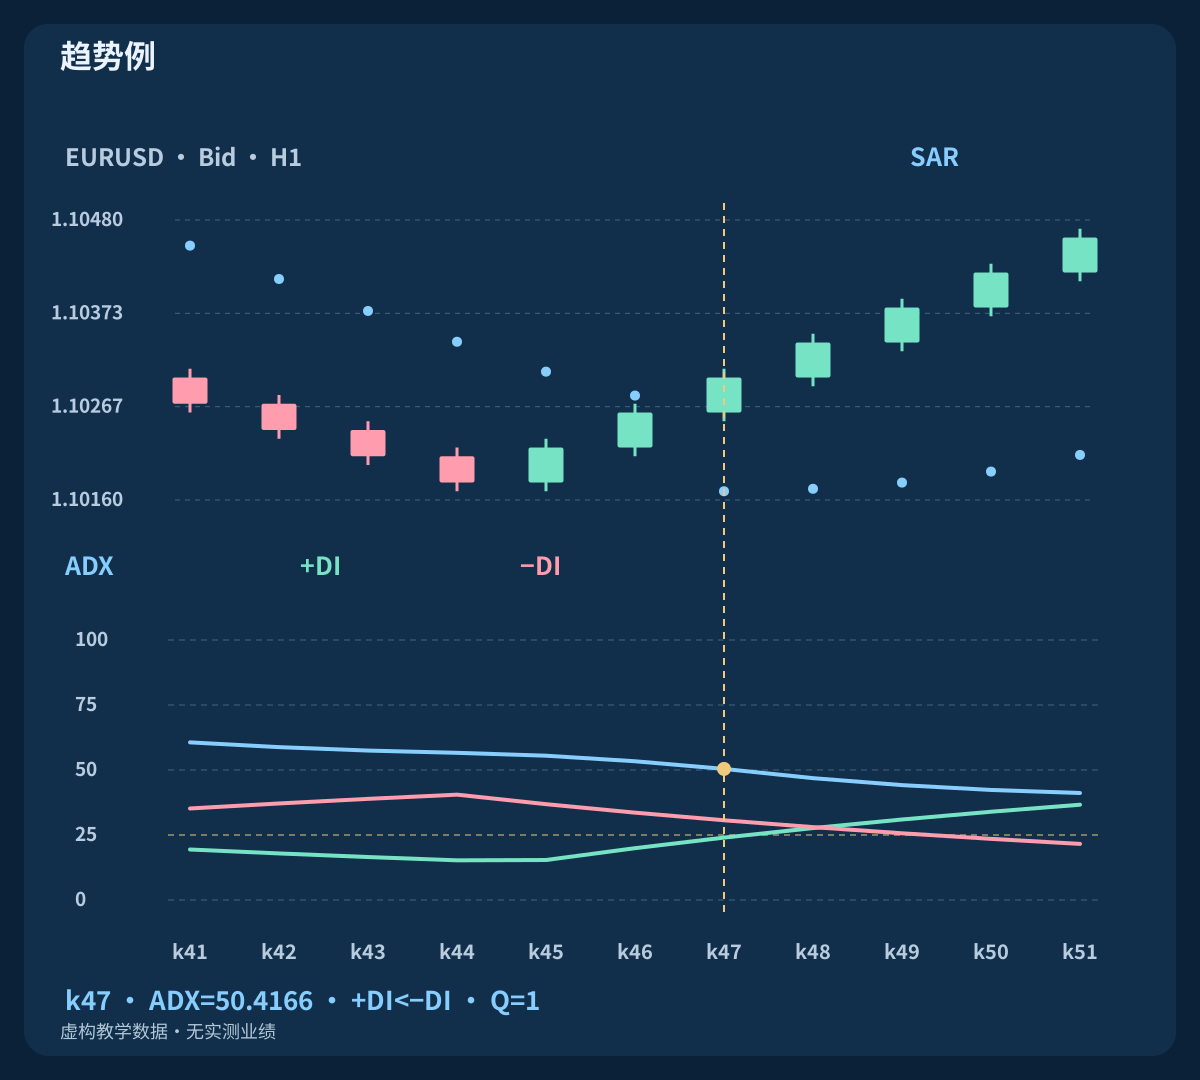
趋势例在k47、2026-08-04 23:00 UTC向上翻转。SAR重置为1.10170,ADX为50.4166,故Q=1。ADX已从k46的53.3582下降,但门槛只要求水平,不要求增长。这个观察没有附带成交或盈利。
k47的+DI为24.0052,−DI为30.6617。因为Q不含DI方向,仍然合格。它说明SAR转换与平滑方向变动不一定同时转向。加入+DI>−DI会拒绝此例,必须作为明确附加规则另行评估。
| 案例 / K线 | SAR | d | ADX | +DI | −DI | F | Q |
|---|---|---|---|---|---|---|---|
| 趋势例 · k47 | 1.10170 | 1 | 50.4166 | 24.0052 | 30.6617 | 1 | 1 |
| 横盘例 · k30 | 1.09990 | 1 | 11.8206 | 18.1490 | 13.9320 | 1 | 0 |
| 横盘例 · k34 | 1.09990 | 1 | 10.6361 | 17.7789 | 14.0533 | 1 | 0 |
| 弱翻转例 · k50 | 1.09930 | 1 | 11.3413 | 19.6875 | 17.5465 | 1 | 0 |
| 弱翻转例 · k58 | 1.10071 | 1 | 25.6767 | 38.0414 | 9.5577 | 0 | 0 |
10. 既展示清晰趋势,也展示横盘反复翻转
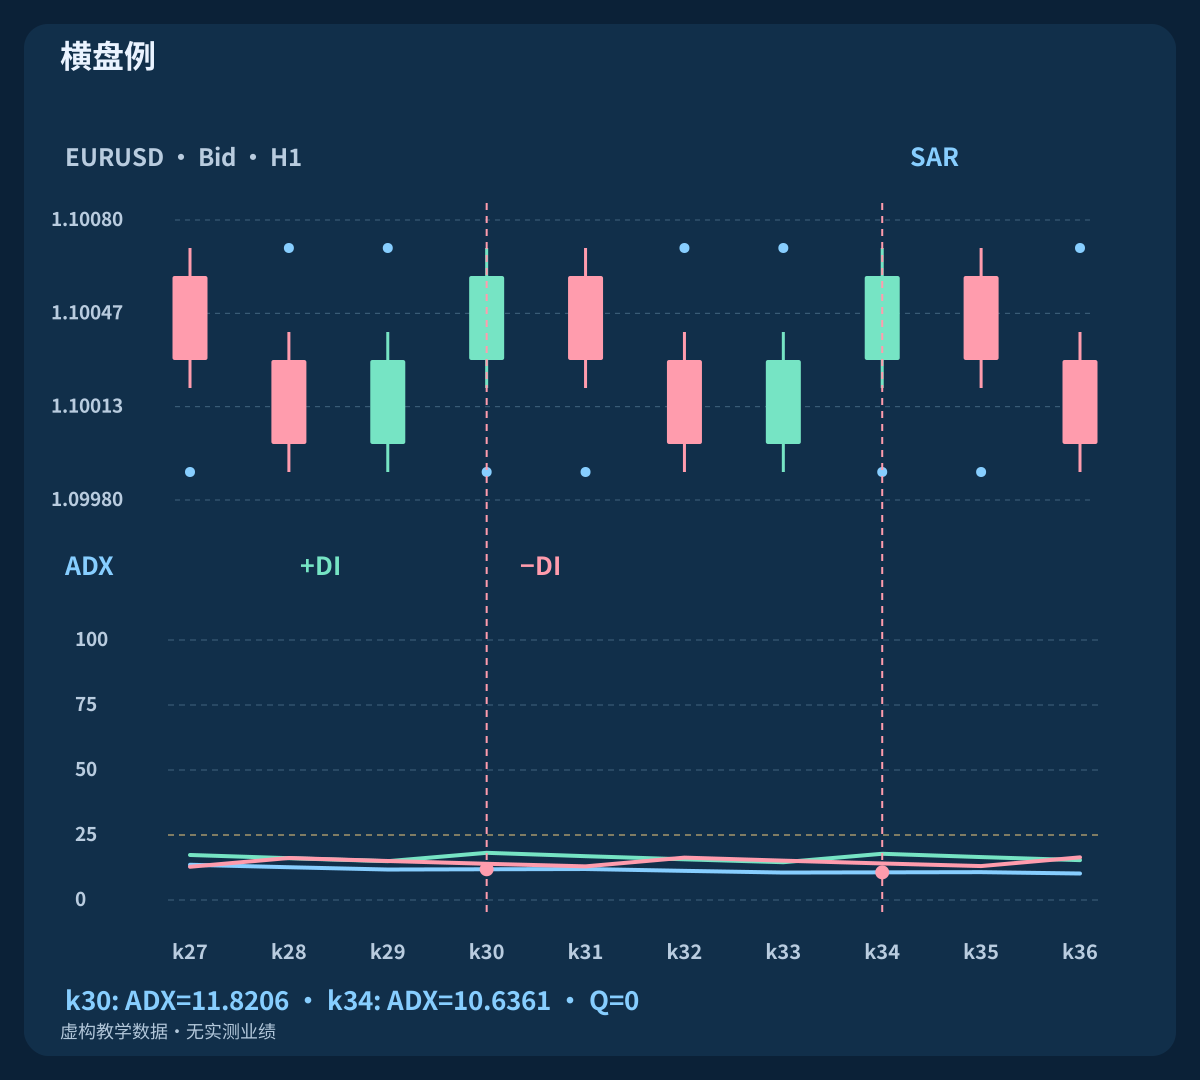
横盘例k30与k34的向上翻转,ADX分别为11.8206与10.6361,均被拒绝。k28、k32、k36的向下翻转打断反复上涨。价格与ADX使用共同K线轴,保留不那么好看的中间线。
门槛去掉的是这些特定合成观察,不能证明ADX总能识别横盘、消除反复止损或改善净收益。平滑可能在行情切换后保留旧强度,也可能滤掉后续赢家。应报告完整候选日历,而非只挑过滤器显得有效的案例。
11. ADX后来上升也不能恢复已拒绝翻转
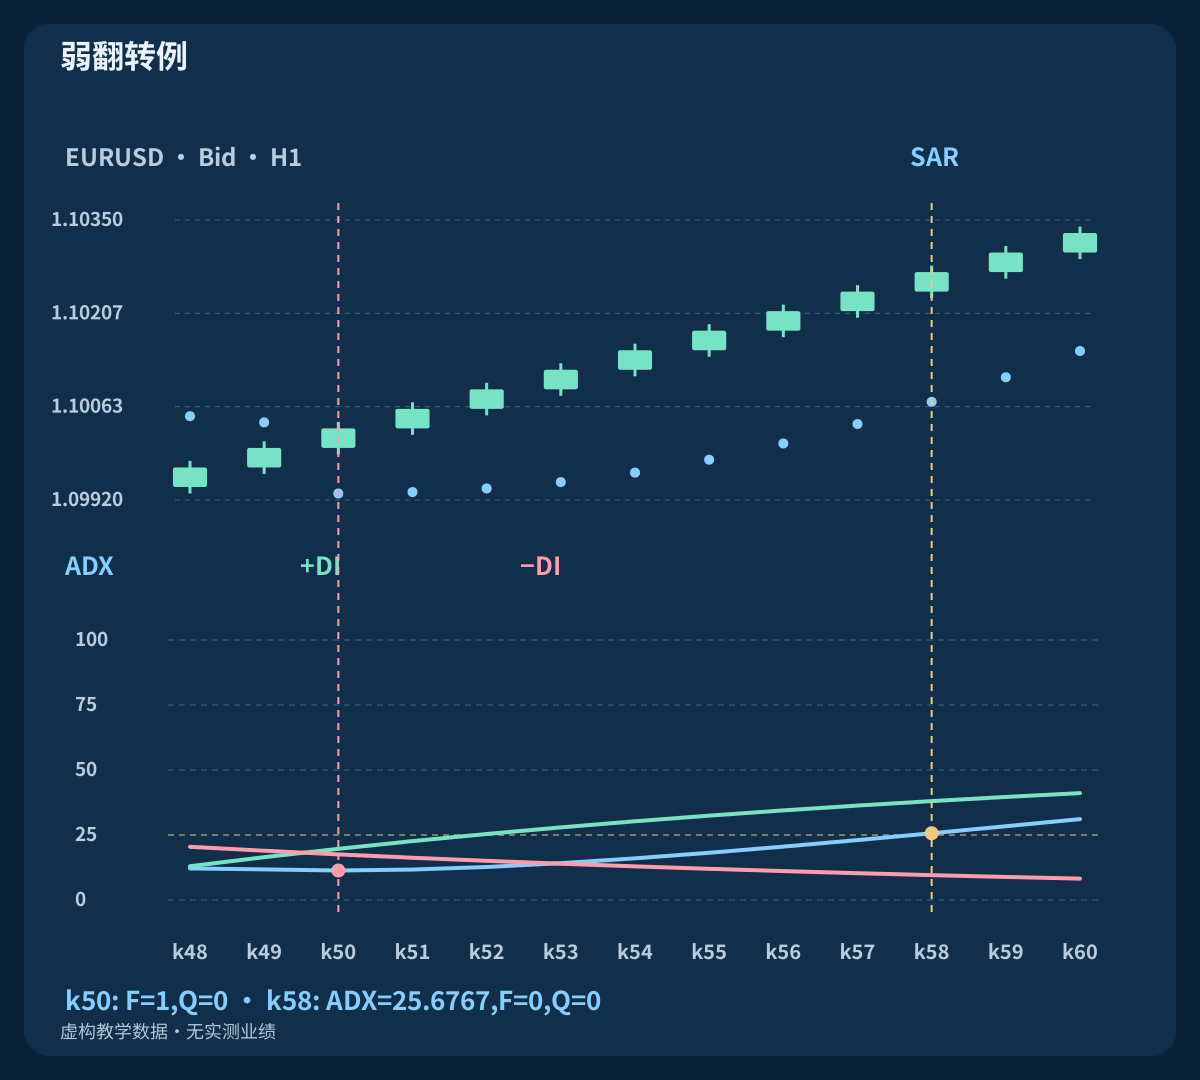
弱例在k50、2026-08-05 02:00 UTC向上翻转,ADX为11.3413,Q=0。此后SAR保持向上。到k58、2026-08-05 10:00 UTC,ADX达到25.6767,但F=0,Q仍为零。八根后续K线不能把已拒绝事件改成入场。
图中分开标记弱翻转与后来的强度。后一个收盘为1.10270,翻转时为1.10030,两者在本文都不是入场价。基于状态的规则可以研究后面的线,但须有自己的名称、决策时刻、可执行报价和验证。
12. 移动止损候选只在修改获接受后生效
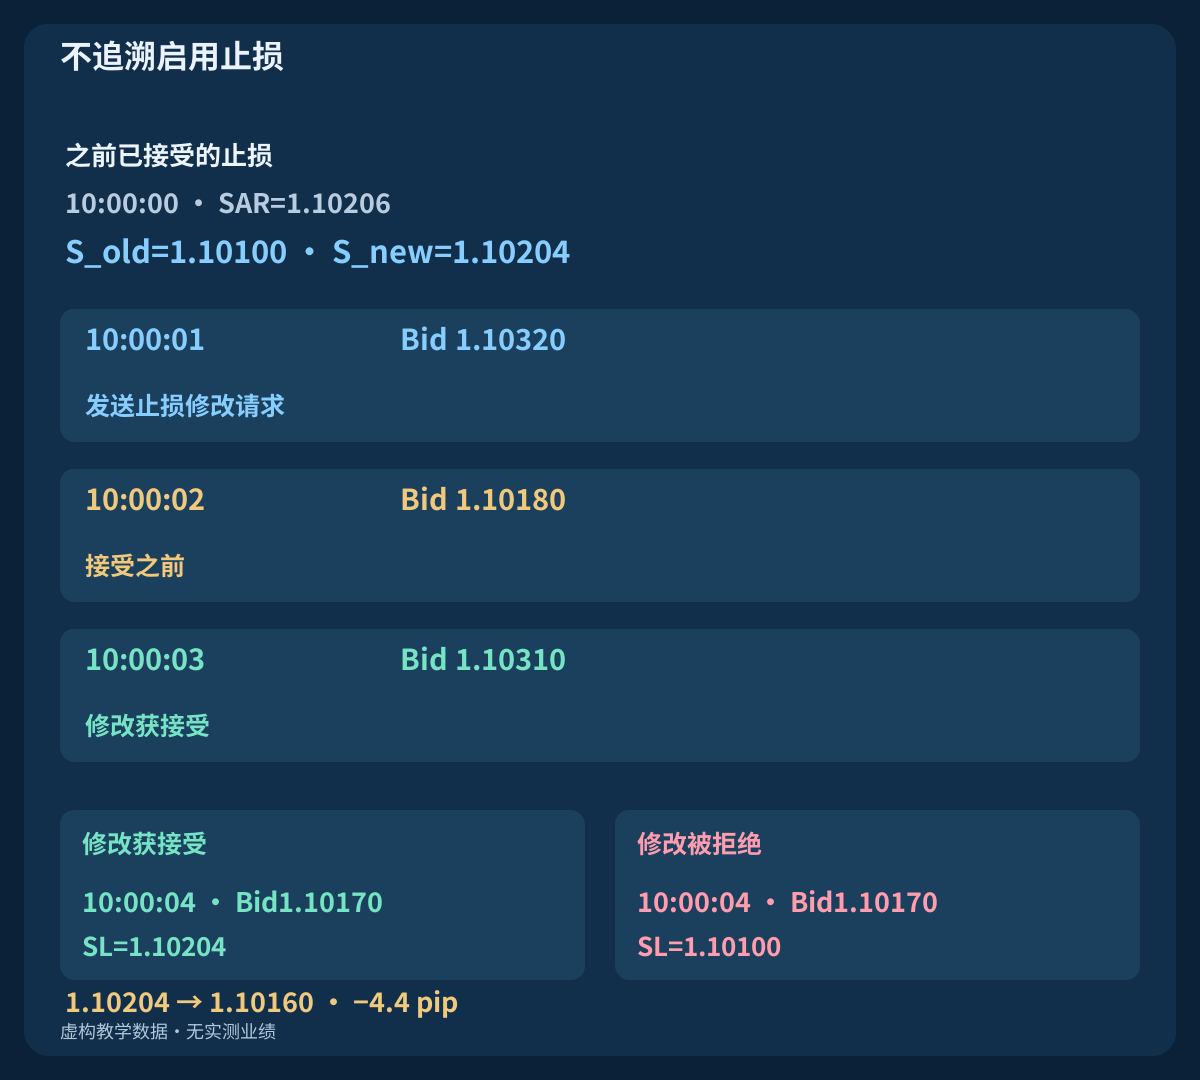
另设一笔虚构BUY,已由S_old=1.10100保护。10:00:00 UTC的收盘参考给出SAR=1.10206。tick为0.00001,扣除说明用的两个point缓冲后,候选为S_new=1.10204。10:00:01发送修改请求。10:00:02的Bid为1.10180,此时仍由旧止损管理。
到10:00:03,Bid回到1.10310,修改确认获接受。只有之后符合条件的报价才使用新止损。Bid 1.10170在10:00:04穿越新止损;假设成交1.10160,比止损差4.4 pips。另一个修改被拒分支仍使用1.10100,同样的1.10170还没有触及它。不能把新止损追溯应用到先前Bid 1.10180。
13. 只收紧止损,核对结果不明的请求
BUY候选须高于旧的已接受止损、低于当前Bid,并满足经纪商价格网格、止损距离及冻结限制,才可发送。先按允许tick向下取整,再检查。较低候选不能放松保护。若SAR翻到价格上方,不得把错误一侧的水准抄为BUY止损;反向翻转退出须另定规则。
修改失败,旧的已接受止损继续有效。超时可能意味着结果未知:宣告成功、重发或计算退出前应核对真实经纪商状态。记录计算、发送、接受时刻及有效水准。重连后重建指标并核对实际持仓。画线不是修改证据,止损也不保证跳空时的成交价。
14. 按实际报价侧和完整计划成本定仓
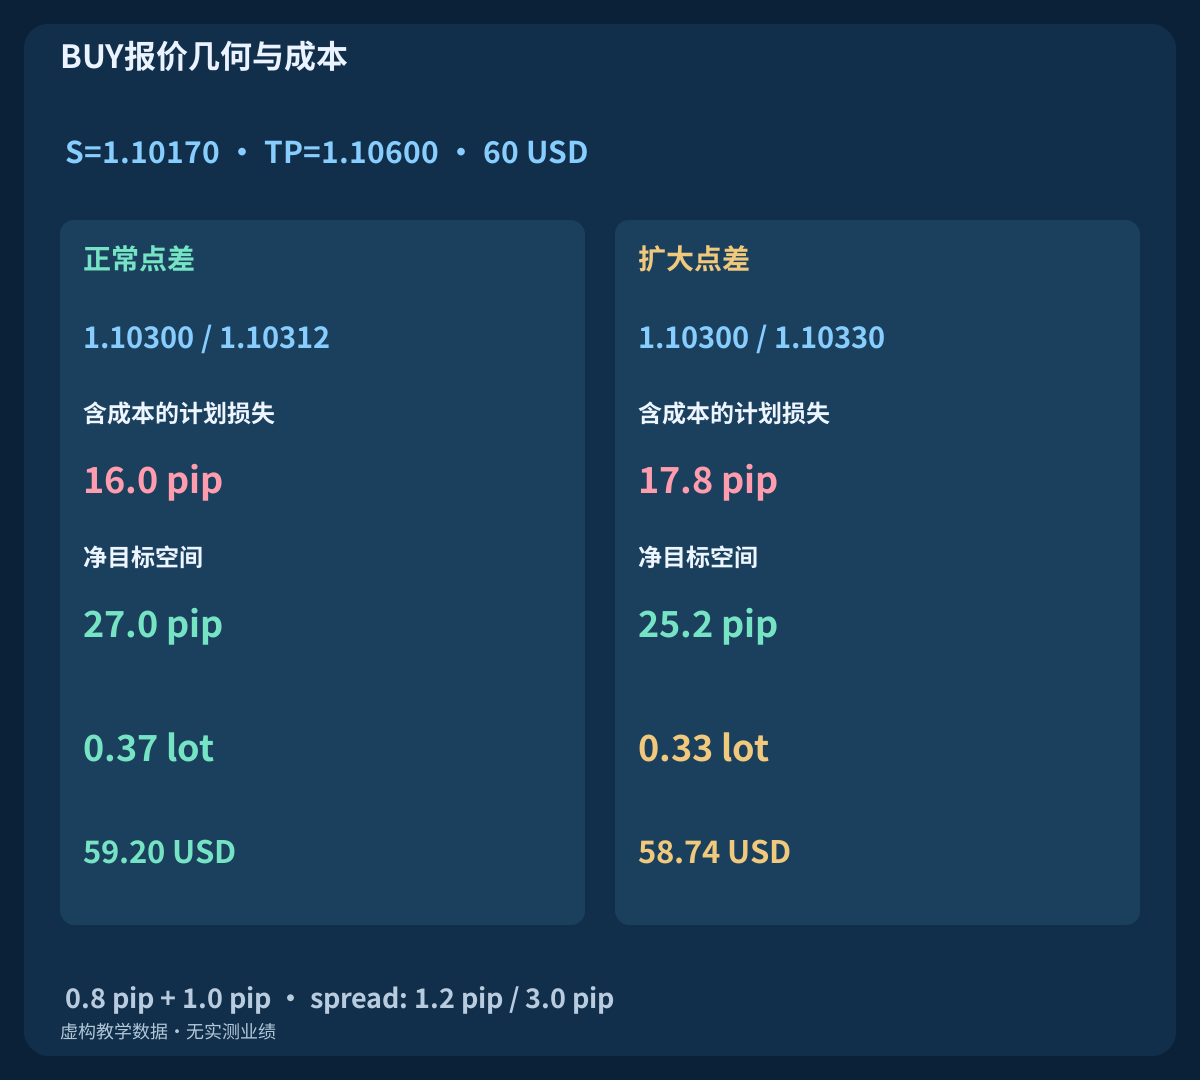
另一个BUY几何例固定Bid止损1.10170及Bid目标1.10600。正常Bid/Ask为1.10300 / 1.10312,扩大后为1.10300 / 1.10330。从Ask计算的毛止损距离为14.2和16.0 pips。加上佣金0.8 pip及总不利执行预留1.0 pip,计划损失距离变为16.0和17.8 pips,净目标空间为27.0和25.2 pips。
假设USD权益10000、预算0.6%=60 USD、标准合约100000 EUR、pip价值10 USD/lot、手数步长0.01。向下取整得到0.37 lots及计划风险59.20 USD,对比0.33 lots及58.74 USD。Ask买入和Bid退出已经包含点差,不再重复加算。检查实际tick价值、账户货币换算、保证金、隔夜费和经纪商限制;预留不是最大损失保证。
| 报价 | Bid / Ask | 止损(pip) | 损失+成本 | 净目标 | 手数 | 风险USD |
|---|---|---|---|---|---|---|
| 正常 | 1.10300 / 1.10312 | 14.2 | 16.0 | 27.0 | 0.37 | 59.20 |
| 扩大 | 1.10300 / 1.10330 | 16.0 | 17.8 | 25.2 | 0.33 | 58.74 |
15. 把入场过滤与移动止损分成实验
先在同一候选日历比较全部新F与Q,保持完整的执行、退出、成本和风险规则一致。再在相同的已接受入场集合上比较固定止损与单向收紧SAR移动止损。同时修改入场和出场,会掩盖结果来自哪一处变化。
保留真实报价顺序、点差、修改失败、请求未知与跳空。BUY用Bid退出;SELL止损与退出须明确Ask侧规则,不能直接照搬Bid图线。预留后段数据,保存所有试过的周期和门槛,评估净期望、回撤及样本不确定性。三条虚构路径不证明盈利能力。
16. 形成策略前先完成规格
记录数据及收盘时钟、有限SAR初值、EP/AF更新、两线约束、相等规则、ADX平滑和零值处理。明确新事件、同线条件、拒绝消耗内容。实际交易还需订单期限、初始保护、成本、手数、持仓限制、接受后的追踪更新及完整退出。其他读者应无需挑选有利K线就能复现决策。
这是三组组合指南的第三篇,随后将分别定义三套策略。既有SAR延续策略采用EMA100、ATR缓冲、有限逆向阶段与固定退出,属于另一模型。本文重点是SAR、ADX与止损生效的关系。明确规则提高可复现性,指标一致本身并不证明市场优势。
常见问题
ADX上升是否代表价格上涨?
不是。ADX衡量没有方向符号的平滑方向变动失衡,下跌市场中也能上升。+DI和−DI是另外两条线。
同样标注ADX14就保证MT4数值相同吗?
不能。平滑、初值、历史和实现可能不同。本文明确有限Wilder型基准;替换前应导出并核对原生数值。
ADX后来超过25能恢复弱SAR翻转吗?
不能。本观察只在收盘翻转线判断ADX。没有新的翻转,后续强度就不改变先前拒绝结果。
这里是否还要求ADX上升且+DI高于−DI?
不要求。Q仅要求新的SAR向上翻转与ADX至少25。斜率或DI方向过滤会构成另一模型。
刚算出的SAR移动止损是否已经有效?
没有。确认修改获接受前,旧的已接受止损仍有效。不能把后来接受的水准应用于更早报价。
SAR止损或ADX过滤能保证损失有限吗?
不能。资格通过不证明盈利,跳空或滑点可能使成交更差。计划成本和预留只是估算假设,不是损失保证。
来源与教学说明
MetaQuotes官方资料说明iSAR、iADX与OrderModify,ADX Wilder资料介绍平滑方向变动。有限历史初值、相等处理、SAR递推、三段虚构历史、筛选规则和报价时间线均为本文明确的教学规格。它们不声称与MT4原生输出一致,也不描述任何商业EA。请从可下载OHLC重建未舍入值;CSV小数仅为显示近似值。
- MQL4 Reference: iSAR
- MQL4 Reference: iADX
- MetaTrader 4 Help: Parabolic SAR
- MetaQuotes: ADX Wilder smoothing reference
- MQL4 Reference: OrderModify
教育内容。历史、报价与成交均为虚构。外汇交易有风险,指标资格和保护止损不能保证利润或限制实际损失。