

Ein Schlusskurs über dem oberen Band und ein hoher RSI können einen kräftigen Anstieg beschreiben. Auch die anschließende Rückkehr zwischen die Bänder beweist noch keine Abwärtswende. Dieser Leitfaden trennt diese Beobachtungen, rekonstruiert einen erfundenen H1-Verlauf und definiert zwei unterschiedliche Untersuchungsregeln. Ein separates Verkaufsbeispiel erklärt Wartezeit und Kursseite.
1. Zwischen Fortsetzung und Umkehr als Fragestellung unterscheiden
Eine Bandberührung kann eine relative Extremposition anzeigen, ohne den nächsten Kursweg festzulegen. RSI kann während eines Anstiegs hoch und während eines Rückgangs niedrig bleiben. Ob Stärke eine Fortsetzung begleitet, ist eine andere Frage als das Ende eines Ausschlags. Diese Frage gehört an den Anfang. Gegensätzliche Deutungen derselben Indikatoren ergeben keine einheitliche Regel.
Hier untersuchen wir Beobachtungen vor einer vollständigen Strategie. Wir definieren einen neuen oberen Ausbruch sowie die Rückkehr von oben und ergänzen jeweils andere RSI-Zustände. Kein Kennzeichen verlangt einen Auftrag oder beweist eine Umkehr. Kontext, Ausführung, Schutz, Ausstieg, Volumen und Portfoliogrenzen fehlen noch. MACD–RSI und EMA–ADX–ATR bieten ergänzende Vergleiche von Aufgaben und Zeitbezug.
Die MACD-Nulllinien-RSI-Strategie verbindet ein abgeschlossenes H1-Ereignis mit klaren Charts, festem Schutz und Abbruchregeln für die erste Quote.
2. Einstellungen festlegen und MT4-Werte zuordnen
Wir verwenden erfundene EURUSD-Bid-Schlusskurse auf H1, einen einfachen Mittelwert über 20 Werte, Abweichungsfaktor 2 und RSI 14 auf Close. Die visuelle Bandverschiebung ist null. Diese verbreiteten Parameter kennzeichnen das Beispiel, ohne als optimal erwiesen zu sein. Kursquelle, Kerzengrenzen, angewandter Preis, Implementierung und Vorgeschichte gehören ebenfalls zur Spezifikation.
MQL4 unterscheidet in iBands MODE_MAIN, MODE_UPPER und MODE_LOWER; PRICE_CLOSE bezeichnet unseren Eingangspreis. bands_shift verschiebt die Darstellung, der abschließende shift wählt dagegen einen Pufferwert. Die Argumente sind verschieden. Verwende in iBands und iRSI dieselben abgeschlossenen Zeitpunkte. Gleiche Einstellungen auf einem Bildschirm belegen weder gleiche Startwerte noch identische Daten oder Berechnungen.
| Messgröße | Definierte Eingabe | Aufgabe oder Grenze |
|---|---|---|
| BB 20 / 2 | Close, einfacher Mittelwert, Populationsabweichung | Relative Lage und Breite; keine Umkehrgarantie |
| RSI 14 | Schlusskursänderungen nach Wilder geglättet | Momentum-Bedingung; kein unabhängiger Beleg |
| X | Neuer oberer Bandausbruch | Fortsetzungsereignisse |
| Y | Rückkehr von oben zwischen beide Bänder | Getrennte Gegenbewegungsereignisse |
3. Mittellinie, Streuung und äußere Bänder berechnen
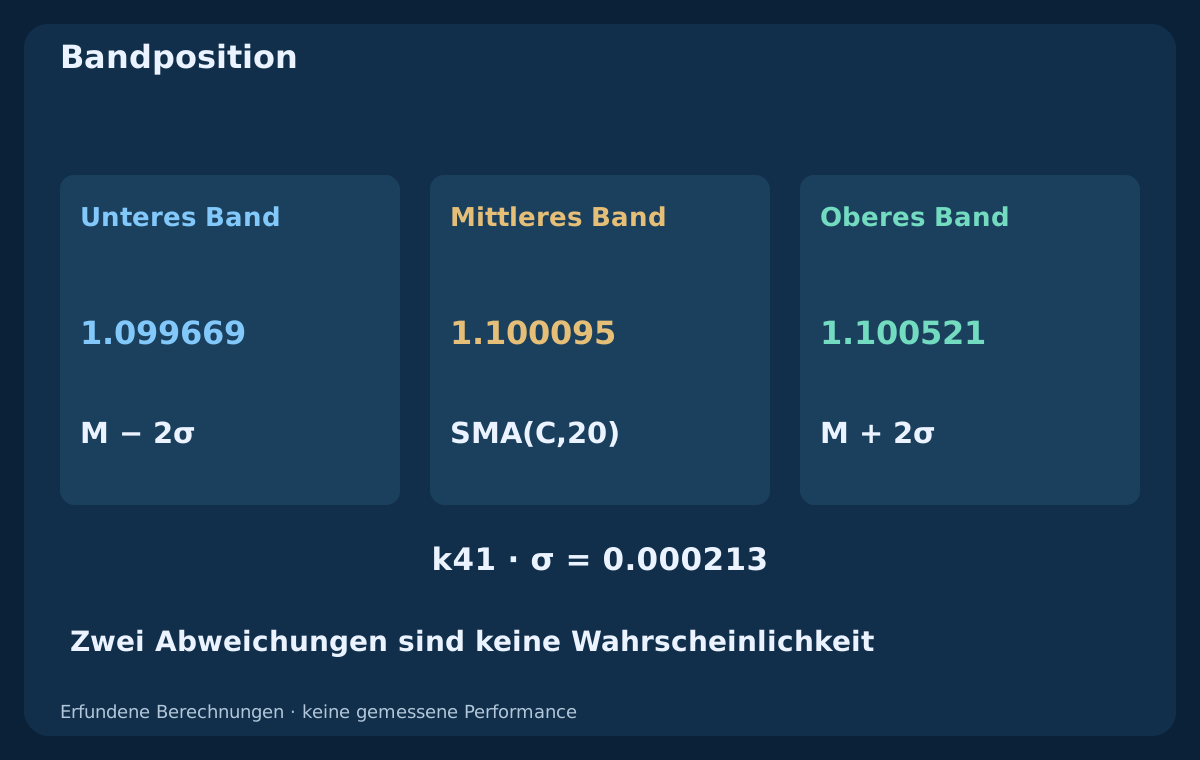
Für jede abgeschlossene Kerze gelten M(k) = SMA(C,20) und σ(k) = sqrt[Σ(C(i) − M(k))² / 20] über diesen Schlusskurs und seine 19 Vorgänger. Das obere Band ist U(k) = M(k) + 2σ(k), das untere L(k) = M(k) − 2σ(k). Der Fensterdivisor beträgt 20 entsprechend einer Populationsvarianz, nicht 19 wie bei der Stichprobenvarianz. Erste Bandwerte entstehen bei k19. Berechnet werden Preise, keine ersatzweise eingesetzten Renditen.
Der aktuelle Schlusskurs beeinflusst zugleich Mittelwert und Streuung. Neue Werte kommen hinzu, alte fallen heraus; dadurch verschiebt sich die Grenze selbst. Ein Außenschluss ist daher nicht automatisch ein Ausbruch über ein festes Niveau. Zwei Standardabweichungen begründen keine 95%-Wahrscheinlichkeit für Marktpreise oder die nächste Kerze. Die gleitende Preistransformation ist kein bestätigtes Normalverteilungsmodell.
4. Position und Breite ohne Wahrscheinlichkeitsdeutung lesen
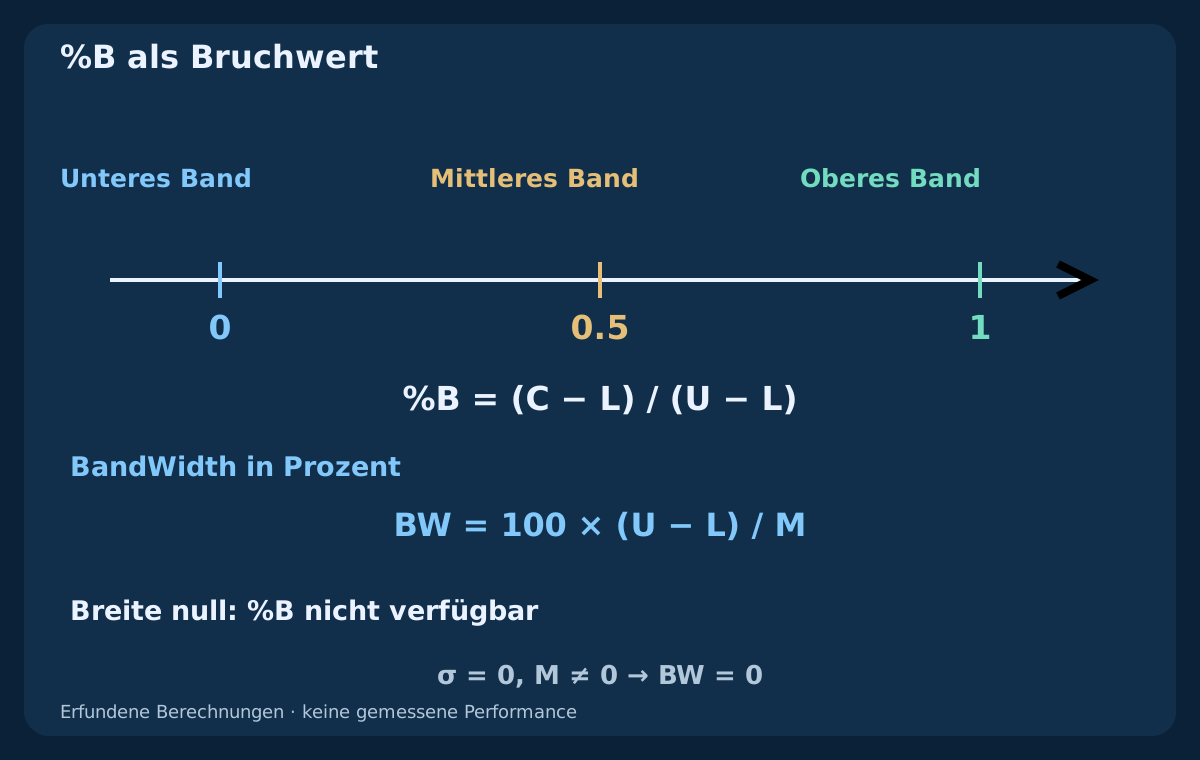
Es gilt %B(k) = [C(k) − L(k)] / [U(k) − L(k)]. Wir verwenden die Bruchskala: null am unteren Band, 0.5 in der Mitte und eins am oberen. Werte können darüber oder darunter liegen. Manche Anzeigen multiplizieren mit 100; diese Skalen dürfen nicht vermischt werden. Ein Wert nahe eins beschreibt eine relative Lage, keine hohe Umkehrwahrscheinlichkeit.
Unsere prozentuale BandWidth lautet BW(k) = 100 × [U(k) − L(k)] / M(k). Bei identischen Schlusskursen fallen die Bänder zusammen, weshalb %B wegen des Nenners null undefiniert ist. BandWidth kann weiterhin null sein, wenn M ungleich null ist; bei M gleich null ist auch BandWidth undefiniert. Ein fehlendes %B darf kein künstliches Signal am unteren Band erzeugen. Lage und Breite beantworten unterschiedliche Fragen.
5. RSI-Referenz und ihre Grenzen festlegen
Die Referenz verwendet R = 100 − 100/(1 + G/D) mit geglättetem Gewinn G und geglättetem Verlustbetrag D. Beide starten als Mittel der ersten 14 Schlusskursänderungen; danach gilt W(k) = [13 × W(k−1) + x(k)]/14. RSI steht erstmals bei k14 zur Verfügung. Ist nur der Verlustmittelwert null, während Gewinne positiv sind, ist der Grenzwert 100. Bei ausschließlich fehlenden Gewinnen ist er null; sind beide null, bleibt diese Referenz undefiniert.
30, 50 und 70 beantworten verschiedene Fragen. Ein Zustand zur Mittellinie, ein Extremwert und ein frisches Überschreiten sind nicht austauschbar. Bänder und RSI verarbeiten überlappende Kurshistorie, ihre Übereinstimmung ist deshalb kein unabhängiger Beleg. Hoher RSI kann mehrere Außenschlüsse begleiten. Alles über 70 zu verwerfen wäre eine zusätzliche Regel, keine Eigenschaft des Indikators.
6. Zwei Ereignisregeln mit eigenen RSI-Bedingungen formulieren
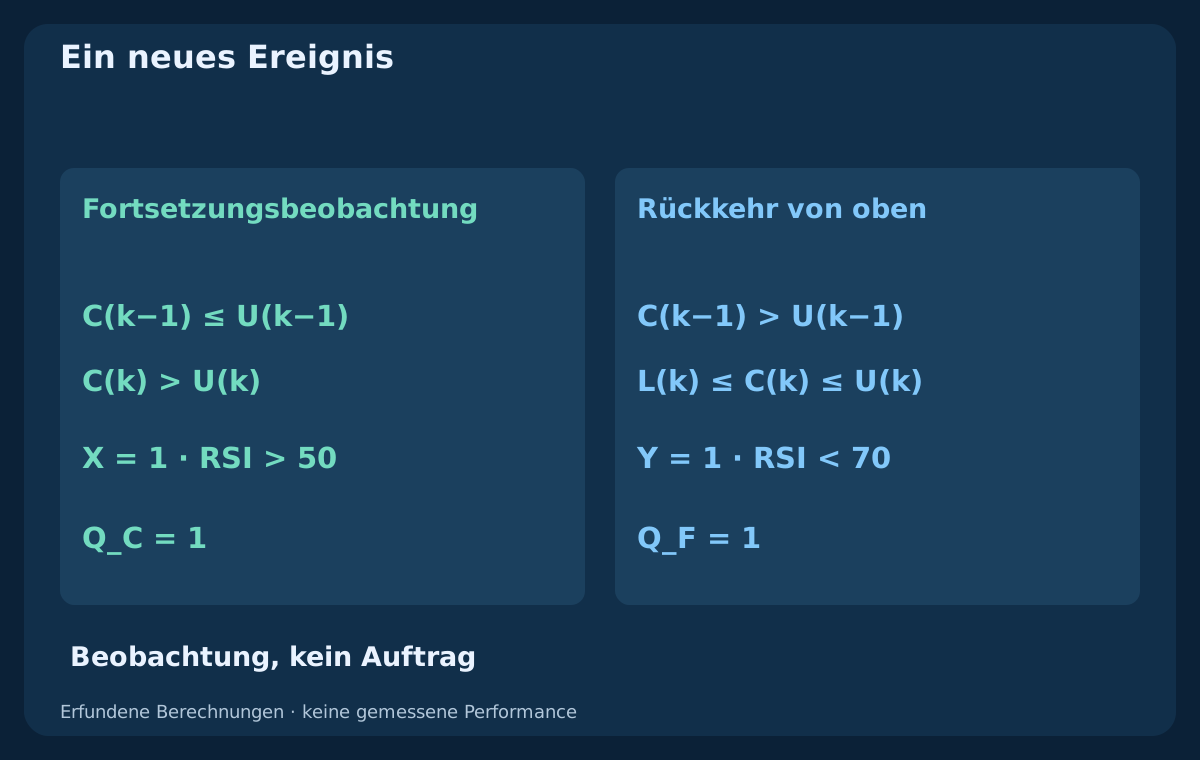
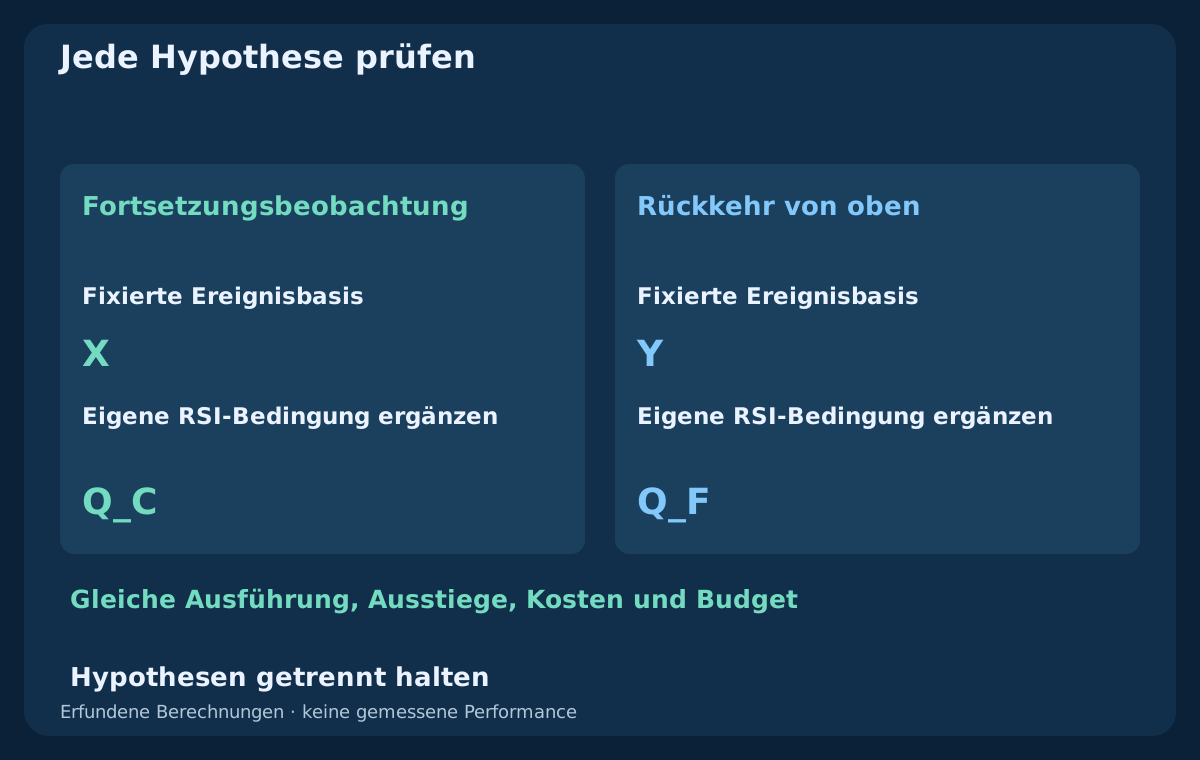
Ein neuer oberer Ausbruch ist X(k) = [C(k−1) ≤ U(k−1)] AND [C(k) > U(k)]. Für die Fortsetzungsbeobachtung gilt Q_C(k) = X(k) AND [R(k) > 50]. Getrennt davon definieren wir die Rückkehr von oben als Y(k) = [C(k−1) > U(k−1)] AND [L(k) ≤ C(k) ≤ U(k)] und ihre beispielhafte Gegenbewegungsbedingung als Q_F(k) = Y(k) AND [R(k) < 70]. Es handelt sich um zwei Untersuchungsspezifikationen, nicht um gleichzeitige Kauf- und Verkaufsanweisungen.
Y verlangt einen neuen Schluss innerhalb beider Bänder. Ein Sprung von oberhalb des oberen unter das untere Band zählt nicht. Genau 50 erfüllt die Fortsetzungsbedingung nicht; genau 70 erfüllt die Gegenbewegungsbedingung nicht. Ein frischer RSI-Kreuzungspunkt ist nicht erforderlich. Fehlt ein benötigter Wert, gibt es keine gültige qualifizierte Entscheidung. Gegenrichtungen benötigen eigene Definitionen und Tests statt angenommener Symmetrie.
7. Abgeschlossene Kerzen und ungerundete Vergleiche verwenden
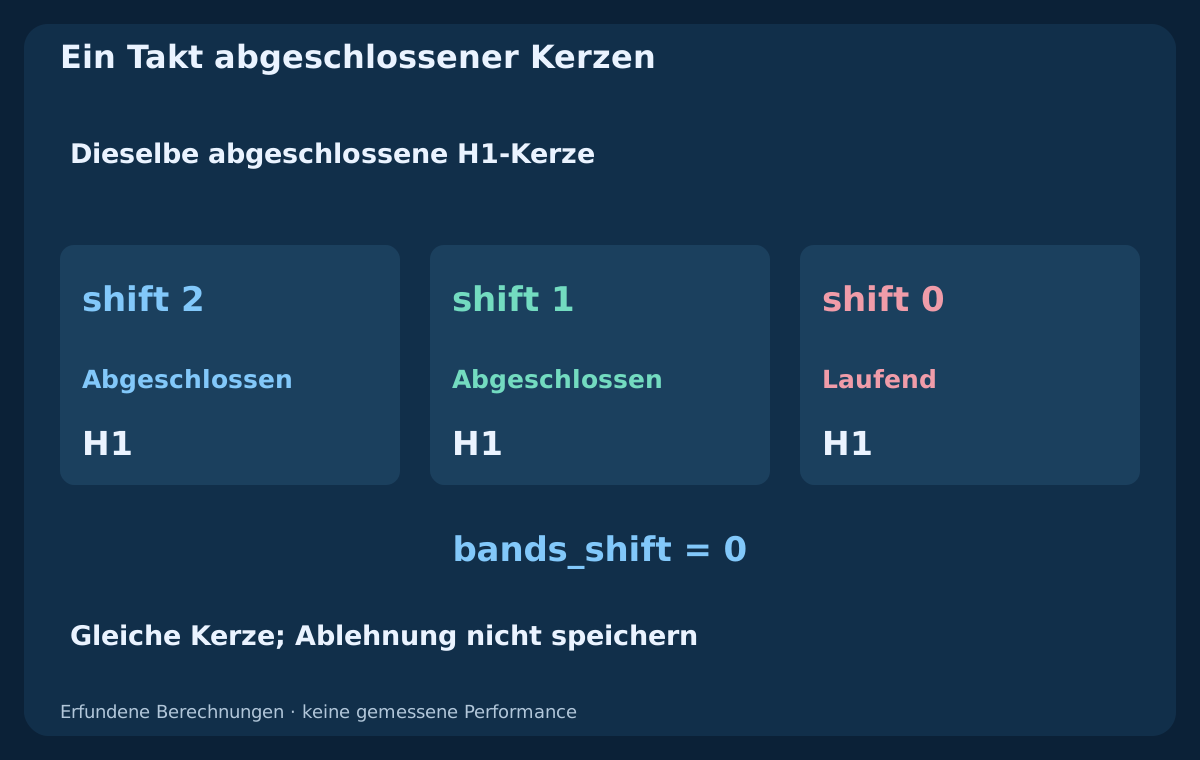
Bewerte nach H1-Abschluss, sobald die nächste Kerze und die notwendige Historie vorliegen. In der aktuellen MT4-H1-Serie ist shift 1 die letzte abgeschlossene Kerze, shift 2 ihr Vorgänger und shift 0 die laufende Kerze. Bei visueller Verschiebung null werden die zwei abgeschlossenen Kurs-Band-Paare verglichen. Ein Docht oder später verschwindender Intrabar-Kreuzungspunkt erfüllt die Schlusskursregel nicht.
Band und RSI müssen denselben Zeitstempel haben. Bei anderen Zeitebenen zählen tatsächlich abgeschlossene Intervalle und Datenverfügbarkeit, keine gleichen Array-Indizes. Entscheide mit voller Präzision und runde nur die Anzeige. Die Tabelle zeigt obere Bänder mit sechs Dezimalstellen als Rechenwerte, nicht als ausführbare Kursschritte. Eingaben und Regelversion müssen spätere unbemerkte Umschreibungen verhindern.
8. Den vollständigen erfundenen Verlauf rekonstruieren
Die CSV enthält 78 erfundene EURUSD-Bid-H1-Schlusskurse mit Abschlusszeit ab 2026-07-06 00:00 UTC. Start ist 1.10000, wobei 1 pip = 0.00010 gilt. Die Pip-Änderungen lauten (+1,−1) × 20, danach +10 × 1, +2 × 10, −2 × 5, 0 × 18 und schließlich +8, +2, −4. Das sind weder Brokerdaten noch Prognosen oder ausgeführte Trades.
Jede Zeile enthält Schlusskurs, Mittelwert, Varianz, Standardabweichung, Bänder, %B, BandWidth, RSI-Mittelwerte und Kennzeichen. Leere Felder bedeuten nicht verfügbar, nicht null. Fenster und endliche RSI-Initialisierung sind ausdrücklich festgelegt. Andere Vorgeschichte kann den Terminal-RSI verändern. Erst die Rechenwege rekonstruieren und reale Plattformausgaben vergleichen, bevor Implementierungsgleichheit behauptet wird.
9. Neue Ausbrüche und ihre RSI-Zustände prüfen
Bei k40 liegt der Schluss 1.10000 unter dem oberen Band 1.100150. Bei k41 steigen Schluss und Band auf 1.10100 und 1.100521. X ist eins, RSI beträgt 70.8448 und Q_C ist eins. Diese Fortsetzungsregel hat keine obere RSI-Sperre. Bei k42 bleibt der Kurs draußen, X wird aber wieder null: Fortbestehen ist kein neuer Ausbruch.
Die Tabelle zeigt außerdem k75 und die Rückkehr k77. RSI beträgt bei k75 81.5841, womit Q_C erfüllt ist. Bei k77 sind es 65.6325; Y ist eins und Q_F erfüllt seine getrennte Regel. Daraus folgen weder Schutzstopp noch ausführbarer Fill oder späteres Ergebnis. Der kurze erfundene Verlauf belegt keine profitable Fortsetzungs- oder Umkehrstrategie.
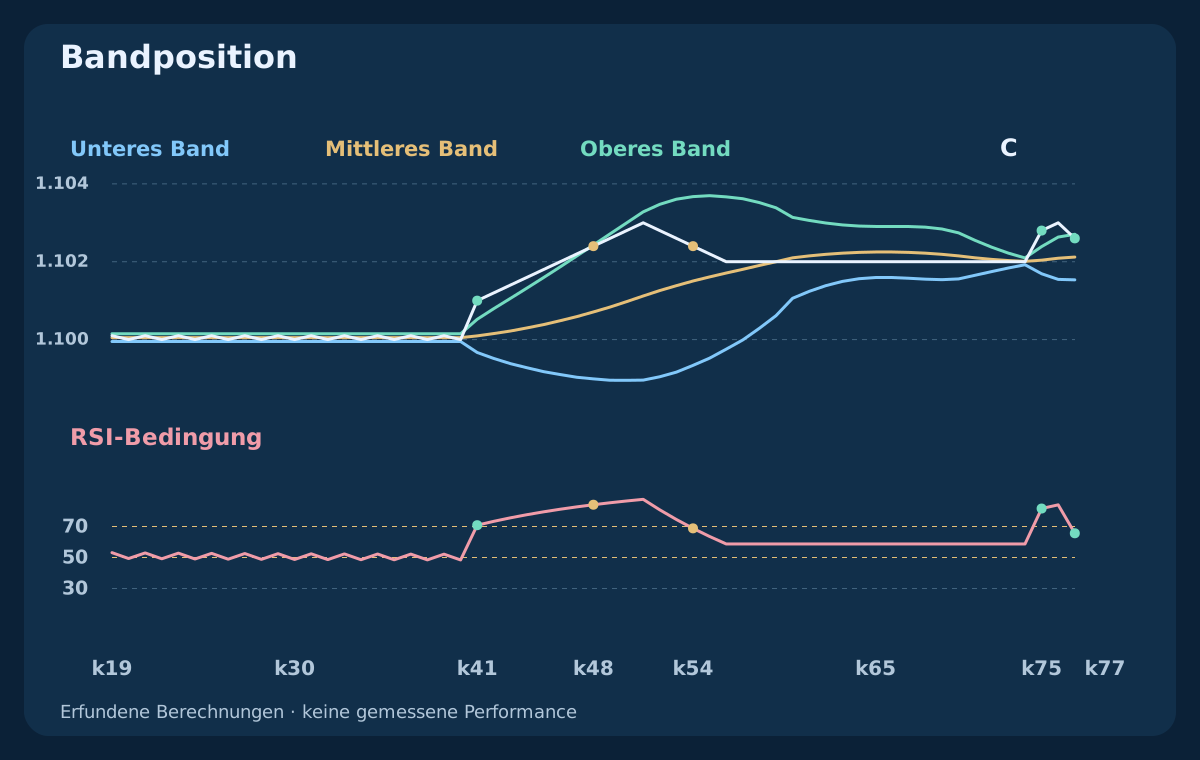
| Kerze | Bid-Schluss | Oberes Band | %B | RSI 14 | X | Y | Q_C | Q_F |
|---|---|---|---|---|---|---|---|---|
| k40 | 1.10000 | 1.100150 | 0.2500 | 48.4178 | 0 | 0 | 0 | 0 |
| k41 | 1.10100 | 1.100521 | 1.5610 | 70.8448 | 1 | 0 | 1 | 0 |
| k48 | 1.10240 | 1.102429 | 0.9915 | 84.0486 | 0 | 1 | 0 | 0 |
| k54 | 1.10240 | 1.103672 | 0.7065 | 68.8010 | 0 | 0 | 0 | 0 |
| k74 | 1.10200 | 1.102097 | 0.4426 | 58.7317 | 0 | 0 | 0 | 0 |
| k75 | 1.10280 | 1.102389 | 1.5897 | 81.5841 | 1 | 0 | 1 | 0 |
| k76 | 1.10300 | 1.102634 | 1.3369 | 83.9734 | 0 | 0 | 0 | 0 |
| k77 | 1.10260 | 1.102705 | 0.9102 | 65.6325 | 0 | 1 | 0 | 1 |
10. Rückkehr bei weiter steigendem Kurs verstehen
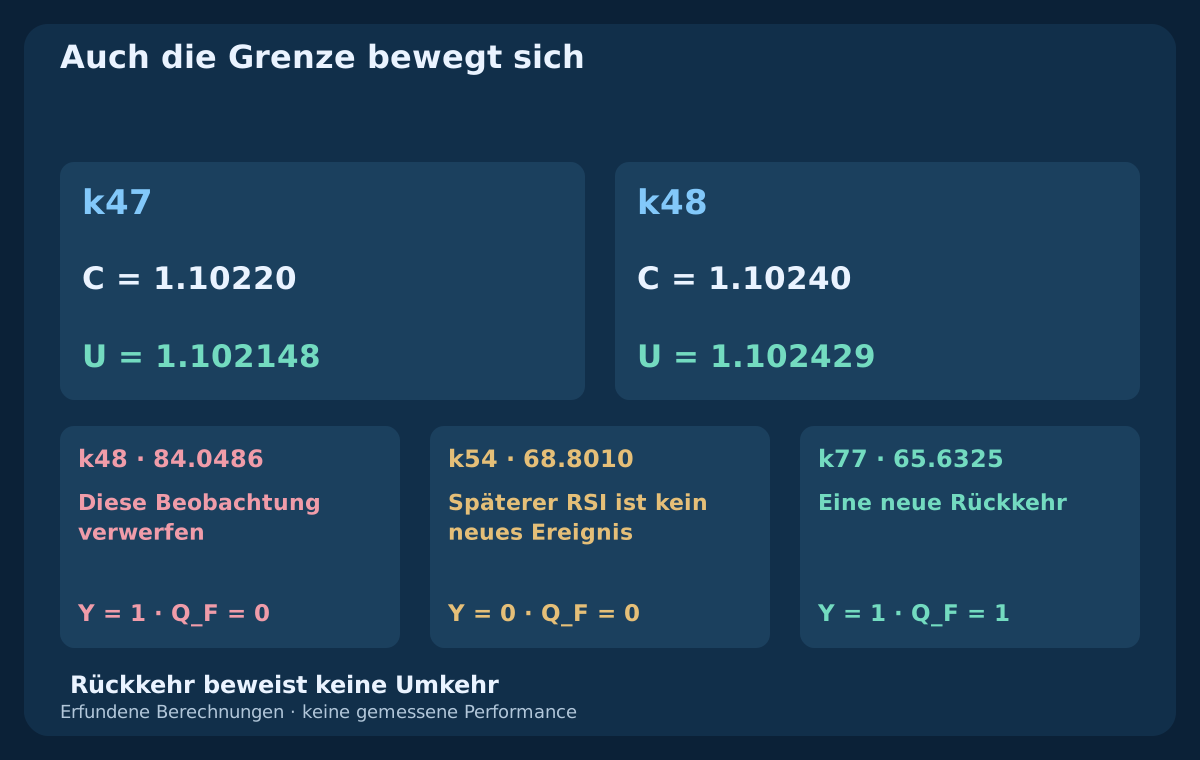
Von k47 zu k48 steigt der Schluss von 1.10220 auf 1.10240. Das obere Band steigt von 1.102148 auf 1.102429 und liegt nun über dem neuen Schluss. Der Kurs ist trotz Anstieg wieder innerhalb der aktualisierten Bänder, aber noch über der vorherigen Obergrenze. Eine festgehaltene alte Grenze würde eine andere Beobachtung beschreiben. Rückkehr allein beweist keine Kursumkehr.
Bei k48 beträgt RSI 84.0486, die Gegenbewegungsbedingung verwirft Y. Bei k54 sinkt RSI auf 68.8010, doch Y ist dann null und Q_F bleibt null. Das verworfene Ereignis lebt nicht wieder auf. Die qualifizierte Rückkehr k77 ist neu. Eine wartende Variante benötigt eigene Frist, Abbruchregeln und tatsächlichen Ausführungszeitpunkt; ihre Ergebnisse dürfen nicht mit der sofortigen Variante vermischt werden.
11. Verengung und Bandverlauf im Kontext interpretieren
Sinkende BandWidth beschreibt geringere historische Streuung, ohne Richtung oder Zeitpunkt des nächsten Ausbruchs festzulegen. Für einen Verengungsfilter sind Rückblickfenster, Schwelle, Verfügbarkeit und Gleichstände vorab zu definieren. Verwende nur damals bekannte Informationen. Nachträglich die schmalste Stelle vor einem erfolgreichen Verlauf auszuwählen oder Schwellen aus der gesamten Zukunft zu berechnen erzeugt Rückschaufehler.
In anhaltenden Bewegungen kann der Kurs am Band bleiben, während RSI extrem bleibt. Seitwärtsphasen könnten anders reagieren, brauchen aber eine vorab bestimmbare Definition. Gewöhnliche Abweichung bestätigt noch keine Momentum-Divergenz; Wendepunktregeln und Bestätigungszeiten wären zusätzliche Vorgaben. Nahe strukturelle Hindernisse und verbleibender ausführbarer Spielraum werden von dieser Kombination nicht bestimmt.
12. Das Handelsmodell vor Verwendung der Kennzeichen vervollständigen
Eine Strategie wählt ihre Ereignisgruppe und definiert Einstieg, Gültigkeitsfrist, anfänglichen Schutz und Ausstieg. Fortsetzung und Gegenbewegung brauchen eigene Hypothesen; beim Filtervergleich innerhalb einer Hypothese bleiben die übrigen Entscheidungen gleich. Kursalter, Spread, Abstände, Brokergrenzen und Auftragskontrolle gehören vor die Ergebnisprüfung. Spätere Bandänderungen erlauben keine heimliche Neufassung des ursprünglichen Auslösers.
Stoppbezug und Zielpolitik müssen vor Ergebnissen feststehen. Die Mittellinie bewegt sich: ein zum Entscheidungszeitpunkt fixiertes und ein laufend angepasstes Ziel sind unterschiedliche Ausstiegsmodelle. Das Volumen berücksichtigt reale geplante Verluststrecke, Kontraktwert, Kontowährung, Kosten und Volumenschritt. Margin, Gesamtrisiko, Swaps und Nachrichtenbeschränkungen bleiben eigenständige Entscheidungen.
13. Zwei SELL-Kurse mit festen Ask-Ausstiegen vergleichen
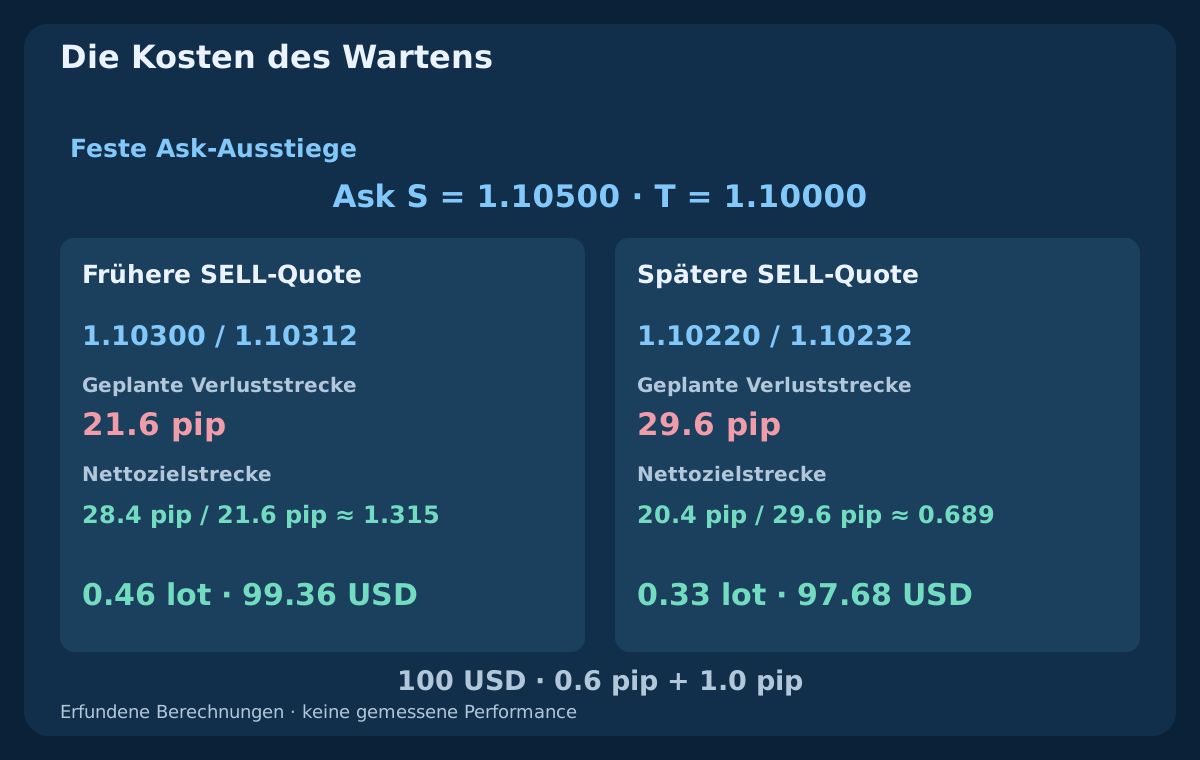
Dieses unabhängige erfundene Beispiel plant SELL zum Bid und Ausstiege zum Ask. Ask-Stopp und Ziel bleiben bei 1.10500 und 1.10000. Früher Bid/Ask: 1.10300 / 1.10312; später: 1.10220 / 1.10232. Die Stoppabstände sind 20 und 28 Pips, die Bruttozielabstände 30 und 22. Hinzu kommen Kommission für Eröffnung und Schließung 0.6 pip und gesamte Reserve für ungünstige Ausführung 1.0 pip. Geplante Verluste: 21.6 und 29.6 pips; Nettoziele: 28.4 und 20.4 pips, Verhältnisse rund 1.315 und 0.689.
Angenommen werden USD-Konto, Standardkontrakt 100000 EUR, Pip-Wert 10 USD pro Standardlot, Budget 100 USD und Lotschritt 0.01. Abrunden ergibt zunächst 0.46 lots bei geplantem Risiko 99.36 USD, später 0.33 lots und 97.68 USD. Bid-Einstieg gegen Ask-Ausstieg berücksichtigt den Spread bereits; er wird nicht erneut addiert. Reserven begrenzen weder tatsächliches Slippage noch Verluste. Keiner der Kurse wird als erreichter Fill ausgegeben.
| Quote | Bid / Ask | Stopp (pip) | Verlust + Kosten | Nettoziel | Verhältnis | Lots | Risiko USD |
|---|---|---|---|---|---|---|---|
| Früher | 1.10300 / 1.10312 | 20.0 | 21.6 | 28.4 | 1.315 | 0.46 | 99.36 |
| Später | 1.10220 / 1.10232 | 28.0 | 29.6 | 20.4 | 0.689 | 0.33 | 97.68 |
14. Kursseite, Abbruch und unklare Ausführung prüfen
Beim Verkauf beweist ein Bid-Chart am Ziel noch nicht, dass das Ask-Ziel erreicht wurde. Bei Bid 1.10000 und Ask 1.10012 liegt Ask weiter über dem Ziel 1.10000. Tatsächliche Auslöseseite, Kursraster, Aktualität und Broker-Stoppabstände sind zu prüfen. Eine abgelehnte erste ausführbare Quote darf nicht durch einen historischen Schlusskurs ersetzt werden.
Definiere, ob eine Ablehnung die Gelegenheit verbraucht oder einen erneuten Auftrag innerhalb eines ausdrücklichen Fensters zulässt. Gründe, Ablauf und vorgesehene Positionsidentität werden protokolliert. Nach Unterbrechung oder Zeitüberschreitung müssen Brokeraufträge und Fills vor erneutem Senden abgeglichen werden. Ein gültiges Indikatorereignis beweist keine Ausführung oder angehängte Absicherung. Ablehnung, Ablauf, Unklarheit und Fill getrennt auswerten.
15. Die zusätzliche RSI-Bedingung ohne Vermischung testen
Fixiere ein oberes Ausbruchsmodell als Basis und vergleiche genau dieses Modell mit zusätzlicher RSI-Bedingung. Dasselbe geschieht getrennt für Rückkehr. Innerhalb jedes Vergleichs bleiben Daten, Ausführung, Ausstiege, Kosten und Risikobudget gleich. Erfasse entfernte Gelegenheiten, Zeitverschiebungen, verpasste Gewinner und ungünstige Fälle. Vermischte Fortsetzungs- und Gegenbewegungsergebnisse verdecken die jeweilige Fragestellung.
Reserviere spätere Daten, bewahre sämtliche getesteten Varianten und untersuche die Empfindlichkeit gegenüber Perioden, Abweichungsfaktoren und Schwellen, ohne je Abschnitt einen anderen Sieger zu wählen. Nettoerwartung, Drawdown, Stichprobenunsicherheit und Ausführungsfehler zählen ebenso wie Fallzahlen. Eine höhere Trefferquote kann schlechtere Nettoergebnisse liefern. Die synthetischen Kennzeichen prüfen Definition und Chronologie; Handelsergebnisse werden nicht geliefert.
16. Vor einer Strategie die Spezifikation kontrollieren
Benenne Symbol, H1-Zeitbezug, Bid-Eingabe, Mittelwert, Varianzdivisor, Abweichungsfaktor, RSI-Startwerte, visuelle Verschiebung und abgeschlossene Puffer. Trenne Zustand, neuen Ausbruch und Rückkehr; definiere Gleichheit und fehlende Werte. Ergänze ausführbare Kurse, Frist, Stopp, Ziel, Volumen, Kosten und Abgleich. Andere Leser müssen dasselbe zeitgestempelte Ereignis ohne nachträgliche Chartauswahl reproduzieren können.
Damit ist die Grundlage aus drei Kombinationsleitfäden vollständig. Es folgen eigenständig definierte Strategiehypothesen, keine Ausführung aller gezeigten Kennzeichen. MACD-Nulllinie, EMA–ADX–ATR-Ausbruch und Rücklauf zur Bollinger-Mittellinie bleiben getrennt. Klare Aufgaben und reproduzierbare Regeln ermöglichen Vergleiche, beseitigen aber keine Markt- oder Ausführungsrisiken.
Häufige Fragen
Bedeutet eine Berührung des oberen Bands mit RSI über 70 automatisch verkaufen?
Nein. In einem anhaltenden Anstieg können Kurs und RSI lange oben bleiben. Berührung, abgeschlossener Außenschluss und Rückkehr sind unterschiedliche Beobachtungen. Ein Umkehrmodell braucht ein definiertes Ereignis, Kontext und vollständige Handelsregeln; zwei Anzeigen allein liefern das nicht.
Was unterscheidet Bandausbruch und Rückkehr?
Beim neuen oberen Ausbruch folgt auf einen Schluss am oder unter seinem oberen Band ein Schluss über seinem aktualisierten oberen Band. Rückkehr verlangt einen vorherigen Außenschluss und einen neuen Schluss innerhalb beider aktualisierten Bänder. Bewegliche Grenzen sind wesentlich; es sind verschiedene Untersuchungsregeln.
Kann %B über 1 oder unter 0 liegen?
Ja. Auf der verwendeten Bruchskala zeigen solche Werte Kurse außerhalb der Bänder, keine Wahrscheinlichkeit. Bei zusammenfallenden Bändern ist %B undefiniert statt ein Unterbandsignal. Prozentuale BandWidth kann dennoch null sein, sofern das mittlere Band nicht null ist.
Sind Bollinger 20/2 und RSI 14 die besten Einstellungen?
Es sind verbreitete Referenzwerte, kein hier nachgewiesenes Optimum. Eingangspreis, Fenster, RSI-Initialisierung, Zeitrahmen und Kosten zählen ebenfalls. Fixiere ein Kandidatenmodell und prüfe benachbarte Varianten sowie spätere Daten, statt nur das schönste historische Ergebnis auszuwählen.
Wie kann ein steigender Kurs zwischen die Bänder zurückkehren?
Die Bänder bewegen sich mit ihrem Datenfenster. Bei k48 steigt das obere Band über den neuen Schluss, obwohl auch dieser gestiegen ist. Das erfüllt die Rückkehrregel, beweist aber keine Abwärtswende. Eine eingefrorene Grenze wäre ein anderer Versuch.
Beweisen Bollinger-Bänder und RSI eine profitable Forex-Strategie?
Nein. Sie liefern Messwerte und mögliche Ereignisfilter. Nützliches Handelsverhalten erfordert vollständige Einstiege, Ausstiege, Kosten, Risikokontrollen und Prüfung auf nicht zur Auswahl verwendeten Daten. Die erfundenen Rechnungen prüfen Arithmetik und Timing ohne gemessene Renditen oder Garantien.
Quellen und Lernhinweise
MetaQuotes dokumentiert Indikatoren und MQL4-Schnittstellen; John Bollinger erläutert die Grenzen der Interpretation. Startwerte, erfundener Kursverlauf, Ereignisse und Kursbeispiel sind eigene Lehrspezifikationen. Sie bilden weder ein verifiziertes MT4-Terminal noch einen kommerziellen EA oder gemessene Handelsergebnisse ab. Die CSV enthält sämtliche Schlusskurse und Zwischenschritte. Das SELL-Beispiel ist davon unabhängig.
- MetaQuotes — Bollinger Bands
- MetaQuotes — Relative Strength Index
- John Bollinger — Bollinger Band Rules
Lerninhalt mit erfundenen Kursen, Berechnungen und SELL-Quoten. Forex birgt Risiken. Übereinstimmung, Reserven und geplante Stopps garantieren weder Gewinn noch einen Höchstverlust.