

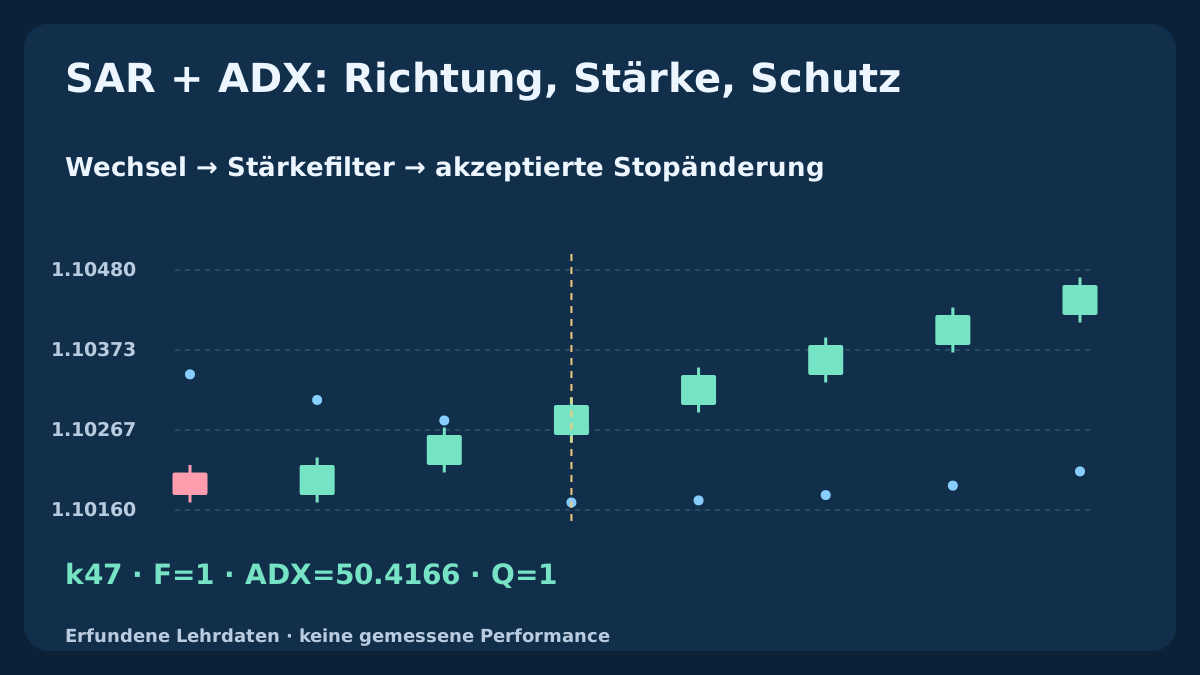
Ein SAR-Punkt auf der anderen Kursseite, ein ADX oberhalb einer Schwelle und eine akzeptierte Stopänderung sind drei verschiedene Ereignisse. Wer sie vermischt, kann einen abgelehnten Wechsel nachträglich zum Einstieg erklären oder Schutz annehmen, der noch nicht bestand. Wir definieren eine reproduzierbare Lehrreferenz, untersuchen drei erfundene H1-Verläufe und trennen Indikatorbeobachtung von ausführbarem Stopmanagement.
1. SAR, ADX und dem tatsächlichen Stop eigene Aufgaben geben
Parabolic SAR liefert einen kursbasierten Zustand und Referenzwert. ADX fasst das geglättete Ungleichgewicht der Richtungsbewegung zusammen; er kennzeichnet keinen Aufwärts- oder Abwärtstrend. +DI und −DI sind eigene Linien. Weder ein Indikatorpunkt noch ein eingezeichneter Kandidat beweist, dass der Broker einen Schutzauftrag angenommen hat.
Unsere BUY-Beobachtung verbindet einen frischen SAR-Aufwärtswechsel mit einer ADX-Schwelle auf derselben Kerze. Sie verlangt weder eine DI-Richtung noch steigenden ADX. Trailing betrachten wir gesondert bei einer angenommenen Position. Das ist ein Forschungsbaustein, keine vollständige Ein- und Ausstiegsstrategie und kein Nachweis eines Handelsvorteils.
2. Vor dem Zahlenvergleich die Umsetzung festlegen
Wir nutzen erfundene EURUSD-Bid-H1-OHLC, 1 pip=0.00010, SAR step=0.02, maximum=0.20 und die unten definierte Wilder-artige ADX14-Referenz. k bezeichnet eine abgeschlossene Kerze. Ihr Zeitstempel ist der Schluss, nicht die Eröffnung. Die endlichen Startwerte sind ausdrücklich festgelegt; frühere Terminalhistorie kann spätere Werte verändern.
In MT4 Symbol, Datenquelle, Zeitrahmen, Historienbeginn und Umsetzung erfassen. iSAR nimmt Schritt, Maximum und Verschiebung entgegen; iADX bietet MODE_MAIN, MODE_PLUSDI, MODE_MINUSDI sowie ein Preisargument. Nativer iADX, ein eigener Wilder-Indikator und andere Plattformen können trotz derselben Zahl 14 abweichen. Tatsächliche abgeschlossene Werte exportieren und vergleichen, bevor die Referenz ersetzt wird.
| Maß | Festgelegte Referenz | Aufgabe oder Grenze |
|---|---|---|
| SAR | Schritt 0.02 / Maximum 0.20; Abwärtsstart | Zustand und Wechsel, kein akzeptierter Stop |
| ADX14 | Wilder-artiges R14; ADX-Start bei k27 | Richtungslose Stärke; keine native Gleichheit |
| Q | Frischer Aufwärtswechsel UND ADX≥25 | Kein DI- oder ADX-Anstiegsfilter |
| Trailing | Abgeschlossene Referenz; akzeptierte Änderungen | Nur engerer Schutz; keine automatische Umkehr |
3. SAR-Startwerte, Begrenzungen und Berührungen reproduzierbar machen
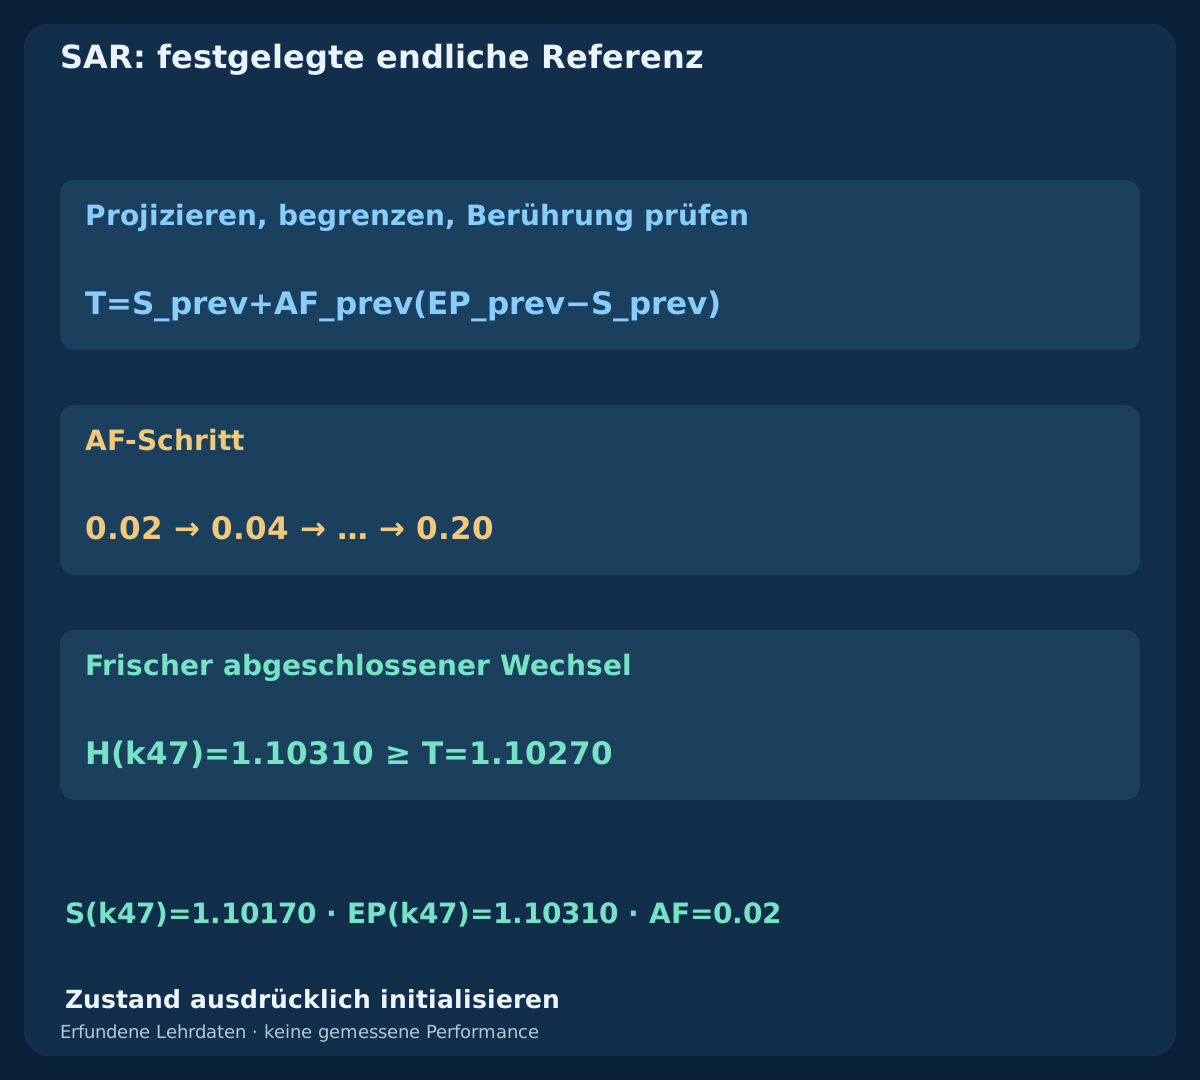
Bei k1 starten wir abwärts mit d=−1, S=max(H0,H1), EP=min(L0,L1) und AF=0.02; k0 hat keinen SAR. Für k≥2 projizieren wir T=S_prev+AF_prev(EP_prev−S_prev). Im Aufwärtszustand begrenzen wir T auf das Minimum aus T und den beiden vorherigen Tiefs, im Abwärtszustand auf das Maximum aus T und den beiden vorherigen Hochs. Verwendet werden nur abgeschlossene Informationen.
Aufwärts löst L(k)≤T einen Abwärtswechsel aus: S=max(EP_prev,H(k)), EP=L(k), AF=0.02. Abwärts löst H(k)≥T einen Aufwärtswechsel aus: S=min(EP_prev,L(k)), EP=H(k), AF=0.02. Auch Gleichheit bei Berührung wechselt den Zustand. Sonst gilt S=T; EP wird nur bei einem strikt neuen Extrem erneuert, AF dabei um 0.02 bis höchstens 0.20 erhöht. Pro Kerze gibt es eine Transition aus dem eingehenden Zustand; eine Außenkerze verrät keine Intrabar-Reihenfolge.
4. Richtungsbewegung und Nullfälle eindeutig definieren
Für k≥1 seien U=H(k)−H(k−1) und V=L(k−1)−L(k). +DM=U gilt nur bei U>V und U>0, −DM=V nur bei V>U und V>0. Sonst ist der jeweilige Wert null; bei positivem Gleichstand U=V sind beide null. Es gilt TR=max(H−L,|H−C_prev|,|L−C_prev|). Grundlage sind Hochs und Tiefs, kein Kreuzen von Schlusskursen.
Für jede Rohreihe x lautet der Startwert R14(x,k14)=mean(x1…x14), anschließend R14(x,k)=[13R14(x,k−1)+x(k)]/14. Definiert sind +DI=100R14(+DM)/R14(TR) und −DI=100R14(−DM)/R14(TR). Ist geglättete TR null, setzen wir beide DI auf null. Fehlende notwendige Daten bleiben dagegen nicht verfügbar und verhindern eine Qualifikation; sie sind kein Nullbereich.
5. ADX-Stärke von Richtung und Steigung trennen
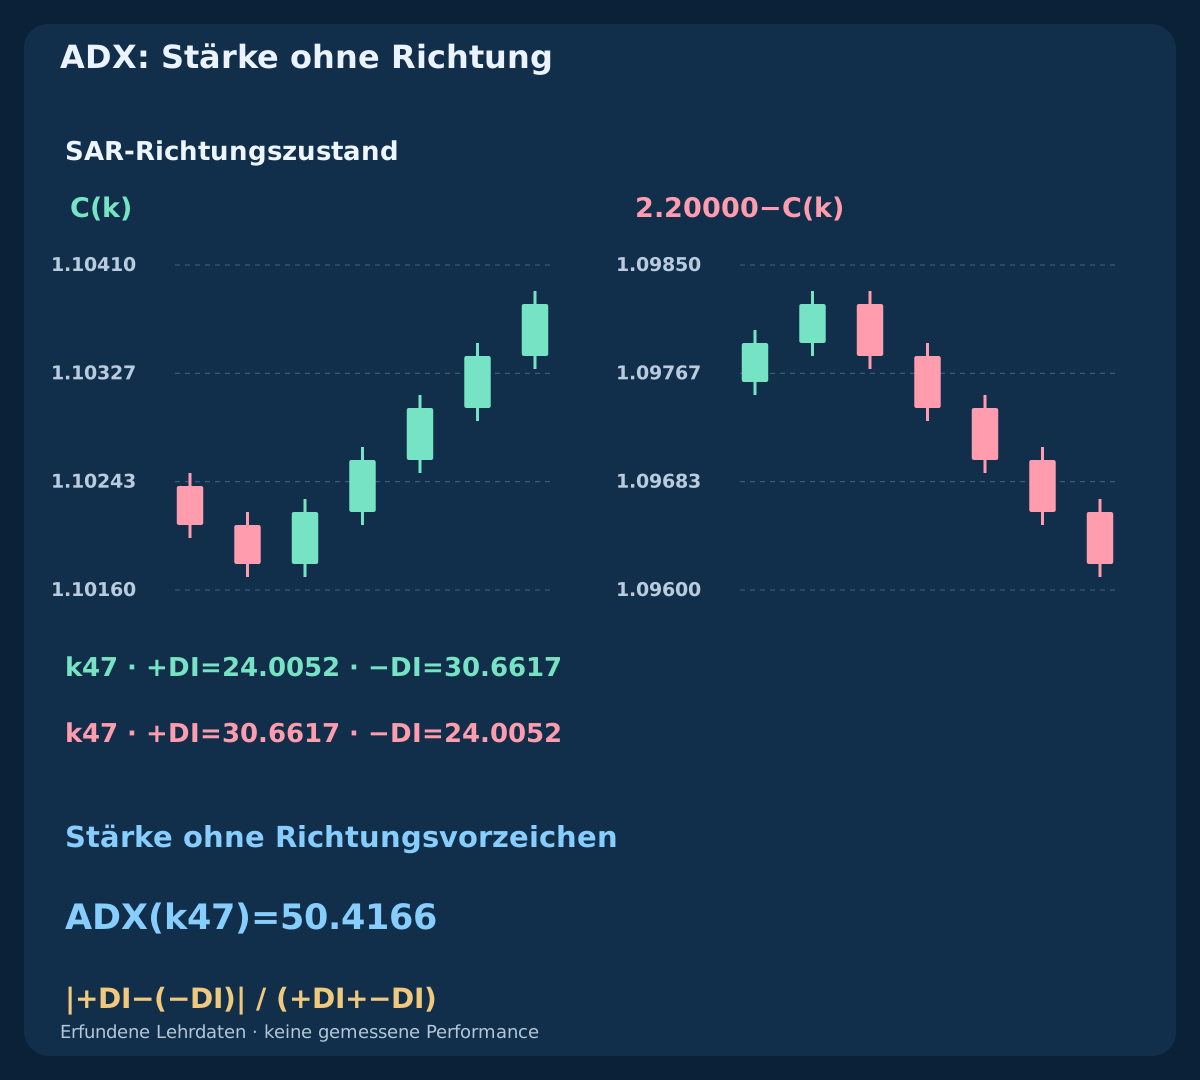
Es gilt DX=100|+DI−(−DI)|/(+DI+−DI), bei Nenner null DX=0. Startwert ist ADX(k27)=mean(DX14…DX27), danach ADX(k)=[13ADX(k−1)+DX(k)]/14. DI und DX beginnen bei k14, ADX bei k27. Diese Wilder-artige Referenz teilt geglättete Bewegung durch geglättete TR; zuerst kerzenweise DI-Prozente zu glätten wäre eine andere Berechnung.
Der Betrag entfernt die Richtung: Gespiegelte Hochs und Tiefs vertauschen die DI-Linien, während ADX gleich bleibt. Steigender ADX kann fallende Kurse begleiten. Ein hoher, aber sinkender ADX kann eine reine Niveaubedingung ebenfalls erfüllen. ADX-Anstieg, +DI>−DI oder eine andere Glättung ergeben eigene Modelle; solche Regeln dürfen nicht erst nach einem ansprechenden Beispiel hinzukommen.
6. Einen frischen abgeschlossenen Wechsel von einem Zustand unterscheiden
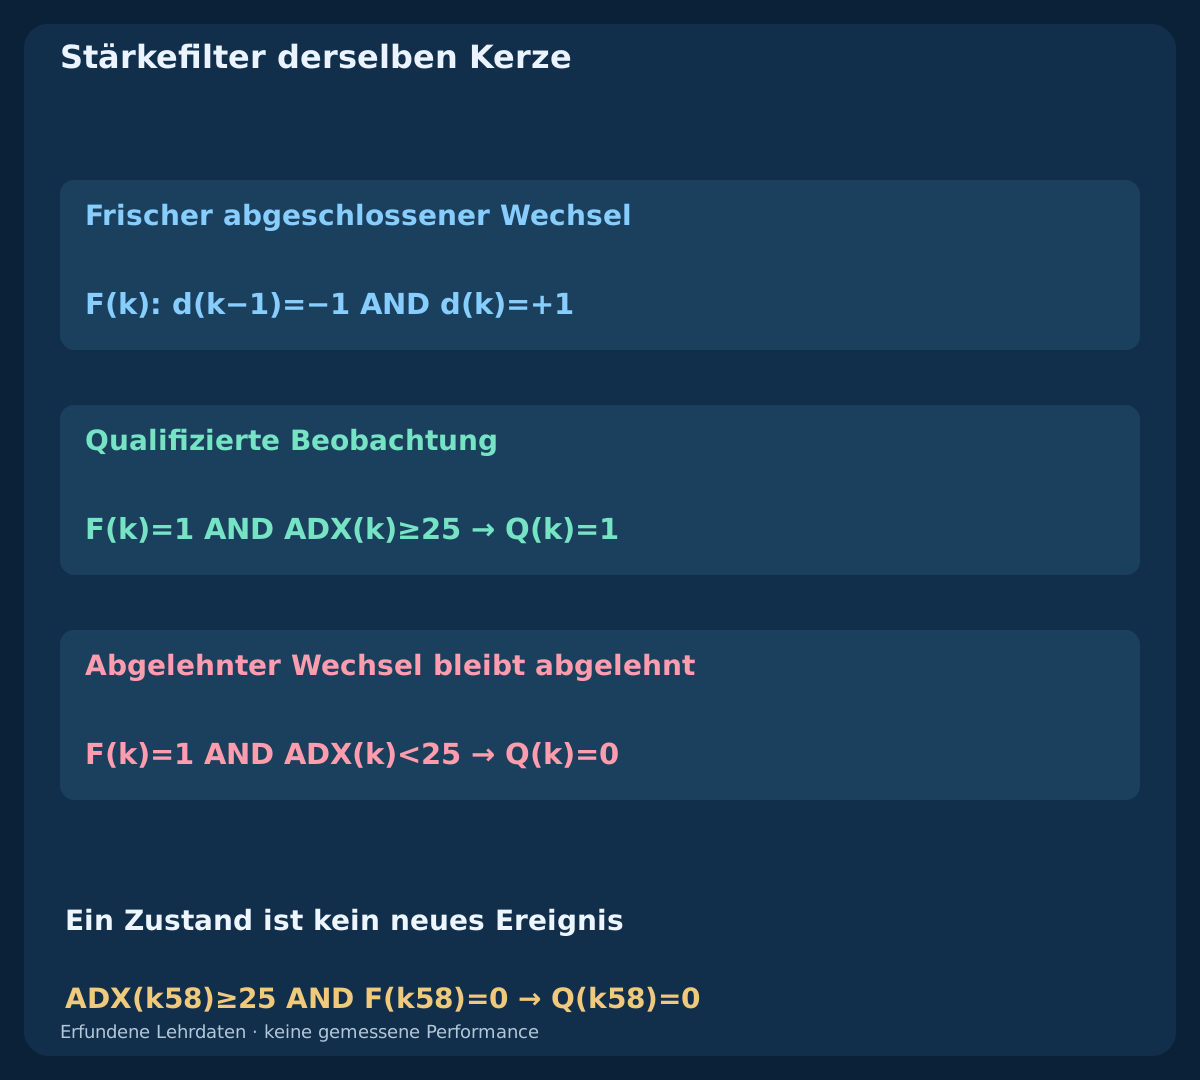
Das Aufwärtsereignis lautet F(k)=[d(k−1)=−1 AND d(k)=+1]. Unsere Beobachtung ist Q(k)=F(k) AND [ADX(k)≥25], verfügbar ab k27 bei vollständigen Eingaben. Genau 25 besteht die Schwelle. Sie ist ein Lehrwert, kein optimiertes Niveau. Ein weiter aufwärts gerichteter SAR erzeugt auf späteren Kerzen keine neuen Wechsel.
In der aktuellen MT4-Reihe die letzte abgeschlossene Kerze mit shift=1 und die vorherige mit shift=2 lesen; shift=0 bildet sich noch. Jeden Schlusszeitpunkt einmal auswerten. Der definierte interne Zustand bestimmt Wechsel und Gleichheit, nicht die optische Lage gerundeter Punkte am Schlusskurs. Bei unsicheren Daten oder Neustartzuständen zuerst die Chronologie rekonstruieren.
7. Schwache Wechsel ablehnen, ohne ihnen später einen Einstieg zu geben
Die Niveaubedingung gilt auf der Wechselkerze selbst. Bei F=1 und ADX<25 wird die Ablehnung protokolliert und das Ereignis verbraucht. Ein späterer ADX-Anstieg über 25 bei F=0 ändert das alte Q nicht und liefert keinen frischen Wechsel. Eine verzögerte Anwendung darf den aktuellen Aufwärtszustand nicht als neue Transition ausgeben.
Dieser Leitfaden enthält weder eine ADX-Wartefrist noch einen automatischen Gegenauftrag. Eine Bestätigung innerhalb eines begrenzten Fensters wäre eine eigene Hypothese. Indikatorablehnung, Auftragsablehnung und unbekannter Anfragestatus müssen getrennt bleiben: Sie entstehen an verschiedenen Stellen und erfordern unterschiedliche Nachweise.
8. Drei getrennte erfundene H1-Verläufe rekonstruieren
Alle beginnen bei 2026-08-03 00:00 UTC mit Schlusskurs 1.10000. Die folgenden Schlusskursänderungen in Pips sind: Trend +2×30,−3×14,+4×15, Seitwärtsbereich (+3,+3,−3,−3)×15, schwacher Wechsel (+3,+3,−3,−3)×11,−2×3,+3×18. Die Eröffnung entspricht dem vorherigen Schluss; bei k0 sind beide gleich. Das Hoch liegt einen Pip über max(Eröffnung,Schluss), das Tief einen Pip unter min(Eröffnung,Schluss).
Die Verläufe umfassen 60,61,66 Zeilen, insgesamt 187. Es sind getrennte erfundene Fälle mit gemeinsamem Anfang bei Seitwärtsbereich und schwachem Wechsel, keine statistisch unabhängigen Handelsstichproben. CSV enthält OHLC, SAR-Zustand, EP, AF, Richtungsbewegung, geglättete Eingaben, DI, DX, ADX, F und Q. Exakte rationale Vergleiche bestimmen die Referenz, nicht gerundete Anzeigewerte.
Alle drei erfundenen OHLC-Verläufe und Berechnungen herunterladen
9. Einen qualifizierten Wechsel ohne erfundene DI-Bestätigung lesen
Im Trendfall entsteht der Aufwärtswechsel bei k47, 2026-08-04 23:00 UTC. SAR wird auf 1.10170 zurückgesetzt, ADX beträgt 50.4166: Q=1. ADX ist gegenüber 53.3582 bei k46 gesunken; der Filter verlangt ein Niveau, keinen Anstieg. Der Beobachtung wird weder Ausführung noch Gewinn zugeordnet.
Bei k47 liegen +DI bei 24.0052 und −DI bei 30.6617. Trotzdem qualifiziert sie sich, weil DI-Richtung nicht zu Q gehört. Der Gegensatz zeigt, dass SAR-Zustandswechsel und geglättete Bewegung nicht gleichzeitig drehen müssen. Ein Filter +DI>−DI würde diesen Fall ablehnen und muss als ausdrückliche Zusatzregel bewertet werden.
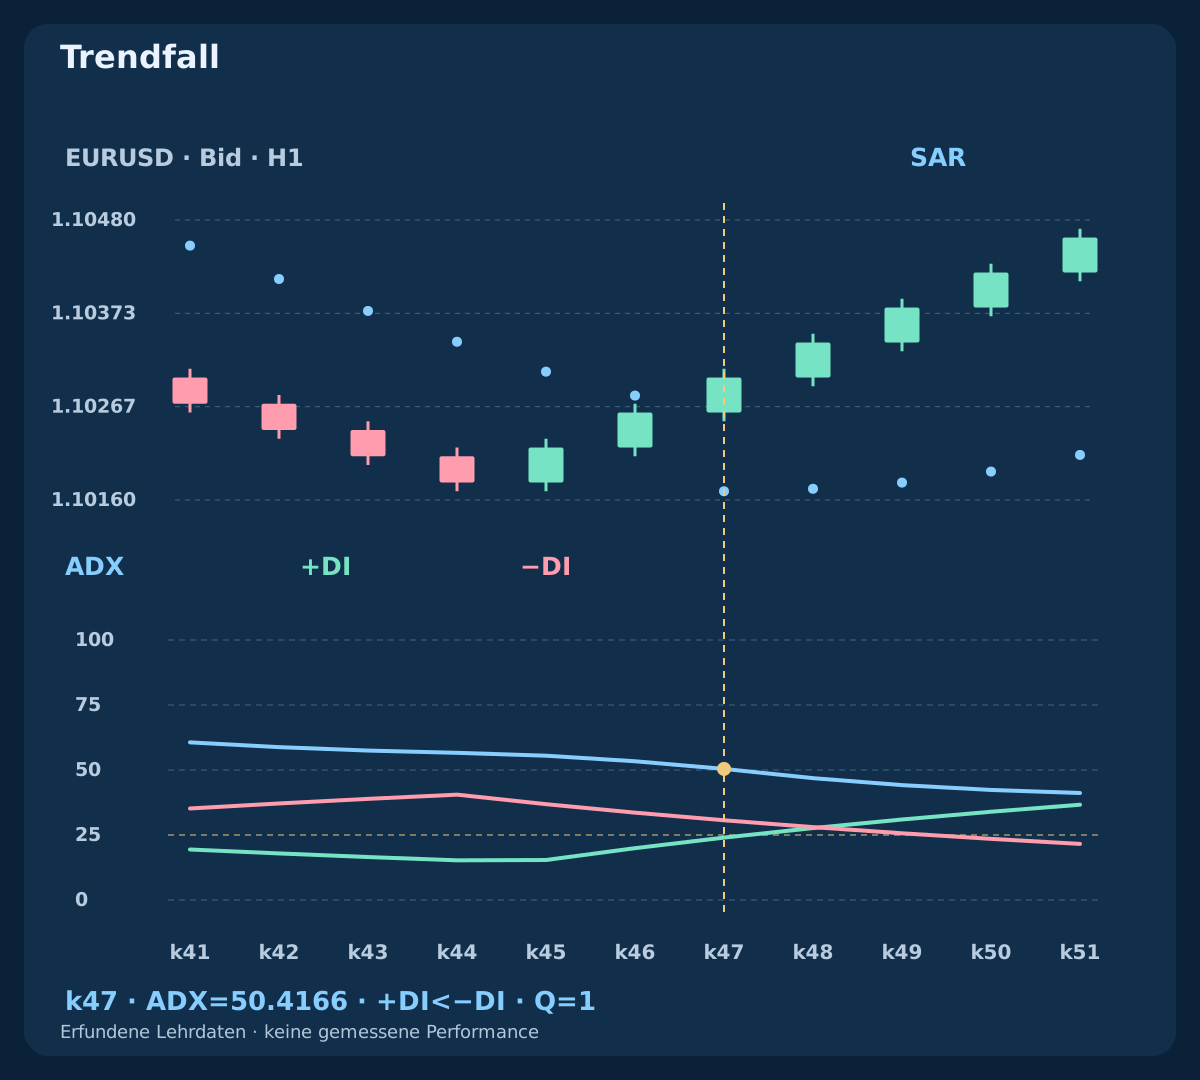
| Fall / Kerze | SAR | d | ADX | +DI | −DI | F | Q |
|---|---|---|---|---|---|---|---|
| Trendfall · k47 | 1.10170 | 1 | 50.4166 | 24.0052 | 30.6617 | 1 | 1 |
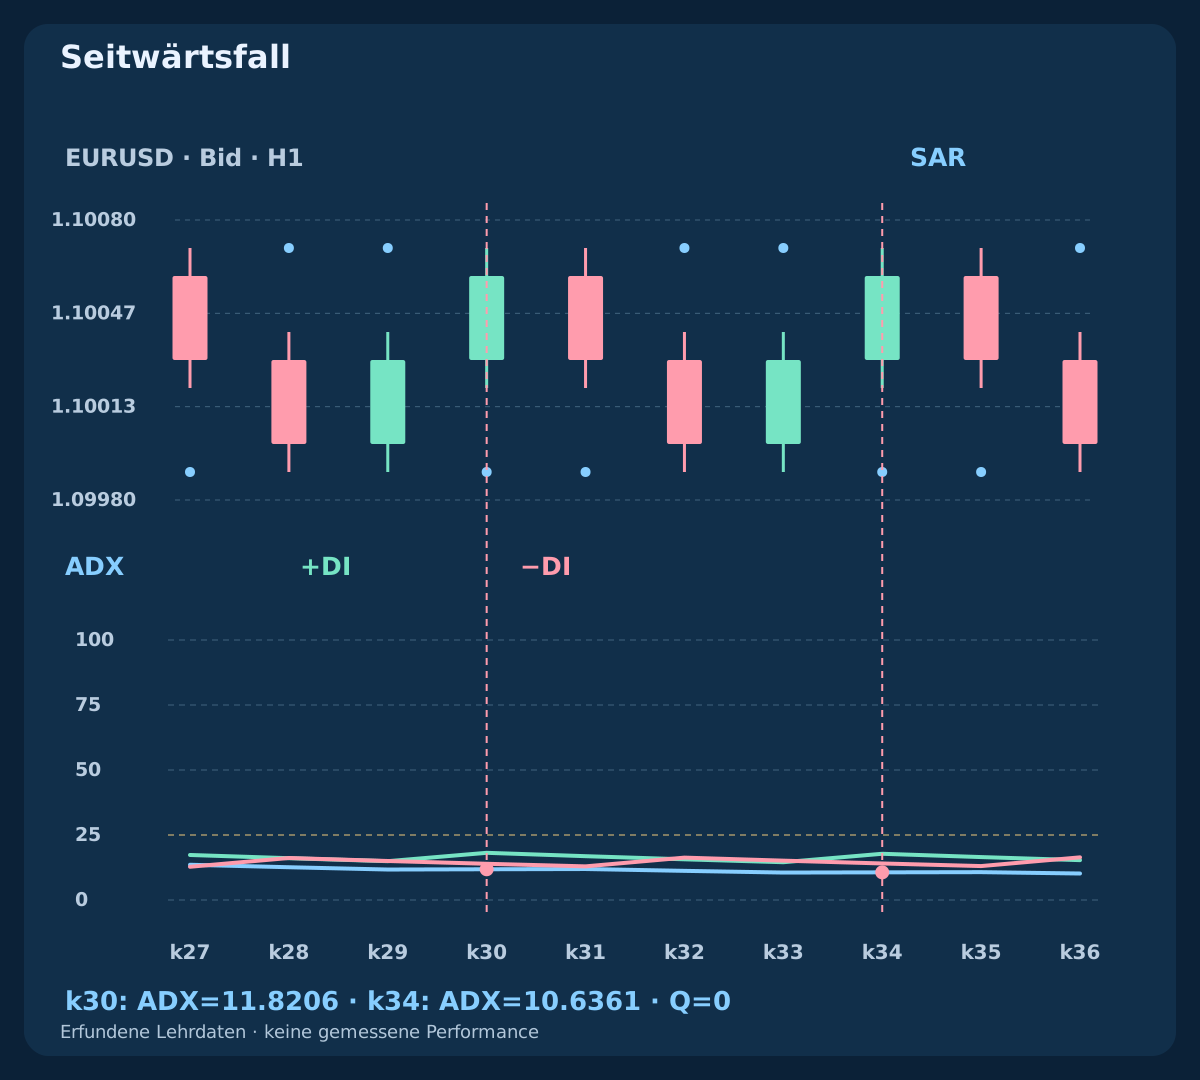
| Seitwärtsfall · k30 | 1.09990 | 1 | 11.8206 | 18.1490 | 13.9320 | 1 | 0 |
| Seitwärtsfall · k34 | 1.09990 | 1 | 10.6361 | 17.7789 | 14.0533 | 1 | 0 |
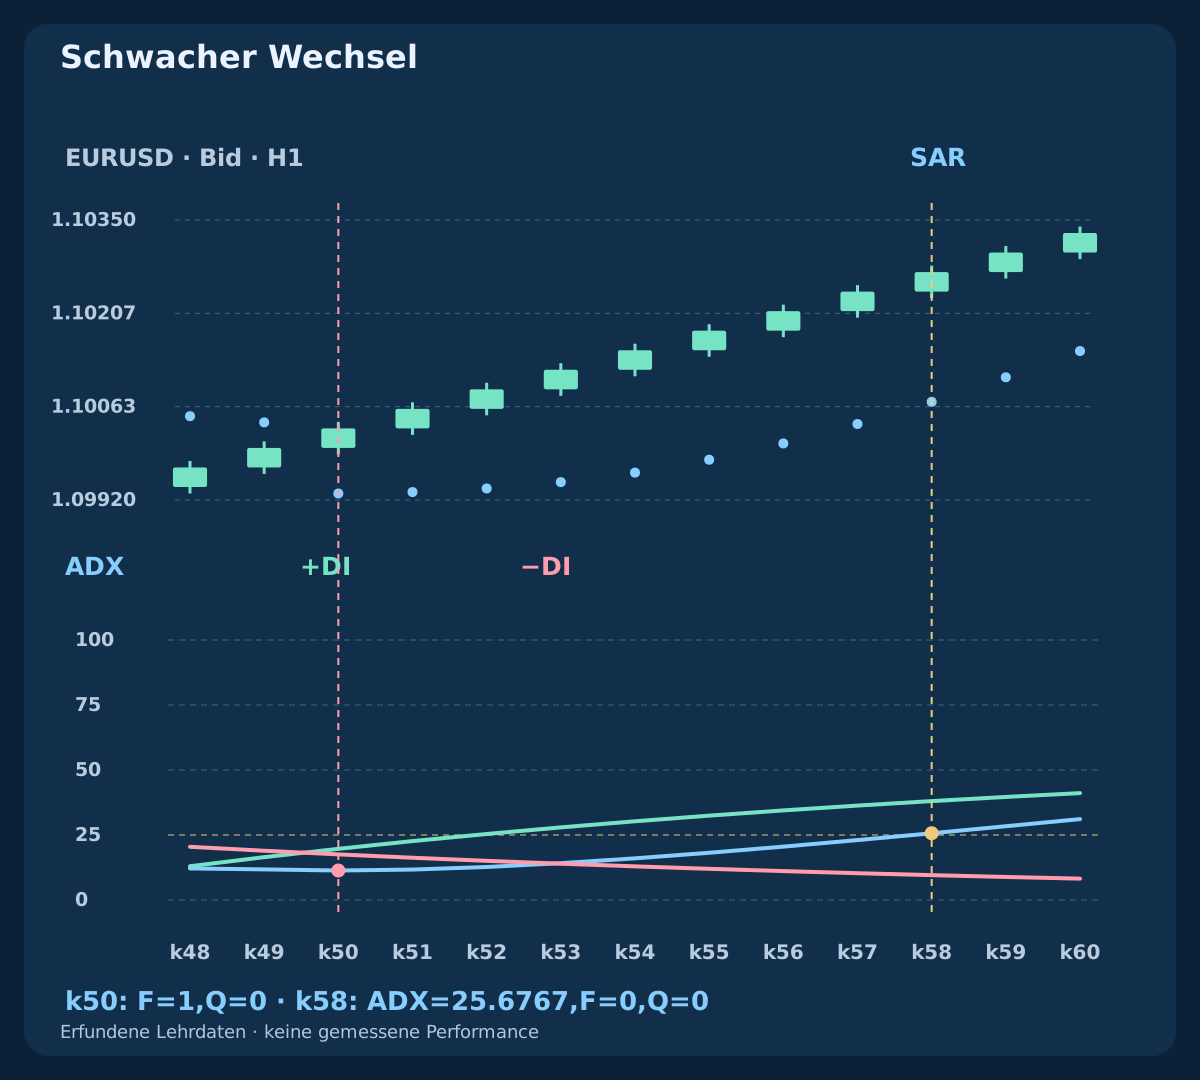
| Schwacher Wechsel · k50 | 1.09930 | 1 | 11.3413 | 19.6875 | 17.5465 | 1 | 0 |
| Schwacher Wechsel · k58 | 1.10071 | 1 | 25.6767 | 38.0414 | 9.5577 | 0 | 0 |
10. Seitwärtswechsel ebenso zeigen wie einen klaren Trend
Im Seitwärtsfall haben die Aufwärtswechsel bei k30 und k34 ADX-Werte von 11.8206 und 10.6361; beide werden abgelehnt. Abwärtswechsel bei k28, k32 und k36 unterbrechen die wiederholten Anstiege. Kurs und ADX teilen eine Kerzenachse und zeigen auch die weniger ansprechenden Zwischenkerzen.
Die Schwelle entfernt diese konkreten synthetischen Beobachtungen. Das beweist weder sichere Seitwärtserkennung noch Schutz vor Fehlsignalen oder bessere Nettoergebnisse. Glättung kann alte Stärke nach einem Regimewechsel fortschreiben; ein Filter kann spätere Gewinner entfernen. Deshalb den vollständigen Kandidatenkalender berichten, nicht nur hilfreiche Beispiele.
11. Einen abgelehnten Wechsel bei später steigendem ADX nicht reaktivieren
Im schwachen Fall hat der Aufwärtswechsel bei k50, 2026-08-05 02:00 UTC, ADX 11.3413; Q=0. SAR bleibt anschließend aufwärts. Bei k58, 2026-08-05 10:00 UTC, erreicht ADX 25.6767, aber F=0 und Q bleibt null. Acht spätere Kerzen verwandeln das zuvor abgelehnte Ereignis nicht in einen Einstieg.
Die Grafik markiert den schwachen Wechsel und die spätere Stärke getrennt. Der spätere Schluss liegt bei 1.10270 gegenüber 1.10030 beim Wechsel; keiner ist hier ein Einstiegskurs. Ein Zustandsmodell könnte die spätere Kerze untersuchen, benötigt dafür aber eigenen Namen, Entscheidungszeitpunkt, ausführbaren Kurs und Validierung.
12. Einen Trailing-Kandidaten erst nach angenommener Änderung aktivieren
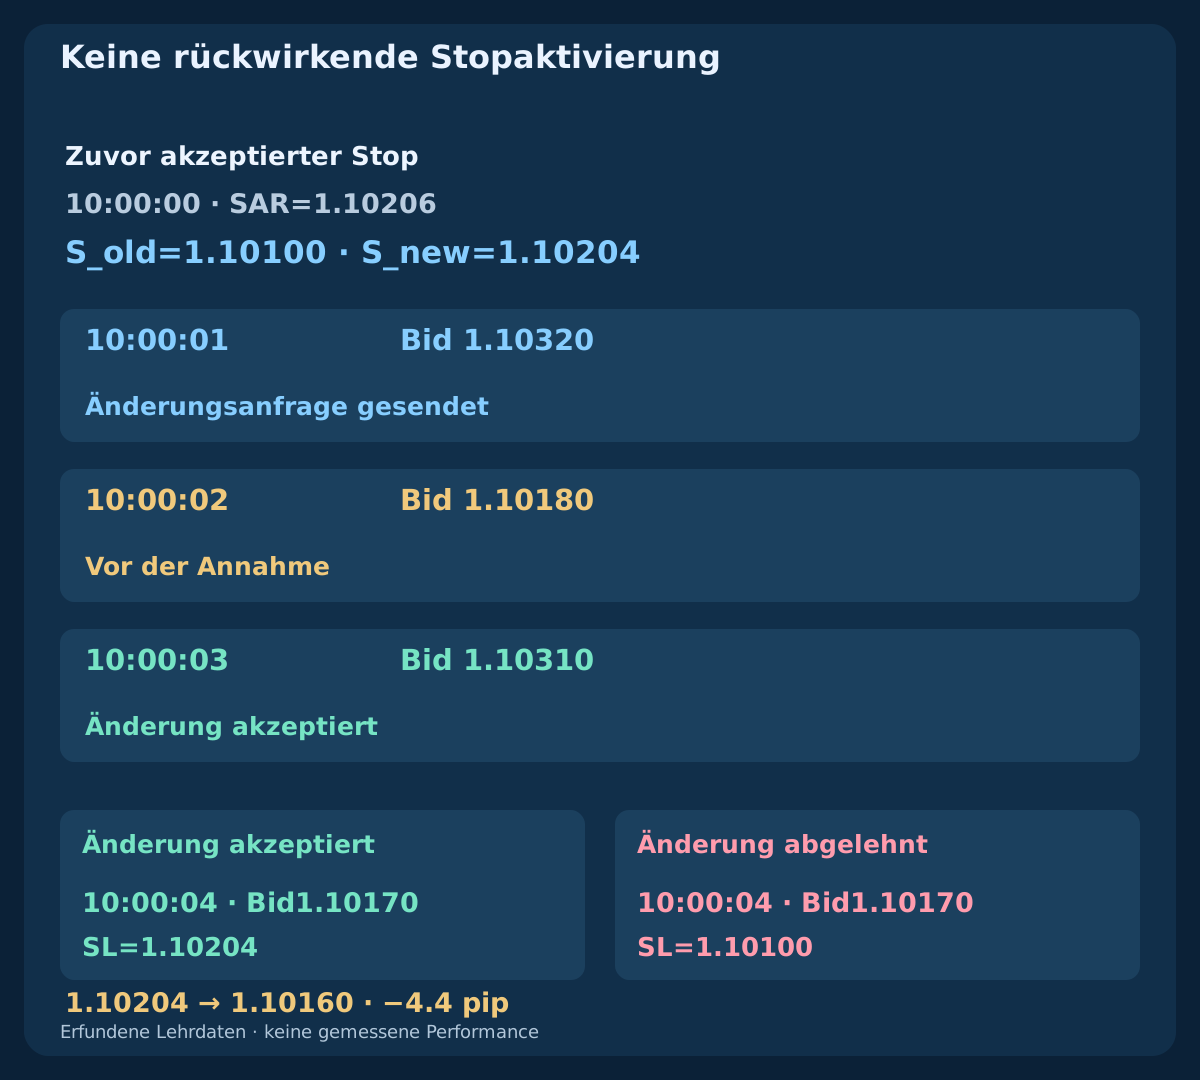
Eine gesonderte erfundene BUY-Position sei bereits bei S_old=1.10100 geschützt. Um 10:00:00 UTC liefert eine abgeschlossene Kerze SAR=1.10206. Ein beispielhafter Puffer von zwei Punkten bei Tickgröße 0.00001 ergibt S_new=1.10204. Die Anfrage wird um 10:00:01 gesendet. Um 10:00:02 steht Bid bei 1.10180; noch gilt der alte Stop.
Um 10:00:03 hat sich Bid auf 1.10310 erholt und die Annahme der Änderung wird bestätigt. Erst nachfolgende geeignete Kurse nutzen den neuen Stop. Bid 1.10170 um 10:00:04 überschreitet ihn abwärts; eine angenommene Ausführung bei 1.10160 liegt 4.4 pips schlechter als der Stop. Im getrennten Ablehnungszweig bleibt 1.10100 aktiv; derselbe Kurs 1.10170 hat ihn noch nicht erreicht. Den neuen Stop niemals rückwirkend auf den früheren Bid 1.10180 anwenden.
13. Stops nur enger ziehen und unsichere Anfragen abgleichen
Für BUY nur einen Kandidaten senden, der über dem akzeptierten alten Stop, unter dem aktuellen Bid und auf dem zulässigen Preisraster liegt sowie Stop- und Freeze-Grenzen erfüllt. Den BUY-Stop vor der Prüfung auf den erlaubten Tick abrunden. Ein niedrigerer Kandidat lockert den Schutz nicht. Wechselt SAR über den Kurs, gehört dieser Level nicht in einen BUY-Stop; ein Ausstieg beim Gegenwechsel braucht eine eigene Regel.
Eine fehlgeschlagene Änderung lässt den alten akzeptierten Stop bestehen. Ein Timeout kann unklar sein: Vor Erfolgsmeldung, erneutem Senden oder Ausstiegsberechnung den echten Brokerzustand prüfen. Berechnungs-, Sende- und Annahmezeit sowie aktiven Level erfassen. Nach Wiederverbindung Indikatoren rekonstruieren und Position abgleichen. Eine Linie beweist keine Änderung, und ein Stop garantiert bei Kurslücken keinen Ausführungspreis.
14. Mit ausführbaren Kursseiten und vollständigen Kosten dimensionieren
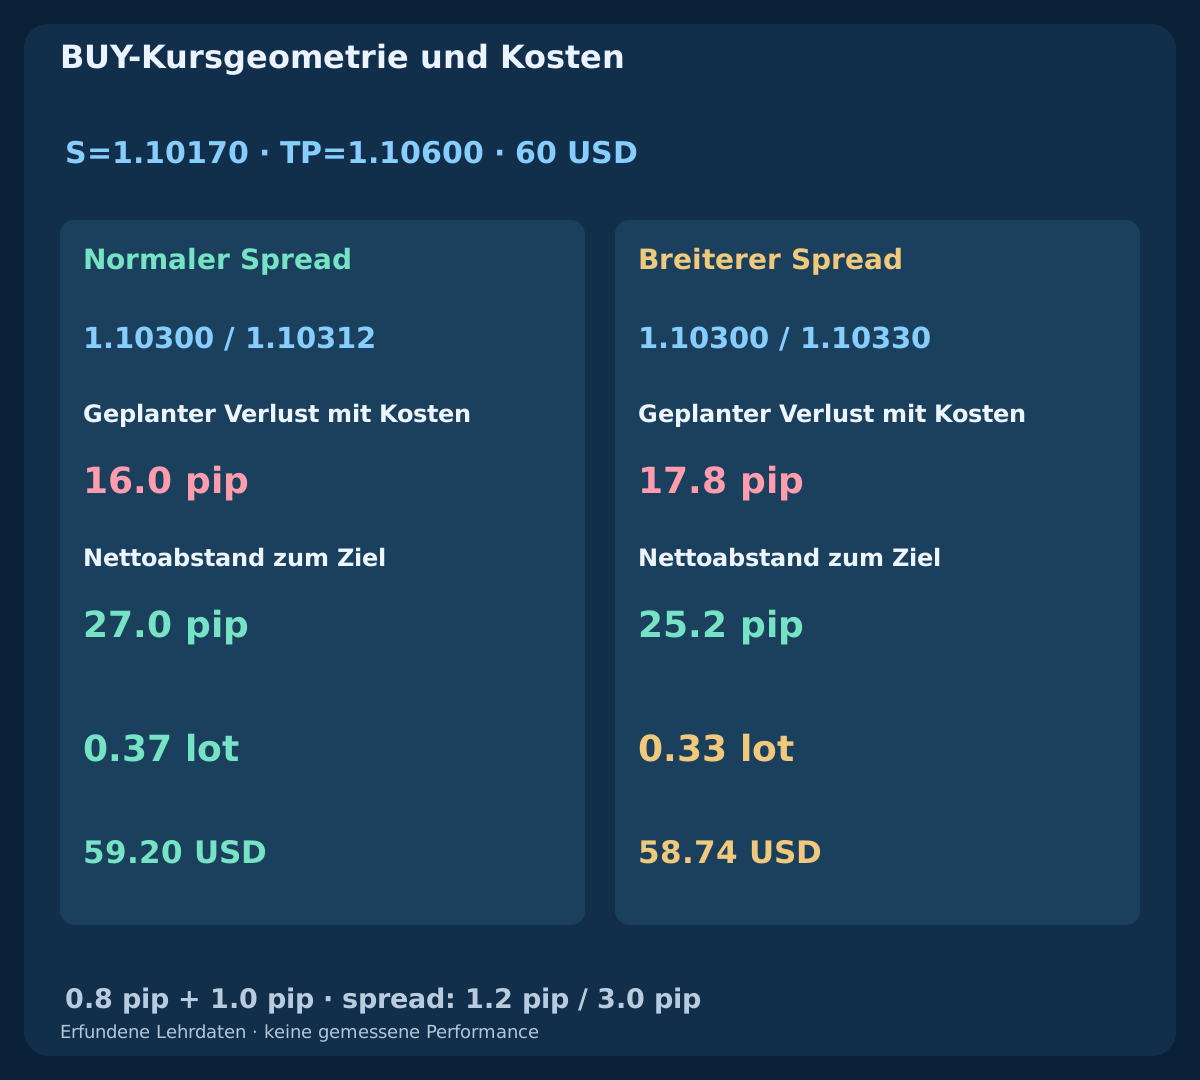
Im getrennten BUY-Beispiel gelten Bid-Stop 1.10170 und Bid-Ziel 1.10600. Normaler Bid/Ask ist 1.10300 / 1.10312, der breitere 1.10300 / 1.10330. Ab Ask betragen die Brutto-Stopabstände 14.2 und 16.0 pips. Mit Kommission 0.8 pip und gesamter Reserve für nachteilige Ausführung 1.0 pip entstehen geplante Verlustabstände von 16.0 und 17.8 pips; netto bleiben zum Ziel 27.0 und 25.2 pips.
Angenommen sind USD-Eigenkapital 10000, Budget 0.6%=60 USD, Standardkontrakt 100000 EUR, Pipwert 10 USD/lot und Volumenschritt 0.01. Abrunden ergibt 0.37 lots mit geplantem Risiko 59.20 USD beziehungsweise 0.33 lots und 58.74 USD. Ask-Einstieg und Bid-Ausstiege enthalten den Spread bereits; nicht doppelt addieren. Tatsächlichen Tickwert, Kontowährungsumrechnung, Margin, Swaps und Brokergrenzen prüfen. Die Reserve ist keine Obergrenze des möglichen Verlusts.
| Kurs | Bid / Ask | Stop (Pip) | Verlust + Kosten | Nettoziel | Lots | Risiko USD |
|---|---|---|---|---|---|---|
| Normal | 1.10300 / 1.10312 | 14.2 | 16.0 | 27.0 | 0.37 | 59.20 |
| Breiter | 1.10300 / 1.10330 | 16.0 | 17.8 | 25.2 | 0.33 | 58.74 |
15. Einstiegsfilter und Trailing getrennt vergleichen
Zuerst jedes frische F mit Q im selben Kalender vergleichen, bei identischen vollständigen Ausführungs-, Ausstiegs-, Kosten- und Risikoregeln. Danach auf derselben Menge akzeptierter Einstiege feste Stops und einseitiges SAR-Trailing vergleichen. Werden Einstieg und Ausstieg zugleich verändert, bleibt unklar, welche Änderung das Ergebnis erklärt.
Echte Kursreihenfolge, Spreads, fehlgeschlagene Änderungen, unsichere Anfragen und Lücken beibehalten. BUY-Ausstiege nutzen Bid; SELL-Stops und -Ausstiege brauchen eine ausdrückliche Ask-Konvention, statt blind eine Bid-Linie zu kopieren. Spätere Daten zurückhalten, alle getesteten Perioden und Schwellen bewahren und Nettoerwartung, Drawdown und Stichprobenunsicherheit bewerten. Drei erfundene Verläufe belegen keine Rentabilität.
16. Vor einer Strategie die Spezifikation vervollständigen
Daten und Schlussuhr, endlichen SAR-Start, EP/AF-Änderungen, Zweikerzenbegrenzung, Gleichheit, ADX-Glättung und Nullfälle dokumentieren. Frisches Ereignis, Filter derselben Kerze und Verbrauch bei Ablehnung definieren. Für reale Aufträge kommen Ablauf, Anfangsschutz, Kosten, Volumen, Positionsgrenzen, akzeptierte Trailing-Änderungen und vollständige Ausstiege hinzu. Entscheidungen müssen ohne passende Kerzenauswahl reproduzierbar sein.
Dies ist der dritte Leitfaden des Clusters mit drei Paaren; danach folgen drei getrennte Strategiespezifikationen. Die bestehende SAR-Fortsetzungsstrategie nutzt EMA100, ATR-Puffer, begrenzte Gegenphase und feste Ausstiege; sie ist ein anderes Modell. Hier geht es um SAR, ADX und die Aktivierung des Stops. Klare Regeln erhöhen Reproduzierbarkeit; Indikatorübereinstimmung allein belegt keinen Marktvorteil.
Häufige Fragen
Bedeutet steigender ADX steigende Kurse?
Nein. ADX misst geglättetes Richtungsungleichgewicht ohne Vorzeichen. Er kann auch in fallenden Märkten steigen. +DI und −DI sind eigene Linien.
Garantiert die Bezeichnung ADX14 gleiche MT4-Werte?
Nein. Glättung, Startwerte, Historie und Umsetzung können abweichen. Hier gilt eine endliche Wilder-artige Referenz; native Werte vor einem Austausch exportieren und vergleichen.
Reaktiviert ein späterer ADX über 25 einen schwachen SAR-Wechsel?
Nein. ADX wird auf der abgeschlossenen Wechselkerze geprüft. Ohne frischen Wechsel bleibt das frühere Ereignis abgelehnt.
Müssen ADX steigen und +DI über −DI liegen?
Nein. Q verlangt hier einen frischen SAR-Aufwärtswechsel und ADX von mindestens 25. Ein Steigungs- oder DI-Richtungsfilter wäre ein anderes Modell.
Ist ein neu berechneter SAR-Trailing-Stop bereits wirksam?
Nein. Bis zur bestätigten Annahme der Änderung gilt der zuvor akzeptierte Stop. Einen später angenommenen Level nicht auf frühere Kurse anwenden.
Garantieren SAR-Stop oder ADX-Filter einen begrenzten Verlust?
Nein. Eine Qualifikation belegt keine Rentabilität. Durch Lücken oder Slippage können Stops schlechter ausgeführt werden; Kostenreserven sind Annahmen, keine Verlustgarantien.
Quellen und Lernhinweise
Offizielle MetaQuotes-Referenzen dokumentieren iSAR, iADX und OrderModify; die ADX-Wilder-Referenz erläutert geglättete Richtungsbewegung. Endliche Startwerte, Gleichheitsregeln, SAR-Rekursion, drei erfundene Verläufe, Qualifikation und Kursfolgen sind hier ausdrücklich festgelegte Lehrspezifikationen. Sie behaupten keine Gleichheit mit nativen MT4-Werten und beschreiben keinen kommerziellen EA. Ungerundete Werte lassen sich aus dem OHLC-Download rekonstruieren; CSV-Dezimalwerte sind Anzeigeannäherungen.
- MQL4 Reference: iSAR
- MQL4 Reference: iADX
- MetaTrader 4 Help: Parabolic SAR
- MetaQuotes: ADX Wilder smoothing reference
- MQL4 Reference: OrderModify
Lehrinhalt. Alle Verläufe, Kurse und Ausführungen sind erfunden. Forexhandel birgt Risiken. Indikatorqualifikation und Stops garantieren weder Gewinn noch eine Verlustobergrenze.