

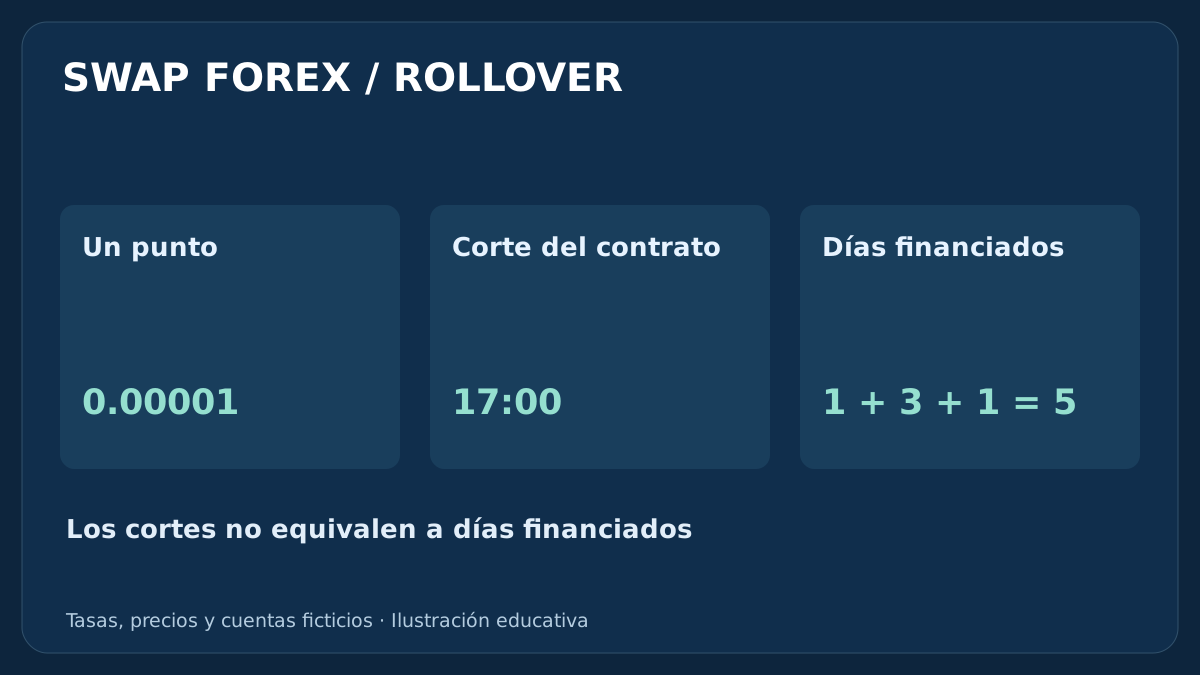
Una posición de Forex puede ganar por precio y perder parte de esa ganancia por financiación. Antes de mantenerla durante un rollover, identifica la tasa, su unidad, el calendario de financiación y el asiento que generará en la cuenta. Esta guía sigue esos pasos con cifras ficticias y distingue las reservas previstas de los costes contabilizados.
1. Qué significan swap y rollover en Forex
En el Forex minorista, swap suele designar el débito o crédito de financiación asociado a mantener una posición durante el corte de rollover del bróker. El rollover traslada la exposición al siguiente periodo de financiación; no equivale necesariamente a una nueva señal ni a un ticket nuevo visible para el cliente. Esta guía trata la financiación de posiciones minoristas, no las especificaciones de un derivado swap institucional.
El importe puede variar entre BUY y SELL, instrumentos, cuentas y fechas. Comparar tipos de bancos centrales no basta para conocer el cargo al cliente tras las condiciones y ajustes del bróker. Empieza por el contrato real, no por una lista de supuestas mejores pares con swap positivo. La guía de swing trading H4/D1 explica el plan de mantenimiento más amplio al que se incorpora este coste.
Para decisiones reproducibles en D1 y H4, consulta el protocolo de velas diarias y hora del bróker: límites, barras cortas del domingo e información finalizada.
2. Lee el contrato antes de leer la cifra
Registra el símbolo y sufijo exactos de MT4, tipo de cuenta, tamaño del contrato, volumen, divisa de la cuenta, tasas de largo y corto, unidad, corte y calendario de días financiados. Incluye los cargos de administración o conversión aplicables. Una tasa de una entidad jurídica o cuenta no tiene por qué estar disponible en otra. Guarda cuándo se observó y si era indicativa o definitiva.
MT4 ofrece MODE_SWAPLONG y MODE_SWAPSHORT, pero MODE_SWAPTYPE determina su interpretación: 0 indica puntos; 1, la divisa base del símbolo; 2, interés; y 3, la divisa de margen. Son modos de cálculo distintos, no cuatro formas equivalentes de insertar una cifra en la misma fórmula. Confirma la implementación del bróker, la base de la tasa y la divisa de liquidación con la lista de especificaciones del símbolo.
| Modo MT4 | Unidad cotizada | Interpretación necesaria |
|---|---|---|
| 0 | Puntos | Convertir con el punto y valor del contrato |
| 1 | Divisa base del símbolo | Usar base y conversión especificadas |
| 2 | Interés | Verificar referencia, tasa y base temporal |
| 3 | Divisa de margen | Usar la divisa de margen especificada, no adivinar la de cuenta |
3. Un corte no es medianoche ni un tiempo mínimo de mantenimiento
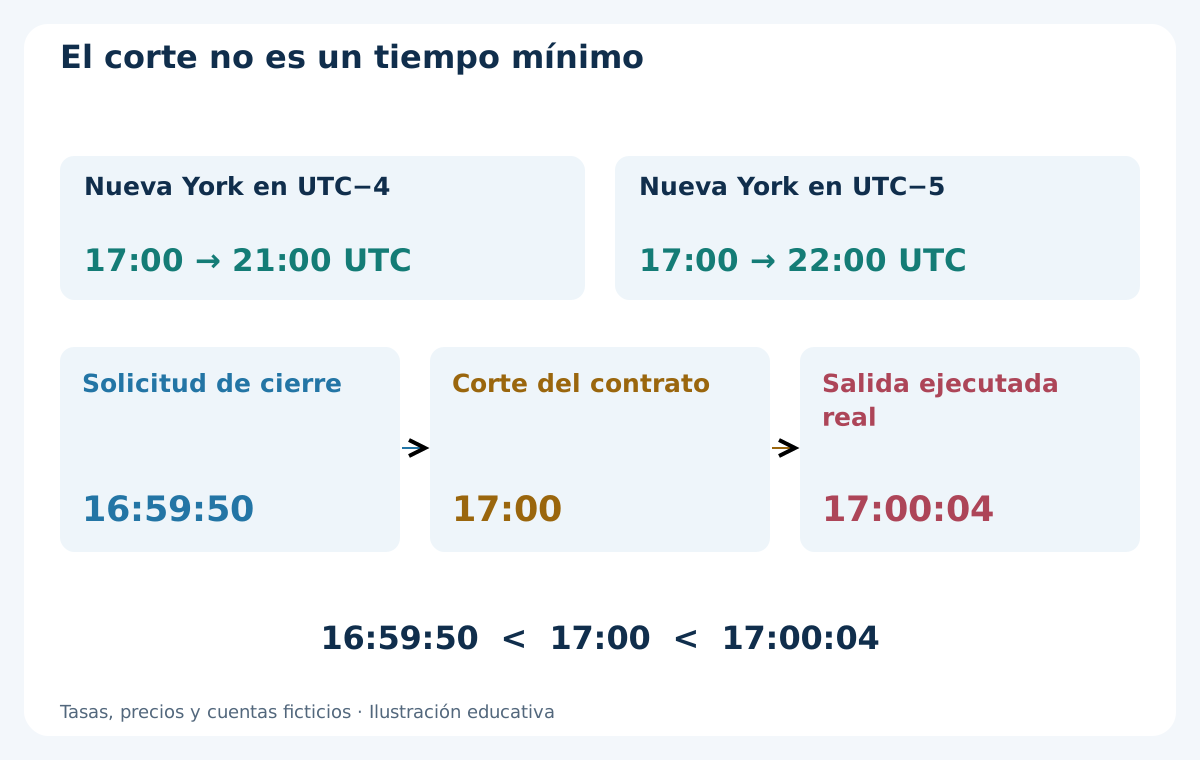
Supongamos un contrato con corte a las 17:00 de Nueva York. Cuando Nueva York está en UTC−4, corresponde a 21:00 UTC; en UTC−5, a 22:00 UTC. Son conversiones condicionadas, no un horario universal de bróker. El límite de una vela D1, la medianoche del servidor y el corte de financiación pueden ser eventos diferentes.
Con esa política ficticia, una posición abierta realmente a las 16:59 y cerrada a las 17:01 de Nueva York cruza el corte aunque dure pocos minutos. Una solicitud enviada a las 16:59:50 y ejecutada a las 17:00:04 no demuestra una salida anterior al corte. Determina la elegibilidad por el evento real de la cuenta y el contrato, no por la hora prevista de solicitud. La guía de sesiones y husos horarios ayuda a registrar desfases históricos sin tratar la hora local como UTC fijo.
4. Por qué el cargo triple no corresponde siempre al miércoles
La liquidación de fines de semana y festivos puede hacer que un rollover incluya varios días de financiación. Muchos contratos de Forex siguen patrones que suelen situar un ajuste de tres días el miércoles, pero eso no autoriza a programarlo así para todos los instrumentos. Por ejemplo, el calendario citado de OANDA describe el ajuste triple de USD/CAD el jueves por su ciclo de liquidación diferente.
Usa el calendario del instrumento, cuenta y fecha reales, incluidos los cambios por festivos. No vuelvas a cobrar el mismo fin de semana solo porque la posición siga visible el sábado y el domingo si ya estaba incluido en el multiplicador. Tampoco la ausencia de un asiento durante el fin de semana demuestra financiación gratuita. Ni el número de velas D1 ni el de extractos determina por sí solo el multiplicador correcto.
5. Distingue puntos, pips y valor de un lote
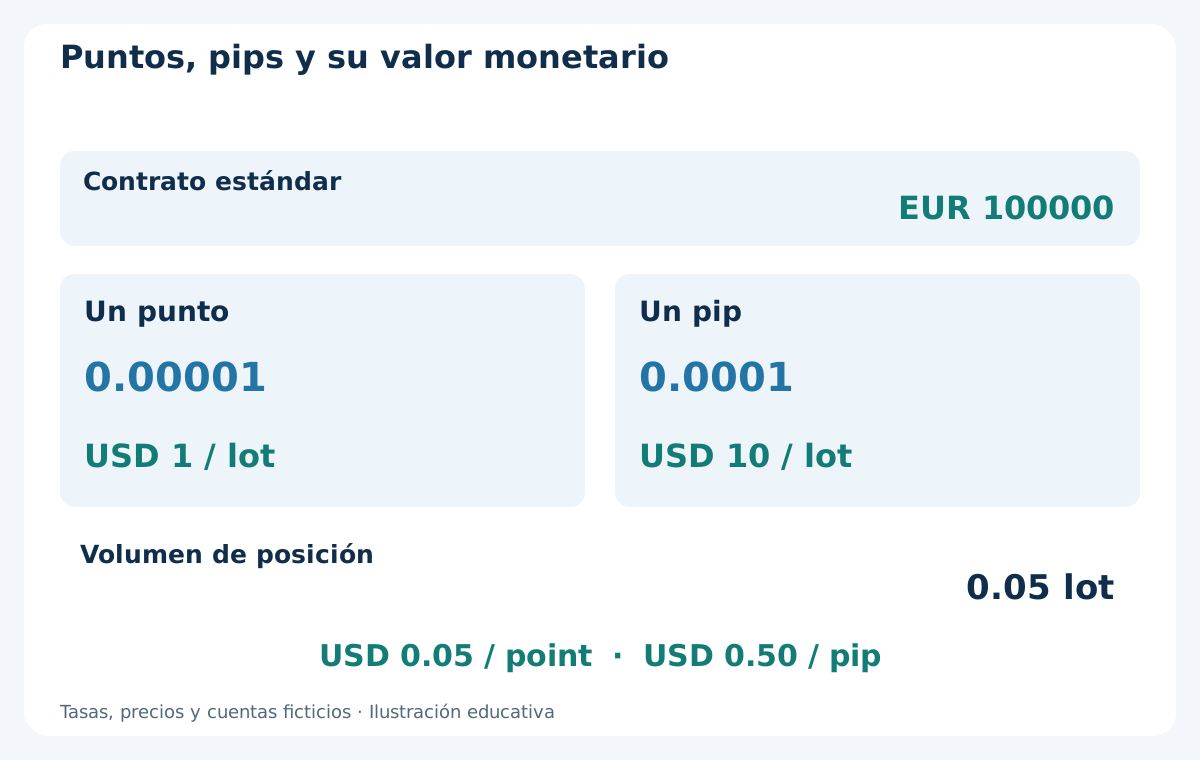
El ejemplo principal usa EUR/USD con contrato estándar de EUR 100000, cuenta USD, punto y tick ejecutable de 0.00001, y 1 pip = 0.0001. Un punto por lote vale USD 1 y un pip por lote USD 10. A 0.05 lotes, son USD 0.05 por punto y USD 0.50 por pip. La conversión depende del contrato declarado, no solo del número de decimales.
Un swap mostrado de −8.0 puntos equivale aquí a −0.8 pip, no a −8.0 pips. Confundirlos multiplica por diez este cargo. Otro símbolo, tick, contrato o divisa de cuenta necesita su cálculo. Si utilizas el valor del tick, verifica su divisa y la relación entre tamaño del tick y punto antes de escalarlo. No sustituyas la unidad de financiación por puntos de spread o variación mínima sin comprobar el modo.
6. Calcula largo y corto como alternativas independientes
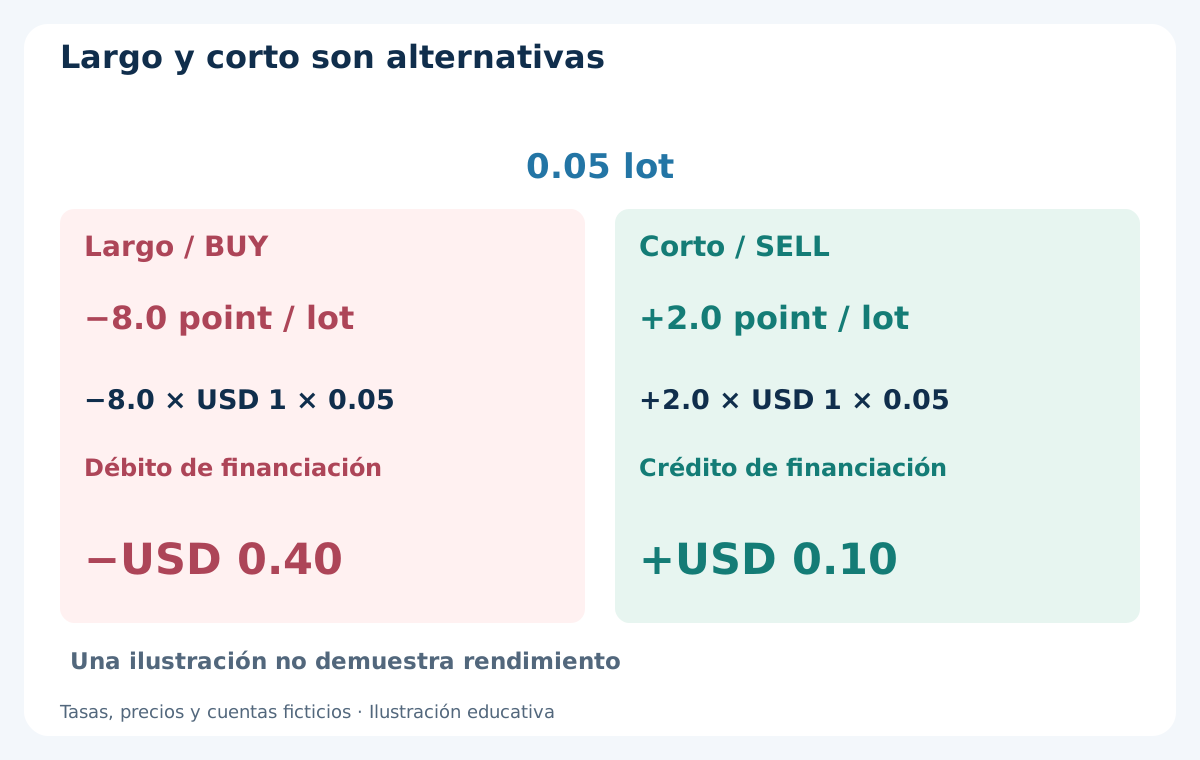
Supón que el contrato ficticio cotiza swap diario largo de −8.0 puntos por lote y corto de +2.0 puntos por lote, antes del multiplicador de varios días. Con 0.05 lotes, el débito largo es −8.0 × USD 1 × 0.05 = −USD 0.40 por día financiado; el crédito corto es +2.0 × USD 1 × 0.05 = +USD 0.10. Los signos indican el sentido del asiento en la cuenta.
Son direcciones alternativas, no instrucciones para abrir ambas. Una tasa positiva en un lado no demuestra una cobertura rentable ni elimina la exposición al precio, y ambos lados pueden tener tasas negativas con otras condiciones. Si la cotización publicada ya incluye el ajuste de varios días, no la multipliques otra vez. La guía de costes de trading sitúa la financiación junto al spread y la comisión sin confundir estas partidas.
7. Cuenta los días financiados con un calendario explícito
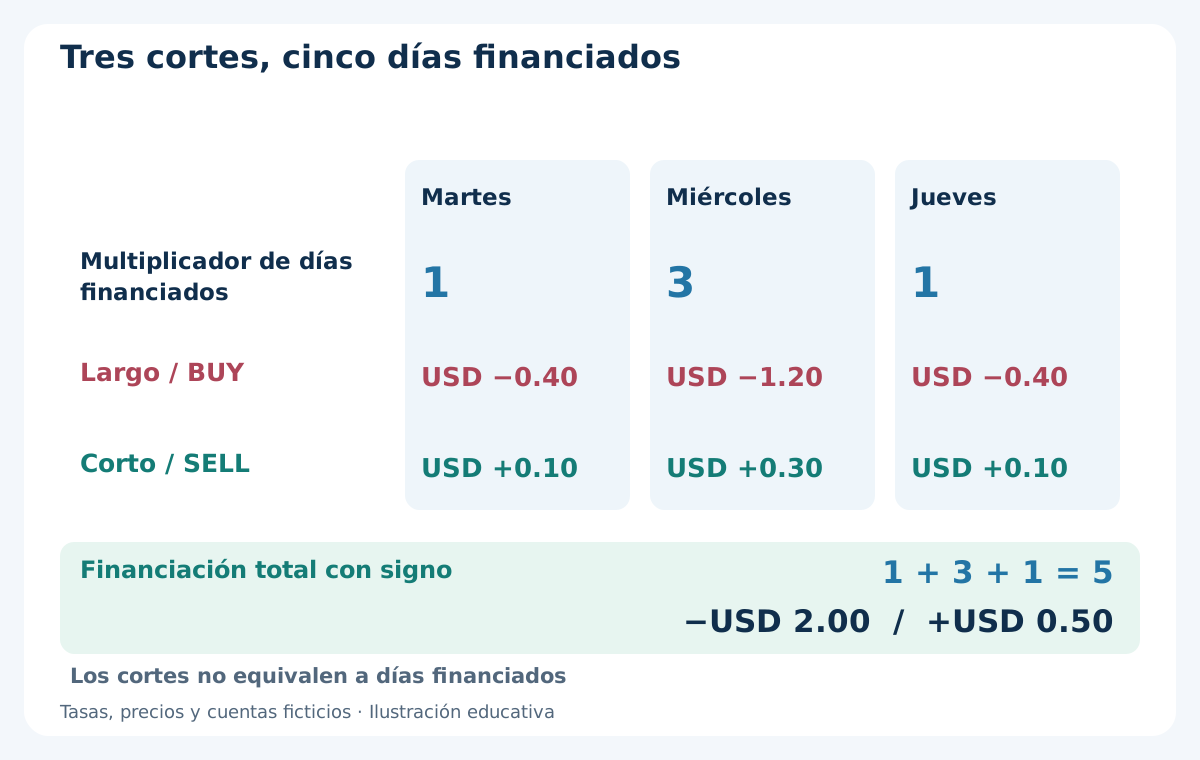
Supongamos tres cortes ficticios: martes con multiplicador 1, miércoles con 3 y jueves con 1. Mantén constantes ambas tasas diarias solo para este cálculo. La suma es 1 + 3 + 1 = 5 días de financiación. Los asientos largos son −USD 0.40, −USD 1.20 y −USD 0.40, con total −USD 2.00; la alternativa corta independiente suma +USD 0.50.
Tres eventos de rollover representan aquí cinco días financiados, no tres cargos diarios iguales. Este calendario no promete el horario de la próxima semana, de una semana festiva ni de otro instrumento. Si cambia la tasa, calcula cada evento con su tasa y multiplicador aplicables y suma los importes con signo. Conserva los criterios de redondeo y contabilización para explicar cualquier diferencia posterior con el extracto.
| Corte ficticio | Multiplicador | Asiento largo, USD | Asiento corto alternativo, USD |
|---|---|---|---|
| Martes | 1 | −0.40 | +0.10 |
| Miércoles | 3 | −1.20 | +0.30 |
| Jueves | 1 | −0.40 | +0.10 |
| Total | 5 | −2.00 | +0.50 |
8. Una tasa anual necesita su propia base y cómputo de días
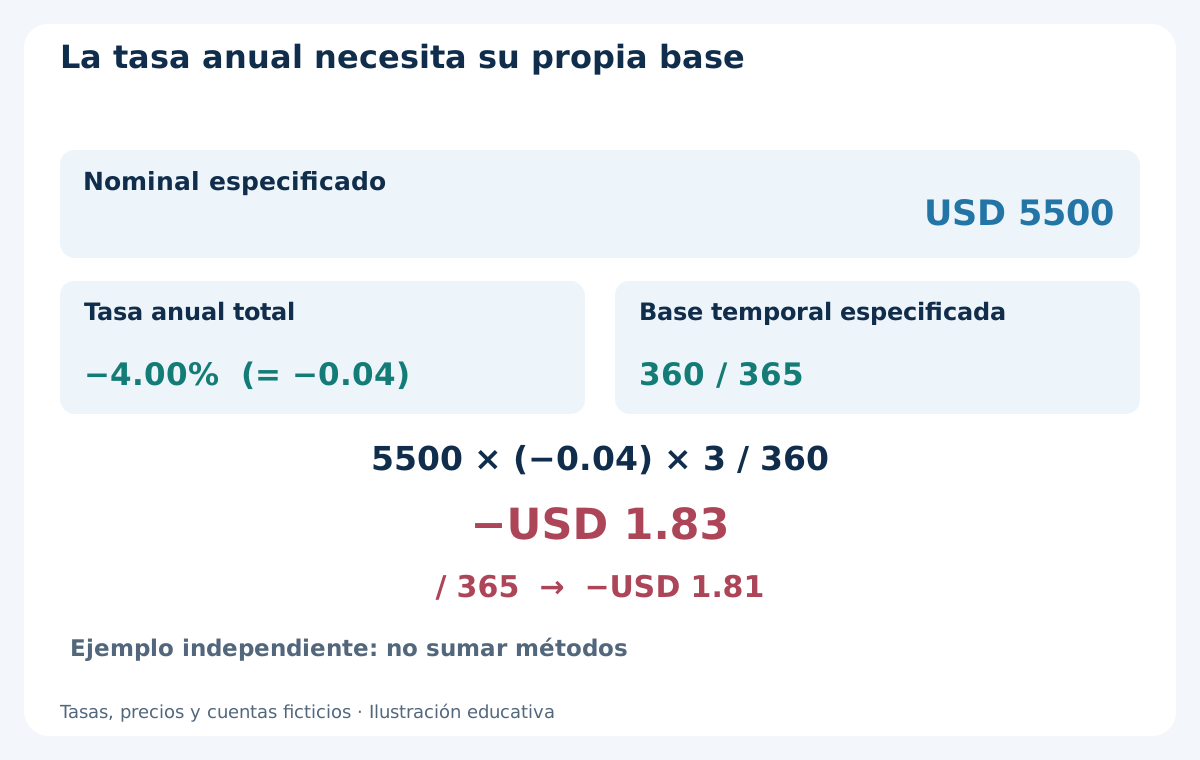
Considera otro contrato ficticio que define expresamente un nominal de USD 5500, tasa anual total de −4.00% y denominador de 360 días. Para un ajuste de tres días, el cargo es 5500 × (−0.04) × 3 / 360 = −USD 1.83, redondeado a céntimos. Si ese contrato independiente especificara 365, los mismos datos darían −USD 1.81. Ningún denominador es universal.
Es un método alternativo, no otro débito que sumar al calendario por puntos. El contrato debe definir importe de referencia, tasa, base temporal y conversión. Exposición nominal y margen también difieren: para USD 5500 de exposición simplificada, apalancamiento 1:100 implica USD 55 de margen y 1:50 implica USD 110. No procede sustituir la base de financiación por esos márgenes salvo que el contrato lo establezca. Cambiar solo el apalancamiento no cambia la exposición de este ejemplo.
9. Convierte una sola vez a la divisa de la cuenta
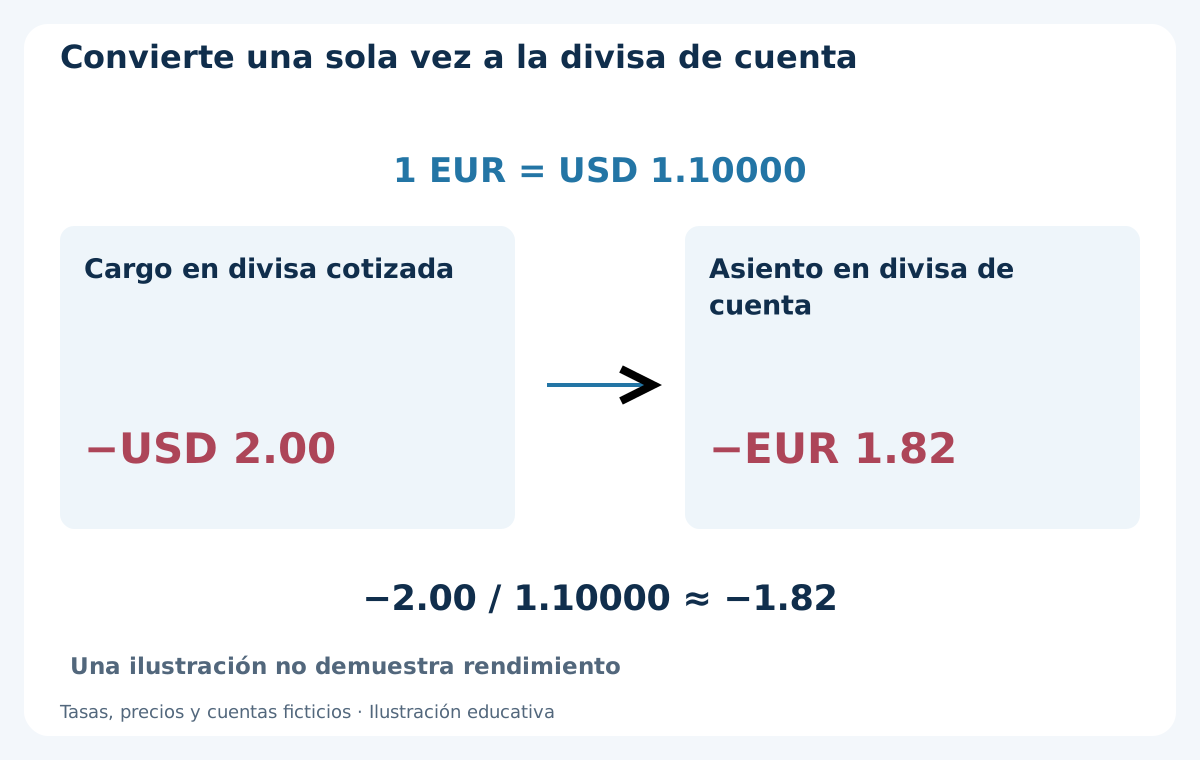
El calendario principal por puntos produjo un débito de USD 2.00. En una ilustración de conversión independiente, supón cuenta EUR y cambio exacto de 1 EUR = USD 1.10000, sin comisión de conversión. El débito pasa a −2.00 / 1.10000 ≈ −EUR 1.82. Multiplica o divide según el sentido de la cotización; no etiquetes un cargo USD como EUR por la divisa de la cuenta.
La conversión real puede usar el lado, momento y tarifa aplicables del bróker, por lo que este cambio didáctico fijo no es una regla general de liquidación. Con otro modo, la financiación también puede expresarse en divisa base o de margen. Concilia lo que realmente contabiliza el extracto, incluidos asientos de conversión separados cuando correspondan. No conviertas dos veces un importe ya expresado en la divisa de la cuenta ni reescribas un coste histórico con el cambio de hoy.
10. Concilia beneficio de precio, swap y comisión
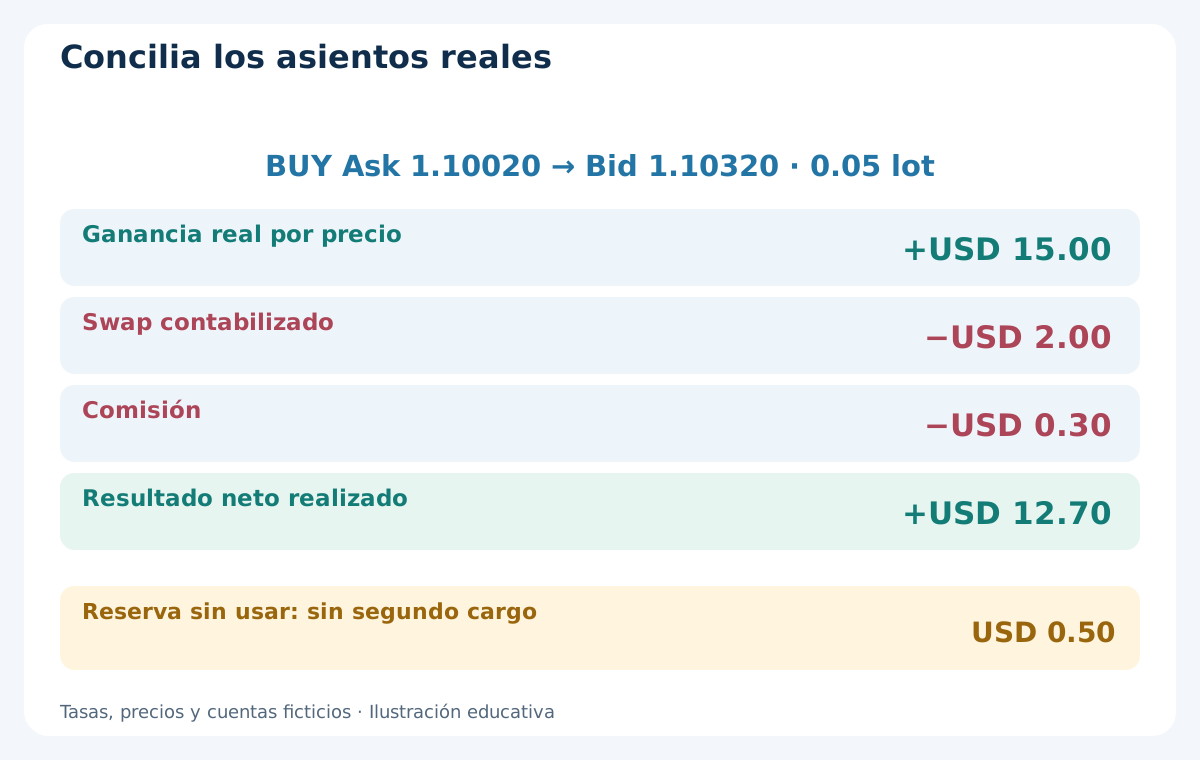
Vuelve a la cuenta USD y al calendario por puntos. Supón que un BUY entra realmente en Ask 1.10020 con 0.05 lotes y sale en Bid 1.10320. La ganancia entre ejecuciones es 30 pips, o USD 15.00. Con swap contabilizado de −USD 2.00 y comisión de ida y vuelta de −USD 0.30, el resultado realizado es 15.00 − 2.00 − 0.30 = USD 12.70. Estos supuestos de costes difieren del ejemplo de la guía introductoria.
En MT4, OrderProfit excluye swap y comisión; concilia OrderProfit, OrderSwap y OrderCommission de la orden seleccionada con sus signos frente al extracto. No sumes el swap acumulado actual a los asientos diarios que ya lo componen. El spread ya se refleja en los precios ejecutables, y la reserva de salida no usada de 1.0 pip, USD 0.50, no es otro gasto contabilizado. La guía de conciliación trata ajustes separados y eventos de cuenta inciertos.
| Partida contabilizada | Importe ilustrativo USD | Tratamiento |
|---|---|---|
| Ganancia entre ejecuciones | +15.00 | Precios ejecutables reales |
| Swap | −2.00 | Débito neto real del calendario por puntos |
| Comisión de ida y vuelta | −0.30 | Cargo real |
| Resultado neto realizado | +12.70 | 15.00 − 2.00 − 0.30 |
| Reserva de salida no usada | 0.00 cargo adicional | USD 0.50 era una reserva prevista |
11. Incluye la reserva de mantenimiento antes de redondear el volumen
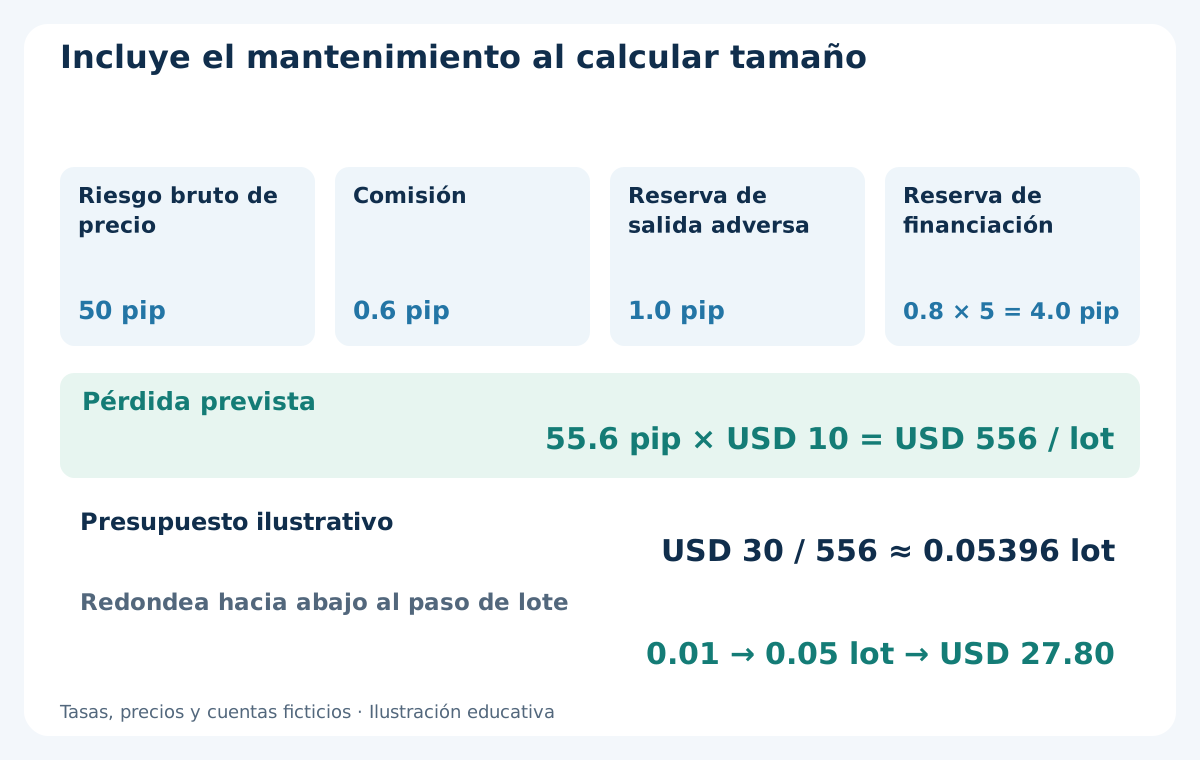
En este ejemplo por puntos, cinco días financiados con débito de 0.8 pip diario requieren una reserva de 4.0 pips. Añade un stop hipotético de 50 pips, comisión completa de 0.6 pip y reserva de salida adversa de 1.0 pip: 50 + 0.6 + 1.0 + 4.0 = 55.6 pips de pérdida prevista. A USD 10 por pip y lote, son USD 556 por lote, con la duración y tasas especificadas.
Un presupuesto ilustrativo de USD 30 da 30 / 556 ≈ 0.05396 lotes. Con paso de 0.01 lote, redondea hacia abajo a 0.05 lotes: USD 27.80 de pérdida prevista. Omite la operación si el mínimo o margen hace imposible el plan. Cambios de tasas, salidas tardías y gaps pueden superar la reserva; no es un tope de pérdida garantizado. Usa la guía de tamaño de posición para verificar unidades y límites sin forzar una operación redondeando al alza.
12. Un swap positivo no garantiza una operación positiva
Toma un escenario corto independiente con el crédito contabilizado de +USD 0.50 del calendario. Un SELL que entra en Bid 1.10000 y sale en Ask 1.10200 pierde 20 pips, o USD 10.00 a 0.05 lotes. Con comisión de USD 0.30, el neto es −10.00 + 0.50 − 0.30 = −USD 9.80. Un crédito real pertenece al registro aunque sea mucho menor que la pérdida por precio.
No aumentes el volumen solo para cobrar financiación ni supongas que largo y corto cancelan todos los costes. Cerrar y reabrir alrededor del corte introduce ejecuciones reales, spread, posible comisión e incertidumbre; no es una vía gratuita para evitar financiación. Un cierre fallido mantiene la exposición y posibles cargos. Compara alternativas completas y ejecutables, no solo el signo atractivo de una tasa.
13. Somete tasas y calendarios cambiantes a pruebas de estrés
Para una sensibilidad simple de los mismos cinco días, cambia el supuesto largo diario de −8.0 a −12.0 puntos por lote. A 0.05 lotes, el débito total sube de USD 2.00 a USD 3.00. Ese USD 1.00 adicional puede modificar la elegibilidad aunque la señal del gráfico no cambie. Es un cálculo de sensibilidad, no una previsión ni una cotización actual del bróker.
La prueba histórica también debe permitir cambios entre cortes y desplazamientos de multiplicadores por festivos. Guarda capturas de los datos y las condiciones aplicables; una propiedad actual del símbolo no archiva cargos pasados. Etiquetas como cuenta sin swap no describen todo el coste de mantenimiento: consulta las tarifas y condiciones. Cualquier cargo administrativo alternativo debe contabilizarse según sus términos, no inventarse ni darse tácitamente por nulo.
14. Separa el riesgo de mercado del asiento de financiación
El ajuste financiero es solo un evento de la ventana de rollover. Escasez de cotizaciones, spread más ancho, noticias, gaps, fallos de plataforma y presión de margen también pueden afectar a la posición. Estimar swap no describe esos riesgos de ejecución. Tampoco desconectar MT4 desactiva la financiación del bróker, mientras que el cierre dependiente del terminal de un EA sí requiere que su proceso funcione.
Registra cualquier stop, cierre o evento de margen según su ejecución y estado reales. Los stops normales no tienen por qué ejecutarse exactamente en su nivel ante un gap, y una salida prevista antes del corte no está completa hasta que tenga éxito. Revisa la equidad abierta y las exposiciones conjuntas, no solo el saldo cerrado o el total diario de financiación. La guía de riesgo de cuenta ofrece el marco presupuestario más amplio.
15. Prueba la financiación durante todo el recorrido de mantenimiento
Conserva fuente histórica de tasas, unidad, contrato, correspondencia horaria, elegibilidad al corte, multiplicador, conversión y criterio contable de cada posición. Combínalos con cotizaciones originales de entrada y salida, comisiones, spread y solicitudes fallidas. Si falta un dato histórico de financiación, identifica y somete a estrés el supuesto; no presentes un valor provisional cero como historial medido del bróker.
Aplica los cambios de financiación a elegibilidad, tamaño, gestión y evolución de la equidad, no solo descontándolos del beneficio final. Separa cronológicamente desarrollo, pruebas posteriores intactas y observación forward. Una demo puede comprobar cálculo y conciliación sin demostrar cargos o ejecuciones live idénticos. La guía de backtesting MT4 explica cómo datos y configuración limitan las conclusiones de un informe.
16. Revisa el coste de mantenimiento antes de confiar en el resultado
Antes de evaluar una posición nocturna, identifica instrumento y cuenta, tasa larga o corta, modo de cálculo, divisa de financiación, corte efectivo, desfase histórico, multiplicador y regla de conversión. Calcula el mantenimiento previsto en dinero y conserva los asientos reales por evento único. Distingue una tasa diaria de un cargo ya ajustado y un campo acumulado de sus componentes.
El objetivo es un neto explicable y un supuesto de costes verificable, no afirmar que un swap positivo o una estrategia más lenta deben funcionar. Un cambio de precios puede invalidar un plan anterior; conseguir más evidencia o rechazarlo son resultados válidos. Los EA comerciales necesitan reglas y resultados documentados propios. Los ejemplos ficticios no prueban que ningún robot del sitio aplique estos cálculos ni obtenga los importes ilustrados.
Preguntas frecuentes
¿Qué es el swap en Forex y cómo se relaciona con el rollover?
Swap suele ser el débito o crédito de financiación por mantener una posición minorista durante el corte del bróker. Rollover es el traslado al periodo siguiente. Las condiciones reales definen unidad, momento e importe; no implica necesariamente una operación nueva visible.
¿Una cotización de swap de 8 puntos significa 8 pips?
No en el contrato EUR/USD de cinco decimales descrito. Un pip son diez puntos, así que 8 puntos equivalen a 0.8 pip. Confirma modo de cálculo, contrato, volumen y divisa antes de convertir el valor a dinero.
¿El triple swap se cobra siempre el miércoles?
No. La liquidación, festivos, cuenta y calendario del bróker determinan el multiplicador. El miércoles es habitual en algunos contratos; el calendario citado de OANDA sitúa el ajuste de USD/CAD el jueves. Usa el calendario histórico aplicable.
¿Una posición de pocos minutos puede generar financiación?
Sí, si cumple los criterios en el corte real del contrato. En el ejemplo ficticio, entrar a las 16:59 y salir a las 17:01 cruza las 17:00 de Nueva York. Solicitar el cierre antes no prueba que se ejecutara antes.
¿Cómo se concilia el beneficio MT4 con swap y comisión?
Usa beneficio por precio, swap y comisión de la orden seleccionada con su signo, y concilia otros ajustes separados del extracto. En el ejemplo, USD 15.00 − 2.00 − 0.30 = USD 12.70. No sumes el acumulado a sus componentes diarios ni contabilices otra vez la reserva sin usar.
¿Un swap positivo garantiza beneficios?
No. El ejemplo corto independiente recibe USD 0.50, pero pierde USD 10.00 por precio y paga USD 0.30 de comisión: pérdida neta de USD 9.80. El crédito no limita movimientos adversos, costes de ejecución ni cambios futuros de tasas.
Fuentes y notas educativas
OANDA documenta los cortes de financiación, las tasas variables de largo/corto y los multiplicadores de liquidación. MetaQuotes documenta los modos de cálculo del swap en MT4; también se comprobaron sus referencias de beneficio y swap para la conciliación. Todos los precios, tasas, calendarios, conversiones y resultados son supuestos didácticos ficticios, no condiciones actuales de un bróker ni rendimientos medidos. El ejemplo de tasa anual es un contrato hipotético independiente, no precios de OANDA ni un cargo añadido al ejemplo por puntos.
Contenido educativo. Tasas, calendarios, precios, volúmenes y resultados de los ejemplos son ficticios. Forex implica riesgo. Créditos, stops y reservas no garantizan una salida, una pérdida máxima ni rendimiento futuro.