

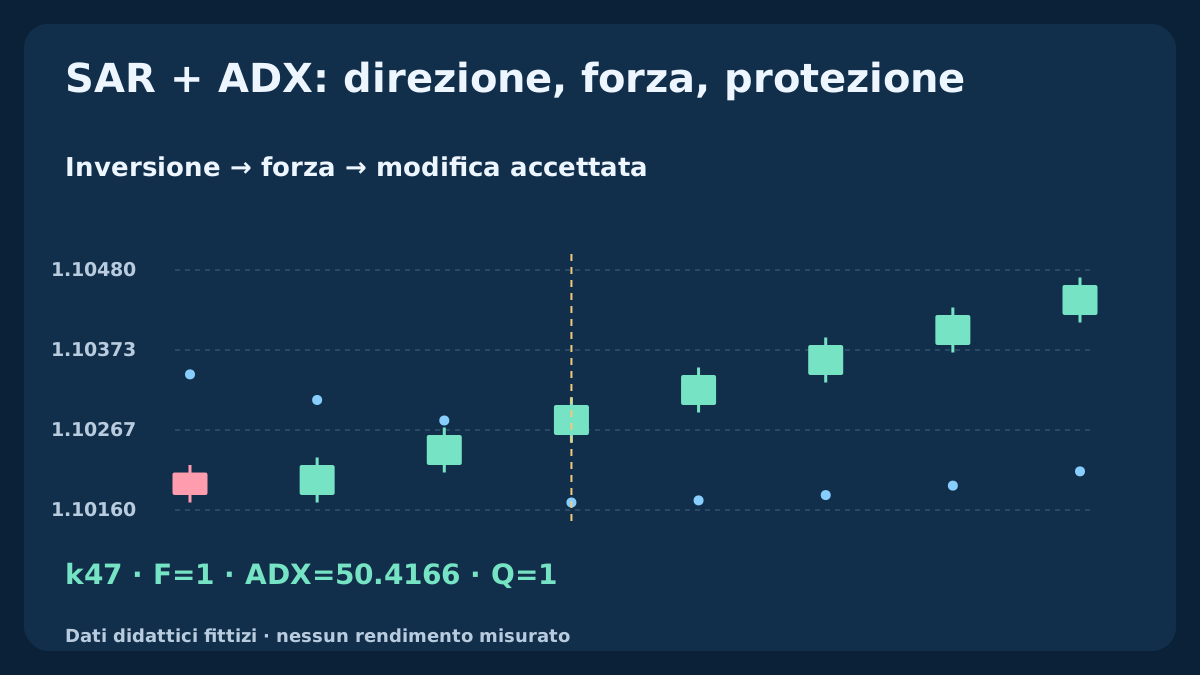
Un punto SAR che cambia lato, ADX sopra una soglia e una modifica dello stop accettata sono eventi diversi. Confonderli può trasformare un’inversione respinta in un ingresso tardivo o mostrare una protezione ancora inesistente. Definiamo un riferimento didattico riproducibile, seguiamo tre storie H1 fittizie e separiamo l’osservazione dalla gestione eseguibile dello stop.
1. Assegna compiti distinti a SAR, ADX e stop reale
Parabolic SAR fornisce uno stato e un livello derivati dal prezzo. ADX riassume lo squilibrio del movimento direzionale smussato, senza indicare rialzo o ribasso. +DI e −DI sono linee separate. Un punto o un candidato disegnato non dimostra che il broker abbia accettato protezione.
La nostra osservazione BUY unisce una nuova inversione rialzista SAR e una soglia ADX sulla stessa barra. Non richiede direzione DI né ADX crescente. Studiamo il trailing separatamente, supponendo già una posizione. È un elemento di ricerca, non una strategia completa o una prova di vantaggio.
2. Dichiara l’implementazione prima del confronto
Usiamo OHLC H1 Bid EURUSD fittizi, 1 pip=0.00010, SAR step=0.02, maximum=0.20 e il riferimento Wilder ADX14 definito sotto. k indica una barra chiusa; l’orario è quello di chiusura, non apertura. I semi finiti sono espliciti; la storia precedente del terminale può modificare i valori successivi.
In MT4 registra simbolo, feed, timeframe, inizio storico e implementazione. iSAR accetta passo, massimo e shift; iADX espone MODE_MAIN, MODE_PLUSDI, MODE_MINUSDI e un argomento di prezzo applicato. iADX nativo, un indicatore Wilder personalizzato e altre piattaforme possono differire pur mostrando 14. Esporta e confronta i valori chiusi prima di sostituire il riferimento.
| Misura | Riferimento dichiarato | Ruolo o limite |
|---|---|---|
| SAR | Passo 0.02 / massimo 0.20; seme ribassista | Stato e inversione, non stop accettato |
| ADX14 | R14 Wilder; seme ADX a k27 | Forza non direzionale; nessuna parità nativa |
| Q | Nuova inversione rialzista E ADX≥25 | Nessun filtro DI o ADX crescente |
| Trailing | Barra chiusa; modifiche accettate | Solo restringimento; nessuna inversione automatica |
3. Rendi riproducibili seme SAR, limiti e contatti
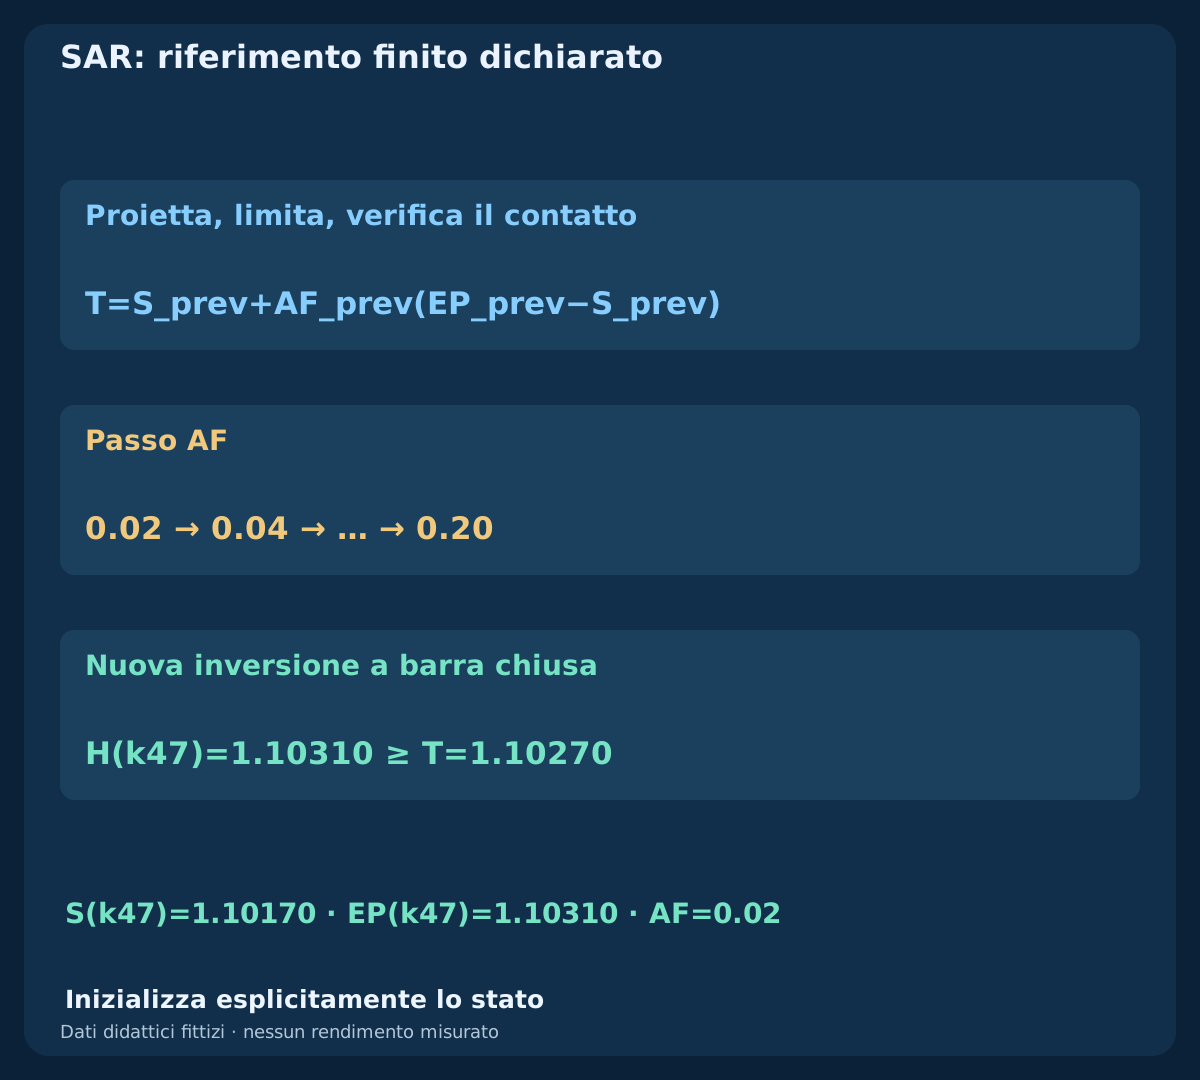
In k1 inizializza stato ribassista d=−1, S=max(H0,H1), EP=min(L0,L1) e AF=0.02; k0 non ha SAR. Per k≥2 proietta T=S_prev+AF_prev(EP_prev−S_prev). In rialzo limita T al minimo fra T e i due minimi precedenti; in ribasso al massimo fra T e i due massimi precedenti. Usa solo informazioni completate.
In rialzo L(k)≤T inverte al ribasso: S=max(EP_prev,H(k)), EP=L(k), AF=0.02. In ribasso H(k)≥T inverte al rialzo: S=min(EP_prev,L(k)), EP=H(k), AF=0.02. Anche il contatto esatto inverte. Altrimenti S=T; aggiorna EP solo su un estremo strettamente nuovo e aumenta allora AF di 0.02 fino a 0.20. Una sola transizione parte dallo stato entrante; una barra esterna non rivela l’ordine intrabar.
4. Definisci movimento direzionale e casi zero
Per k≥1 poni U=H(k)−H(k−1) e V=L(k−1)−L(k). +DM=U solo se U>V e U>0; −DM=V solo se V>U e V>0. Altrimenti il valore relativo è zero; un pareggio positivo U=V azzera entrambi. Definisci TR=max(H−L,|H−C_prev|,|L−C_prev|). Si usano massimi e minimi, non incroci delle chiusure.
Per ogni serie grezza x inizializza R14(x,k14)=mean(x1…x14), poi applica R14(x,k)=[13R14(x,k−1)+x(k)]/14. Definisci +DI=100R14(+DM)/R14(TR) e −DI=100R14(−DM)/R14(TR). Se TR smussato è zero, entrambi i DI valgono zero. Dati necessari mancanti restano indisponibili e impediscono la qualificazione: non equivalgono a un intervallo nullo.
5. Separa forza ADX, direzione e pendenza
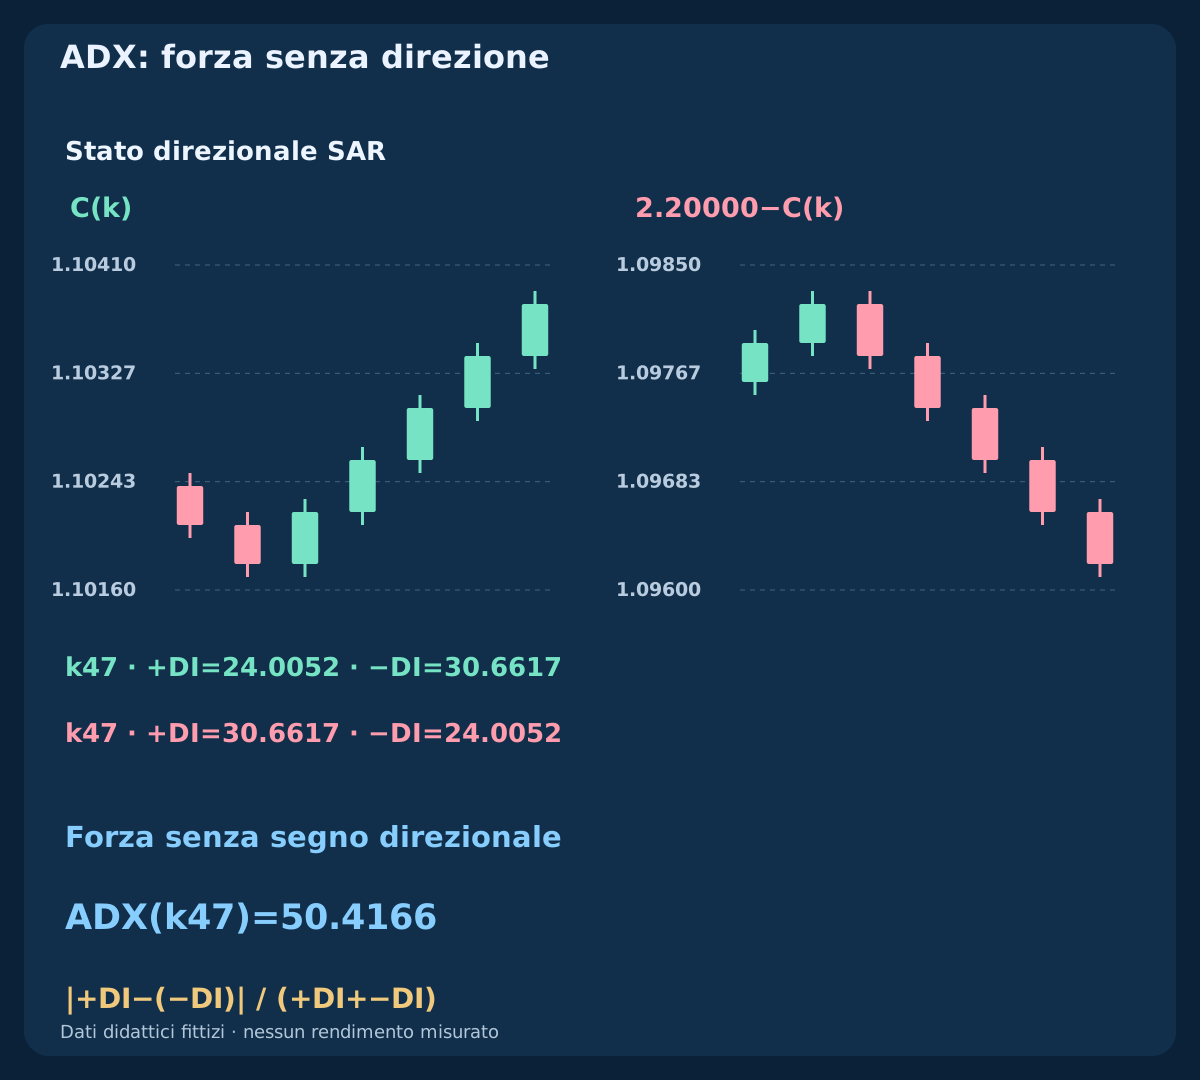
Definisci DX=100|+DI−(−DI)|/(+DI+−DI), con DX=0 se il denominatore è nullo. Il seme è ADX(k27)=mean(DX14…DX27), poi ADX(k)=[13ADX(k−1)+DX(k)]/14. DI e DX esistono da k14, ADX da k27. Questo riferimento Wilder divide movimento smussato per TR smussato; smussare prima le percentuali DI di ciascuna barra è un altro calcolo.
Il valore assoluto elimina la direzione: riflettere massimi e minimi scambia i DI lasciando ADX invariato. ADX può salire durante un ribasso; un ADX alto ma decrescente può superare un filtro di livello. Richiedere crescita, +DI>−DI o altro smussamento crea un modello diverso: non aggiungerlo dopo un esempio favorevole.
6. Distingui una nuova inversione chiusa da uno stato persistente
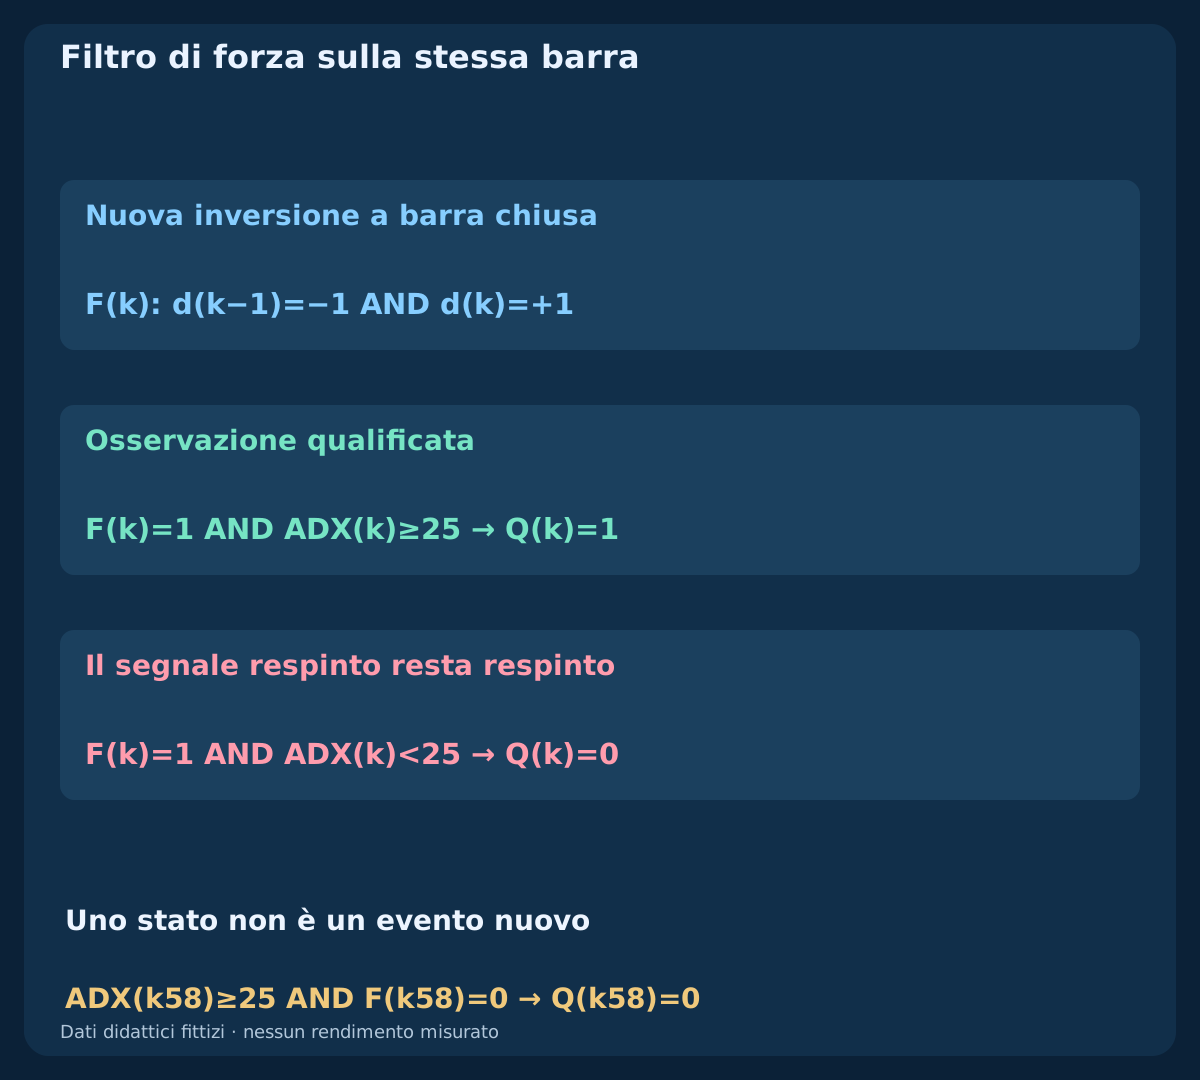
L’evento rialzista è F(k)=[d(k−1)=−1 AND d(k)=+1]. L’osservazione è Q(k)=F(k) AND [ADX(k)≥25], disponibile da k27 con tutti gli input validi. Esattamente 25 passa. La soglia è illustrativa, non ottimizzata. SAR ancora rialzista non genera nuove inversioni a ogni barra.
Nella serie MT4 corrente leggi l’ultima barra chiusa a shift=1 e la precedente a shift=2; shift=0 è in formazione. Valuta ogni chiusura una volta. Lo stato interno definisce evento e uguaglianze, non l’aspetto di punti arrotondati vicino al prezzo. Se dati o stato dopo riavvio sono incerti, ricostruisci la cronologia.
7. Respingi segnali deboli senza assegnare ingressi successivi
Il filtro si valuta sulla barra dell’inversione. Se F=1 ma ADX<25, registra il rifiuto e consuma l’evento. ADX sopra 25 più tardi con F=0 non cambia il vecchio Q e non crea un’altra inversione. Un’applicazione in ritardo non deve chiamare nuovo evento uno stato già rialzista.
Qui non esistono finestra d’attesa ADX o ordine automatico opposto. Una conferma entro una finestra finita sarebbe un’altra ipotesi. Distingui rifiuto dell’indicatore, rifiuto dell’ordine e stato sconosciuto della richiesta: appartengono a fasi diverse e richiedono prove differenti.
8. Ricostruisci tre storie H1 fittizie separate
Tutte iniziano a 2026-08-03 00:00 UTC con chiusura 1.10000. Le variazioni successive in pip sono: tendenza +2×30,−3×14,+4×15; laterale (+3,+3,−3,−3)×15; debole (+3,+3,−3,−3)×11,−2×3,+3×18. Apertura uguale alla chiusura precedente, salvo k0 dove coincidono; massimo un pip sopra max(apertura,chiusura), minimo un pip sotto min(apertura,chiusura).
Le storie contano 60,61,66 righe, 187 totali. Sono casi fittizi separati; laterale e debole condividono un prefisso, non sono campioni statistici indipendenti di operazioni. CSV contiene OHLC, stato SAR, EP, AF, movimento direzionale, input smussati, DI, DX, ADX, F e Q. Decidono confronti razionali esatti, non valori visualizzati arrotondati.
9. Leggi un’inversione valida senza inventare accordo DI
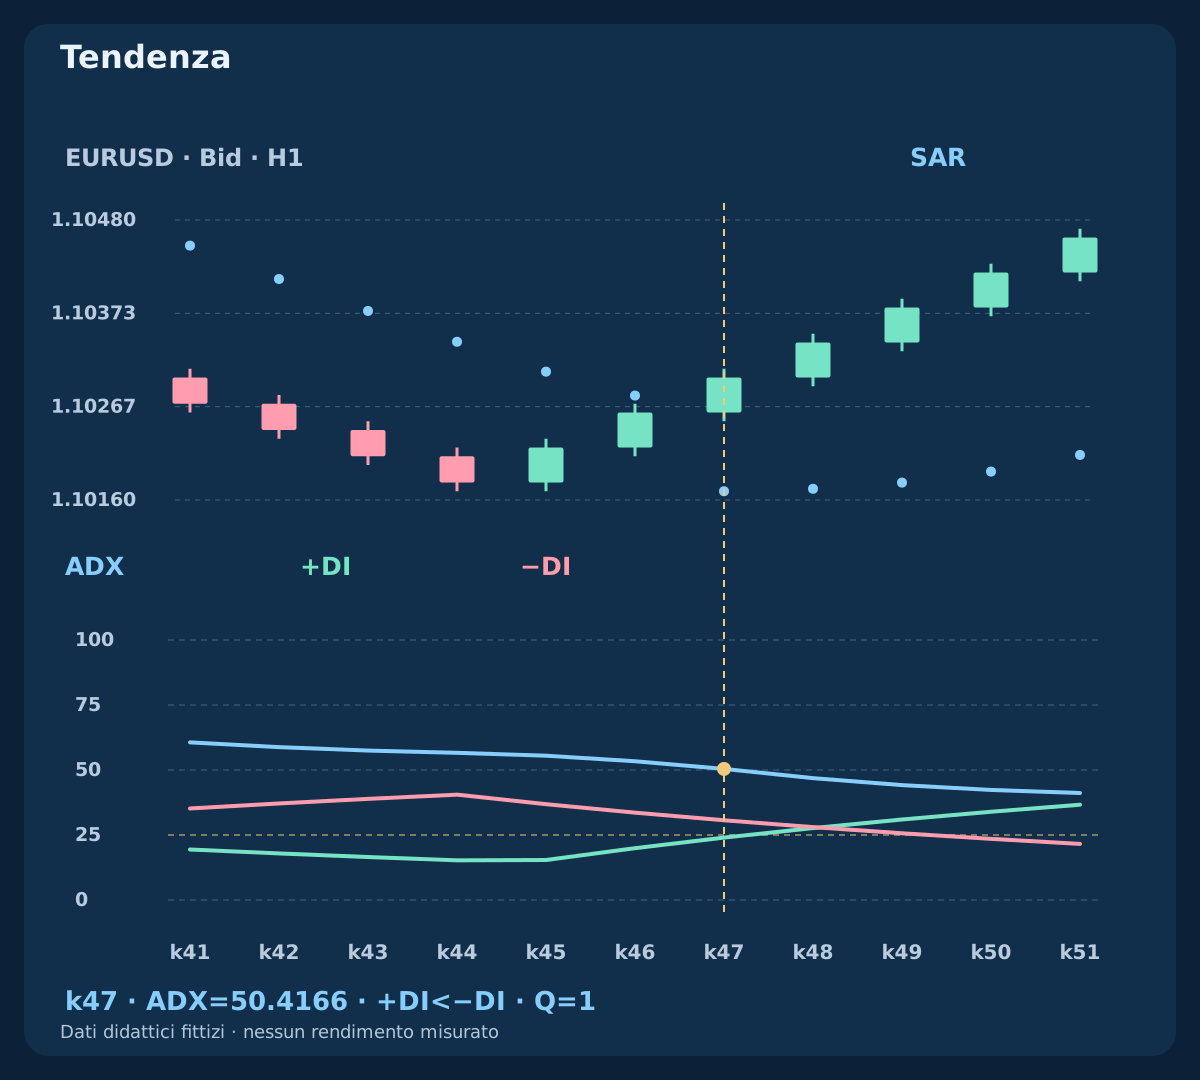
Nel caso tendenza, l’inversione rialzista avviene a k47, 2026-08-04 23:00 UTC. SAR riparte da 1.10170 e ADX vale 50.4166: Q=1. ADX è sceso da 53.3582 a k46; si richiede un livello, non crescita. L’osservazione non implica esecuzione o profitto.
A k47 +DI vale 24.0052 e −DI 30.6617. Il caso passa perché la direzione DI non appartiene a Q. Il disaccordo mostra che stato SAR e movimento smussato non devono girare insieme. Un filtro +DI>−DI respingerebbe il caso e va valutato come regola aggiuntiva esplicita.
| Caso / barra | SAR | d | ADX | +DI | −DI | F | Q |
|---|---|---|---|---|---|---|---|
| Tendenza · k47 | 1.10170 | 1 | 50.4166 | 24.0052 | 30.6617 | 1 | 1 |
| Laterale · k30 | 1.09990 | 1 | 11.8206 | 18.1490 | 13.9320 | 1 | 0 |
| Laterale · k34 | 1.09990 | 1 | 10.6361 | 17.7789 | 14.0533 | 1 | 0 |
| Inversione debole · k50 | 1.09930 | 1 | 11.3413 | 19.6875 | 17.5465 | 1 | 0 |
| Inversione debole · k58 | 1.10071 | 1 | 25.6767 | 38.0414 | 9.5577 | 0 | 0 |
10. Mostra anche i falsi cambi nel laterale
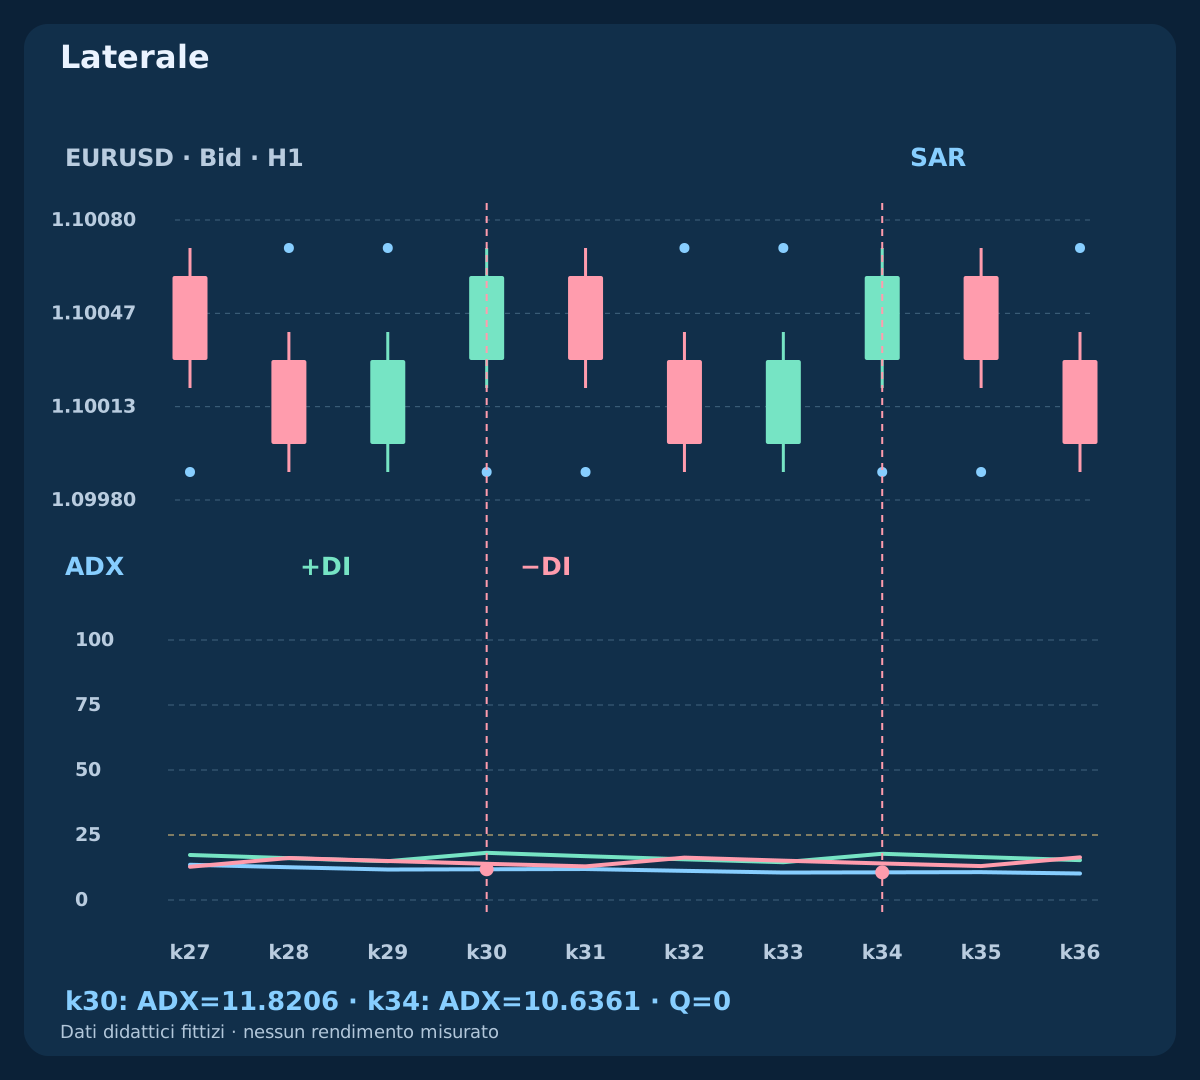
Nel caso laterale, le inversioni rialziste a k30 e k34 hanno ADX 11.8206 e 10.6361, quindi vengono respinte. Le inversioni ribassiste k28, k32 e k36 interrompono i rialzi. Prezzo e ADX condividono l’asse delle barre e mostrano anche quelle intermedie meno attraenti.
La soglia elimina questi casi sintetici specifici; non prova che ADX riconosca sempre il laterale, eviti falsi segnali o migliori i risultati netti. Lo smussamento può conservare forza passata dopo un cambio di regime ed escludere vincitori successivi. Mostra il calendario completo, non solo esempi favorevoli.
11. Non riattivare un rifiuto quando ADX cresce dopo
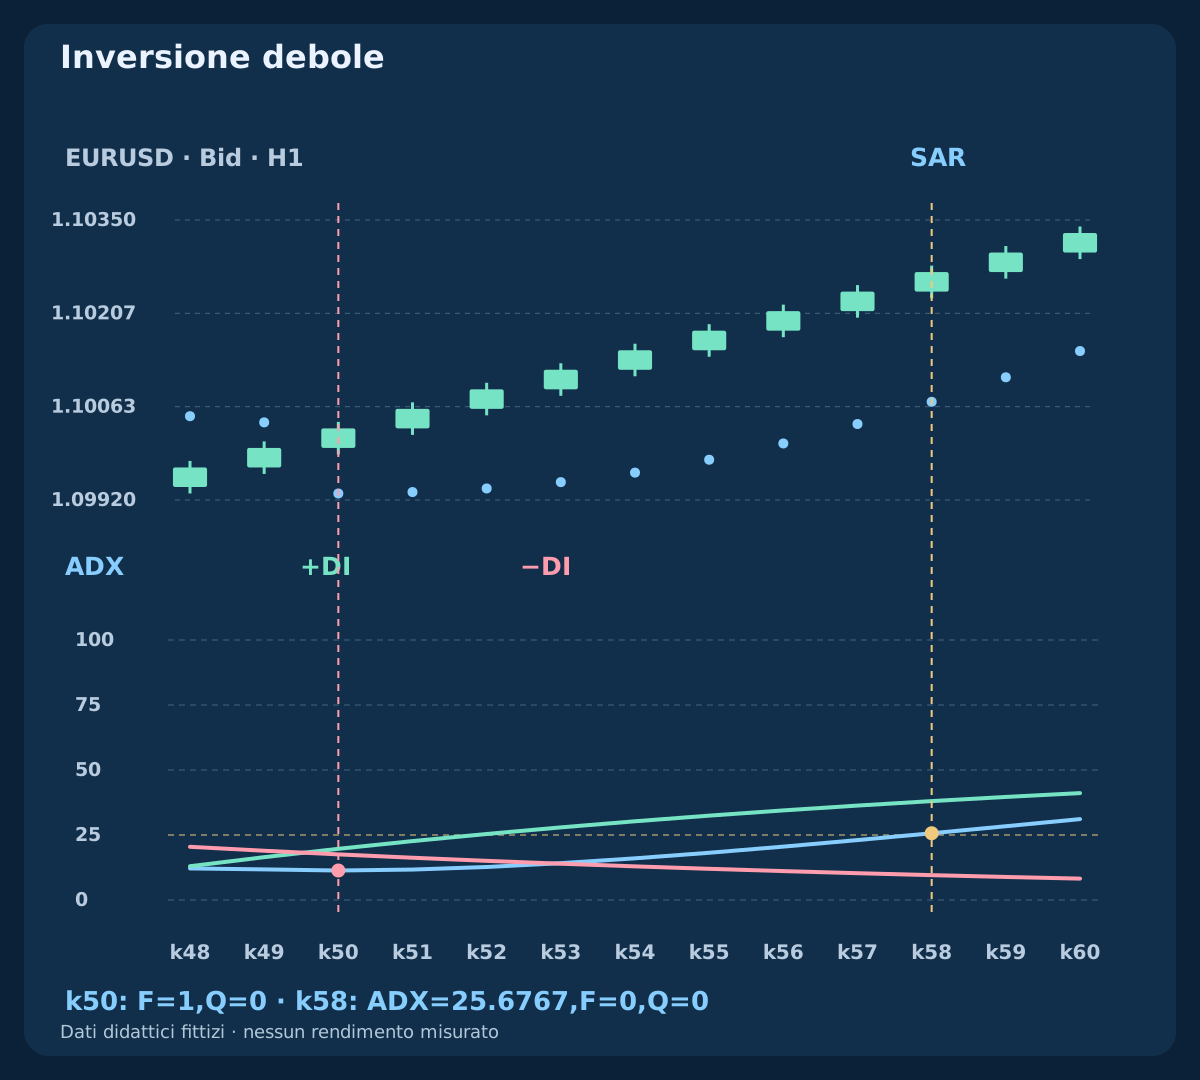
Nel caso debole, l’inversione rialzista a k50, 2026-08-05 02:00 UTC, ha ADX 11.3413: Q=0. SAR resta rialzista. A k58, 2026-08-05 10:00 UTC, ADX raggiunge 25.6767, ma F=0 e Q rimane zero. Otto barre successive non trasformano l’evento respinto in ingresso.
Il grafico distingue inversione debole e forza successiva. La chiusura tardiva è 1.10270 contro 1.10030 all’inversione; nessuna è qui un prezzo d’ingresso. Un modello di stato potrebbe studiare la barra successiva, ma con nome, decisione, quotazione e validazione propri.
12. Attiva il trailing solo dopo una modifica accettata
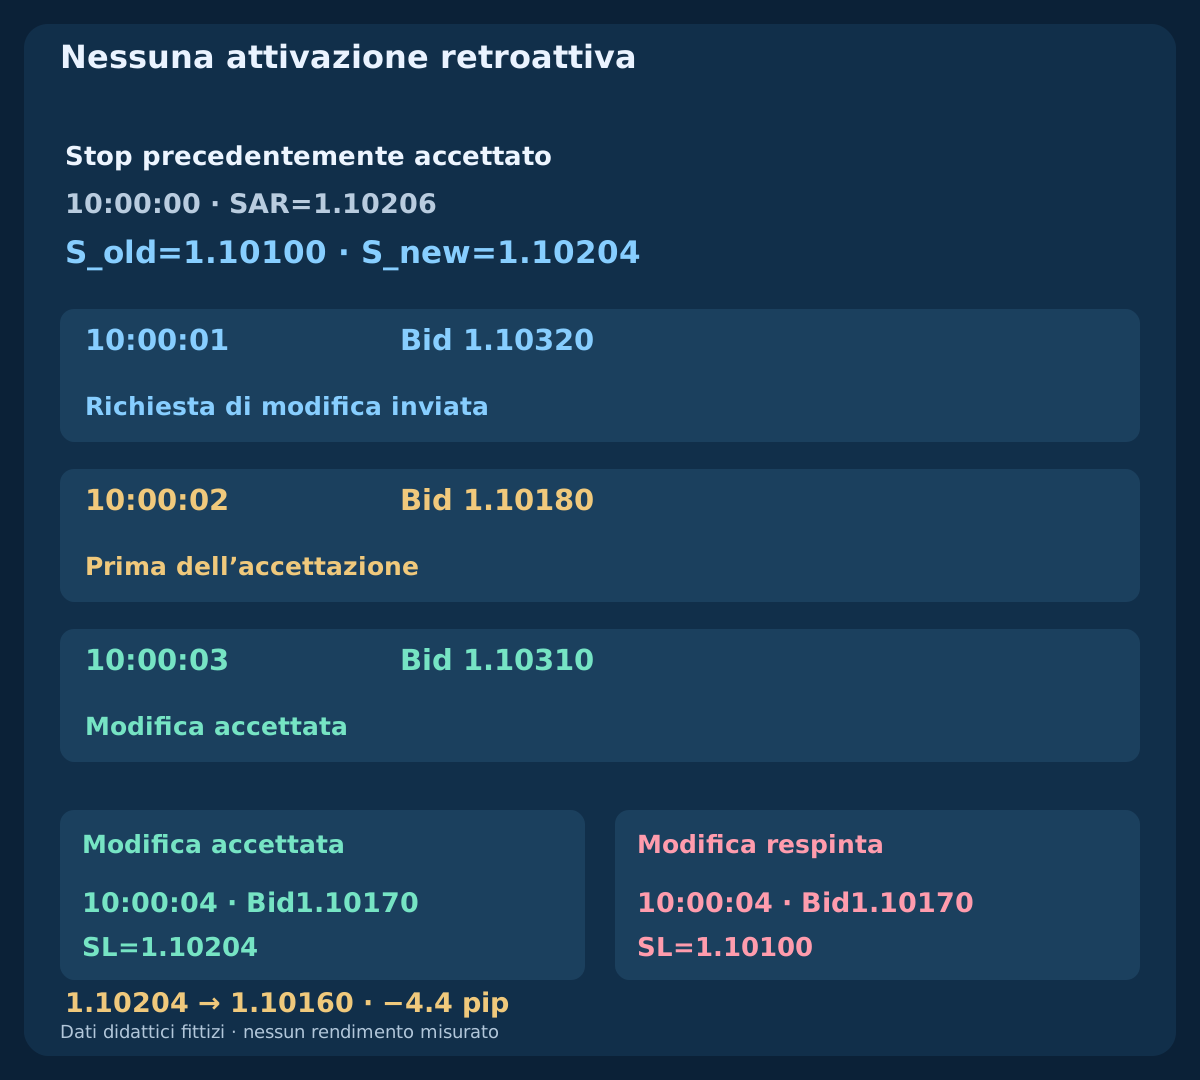
Supponi una BUY fittizia separata già protetta a S_old=1.10100. Alle 10:00:00 UTC il riferimento di barra chiusa dà SAR=1.10206. Un margine illustrativo di due punti con tick 0.00001 produce S_new=1.10204. La richiesta parte alle 10:00:01. Alle 10:00:02 Bid è 1.10180; vale ancora lo stop precedente.
Alle 10:00:03 Bid recupera a 1.10310 e la modifica viene confermata accettata. Solo le quotazioni idonee successive usano il nuovo stop. Bid 1.10170 alle 10:00:04 lo attraversa; un’esecuzione ipotetica 1.10160 è peggiore di 4.4 pips. Nel ramo separato di modifica respinta resta attivo 1.10100, non ancora raggiunto dallo stesso 1.10170. Non applicare retroattivamente il nuovo stop al Bid precedente 1.10180.
13. Stringi gli stop e verifica richieste incerte
Per BUY invia il candidato solo sopra lo stop accettato, sotto Bid corrente e nel rispetto di tick, distanza stop e vincoli freeze del broker. Arrotonda il livello BUY per difetto al tick prima di verificarlo. Un candidato inferiore non allenta la protezione. Se SAR passa sopra il prezzo, non copiarlo nello stop BUY; uscire al cambio opposto richiede un’altra regola.
Una modifica fallita lascia valido lo stop accettato precedente. Un timeout può essere incerto: controlla lo stato reale prima di dichiarare successo, ritentare o calcolare uscite. Registra calcolo, invio, accettazione e livello attivo. Dopo riconnessione ricostruisci indicatori e riconcilia la posizione. Una linea non prova la modifica e uno stop non garantisce il prezzo nei gap.
14. Dimensiona con lati eseguibili e costi completi
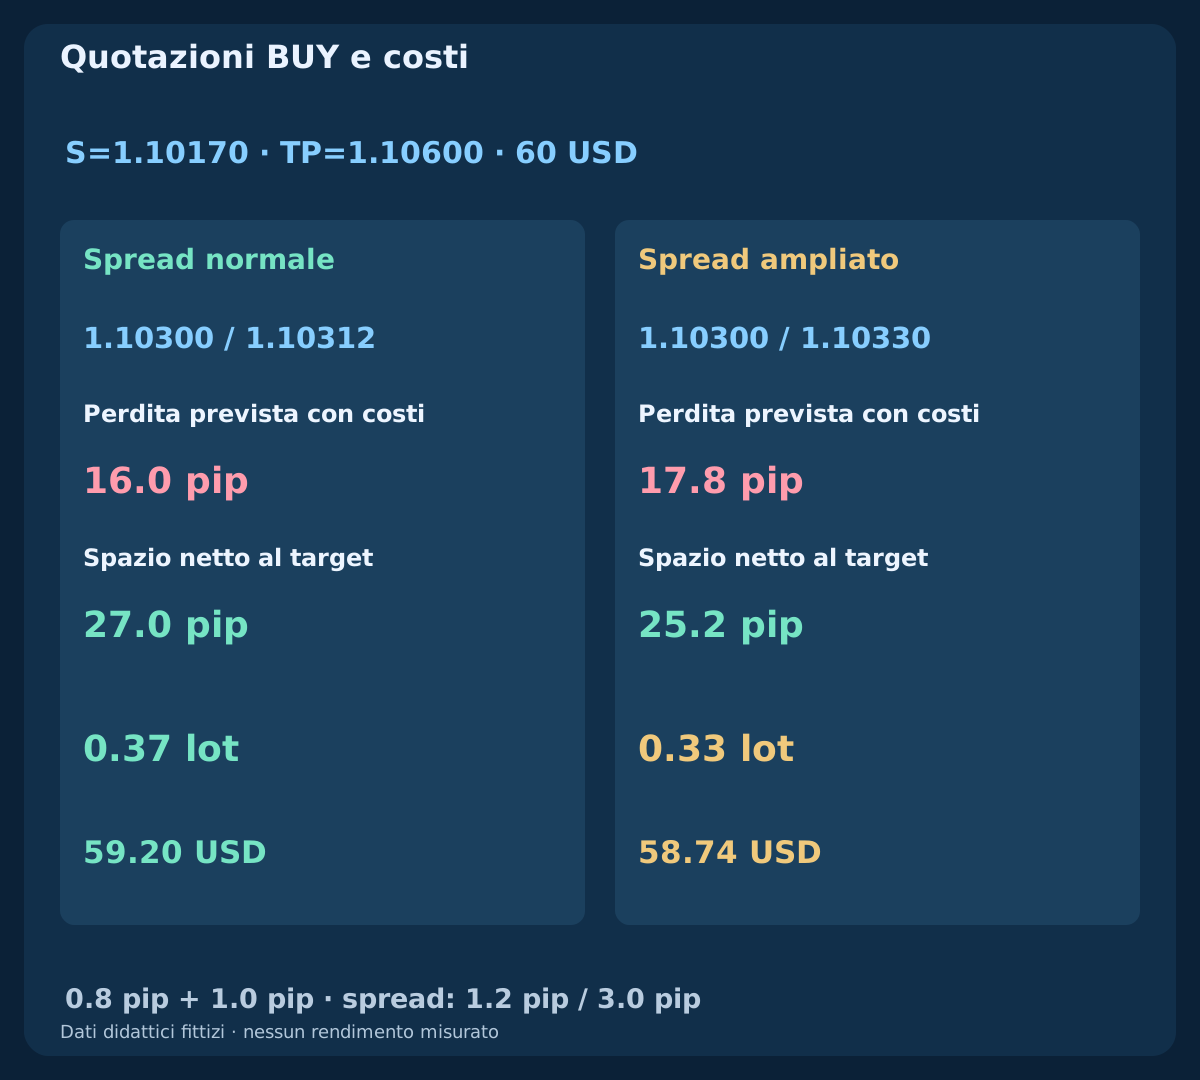
In un esempio BUY separato fissa stop Bid 1.10170 e target Bid 1.10600. Bid/Ask normale è 1.10300 / 1.10312, ampliato 1.10300 / 1.10330. Distanze lorde da Ask: 14.2 e 16.0 pips. Aggiungi commissione 0.8 pip e riserva totale per esecuzione avversa 1.0 pip: perdite previste 16.0 e 17.8 pips; spazio netto al target 27.0 e 25.2 pips.
Supponi capitale USD 10000, budget 0.6%=60 USD, contratto standard 100000 EUR, valore pip 10 USD/lot e passo volume 0.01. Arrotondando in basso ottieni 0.37 lots e rischio 59.20 USD, contro 0.33 lots e 58.74 USD. Entrata Ask e uscite Bid includono già lo spread; non sommarlo due volte. Verifica tick value, conversione nella valuta del conto, margine, swap e vincoli effettivi; la riserva non è una perdita massima garantita.
| Quotazione | Bid / Ask | Stop (pip) | Perdita + costi | Target netto | Lotti | Rischio USD |
|---|---|---|---|---|---|---|
| Normale | 1.10300 / 1.10312 | 14.2 | 16.0 | 27.0 | 0.37 | 59.20 |
| Ampliato | 1.10300 / 1.10330 | 16.0 | 17.8 | 25.2 | 0.33 | 58.74 |
15. Confronta filtro d’ingresso e trailing separatamente
Confronta prima tutti i nuovi F con Q sullo stesso calendario, mantenendo identiche regole complete di esecuzione, uscita, costi e rischio. Poi sulle stesse entrate accettate confronta stop fisso e SAR che si stringe soltanto. Modificare ingresso e uscita insieme nasconde la causa dei risultati.
Conserva cronologia reale, spread, modifiche fallite, richieste incerte e gap. BUY esce su Bid; stop e uscite SELL richiedono una convenzione Ask esplicita, non la copia di una linea Bid. Riserva dati successivi, conserva tutti i parametri provati e valuta aspettativa netta, drawdown e incertezza. Tre percorsi fittizi non dimostrano redditività.
16. Completa la specifica prima di creare una strategia
Documenta dati e orario di chiusura, seme SAR finito, EP/AF, limite su due barre, uguaglianze, smussamento ADX e casi zero. Definisci evento nuovo, filtro simultaneo e consumo al rifiuto. Per operare aggiungi scadenza, protezione iniziale, costi, volume, limiti di posizione, modifiche accettate e uscite complete. Le decisioni devono essere riproducibili senza scegliere candele convenienti.
È la terza guida dei tre abbinamenti; seguono tre strategie distinte. La strategia SAR esistente usa EMA100, margine ATR, controfase limitata e uscite fisse: è un altro modello. Qui studiamo interazione SAR–ADX e attivazione dello stop. Regole chiare migliorano la riproducibilità; l’accordo non dimostra da solo un vantaggio.
Domande frequenti
ADX crescente significa prezzi in rialzo?
No. ADX misura squilibrio direzionale smussato senza segno e può salire in un mercato ribassista. +DI e −DI sono linee distinte.
L’etichetta ADX14 garantisce gli stessi valori in MT4?
No. Smussamento, semi, storico e implementazione possono differire. Qui definiamo un riferimento Wilder finito; confronta valori nativi esportati prima della sostituzione.
ADX oltre 25 più tardi riattiva un’inversione SAR debole?
No. Il filtro valuta ADX sulla barra chiusa dell’inversione. Senza un nuovo evento, la forza successiva non cambia il rifiuto.
Qui ADX deve salire e +DI superare −DI?
No. Q richiede nuova inversione rialzista SAR e ADX almeno 25. Pendenza o direzione DI sarebbero filtri di un altro modello.
Un trailing stop SAR appena calcolato è già attivo?
No. Resta valido lo stop accettato precedente fino alla conferma della modifica. Il livello successivo non vale per quotazioni passate.
Uno stop SAR o un filtro ADX garantisce perdita limitata?
No. Qualificare non prova redditività e gap o slippage possono peggiorare l’esecuzione. Costi e riserve sono ipotesi, non garanzie.
Fonti e note didattiche
Le fonti ufficiali MetaQuotes documentano iSAR, iADX e OrderModify; il riferimento ADX Wilder descrive il movimento direzionale smussato. Semi finiti, parità, ricorrenza SAR, tre storie fittizie, filtro e sequenze di quotazioni sono specifiche didattiche dichiarate qui. Non affermano equivalenza con MT4 nativo e non descrivono EA commerciali. Ricostruisci i valori non arrotondati dagli OHLC scaricabili; i decimali CSV sono approssimazioni di visualizzazione.
- MQL4 Reference: iSAR
- MQL4 Reference: iADX
- MetaTrader 4 Help: Parabolic SAR
- MetaQuotes: ADX Wilder smoothing reference
- MQL4 Reference: OrderModify
Contenuto educativo. Storie, prezzi ed esecuzioni sono fittizi. Il Forex comporta rischi. Filtri e stop non garantiscono profitti né un limite alla perdita reale.