

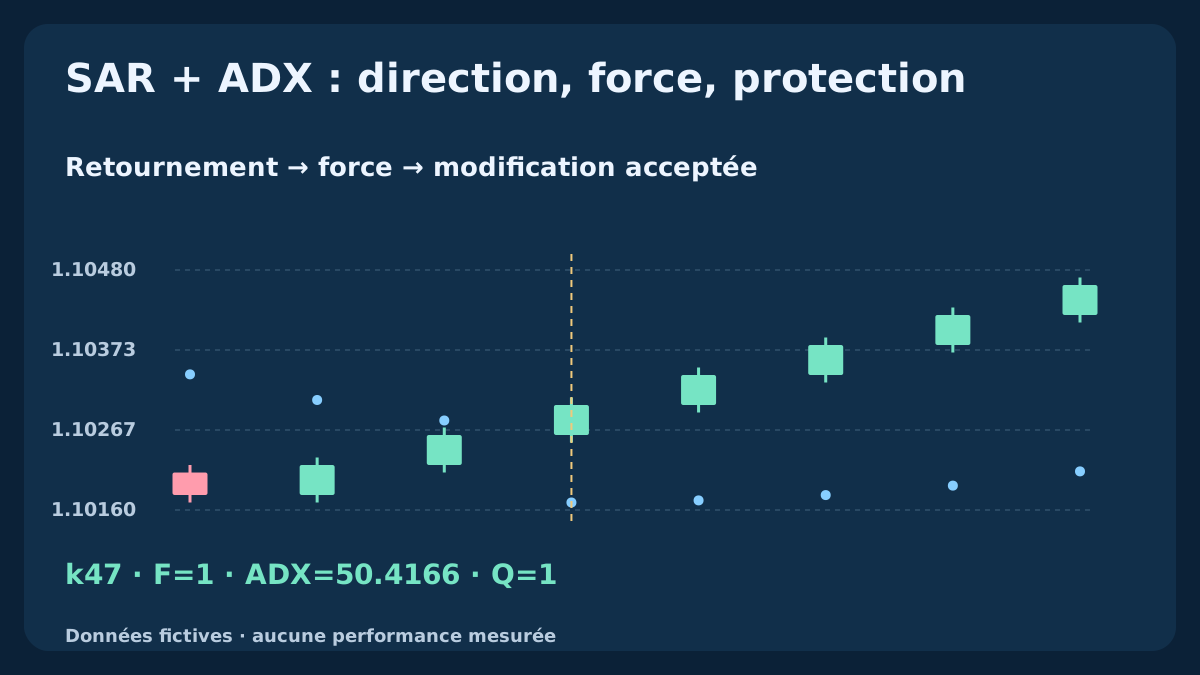
Un point SAR qui change de côté, un ADX au-dessus du seuil et une modification de stop acceptée sont trois événements différents. Les confondre peut transformer un retournement rejeté en entrée tardive ou faire croire à une protection encore inexistante. Nous définissons une référence pédagogique reproductible, suivons trois historiques H1 fictifs et séparons observation et gestion exécutable du stop.
1. Attribuer des rôles distincts au SAR, à ADX et au stop réel
Parabolic SAR fournit un état et un niveau de référence issus du prix. ADX résume le déséquilibre du mouvement directionnel après lissage ; il n’étiquette pas une tendance haussière ou baissière. +DI et −DI sont des lignes distinctes. Ni un point ni un candidat dessiné ne prouve que le courtier a accepté un ordre protecteur.
Notre observation BUY associe un nouveau retournement haussier SAR à un seuil ADX sur la même bougie. Elle n’exige ni orientation DI ni hausse d’ADX. Le suivi du stop est étudié séparément après l’existence supposée d’une position. C’est un élément de recherche, pas une stratégie complète ni une preuve d’avantage de marché.
2. Déclarer l’implémentation avant de comparer les chiffres
Nous utilisons des OHLC Bid H1 EURUSD fictifs, 1 pip=0.00010, SAR step=0.02, maximum=0.20 et la référence de type Wilder ADX14 définie ci-dessous. k désigne une bougie clôturée. L’horodatage correspond à sa clôture, pas à son ouverture. L’initialisation sur historique fini est explicite ; l’historique antérieur du terminal peut modifier les valeurs suivantes.
Dans MT4, consignez symbole, flux, période, début d’historique et implémentation. iSAR reçoit pas, maximum et décalage ; iADX expose MODE_MAIN, MODE_PLUSDI, MODE_MINUSDI ainsi qu’un argument de prix appliqué. iADX natif, un indicateur Wilder personnalisé et une autre plateforme peuvent diverger malgré l’étiquette 14. Exportez et comparez les valeurs clôturées avant de remplacer cette référence.
| Mesure | Référence déclarée | Rôle ou limite |
|---|---|---|
| SAR | Pas 0.02 / maximum 0.20 ; départ baissier explicite | État et retournement, pas un stop accepté |
| ADX14 | R14 de type Wilder ; initialisation à k27 | Force non directionnelle ; sans égalité native |
| Q | Nouveau retournement haussier ET ADX≥25 | Sans filtre DI ni hausse ADX |
| Suivi | Référence clôturée ; changements acceptés | Protection resserrée ; sans inversion automatique |
3. Rendre reproductibles l’initialisation SAR, les bornes et les contacts
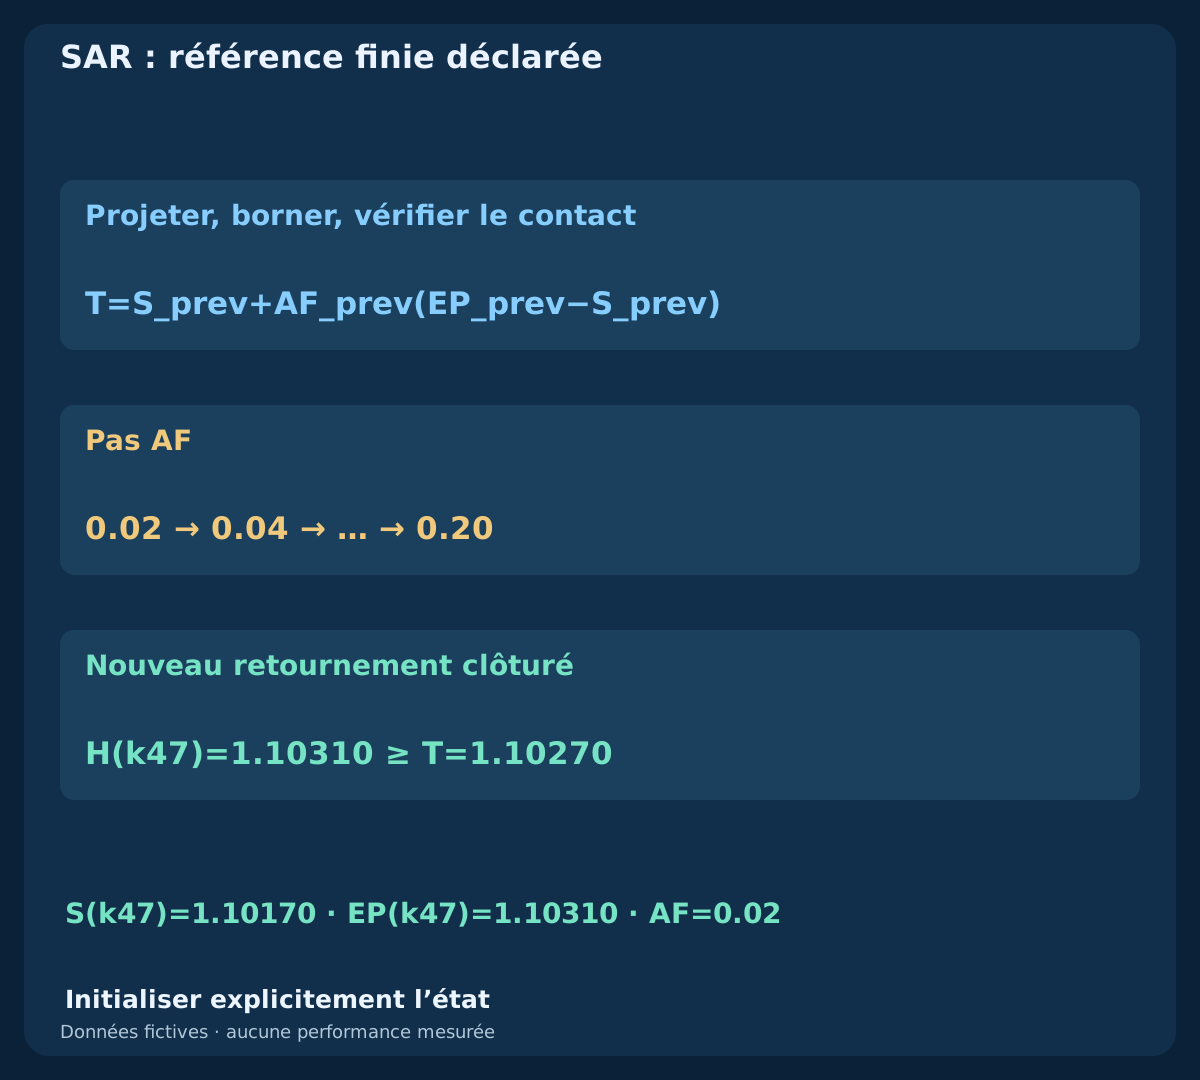
À k1, initialisez l’état baissier d=−1, S=max(H0,H1), EP=min(L0,L1) et AF=0.02 ; k0 n’a pas de SAR. Pour k≥2, projetez T=S_prev+AF_prev(EP_prev−S_prev). En état haussier, bornez T au minimum entre T et les deux plus bas précédents ; en état baissier, au maximum entre T et les deux plus hauts précédents. Seules des informations achevées sont utilisées.
En état haussier, L(k)≤T déclenche le passage baissier : S=max(EP_prev,H(k)), EP=L(k), AF=0.02. En état baissier, H(k)≥T déclenche le passage haussier : S=min(EP_prev,L(k)), EP=H(k), AF=0.02. L’égalité au contact compte. Sinon S=T ; EP est actualisé sur un extrême strictement nouveau, et AF augmente alors de 0.02 jusqu’à 0.20. Une seule transition part de l’état entrant ; une bougie extérieure ne révèle pas l’ordre des mouvements internes.
4. Définir le mouvement directionnel et les cas nuls
Pour k≥1, posons U=H(k)−H(k−1) et V=L(k−1)−L(k). +DM=U uniquement si U>V et U>0 ; −DM=V uniquement si V>U et V>0. Sinon, la valeur concernée vaut zéro ; une égalité positive U=V annule les deux. Définissons TR=max(H−L,|H−C_prev|,|L−C_prev|). Ces opérations utilisent hauts et bas, pas un croisement des clôtures.
Pour chaque série brute x, initialisez R14(x,k14)=mean(x1…x14), puis appliquez R14(x,k)=[13R14(x,k−1)+x(k)]/14. Définissez +DI=100R14(+DM)/R14(TR) et −DI=100R14(−DM)/R14(TR). Si TR lissé vaut zéro, les deux DI valent zéro. Une donnée nécessaire manquante reste indisponible et empêche la qualification ; elle ne correspond pas au cas d’amplitude nulle.
5. Séparer la force ADX de la direction et de la pente
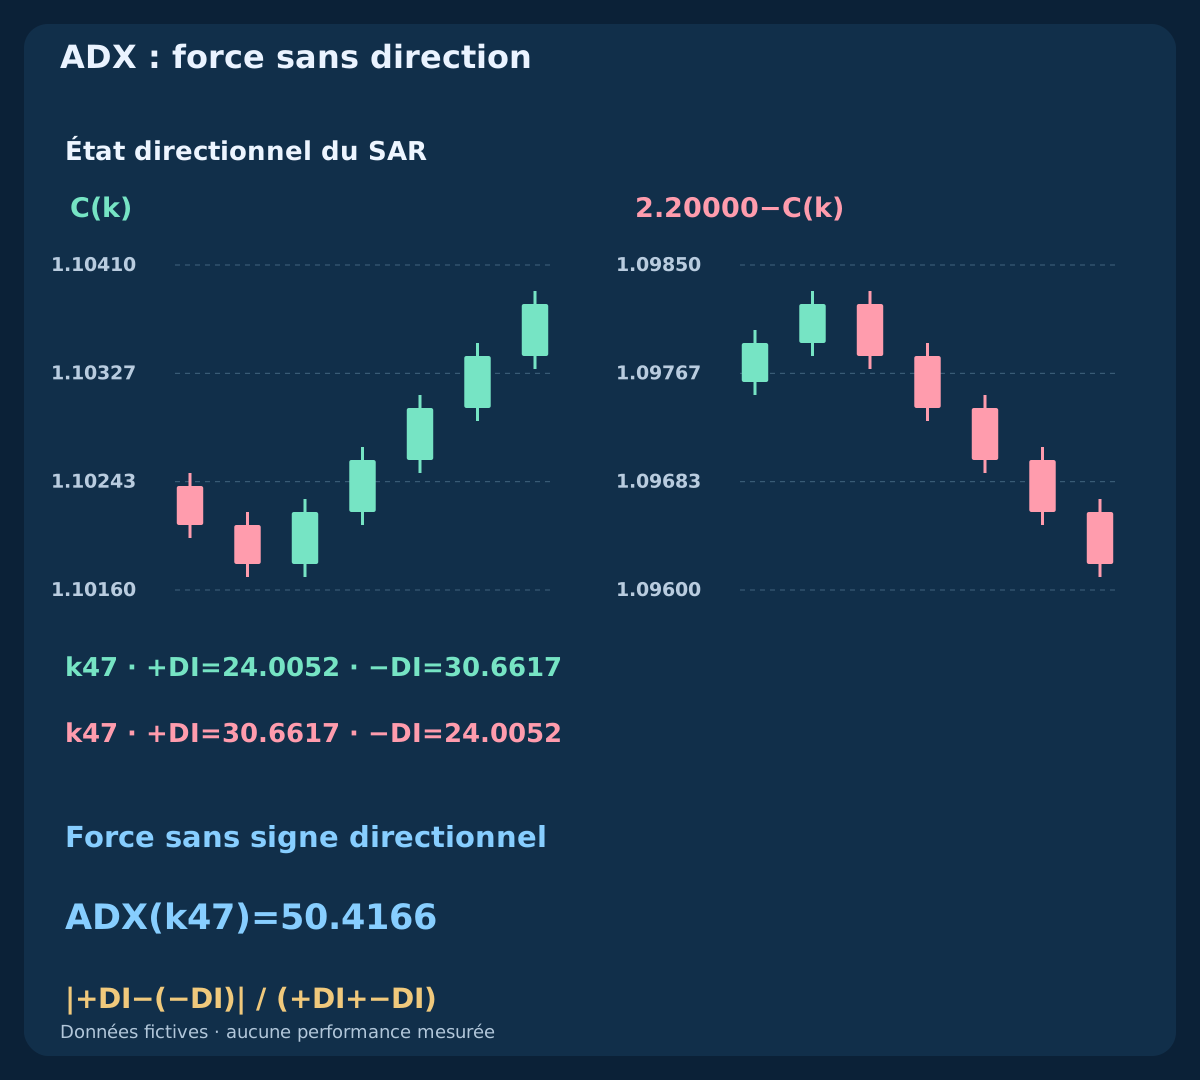
Définissons DX=100|+DI−(−DI)|/(+DI+−DI), avec DX=0 si le dénominateur est nul. Initialisez ADX(k27)=mean(DX14…DX27), puis ADX(k)=[13ADX(k−1)+DX(k)]/14. DI et DX existent à partir de k14, ADX à partir de k27. Cette référence Wilder divise mouvement lissé par TR lissé ; lisser d’abord des pourcentages DI calculés bougie par bougie serait une autre formule.
La valeur absolue supprime la direction : réfléchir hauts et bas échange les deux DI sans changer ADX. ADX peut monter pendant une baisse des prix. Un ADX élevé mais décroissant peut satisfaire un filtre de niveau. Exiger sa hausse, +DI>−DI ou un autre lissage définit un autre modèle ; n’ajoutez pas ces conditions après avoir vu un cas séduisant.
6. Distinguer un nouveau retournement clôturé d’un état existant
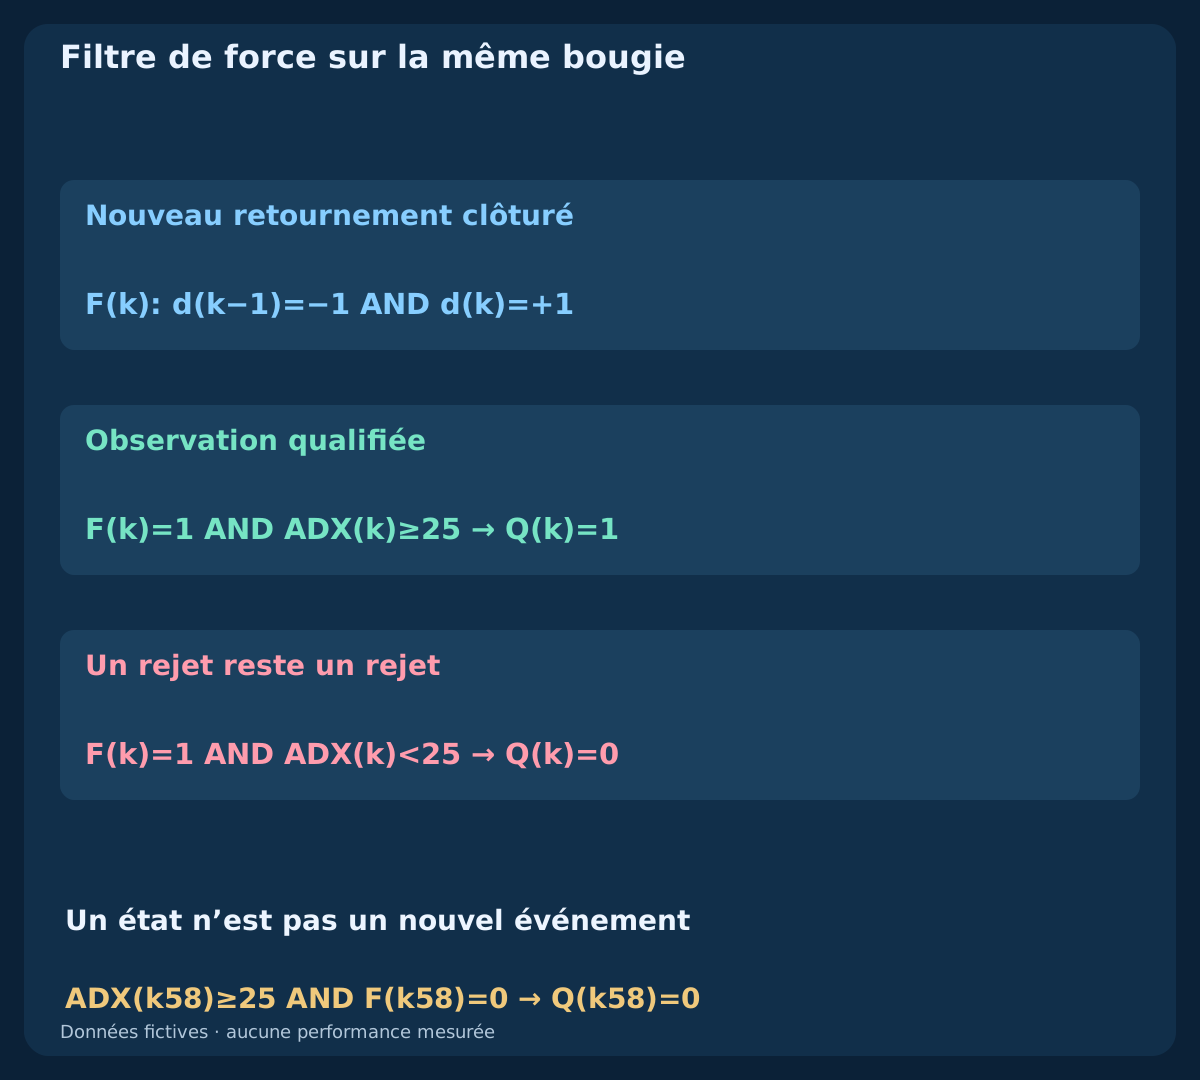
L’événement haussier est F(k)=[d(k−1)=−1 AND d(k)=+1]. Notre observation est Q(k)=F(k) AND [ADX(k)≥25], disponible dès k27 si toutes les entrées existent. Exactement 25 est accepté. Ce seuil est illustratif, pas optimisé. Un SAR qui reste haussier ne produit pas de nouveaux retournements à chaque bougie.
Dans la série MT4 courante, lisez la dernière bougie clôturée à shift=1 et la précédente à shift=2 ; shift=0 est en formation. Évaluez chaque clôture une seule fois. L’état interne défini détermine le retournement et les égalités, plutôt que l’apparence de points arrondis près du cours. Si les données ou l’état après redémarrage sont incertains, reconstruisez la chronologie.
7. Rejeter les retournements faibles sans leur donner une entrée tardive
Le filtre de niveau est évalué sur la bougie du retournement. Si F=1 mais ADX<25, consignez le rejet et consommez cet événement. Un franchissement ultérieur de 25 par ADX avec F=0 ne modifie pas l’ancien Q et ne crée pas un retournement. Une application retardée ne doit pas présenter l’état haussier actuel comme une transition nouvelle.
Ce guide ne prévoit ni fenêtre d’attente d’ADX ni ordre d’inversion automatique. Une confirmation dans une fenêtre finie pourrait faire l’objet d’une autre hypothèse. Distinguez rejet par l’indicateur, rejet de l’ordre et statut inconnu d’une requête : ils interviennent à des étapes différentes et demandent des preuves différentes.
8. Reconstituer trois historiques H1 fictifs séparés
Tous commencent à 2026-08-03 00:00 UTC avec clôture 1.10000. Les variations suivantes, en pips, sont : tendance +2×30,−3×14,+4×15 ; range (+3,+3,−3,−3)×15 ; faiblesse (+3,+3,−3,−3)×11,−2×3,+3×18. L’ouverture égale la clôture précédente, sauf k0 où les deux coïncident. Le plus haut dépasse max(ouverture,clôture) d’un pip, et le plus bas reste un pip sous min(ouverture,clôture).
Ils contiennent 60,61,66 lignes, 187 au total. Ce sont des cas fictifs séparés ; range et faiblesse partagent un début commun, sans constituer des échantillons statistiques indépendants. Le CSV fournit OHLC, état SAR, EP, AF, mouvement directionnel, entrées lissées, DI, DX, ADX, F et Q. Les comparaisons rationnelles exactes définissent la référence, pas les arrondis d’affichage.
Télécharger les trois historiques OHLC fictifs et leurs calculs
9. Lire un retournement qualifié sans inventer un accord DI
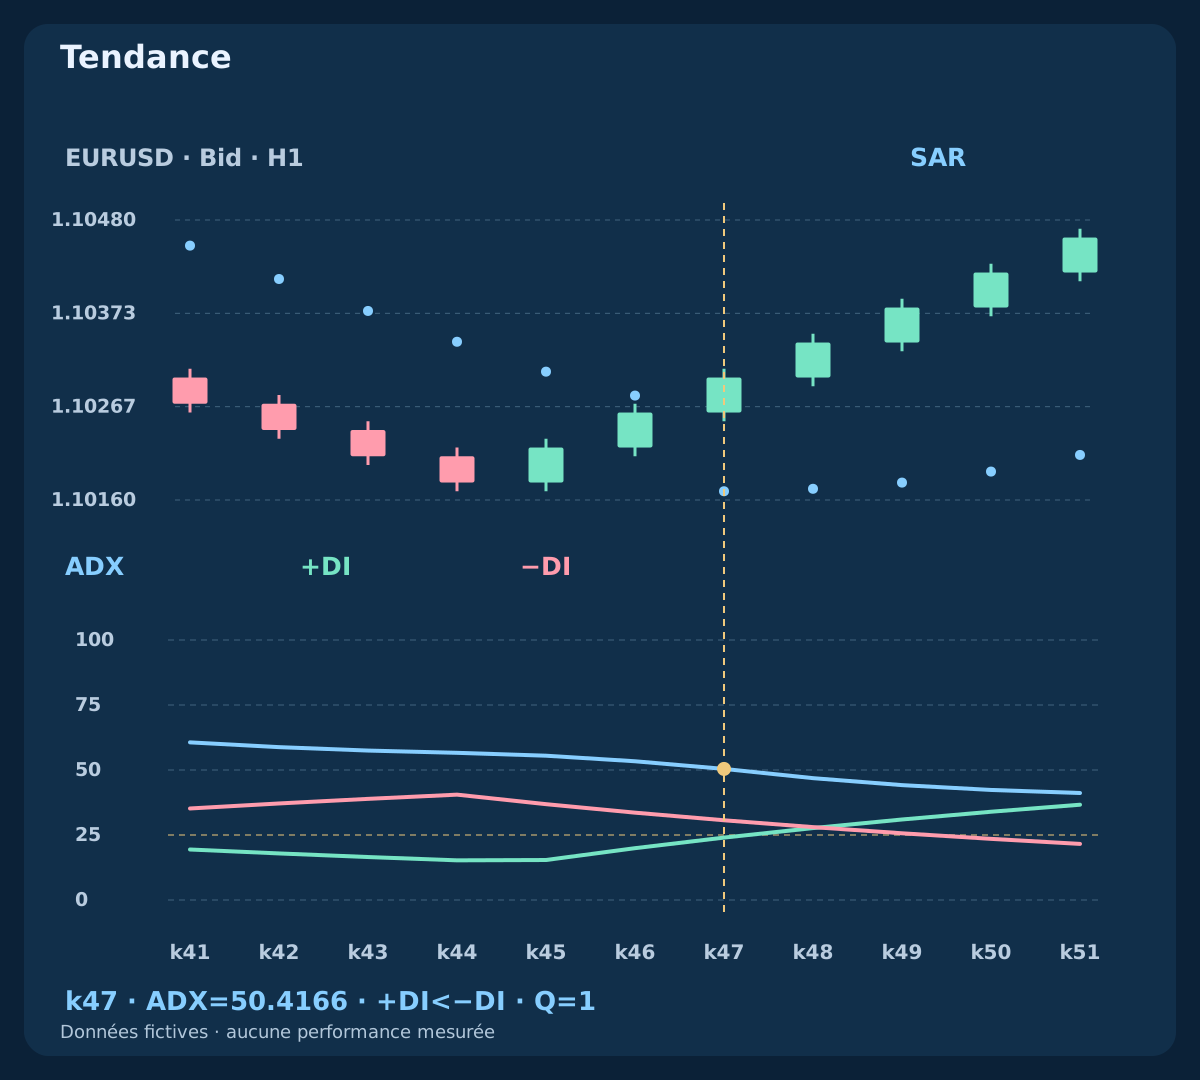
Dans le cas tendance, un retournement haussier survient à k47, 2026-08-04 23:00 UTC. SAR revient à 1.10170 et ADX vaut 50.4166 : Q=1. ADX a baissé depuis 53.3582 à k46 ; le filtre exige un niveau, pas une hausse. Aucune exécution ni aucun profit n’est associé à cette observation.
À k47, +DI vaut 24.0052 et −DI 30.6617. L’observation reste qualifiée car l’orientation DI n’appartient pas à Q. Ce désaccord montre que transition SAR et mouvement lissé ne tournent pas forcément ensemble. Un filtre +DI>−DI rejetterait ce cas et doit être évalué comme règle supplémentaire explicite.
| Cas / bougie | SAR | d | ADX | +DI | −DI | F | Q |
|---|---|---|---|---|---|---|---|
| Tendance · k47 | 1.10170 | 1 | 50.4166 | 24.0052 | 30.6617 | 1 | 1 |
| Range · k30 | 1.09990 | 1 | 11.8206 | 18.1490 | 13.9320 | 1 | 0 |
| Range · k34 | 1.09990 | 1 | 10.6361 | 17.7789 | 14.0533 | 1 | 0 |
| Retournement faible · k50 | 1.09930 | 1 | 11.3413 | 19.6875 | 17.5465 | 1 | 0 |
| Retournement faible · k58 | 1.10071 | 1 | 25.6767 | 38.0414 | 9.5577 | 0 | 0 |
10. Montrer les allers-retours latéraux autant qu’une tendance nette
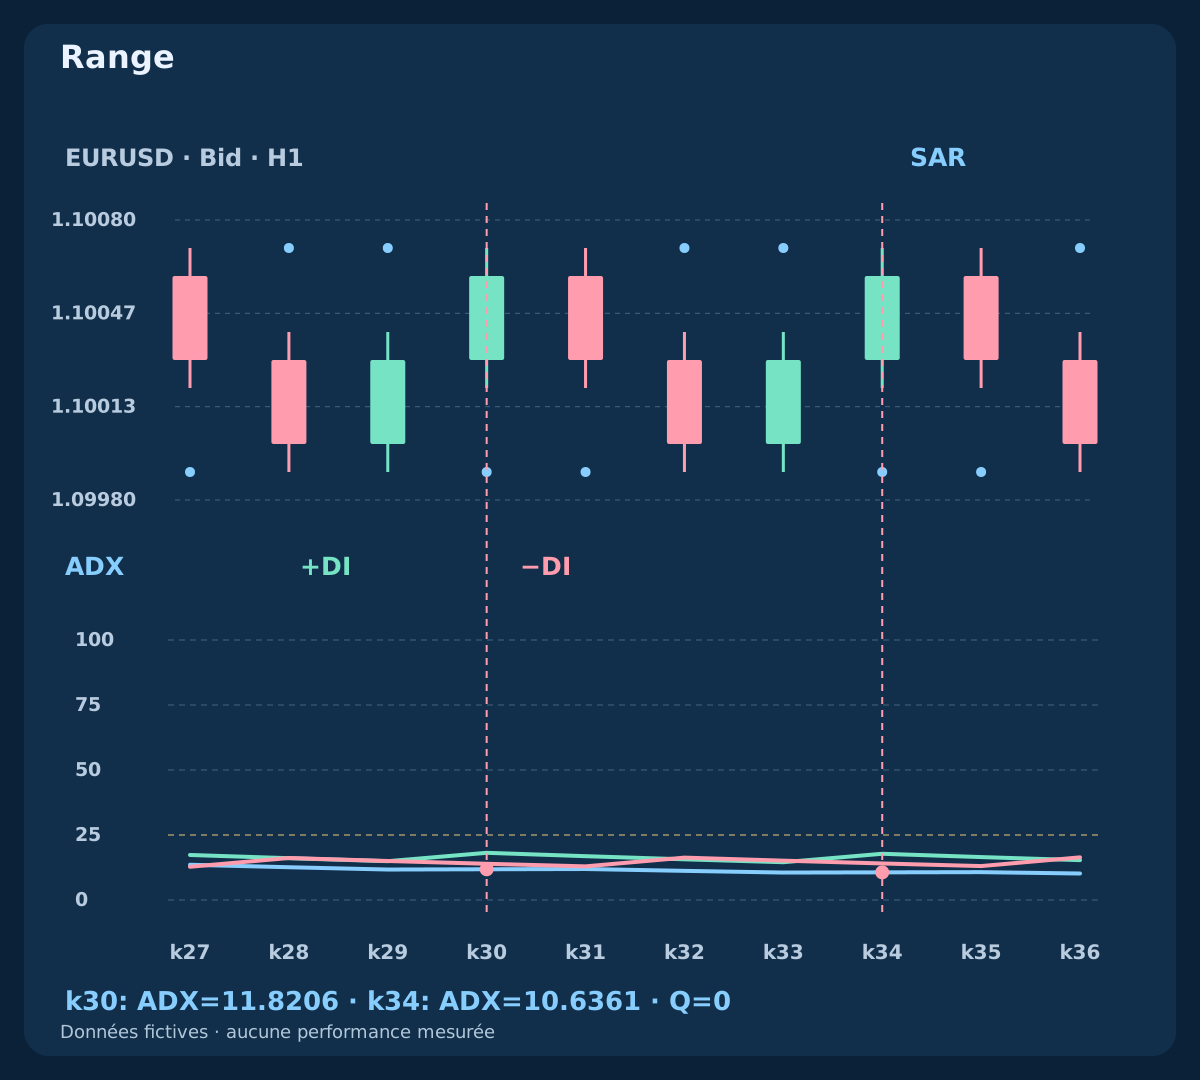
Dans le range, les retournements haussiers à k30 et k34 ont ADX 11.8206 et 10.6361 ; tous deux sont rejetés. Les passages baissiers à k28, k32 et k36 interrompent les remontées. Prix et ADX partagent l’axe des bougies et montrent toute la séquence, y compris les bougies intermédiaires moins attrayantes.
Le seuil élimine ces observations synthétiques précises. Il ne démontre pas qu’ADX détecte toujours un range, évite les faux départs ou améliore les résultats nets. Le lissage peut conserver une ancienne force après un changement de régime et supprimer des gagnants ultérieurs. Présentez le calendrier complet des candidats, pas seulement les cas favorables au filtre.
11. Ne pas réactiver un rejet lorsque ADX monte ensuite
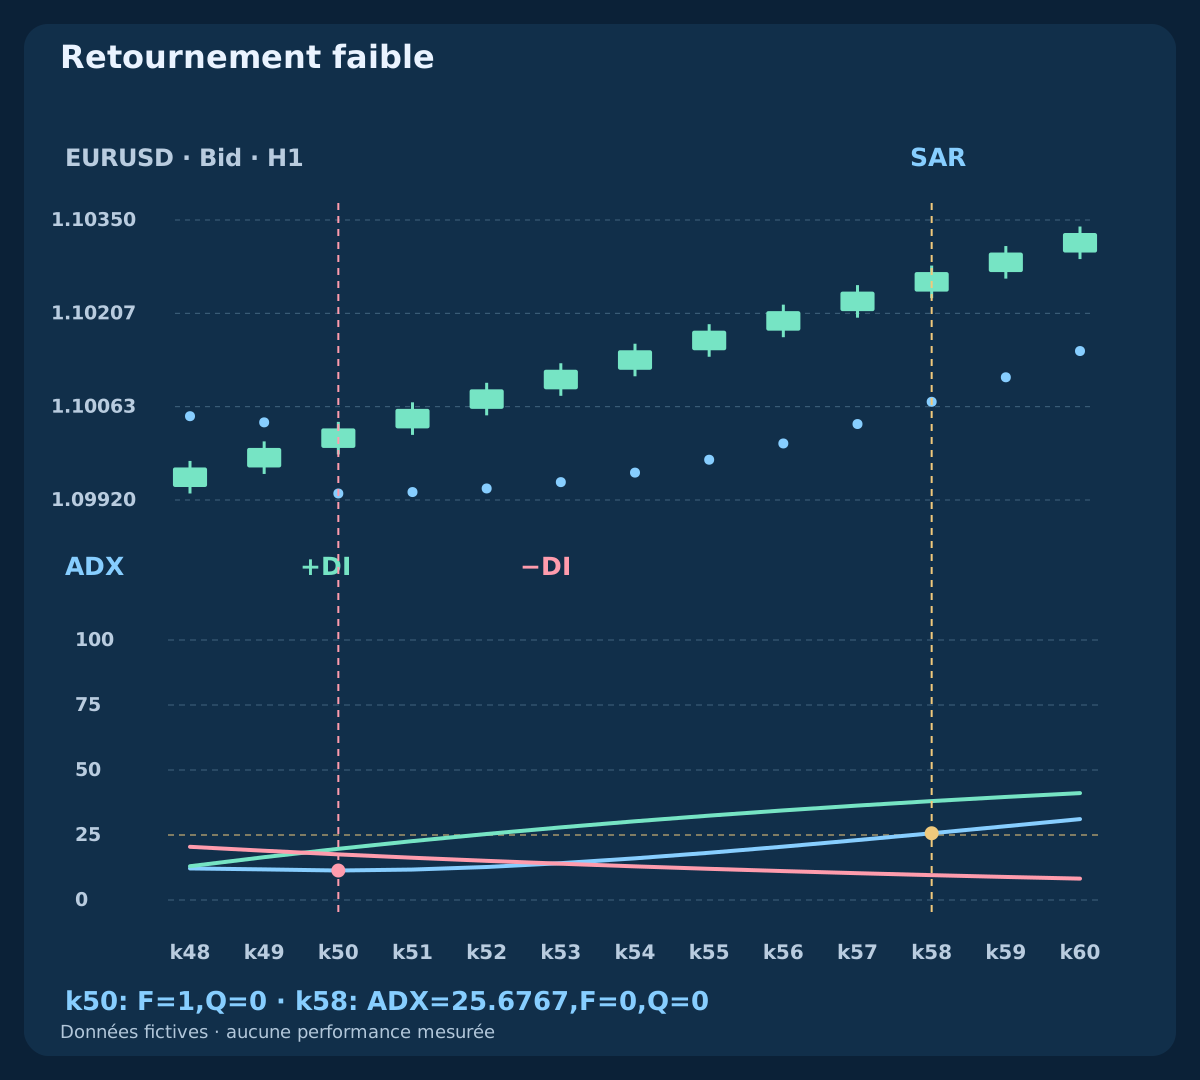
Dans le cas faible, le retournement haussier à k50, 2026-08-05 02:00 UTC, a ADX 11.3413 ; Q=0. SAR reste ensuite haussier. À k58, 2026-08-05 10:00 UTC, ADX atteint 25.6767, mais F=0 et Q reste nul. Huit bougies supplémentaires ne transforment pas l’événement rejeté en entrée.
Le graphique marque séparément le retournement faible et la force ultérieure. La clôture tardive est 1.10270 contre 1.10030 au retournement ; aucune n’est ici un prix d’entrée. Une règle d’état pourrait étudier la bougie tardive, mais avec son propre nom, instant de décision, cours exécutable et protocole de validation.
12. Activer un niveau de suivi seulement après modification acceptée
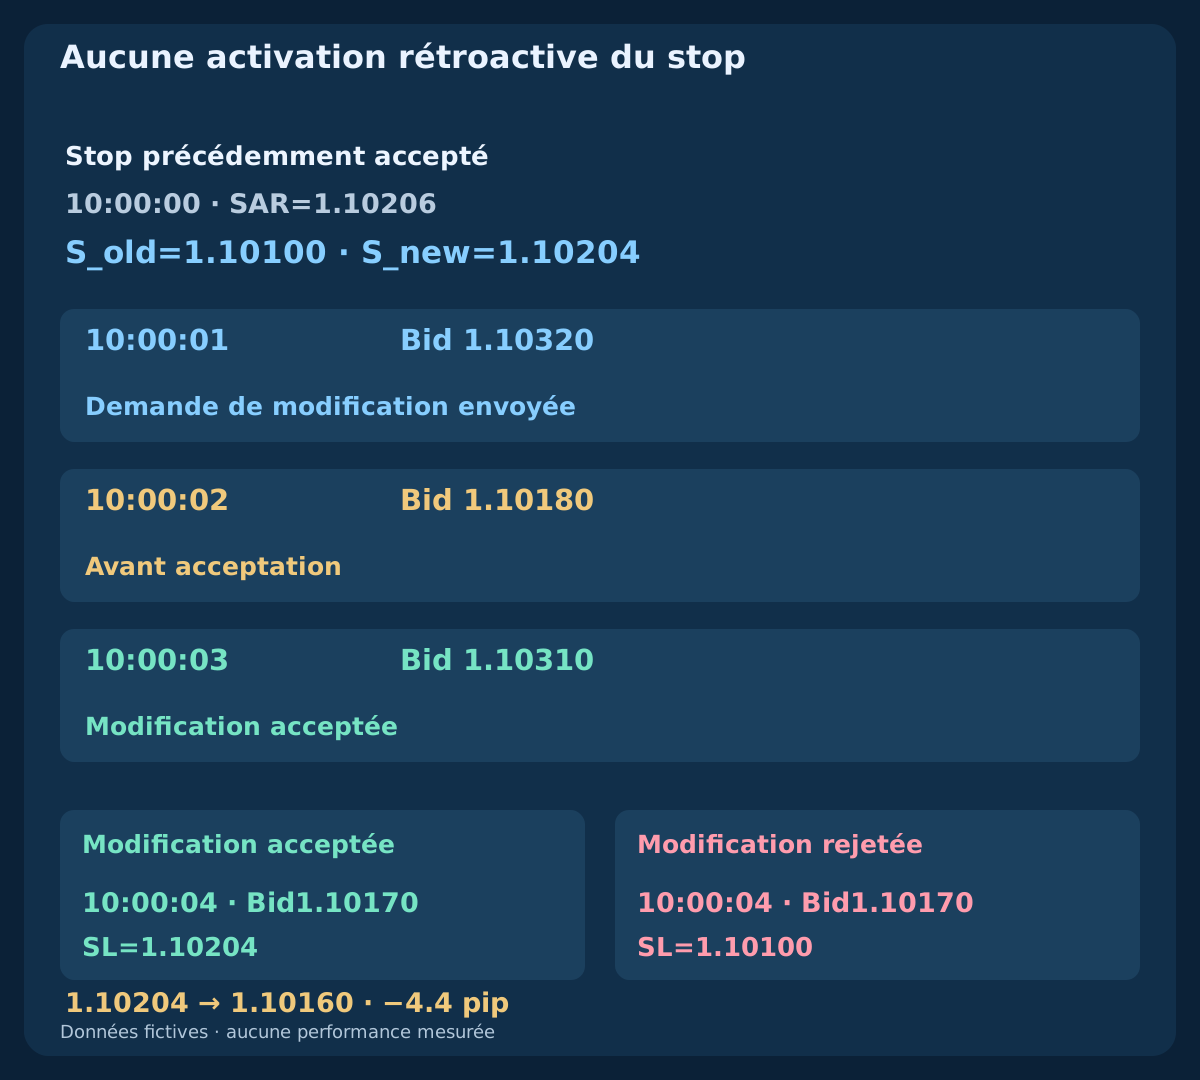
Prenons une BUY fictive séparée déjà protégée à S_old=1.10100. À 10:00:00 UTC, une référence de bougie clôturée donne SAR=1.10206. Un tampon illustratif de deux points avec tick 0.00001 donne S_new=1.10204. La requête part à 10:00:01. À 10:00:02, Bid vaut 1.10180 ; l’ancien stop gouverne encore.
À 10:00:03, Bid revient à 1.10310 et l’acceptation de la modification est confirmée. Seules les cotations éligibles suivantes utilisent le nouveau stop. Bid 1.10170 à 10:00:04 le franchit ; une exécution supposée à 1.10160 est moins bonne de 4.4 pips. Dans la branche séparée de modification rejetée, 1.10100 reste actif et le même 1.10170 ne l’a pas atteint. N’appliquez jamais rétroactivement le nouveau stop à l’ancien Bid 1.10180.
13. Resserrer les stops sans les éloigner et rapprocher les états incertains
Pour une BUY, n’envoyez un candidat que s’il dépasse le stop accepté, reste sous Bid et respecte la grille de prix ainsi que les contraintes de stop et de gel du courtier. Arrondissez le stop BUY vers le bas au tick autorisé avant contrôle. Un candidat inférieur ne desserre pas la protection. Si SAR passe au-dessus du prix, ce niveau ne convient pas au stop BUY ; sortir sur retournement opposé exige une règle distincte.
Un échec laisse l’ancien stop accepté en vigueur. Un délai dépassé peut laisser le statut incertain : vérifiez l’état réel avant d’annoncer un succès, renvoyer ou calculer une sortie. Consignez calcul, envoi, acceptation et niveau actif. Après reconnexion, reconstruisez les indicateurs et vérifiez la position réelle. Une ligne ne prouve pas une modification ; un stop ne garantit pas son prix lors d’un gap.
14. Dimensionner avec les côtés exécutables et tous les coûts prévus
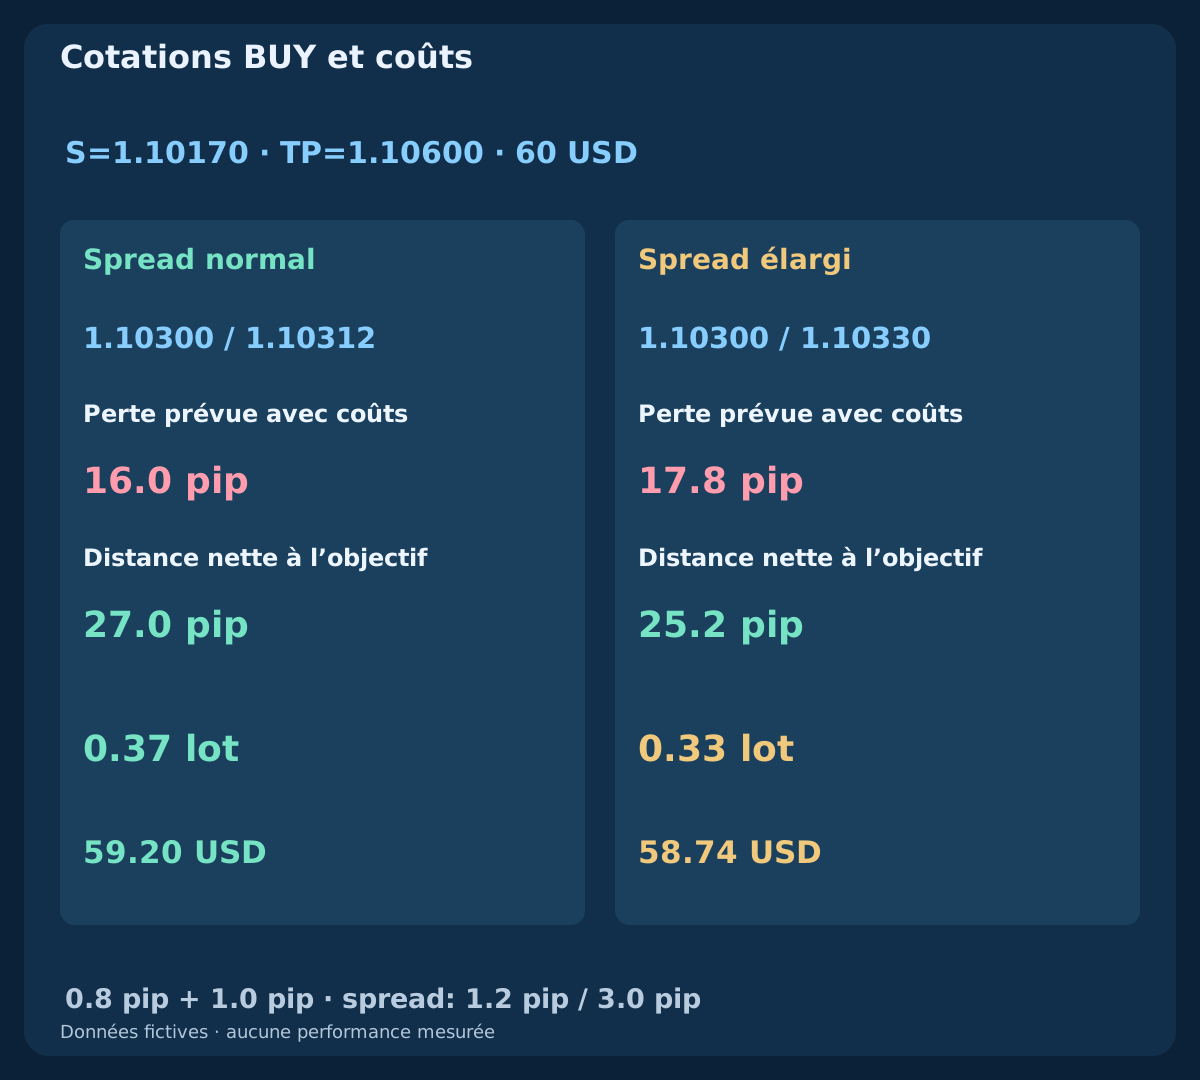
Dans un exemple BUY séparé, fixez stop Bid 1.10170 et objectif Bid 1.10600. Bid/Ask normal est 1.10300 / 1.10312, élargi 1.10300 / 1.10330. Les distances brutes depuis Ask sont 14.2 et 16.0 pips. Ajoutez commission 0.8 pip et réserve totale d’exécution défavorable 1.0 pip : pertes prévues 16.0 et 17.8 pips ; distances nettes à l’objectif 27.0 et 25.2 pips.
Supposez capitaux USD 10000, budget 0.6%=60 USD, contrat standard 100000 EUR, valeur du pip 10 USD/lot et pas de volume 0.01. Arrondir vers le bas donne 0.37 lots et risque prévu 59.20 USD, contre 0.33 lots et 58.74 USD. Entrée Ask et sorties Bid intègrent déjà le spread ; ne le comptez pas deux fois. Vérifiez valeur du tick, conversion en devise du compte, marge, swaps et contraintes réelles. La réserve n’est pas une perte maximale garantie.
| Cotation | Bid / Ask | Stop (pip) | Perte + coûts | Objectif net | Lots | Risque USD |
|---|---|---|---|---|---|---|
| Normal | 1.10300 / 1.10312 | 14.2 | 16.0 | 27.0 | 0.37 | 59.20 |
| Élargi | 1.10300 / 1.10330 | 16.0 | 17.8 | 25.2 | 0.33 | 58.74 |
15. Comparer séparément filtre d’entrée et suivi du stop
Comparez d’abord tous les nouveaux F à Q sur le même calendrier, avec exécution, sorties, coûts et risque identiques et complets. Ensuite, sur les mêmes entrées acceptées, comparez stop fixe et suivi SAR uniquement resserré. Changer entrée et sortie simultanément masque l’origine des différences de résultat.
Préservez chronologie des cotations, spreads, échecs de modification, requêtes incertaines et gaps. Les sorties BUY utilisent Bid ; les stops et sorties SELL exigent une convention Ask explicite plutôt que la copie aveugle d’une ligne Bid. Réservez des données ultérieures, conservez tous les paramètres essayés et évaluez espérance nette, drawdown et incertitude. Trois chemins fictifs ne prouvent pas la rentabilité.
16. Compléter la spécification avant d’en faire une stratégie
Documentez données et horloge de clôture, initialisation SAR finie, évolutions EP/AF, borne de deux bougies, égalités, lissage ADX et cas nuls. Définissez événement nouveau, filtre de même bougie et consommation au rejet. Pour trader, ajoutez expiration, protection initiale, coûts, volume, limites de positions, modifications acceptées et sorties complètes. Un autre lecteur doit reproduire les décisions sans sélectionner des bougies commodes.
C’est le troisième guide des trois paires ; les prochains textes spécifieront trois stratégies séparées. La stratégie de continuation SAR existante utilise EMA100, tampon ATR, contre-phase limitée et sorties fixes : c’est un autre modèle. Ici, nous étudions SAR, ADX et l’activation du stop. La clarté rend les règles reproductibles ; leur accord ne suffit pas à établir un avantage.
Questions fréquentes
Une hausse d’ADX signifie-t-elle une hausse des prix ?
Non. ADX mesure un déséquilibre directionnel lissé sans signe. Il peut monter pendant un marché baissier ; +DI et −DI sont des lignes distinctes.
L’étiquette ADX14 garantit-elle des valeurs MT4 identiques ?
Non. Lissage, initialisations, historique et implémentation peuvent différer. Nous déclarons une référence Wilder finie ; comparez les sorties natives exportées avant substitution.
Un ADX au-dessus de 25 plus tard réactive-t-il un faible retournement SAR ?
Non. Cette observation évalue ADX sur la bougie du retournement clôturé. Sans nouveau retournement, la force ultérieure ne modifie pas le rejet.
ADX doit-il monter et +DI dépasser −DI ici ?
Non. Q exige un nouveau retournement haussier SAR et ADX au moins égal à 25. Un filtre de pente ou de direction DI définirait un autre modèle.
Un stop suiveur SAR nouvellement calculé est-il déjà actif ?
Non. Le stop précédemment accepté reste en vigueur jusqu’à confirmation de la modification. Un niveau accepté plus tard ne s’applique pas aux cours antérieurs.
Un stop SAR ou un filtre ADX garantit-il une perte limitée ?
Non. La qualification ne prouve pas la rentabilité et un stop peut être exécuté moins bien lors d’un gap ou d’un glissement. Les réserves sont des hypothèses, pas des garanties.
Sources et notes pédagogiques
Les références officielles MetaQuotes documentent iSAR, iADX et OrderModify ; la référence ADX Wilder explique le mouvement directionnel lissé. Les initialisations finies, égalités, récurrence SAR, trois historiques fictifs, filtre et chronologies de cotations sont les spécifications pédagogiques déclarées ici. Elles ne prétendent pas reproduire les valeurs natives de MT4 et ne décrivent aucun EA commercial. Reconstituez les valeurs non arrondies depuis le fichier OHLC ; les décimales CSV sont des approximations d’affichage.
- MQL4 Reference: iSAR
- MQL4 Reference: iADX
- MetaTrader 4 Help: Parabolic SAR
- MetaQuotes: ADX Wilder smoothing reference
- MQL4 Reference: OrderModify
Contenu pédagogique. Historiques, cours et exécutions sont fictifs. Le Forex comporte des risques. Indicateurs et stops ne garantissent ni bénéfice ni plafond de perte réelle.