

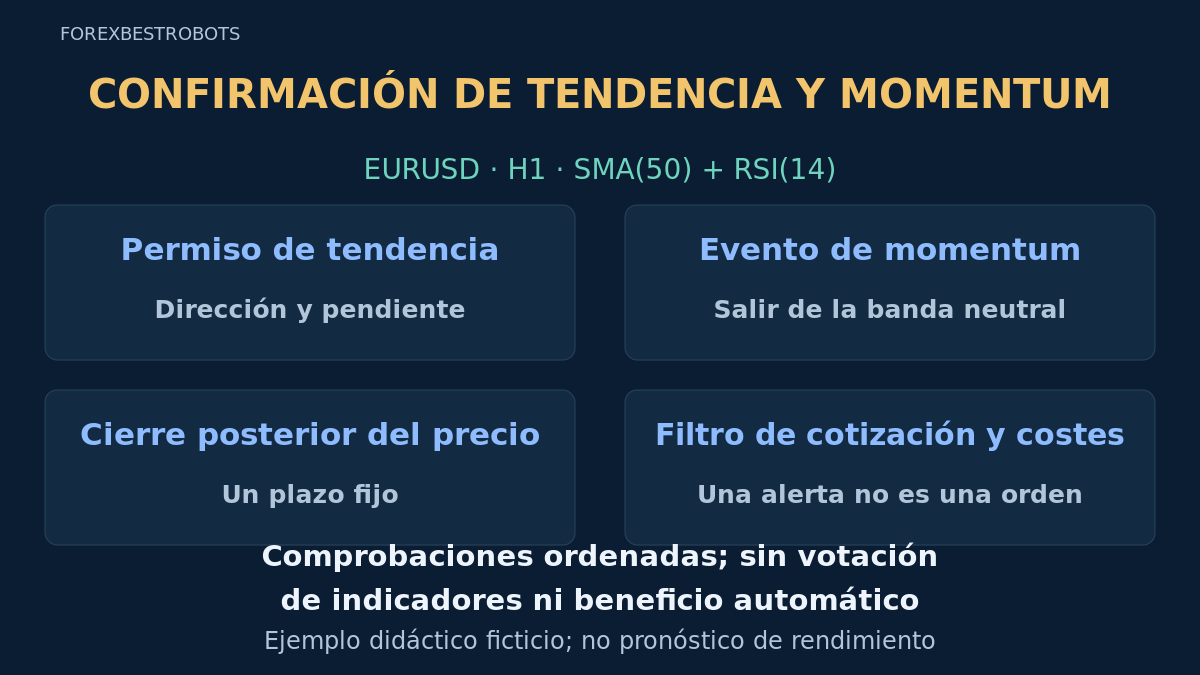
El momentum puede mejorar sin que el precio continúe. Esta estrategia prueba una hipótesis concreta: una media direccional permite operar, RSI sale de una banda neutral y un cierre posterior debe superar la vela del evento antes de que venza la oportunidad. Más comprobaciones también pueden retrasar la entrada o descartar buenas operaciones.
Es una especificación completa de investigación, no un sistema de rentabilidad demostrada. Se diferencia de la estrategia de retroceso a medias y la estrategia de reinicio ROC por el evento RSI ordenado, la confirmación posterior del precio y su caducidad. SMA y RSI derivan del precio: su coincidencia no aporta pruebas independientes ni votos adicionales.
1. Fijar mercado, temporalidad y episodio
Usa velas Bid EURUSD H1, un pip de 0.0001 y un tick ilustrativo de 0.00001. Estos parámetros pertenecen solo a esta versión; verifica las especificaciones reales del contrato. No incluye temporalidad superior, filtro de sesión ni exclusión de noticias. Añadirlos crea otra versión que probar.
Sin posición abierta, considera un solo episodio activo. Antes de prepararlo y de enviar, exige que no exista posición ni orden pendiente EURUSD en ninguna parte de la cuenta. Un episodio cancelado, caducado o consumido no se reactiva en la misma vela. El siguiente necesita un evento nuevo; nunca prolongues el plazo anterior. Datos H1 necesarios ausentes o no consecutivos cancelan el candidato.
2. Definir las entradas de tendencia y momentum
Usa SMA(50) de cierres, sin desplazamiento de línea, y RSI(14) con suavizado Wilder. SMA es la media aritmética de sus cierres completos. BUY exige Close(t) > SMA50(t) y SMA50(t) − SMA50(t−5) ≥ 0.00020; SELL invierte la comparación del cierre y exige una diferencia no mayor que −0.00020. La igualdad en la pendiente se admite; la igualdad con la media falla. La guía de tendencia explica retraso y señales alternantes en rangos.
Para RSI, promedia cambios positivos y negativos durante los primeros 14 cambios y actualiza cada media con avg(t) = (13 × avg(t−1) + change(t)) / 14, usando la ganancia o pérdida no negativa correspondiente. Usa RSI = 100 − 100 / (1 + avgGain / avgLoss); pérdida media nula con ganancia positiva da 100, ganancia nula con pérdida positiva da 0 y ambas nulas dan 50 en esta versión. Fija origen histórico y semillas. Compara precisión completa; verifica la coincidencia con la plataforma antes de sustituir valores. Consulta las definiciones de momentum.
3. Preparar un nuevo evento BUY A
Las 3 lecturas RSI completas inmediatamente anteriores deben estar todas en [45, 55], extremos incluidos. La vela completa actual A debe tener RSI(A) > 55, cuerpo alcista y rango entre 8 y 30 pips inclusive. El permiso BUY debe cumplirse en A. Un evento fallido se descarta; permanecer por encima del umbral no crea eventos nuevos repetidos.
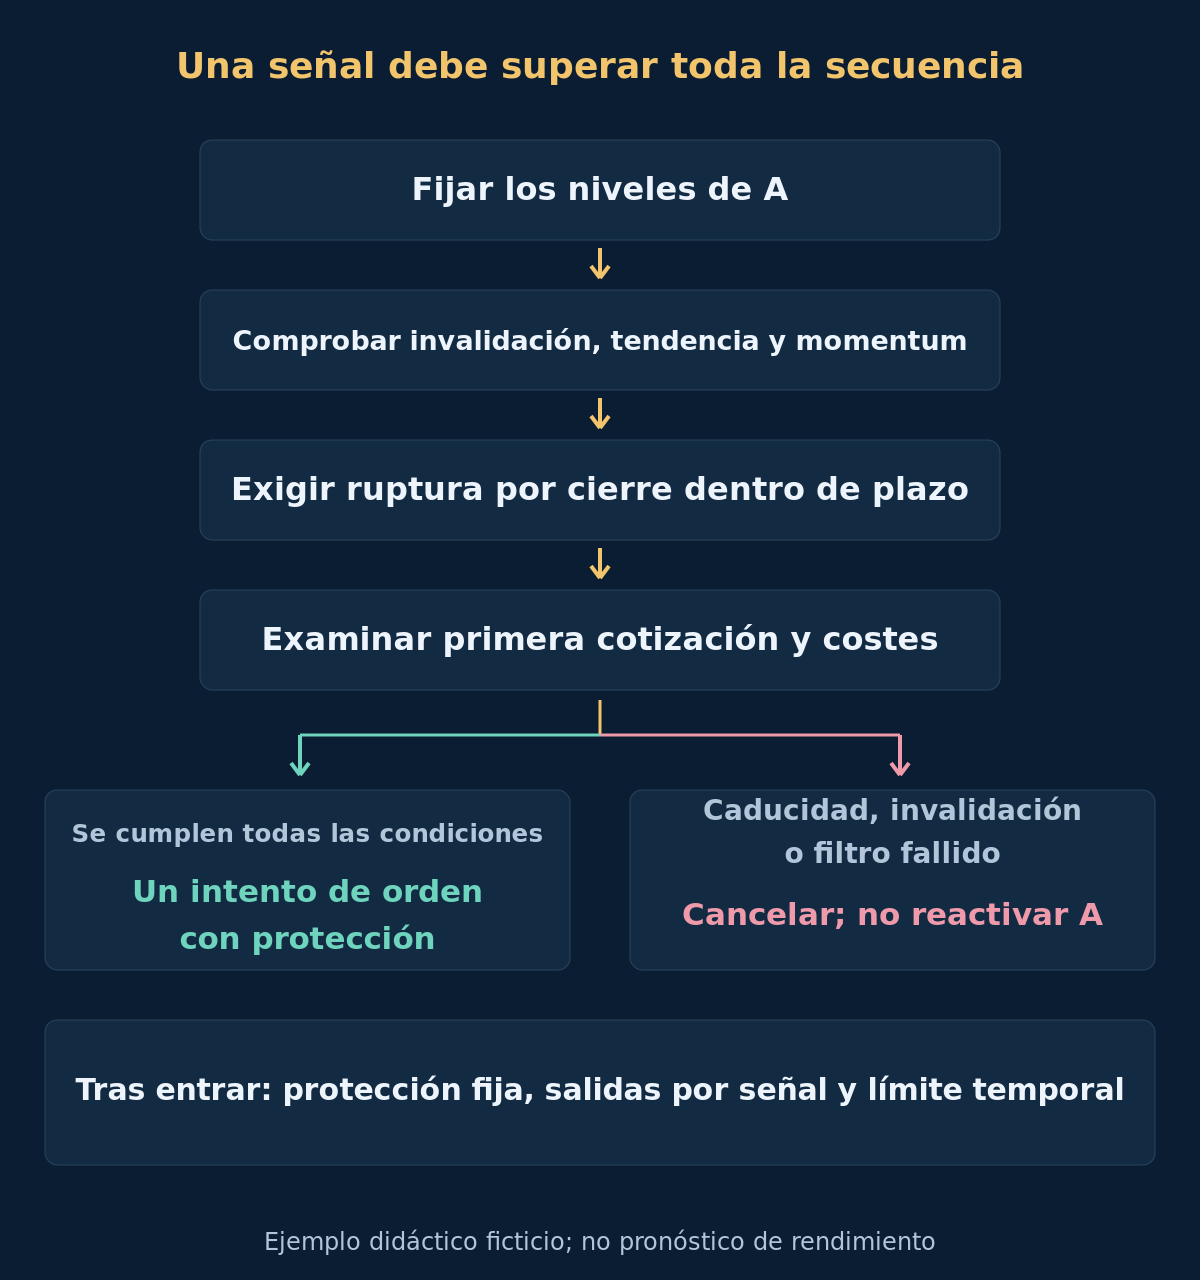
Al cierre de A fija el stop Bid S = Low(A) − 0.00020 y el objetivo Bid Tp = High(A) + 2 × (High(A) − S), redondeados hacia abajo al tick válido. High(A) es el nivel de confirmación. Ambas salidas se fijan antes de confirmar y examinar la cotización. No muevas el objetivo ni acerques el stop para admitir una entrada tardía.
4. Permitir solo los dos cierres siguientes
Examina las siguientes 2 velas H1 completas y consecutivas, incluida la segunda. En cada una, cancela primero si el mínimo Bid alcanza S o el máximo Bid alcanza Tp. Luego exige que siga válido el permiso BUY y que RSI esté estrictamente por encima de 55. Un intervalo ausente, una condición fallida o el vencimiento cancelan definitivamente. Sin ruptura por cierre en la segunda vela, caduca.
El primer cierre posterior estrictamente por encima de High(A) es el único candidato de precio. También debe ser alcista; de lo contrario, cancela. Llama T a la vela válida. Una mecha o cierre igual no basta. T debe ser posterior a A; una vela en formación no confirma. Se envía con una cotización posterior, nunca con ejecución retrospectiva al cierre de T. La invalidación tiene prioridad aunque esa vela cierre por encima del nivel.
5. Definir SELL sin mezclar Bid y Ask
Para SELL, las 3 lecturas RSI previas también están en [45, 55]. A debe ser bajista, tener el mismo rango de 8–30 pips y permiso SELL, con RSI(A) < 45. Fija el techo Bid U = High(A) + 0.00020 y el objetivo Bid proyectado P = Low(A) − 2 × (U − Low(A)). En las siguientes 2 velas, cancela primero si el máximo Bid alcanza o supera U o el mínimo Bid alcanza o baja de P; mantén permiso SELL y RSI estrictamente por debajo de 45.
El primer cierre posterior estrictamente bajo Low(A) debe ser bajista y llegar dentro de plazo. SELL entra en Bid y sale en Ask. Fija SL Ask en U + 0.00020 y TP Ask en P + 0.00020, redondeados hacia arriba al tick válido. Esta conversión de 2 pips es un supuesto del modelo, no un historial Ask reconstruido ni un pronóstico del spread. La prueba histórica necesita el flujo Bid/Ask pertinente.
6. Comprobar la primera cotización y consumir el intento
Examina y envía con la primera cotización del símbolo recibida tras cerrar T, como máximo 15 segundos después de ese cierre, con antigüedad de recepción de hasta 2 segundos al enviar, según relojes verificados. Exige Bid negociable menor que Ask, spread máximo 2 pips y abs(Bid − Close(T)) ≤ 0.00020. Cualquier toque Bid observado tras T de la invalidación o del objetivo proyectado antes de enviar cancela. Datos ausentes o incoherentes bloquean la entrada; no esperes otra cotización mejor.
Comprueba orden de precios fijos, tick, distancias del bróker, permisos, margen y exposición conjunta. Establece SL/TP válidos con la orden inicial o no abras. Un envío consume A, incluso si se rechaza o la respuesta es incierta; concilia el estado antes de actuar de nuevo. Tras confirmar la ejecución, recalcula costes y pérdida con esa entrada real. Un límite incumplido o protección ausente exige solicitar cierre, registrar costes y bloquear otro intento para A.
7. Seguir un BUY ficticio reproducible
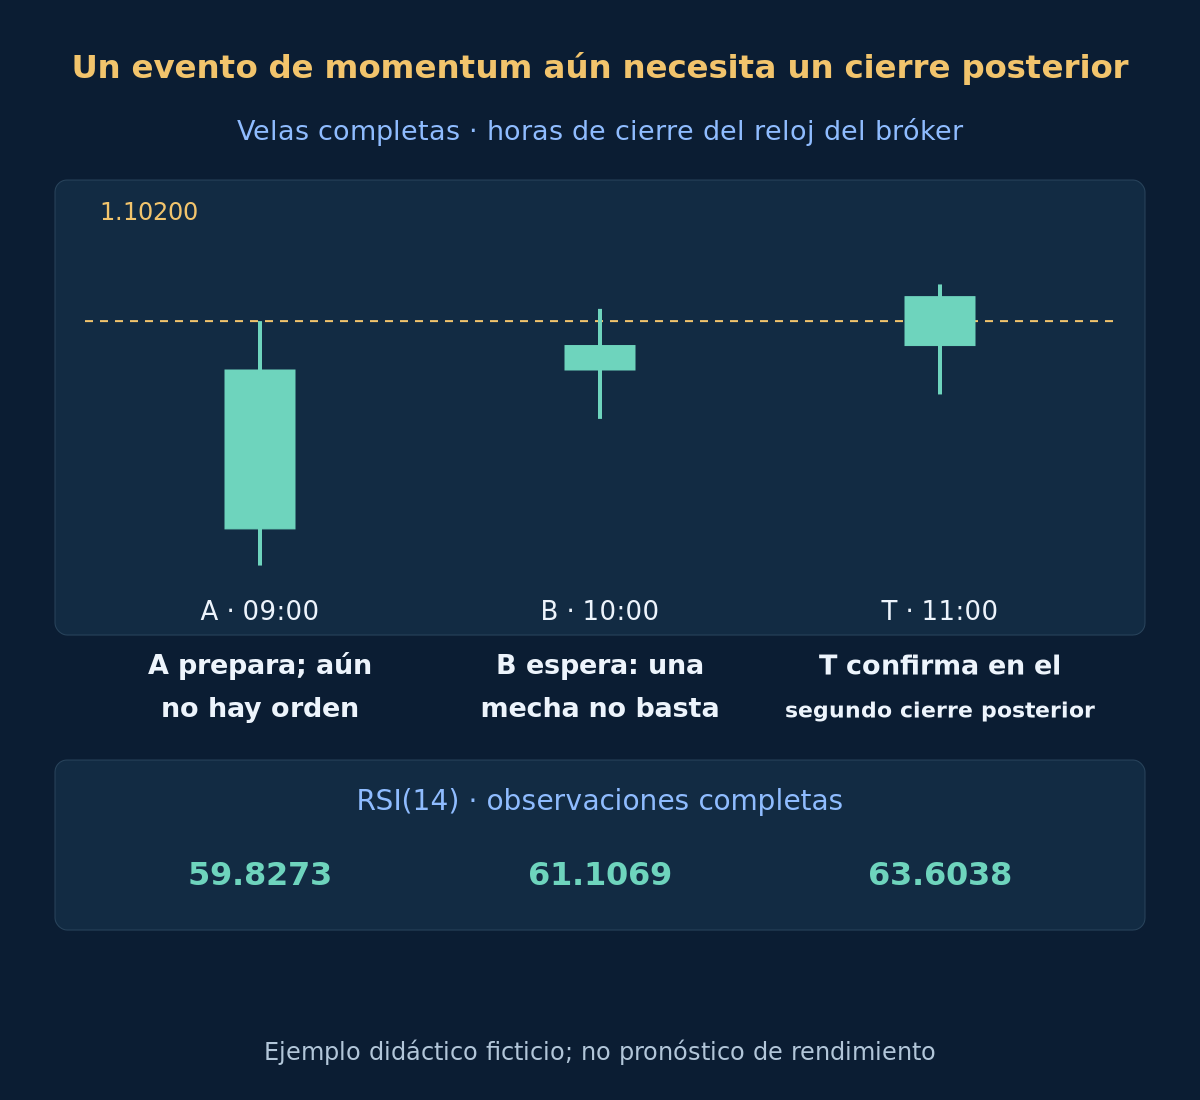
La tabla indica horas de cierre del bróker, no de apertura. Las tres lecturas RSI previas son 50.1464, 53.6733 y 49.8736. En A, SMA50 vale 1.100518 y sube 4.18 pips en cinco velas. En B y T vale 1.100548 y 1.100578, con subidas de 3.38 y 2.70 pips. RSI se muestra redondeado; las comprobaciones usan valores sin redondear.
| Vela · hora de cierre | Apertura Bid | Máximo Bid | Mínimo Bid | Cierre Bid | RSI(14) |
|---|---|---|---|---|---|
| A · 09:00 | 1.10030 | 1.10200 | 1.10000 | 1.10160 | 59.8273 |
| B · 10:00 | 1.10160 | 1.10210 | 1.10120 | 1.10180 | 61.1069 |
| T · 11:00 | 1.10180 | 1.10230 | 1.10140 | 1.10220 | 63.6038 |
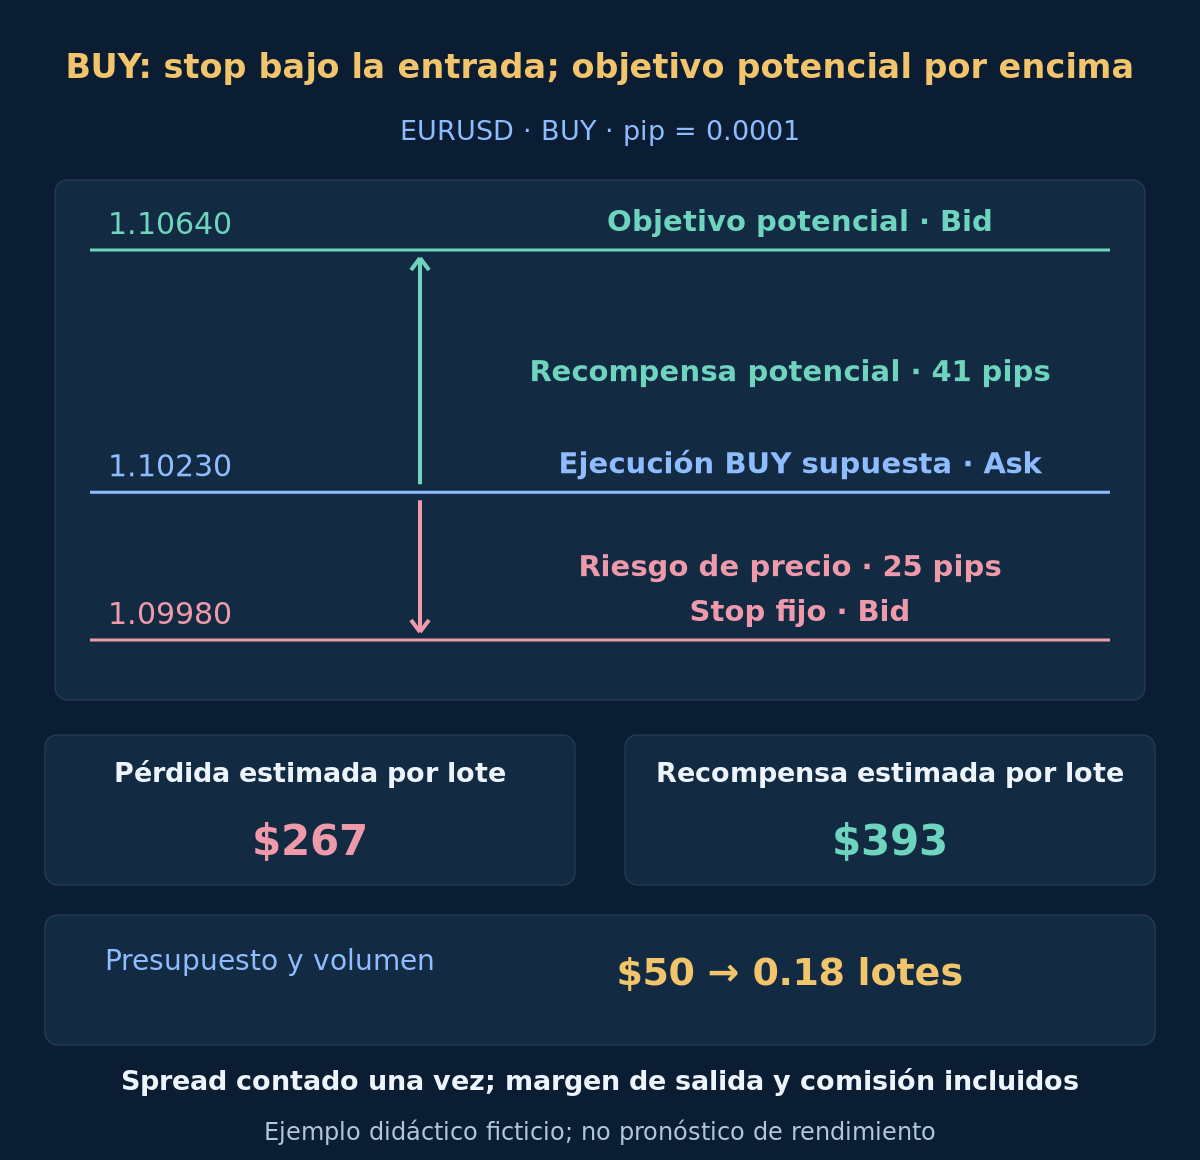
El rango de A es 20 pips. B no confirma aunque su mecha supere High(A); T confirma en el segundo cierre permitido. Supón cumplidas las demás condiciones y primera cotización a las 11:00:01 de Bid 1.10220 / Ask 1.10230, con BUY ejecutado en ese Ask. S fijo es 1.09980 y Tp 1.10640: riesgo de precio 25 pips y recompensa potencial 41 pips. No se proporciona un resultado posterior.
8. Incluir costes antes de calcular el volumen
Limita la pérdida planificada de entrada al 0.5% del patrimonio actual de la cuenta (equity) y la pérdida planificada total de posiciones y pendientes al 1.0%. En USD usa Budget = min(0.005 × equity, max(0, 0.01 × equity − existingPlannedLoss)). Riesgo existente desconocido bloquea la entrada. Un patrimonio ficticio de $10,000 sin riesgo previo da presupuesto $50. Supón valor de pip $10 por lote, comisión completa $7 por lote, margen adverso de salida 1 pip y reserva de financiación $0. Con distancias ejecutables positivas dSL y dTP en pips, define Loss1 = (dSL + 1) × 10 + 7 y Reward1 = (dTP − 1) × 10 − 7. Exige estimaciones positivas y Reward1 / Loss1 ≥ 1.25 sin redondear. Son datos de planificación, no riesgo recomendado ni un tope garantizado. Verifica tarifas y conversión reales; consulta costes de trading.
Aquí Loss1 es $267 y Reward1 $393: ratio aproximado 1.47. Con mínimo y paso 0.01 lote, redondea hacia abajo a 0.18 lotes: pérdida estimada $48.06 y recompensa $70.74. El siguiente paso, 0.19, estima $50.73 de pérdida y supera el presupuesto. Si la primera cotización fuera Bid 1.10240 / Ask 1.10260, spread y desplazamiento aún pasarían, pero Loss1 sería $297 y Reward1 $363: ratio cercano a 1.22, insuficiente. Descártala; descarta también si el lote mínimo supera el presupuesto. El spread ya está en las distancias ejecutables: no lo sumes dos veces. Tras la ejecución, su diferencia de precio entra en las distancias recalculadas; la reserva de 1 pip corresponde a la salida pendiente. Sigue las reglas de riesgo de cuenta.
Opcional: reproducir los indicadores y los cálculos de costes
Usa cierres cronológicos, no índices MT4: C(i) = 1.09000 + 0.00020 × i; i = 0..29; después repite 1.10070, 1.10030 exactamente 25 veces para los índices 30..79. Añade C(80) = 1.10160; C(81) = 1.10180; C(82) = 1.10220. Son A, B y T. Inicializa RSI con los primeros 14 cambios de cierre y aplica la recurrencia anterior. La receta reproduce los indicadores; la tabla solo aporta el OHLC final. Son datos sintéticos, no un registro histórico de ejecución. Se mantiene la notación decimal inglesa.
Cálculos BUY: (1.10230 − 1.09980) / 0.0001 = 25; (1.10640 − 1.10230) / 0.0001 = 41; (25 + 1) × 10 + 7 = 267; (41 − 1) × 10 − 7 = 393; floor((50 / 267) / 0.01) × 0.01 = 0.18; 0.18 × 267 = 48.06; 0.18 × 393 = 70.74. Son resultados estimados alternativos, no resultados realizados.
9. Definir salidas al perderse la confirmación
Mantén SL y TP fijos; sin trailing, paso a breakeven, salida parcial, promediar pérdidas ni reversión automática. Tras cada cierre H1 posterior, solicita salida total BUY si el cierre está en SMA50 o por debajo, o RSI en 50 o por debajo; SELL invierte las desigualdades. El nivel central de salida 50 difiere deliberadamente de los umbrales de entrada. Las ejecuciones SL/TP reales anteriores tienen prioridad.
En otro caso solicita cierre 8 horas transcurridas desde la marca de cierre de T, en la primera cotización negociable disponible: Bid para BUY y Ask para SELL. En el ejemplo vence a las 19:00 bajo el reloj ilustrativo sin cambios. Una interrupción no amplía el plazo, aunque la ejecución pueda retrasarse. Si datos o conversión horaria dejan de ser fiables, conserva la protección aceptada y solicita cierre cuando sea posible. Solicitar no es ejecutar; gaps y mayores costes pueden superar la estimación.
10. Probar la secuencia antes de modificarla
Reproduce datos completos, inicialización, A, cierres elegibles, cotizaciones, respuestas y salidas por orden temporal. El índice temporal MT4 0 está en formación; usa observaciones completas y verifica marcas reales. Conserva eventos cancelados, caducados, rechazos por costes y solicitudes inciertas. Si OHLC no resuelve el orden intravela de stop y objetivo, usa datos más finos o marca el resultado sin resolver según una convención declarada. Consulta backtesting responsable.
Compara con las mismas reglas de precio y riesgo sin RSI, y con otros plazos, como variantes registradas por separado en fechas y costes iguales. Reserva evaluación cronológica posterior y pruebas forward demo; informa de todas las elecciones ensayadas. Transiciones, medias lentas, lateralidad y entrada tardía pueden invalidar la hipótesis. No se aporta backtest, tasa de acierto ni esperanza matemática. La guía de combinación de indicadores explica información repetida.
- Se han fijado símbolo, historial H1, definiciones SMA/RSI y semillas.
- A es una nueva salida de la banda neutral con dirección, cuerpo y rango válidos.
- Los niveles fijos siguen intactos y la confirmación llega antes de caducar.
- Primera cotización, protección fija y ratio de costes sin redondear pasan.
- Volumen, margen y exposición conjunta respetan el presupuesto previo.
- Se registran órdenes reales, salidas por señal y tiempo y eventos rechazados.
11. Preguntas sobre confirmación con plazo
¿SMA y RSI dan confirmación independiente?
No. Ambos usan precio. Describen horizontes y condiciones diferentes, pero coincidir no prueba información independiente ni rentabilidad. Compara el filtro adicional con una base equivalente.
¿Una tercera vela posterior puede rescatar el escenario caducado?
No. Esta versión admite solo los dos cierres siguientes a A. Una ruptura atractiva posterior no pertenece a un episodio activo. Otro episodio necesita su propio evento nuevo.
¿Por qué puede aprobarse el patrón y descartarse la orden?
El patrón observado y la operación ejecutable son distintos. Una primera cotización peor, mayores costes, protección inválida o riesgo excesivo pueden descartar una señal válida.
¿El objetivo significa que el ejemplo obtuvo beneficio?
No. Es una salida potencial fija. El gráfico termina en la confirmación; no aporta ejecución ni resultado posteriores. Siguen siendo posibles pérdidas, ejecuciones fallidas y salidas por tiempo.
12. Referencias y alcance
Referencias primarias de plataforma: configuración de medias en MQL4, configuración RSI en MQL4 y lados de precio y restricciones de OrderSend. Fuentes comprobadas el 2026-10-19. Respaldan la mecánica, no estos umbrales, plazos o rentabilidad. El artículo proporciona una especificación de estrategia, no un EA certificado.
Forex y el trading apalancado implican un riesgo considerable. Este material es educativo, no asesoramiento de inversión. Todos los precios e importes del ejemplo son ficticios. Los resultados pasados o simulados no garantizan el rendimiento futuro.