

Un punto nuevo del SAR y una lectura favorable del RSI pueden corresponder a momentos distintos. Esta guía separa el cambio de estado del indicador, el impulso basado en cierres y el precio disponible después. Historias M5 ficticias y reproducibles muestran coincidencias tardías, sensibilidad a las mechas y giros opuestos rápidos; unos planes de cotización independientes explican el coste de esperar.
1. Separa giro del indicador, impulso y entrada
El SAR cambia un estado calculado a partir de precios y extremos. El RSI basado en cierres compara ganancias y pérdidas suavizadas. Un plan ejecutable añade momento de entrada, lados de la cotización, protección, salidas y costes. La coincidencia de los dos primeros elementos no proporciona el tercero. En gráficos cortos, una confirmación tardía puede dejar mucho menos margen hasta un objetivo sin cambios.
Esta guía educativa complementa el marco SAR/ADX y la guía de scalping EMA/RSI. Examina entradas de datos y momentos diferentes; no define una estrategia de entrada completa. Todas las historias y planes son inventados, sin operaciones reales ni rentabilidad medida. Una estrategia independiente debe definir explícitamente reinicios, vencimientos, exposición y ejecución.
2. Interpreta el SAR como un estado declarado
Usamos OHLC Bid M5 ficticio de EURUSD con pip=0.0001; point=tick=0.00001. La referencia principal emplea SAR step=0.02; maximum=0.20; el RSI utiliza cierres de velas terminadas. Los puntos del SAR por debajo o encima de una vela describen el estado alcista o bajista de la referencia. Un giro nuevo cambia el estado respecto a la vela cerrada anterior; otro punto en el mismo estado no es otro giro.
Registra conjuntamente símbolo, fuente de precios, marco temporal, precio aplicado e historial disponible. En MT4, iSAR acepta paso, máximo y desplazamiento de búfer; iRSI acepta periodo, precio aplicado y desplazamiento. El último argumento selecciona un valor histórico del búfer, no desplaza la línea sobre el gráfico. Los mismos ajustes visibles no prueban que las semillas o los resultados del terminal coincidan.
3. Haz reproducible el cálculo finito del SAR
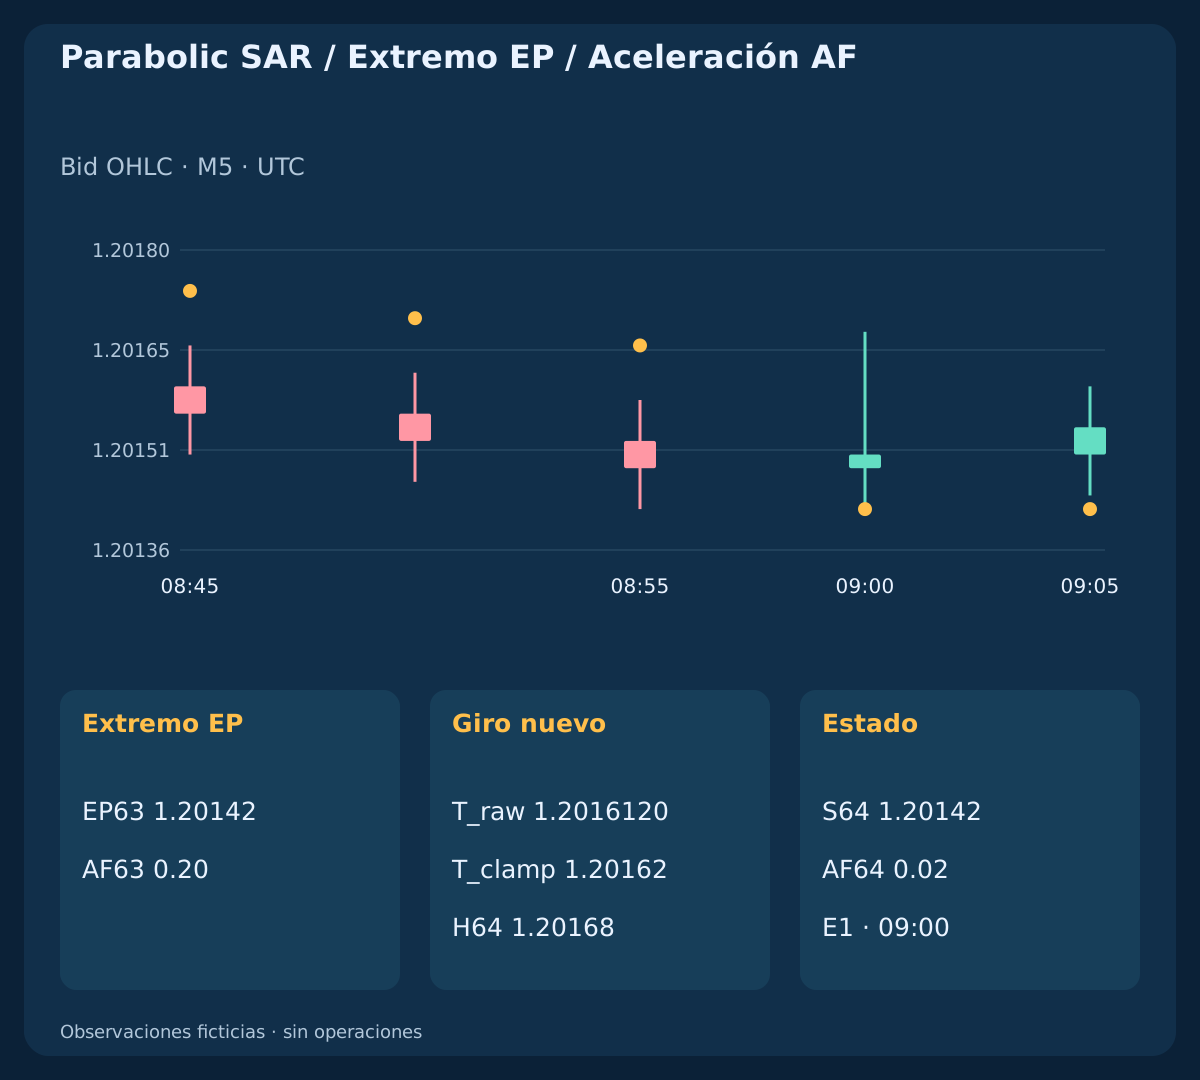
En k1 declara la dirección inicial. Para un estado bajista utiliza S=max(H0,H1); EP=min(L0,L1); AF=step; el inicio alcista invierte esos extremos. Las historias reflejada y plana tras subidas empiezan alcistas; las demás, bajistas. No hay SAR en k0 y la inicialización no es un giro. Desde k>=2, proyecta T=S_prev+AF_prev×(EP_prev−S_prev) y después limita T por los dos mínimos anteriores en estado alcista o los máximos en estado bajista.
Después, en estado alcista, L<=T produce un giro bajista con S=max(EP_prev,H); EP=L; AF=step; en estado bajista, H>=T produce un giro alcista con S=min(EP_prev,L); EP=H; AF=step. En otro caso S=T; solo un extremo estrictamente nuevo actualiza EP y aumenta AF un paso, hasta el máximo. En esta referencia la igualdad por toque genera giro. Procesa una transición por vela: una vela exterior no revela el orden de su máximo y mínimo. Este orden declarado no es universal entre plataformas.
4. Utiliza el mismo intervalo cerrado para ambos indicadores
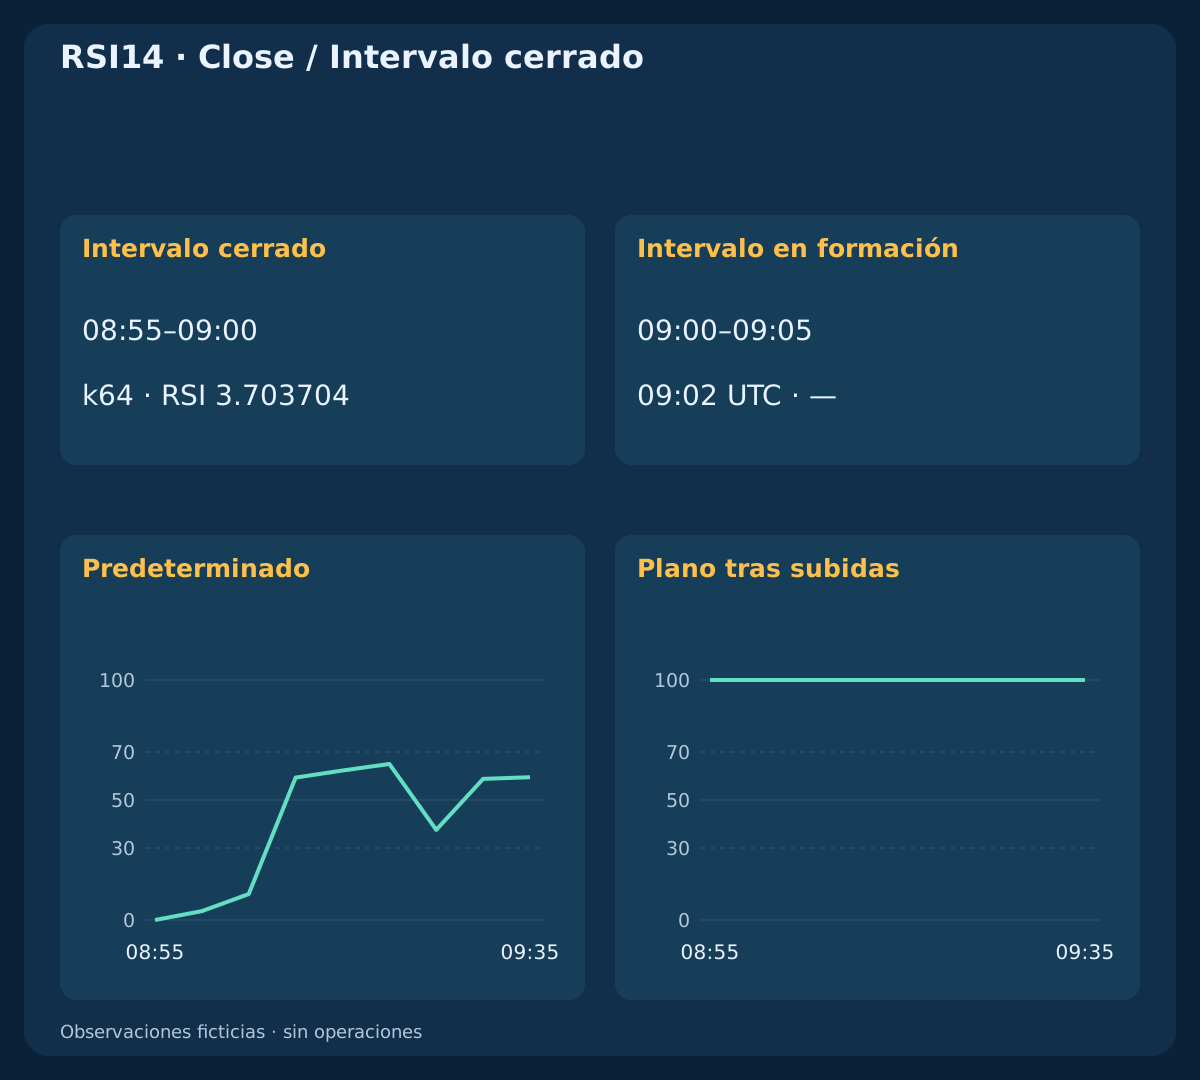
A las 09:02 UTC del ejemplo, el intervalo M5 programado ya cerrado es 08:55–09:00; 09:00–09:05 sigue formándose. En el primer tick de un intervalo nuevo, comprueba que el terminal haya creado realmente la vela antes de interpretar los desplazamientos de búfer conforme a ese horario. Un dato ausente u obsoleto no equivale a una lectura neutral.
Lee SAR y RSI del mismo intervalo cerrado y guarda sus horas de apertura y cierre. El máximo, mínimo y cierre de una vela en formación pueden cambiar ambas lecturas. Un giro confirmado puede revertirse en otra vela sin que el valor anterior se haya repintado. Las correcciones del historial y los diferentes datos iniciales son cuestiones distintas que exigen comparar valores exportados.
5. Define el suavizado, la semilla y los ceros del RSI
Para los cambios de Close define G=max(ΔClose,0); D=max(−ΔClose,0). Nuestra referencia de tipo Wilder inicializa U14=mean(G1,…,G14); V14=mean(D1,…,D14) en k14; los valores anteriores del RSI no están disponibles. Después aplica U(k)=[13U(k−1)+G(k)]/14; V(k)=[13V(k−1)+D(k)]/14 y RSI=100×U/(U+V). Conserva toda la precisión antes de redondear para mostrar los valores.
Declara los límites: V=0,U>0 → RSI=100; U=0,V>0 → RSI=0; U=V=0 → RSI=50. La última rama es la convención neutral de esta referencia, no una afirmación de equivalencia con el terminal. En la historia plana tras subidas, el cierre permanece en 1.20252 desde k63 y el RSI sigue en 100: la media positiva de ganancias decae mientras la de pérdidas permanece en cero. Esa lectura no predice el siguiente movimiento.
| Observación | Hora UTC | U | V | RSI14 |
|---|---|---|---|---|
| Predeterminado / k64 | 09:00 | 0.00000143 | 0.00003714 | 3.703704 |
| Predeterminado / k66 | 09:10 | 0.00004674 | 0.00003203 | 59.341168 |
| Estado bajista / k64 | 09:00 | 0.00003714 | 0.00000143 | 96.296296 |
| RSI14 · Close=100 / k95 | 11:35 | 0.00000373 | 0.00000000 | 100.000000 |
6. Distingue un nivel del RSI de un cruce
Para un único diagnóstico exigimos RSI>50 for an up flip; RSI<50 for a down flip en el mismo cierre. La igualdad no pertenece a ningún lado. Estar por encima de la línea media y cruzarla en esta vela son condiciones diferentes. Un modelo que exija cruce necesita el RSI anterior y su propia regla temporal explícita.
Los niveles de referencia habituales 30 / 70 no son órdenes automáticas de reversión. El RSI puede permanecer extremo durante un movimiento persistente; bajar desde un valor alto no crea necesariamente un evento SELL. El diagnóstico estricto de la línea media es ilustrativo, no un umbral óptimo ni una regla completa de negociación. No mide spread, liquidez ni probabilidad de éxito.
7. No atribuyas a un giro temprano una confirmación posterior
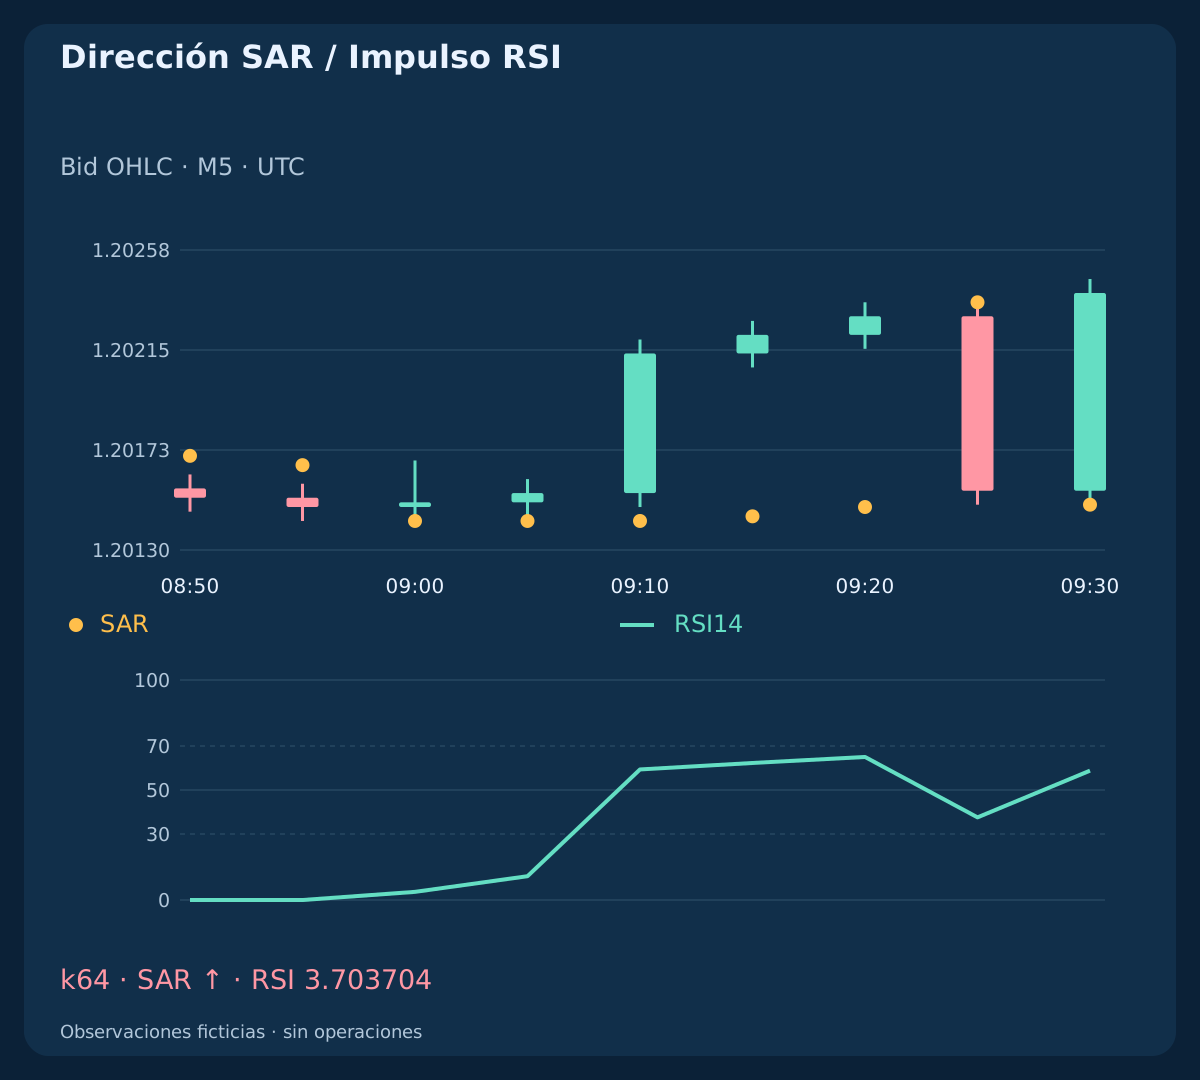
En 2026-02-20, k64 / 09:00 UTC la historia principal gira por primera vez al alza con Close=1.20150; SAR=1.20142; RSI=3.703704. No supera el diagnóstico alcista ilustrativo. En k66 / 09:10 se obtiene RSI=59.341168; Close=1.20214, pero el estado del SAR predeterminado no ha vuelto a girar. Sigue siendo el evento E1, no un primer giro nuevo con una hora más conveniente.
El giro opuesto en k69 / 09:25 y un giro alcista nuevo en k70 / 09:30; RSI=58.797841 crean E2 y E3. E3 es una transición independiente; superar el diagnóstico al mismo cierre tampoco crea una orden. El reflejo tiene RSI=96.296296 en su primer giro bajista y 40.658832 después. La distinción temporal es simétrica. Cualquier ventana de espera permitida correspondería a otro modelo declarado previamente.
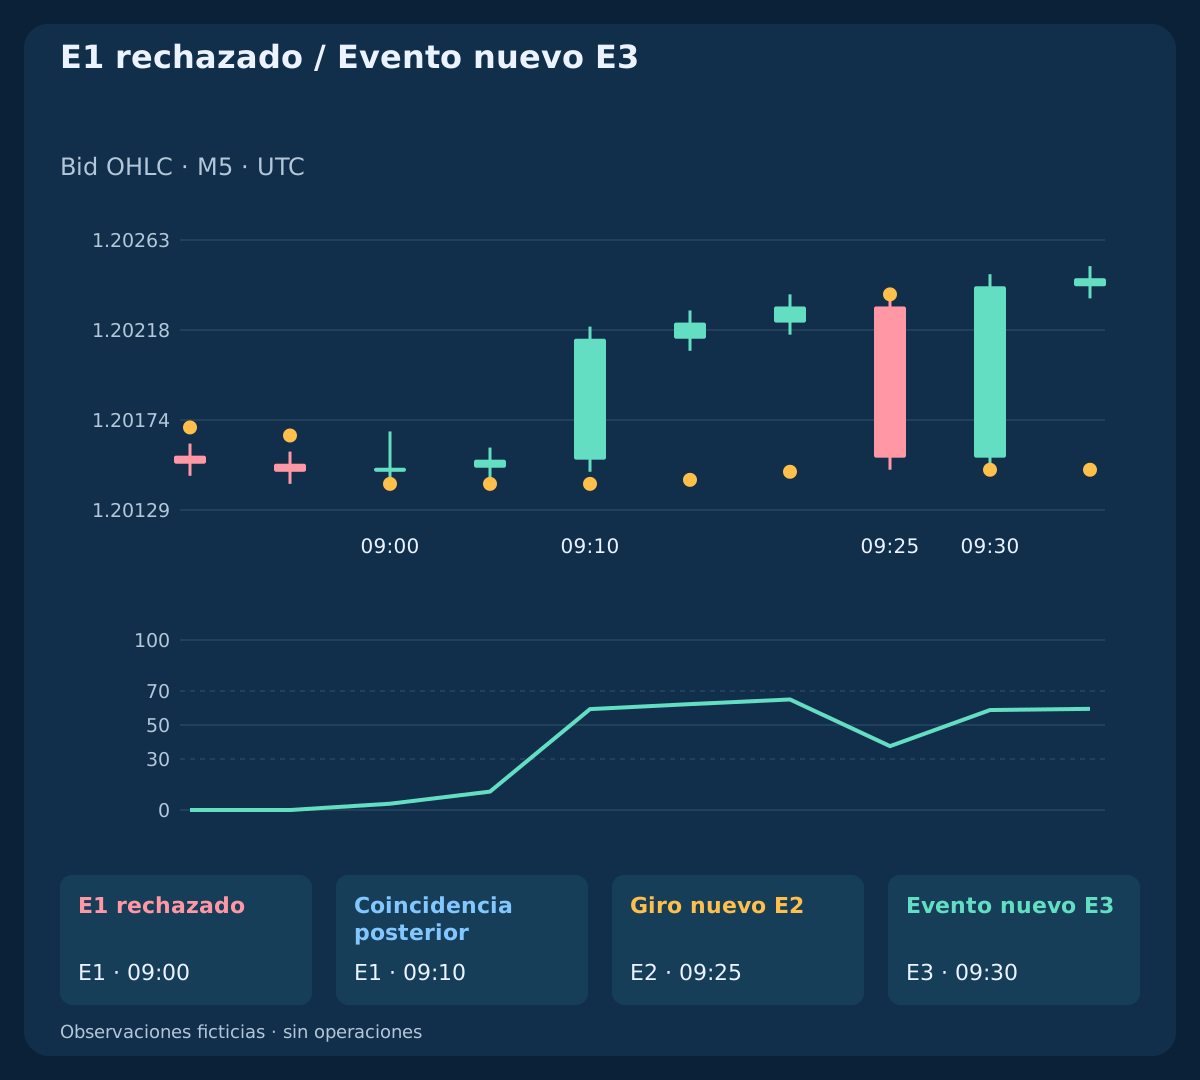
| Evento | Hora UTC | Estado | RSI14 | Giro nuevo | Lado del RSI |
|---|---|---|---|---|---|
| E1 | 09:00 | +1 | 3.703704 | ✓ | — |
| E1 / Después | 09:10 | +1 | 59.341168 | — | ✓ |
| E2 | 09:25 | −1 | 37.563759 | ✓ | ✓ |
| E3 | 09:30 | +1 | 58.797841 | ✓ | ✓ |
8. Las mechas pueden cambiar el SAR sin cambiar el RSI
La variante con otra mecha conserva todos los cierres y, por tanto, toda la serie del RSI basada en Close. Solo cambia un mínimo de entrada: en k65 / 09:05 pasa a 1.20130. Ambas historias cierran en 1.20154 con RSI=10.817942. Sin embargo, el SAR predeterminado sigue alcista en 1.20142 en la historia principal y gira bajista hasta 1.20168 en la variante.
Son entradas OHLC diferentes, no implementaciones correctas que discrepen sobre datos idénticos. El SAR utiliza extremos y un estado almacenado; este RSI utiliza cierres. Una mecha puede satisfacer la prueba de reversión de un indicador mientras el otro no cambia. Identifica qué dato cambió antes de calificar las lecturas de contradictorias, independientes o más fiables.
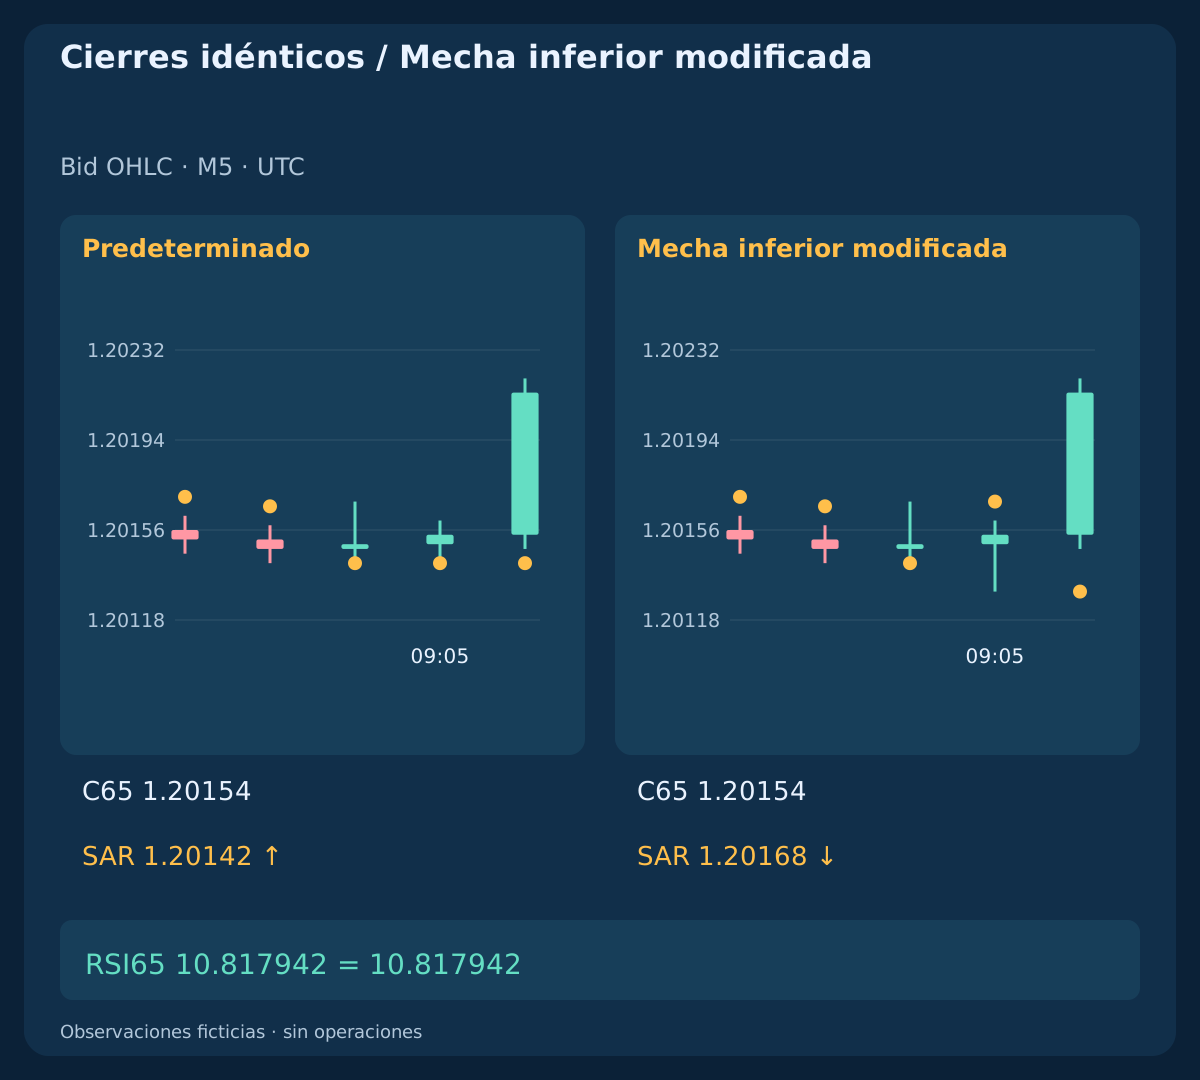
| Observación | Cierre | SAR | RSI14 | Estado |
|---|---|---|---|---|
| Predeterminado | 1.20154 | 1.20142 | 10.817942 | +1 |
| Mecha inferior modificada | 1.20154 | 1.20168 | 10.817942 | −1 |
9. Trata la coincidencia como evidencia parcialmente compartida
Ambos indicadores transforman la misma fuente de precios. Sus datos y suavizados diferentes pueden aportar información complementaria, pero no los convierten en estimaciones de probabilidad independientes. No hay fundamento para multiplicar dos tasas de éxito imaginadas. Tampoco un RSI alto demuestra que un estado alcista del SAR sea un evento nuevo.
Separa en el registro la inicialización insuficiente, una igualdad neutral y una condición fallida. Guarda en campos distintos los valores sin redondear, el estado anterior y posterior, la identidad del evento, la condición RSI en ese cierre y cualquier lectura posterior. Así conservas el motivo del rechazo y evitas sustituirlo silenciosamente por un valor favorable posterior.
10. Cambia los parámetros del SAR sin redefinir el examen
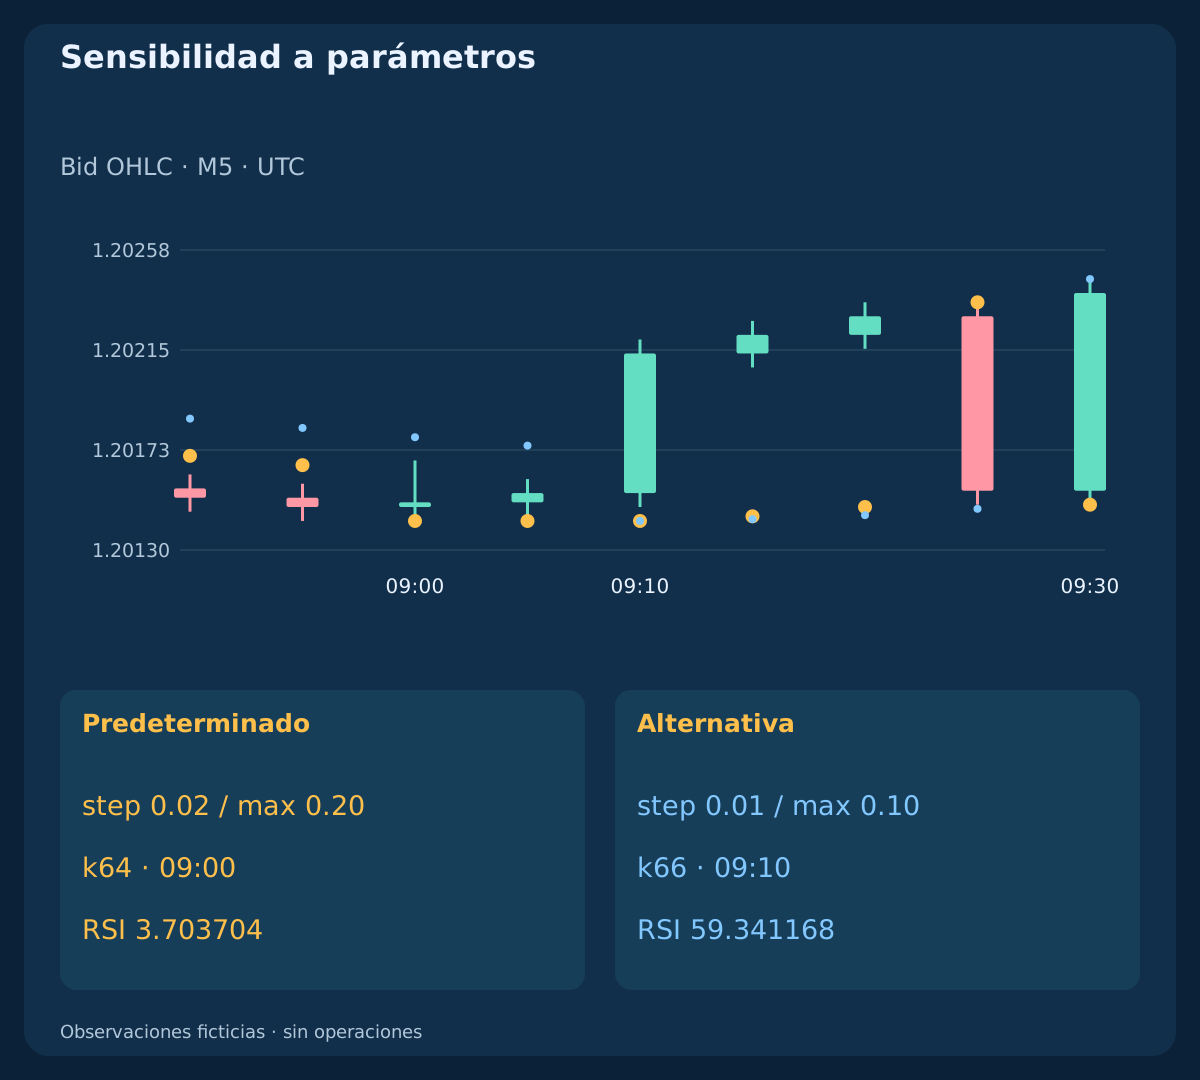
Compara el valor predeterminado step=0.02; max=0.20 con la alternativa step=0.01; max=0.10 usando exactamente los mismos datos y semillas. Sus primeros giros alcistas llegan en k64 / 09:00 y k66 / 09:10. Con la alternativa, esa vela posterior sí es un giro nuevo; con la referencia predeterminada sigue siendo E1.
Ha cambiado la especificación del indicador; no se ha confirmado retrospectivamente el evento predeterminado. También cambian transiciones posteriores. Un paso o máximo menor no es siempre más seguro y una respuesta más rápida no prueba una entrada mejor. Elige parámetros antes de investigar datos no vistos y presenta los diferentes calendarios de candidatos, no solo filas coincidentes convenientes.
11. Etiqueta los giros opuestos rápidos después de ocurrir
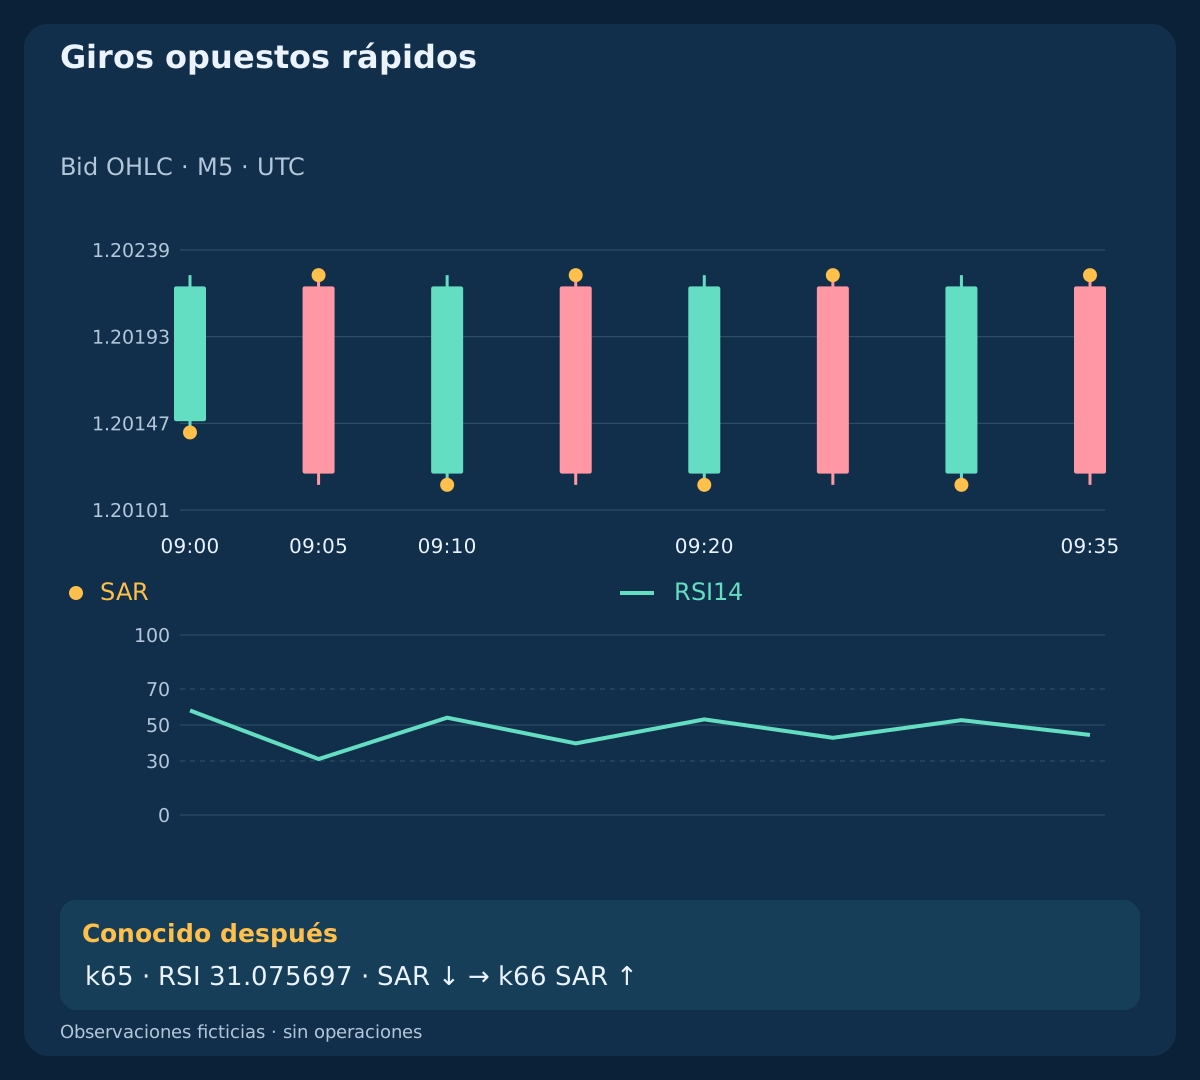
La historia de rango construida gira en las 32 bars from k64 through k95 con la referencia predeterminada. En k65 / 09:05 un giro bajista tiene RSI=31.075697 y supera la comprobación ilustrativa al mismo cierre; la siguiente vela gira en sentido contrario. Por tanto, la condición RSI no elimina todas las reversiones rápidas.
Para el análisis, etiqueta un giro opuesto dentro de las siguientes 3 completed bars. Es una definición retrospectiva de giro opuesto rápido, no una predicción en vivo, un resultado de stop-loss ni una prueba de rentabilidad. Las tres observaciones finales carecen de una ventana futura completa y quedan sin etiqueta. Estos datos inventados no establecen una tasa de falsas señales; cualquier definición de rendimiento necesita órdenes, salidas y ejecución observada definidas de antemano.
12. Separa el punto dibujado de la protección real
Las velas del indicador son observaciones Bid. Una BUY normalmente entra contra Ask y cierra contra Bid; SELL entra contra Bid y cierra contra Ask. Un punto SAR en un gráfico Bid no es una orden protectora aceptada por el bróker; tocarlo no demuestra un precio de ejecución disponible. También importan las reglas de activación, distancias mínimas y cotizaciones disponibles.
No puedes verificar un stop SELL definido en Ask usando solo un máximo Bid. No dibujes una trayectoria Ask inventada sobre estas historias. Un sistema completo debe indicar si la protección es fija, sigue al SAR en revisiones al cierre o utiliza otra regla, y cómo trata actualizaciones rechazadas. La palabra «reverse» del indicador no autoriza a cerrar y abrir posiciones automáticamente.
13. Comprueba el precio disponible tras la aparente confirmación
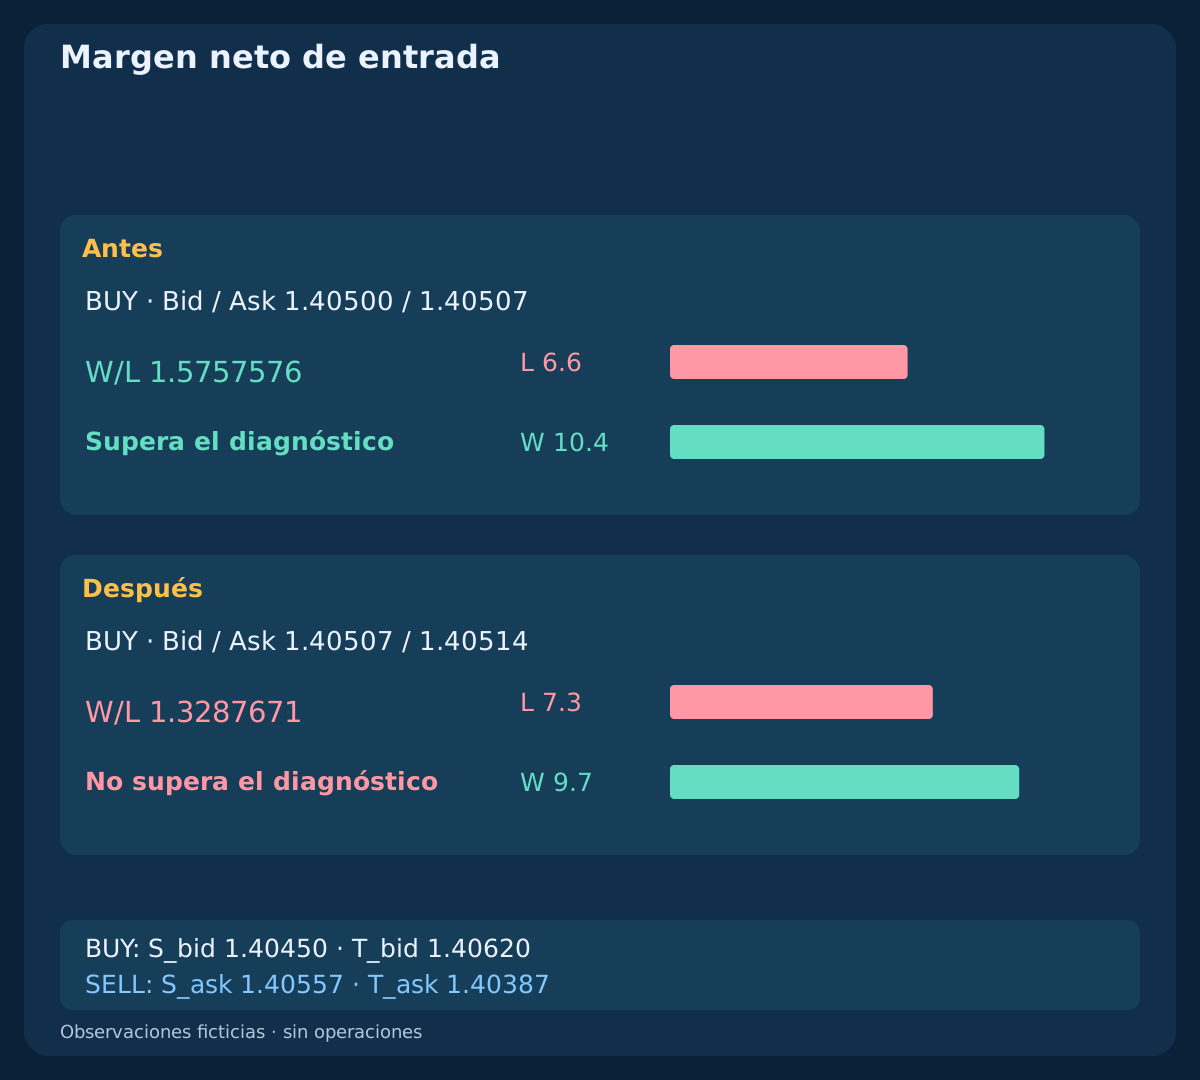
Los planes BUY independientes prefijan S_bid=1.40450; T_bid=1.40620. Las cotizaciones de 12:00:00.100 and 12:00:02.100 UTC son Bid/Ask=1.40500/1.40507 y 1.40507/1.40514. Con F_plan=Ask+0.1 pip; c=0.2+0.6=0.8 pip, calcula L=(F_plan−S_bid)/pip+c; W=(T_bid−F_plan)/pip−c. La reserva de entrada ya está dentro de F_plan; c solo incluye la reserva de salida pendiente y la comisión lineal de ida y vuelta.
El plan temprano produce F_plan=1.40508; L=6.6; W=10.4; W/L=1.5757576; el posterior, F_plan=1.40515; L=7.3; W=9.7; W/L=1.3287671. Solo el primero supera el mínimo ilustrativo W/L>=1.50. Una cuenta USD con equity=$10,000; budget=0.25%=$25; pip_value=$10/lot; lot_min=lot_step=0.01 da tamaños diagnósticos redondeados por defecto de 0.37 / 0.34 lot y pérdidas previstas de $24.42 / $24.82; el plan posterior no tiene volumen admisible. El reflejo SELL usa S_ask=1.40557; T_ask=1.40387; F_plan=Bid−0.1 pip y presenta los mismos importes netos. El spread ya está representado por los lados de la cotización. No suponemos otros cargos ni financiación; reducir el volumen no repara la relación. Estos planes son independientes de las historias de indicadores y no autorizan una espera de dos segundos.
| Cotización | Pérdida, pips | Objetivo, pips | W/L neto | Lotes previstos |
|---|---|---|---|---|
| BUY / Antes · 1.40500 / 1.40507 | 6.6 | 10.4 | 1.5757576 | 0.37 |
| BUY / Después · 1.40507 / 1.40514 | 7.3 | 9.7 | 1.3287671 | — |
| SELL / Antes · 1.40500 / 1.40507 | 6.6 | 10.4 | 1.5757576 | 0.37 |
| SELL / Después · 1.40493 / 1.40500 | 7.3 | 9.7 | 1.3287671 | — |
14. No cambies la política de salida para rescatar una entrada
Un objetivo fijo y un seguimiento del SAR responden a preguntas diferentes. Sustituir uno por otro después de que falle una cotización cambia el modelo y sus resultados futuros. Define protección inicial, actualizaciones aceptadas, objetivo, vencimiento y tratamiento del giro opuesto antes de probar. Las reservas previstas y el tamaño de posición no garantizan una pérdida máxima ni una ejecución disponible.
Aplica por separado las reglas de sesión y de bloqueo por noticias, recuperación del spread y señales nuevas. Un evento consumido o vencido sigue así durante una pausa operativa. Comprueba contrato del bróker, límites de tick y volumen, exposición total y cotizaciones Bid/Ask fiables. Ni la línea media ni un nuevo estado SAR aportan estas condiciones operativas.
15. Reproduce los archivos y conserva los rechazos
Las descargas contienen 480 closed Bid bars; 10 diagnostics; 4 independent quote plans; 0 orders. Cada historia tiene 96 bars y el calentamiento completo de la referencia. Los casos reflejado, de mecha modificada, de rango y plano tras subidas son construcciones controladas, no observaciones en vivo ni ejecuciones alternativas de una sola fuente. Las ejecuciones reales y el P&L realizado quedan en blanco.
Recalcula de forma independiente la semilla declarada, proyección, limitación, toque inclusivo, actualización de extremos y recurrencia del RSI. Compara con precisión completa antes de redondear. Revisa la variante con cierres idénticos, el RSI reflejado, los calendarios de parámetros y las etiquetas futuras no disponibles. Para los planes monetarios usa lots=floor_step(25/(L×10),0.01). Este ejemplo lineal no tiene una comisión mínima; un contrato real puede exigir otro cálculo de volumen.
Descargar datos M5 ficticios (CSV)
16. Prueba la contribución del RSI con un calendario honesto
Para estudiar el valor añadido del RSI, fija primero la referencia SAR y conserva cada giro nuevo, incluso los que no superan su condición RSI. Compara los mismos eventos, costes y salidas predefinidas en periodos cronológicos de desarrollo y no vistos. Mide por separado rechazo, retraso, giros opuestos rápidos, ejecución y resultados netos; un resultado desconocido no es una ganancia ni una pérdida.
Al comparar parámetros SAR, los calendarios pueden diferir por definición. Presenta cada calendario y su unión con identidades, sin afirmar que las oportunidades fueron idénticas. El diagnóstico al mismo cierre y la etiqueta retrospectiva ofrecen definiciones comprobables, no una ventaja demostrada. Una estrategia completa de scalping aún necesita su propio proceso de entrada acotado, reinicio, ejecución y reglas de riesgo.
Preguntas frecuentes
¿Un punto SAR por debajo del precio es una BUY automática?
No. Describe el estado de una implementación concreta. Un giro nuevo al cierre, la continuación de un estado y una entrada ejecutable son cosas diferentes. Una estrategia completa debe definir momento, precio, protección y costes.
¿Un RSI por encima de su línea media valida un giro alcista anterior?
Describe el impulso de la observación posterior. Si el modelo exigía ese impulso al cierre del giro, el evento anterior sigue rechazado. Esperar la coincidencia es otro modelo que necesita duración, cancelación y comprobaciones de cotización propias.
¿Puede cambiar el SAR mientras el RSI basado en Close sigue idéntico?
Sí. Cambiar máximos o mínimos conservando todos los cierres puede cambiar el estado del SAR basado en extremos y dejar esta serie RSI intacta. Son datos de entrada diferentes, no cálculos incompatibles sobre datos idénticos.
¿La condición RSI al mismo cierre elimina los giros falsos?
No. El rango construido incluye un giro bajista que cumple la condición y otro opuesto en la vela siguiente. La etiqueta usa información futura; no es un filtro en vivo ni una pérdida comercial medida.
¿Puedo considerar un punto SAR como stop SELL ejecutado?
No. Una referencia dibujada sobre Bid no es una orden aceptada por el bróker. La protección SELL normalmente depende de Ask y de sus reglas de activación. Necesitas cotizaciones emparejadas reales, especificación de la orden y pruebas de ejecución.
¿Los CSV muestran una estrategia de scalping rentable?
No. Reproducen mecánicas ficticias y planes de costes independientes, sin órdenes, ejecuciones reales ni resultados realizados. No validan una implementación de plataforma, ajustes óptimos ni rentabilidad futura.
Fuentes y notas de investigación
Las referencias oficiales describen SAR, RSI y sus argumentos de búfer. La referencia finita descargable declara sus propias semillas, la limitación previa a comprobar el toque y los casos cero, de forma coherente con nuestra guía SAR/ADX. No afirma equivalencia con los indicadores nativos de MT4 ni TradingView; los umbrales diagnósticos y planes de cotización son supuestos didácticos.
- MetaTrader 4: RSI definition
- MQL4: iSAR parameters and buffer shift
- MQL4: iRSI price input and buffer shift
- TradingView: SAR calculation and initialization choices
Guía educativa. Observaciones y planes independientes ficticios; ninguna orden, ejecución real ni rendimiento medido.