

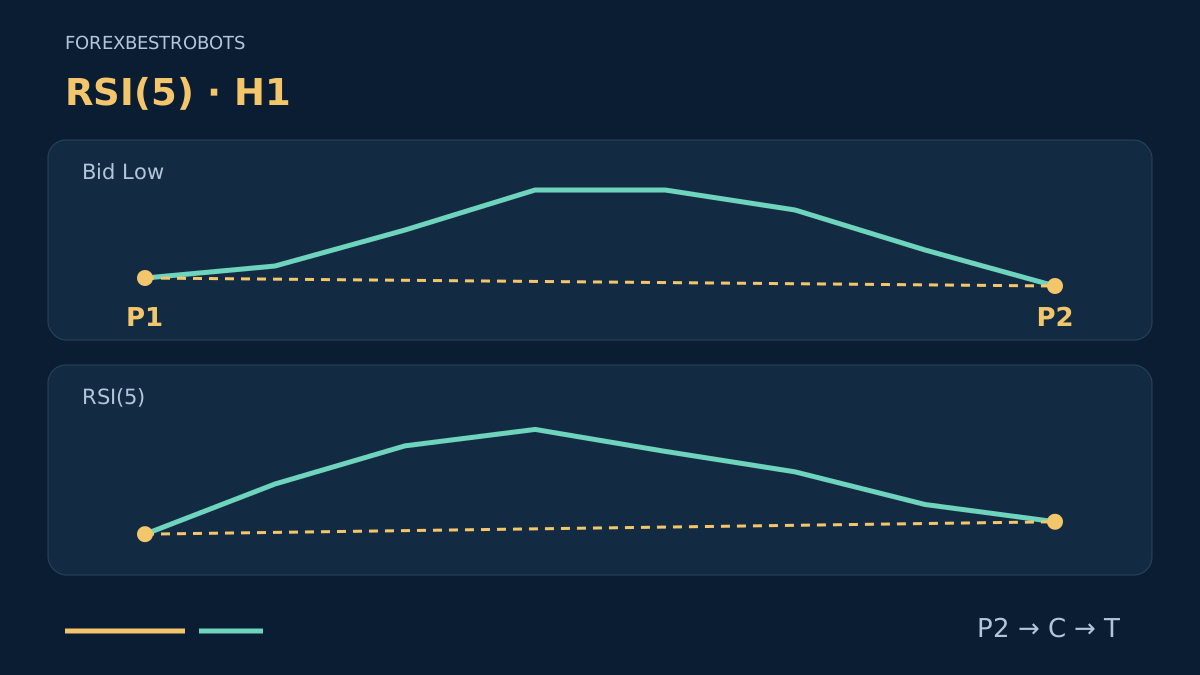
Una divergencia puede seguir visible mientras el precio continúa en su contra. Por eso, este modelo educativo de reversión distingue la comparación entre precio y RSI, el momento en que se confirman sus pivotes y una ruptura posterior del precio. Cada etapa tiene una definición fija; ninguna demuestra por sí sola una ventaja rentable.
A diferencia de la estrategia RSI failure swing, este modelo compara lecturas del RSI tomadas en pivotes del precio, no una secuencia de giros del RSI. También estudia una hipótesis distinta de la continuación del momentum con ROC. Aquí «reversión» designa la hipótesis direccional, no un cambio demostrado de la tendencia general.
1. Fija la especificación antes de elegir ejemplos
Utiliza velas Bid H1 de EURUSD y RSI(5) sobre Close con suavizado de Wilder. El periodo corto, las alas estrictas de 2 velas del pivote, la separación de 3–12 velas y la ventana de activación de 4 velas son decisiones didácticas explícitas. No son parámetros optimizados ni recomendaciones para operar en real.
Mantén como máximo un episodio activo por símbolo y solo cuando no haya posición abierta. Registra cronológicamente todos los pivotes altos y bajos confirmados, incluidos los observados durante un episodio o una posición. Esas observaciones no pueden sustituir niveles fijados ni iniciar otro episodio en ese momento.
Tras una cancelación, vencimiento, señal consumida o cierre de posición, no prepares otra entrada en esa misma vela cerrada. Un pivote que se confirme después puede formar un nuevo par con el pivote inmediatamente anterior de su tipo. Si ambas direcciones cumplen las condiciones a la vez estando inactivo, descarta ambas y conserva sus registros.
2. Confirma los pivotes del precio antes de tomar el RSI
Un pivote bajo P tiene un mínimo Bid estrictamente inferior a los mínimos de las 2 velas anteriores y las 2 posteriores. Las cinco velas deben estar cerradas. Un pivote alto supera estrictamente los otros cuatro máximos. Cualquier igualdad en el extremo comparado invalida ese pivote; es nuestra convención estricta, no una afirmación sobre todas las implementaciones de Fractals.
Toma el RSI en la propia vela del pivote del precio. No busques un mínimo o máximo cercano del RSI. Las lecturas no tienen por qué ser pivotes independientes del indicador. Empareja mínimos confirmados consecutivos para BUY y máximos confirmados consecutivos para SELL; nunca omitas un pivote intermedio para mejorar el dibujo.
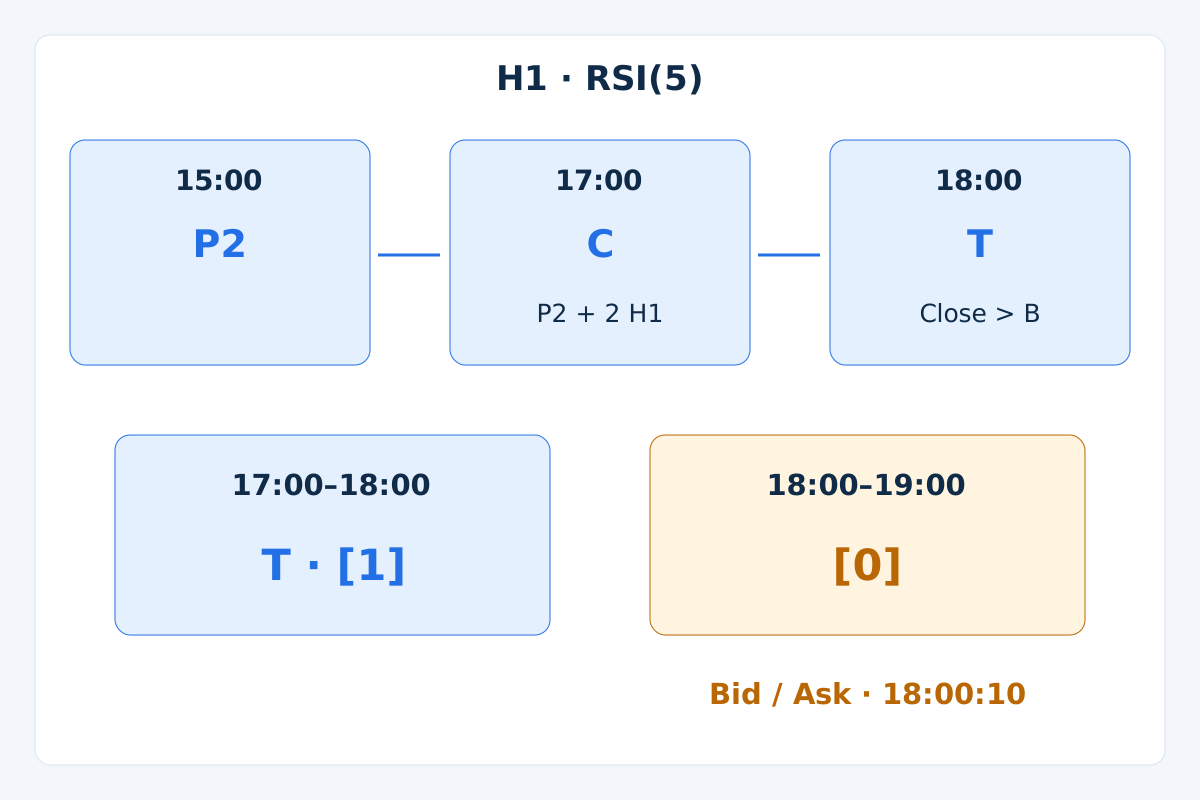
P solo puede conocerse cuando cierra la vela P+2. Al comenzar la siguiente, con los datos disponibles, P ocupa el desplazamiento 3 de MT4, la última vela cerrada el 1 y la vela en formación el 0. Las marcas temporales de MT4 indican aperturas; el ejemplo siguiente etiqueta cierres.
La ausencia de OHLC o RSI necesarios cancela el episodio activo y descarta la comparación afectada. No sustituyas datos ausentes por cero ni unas tramos separados por velas faltantes. Usa precios positivos y valores sin redondear. La guía de divergencia del momentum explica por qué difieren el momento del pivote y el de su confirmación.
3. Forma el par BUY y fija sus niveles de precio
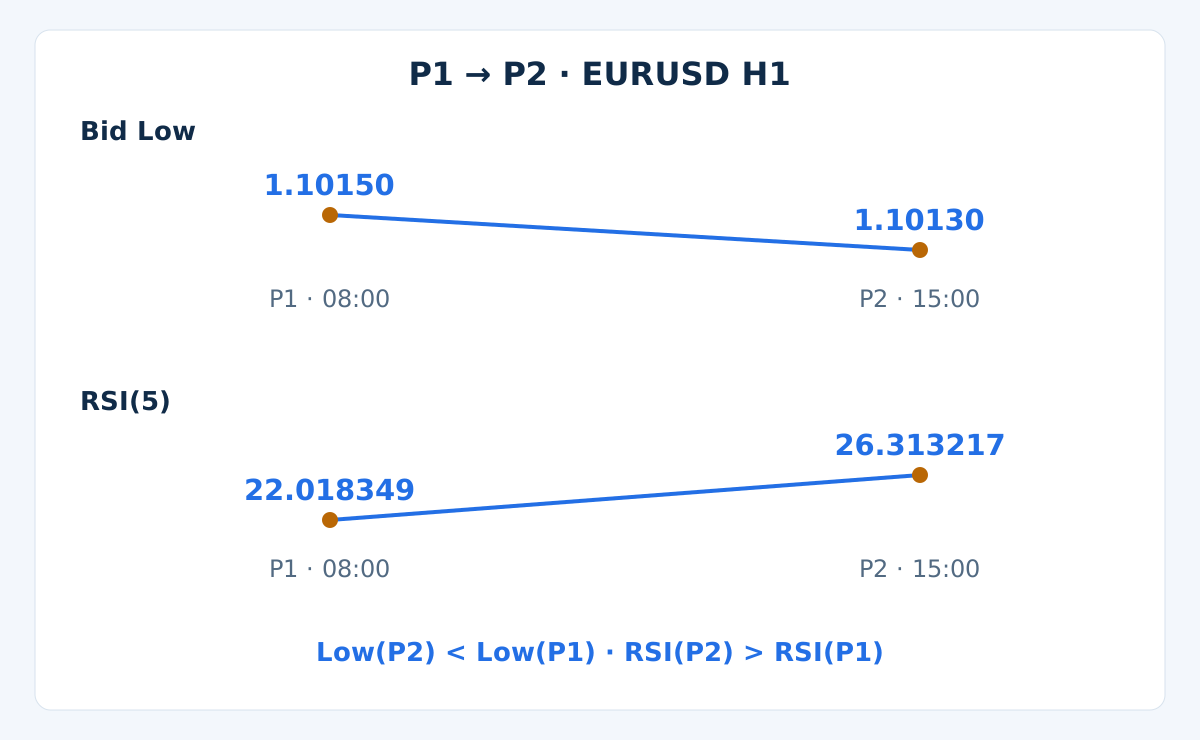
P1 y P2 son mínimos de precio confirmados consecutivos, con P2 posterior y una distancia de 3–12 velas, incluidos ambos límites. Exige Low(P2) < Low(P1) y RSI(P2) > RSI(P1). La igualdad de precio o RSI no cumple. Esta especificación no añade umbral de sobreventa, nuevo cruce del RSI ni filtro de marco temporal superior.
En C, el cierre que confirma P2, fija B = max High(j), P1 < j < P2: el máximo Bid más alto estrictamente entre las velas pivote, excluyendo ambas. Fija también F = Low(P2) − 1 pip. Ningún nivel puede moverse durante el episodio.
Antes de preparar el episodio, revisa todas las velas cerradas posteriores a P2 hasta C inclusive. Si algún cierre Bid ya fue > B, descarta el par por llegar tarde según esta especificación. Una mecha sobre B o un cierre exactamente en B no lo descartan. C no puede ser la propia señal de activación.
4. Espera la primera ruptura posterior del precio
Examina solo las siguientes 4 velas H1 cerradas después de C, incluida la cuarta. En cada una, un mínimo Bid ≤ F cancela antes de comprobar la señal, aunque esa vela cierre por encima de B. El primer cierre > B es T; la igualdad mantiene la espera. Sin señal al cuarto cierre, el episodio vence.
Un nuevo pivote o una divergencia más marcada no reinician el plazo ni cambian B o F. No hay orden pendiente en B ni entrada intravela. El modelo exige una ruptura posterior por precio de cierre, no otra señal del RSI. Que el RSI suba o baje tras formarse el par no lo cancela por sí solo.
Consume T una sola vez, tanto si la cotización se acepta como si se rechaza. Las rupturas posteriores no pueden reactivar el episodio. Confirmación y entrada son eventos separados: T ocupa el desplazamiento 1 cuando empieza la siguiente vela H1; la cotización ejecutable llega después.
5. Fija las salidas BUY antes de mirar la cotización
El SL de BUY es el suelo Bid fijo F. Al cierre de T establece TP = Close(T) + 2 × (Close(T) − F). Fija ambos precios antes de evaluar la cotización. Alejar el objetivo para justificar una entrada peor cambia el modelo.
Cierra toda la posición en la primera ejecución de SL o TP. En otro caso, solicita una salida a mercado en la primera cotización disponible después de que hayan cerrado 8 velas H1 posteriores a T. No hay trailing stop, salidas parciales, promediado ni salida posterior basada en RSI.
El objetivo es una construcción geométrica, no un destino esperado. Los huecos, el deslizamiento y la falta de cotizaciones pueden causar una pérdida mayor que la prevista. Si otra barrera deja poco recorrido, omite la operación o define un filtro independiente para validar; no cambies estas salidas de forma implícita.
6. Refleja SELL sin confundir Bid y Ask
Usa máximos confirmados consecutivos P1 y P2 con la misma separación de 3–12 velas. Exige High(P2) > High(P1) y RSI(P2) < RSI(P1). Fija B = min Low(j), P1 < j < P2 y el techo Bid U = High(P2) + 1 pip.
Descarta el par si algún cierre Bid posterior a P2 hasta C inclusive ya es < B. En las siguientes 4 velas, un máximo Bid ≥ U cancela primero. El primer cierre < B es T; la igualdad mantiene la espera. Conserva las mismas reglas de vencimiento, uso único y no reutilización de velas.
Las salidas SELL se ejecutan en Ask. Establece SL = High(P2) + 3 pips, sumando el margen estructural de 1 pip y una provisión de spread de 2 pips. Al cierre de T fija TP = Close(T) − 2 × (SL − Close(T)). Aplica las mismas salidas de posición completa y por tiempo.
El techo Bid cancela un patrón en espera; el SL Ask protege una posición SELL abierta. Corresponden a etapas diferentes. La provisión no reconstruye máximos Ask históricos, y spreads posteriores más amplios pueden adelantar el stop. Comprueba cada lado del precio por separado.
7. Filtra la primera cotización y el presupuesto de riesgo
Evalúa la primera cotización nueva con los datos listos dentro de los 60 segundos posteriores al cierre de T. BUY usa Ask; SELL usa Bid. Exige precios positivos, Ask ≥ Bid y spread ≤ 2 pips. BUY requiere SL < Bid y Ask < TP; SELL requiere TP < Bid y Ask < SL. Sin cotización a tiempo, no hay operación.
Exige beneficio potencial neto estimado / pérdida prevista al stop ≥ 1.5. Incluye la comisión de ida y vuelta y provisiones adversas de 1 pip en la entrada y 1 pip en la salida en ambas estimaciones. Los lados Bid/Ask reales ya incorporan el spread; no lo cobres dos veces. Si la primera cotización falla, el par queda consumido.
Limita el nuevo riesgo previsto al 0.5% de la equidad actual y el riesgo agregado previsto al stop al 1%. Convierte la pérdida por lote a la divisa de la cuenta, redondea el volumen hacia abajo al incremento del bróker y comprueba volumen mínimo, margen, permisos y distancias de stops. Las posiciones correlacionadas comparten el presupuesto agregado.
Estos límites no acotan todas las pérdidas realizadas. Verifica tamaño de contrato, valor y tamaño de tick, sin suponer un valor universal del pip. En una cotización EURUSD de 5 decimales, 1 pip equivale a 10 puntos del bróker. La guía de gestión del riesgo desarrolla el cálculo del tamaño.
8. Reproduce la secuencia sintética de confirmación
La tabla utiliza las primeras 17 velas inventadas de la guía de divergencia y una decimoctava vela expresamente alternativa. La decimoctava vela bajista de aquella guía es otro escenario de fallo. Aquí una alternativa alcista ilustra las reglas de activación; ninguna rama es evidencia de mercado. Las horas indican cierres H1 en un único reloj de servidor supuesto.
| Hora de cierre H1 | Apertura Bid | Máximo Bid | Mínimo Bid | Cierre Bid | RSI(5) |
|---|---|---|---|---|---|
01:00 | 1.10500 | 1.10530 | 1.10470 | 1.10500 | — |
02:00 | 1.10500 | 1.10630 | 1.10470 | 1.10600 | — |
03:00 | 1.10600 | 1.10630 | 1.10520 | 1.10550 | — |
04:00 | 1.10550 | 1.10630 | 1.10520 | 1.10600 | — |
05:00 | 1.10600 | 1.10630 | 1.10420 | 1.10450 | — |
06:00 | 1.10450 | 1.10480 | 1.10370 | 1.10400 | 37.500000 |
07:00 | 1.10400 | 1.10430 | 1.10270 | 1.10300 | 28.571429 |
08:00 | 1.10300 | 1.10330 | 1.10150 | 1.10200 | 22.018349 |
09:00 | 1.10200 | 1.10330 | 1.10180 | 1.10300 | 39.393939 |
10:00 | 1.10300 | 1.10430 | 1.10270 | 1.10400 | 52.596724 |
11:00 | 1.10400 | 1.10480 | 1.10370 | 1.10450 | 58.277409 |
12:00 | 1.10450 | 1.10480 | 1.10370 | 1.10400 | 50.684966 |
13:00 | 1.10400 | 1.10430 | 1.10320 | 1.10350 | 43.586797 |
14:00 | 1.10350 | 1.10380 | 1.10220 | 1.10250 | 32.283835 |
15:00 | 1.10250 | 1.10280 | 1.10130 | 1.10180 | 26.313217 |
16:00 | 1.10180 | 1.10310 | 1.10160 | 1.10280 | 44.606922 |
17:00 | 1.10280 | 1.10380 | 1.10250 | 1.10350 | 54.492519 |
18:00 | 1.10350 | 1.10520 | 1.10320 | 1.10490 | 68.532123 |
Inicializa la ganancia media G y la magnitud de pérdida media L con los primeros 5 cambios de cierre: a las 06:00, G = 0.0003 y L = 0.0005, que dan un RSI de 37.5. Después aplica A(t) = (4 × A(t−1) + x(t)) / 5 a cada media, donde x(t) es la ganancia actual o la magnitud de la pérdida actual; RSI = 100 × G / (G + L). Si G + L es cero, el modelo marca el RSI como no disponible; solo G a cero da 0 y solo L a cero da 100.
P1 cierra a las 08:00: mínimo 1.10150, RSI 22.018349, confirmado tras las 10:00. P2 cierra a las 15:00: mínimo menor, 1.10130, RSI muestreado mayor, 26.313217, confirmado en C, a las 17:00. La separación es de 7 velas; ningún pivote bajo intermedio cumple la regla.
En C fija B = 1.10480 y F = 1.10120. Ninguna de las velas de confirmación de la derecha cerró sobre B. En T, a las 18:00, el mínimo 1.10320 queda sobre F y el cierre 1.10490 supera B. T es la primera vela elegible. El RSI se muestra con 6 decimales; las decisiones usan precisión completa.
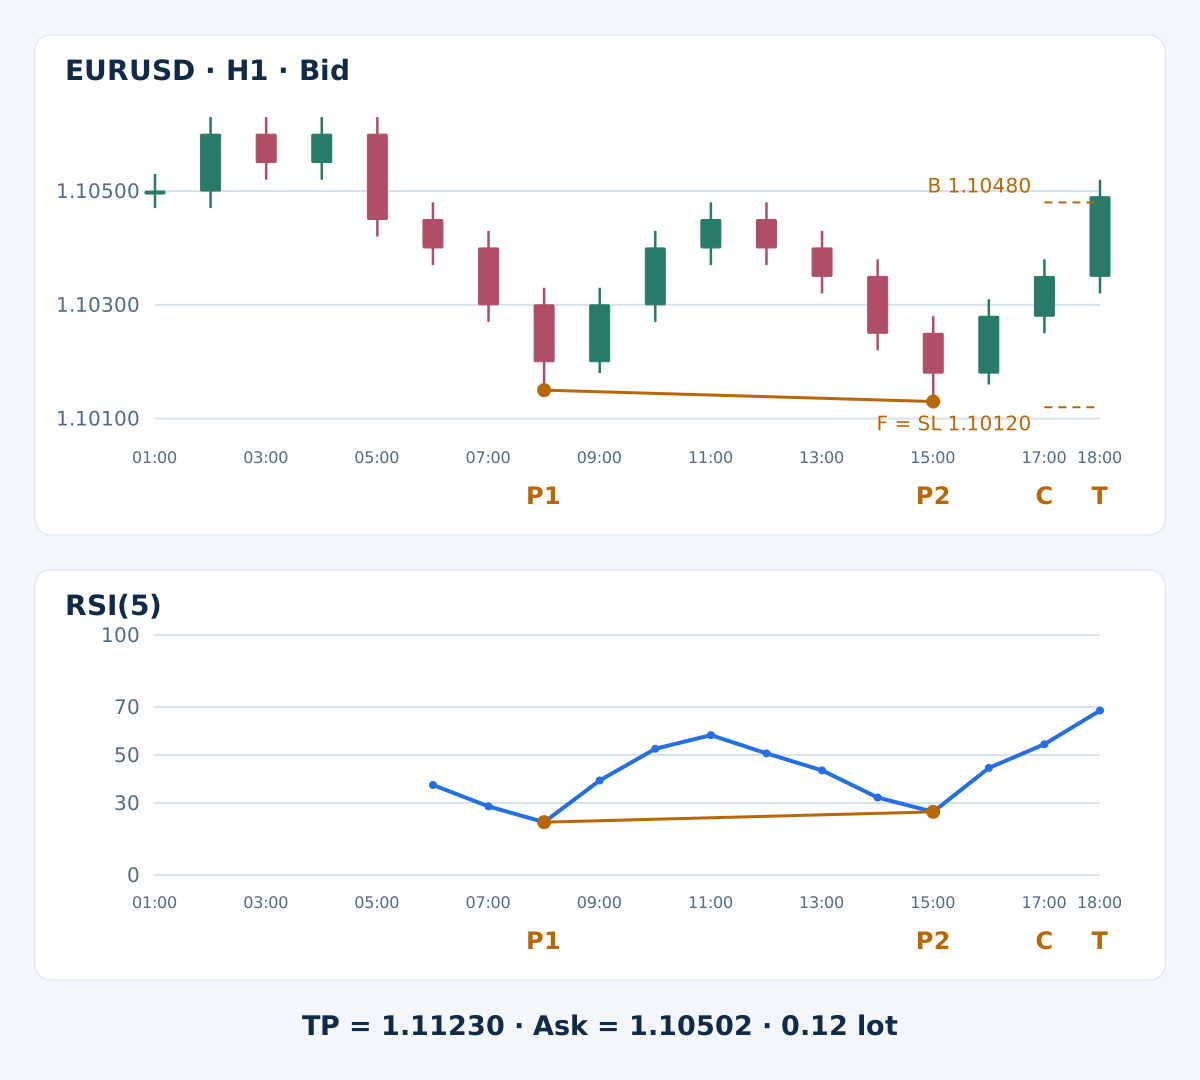
El SL de BUY es 1.10120 y el TP 1.11230. Si se ejecuta la entrada y no ocurre ninguna salida por precio, la salida temporal vence a las 02:00 del día siguiente. La trayectoria termina en T; no aporta una entrada confirmada, precios posteriores ni rentabilidad realizada. Un terminal con otro historial de inicialización puede producir lecturas RSI distintas; iguala esa inicialización antes de comparar.
9. Calcula la admisibilidad de la cotización con costes
Supón una cuenta USD con $10,000 de equidad, 100,000 EUR por lote, 1 pip igual a 0.0001, valor del pip de $10 por lote e incremento de volumen 0.01. La primera cotización disponible a las 18:00:10 es Bid 1.10490 / Ask 1.10502: 1.2 pips. Supón $7 de comisión de ida y vuelta por lote, sin financiación en este ejemplo y con las provisiones adversas indicadas.
| Comprobación | Cálculo | Resultado |
|---|---|---|
| Presupuesto de riesgo | 10000 × 0.005 | $50 |
| Pérdida estimada por lote con costes | ((1.10502 − 1.10120) / 0.0001 + 2) × 10 + 7 | $409 |
| Beneficio potencial por lote tras costes | ((1.11230 − 1.10502) / 0.0001 − 2) × 10 − 7 | $701 |
| Beneficio neto / pérdida prevista | 701 / 409 | 1.713936 |
| Volumen redondeado hacia abajo al incremento | floor((50 / 409) / 0.01) × 0.01 | 0.12 |
| Pérdida prevista al stop con ese volumen | 0.12 × 409 | $49.08 |
Esta cotización supera el filtro de ratio. Una primera cotización alternativa Bid 1.10550 / Ask 1.10562 conserva un spread de 1.2 pips, pero la pérdida pasa a $469 y el beneficio potencial a $641 por lote: 641 / 469 = 1.366738, inferior a 1.5. Descarta ese episodio en lugar de mover su objetivo.
El ejemplo de 0.12 lotes supone presupuesto restante suficiente y condiciones válidas del bróker. La pérdida prevista es $49.08; es una estimación, no un máximo garantizado. Otro contrato, divisa de cuenta o calendario de financiación exige recalcular.
10. Conserva los fallos sin redibujar el par
- Extremos pivote iguales, una lectura ausente o un par seleccionado que no es consecutivo: comparación inválida.
- Ruptura del precio antes de C o en C: descarta el par, sin entrada retrospectiva.
- Contacto con el suelo o techo de invalidación, datos ausentes o plazo vencido: no hay entrada.
- Cotización tardía, costes excesivos o incumplimiento del límite de exposición: consume la señal y registra la omisión.
Una tendencia puede prolongarse a través de varias divergencias; la ruptura del precio también puede fallar. Esperar la confirmación elimina una entrada temprana que no estaba disponible, pero puede empeorar la relación posterior entre beneficio y riesgo. La condición adicional del precio no demuestra información independiente ni una mejor esperanza matemática.
Esta especificación no excluye noticias ni sesiones. Noticias, rollover, huecos y ampliaciones del spread siguen siendo riesgos que registrar. Prueba cualquier exclusión como una versión distinta y explícita, contando las operaciones perdidas. La guía para combinar indicadores de momentum explica por qué transformaciones relacionadas del precio pueden repetir la misma información.
11. Conserva la cronología y el estado de las órdenes al validar
Registra las marcas de apertura de ambos pivotes, sus cierres de confirmación, lecturas RSI, B, F o U, vencimiento y estado consumido. Procesa cada vela cerrada una vez y actualiza los pivotes incluso cuando no se permita otro episodio. Un reinicio debe restaurar el mismo estado, sin elegir un par mejor del gráfico terminado.
Distingue señales analíticas, solicitudes de órdenes y posiciones confirmadas. Un rechazo conocido no admite reintento en ese episodio. Una respuesta incierta exige conciliar órdenes abiertas e historial antes de otra solicitud. Registra ejecuciones y exposición reales; no amplíes SL ni aumentes el tamaño para ocultar un incumplimiento. Es una especificación, no código EA probado.
Reproduce igualdades estrictas, separación de pivotes, confirmación por la derecha, rupturas tempranas, prioridad del contacto con el límite y vencimiento. Verifica SELL por separado con salidas Ask. Si ambas salidas aparecen en una vela OHLC, usa el orden de ticks o marca la ambigüedad y declara el supuesto conservador de SL primero.
Evalúa todo el modelo tras spread, comisión, financiación y ejecuciones adversas. Separa desarrollo y evaluación posterior, conserva todas las variantes probadas y después valida con datos que vayan llegando. Informa de operaciones, drawdown, exposición e incertidumbre. La guía de backtesting en MT4 explica el proceso general; aquí no se demuestra ninguna tasa de acierto ni rentabilidad.
12. Preguntas sobre la estrategia de divergencia del RSI
¿El segundo pivote del precio autoriza una entrada?
No. P2 necesita primero dos velas cerradas a su derecha. El par se evalúa en C; después, el modelo espera una ruptura estricta del precio durante las siguientes 4 velas. La cotización real solo se evalúa tras el cierre de esa señal.
¿El propio RSI debe formar dos pivotes?
No. Esta convención toma el RSI en las dos velas pivote del precio elegidas. Emparejar pivotes RSI independientes sería otro modelo, con reglas de alineación y confirmación diferentes.
¿Puedo elegir en su lugar un pivote del precio más antiguo y claro?
No. Usa pivotes confirmados consecutivos del mismo tipo y la separación indicada de 3–12 velas. No se puede descartar uno intermedio porque una comparación más lejana parezca más fuerte.
¿Qué ocurre si el precio rompe el nivel mientras P2 aún se confirma?
Un cierre estrictamente más allá de B después de P2 hasta C inclusive descarta el par. No sitúes una entrada anterior en P2 ni reutilices C como T. Una mecha más allá de B, por sí sola, no es el evento de cierre requerido.
¿La divergencia más la ruptura del precio prueban una reversión?
No. Ambas derivan de precios de mercado y pueden fallar durante una tendencia que continúa. Definen una hipótesis observable cuyo valor operativo debe evaluarse con costes en datos separados.
¿El ejemplo sintético ha demostrado una operación rentable?
No. Termina en la señal y un cálculo ilustrativo de cotización. No aporta una entrada confirmada ni una salida. La decimoctava vela alternativa se declara expresamente inventada, no es evidencia seleccionada de rendimiento de mercado.
13. Referencia técnica y alcance
La referencia oficial del RSI de MetaTrader 4 explica el RSI y la divergencia. Los pivotes estrictos, lecturas alineadas con el precio, inicialización, secuencia de activación y límites de riesgo son convenciones educativas propias. No son parámetros de negociación avalados por el proveedor.
El mercado Forex y la negociación apalancada implican riesgos importantes. Esta estrategia es educativa, no asesoramiento de inversión. Los resultados pasados o simulados no garantizan el rendimiento futuro.