

Un mínimo de precio más alto con una lectura del RSI más baja puede describir un retroceso dentro de una tendencia alcista. No autoriza comprar en ese mínimo. Este modelo original espera pivotes confirmados, conserva el filtro de tendencia y admite una ruptura posterior al cierre seguida de una sola evaluación de cotización.
1. Definir la continuación antes de buscar el patrón
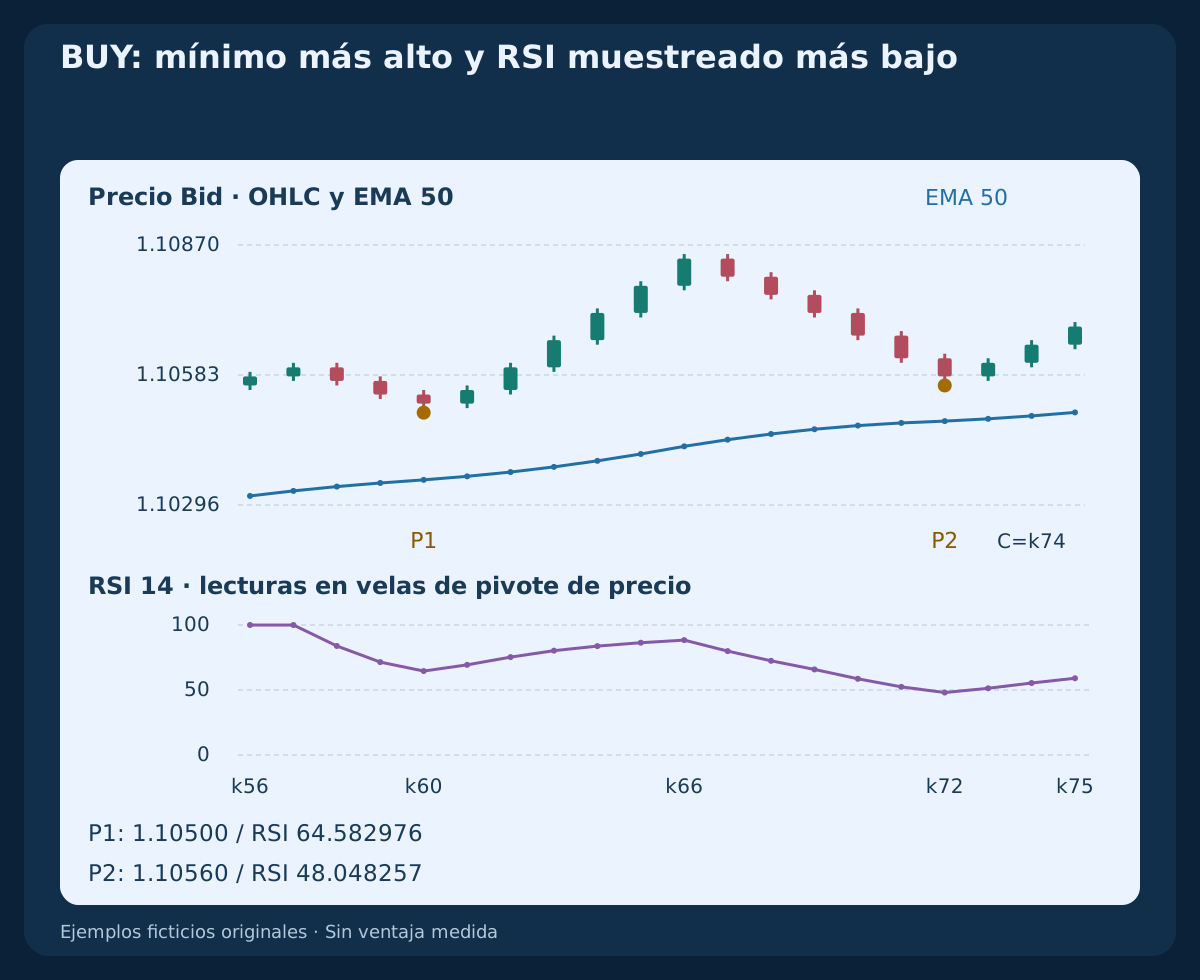
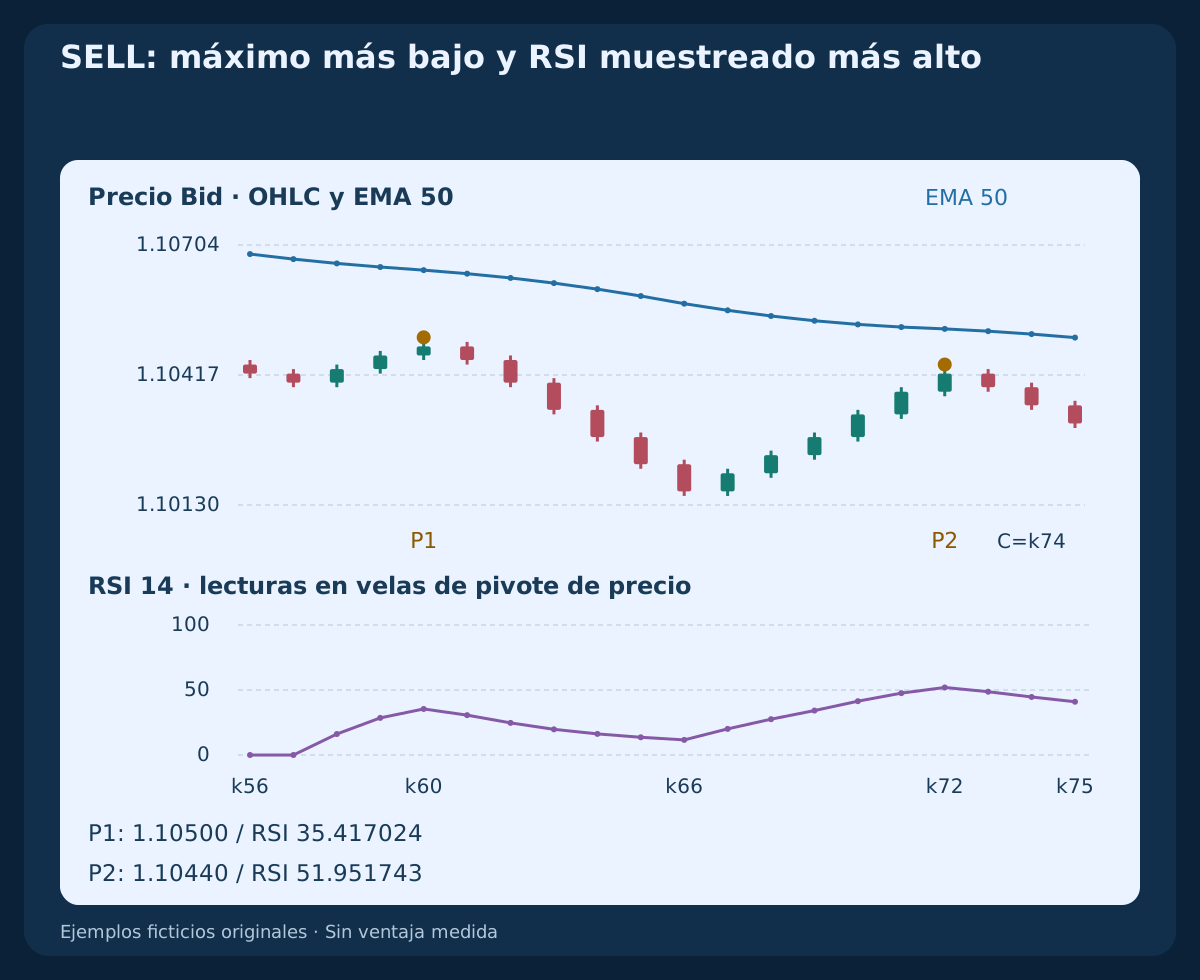
Para BUY, la divergencia oculta combina aquí un mínimo Bid más alto con un RSI más bajo en las mismas dos velas de pivote de precio. SELL exige un máximo Bid más bajo con un RSI más alto. Son geometrías de continuación; la estrategia separada de divergencia clásica estudia la relación opuesta para una reversión.
RSI y EMA transforman el precio. Su coincidencia no constituye evidencia independiente ni una ventaja demostrada. Los umbrales siguientes definen una especificación original de investigación. Todos los precios y cotizaciones son ficticios; un plan admisible no implica una orden ejecutada ni beneficio medido.
2. Fijar datos, cálculos e historial disponible
Usar OHLC Bid de EURUSD H1, 1 pip=0.0001, RSI(14,Close) con suavizado de Wilder y EMA(50,Close). Inicializar ganancias medias y magnitudes de pérdidas con las primeras catorce variaciones del cierre; después aplicar A(k)=(13×A(k−1)+x(k))/14 y RSI=100×G/(G+L). Si ambas medias son cero, esta referencia muestra cincuenta, pero rechaza esa muestra al seleccionar patrones.
Inicializar la EMA con los primeros cincuenta cierres y continuar con EMA(k)=(2×Close(k)+49×EMA(k−1))/51. Con índices desde cero aparece en k49; su pendiente de cinco velas está disponible desde k54. Velas ausentes, datos desactualizados o valores necesarios no disponibles rechazan la decisión afectada. La inicialización y los datos del bróker pueden diferir; no se presupone paridad exacta con la plataforma.
3. Reconocer pivotes estrictos tras las dos velas de la derecha
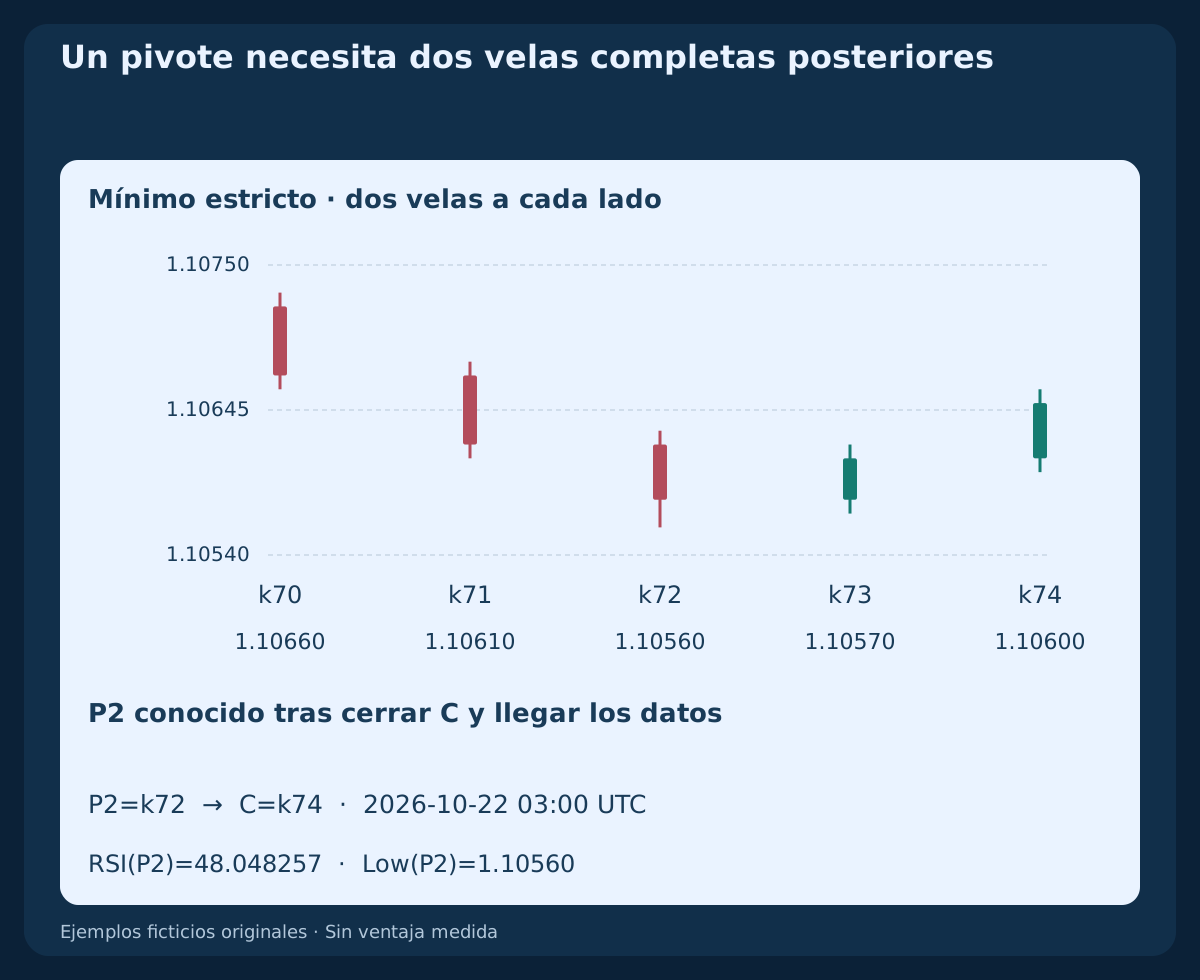
Un mínimo en P debe quedar estrictamente por debajo de los mínimos de P−2, P−1, P+1, P+2; un máximo, por encima de los cuatro máximos. La igualdad falla. P solo es observable tras el cierre de C=P+2 y la llegada de los datos necesarios. Una marca dibujada en P no era una decisión disponible en P.
Conservar el registro cronológico de ambos tipos. P2 es el pivote confirmado más reciente de su tipo y P1 el inmediatamente anterior del mismo tipo. No omitir un pivote intermedio para fabricar divergencia. Leer RSI en P1 y P2; estas muestras no tienen que ser pivotes independientes del oscilador.
4. Formar un par consecutivo de divergencia oculta
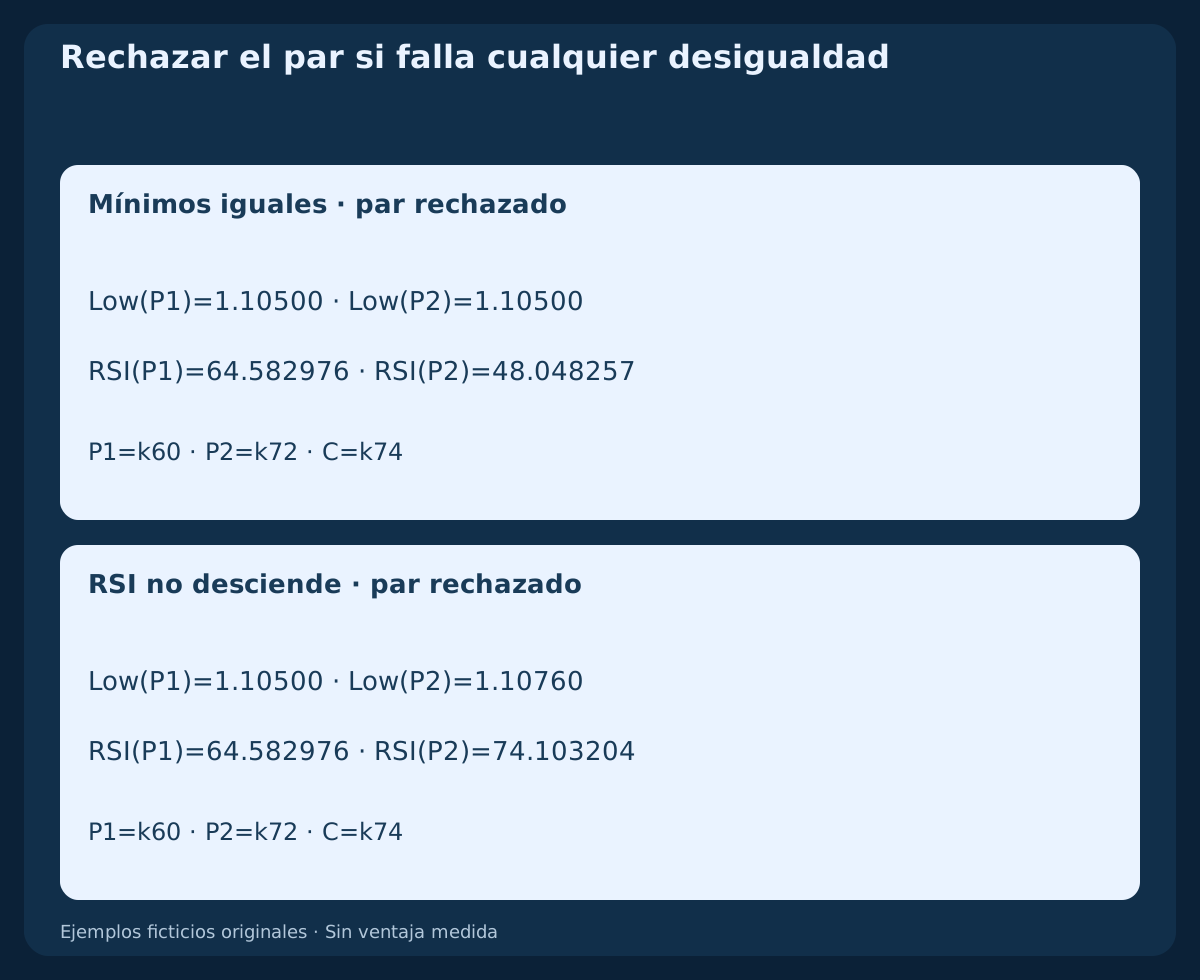
Exigir 5≤P2−P1≤20 velas, incluidos los extremos. BUY necesita Low(P2)>Low(P1) y RSI(P2)<RSI(P1). SELL necesita High(P2)<High(P1) y RSI(P2)>RSI(P1). La igualdad del precio o RSI rechaza el par; no se exige otra condición de sobreventa, sobrecompra o cruce de la línea media.
En el BUY construido, P1 es k60, con mínimo 1.10500 y RSI 64.582976; P2 es k72, con mínimo 1.10560 y RSI 48.048257. Las lecturas redondeadas ilustran la relación; todas las comparaciones usan valores sin redondear. El par solo se conoce en k74.
5. Superar el filtro de tendencia en tres observaciones fijas
En cada una de P1−1, P2−1, C, BUY exige Close(t)>EMA50(t) AND EMA50(t)>EMA50(t−5). SELL invierte ambas desigualdades estrictas. Las tres observaciones deben superar el filtro con sus propios valores históricos. Estos puntos de control pertenecen al modelo; no son una definición universal de tendencia.
Un par rechazado sigue rechazado aunque después mejore la EMA. Ni un RSI mejor ni una cotización posterior favorable reparan los filtros originales. Evaluar un nuevo par consecutivo confirmado más tarde como otro episodio y conservar el fallo en el registro.
6. Fijar la ruptura y la ventana de tres velas
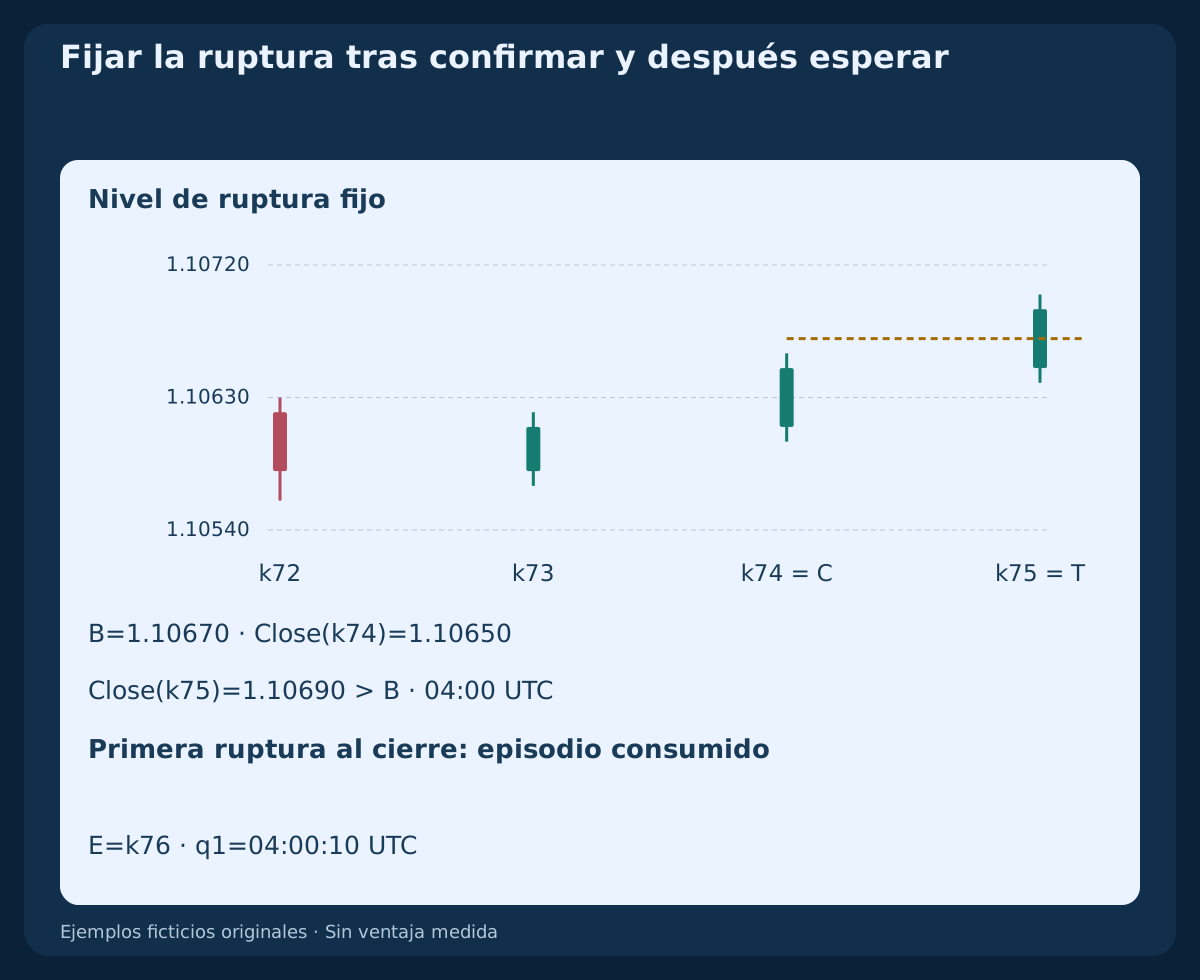
En C, BUY fija B=max High(P2…C)+1 pip y SELL B=min Low(P2…C)−1 pip, incluidos ambos extremos. Solo C+1, C+2, C+3 pueden disparar. C no puede hacerlo. Mantener nivel y vencimiento; una vela posterior no los desplaza.
En el BUY, C es k74, cuyo límite de cierre es 2026-10-22 03:00 UTC. El mayor máximo entre P2 y C es 1.10660, por tanto B=1.10670. La última vela admisible es k77. Sin ruptura, el episodio vence en ese cierre; una ruptura posterior no reabre el par.
7. Cancelar antes de comprobar la ruptura
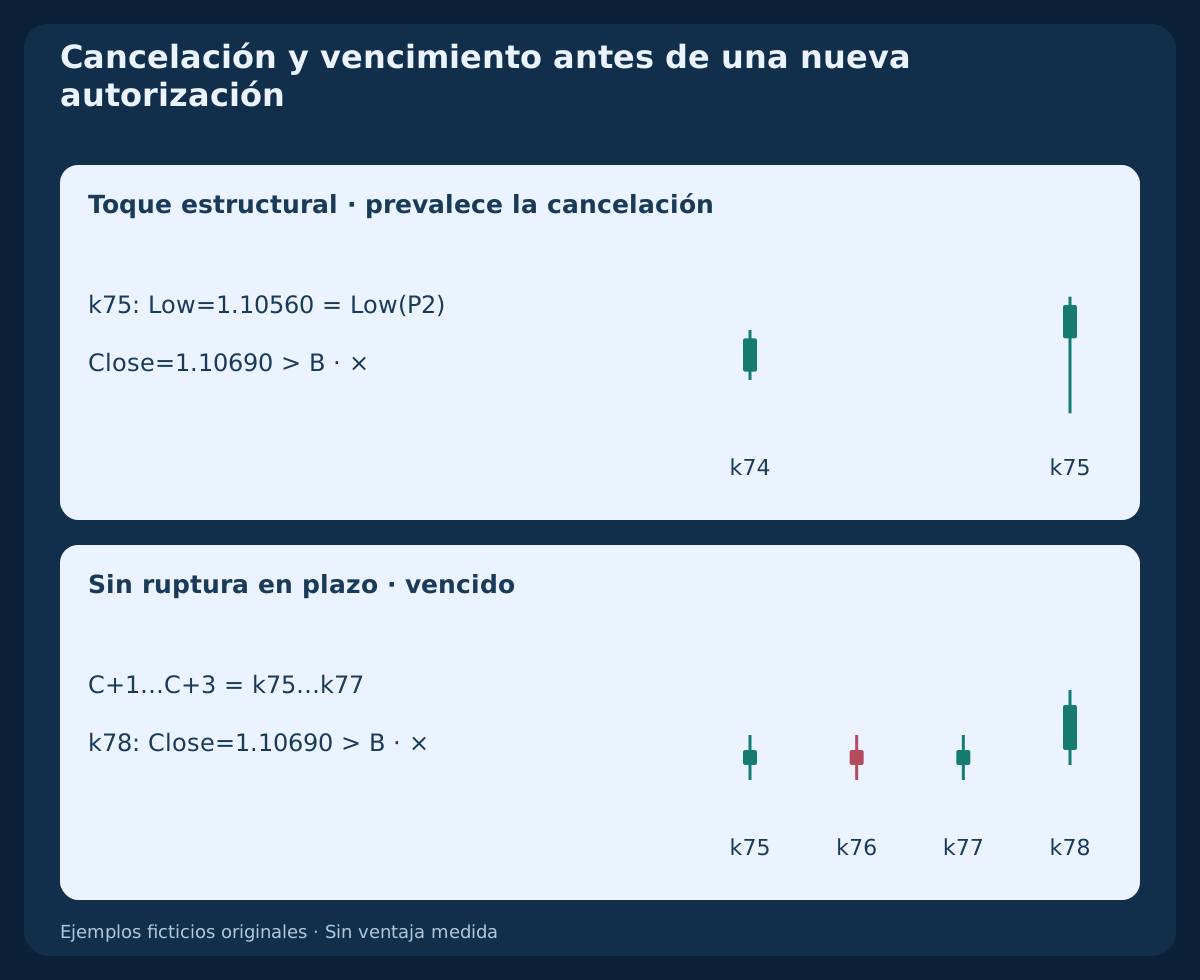
Mientras se espera, BUY cancela si Low(t)≤Low(P2); SELL si High(t)≥High(P2). También cancela un fallo del filtro de tendencia en la vela cerrada actual. Procesar estas condiciones antes del disparo de precio en esa misma vela: OHLC no revela el orden de los sucesos intravela.
Un nuevo pivote de precio confirmado del mismo lado sustituye al par pendiente antes de que esa vela pueda dispararlo. Evaluar solo el nuevo par consecutivo; si cumple, su ventana comienza en la vela siguiente. Si no, permanecer inactivo. Un pivote del lado opuesto no reinicia el par pendiente. La falta de datos cancela en vez de alargar el plazo.
8. Consumir una sola ruptura nueva al cierre
BUY solo dispara con Close(t−1)≤B AND Close(t)>B; SELL usa Close(t−1)≥B AND Close(t)<B. La igualdad espera; una mecha o permanecer fuera no son un cruce nuevo confirmado. El primer evento válido T consume el episodio, cualquiera que sea la aceptación de la cotización o el resultado de la solicitud.
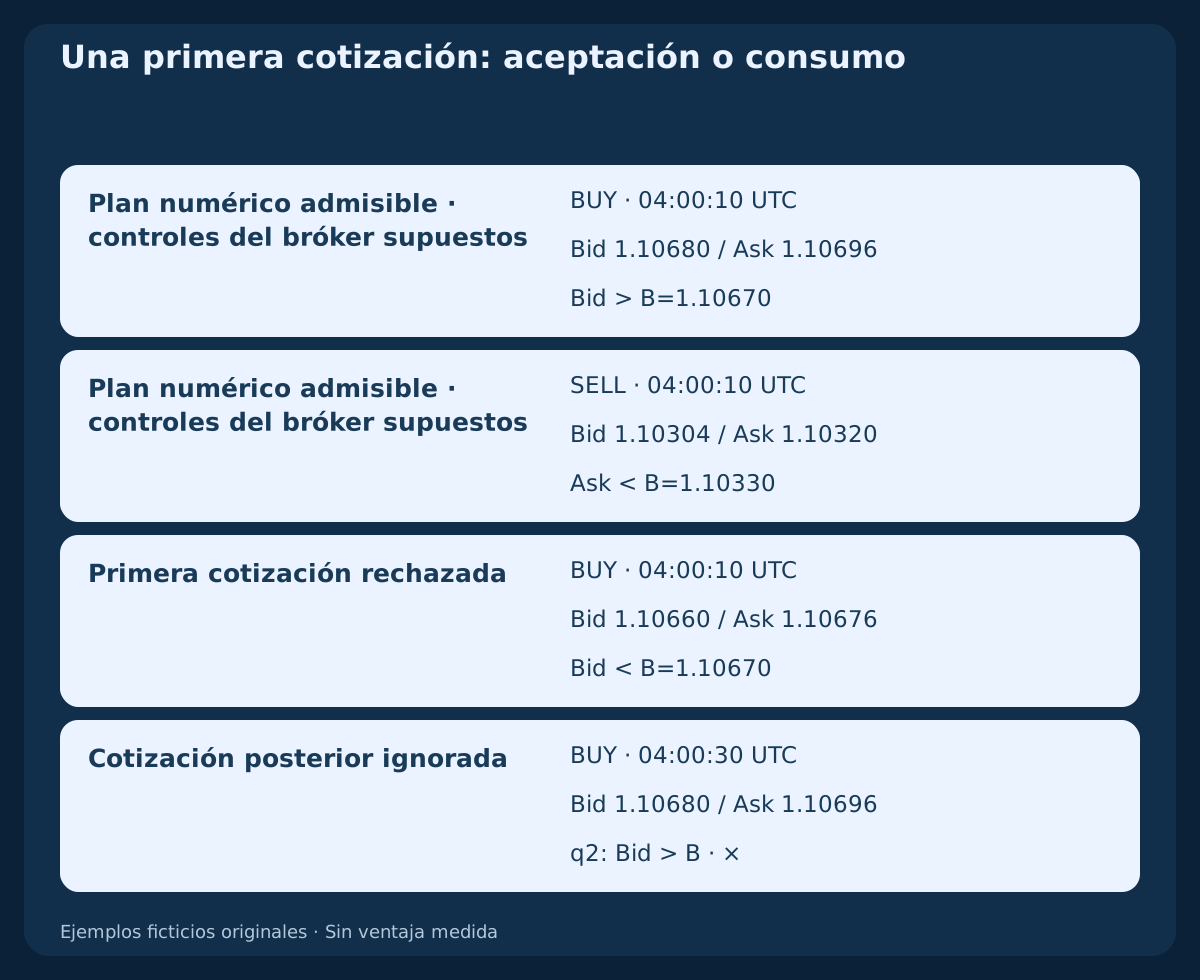
Evaluar únicamente la primera cotización disponible en la vela H1 inmediatamente siguiente, con datos cerrados listos, como máximo 60 seconds después del límite programado del cierre T. Si falla, no esperar otra mejor. La primera cotización tardía o ausente termina el episodio. La hora nominal no prueba que ya hubiera datos o precio ejecutable.
9. Comprobar la primera cotización por el lado correcto
Exigir precios positivos, Ask≥Bid y spread ≤2.0 pips. En esa cotización, BUY necesita Bid_entry>B; SELL Ask_entry<B. Limitar el desplazamiento adverso a Ask_entry−CloseBid(T)≤2 pips para BUY y CloseBid(T)−Bid_entry≤2 pips para SELL. Un desplazamiento favorable también debe cumplir todos los demás filtros.
Tras calcular el stop, exigir 6≤R≤25 pips. Comprobar contrato, volumen negociable, margen, permisos y distancias mínimas del bróker antes de una única solicitud a mercado. El rechazo consume el episodio. Una recotización, error o respuesta incierta permite reconciliar el estado, nunca enviar automáticamente una segunda entrada.
10. Fijar salidas con los lados reales de entrada
BUY entra a Ask y fija SL_Bid=Low(P2)−1 pip, R=(Ask_entry−SL_Bid)/pip y TP_Bid=Ask_entry+2R×pip. SELL entra a Bid, congela el spread de entrada s_entry=Ask_entry−Bid_entry y establece SL_Ask=High(P2)+1 pip+s_entry, R=(SL_Ask−Bid_entry)/pip y TP_Ask=Bid_entry−2R×pip.
Fijar estos precios absolutos con la cotización evaluada antes de la solicitud; un deslizamiento posterior de ejecución no los mueve. Sin trailing, promediar posiciones ni salidas parciales. Salir con la primera protección ejecutada; en otro caso solicitar cierre total tras completar doce velas H1 incluida la de entrada. Para la vela E, el límite temporal es Close(E+11). La ejecución espera una cotización negociable. La conversión de spread de SELL queda fija al entrar; cambios posteriores pueden activar el stop Ask con otro nivel Bid.
11. Dimensionar con costes y redondear hacia abajo
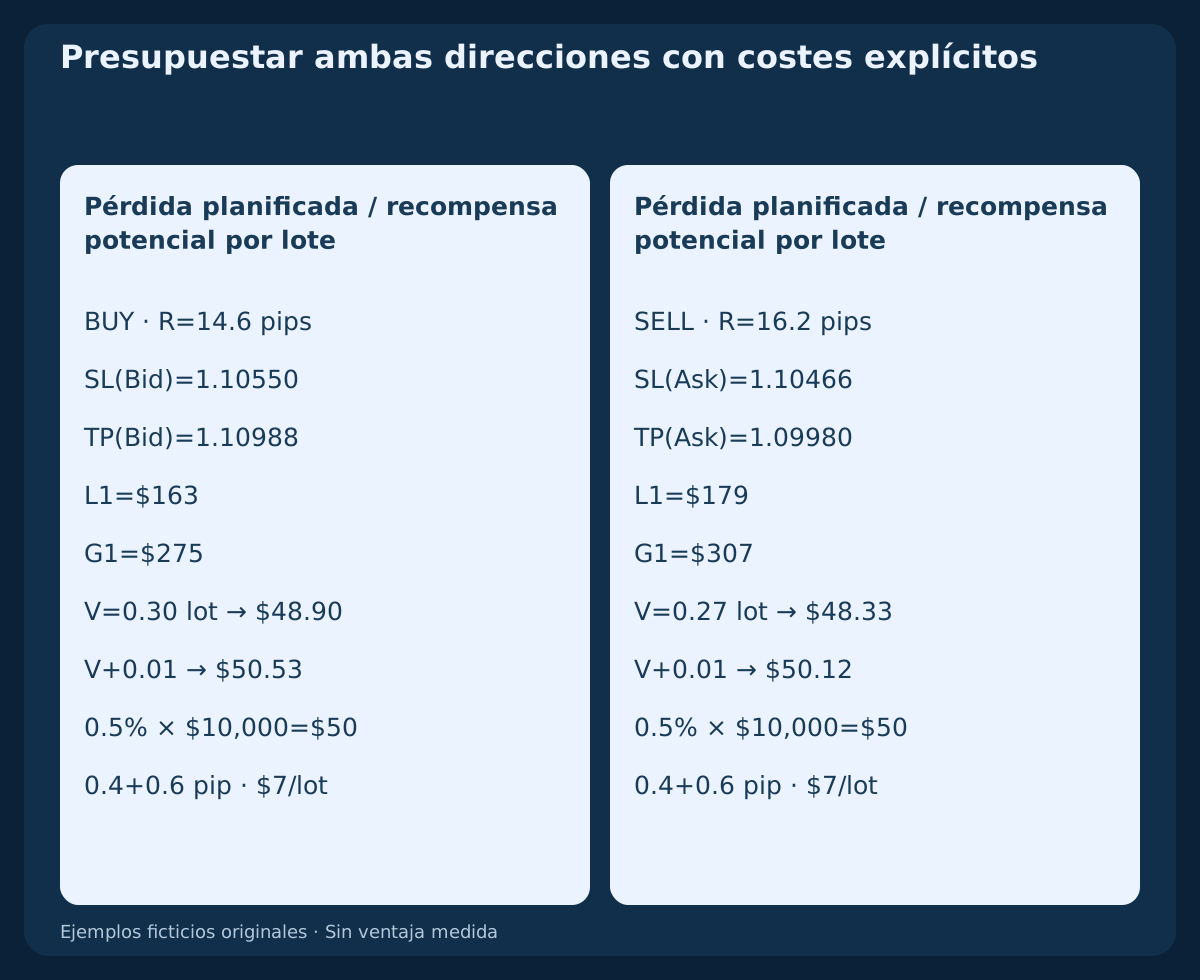
Usar presupuesto de riesgo planificado 0.5% of equity. Solo para los ejemplos, patrimonio $10,000, presupuesto $50, valor del pip $10 per pip per lot, comisión de ida y vuelta $7 per lot y paso de volumen 0.01 lot. Reservar deslizamiento adverso total de entrada y salida 0.4+0.6=1 pip; aquí se supone financiación cero.
Pérdida estimada por lote: (R+1)×10+7; recompensa potencial neta de estos costes: (2R−1)×10−7. Redondear floor((50/loss_per_lot)/0.01)×0.01 hacia abajo y comprobar después volumen mínimo/máximo y margen. Rechazar si el mínimo supera el presupuesto. Los lados cotizados ya incorporan el spread; no restarlo otra vez. El riesgo planificado no garantiza una pérdida máxima.
12. Reproducir el reloj y el plan BUY
La vela cero del historial original abre en 2026-10-19 00:00 UTC; siguen velas H1 contiguas. T es k75, cierre Bid 1.10690, con límite de cierre 2026-10-22 04:00 UTC. Se supone que la primera cotización y los datos llegan a 04:00:10 UTC: Bid 1.10680, Ask 1.10696. No se entra retrospectivamente en P2 ni exactamente en el límite nominal.
Spread 1.6 pips, desplazamiento adverso 0.6 pip, stop 1.10550, riesgo R=14.6 pips y objetivo 1.10988. Pérdida y recompensa potencial por lote: $163 / $275. El volumen 0.30 lot planifica pérdida $48.90; el siguiente paso planificaría $50.53. Si siguiera abierta, el límite temporal sería 2026-10-22 16:00 UTC. No se afirma una trayectoria posterior ni ejecución.
13. Reflejar SELL y conservar la protección Ask
El historial SELL independiente refleja todos los precios Bid del BUY alrededor de 1.10500, intercambiando máximos y mínimos. Máximos P1/P2: 1.10500 / 1.10440; RSI: 35.417024 / 51.951743. La ruptura fija es 1.10330 y T cierra en 1.10310. Se aplican las mismas reglas de confirmación, ventana y tiempo.
Suponer primer Bid/Ask 1.10304 / 1.10320. Spread de entrada 1.6 pips, stop Ask fijo 1.10466, riesgo R=16.2 pips y objetivo Ask 1.09980. Pérdida/recompensa estimadas por lote: $179 / $307. Volumen 0.27 lot planifica $48.33; el siguiente paso, $50.12. Un objetivo nominal a dos veces R no proporciona recompensa neta de dos veces R tras costes.
14. Conservar historiales fallidos y oportunidades consumidas
El CSV incluye igualdad de precio, RSI que no desciende y toque estructural en una vela que también cierra por encima de B. Fallan sus filtros; una vela posterior atractiva no los repara. Otro historial vence en k77 sin ruptura; el cierre sobre B de k78 llega demasiado tarde.
En el rechazo de cotización, el primer Bid/Ask supuesto a 04:00:10 UTC es 1.10660 / 1.10676. Bid está bajo la ruptura BUY, así que se rechaza aunque el spread sea admisible. La cotización posterior a 04:00:30 UTC, 1.10680 / 1.10696, se ignora. Se elige la primera cotización, no la primera que termina cumpliendo.
15. Descargar el cálculo causal completo
El primer CSV contiene siete historiales OHLC ficticios separados, calentamiento completo, RSI/EMA y marcas de reconocimiento solo en las filas de confirmación. El segundo registra transiciones y planes con cotizaciones supuestas. La tabla resume el BUY válido; los indicadores anteriores vacíos significan historial no disponible, no cero.
En C, cuando su vela tiene shift uno de MT4, P2 tiene shift tres: iRSI(NULL,PERIOD_H1,14,PRICE_CLOSE,3). La EMA de la última vela cerrada usa iMA(NULL,PERIOD_H1,50,0,MODE_EMA,PRICE_CLOSE,1); su predecesora de cinco velas tiene shift seis. Conservar tiempos y valores de pivote: el shift de P2 cambia después. Shift cero está formándose; los tiempos MT4 nombran aperturas, no nuestros límites de cierre.
Descargar transiciones de decisión y planes de cotización supuestos (CSV)
| Índice | Límite de cierre UTC | Mínimo Bid | Máximo Bid | Cierre Bid | RSI 14 | EMA 50 |
|---|---|---|---|---|---|---|
| 60 | 2026-10-21 13:00:00 UTC | 1.10500 | 1.10550 | 1.10520 | 64.582976 | 1.103516 |
| 62 | 2026-10-21 15:00:00 UTC | 1.10540 | 1.10610 | 1.10600 | 75.298122 | 1.103689 |
| 71 | 2026-10-22 00:00:00 UTC | 1.10610 | 1.10680 | 1.10620 | 52.419176 | 1.104773 |
| 72 | 2026-10-22 01:00:00 UTC | 1.10560 | 1.10630 | 1.10580 | 48.048257 | 1.104813 |
| 73 | 2026-10-22 02:00:00 UTC | 1.10570 | 1.10620 | 1.10610 | 51.326358 | 1.104864 |
| 74 | 2026-10-22 03:00:00 UTC | 1.10600 | 1.10660 | 1.10650 | 55.370000 | 1.104928 |
| 75 | 2026-10-22 04:00:00 UTC | 1.10640 | 1.10700 | 1.10690 | 59.035019 | 1.105005 |
16. Validar estados antes de afirmar resultados
Permitir como máximo una posición por instrumento y no activar episodios con una posición o solicitud incierta activa. Seguir registrando pivotes; al quedar sin posición, solo un par confirmado más tarde puede activarse. Omitir candidatos opuestos simultáneos. Un episodio cancelado o vencido no se reactiva en la misma vela; el nuevo pivote sustituyente es la excepción explícita descrita.
Probar prefijos causales, igualdades, datos ausentes, límites de ventana, rechazo de primera cotización y ambos lados de protección. OHLC Bid no reconstruye ejecuciones Ask ni ordena dos salidas tocadas; marcar ambigüedad y obtener ticks. La investigación necesita datos de bróker, costes realistas, rechazos y pruebas fuera de muestra. Estos ejemplos verifican reproducibilidad, no tasa de acierto ni motivo para operar dinero real.
Preguntas frecuentes
¿Cómo se diferencia de la divergencia clásica?
Aquí BUY combina mínimo de precio más alto y RSI más bajo; SELL, máximo más bajo y RSI más alto. La divergencia clásica de reversión usa la relación opuesta. Ninguna demuestra la dirección del próximo movimiento.
¿Puedo entrar al aparecer el segundo mínimo?
No. Primero deben confirmar el pivote dos velas completas a su derecha. Después, filtros de par y tendencia permiten una ventana posterior de ruptura al cierre y una evaluación de cotización. La marca retrospectiva no es una señal temprana.
¿Debe el RSI formar dos pivotes independientes?
No. Se lee el RSI en las dos velas de pivote de precio confirmadas. Buscar extremos cercanos del oscilador cambia el modelo y el momento de disponibilidad de sus pruebas.
¿Una cotización mejor revive el episodio rechazado?
No. La primera se evalúa una sola vez. Spread posterior admisible, tendencia restaurada o ruptura repetida no reactivan ese par. Otro par consecutivo confirmado más tarde debe cumplir por sí mismo.
¿El objetivo a dos R ofrece retorno neto de dos a uno?
No. Describe geometría bruta. Comisión, deslizamiento, financiación y ejecuciones cambian recompensa neta y pérdida realizada; ni el objetivo ni el límite de riesgo están garantizados.
¿Se han probado históricamente estas reglas?
No. OHLC y cotizaciones son construcciones educativas originales que verifican aritmética y cronología. Períodos, longitudes, distancias, buffers y plazos siguen siendo decisiones de investigación sin validar.
Fuentes y notas de investigación
Las fuentes primarias respaldan las definiciones de RSI/EMA, la geometría de reversiones positivas/negativas, los índices y las restricciones de precio. Emparejamiento, filtros EMA, ruptura, plazos, umbrales, cotizaciones, salidas y ejemplos son reglas originales; las fuentes no validan su rendimiento.
Hipótesis educativa. Siete historiales construidos y cotizaciones supuestas; sin órdenes ejecutadas, backtest de bróker, ventaja medida ni resultados garantizados.