

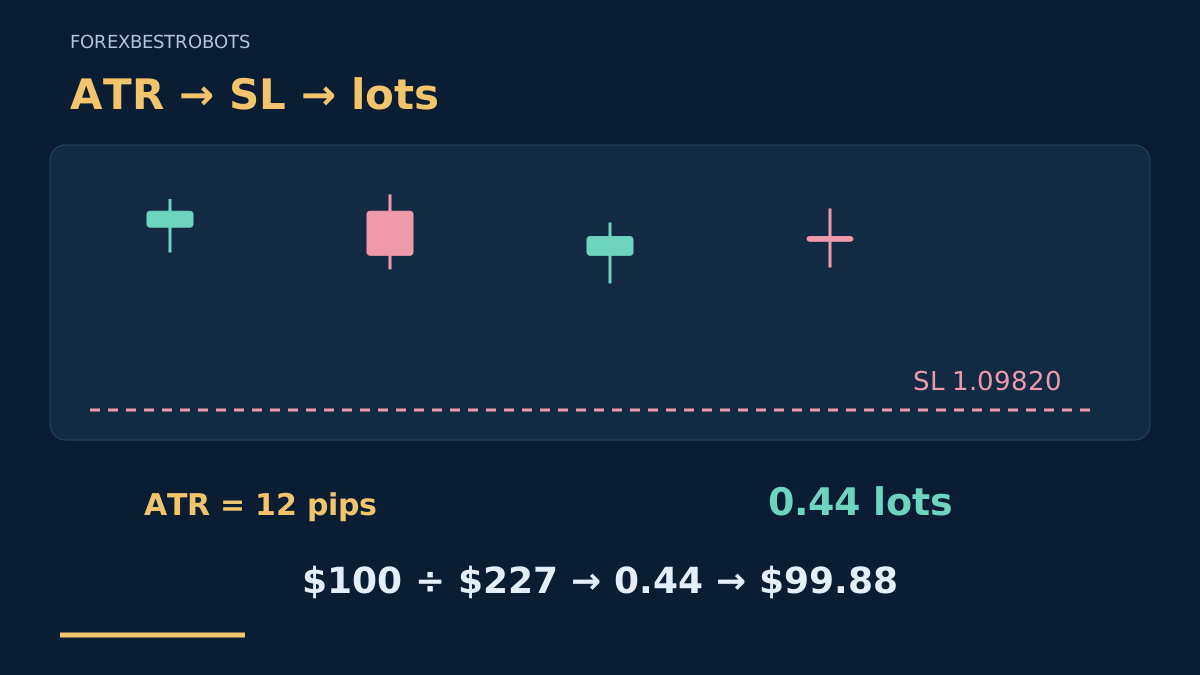
Imaginez deux opérations de même volume en lots. L’une possède un stop proche ; l’autre a besoin de deux fois plus d’espace. La seconde peut perdre davantage d’argent alors que la plateforme affiche le même volume. Le dimensionnement relie la distance au stop à un montant que le compte peut supporter.
Ce dernier guide du groupe Volatilité et ATR suit un exemple inventé, depuis une lecture d’ATR sur bougie clôturée jusqu’au volume prévu. Lisez d’abord les explications simples ; un volet technique dépliable permet de vérifier les unités. Il s’agit d’un exercice de dimensionnement, pas d’un signal d’entrée ni d’une recommandation de paramètres.
1. Donnez des rôles distincts à la distance et à l’argent
Le stop représente l’espace accordé à une idée de trade ; le volume en lots détermine l’argent que représente chaque pip. L’ATR aide à décrire les mouvements récents. Il ne décide ni où l’idée est invalidée ni combien votre compte devrait perdre.
Suivez un ordre cohérent : définissez l’opération et sa règle de sortie, fixez le cours du stop, estimez la perte pour un lot frais compris, puis adaptez le volume au budget monétaire choisi. Si un stop pertinent demande plus d’espace, réduisez la position ou renoncez à l’opération.
Rapprocher le stop uniquement pour conserver un volume préféré change la règle de trading. Un multiplicateur comme 1.5 × ATR n’a pas d’avantage universel : son intérêt doit être testé séparément. Le guide de construction de l’ATR explique la mesure, et la comparaison des indicateurs de volatilité présente leurs différences.
2. Figez une lecture clôturée avant de calculer
Pour cet exercice, supposons une lecture disponible d’ATR EURUSD H1 sur bougie clôturée de 0.00120, soit 12 pips. Un pip vaut 0.00010 ; un point sur notre cotation supposée à cinq décimales vaut 0.00001. Ainsi, 12 pips correspondent à 120 points. Ces conventions sont celles de l’exemple, pas de tous les instruments.
Notez le symbole du courtier, la période de l’ATR, la méthode de moyenne, l’historique et l’horodatage de la bougie clôturée. Dans MT4, le décalage 1 désigne la dernière bougie clôturée lorsque la nouvelle bougie et les données sont disponibles ; le décalage 0 se forme encore. Ici, la valeur d’ATR est une donnée supposée ; nous ne reproduisons pas le calcul du terminal.
Gardez cette observation fixe pour le plan initial. Si le cours, le spread ou le stop choisi change avant l’ordre, recalculez à partir des cotations exécutables actualisées. Un stop ATR initial et un stop suiveur sont des règles différentes ; une hausse ultérieure de l’ATR n’autorise pas à éloigner un stop existant.
3. Précisez le cours depuis lequel le stop est mesuré
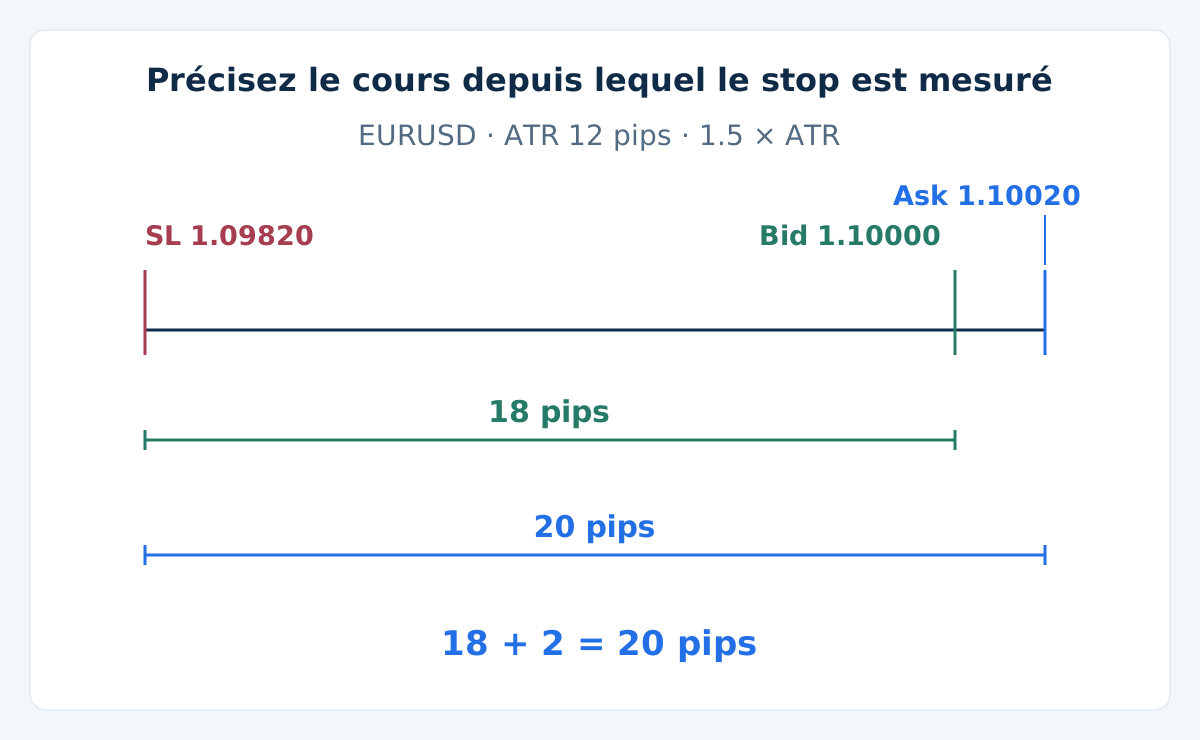
Supposons des cotations simultanées Bid 1.10000 et Ask 1.10020, soit un spread de 2 pips. Pour un achat hypothétique, plaçons le stop 1.5 × ATR sous la référence Bid : 1.10000 − 0.00180 = 1.09820. Ce point de départ choisi délibérément doit être consigné.
Un achat s’ouvre à Ask et se clôture côté Bid. Avec une entrée supposée à 1.10020 et une sortie au prix du stop, la perte liée au cours est de 20 pips, et non de 18. Les 2 pips supplémentaires sont le spread d’ouverture déjà compris entre l’entrée et le stop. Ne l’ajoutez pas une seconde fois.
Si le stop était plutôt fixé à 18 pips sous l’entrée Ask, il serait à 1.09840 : ce serait une autre règle de stop. Pour une vente, utilisez l’entrée Bid et la sortie au stop côté Ask. Ne transposez pas une distance lue sur un graphique Bid à l’autre côté sans vérifier la convention de cotation.
4. Placez les hypothèses à côté du calcul monétaire
Supposons des fonds propres de compte de $10,000 et un budget illustratif de $100, soit 1%. Ce chiffre rond sert à apprendre ; ce n’est pas un pourcentage de risque recommandé. Le compte est en USD et le contrat supposé représente 100,000 EUR par lot, d’où $10 par pip et par lot sur EURUSD.
| Donnée de préparation | Valeur supposée | Signification |
|---|---|---|
| De l’entrée au stop | 20 pips | Comprend une fois le spread d’ouverture de 2 pips |
| Exécution défavorable supplémentaire | 2 pips au total | Provision cumulée au-delà des prix d’entrée et de stop supposés |
| Commission aller-retour | $7 par lot | Commissions d’ouverture et de clôture réunies |
| Financement | $0 dans cet exercice | Hypothèse intrajournalière ; à revoir si la position passe le rollover |
| Volume autorisé | Minimum 0.01 ; pas de 0.01 lot | Limites illustratives à vérifier sur le véritable symbole du courtier |
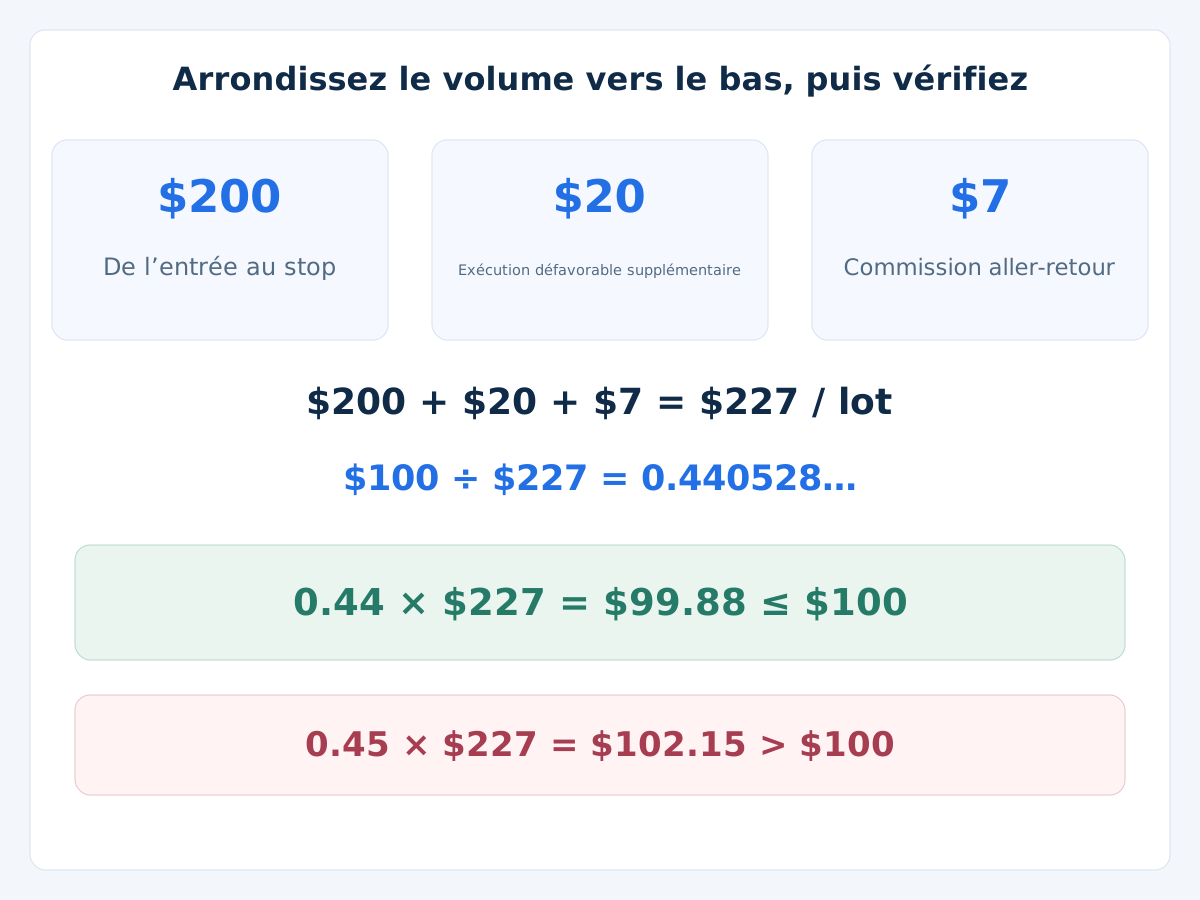
Pour un lot, l’estimation est (20 + 2) × $10 + $7 = $227. En termes simples : $200 jusqu’au stop prévu, $20 réservés à une moins bonne exécution et $7 de commission. La provision de 2 pips est une hypothèse, pas un plafond de glissement ou de perte.
Ici, la commission varie proportionnellement au volume, sans frais minimaux par ordre. Une autre tarification, une autre devise de dépôt ou une position conservée la nuit demande un calcul adapté. Le guide des frais de trading explique comment éviter les oublis et les doubles comptes.
5. Arrondissez le volume vers le bas, puis vérifiez
Divisez le budget par l’estimation pour un lot : $100 / $227 = 0.440528… lot. Avec un pas autorisé de 0.01 lot, arrondissez vers le bas à 0.44 lot. La perte estimée est 0.44 × $227 = $99.88.
Arrondir vers le haut à 0.45 lot donne $102.15 et dépasse le budget indiqué. Après avoir choisi un volume valide, refaites l’intégralité du calcul monétaire. Un volume affiché avec deux décimales ne prouve ni son acceptation par le courtier ni le respect du budget.
Si le plus petit lot autorisé est déjà trop important, renoncez à l’opération dans ce plan. N’arrondissez pas vers le minimum supérieur et ne rapprochez pas le stop uniquement pour rendre l’ordre possible. Notre exemple suppose que le stop et le volume sont valides par ailleurs et que la marge libre suffit.
6. Observez l’effet d’une volatilité ou d’un spread plus élevé
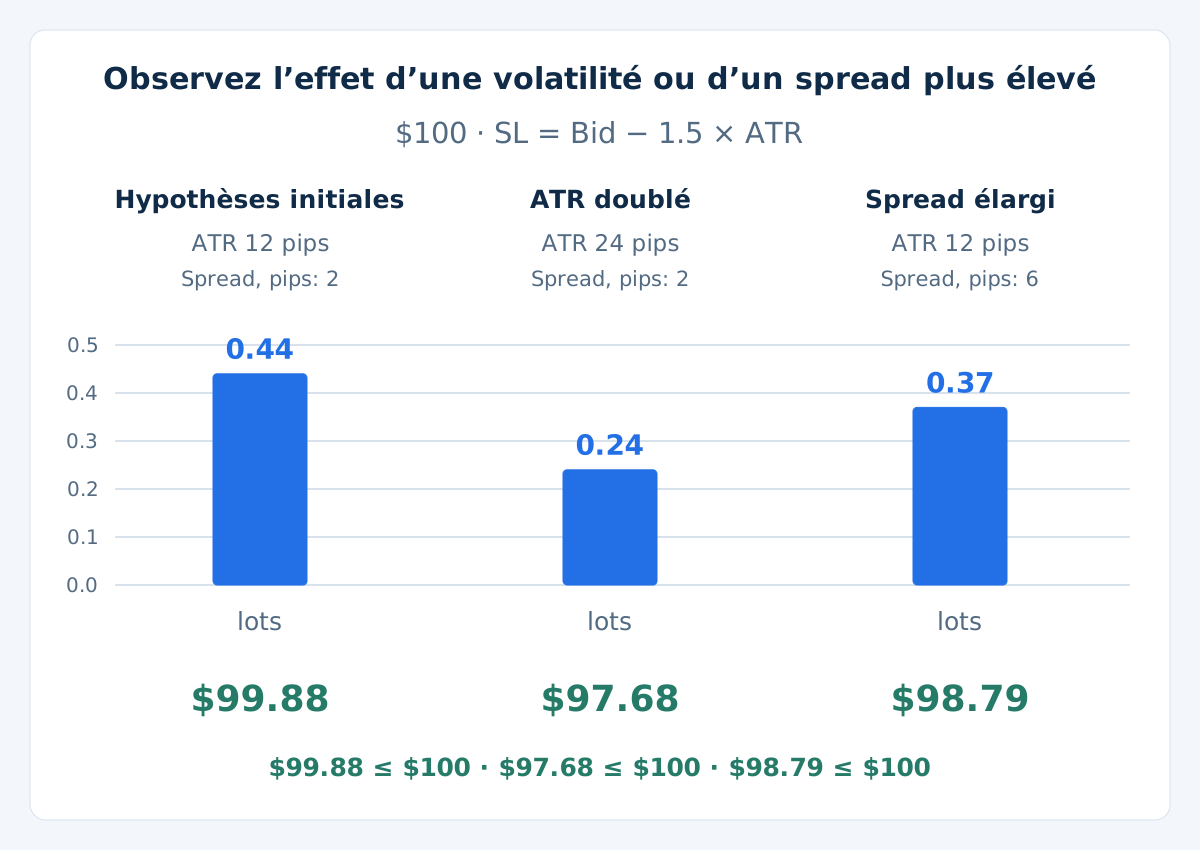
Conservez la référence Bid, le multiplicateur, le budget de $100, la valeur du pip, la provision d’exécution et la commission. Ne changez que la donnée indiquée dans chaque scénario indépendant. Il s’agit de comparaisons de préparation, pas d’une suite d’opérations exécutées.
| Scénario | ATR, pips | Spread, pips | Lots | Perte estimée, USD |
|---|---|---|---|---|
| Hypothèses initiales | 12 | 2 | 0.44 | 99.88 |
| ATR doublé | 24 | 2 | 0.24 | 97.68 |
| Spread élargi | 12 | 6 | 0.37 | 98.79 |
Avec un ATR de 24 pips, la distance du Bid au stop passe à 36 pips et celle de l’entrée au stop à 38. L’estimation pour un lot monte à (38 + 2) × $10 + $7 = $407. Le volume tombe à 0.24 lot, pour $97.68. Garder les 0.44 lot initiaux donnerait plutôt $179.08 de perte estimée.
Avec l’ATR initial et un spread de 6 pips, la distance entrée-stop est de 24 pips. Un lot représente $267 de perte estimée ; 0.37 lot représente donc $98.79. L’ATR seul ne révélait pas ce changement de coût. Le volume ne doit pas nécessairement être divisé exactement par deux lorsque l’ATR double : spread, commission et arrondi interviennent aussi.
7. Facultatif : vérifiez la formule et les unités du tick
Afficher le calcul technique
Soit d la distance prévue entre entrée et stop en pips, s la provision supplémentaire pour exécution défavorable en pips, V la valeur d’un pip pour un lot dans la devise du compte, c la commission aller-retour par lot et f le financement supposé par lot. Sous ces hypothèses de coûts linéaires, Loss1 = (d + s) × V + c + f, puis RawLots = Budget / Loss1. Choisissez un volume autorisé qui ne dépasse pas RawLots et vérifiez sa perte estimée.
Pour un calcul en distance de prix, τ est la taille du tick en unités de prix et TV sa valeur pour un lot dans la devise du compte. Alors PriceLoss1 = abs(Entry − Stop) / τ × TV. Nous supposons τ égal à 0.00001 et TV égal à $1, donc 0.00200 / 0.00001 × $1 = $200. C’est le même élément de prix que 20 × $10, avant exécution supplémentaire et frais.
MT4 documente MODE_TICKSIZE en points et MODE_TICKVALUE dans la devise de dépôt ; SYMBOL_TRADE_TICK_SIZE est un incrément de prix. Ne remplacez pas une distance de prix par un nombre de points. Vérifiez le contrat et la conversion avec les spécifications du courtier et un petit calcul en démo. La valeur du tick et la conversion peuvent évoluer ; des valeurs nulles, manquantes ou incohérentes invalident l’estimation.
Sur notre grille commençant à 0.01 avec un pas de 0.01, l’arrondi inférieur donne 0.44. D’autres combinaisons de minimum et de pas exigent leur véritable grille de volumes autorisés. Des frais fixes, une tarification par paliers ou des règles de paiement non linéaires imposent de calculer la perte au volume proposé plutôt que de multiplier simplement Loss1.
8. Vérifiez les limites du courtier avant de retenir le plan
Vérifiez la grille de ticks, les lots minimum et maximum, le pas de lot, les distances de stop autorisées, les droits de négociation et la marge libre pour le symbole exact. Ajustez le stop à un tick de prix valide, puis recalculez distance et volume. La précision décimale affichée ne définit pas à elle seule une grille de ticks valide.
Dans MT4, StopLevel et FreezeLevel influent sur le placement ou la modification des ordres. Un StopLevel affiché à zéro ne signifie pas toujours l’absence de restriction ; le serveur peut appliquer une limite variable. Un ordre rejeté n’autorise pas à réessayer sans stop ni à augmenter le risque. Corrigez la cause et vérifiez de nouveau le plan.
La marge est une garantie immobilisée, pas la perte prévue au stop. Un levier plus élevé peut réduire la marge requise sans réduire la perte par pip au même volume. Le guide de gestion du risque traite des limites globales du compte.
9. Comptez également les autres positions
Un budget de $100 pour une opération ne décrit pas l’exposition totale du compte. Additionnez les pertes prévues des positions ouvertes et envisagées avec des hypothèses compatibles dans la devise du compte. Incluez les autres EA et les opérations manuelles, pas seulement le graphique ou le Magic Number actuel.
Deux opérations liées à EUR ou USD peuvent réagir au même événement. Trois positions estimées chacune près de $100 peuvent exposer environ $300 sous leurs hypothèses de stop, avec une perte supérieure en cas de mauvaise exécution. Des paires différentes ne diversifient pas automatiquement cette exposition, et une simple somme ne garantit pas une limite au pire cas.
Un stop déplacé au prix d’entrée ne rend pas la position gratuite ou sans risque. Commission, financement, gaps de prix et exécution restent importants. Une limite de portefeuille peut imposer de réduire ou de refuser une opération même si son calcul ATR individuel respecte le budget.
10. Testez la résistance de l’estimation et gardez une trace
Pour les 0.44 lot initiaux, remplacez la provision d’exécution de 2 pips par une réalisation défavorable de 8 pips : 0.44 × ((20 + 8) × $10 + $7) = $126.28. Ce scénario explique pourquoi les $99.88 prévus ne constituent pas une perte maximale garantie. Un stop ne garantit pas une exécution à son prix.
Avant de tester une règle, notez l’horodatage de l’ATR clôturé et ses réglages, Bid/Ask, la référence du stop et son prix final aligné sur le tick, la devise et les valeurs du pip/tick, les frais, la provision d’exécution, les lots proposés, l’estimation monétaire finale et l’exposition du compte. Conservez aussi la raison d’un refus d’opération.
Vérifiez les spreads élargis, les gaps, les conversions modifiées, un lot minimum dépassant le budget et un stop refusé par le serveur. Comparez l’estimation aux exécutions démo puis aux observations de suivi avant de conclure. Le guide du backtest MT4 traite de la validation au-delà de cette arithmétique. Cette page ne présente ni exécution réelle, ni rendement de backtest, ni avantage de trading démontré.
11. Questions sur les stops ATR et le volume en lots
Un stop ATR rend-il une opération plus sûre à lui seul ?
Non. À volume constant, un stop plus éloigné augmente la perte de prix prévue. L’ATR décrit le mouvement récent ; règle de stop, taille de position, frais, exécution et exposition totale déterminent l’estimation monétaire.
Quel multiplicateur ATR choisir pour débuter ?
Il n’existe pas de multiplicateur universel. Le 1.5 utilisé ici est une hypothèse de calcul. Définissez où l’idée échoue, testez la règle complète avec des frais réalistes et ne retenez pas un multiplicateur à partir d’un seul exemple séduisant.
Faut-il ajouter le spread à la distance du stop ?
Vérifiez comment la distance est mesurée. Si elle va de l’entrée Ask d’un achat au stop côté Bid, le spread d’ouverture est déjà inclus. Si elle part d’une référence de graphique Bid, prenez en compte la cotation d’entrée une seule fois. Pour une vente, vérifiez les côtés opposés.
Pourquoi ne pas toujours compter $10 par pip pour un lot ?
Cette valeur correspond au contrat EURUSD et au compte USD supposés. D’autres symboles, tailles de contrat et devises de compte exigent leur propre valeur de pip ou de tick vérifiée. Les décimales du prix ne fixent pas sa valeur monétaire.
Que faire si le volume calculé est inférieur au lot minimum ?
Renoncez à l’opération dans le plan défini. Arrondir vers le haut dépasserait le budget. Un autre instrument ou une règle révisée nécessite un nouveau calcul et une nouvelle évaluation, pas un contournement automatique.
Le budget calculé garantit-il la perte maximale ?
Non. C’est une estimation fondée sur des prix et des frais documentés. Gaps, exécution défavorable, conversion, financement et autres positions peuvent entraîner une perte plus importante. Marge libre et acceptation du stop doivent aussi être vérifiées séparément.
12. Référence technique et portée
La référence officielle MQL4 des propriétés du symbole définit les champs de prix, volume et limites de négociation de la plateforme. Les exemples utilisent des valeurs explicitement supposées ; récupérez et vérifiez les véritables données du courtier avant tout calcul appliqué.
Le Forex et le trading avec effet de levier comportent des risques importants. Ce guide est pédagogique et ne constitue pas un conseil en investissement. Les résultats passés ou simulés ne garantissent pas les performances futures.