

Penutupan di atas pita atas dengan RSI tinggi dapat menggambarkan kenaikan kuat. Kembali ke dalam pita kemudian juga belum membuktikan pembalikan turun. Panduan ini memisahkan pengamatan tersebut, menyusun ulang riwayat H1 rekaan, dan menetapkan dua aturan penelitian berbeda. Contoh penjualan terpisah menunjukkan dampak menunggu dan sisi kuotasi.
1. Pilih pertanyaan kelanjutan atau pembalikan
Sentuhan pita dapat menunjukkan posisi yang relatif ekstrem tanpa menentukan arah berikutnya. RSI bisa tetap tinggi selama kenaikan berkelanjutan atau rendah selama penurunan. Meneliti apakah kekuatan menyertai kelanjutan berbeda dari meneliti apakah penyimpangan berakhir. Tuliskan pertanyaannya lebih dahulu. Dua penafsiran berlawanan atas indikator yang sama tidak menghasilkan satu aturan yang konsisten.
Di sini kita meneliti pengamatan sebelum strategi lengkap. Kita mendefinisikan breakout atas baru dan kembali dari atas, lalu memberi syarat RSI berbeda. Tidak ada penanda yang memerintahkan pengiriman order atau membuktikan pembalikan. Konteks, eksekusi, perlindungan, keluar, volume, dan batas portofolio masih diperlukan. Panduan MACD–RSI serta EMA–ADX–ATR melengkapi perbandingan peran dan waktu.
Pelajari strategi MACD garis nol dan RSI untuk peristiwa H1 selesai, grafik selaras, proteksi tetap, dan pembatalan kuotasi pertama.
2. Tetapkan pengaturan dan identifikasi nilai MT4
Gunakan penutupan Bid H1 EURUSD rekaan, rata-rata sederhana 20 nilai, pengali deviasi 2, dan RSI 14 berdasarkan Close. Pergeseran tampilan pita adalah nol. Parameter umum ini menetapkan contoh, bukan membuktikan nilai optimal. Catat sumber harga, batas candle, harga terapan, implementasi, dan riwayatnya juga.
Dalam iBands, MQL4 membedakan MODE_MAIN, MODE_UPPER, dan MODE_LOWER; PRICE_CLOSE menetapkan masukan harga. bands_shift menggeser gambar, sedangkan argumen shift terakhir memilih bar dalam buffer. Fungsinya berbeda. Samakan waktu bar selesai pada iBands dan iRSI. Tangkapan layar dengan pengaturan sama belum membuktikan nilai awal, data, dan perhitungan identik antaraplatform.
| Ukuran | Masukan ditetapkan | Peran atau batas |
|---|---|---|
| BB 20 / 2 | Close, rata-rata sederhana, deviasi populasi | Posisi dan lebar; bukan jaminan pembalikan |
| RSI 14 | Perubahan penutupan dihaluskan dengan Wilder | Syarat momentum; bukan bukti independen |
| X | Breakout atas baru | Kelompok pengamatan kelanjutan |
| Y | Kembali dari atas ke antara kedua pita | Kelompok gerak berlawanan terpisah |
3. Hitung garis tengah, penyebaran, dan pita luar
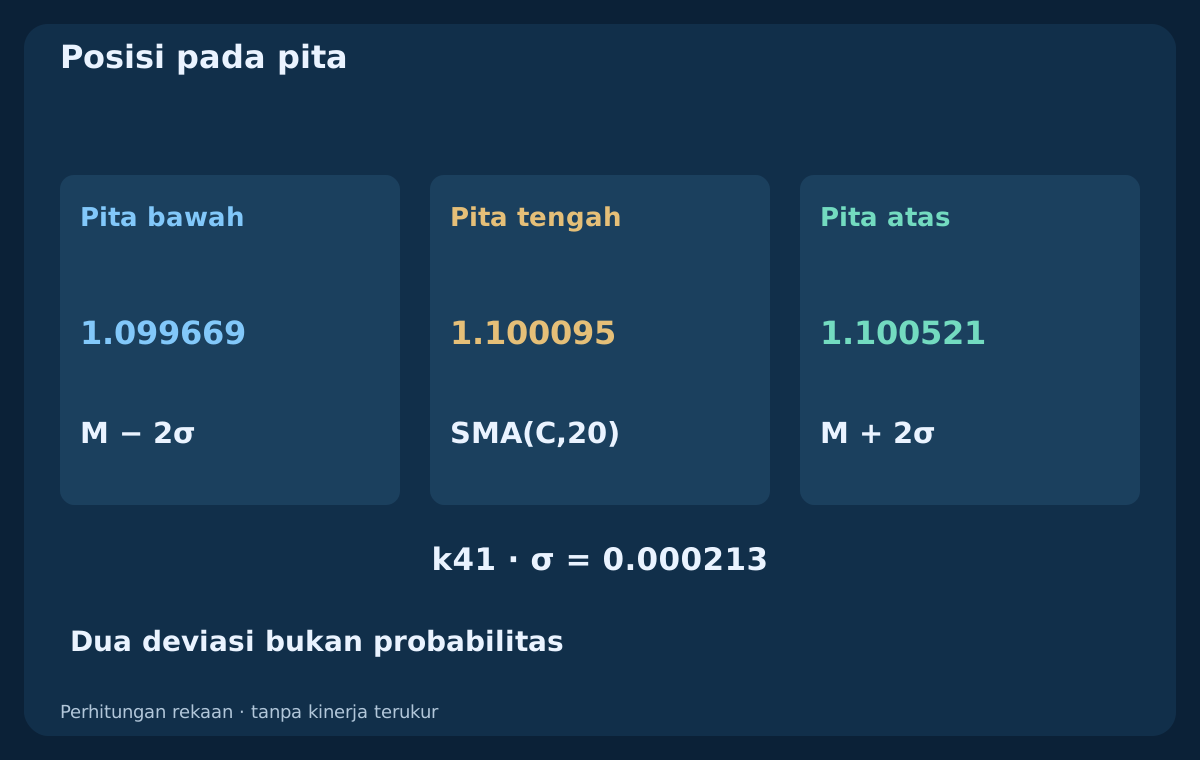
Untuk setiap bar selesai, gunakan M(k) = SMA(C,20) dan σ(k) = sqrt[Σ(C(i) − M(k))² / 20] pada penutupan itu beserta 19 pendahulunya. Pita atas adalah U(k) = M(k) + 2σ(k), pita bawah L(k) = M(k) − 2σ(k). Pembagi jendela adalah 20 seperti varians populasi, bukan pembagi sampel 19. Nilai pita pertama tersedia pada k19. Yang dihitung adalah harga, bukan penggantian dengan imbal hasil.
Penutupan terkini ikut menentukan rata-rata dan penyebaran. Data baru masuk dan data lama keluar sehingga batasnya juga bergerak. Menyamakan setiap penutupan luar dengan penembusan level tetap akan menyembunyikan hal ini. Dua deviasi standar tidak menetapkan probabilitas 95% untuk harga pasar atau candle berikutnya. Ini transformasi harga bergulir, bukan model distribusi normal yang telah diverifikasi.
4. Baca posisi dan lebar tanpa mengubahnya menjadi probabilitas
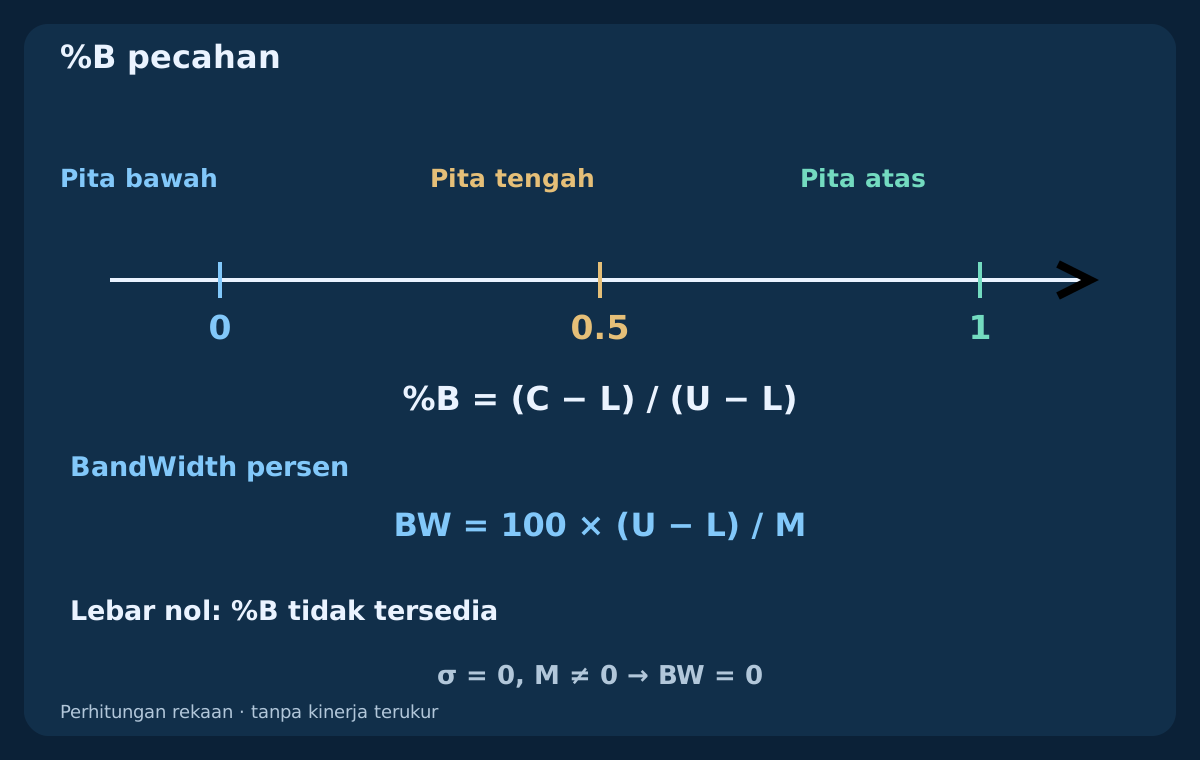
Definisikan %B(k) = [C(k) − L(k)] / [U(k) − L(k)]. Skala di sini berupa pecahan: nol di pita bawah, 0.5 di tengah, dan satu di atas. Nilainya dapat melebihi satu atau di bawah nol. Tampilan khusus mungkin mengalikannya dengan 100; jangan campur skala. Nilai dekat satu berarti posisi relatif, bukan peluang pembalikan yang tinggi.
Lebar dalam persen adalah BW(k) = 100 × [U(k) − L(k)] / M(k). Jika penutupan identik, pita berhimpit dan %B tidak terdefinisi karena penyebut nol. BandWidth tetap dapat bernilai nol jika M bukan nol; jika M nol, BandWidth juga tidak terdefinisi. Jangan mengganti %B yang tidak tersedia dengan sinyal pita bawah buatan. Posisi dan lebar menjawab pertanyaan berbeda.
5. Tetapkan acuan RSI dan keterbatasannya
Acuan menggunakan R = 100 − 100/(1 + G/D), dengan G kenaikan yang dihaluskan dan D besaran penurunan yang dihaluskan. Awali keduanya dari 14 perubahan penutupan pertama, lalu gunakan W(k) = [13 × W(k−1) + x(k)]/14. RSI pertama tersedia di k14. Rata-rata penurunan nol dengan kenaikan positif memberi batas 100; kenaikan nol dengan penurunan positif memberi nol. Jika keduanya nol, acuan ini tidak terdefinisi.
Level 30, 50, dan 70 mewakili pertanyaan berbeda. Keadaan di atas titik tengah, keadaan ekstrem, dan persilangan baru tidak setara. Pita dan RSI memakai riwayat harga yang bertumpang tindih sehingga kesepakatan bukan bukti independen. RSI tinggi dapat menyertai beberapa penutupan di atas pita. Menolak semuanya di atas 70 merupakan aturan tambahan yang perlu didefinisikan dan diuji.
6. Tulis dua peristiwa dengan syarat masing-masing
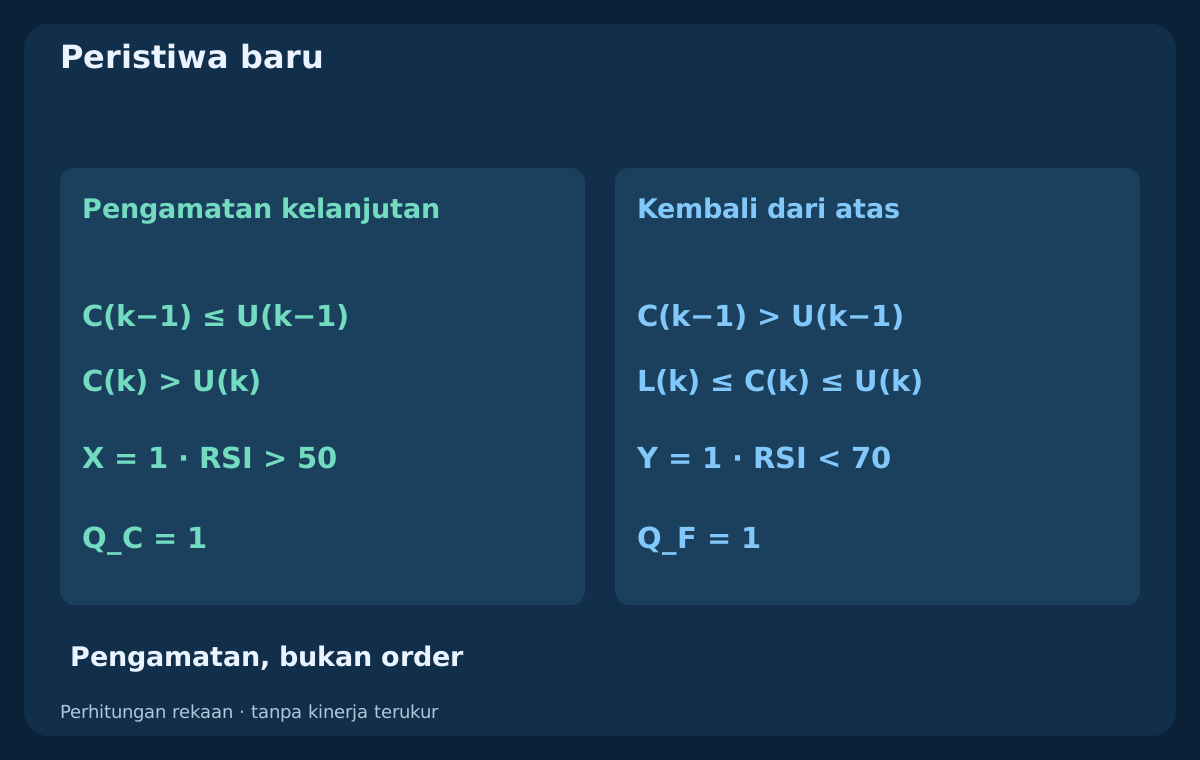
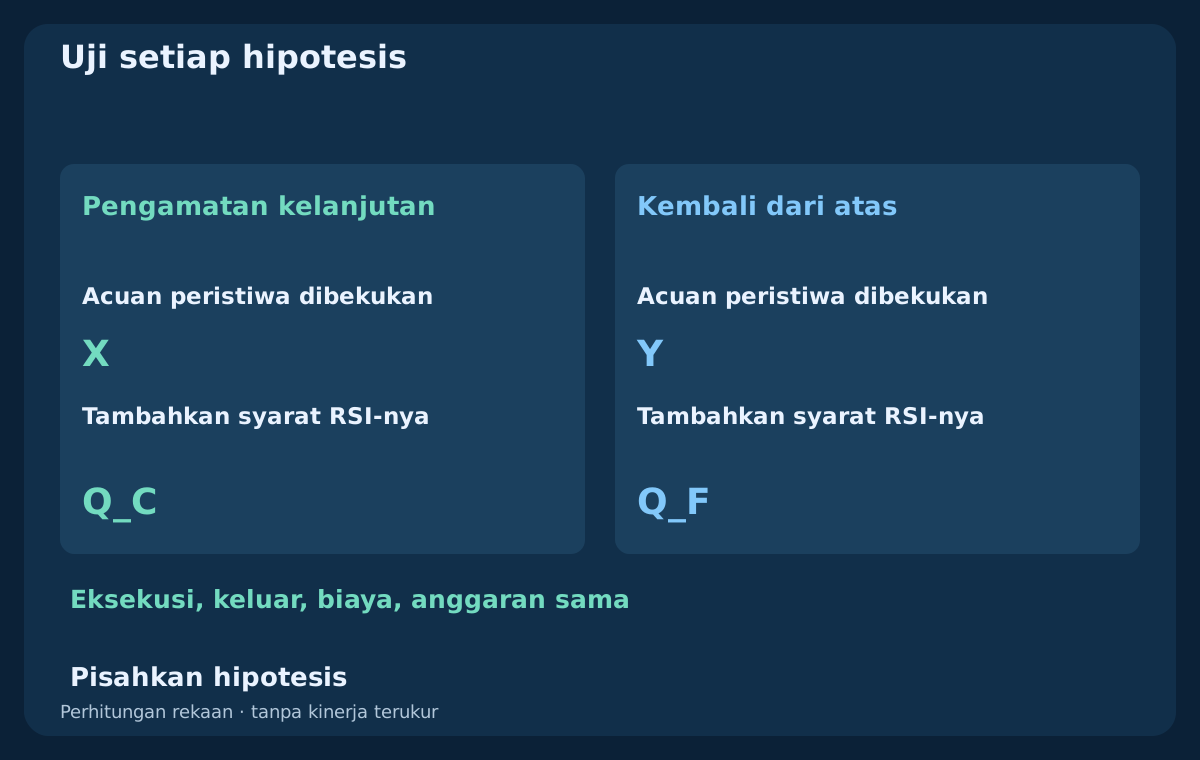
Breakout atas baru didefinisikan sebagai X(k) = [C(k−1) ≤ U(k−1)] AND [C(k) > U(k)]. Untuk pengamatan kelanjutan, gunakan Q_C(k) = X(k) AND [R(k) > 50]. Secara terpisah, kembali dari atas adalah Y(k) = [C(k−1) > U(k−1)] AND [L(k) ≤ C(k) ≤ U(k)] dengan syarat gerak berlawanan ilustratif Q_F(k) = Y(k) AND [R(k) < 70]. Ini dua spesifikasi penelitian, bukan perintah beli dan jual bersamaan.
Y mengharuskan penutupan baru berada di antara kedua pita. Lompatan dari atas pita atas ke bawah pita bawah tidak memenuhi syarat. Nilai tepat 50 gagal pada syarat kelanjutan; tepat 70 gagal pada syarat berlawanan. Persilangan RSI baru tidak diwajibkan. Jika bacaan yang diperlukan tidak tersedia, keputusan tersaring tidak valid. Arah sebaliknya membutuhkan definisi serta pengujian sendiri, bukan asumsi simetri.
7. Gunakan waktu bar selesai dan nilai sebelum pembulatan
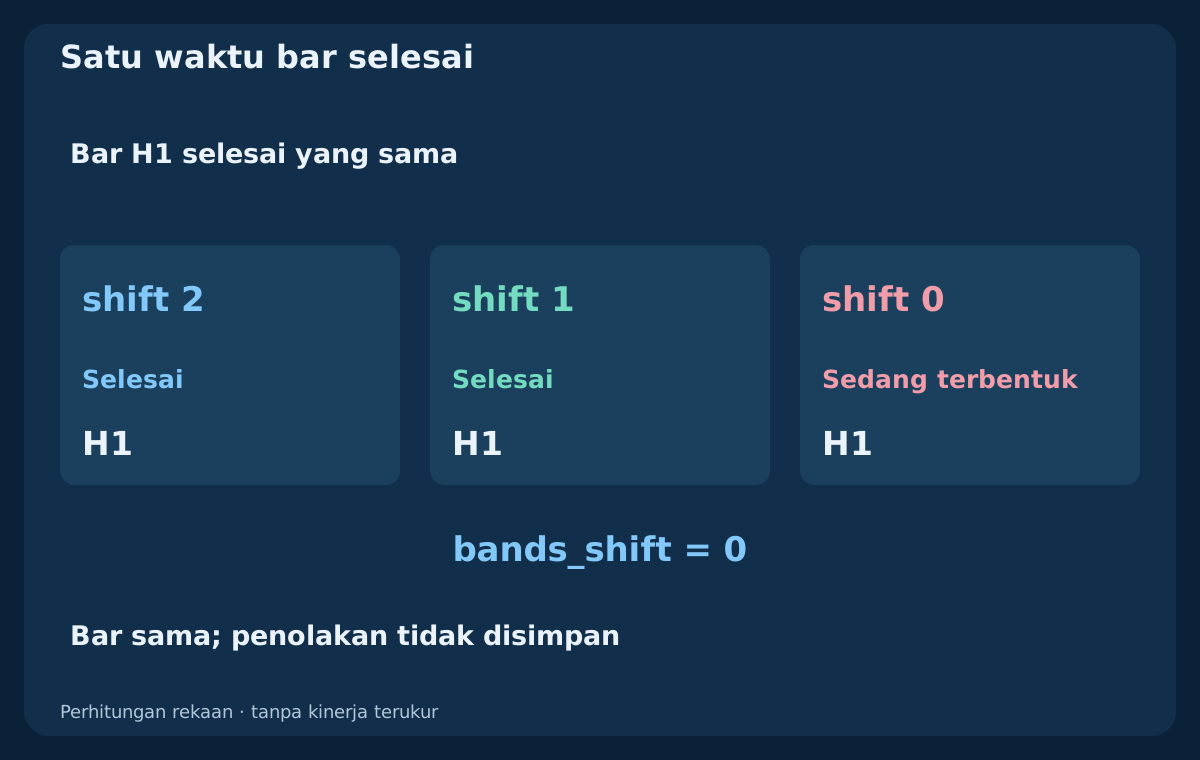
Nilai setelah candle H1 selesai serta bar berikutnya dan riwayat tersedia. Dalam seri H1 MT4 saat ini, shift 1 adalah bar selesai terakhir, shift 2 pendahulunya, dan shift 0 masih terbentuk. Dengan pergeseran visual nol, bandingkan dua pasangan harga-pita yang telah selesai. Sumbu candle atau persilangan intrabar yang kemudian hilang bukan peristiwa penutupan ini.
Samakan waktu pita dan RSI. Untuk kerangka lain, cocokkan interval yang benar-benar selesai dan ketersediaan data, bukan indeks array yang sama. Putuskan dengan presisi penuh, bulatkan hanya tampilan. Enam desimal pita atas dalam tabel adalah nilai perhitungan, bukan klaim langkah harga yang bisa dieksekusi. Simpan masukan dan versi aturan agar pembaruan tidak diam-diam menulis ulang pengamatan.
8. Susun ulang seluruh riwayat rekaan
CSV memuat 78 penutupan Bid H1 EURUSD rekaan berdasarkan waktu selesai mulai 2026-07-06 00:00 UTC. Mulai dari 1.10000 dengan 1 pip = 0.00010. Perubahan dalam pip adalah (+1,−1) × 20, lalu +10 × 1, +2 × 10, −2 × 5, 0 × 18, dan terakhir +8, +2, −4. Ini bukan data broker, ramalan, atau transaksi yang dilakukan.
Setiap baris berisi penutupan, rata-rata, varians, deviasi standar, kedua pita, %B, BandWidth, rata-rata RSI, dan penanda. Kosong berarti tidak tersedia, bukan nol. Jendela bergulir dan inisialisasi RSI dengan riwayat terbatas ditetapkan secara eksplisit. Riwayat lebih awal yang berbeda dapat mengubah RSI terminal. Rekonstruksi hitungan dan bandingkan keluaran platform nyata sebelum mengklaim kesetaraan implementasi.
9. Periksa breakout baru dan keadaan RSI
Di k40, penutupan 1.10000 berada di bawah pita atas 1.100150. Di k41, keduanya menjadi 1.10100 dan 1.100521. X bernilai satu, RSI 70.8448, dan Q_C satu. Tidak ada veto RSI terlalu tinggi dalam pengamatan kelanjutan ini. Di k42 harga tetap di luar tetapi X kembali nol; keadaan yang bertahan tidak menciptakan breakout baru.
Tabel juga menunjukkan breakout k75 dan kembali ke pita k77. RSI di k75 adalah 81.5841 dan memenuhi Q_C. Di k77 nilainya 65.6325, Y satu dan Q_F lolos menurut aturan terpisah. Tidak ada stop, harga eksekusi, atau hasil masa depan yang diberikan. Catatan rekaan singkat ini bukan bukti profitabilitas kelanjutan atau pembalikan.
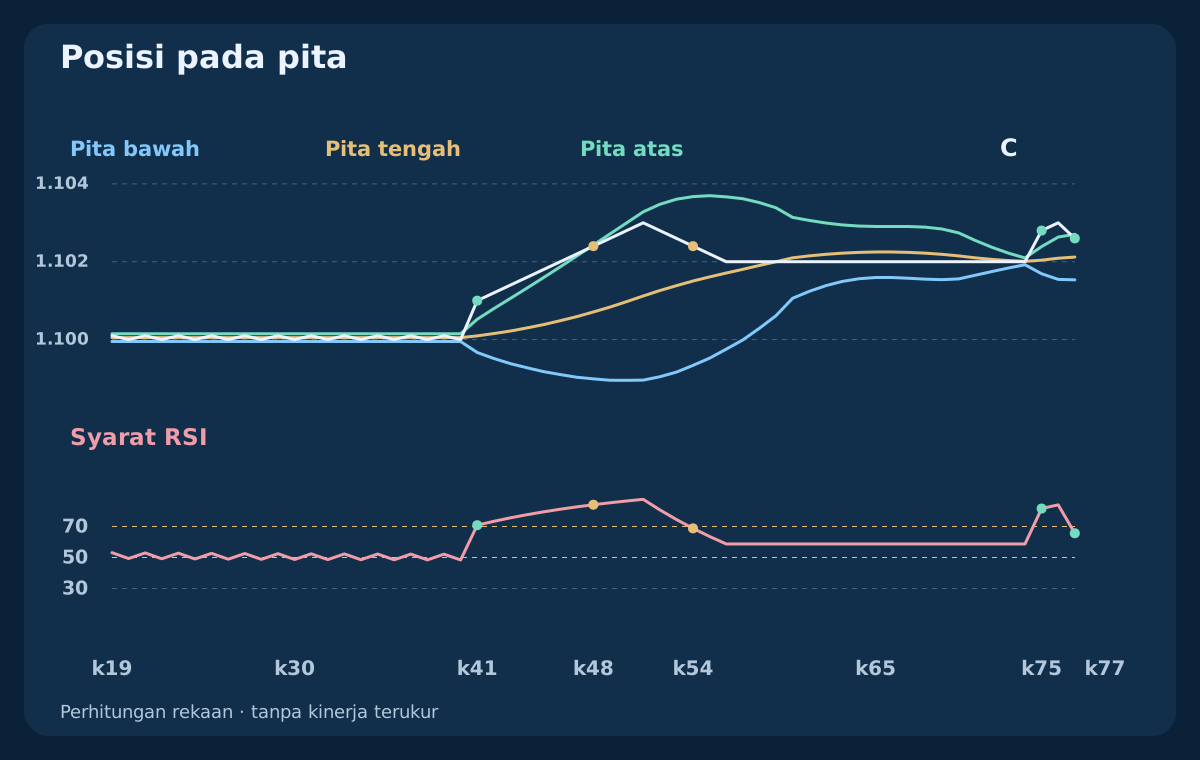
| Bar | Penutupan Bid | Pita atas | %B | RSI 14 | X | Y | Q_C | Q_F |
|---|---|---|---|---|---|---|---|---|
| k40 | 1.10000 | 1.100150 | 0.2500 | 48.4178 | 0 | 0 | 0 | 0 |
| k41 | 1.10100 | 1.100521 | 1.5610 | 70.8448 | 1 | 0 | 1 | 0 |
| k48 | 1.10240 | 1.102429 | 0.9915 | 84.0486 | 0 | 1 | 0 | 0 |
| k54 | 1.10240 | 1.103672 | 0.7065 | 68.8010 | 0 | 0 | 0 | 0 |
| k74 | 1.10200 | 1.102097 | 0.4426 | 58.7317 | 0 | 0 | 0 | 0 |
| k75 | 1.10280 | 1.102389 | 1.5897 | 81.5841 | 1 | 0 | 1 | 0 |
| k76 | 1.10300 | 1.102634 | 1.3369 | 83.9734 | 0 | 0 | 0 | 0 |
| k77 | 1.10260 | 1.102705 | 0.9102 | 65.6325 | 0 | 1 | 0 | 1 |
10. Pahami kembali ke pita saat harga masih naik
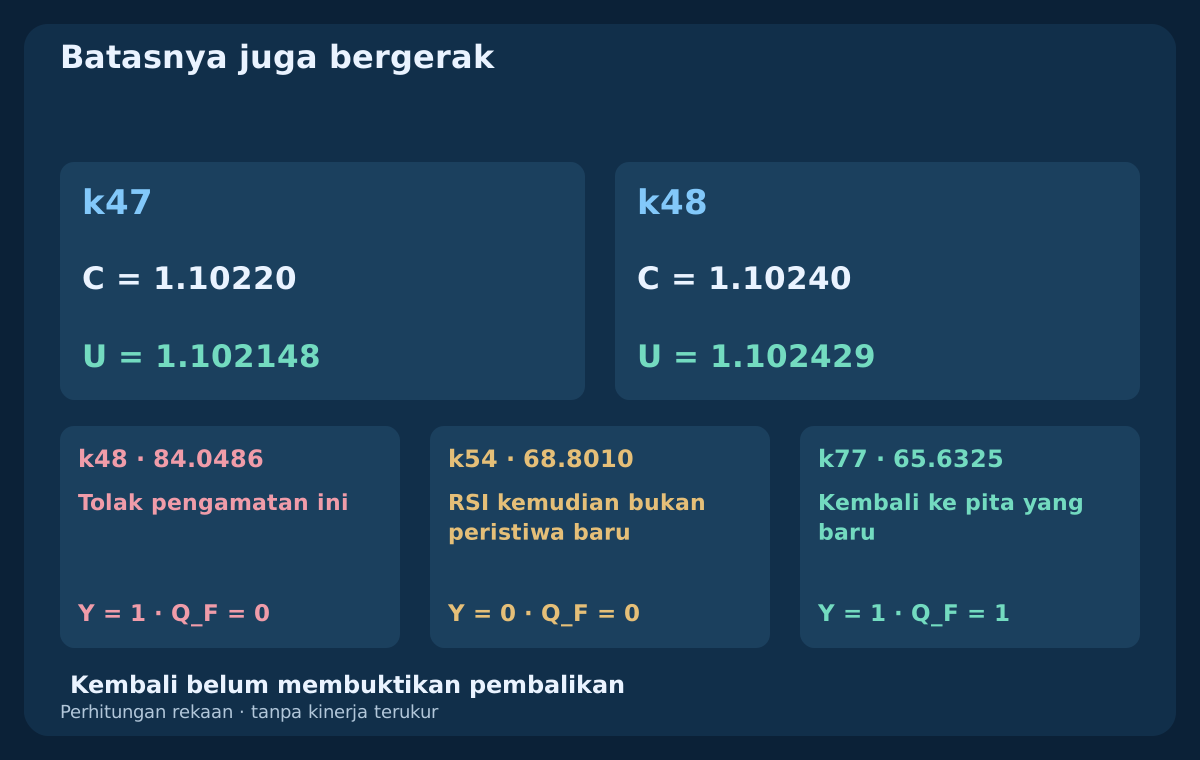
Dari k47 ke k48 penutupan naik dari 1.10220 menjadi 1.10240. Pita atas naik dari 1.102148 menjadi 1.102429 dan melampaui penutupan baru. Harga masuk ke pita yang diperbarui meski masih naik, serta tetap di atas batas sebelumnya. Batas lama yang dibekukan akan menghasilkan pengamatan berbeda. Kembali ke pita saja belum membuktikan pembalikan turun.
Di k48 RSI 84.0486 sehingga syarat berlawanan menolak Y. Di k54 turun menjadi 68.8010, tetapi Y sudah nol dan Q_F tetap nol. Peristiwa yang ditolak tidak diaktifkan kembali. Kembalinya harga yang lolos di k77 adalah peristiwa baru. Versi menunggu membutuhkan batas waktu, pembatalan, dan waktu eksekusinya sendiri; jangan gabungkan dengan versi langsung.
11. Tafsirkan penyempitan dan pergerakan sepanjang pita dalam konteks
BandWidth menyempit menggambarkan penyebaran historis yang mengecil, bukan arah atau waktu breakout berikutnya. Filter penyempitan memerlukan jendela, ambang, ketersediaan, dan perlakuan nilai sama yang ditentukan sebelumnya. Gunakan hanya informasi yang tersedia saat itu. Memilih bagian tersempit setelah melihat hasil bagus atau memakai seluruh masa depan untuk menghitung ambang menimbulkan bias melihat ke belakang.
Dalam gerakan kuat, harga dapat mengikuti pita sementara RSI tetap ekstrem. Penyimpangan dalam pasar mendatar mungkin berbeda, tetapi label rezim juga perlu aturan sebelumnya. Ketidaksesuaian biasa belum menjadi divergensi momentum terkonfirmasi; pivot dan waktu konfirmasinya adalah syarat tambahan. Kombinasi ini tidak menunjukkan hambatan struktural terdekat atau sisa ruang transaksi yang bisa dieksekusi.
12. Lengkapi model transaksi sebelum menggunakan penanda
Strategi memilih kelompok peristiwa, penanganan masuk, kedaluwarsa, perlindungan awal, dan keluar. Kelanjutan serta gerak berlawanan punya hipotesis sendiri; saat membandingkan filter di dalamnya, pilihan lain harus tetap. Tetapkan umur kuotasi, spread, jarak, batas broker, serta pengelolaan permintaan sebelum menilai hasil. Pergeseran pita berikutnya tidak membolehkan pemicu asli ditulis ulang.
Tentukan acuan stop dan kebijakan target sebelum melihat hasil. Garis tengah bergerak; target dibekukan saat keputusan berbeda dari target yang diperbarui. Volume harus memakai jarak kerugian terencana aktual, nilai kontrak, mata uang akun, biaya, dan langkah volume broker. Margin, eksposur total, swap, dan pembatasan berita masih perlu keputusan terpisah.
13. Bandingkan dua penjualan dengan keluar pada Ask tetap
Contoh rekaan terpisah merencanakan SELL masuk pada Bid dan keluar pada Ask. Bekukan stop Ask 1.10500 serta target 1.10000. Bid/Ask awal 1.10300 / 1.10312 dan kemudian 1.10220 / 1.10232. Jarak stop 20 dan 28 pip; target kotor 30 dan 22. Tambahkan komisi pulang-pergi 0.6 pip dan cadangan total eksekusi merugikan 1.0 pip. Jarak rugi menjadi 21.6 dan 29.6 pips; target bersih 28.4 dan 20.4 pips, rasio sekitar 1.315 dan 0.689.
Asumsikan akun USD, kontrak standar 100000 EUR, nilai pip 10 USD per lot standar, anggaran 100 USD, dan langkah 0.01. Pembulatan turun menghasilkan 0.46 lots dengan risiko terencana 99.36 USD pada awal, lalu 0.33 lots dan 97.68 USD. Masuk Bid dibanding keluar Ask sudah memasukkan efek spread; jangan menambahkannya lagi. Cadangan tidak membatasi slippage atau kerugian nyata; tidak ada kuotasi yang diklaim sudah tereksekusi.
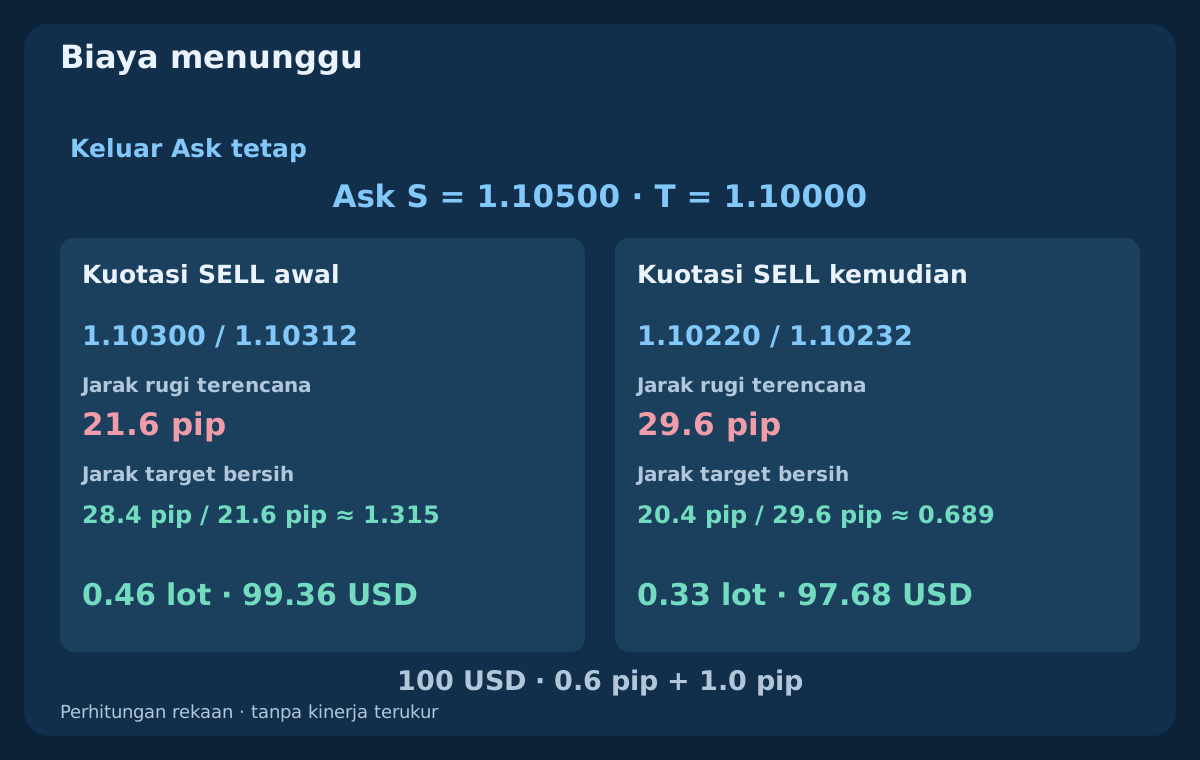
| Kuotasi | Bid / Ask | Stop (pip) | Rugi + biaya | Target bersih | Rasio | Lot | Risiko USD |
|---|---|---|---|---|---|---|---|
| Awal | 1.10300 / 1.10312 | 20.0 | 21.6 | 28.4 | 1.315 | 0.46 | 99.36 |
| Kemudian | 1.10220 / 1.10232 | 28.0 | 29.6 | 20.4 | 0.689 | 0.33 | 97.68 |
14. Periksa sisi harga, pembatalan, dan eksekusi tidak pasti
Untuk penjualan, grafik Bid menyentuh target belum berarti target Ask tercapai. Bid 1.10000 dengan Ask 1.10012 masih menyisakan Ask di atas target 1.10000. Periksa sisi pemicu sebenarnya, kisi harga, kesegaran kuotasi, dan jarak minimum broker. Jangan mengganti kuotasi pertama yang ditolak dengan penutupan historis.
Tentukan apakah penolakan menghabiskan kesempatan atau mengizinkan permintaan baru dalam jendela eksplisit. Catat alasan, kedaluwarsa, dan identitas posisi. Setelah gangguan atau timeout, cocokkan order dan eksekusi broker sebelum mencoba lagi. Pengamatan valid bukan bukti order terisi atau perlindungan terpasang. Pisahkan kasus ditolak, kedaluwarsa, tidak pasti, dan terisi dalam evaluasi.
15. Uji syarat RSI tambahan tanpa mencampur hipotesis
Bekukan acuan breakout atas, lalu bandingkan model sama dengan syarat RSI tambahannya. Lakukan terpisah untuk kembali ke pita. Pertahankan data, eksekusi, keluar, biaya, dan anggaran di setiap perbandingan. Catat peluang yang dihapus, perubahan waktu, pemenang terlewat, dan kasus merugikan. Mencampur hasil kelanjutan dan gerak berlawanan menyembunyikan pertanyaan masing-masing.
Sisihkan data kemudian, simpan semua versi yang dicoba, dan periksa sensitivitas periode, deviasi, serta ambang tanpa memilih pemenang baru setiap interval. Tinjau ekspektasi bersih, drawdown, ketidakpastian sampel, dan kegagalan eksekusi bersama jumlah kasus. Tingkat kemenangan lebih tinggi bisa memberi hasil bersih lebih buruk. Penanda sintetis memeriksa definisi dan urutan waktu, bukan memberikan hasil transaksi.
16. Tinjau spesifikasi sebelum beralih ke strategi
Nyatakan simbol, waktu H1, masukan Bid, rata-rata, pembagi varians, pengali, nilai awal RSI, pergeseran visual, dan buffer selesai. Bedakan keadaan, breakout baru, dan kembali ke pita; tetapkan persamaan ambang serta data hilang. Lengkapi kuotasi, kedaluwarsa, stop, target, volume, biaya, dan rekonsiliasi. Pembaca lain harus bisa mengulang pengamatan berwaktu sama tanpa memilih grafik sesudahnya.
Ini melengkapi tiga panduan dasar kelompok kombinasi indikator. Tahap berikutnya adalah strategi yang didefinisikan terpisah, bukan memperdagangkan setiap penanda. Pisahkan garis nol MACD, breakout EMA–ADX–ATR, dan pullback ke garis tengah Bollinger. Peran jelas dan aturan yang dapat diulang memungkinkan perbandingan, tetapi tidak menghilangkan risiko pasar maupun eksekusi.
Pertanyaan umum
Apakah sentuhan pita atas dengan RSI di atas 70 otomatis berarti jual?
Tidak. Harga dapat bertahan dekat pita atas dan RSI tetap tinggi saat kenaikan berlanjut. Sentuhan, penutupan selesai di luar, dan kembali ke pita adalah pengamatan berbeda. Model pembalikan memerlukan peristiwa, konteks, dan aturan transaksi lengkap yang tidak diberikan dua bacaan itu saja.
Apa perbedaan breakout dan kembali ke pita?
Breakout atas baru berpindah dari penutupan sebelumnya pada atau di bawah pitanya menuju penutupan baru di atas pita atas yang diperbarui. Kembali dari atas membutuhkan penutupan lama di luar dan yang baru di antara kedua pita terbaru. Batas bergerak penting; keduanya memakai aturan penelitian berbeda.
Bisakah %B melebihi 1 atau di bawah 0?
Bisa. Skala pecahan menunjukkan harga di luar pita, bukan probabilitas. Ketika pita berhimpit, %B tidak terdefinisi, bukan bacaan pita bawah. BandWidth persen masih dapat nol jika garis tengah bukan nol.
Apakah Bollinger 20/2 dan RSI 14 pengaturan terbaik?
Itu acuan umum, bukan optimum yang dibuktikan di sini. Harga terapan, jendela, nilai awal RSI, kerangka waktu, dan biaya juga penting. Bekukan kandidat lalu nilai alternatif dekat dan data kemudian, bukan hanya hasil historis terbaik.
Bagaimana harga kembali ke pita saat masih naik?
Pita bergerak mengikuti jendela datanya. Di k48, pita atas melewati penutupan baru meskipun penutupannya meningkat. Peristiwa ini valid menurut definisi, tetapi tidak membuktikan pembalikan turun. Membekukan batas lama adalah eksperimen berbeda.
Apakah Bollinger dan RSI membuktikan strategi Forex menguntungkan?
Tidak. Keduanya memberi bacaan dan filter opsional. Diperlukan masuk, keluar, biaya, pengendalian risiko, serta data yang tidak dipakai memilih model. Perhitungan rekaan memeriksa aritmetika dan waktu tanpa imbal hasil terukur atau jaminan.
Sumber dan catatan pembelajaran
MetaQuotes mendokumentasikan indikator dan antarmuka MQL4; John Bollinger menjelaskan batas penafsiran pita. Nilai awal, harga rekaan, penanda, dan contoh kuotasi merupakan spesifikasi pembelajaran asli. Ini bukan replika MT4 yang telah diverifikasi, uraian EA komersial, atau kinerja terukur. CSV berisi semua harga penutupan dan perhitungan antara. Skenario SELL berdiri sendiri.
- MetaQuotes — Bollinger Bands
- MetaQuotes — Relative Strength Index
- John Bollinger — Bollinger Band Rules
Materi pembelajaran. Harga, perhitungan, dan kuotasi SELL adalah rekaan. Forex berisiko. Kesepakatan indikator, cadangan, dan stop terencana tidak menjamin laba atau kerugian maksimum.