

Une clôture au-dessus de la bande supérieure avec un RSI élevé peut accompagner une hausse vigoureuse. Revenir ensuite entre les bandes ne prouve pas davantage un retournement baissier. Ce guide distingue les observations, reconstitue un historique H1 fictif et définit deux règles de recherche séparées. Un exemple indépendant de vente montre les effets de l’attente et du côté de cotation.
1. Choisir entre une question de poursuite et une question de retournement
Toucher une bande peut indiquer une position relativement extrême sans annoncer le mouvement suivant. Le RSI peut rester haut dans une hausse durable ou bas dans une baisse. Demander si la force accompagne la poursuite diffère de demander si une excursion se termine. Écrivez d’abord cette question : deux interprétations opposées des mêmes indicateurs ne forment pas une règle cohérente.
Nous étudions ici des observations avant une stratégie complète. Une nouvelle cassure supérieure et un retour depuis le haut reçoivent des conditions RSI différentes. Aucune marque n’ordonne une transaction ni ne prouve un retournement. Contexte, exécution, protection, sorties, volume et limites de portefeuille restent nécessaires. Les guides MACD–RSI et EMA–ADX–ATR complètent la comparaison des rôles et des horaires.
La stratégie MACD ligne zéro et RSI précise l’événement H1 terminé, les graphiques alignés, la protection fixe et les annulations de première cotation.
2. Fixer les réglages et identifier les valeurs MT4
Utilisons des clôtures Bid H1 fictives sur EURUSD, une moyenne simple de 20 valeurs, un multiplicateur d’écart de 2 et RSI 14 sur Close. Le décalage visuel des bandes est nul. Ces paramètres usuels décrivent la leçon sans optimalité démontrée. Consignez aussi la source des cours, les bornes des bougies, le prix appliqué, l’implémentation et l’historique.
Dans iBands, MQL4 distingue MODE_MAIN, MODE_UPPER et MODE_LOWER ; PRICE_CLOSE désigne notre prix d’entrée du calcul. bands_shift déplace le tracé, alors que le dernier argument shift sélectionne une bougie dans le tampon. Ce sont deux fonctions différentes. Alignez les mêmes horaires terminés dans iBands et iRSI. Une capture avec les mêmes réglages ne prouve pas des données, amorces et calculs identiques.
| Mesure | Entrée déclarée | Rôle ou limite |
|---|---|---|
| BB 20 / 2 | Close, moyenne simple, écart de population | Position et largeur ; aucune garantie de retournement |
| RSI 14 | Variations de clôture lissées selon Wilder | Condition de momentum ; pas une preuve indépendante |
| X | Nouvelle cassure supérieure | Population de poursuite |
| Y | Retour depuis le haut entre les deux bandes | Population contraire séparée |
3. Calculer la moyenne, la dispersion et les bandes extérieures
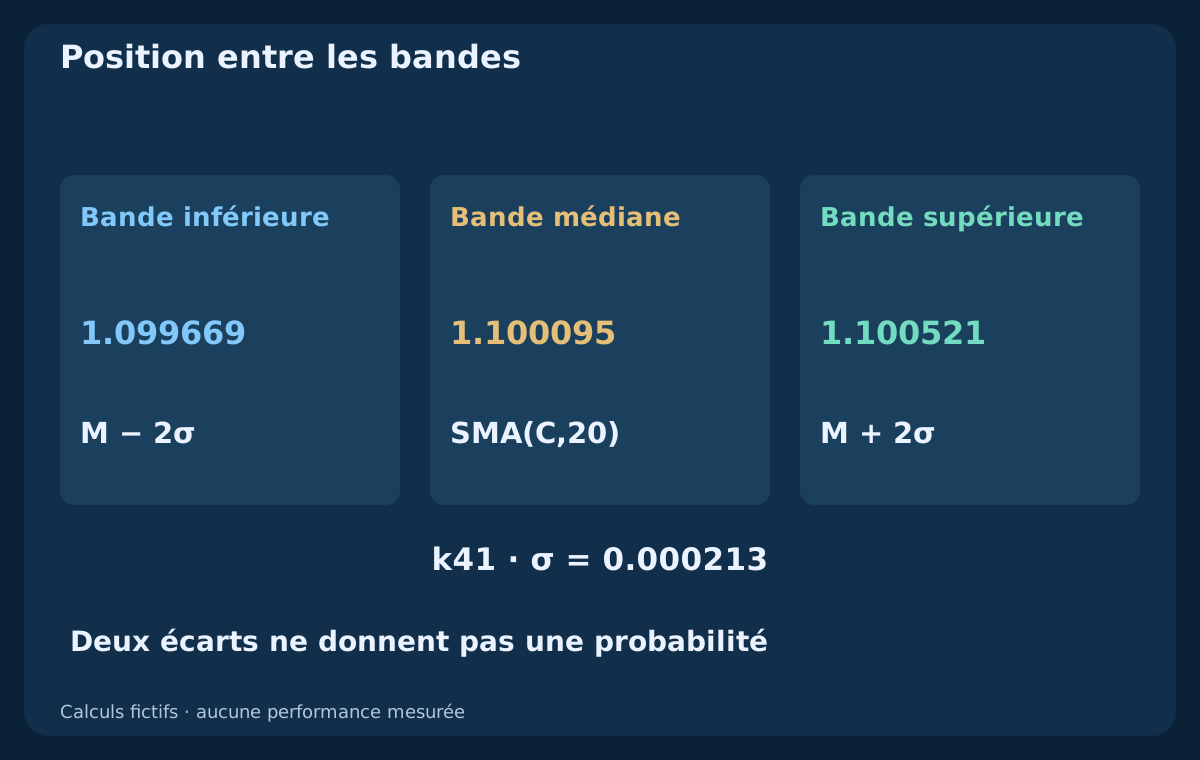
Pour chaque bougie terminée, posons M(k) = SMA(C,20) et σ(k) = sqrt[Σ(C(i) − M(k))² / 20] sur sa clôture et les 19 précédentes. La bande supérieure est U(k) = M(k) + 2σ(k), l’inférieure L(k) = M(k) − 2σ(k). Le diviseur de fenêtre est 20, comme pour une variance de population, et non le diviseur d’échantillon 19. Les premières bandes existent en k19. Les calculs portent sur les prix, sans les remplacer par des rendements.
La clôture courante participe à la moyenne et à la dispersion. Les nouvelles valeurs entrent et les anciennes sortent : la limite se déplace elle aussi. Parler systématiquement de franchissement d’un niveau fixe masquerait ce fait. Deux écarts-types n’établissent pas une probabilité de couverture de 95% pour les cours ou la prochaine bougie. Ce sont des transformations glissantes, sans loi normale vérifiée.
4. Lire position et largeur sans en faire des probabilités
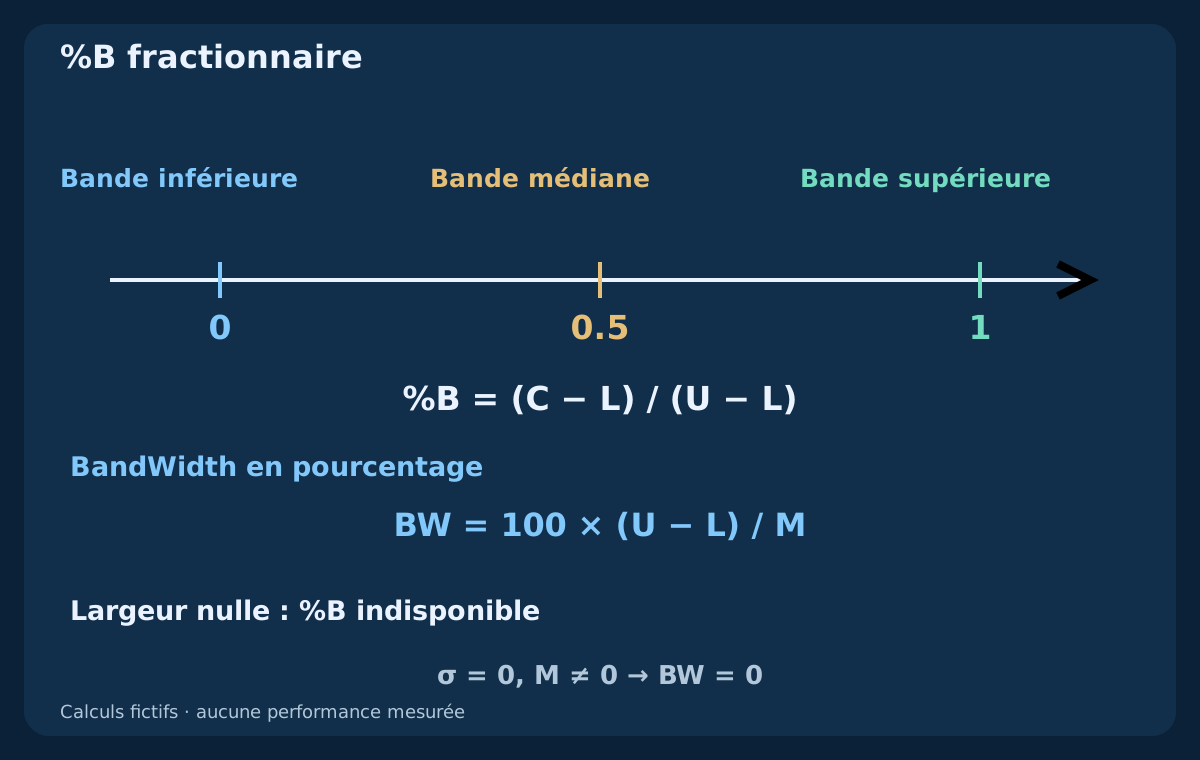
Définissons %B(k) = [C(k) − L(k)] / [U(k) − L(k)]. Notre échelle est fractionnaire : zéro sur la bande inférieure, 0.5 au milieu et un sur la supérieure. Elle peut dépasser un ou devenir négative. Certains affichages multiplient par 100 ; ne mélangez pas ces échelles. Une valeur proche de un situe le prix, sans donner une forte probabilité de retournement.
La largeur en pourcentage est BW(k) = 100 × [U(k) − L(k)] / M(k). Avec des clôtures identiques, les bandes coïncident et %B est indéfini, car son dénominateur est nul. BandWidth peut néanmoins valoir zéro si M est non nul ; si M vaut zéro, BandWidth est aussi indéfini. Une valeur %B indisponible ne doit pas produire un faux signal de bande inférieure. Position et largeur répondent à des questions distinctes.
5. Préciser la référence RSI et ses limites
La référence utilise R = 100 − 100/(1 + G/D), où G est le gain lissé et D l’amplitude lissée des pertes. Initialisez chaque moyenne avec les 14 premières variations, puis appliquez W(k) = [13 × W(k−1) + x(k)]/14. Le RSI existe à partir de k14. Pertes moyennes nulles et gains positifs donnent une limite de 100 ; gains nuls et pertes positives donnent zéro. Si les deux sont nuls, notre référence est indéfinie.
Les niveaux 30, 50 et 70 répondent à des questions différentes. État par rapport au milieu, extrême et nouveau franchissement ne sont pas interchangeables. Bandes et RSI traitent un historique de prix commun : leur accord n’est pas une preuve indépendante. Un RSI élevé peut accompagner plusieurs clôtures extérieures. Rejeter systématiquement tout RSI supérieur à 70 serait une règle supplémentaire à tester.
6. Écrire deux événements et leurs conditions séparées
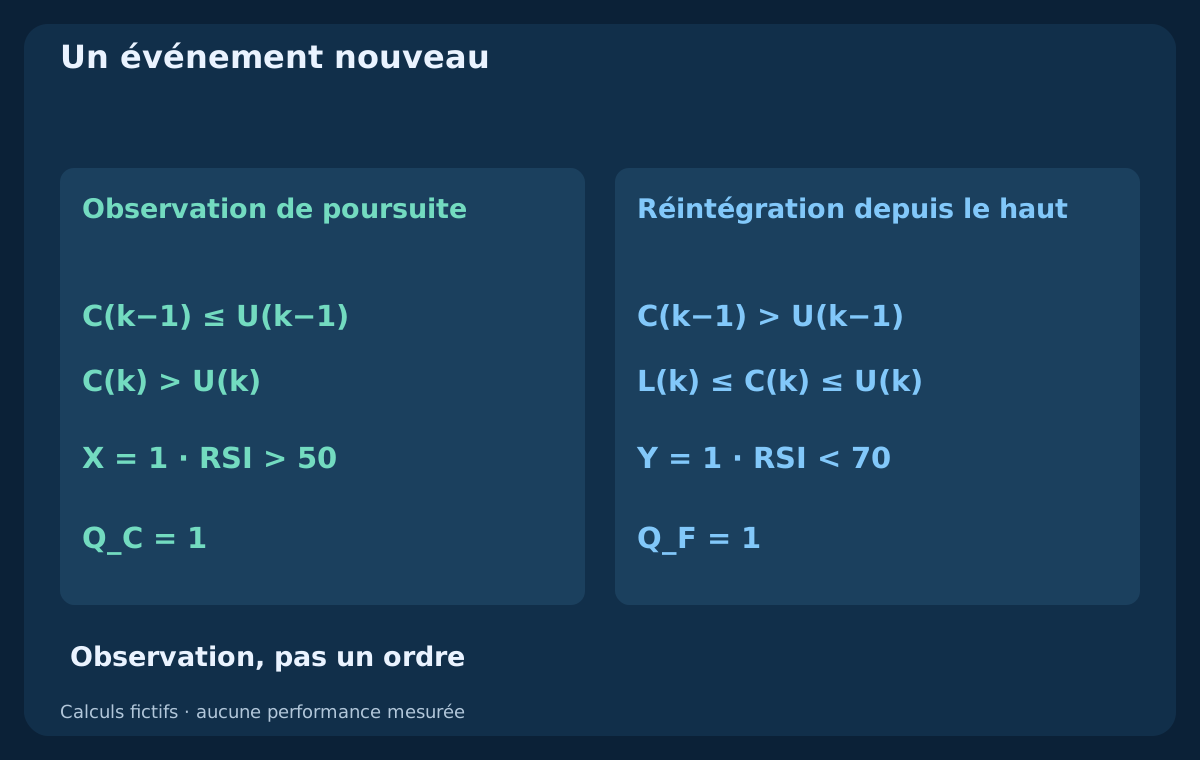
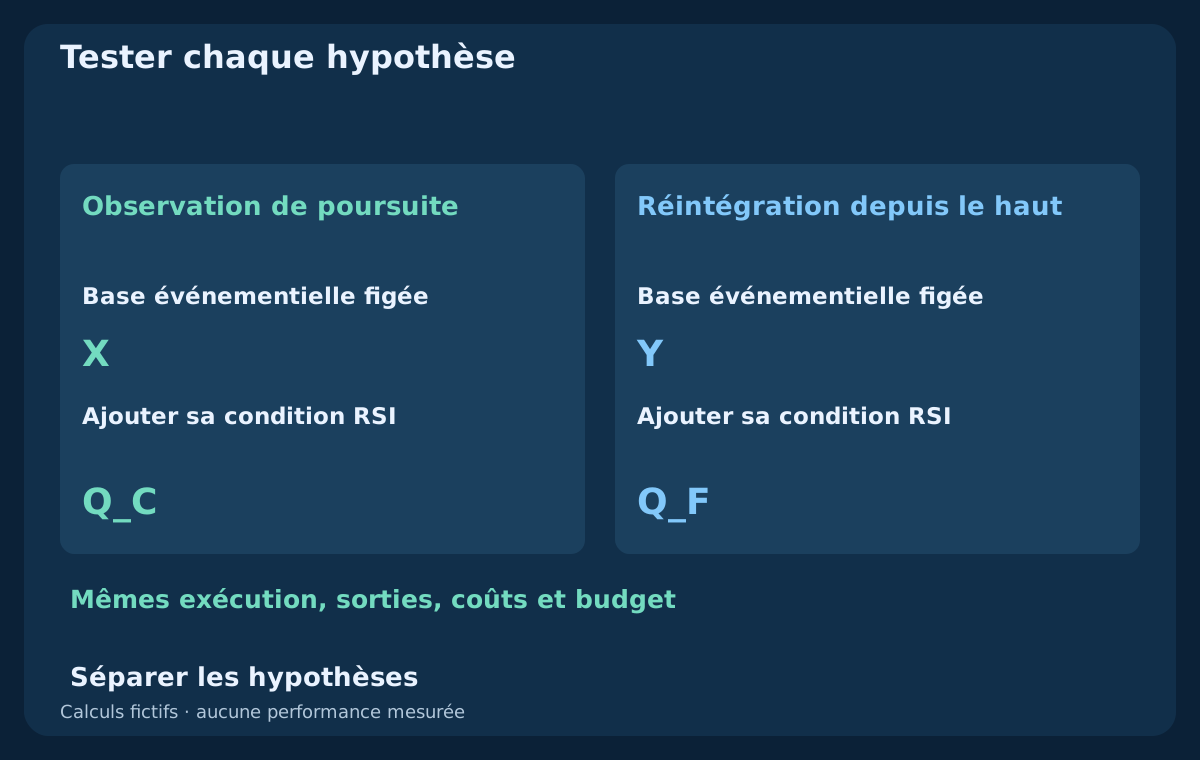
Une nouvelle cassure supérieure vaut X(k) = [C(k−1) ≤ U(k−1)] AND [C(k) > U(k)]. L’observation de poursuite utilise Q_C(k) = X(k) AND [R(k) > 50]. Séparément, la réintégration depuis le haut est Y(k) = [C(k−1) > U(k−1)] AND [L(k) ≤ C(k) ≤ U(k)], avec la condition illustrative de contre-mouvement Q_F(k) = Y(k) AND [R(k) < 70]. Ces deux spécifications de recherche ne demandent pas d’acheter et vendre simultanément.
Y impose une clôture dans les deux bandes : passer directement d’au-dessus de la supérieure à sous l’inférieure ne convient pas. L’égalité à 50 échoue au filtre de poursuite, celle à 70 échoue au filtre contraire. Aucun nouveau croisement RSI n’est exigé. Si une donnée requise manque, aucune décision qualifiée n’est valide. Les règles inverses nécessitent leurs propres définitions et tests plutôt qu’une symétrie supposée.
7. Employer des bougies terminées et des comparaisons non arrondies
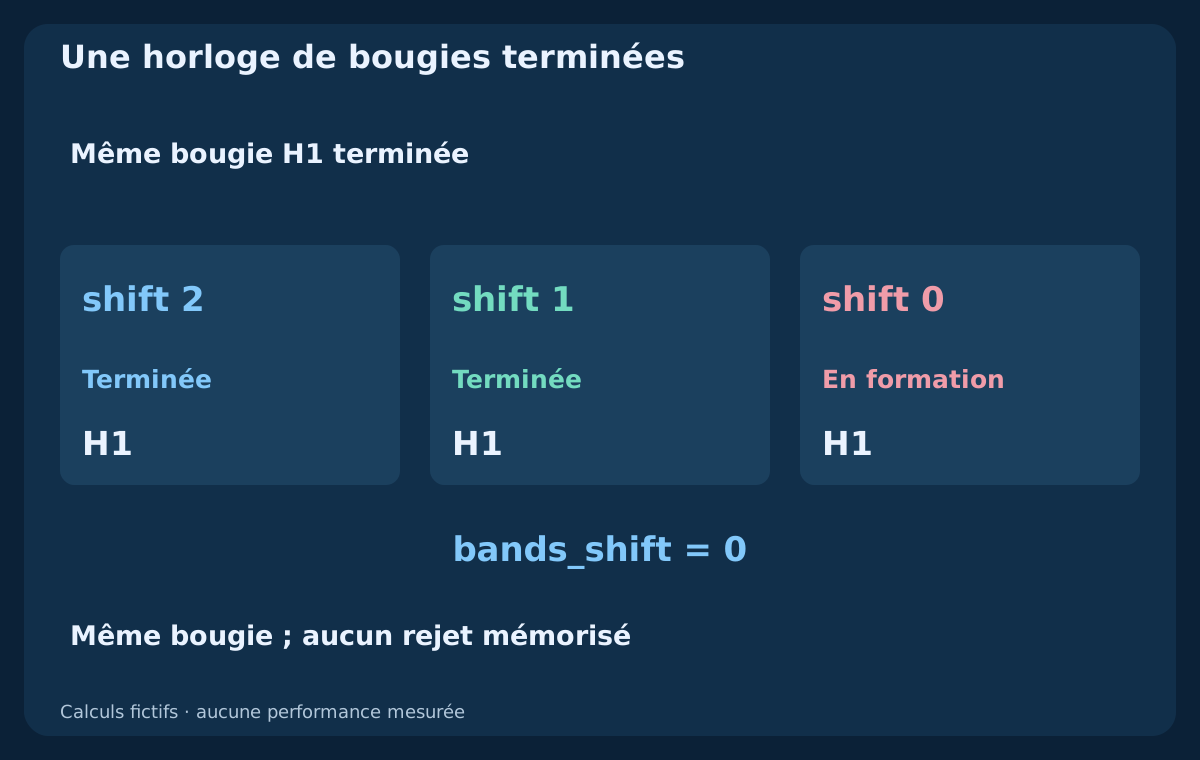
Évaluez après la fin H1, lorsque la bougie suivante et l’historique requis sont disponibles. Dans la série H1 MT4 actuelle, shift 1 désigne la dernière bougie terminée, shift 2 la précédente et shift 0 celle en formation. Avec un décalage visuel nul, comparez les deux couples prix-bande terminés. Une mèche ou un franchissement intrabougie ensuite effacé ne satisfait pas la règle de clôture.
Bandes et RSI doivent correspondre au même horaire. Pour une autre unité, alignez les intervalles réellement terminés et leur disponibilité, non les seuls indices. Décidez en précision complète et arrondissez seulement l’affichage. Les six décimales des bandes supérieures du tableau sont des valeurs calculées, pas des incréments exécutables revendiqués. Conservez entrées et version des règles contre toute réécriture silencieuse.
8. Reconstruire l’historique fictif complet
Le CSV contient 78 clôtures Bid H1 inventées sur EURUSD, horodatées par fin de bougie à partir de 2026-07-06 00:00 UTC. Départ à 1.10000, avec 1 pip = 0.00010. Les variations en pips sont (+1,−1) × 20, puis +10 × 1, +2 × 10, −2 × 5, 0 × 18 et enfin +8, +2, −4. Il ne s’agit ni de cours de courtier, ni de prévisions, ni de transactions réalisées.
Chaque ligne contient clôture, moyenne, variance, écart-type, bandes, %B, BandWidth, moyennes RSI et marques. Un champ vide signifie indisponible, pas zéro. Fenêtre glissante et initialisation sur historique fini sont explicites. Un historique antérieur différent peut modifier le RSI du terminal. Reconstituez les calculs puis comparez les sorties réelles avant d’affirmer une équivalence d’implémentation.
9. Observer les nouvelles cassures et leurs états RSI
En k40, la clôture 1.10000 est sous la bande supérieure 1.100150. En k41, elles deviennent 1.10100 et 1.100521. X vaut un, le RSI vaut 70.8448 et Q_C vaut un. Aucun veto de RSI trop élevé n’est prévu pour cette poursuite. En k42, le cours reste dehors mais X revient à zéro : la persistance ne crée pas une nouvelle cassure.
Le tableau présente aussi k75 et la réintégration k77. Le RSI atteint 81.5841 en k75, qui satisfait Q_C. En k77 il vaut 65.6325, Y vaut un et Q_F satisfait sa règle distincte. Ces observations n’incluent ni stop, ni exécution, ni résultat futur. Ce court journal fictif ne démontre aucune rentabilité de poursuite ou de retournement.
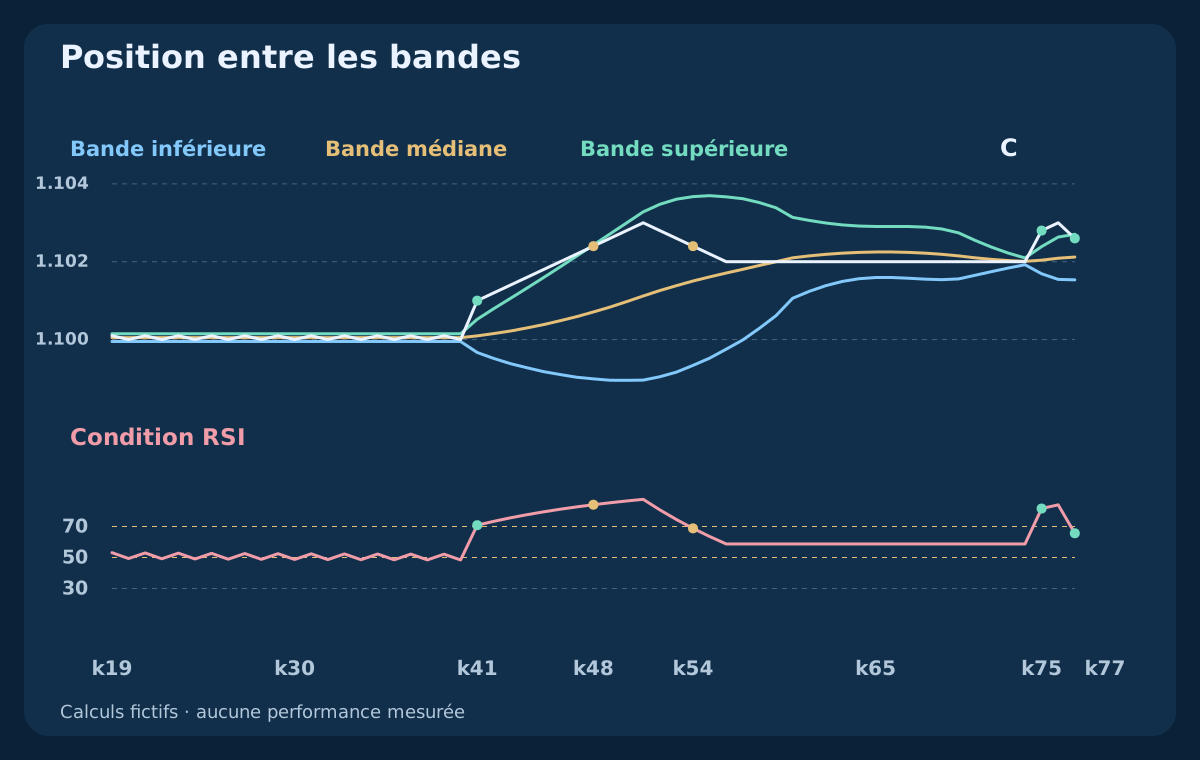
| Bougie | Clôture Bid | Bande supérieure | %B | RSI 14 | X | Y | Q_C | Q_F |
|---|---|---|---|---|---|---|---|---|
| k40 | 1.10000 | 1.100150 | 0.2500 | 48.4178 | 0 | 0 | 0 | 0 |
| k41 | 1.10100 | 1.100521 | 1.5610 | 70.8448 | 1 | 0 | 1 | 0 |
| k48 | 1.10240 | 1.102429 | 0.9915 | 84.0486 | 0 | 1 | 0 | 0 |
| k54 | 1.10240 | 1.103672 | 0.7065 | 68.8010 | 0 | 0 | 0 | 0 |
| k74 | 1.10200 | 1.102097 | 0.4426 | 58.7317 | 0 | 0 | 0 | 0 |
| k75 | 1.10280 | 1.102389 | 1.5897 | 81.5841 | 1 | 0 | 1 | 0 |
| k76 | 1.10300 | 1.102634 | 1.3369 | 83.9734 | 0 | 0 | 0 | 0 |
| k77 | 1.10260 | 1.102705 | 0.9102 | 65.6325 | 0 | 1 | 0 | 1 |
10. Comprendre une réintégration pendant que le cours monte
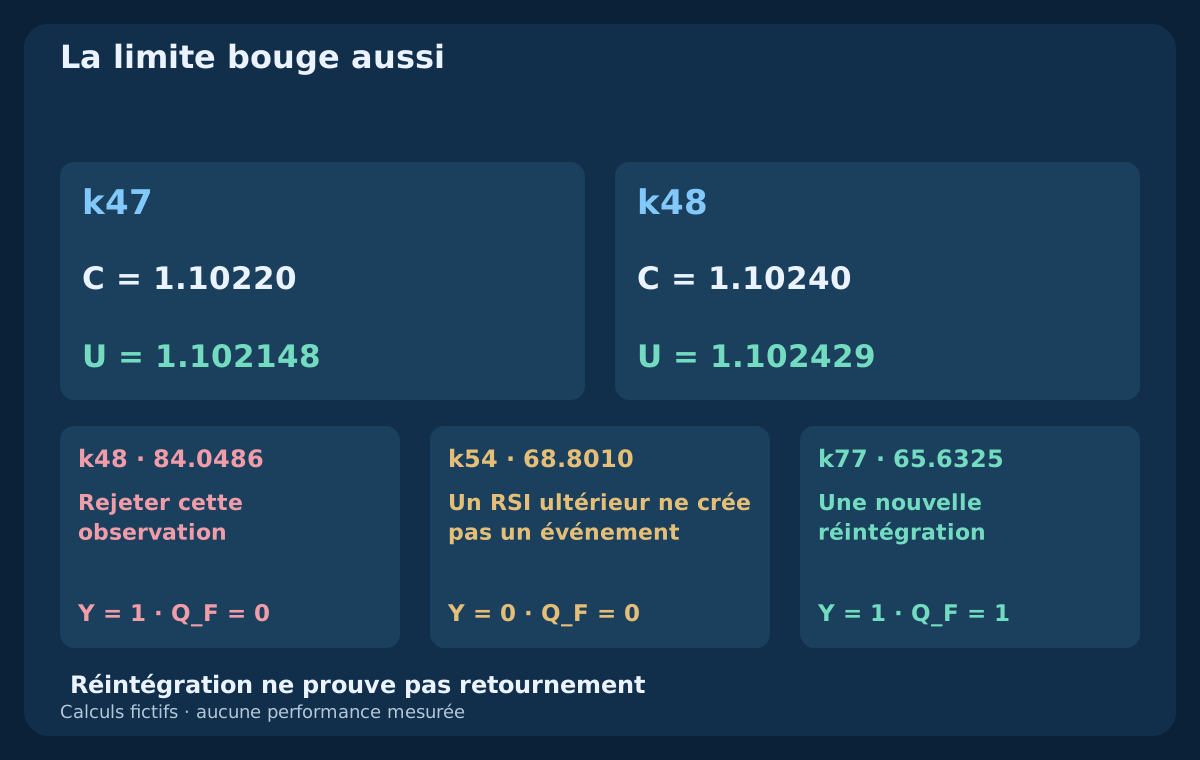
De k47 à k48, la clôture passe de 1.10220 à 1.10240. La bande supérieure passe de 1.102148 à 1.102429 et dépasse ainsi la nouvelle clôture. Le cours réintègre les bandes actualisées tout en montant ; il reste au-dessus de l’ancienne limite. Une borne figée décrirait une autre observation. La réintégration seule ne prouve donc pas un retournement baissier.
En k48, RSI vaut 84.0486 : le filtre contraire rejette Y. En k54, RSI descend à 68.8010, mais Y vaut désormais zéro et Q_F reste nul. L’événement rejeté ne renaît pas. La réintégration admissible de k77 est nouvelle. Une variante différée exige délai maximal, annulations et heure effective d’exécution propres ; ne mélangez pas ses résultats avec ceux de la variante immédiate.
11. Interpréter contraction et suivi de bande dans leur contexte
Une BandWidth qui se contracte décrit une moindre dispersion historique sans fixer direction ou instant de la prochaine cassure. Pour ajouter un filtre de contraction, prédéfinissez fenêtre, seuil, disponibilité et égalités. N’utilisez que les données connues alors. Choisir après coup le passage le plus étroit avant une hausse réussie, ou calculer le seuil sur tout l’avenir, introduit un biais rétrospectif.
Dans un mouvement durable, le cours peut longer une bande avec un RSI extrême. Les excursions en marché latéral pourraient différer, mais cette classification exige une règle préalable. Un simple désaccord ne confirme pas une divergence de momentum ; pivots et horaires de confirmation seraient des spécifications supplémentaires. La combinaison ne mesure pas les obstacles structurels proches ni l’espace réellement exploitable.
12. Compléter le modèle de transaction avant les marques
Une stratégie choisit sa population d’événements, ses entrées, sa validité, sa protection initiale et ses sorties. Poursuite et contre-mouvement ont des hypothèses propres ; comparer un filtre dans une hypothèse impose de fixer le reste. Précisez âge de cotation, spread, distances, contraintes du courtier et gestion des demandes avant de mesurer des résultats. Un déplacement ultérieur des bandes n’autorise pas à réécrire le déclencheur.
Fixez référence du stop et politique d’objectif avant les résultats. La bande médiane bouge : un objectif figé à la décision diffère d’un objectif révisé ensuite. Le volume dépend de la perte prévue réelle, du contrat, de la devise, des coûts et du pas autorisé. Marge, exposition globale, swaps et restrictions autour des annonces demandent encore des décisions distinctes.
13. Comparer deux ventes avec des sorties Ask fixes
Cet exemple fictif indépendant prévoit des entrées SELL au Bid et des sorties à l’Ask. Stop Ask 1.10500 et objectif 1.10000 restent fixes. La première cotation Bid/Ask est 1.10300 / 1.10312 ; la suivante 1.10220 / 1.10232. Distances au stop : 20 et 28 pips ; objectifs bruts : 30 et 22. Ajoutons commission aller-retour 0.6 pip et réserve totale d’exécution défavorable 1.0 pip. Les pertes prévues deviennent 21.6 et 29.6 pips ; les objectifs nets 28.4 et 20.4 pips, soit environ 1.315 et 0.689.
Hypothèses : compte USD, contrat standard 100000 EUR, valeur du pip 10 USD par lot standard, budget 100 USD et pas 0.01. Arrondir vers le bas donne 0.46 lots pour un risque prévu 99.36 USD, puis 0.33 lots et 97.68 USD. Le Bid d’entrée face à l’Ask de sortie intègre déjà l’effet du spread : ne l’ajoutez pas encore. Les réserves ne plafonnent pas glissement ou perte réels ; aucune cotation n’est un prix exécuté revendiqué.
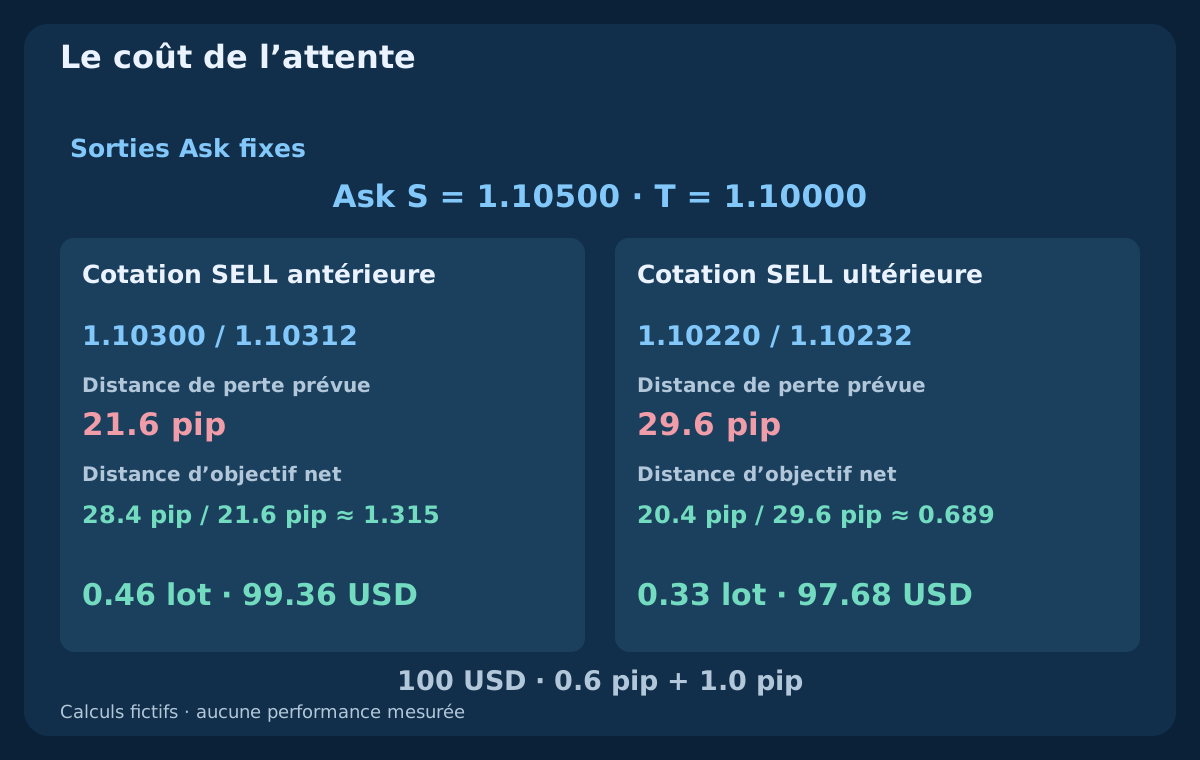
| Cotation | Bid / Ask | Stop (pip) | Perte + coûts | Objectif net | Rapport | Lots | Risque USD |
|---|---|---|---|---|---|---|---|
| Antérieure | 1.10300 / 1.10312 | 20.0 | 21.6 | 28.4 | 1.315 | 0.46 | 99.36 |
| Ultérieure | 1.10220 / 1.10232 | 28.0 | 29.6 | 20.4 | 0.689 | 0.33 | 97.68 |
14. Vérifier côté de prix, annulation et exécution incertaine
Pour une vente, toucher l’objectif sur un graphique Bid ne prouve pas que l’Ask l’a atteint. Avec Bid 1.10000 et Ask 1.10012, l’Ask reste supérieur à l’objectif 1.10000. Vérifiez côté de déclenchement, grille de prix, fraîcheur et distances minimales du courtier. Ne remplacez pas une première cotation exécutable refusée par une clôture historique.
Définissez si le rejet consomme l’occasion ou permet une nouvelle demande dans une fenêtre explicite. Consignez motif, expiration et identité de position. Après interruption ou délai dépassé, rapprochez ordres et exécutions du courtier avant de renvoyer. Une observation valide ne démontre ni exécution ni protection jointe. Distinguez rejets, expirations, incertitudes et exécutions dans l’évaluation.
15. Tester le RSI supplémentaire sans mélanger les hypothèses
Figez une référence de cassure supérieure et comparez ce même modèle avec sa condition RSI. Faites séparément le même travail pour la réintégration. Données, exécution, sorties, coûts et budget restent identiques dans chaque comparaison. Relevez occasions supprimées, décalages, gagnants manqués et cas défavorables. Mélanger poursuite et contre-mouvement masquerait la question réellement traitée.
Réservez des données ultérieures, conservez toutes les variantes essayées et étudiez la sensibilité aux périodes, écarts et seuils sans choisir un nouveau gagnant à chaque segment. Examinez espérance nette, drawdown, incertitude et échecs d’exécution avec les effectifs. Un taux de réussite supérieur peut produire un résultat net inférieur. Les marques synthétiques vérifient définitions et chronologie, sans résultats de transactions.
16. Relire la spécification avant une stratégie
Indiquez symbole, horloge H1, prix Bid, moyenne et diviseur de variance, multiplicateur, amorce RSI, décalage visuel et tampons terminés. Distinguez état, nouvelle cassure et réintégration ; explicitez égalités et données absentes. Ajoutez cotations exécutables, expiration, stop, objectif, volume, coûts et rapprochement. Un autre lecteur doit reproduire la même observation horodatée sans sélectionner le graphique après coup.
La base de trois guides du groupe est ainsi complète. La suite concerne des stratégies définies séparément, pas l’exécution de toutes les marques. Gardez distinctes ligne zéro MACD, cassure EMA–ADX–ATR et retour vers la médiane de Bollinger. Des rôles clairs et des règles reproductibles permettent de comparer, sans supprimer les risques de marché et d’exécution.
Questions fréquentes
Toucher la bande supérieure avec un RSI au-dessus de 70 signifie-t-il vendre ?
Non. Le cours peut longer la bande et le RSI rester élevé dans une hausse durable. Contact, clôture extérieure terminée et réintégration sont distincts. Un modèle de retournement exige événement défini, contexte et règles complètes ; ces lectures seules ne les fournissent pas.
Quelle différence entre cassure et réintégration ?
Une nouvelle cassure supérieure passe d’une clôture sur ou sous sa bande à une clôture au-dessus de sa propre bande actualisée. La réintégration depuis le haut impose une clôture précédente dehors et la nouvelle dans les deux bandes actualisées. Ces frontières mobiles correspondent à des règles de recherche différentes.
%B peut-il dépasser 1 ou passer sous 0 ?
Oui. Sur l’échelle fractionnaire, cela situe le prix hors des bandes, sans exprimer une probabilité. Si elles coïncident, %B est indéfini et non un signal de bande inférieure. BandWidth en pourcentage peut néanmoins être nul si la médiane est non nulle.
Bollinger 20/2 et RSI 14 sont-ils les meilleurs réglages ?
Ce sont des références courantes, sans optimum démontré ici. Prix appliqué, fenêtre, initialisation RSI, unité de temps et coûts comptent aussi. Figez un modèle puis évaluez variantes proches et données ultérieures sans ne retenir que le meilleur passé.
Comment réintégrer les bandes pendant une hausse ?
Les bandes évoluent avec leur fenêtre glissante. En k48, la supérieure dépasse la nouvelle clôture malgré sa hausse. La réintégration respecte la règle, sans démontrer un retournement baissier. Une frontière figée constituerait une autre expérience.
Bollinger et RSI prouvent-ils une stratégie Forex rentable ?
Non. Ils donnent des lectures et des filtres possibles. Il faut entrées, sorties, coûts, gestion du risque et évaluation sur des données non utilisées pour choisir le modèle. Les calculs fictifs vérifient arithmétique et temps sans rendement mesuré ni garantie.
Sources et notes pédagogiques
MetaQuotes documente les indicateurs et interfaces MQL4 ; John Bollinger précise les limites d’interprétation des bandes. Initialisation, cours fictifs, événements et exemple de cotation sont des spécifications pédagogiques originales. Ils ne constituent ni une reproduction vérifiée de MT4, ni une description d’EA commercial, ni des résultats mesurés. Le CSV fournit toutes les clôtures et étapes intermédiaires. Le scénario SELL est indépendant.
- MetaQuotes — Bollinger Bands
- MetaQuotes — Relative Strength Index
- John Bollinger — Bollinger Band Rules
Contenu pédagogique. Cours, calculs et cotations SELL fictifs. Le Forex comporte des risques. Accord des indicateurs, réserves et stops prévus ne garantissent ni bénéfice ni perte maximale.