

Dua grafik dapat terlihat aktif karena alasan berbeda. Sumbu panjang bisa menaikkan ukuran rentang tanpa mengubah harga penutupan, sedangkan pergerakan searah yang teratur dapat menyebarkan penutupan di sekitar rata-ratanya. Perbandingan volatilitas yang berguna dimulai dari pertanyaan yang dijawab setiap indikator, bukan menganggap semua garis yang naik sebagai bukti yang sama.
Panduan kedua ini membandingkan pengukuran dan perannya. Panduan tidak menyediakan sistem breakout, ambang entry, atau aturan ukuran posisi. Panduan pembentukan ATR membahas True Range, penghalusan, dan konversi pip secara terperinci. Di sini, satu kumpulan data yang sama memperlihatkan perbedaan ATR, standar deviasi penutupan, dan Bollinger BandWidth.
1. Sesuaikan indikator dengan pertanyaan tertentu
Gunakan ATR untuk merangkum True Range terkini, termasuk hubungan harga tertinggi dan terendah saat ini dengan penutupan sebelumnya. Gunakan standar deviasi untuk menggambarkan sebaran pengamatan harga yang dipilih di sekitar rata-ratanya. Gunakan BandWidth untuk menyatakan lebar selubung Bollinger relatif terhadap garis tengahnya.
Ini adalah deskripsi, bukan prediksi yang bisa saling menggantikan. Pembacaan lebih besar tidak memilih BUY atau SELL, membuktikan pembalikan, menetapkan batas rentang mendatang, atau memastikan transaksi menguntungkan. Ketiganya bergantung pada simbol, timeframe, data, dan pilihan perhitungan.
Tuliskan apakah Anda membutuhkan konteks jarak harga, sebaran penutupan, atau penyempitan relatif band. Beri setiap input yang dipertahankan satu peran. Menambah panel volatilitas tidak otomatis menambah informasi.
2. Nyatakan definisi ATR secara eksplisit
Untuk candle Bid yang valid, TR = max(H, Cprev) − min(L, Cprev). Panduan ini memakai ATR_SMA(t) = Σ TR(t−j) / n, j = 0…n−1. Rata-rata aritmetika bergulir ini dipilih untuk menyamakan jendela contoh pembelajaran, bukan karena semua platform menggunakannya.
Rata-rata Wilder atau inisialisasi lain dapat menghasilkan nilai berbeda. Catat pilihan itu sebelum membandingkan indikator. ATR mempertahankan informasi harga tertinggi dan terendah yang tidak terlihat oleh perhitungan berbasis penutupan saja; ATR tidak menjelaskan urutan tick di dalam candle atau pergerakan harga yang belum terjadi.
3. Definisikan standar deviasi harga, bukan imbal hasil
Misalkan M adalah rata-rata aritmetika dari n penutupan terbaru yang sudah selesai: M(t) = Σ C(t−j) / n, j = 0…n−1. Definisikan σ(t) = sqrt(Σ (C(t−j) − M(t))² / n), j = 0…n−1. Setiap penutupan dalam jendela dibandingkan dengan rata-rata jendela saat ini yang sama.
Pembagi di sini adalah n, sesuai konvensi populasi untuk jendela yang dipilih, bukan pembagi sampel n−1. Mengubah pembagi, harga acuan, pembobotan, atau rata-rata mengubah spesifikasi. Standar deviasi memiliki satuan harga; bagi dengan ukuran pip yang didokumentasikan jika ingin satuan pip.
Ini adalah sebaran tingkat harga, bukan standar deviasi imbal hasil persentase atau logaritmis, dan bukan volatilitas terealisasi yang disetahunkan. Pergerakan searah yang stabil dapat menyebarkan penutupan di sekitar rata-ratanya meskipun selisih antara penutupan berurutan konstan. Jangan otomatis menganggapnya sebagai aktivitas trading yang tidak teratur.
4. Turunkan BandWidth dari band yang sama
Dalam contoh ini, gunakan U = M + k × σ dan L = M − k × σ, dengan garis tengah SMA dan σ penutupan yang sama. Dengan M positif, definisikan BBW_pct = 100 × (U − L) / M. Panduan selalu memakai satuan persentase, bukan rasio sebelum dikalikan.
Secara aljabar diperoleh BBW_pct = 200 × k × σ / M. Dengan k = 2, jarak penuh antara band adalah 4 × σ. Implementasi dengan pusat EMA, bobot berbeda, atau sumber lain merupakan konstruksi berbeda dan perlu disamakan sebelum dibandingkan.
BandWidth mengukur lebar, bukan posisi harga di dalam band. Ukuran posisi yang berbeda, %b = (Close − L) / (U − L), tidak terdefinisi ketika jarak antara band nol. Sentuhan band maupun lebar yang sempit tidak memberikan arah trading atau probabilitas terkalibrasi tentang apa yang terjadi berikutnya.
5. Hitung ulang contoh sintetis yang sama
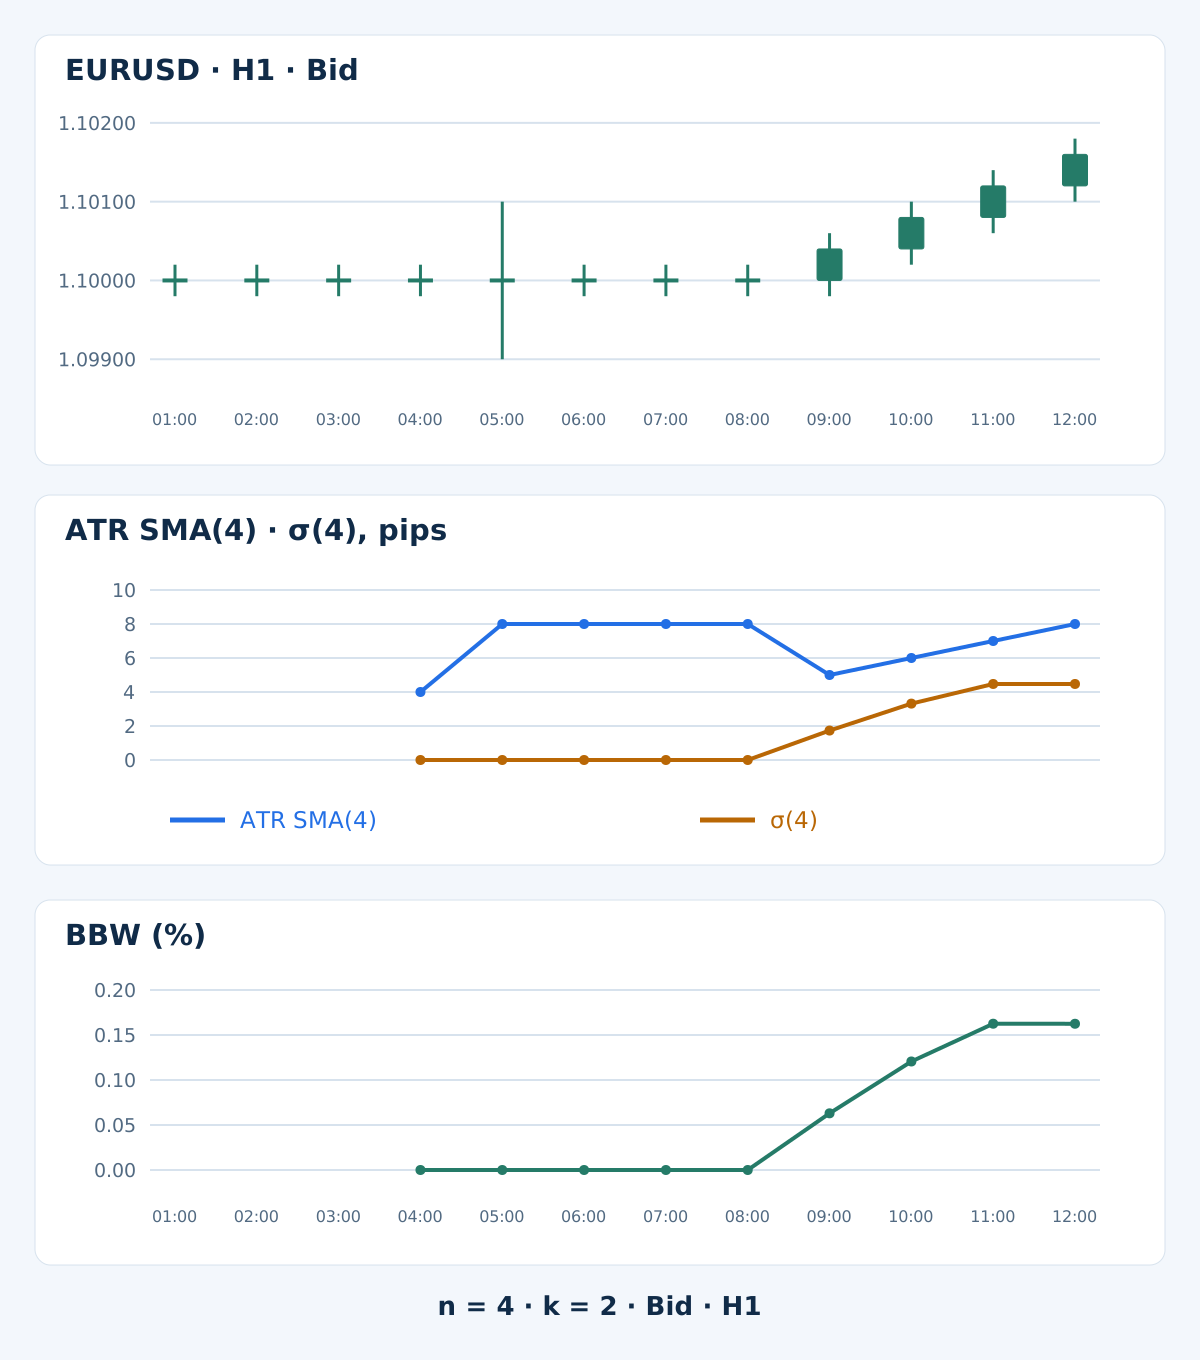
Tabel memuat candle Bid EURUSD H1 rekaan, dilabeli berdasarkan waktu penutupannya pada satu jam server yang diasumsikan. Penutupan sebelumnya pada 00:00 adalah 1.10000. Semua jendela perhitungan memakai n = 4; band memakai k = 2. Pengaturan pendek ini memperjelas aritmetika, bukan parameter trading yang direkomendasikan. Satu pip adalah 0.00010.
| Waktu tutup H1 | Pembukaan Bid | Tertinggi Bid | Terendah Bid | Penutupan Bid | TR, pip | ATR SMA(4), pip | σ(4), pip | BBW, % |
|---|---|---|---|---|---|---|---|---|
01:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | — | — | — |
02:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | — | — | — |
03:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | — | — | — |
04:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | 4.000000 | 0.000000 | 0.000000 |
05:00 | 1.10000 | 1.10100 | 1.09900 | 1.10000 | 20 | 8.000000 | 0.000000 | 0.000000 |
06:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | 8.000000 | 0.000000 | 0.000000 |
07:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | 8.000000 | 0.000000 | 0.000000 |
08:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | 8.000000 | 0.000000 | 0.000000 |
09:00 | 1.10000 | 1.10060 | 1.09980 | 1.10040 | 8 | 5.000000 | 1.732051 | 0.062978 |
10:00 | 1.10040 | 1.10100 | 1.10020 | 1.10080 | 8 | 6.000000 | 3.316625 | 0.120572 |
11:00 | 1.10080 | 1.10140 | 1.10060 | 1.10120 | 8 | 7.000000 | 4.472136 | 0.162534 |
12:00 | 1.10120 | 1.10180 | 1.10100 | 1.10160 | 8 | 8.000000 | 4.472136 | 0.162475 |
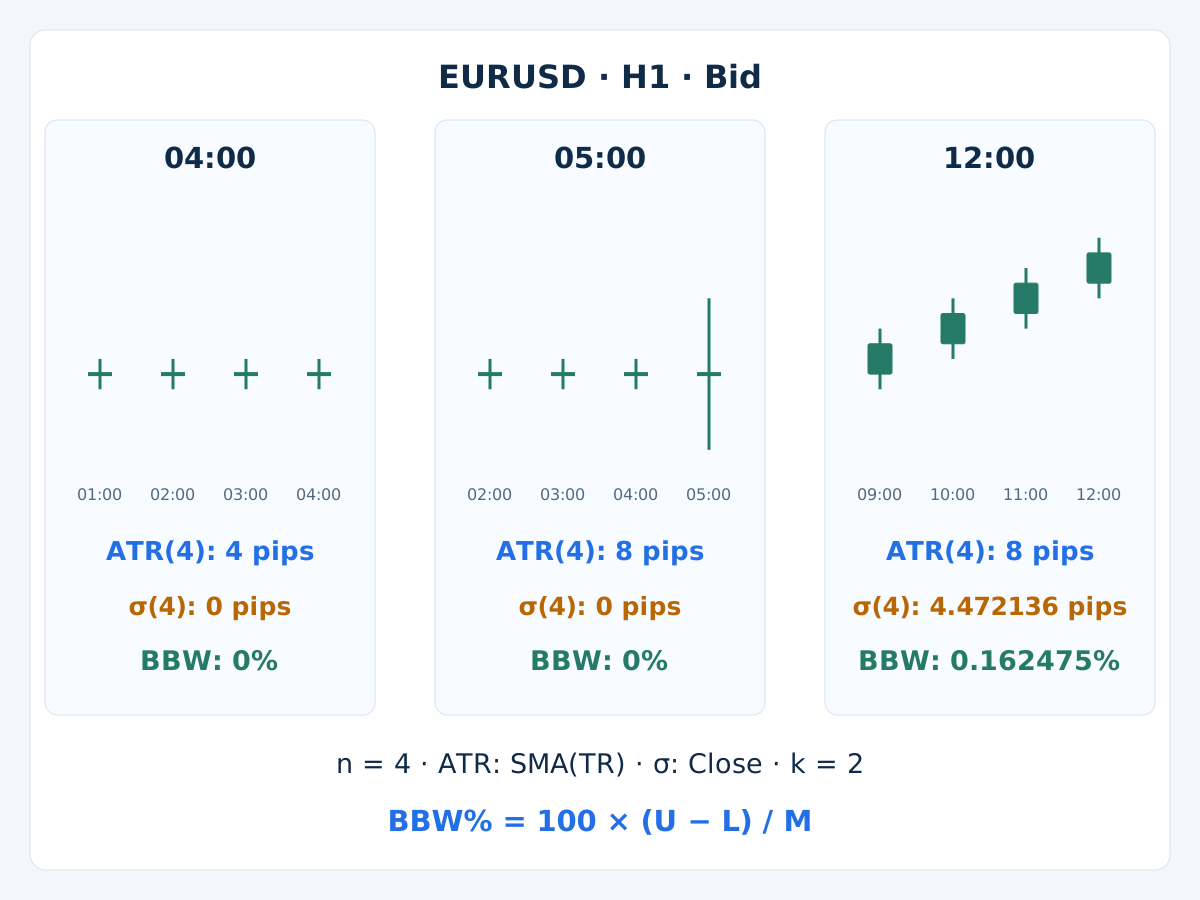
Jendela lengkap pertama berakhir pada 04:00. Semua penutupannya sama dengan 1.10000, sehingga σ dan BBW nol, sedangkan ATR adalah 4 pip. Ini pengukuran yang tersedia, bukan nilai hilang. Entri rata-rata dan sebaran sebelumnya belum tersedia. Hasil tampilan dibulatkan ke 6 angka desimal; perhitungan mempertahankan presisi penuh.
Pada 05:00, jarak harga tertinggi dan terendah melebar sementara penutupan tetap sama. TR adalah 20 pip, dan ATR = (4 + 4 + 4 + 20) / 4 = 8 pip. Penutupan terbaru masih sama, sehingga σ penutupan dan BBW tetap nol. “Sebaran penutupan nol” jelas bukan berarti “tidak ada pergerakan di dalam candle”.
Pada 12:00, ATR juga 8 pip, tetapi penutupan terbaru berbeda. M adalah 1.10100; selisih terhadap rata-ratanya adalah −6, −2, 2, 6 pip. Jadi σ = sqrt((36 + 4 + 4 + 36) / 4) = sqrt(20) pip, ditampilkan sebagai 4.472136. Jarak penuh antara band adalah 17.888544 pip dan BBW 0.162475%. Tidak ada simulasi order, eksekusi, atau imbal hasil trading.
6. Jelaskan perbedaan sebelum mengubah aturan
Contoh sumbu mengubah rentang tertinggi-terendah tanpa mengubah penutupan. Pergerakan searah berikutnya mengubah sebaran penutupan. Karena itu, ATR yang sama dapat muncul bersama σ dan BBW yang berbeda. Ini informasi tentang definisi, bukan bukti bahwa indikator rusak atau selalu lebih unggul.
Penurunan rata-rata bergulir juga dapat mencerminkan keluarnya pengamatan lama yang besar dari jendela. Pada 09:00, TR sumbu panjang telah keluar dari jendela ATR kita. Secara umum, perubahan periode atau penghalusan mengubah respons dan memori. Jangan mengurutkan kualitas indikator hanya berdasarkan garis yang bereaksi paling cepat dalam satu contoh pilihan.
7. Jangan menghitung sebaran yang sama dua kali
Dengan M, σ, dan pengali band tetap yang sama, BBW adalah transformasi aljabar dari σ ternormalisasi. Khusus untuk band yang ditetapkan, BBW_pct = 4 × (100 × σ / M). Mensyaratkan keduanya naik tidak menghasilkan dua konfirmasi volatilitas yang independen.
ATR memakai informasi OHLC tambahan, tetapi tetap berbagi data harga dengan ukuran berbasis penutupan; independensi statistik tidak otomatis berlaku. Tetapkan peran yang jelas untuk setiap input dan uji apakah aturan tambahan memberi kontribusi. Panduan menggabungkan indikator membedakan peran yang saling melengkapi dari pengulangan suara yang sama.
8. Normalisasikan dengan sengaja dan pertahankan satuan
ATR dan σ mentah adalah jarak harga. Di sini ATR dapat dinyatakan sebagai 100 × ATR / Close, sedangkan BBW membagi jarak penuh antara band dengan M. Pada 12:00, persentase ATR adalah 0.072622% dan BBW 0.162475%. Pembilang dan penyebutnya berbeda; angka lebih besar tidak membuat salah satunya menjadi sinyal lebih kuat.
Mengalikan semua harga dengan konstanta positif yang sama mengalikan jarak mentah, tetapi tidak mengubah rasio ternormalisasi ini. Itu menghapus efek skala harga, bukan perbedaan likuiditas, sesi, timeframe, ukuran kontrak, atau risiko uang. Jangan memindahkan konvensi pip atau ambang persentase antar-instrumen tanpa spesifikasi baru.
9. Definisikan “rendah” relatif terhadap pengamatan sebelumnya
Satu nilai BBW tidak secara bawaan berarti band sempit pada setiap pair dan timeframe. Pilih referensi historis, periode, aturan nilai sama, dan kebutuhan pemanasan terlebih dahulu. Bandingkan hanya dengan pengamatan yang sudah tersedia saat keputusan dibuat; minimum atau persentil seluruh grafik dapat memasukkan informasi masa depan.
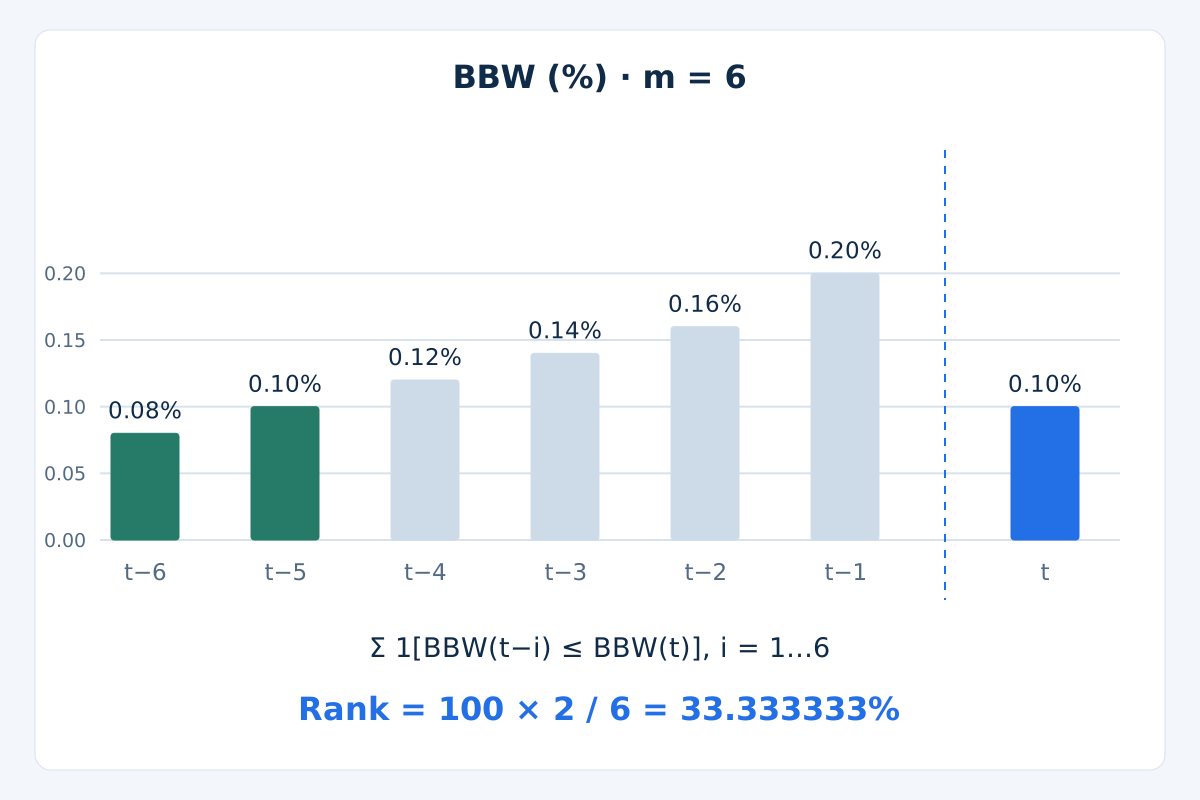
Dalam contoh pembelajaran terpisah, enam pembacaan BBW terdahulu yang telah selesai adalah 0.08, 0.10, 0.12, 0.14, 0.16, 0.20 persen, dan pembacaan saat ini 0.10%. Definisikan Rank = 100 × count(previous BBW ≤ current BBW) / m. Dengan mengecualikan pembacaan saat ini dari referensi, hasilnya 100 × 2 / 6 = 33.333333%. Ini peringkat historis, bukan probabilitas breakout.
Nilai yang sama berpengaruh: mengganti “lebih kecil atau sama dengan” menjadi “lebih kecil dari” mengubah hasil. Dengan aturan inklusif, himpunan referensi yang semua nilainya sama memberi peringkat 100%, sehingga peringkat ini bukan pendeteksi pasar datar yang universal. Definisikan dan uji aturan penyempitan sebenarnya secara terpisah. Strategi squeeze Bollinger yang sudah ada membahas kerangka konfirmasi harga tersendiri; peringkat saja tidak menyediakan kerangka itu.
10. Selaraskan input platform dan waktu pengamatan
Di MT4, iStdDev(_Symbol, PERIOD_H1, 4, 0, MODE_SMA, PRICE_CLOSE, 1) secara eksplisit menentukan metode, sumber, dan shift buffer candle tertutup. Untuk band, iBands(_Symbol, PERIOD_H1, 4, 2, 0, PRICE_CLOSE, MODE_UPPER, 1) memilih garis atas. Baca MODE_MAIN dan MODE_LOWER dengan argumen yang sama untuk menghitung lebar. Pergeseran garis pada grafik dan shift buffernya adalah parameter berbeda.
Catat simbol broker secara tepat, sisi kuotasi, timeframe, sumber, periode, pembobotan, pengali deviasi, riwayat, dan versi indikator. ATR kita secara eksplisit adalah SMA bergulir; jangan menganggap ATR terminal sama. Rekonstruksi candle yang sama dan bandingkan nilai tanpa pembulatan pada candle tertutup. Artikel ini tidak mengklaim telah memverifikasi keluaran terminal yang sedang berjalan.
Sesaat setelah 12:00, ketika data sudah siap, candle yang ditutup pada 12:00 dibuka pada 11:00 dan berada pada shift 1; candle 12:00–13:00 masih terbentuk pada shift 0. Simpan timestamp pembukaan, bukan hanya nomor shift yang berubah. Batas waktu server yang berbeda atau candle timeframe lebih tinggi memerlukan penyelarasan tersendiri.
11. Validasi pengukuran sebelum menilai metode
Wajibkan OHLC valid dan pengamatan berurutan yang cukup; ATR kita juga memerlukan penutupan sebelumnya yang diketahui. Jangan mengisi data hilang dengan nol atau diam-diam melompati lubang tak terduga. σ atau BBW yang benar-benar nol bisa valid, tetapi pembagi nol atau tidak positif harus ditolak. Riwayat hilang dan indikator belum terinisialisasi bukan bukti volatilitas rendah.
Pengukuran berbasis Bid ini tidak menghitung harga lengkap suatu transaksi yang dapat dieksekusi. Spread, komisi, pembiayaan, slippage, volume, dan eksposur berkorelasi tetap terpisah. Panduan biaya trading dan panduan manajemen risiko menjelaskan mengapa pembacaan ternormalisasi rendah maupun kelipatan indikator bukan model risiko lengkap.
Reproduksi penutupan konstan dengan sumbu, pergerakan searah, pencilan yang keluar dari jendela, nilai sama, nol, dan riwayat hilang. Putar ulang satu candle tertutup pada satu waktu; candle berikutnya tidak boleh mengubah hasil sebelumnya dengan data dan inisialisasi tetap sama. Jika pengukuran dijadikan aturan, simpan varian yang dicoba dan data evaluasi berikutnya, lalu lakukan forward test. Panduan backtesting MT4 membahas proses lebih luas. Tidak ada perbandingan indikator yang membuktikan keunggulan trading.
12. Pertanyaan tentang perbandingan volatilitas
Mana yang terbaik: ATR, standar deviasi, atau BandWidth?
Tidak ada pemenang universal. ATR merangkum True Range, standar deviasi menggambarkan sebaran harga terpilih, dan BandWidth menormalisasi jarak antara band. Pilih ukuran yang sesuai dengan pertanyaan jelas, lalu evaluasi aturan trading secara terpisah.
Bisakah σ nol sementara ATR positif?
Bisa. Penutupan yang sama dapat terjadi bersama pergerakan harga tertinggi dan terendah di dalam candle. Sebaran penutupan dan lebar band dapat nol, sementara True Range dan rata-ratanya tetap positif. Periksa kesiapan data sebelum menafsirkan nol.
Apakah σ dan BandWidth merupakan konfirmasi independen?
Tidak jika memakai penutupan, rata-rata, konvensi sebaran, dan pengali tetap yang sama. BandWidth saat itu merupakan bentuk berskala dari σ ternormalisasi. Label berbeda tidak membuat informasi dasarnya independen.
Apakah dua standar deviasi menjamin probabilitas harga tetap di dalam band?
Tidak. Konstruksi tersebut tidak membuktikan pengamatan normal dan independen atau prediksi terkalibrasi. Jangan menetapkan probabilitas cakupan universal pada band atau memperlakukan sentuhan band sebagai sinyal pembalikan otomatis.
Apakah BBW 0.10% selalu rendah?
Tidak. Maknanya bergantung pada instrumen, timeframe, pengaturan, dan referensi masa lalu. Peringkat historis juga bergantung pada periode dan penanganan nilai sama. Pembacaan mentah maupun peringkatnya tidak menjamin ekspansi sudah waktunya terjadi.
Mengapa pembacaan platform saya berbeda dari tabel?
Samakan candle sintetis input terlebih dahulu, lalu periksa algoritme persisnya, pembagi, sumber, jendela, shift, nilai awal atau pemanasan, sisi kuotasi, serta satuan. Contoh ini adalah aritmetika yang dinyatakan secara eksplisit, bukan reproduksi terverifikasi dari semua implementasi platform.
13. Referensi teknis dan cakupan
Aturan resmi John Bollinger menjelaskan konstruksi band tradisional, BandWidth ternormalisasi, dan batas asumsi statistik. Panduan ini menetapkan rumus, pembagi populasi, data, serta waktunya agar perbandingan dapat dihitung ulang tanpa menganggap semua implementasi sama.
Forex dan trading dengan leverage mengandung risiko besar. Panduan ini bersifat edukatif, bukan nasihat investasi. Hasil masa lalu atau simulasi tidak menjamin kinerja di masa depan.