

Una chiusura sopra la banda superiore con RSI elevato può descrivere una salita vigorosa. Nemmeno il successivo rientro dimostra da solo un’inversione ribassista. Questa guida separa le osservazioni, ricostruisce una storia H1 fittizia e formula due regole di ricerca diverse. Un esempio di vendita indipendente chiarisce attesa e lato della quotazione.
1. Scegliere tra continuazione e inversione come domanda
Il contatto con una banda segnala eventualmente un estremo relativo, senza determinare il prossimo movimento. RSI può restare alto in una salita prolungata o basso in discesa. Chiedersi se la forza accompagni una continuazione è diverso dal chiedersi se un’escursione stia finendo. Scrivi prima la domanda: interpretazioni opposte degli stessi strumenti non creano una regola coerente.
Studiamo osservazioni prima di una strategia completa. Definiamo una nuova rottura superiore e un ritorno dall’alto, ciascuno con uno stato RSI distinto. Nessun flag richiede un ordine o dimostra un’inversione. Servono ancora contesto, esecuzione, protezione, uscite, volume e limiti di portafoglio. Le guide MACD–RSI ed EMA–ADX–ATR completano il confronto di ruoli e tempi.
Consulta la strategia MACD sulla linea zero e RSI per evento H1 completato, grafici allineati, protezione fissa e cancellazione sulla prima quotazione.
2. Fissare impostazioni e valori MT4
Usiamo chiusure Bid H1 fittizie di EURUSD, media semplice di 20 valori, moltiplicatore della deviazione 2 e RSI 14 su Close. Lo spostamento visivo delle bande è zero. Sono parametri di riferimento, non un ottimo dimostrato. Registra fonte delle quotazioni, confini delle candele, prezzo applicato, implementazione e storia disponibile.
MQL4 distingue MODE_MAIN, MODE_UPPER e MODE_LOWER in iBands; PRICE_CLOSE indica il prezzo del calcolo. bands_shift sposta il disegno, mentre l’ultimo shift seleziona una barra del buffer. I due argomenti svolgono funzioni diverse. Allinea gli stessi orari completati in iBands e iRSI. Un’immagine con impostazioni uguali non dimostra dati, inizializzazioni o calcoli identici fra piattaforme.
| Misura | Input dichiarato | Ruolo o limite |
|---|---|---|
| BB 20 / 2 | Close, media semplice e deviazione di popolazione | Posizione e ampiezza; nessuna garanzia di inversione |
| RSI 14 | Variazioni di chiusura smussate con Wilder | Condizione di momentum; non prova indipendente |
| X | Nuova rottura superiore | Eventi di continuazione |
| Y | Ritorno dall’alto dentro entrambe le bande | Eventi contrari separati |
3. Calcolare media, dispersione e bande esterne
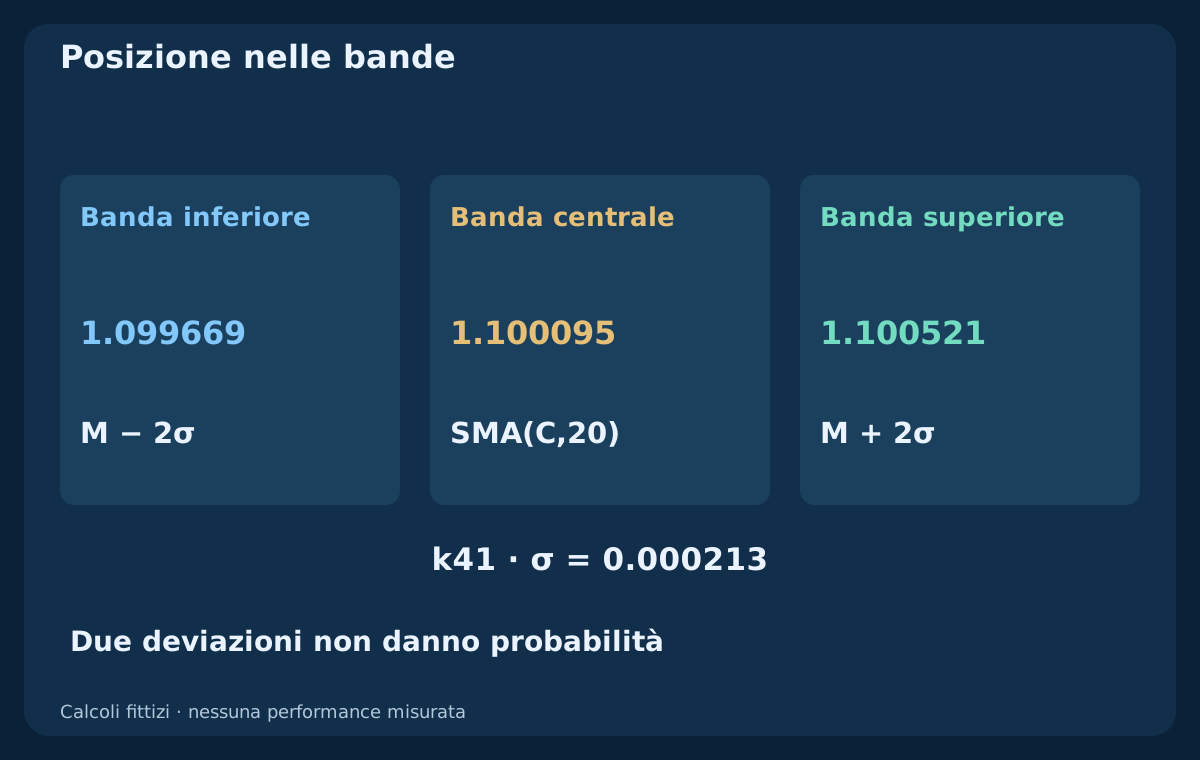
Per ogni barra completata poniamo M(k) = SMA(C,20) e σ(k) = sqrt[Σ(C(i) − M(k))² / 20] sulla sua chiusura e le 19 precedenti. La banda superiore è U(k) = M(k) + 2σ(k); quella inferiore L(k) = M(k) − 2σ(k). Il divisore della finestra è 20, come nella varianza di popolazione, non quello campionario 19. I primi valori compaiono in k19. Si calcolano prezzi, senza sostituirli con rendimenti.
La chiusura corrente partecipa sia alla media sia alla dispersione. Nuovi dati entrano e vecchi dati escono: il confine stesso si muove. Descrivere sempre la chiusura esterna come rottura di un livello fisso nasconderebbe questa differenza. Due deviazioni standard non stabiliscono una probabilità del 95% di contenere prezzi o candela successiva. È una trasformazione mobile, senza distribuzione normale verificata.
4. Leggere posizione e larghezza senza probabilità improprie
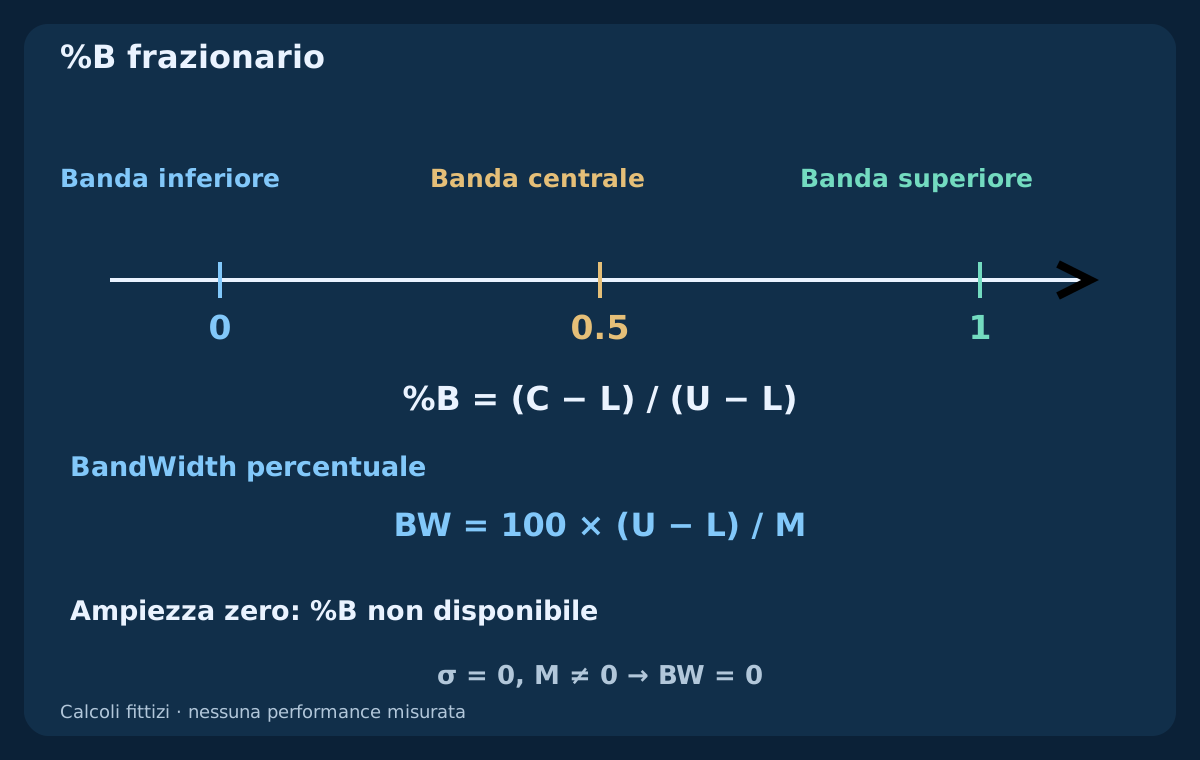
Definiamo %B(k) = [C(k) − L(k)] / [U(k) − L(k)]. Qui la scala è frazionaria: zero sulla banda inferiore, 0.5 sulla media e uno sulla superiore. Può superare uno o scendere sotto zero. Alcune interfacce moltiplicano per 100; non confondere le scale. Vicino a uno significa posizione relativa, non elevata probabilità d’inversione.
La larghezza percentuale è BW(k) = 100 × [U(k) − L(k)] / M(k). Con chiusure identiche le bande coincidono e %B è indefinito perché il denominatore è zero. BandWidth può comunque essere zero se M è diverso da zero; con M nullo diventa anch’esso indefinito. Non trasformare un %B assente in un falso segnale di banda inferiore. Posizione e ampiezza rispondono a domande differenti.
5. Definire il riferimento RSI e i limiti
Il riferimento usa R = 100 − 100/(1 + G/D), con G guadagno smussato e D ampiezza smussata delle perdite. Inizializza entrambi con le prime 14 variazioni di chiusura e applica W(k) = [13 × W(k−1) + x(k)]/14. RSI esiste da k14. Perdite medie nulle con guadagni positivi danno limite 100; guadagni nulli e perdite positive danno zero. Se entrambi sono nulli, questo riferimento resta indefinita.
30, 50 e 70 rappresentano domande diverse. Stato rispetto al centro, estremo e nuovo attraversamento non sono intercambiabili. Bande e RSI condividono una storia di prezzi sovrapposta: concordare non costituisce prova indipendente. Un RSI alto può accompagnare più chiusure sopra la banda. Vietare ogni valore oltre 70 sarebbe una regola aggiuntiva da specificare e verificare.
6. Scrivere due eventi con condizioni separate
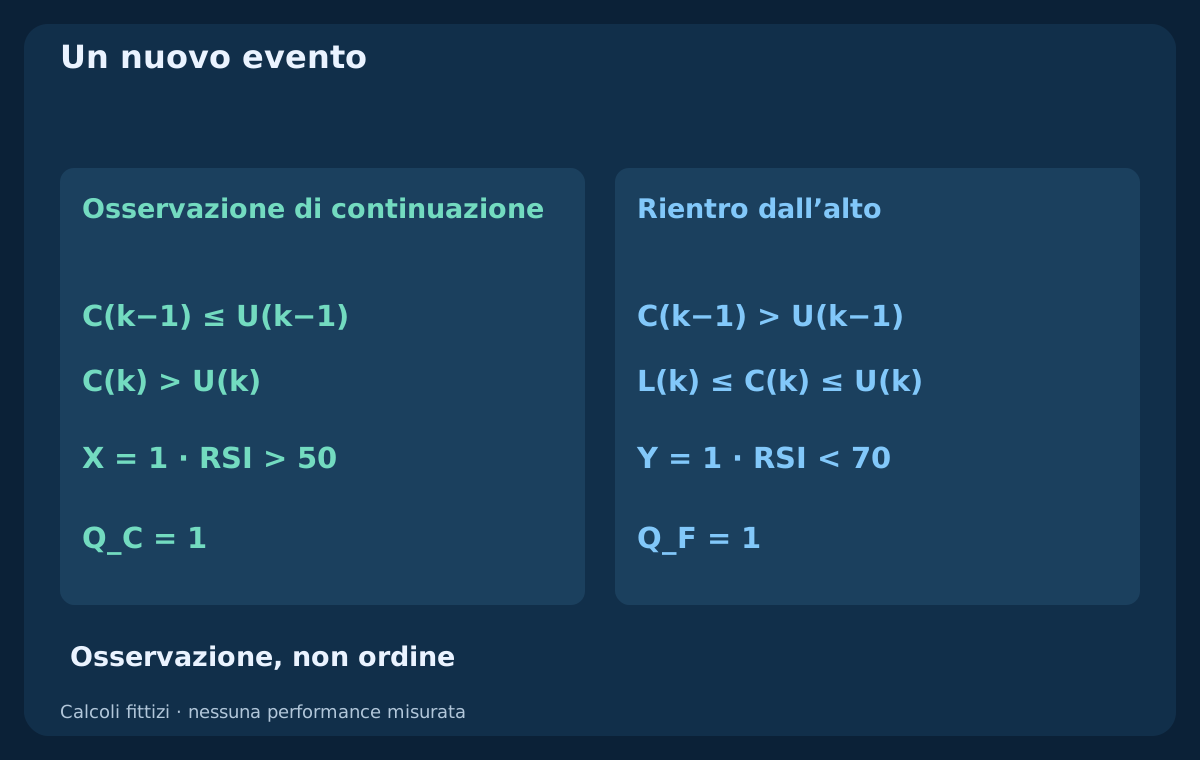
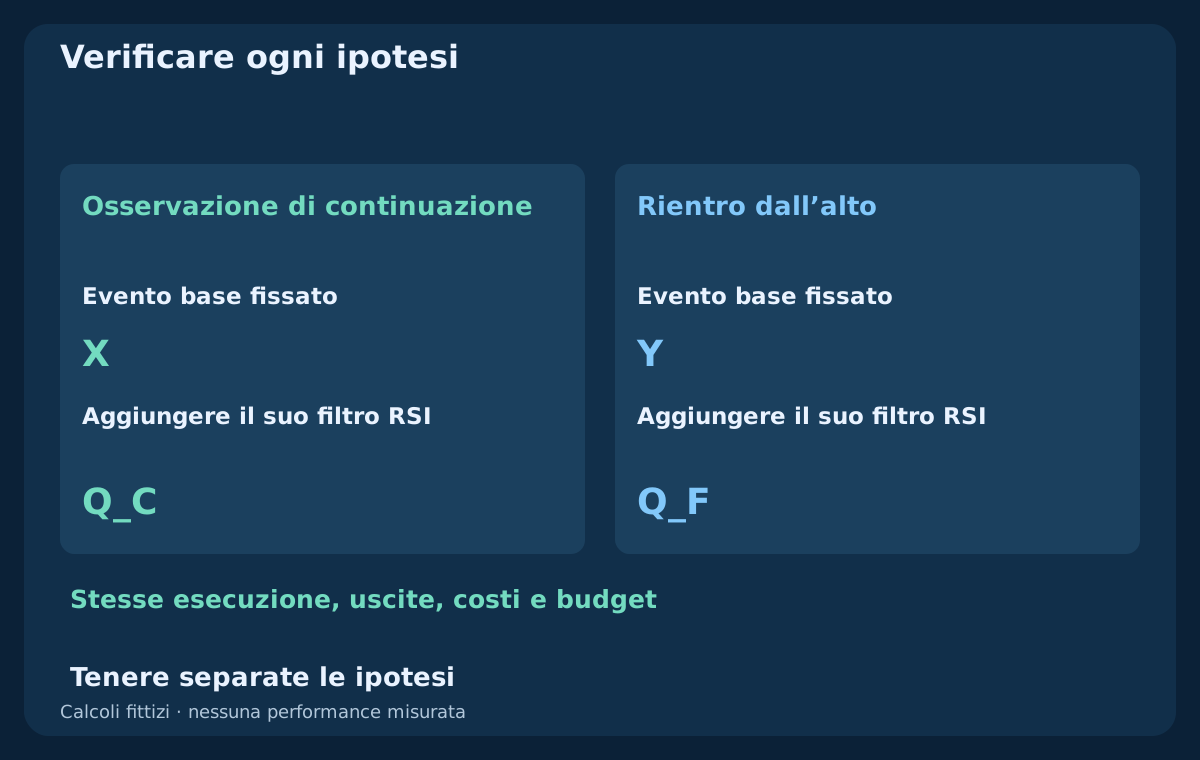
La nuova rottura superiore è X(k) = [C(k−1) ≤ U(k−1)] AND [C(k) > U(k)]. L’osservazione di continuazione usa Q_C(k) = X(k) AND [R(k) > 50]. Separatamente, il rientro dall’alto è Y(k) = [C(k−1) > U(k−1)] AND [L(k) ≤ C(k) ≤ U(k)] e la condizione illustrativa di movimento contrario è Q_F(k) = Y(k) AND [R(k) < 70]. Sono due specifiche di ricerca, non ordini simultanei di acquisto e vendita.
Y impone la nuova chiusura all’interno di entrambe le bande: un salto da sopra la superiore a sotto l’inferiore non vale. L’uguaglianza a 50 non supera il filtro di continuazione, quella a 70 non supera il filtro contrario. Non serve un nuovo incrocio RSI. Una lettura necessaria mancante impedisce una decisione qualificata valida. Le regole opposte richiedono definizioni e test propri, senza presumere simmetria.
7. Usare barre completate e confronti non arrotondati
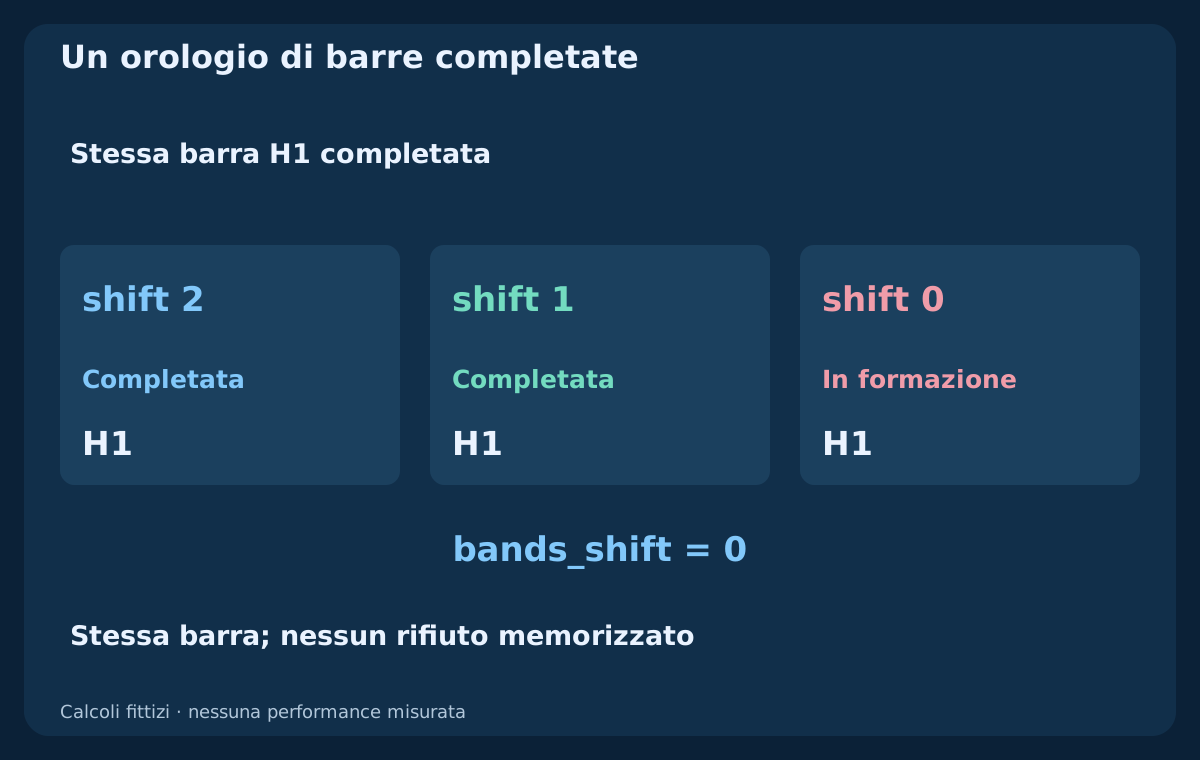
Valuta dopo la fine H1, quando sono disponibili barra successiva e storia necessaria. Nella serie H1 corrente di MT4, shift 1 è l’ultima barra completata, shift 2 la precedente e shift 0 quella in formazione. Con spostamento visivo zero, confronta le due coppie prezzo-banda completate. Un’ombra della candela o un attraversamento intrabar poi scomparso non soddisfano questo evento di chiusura.
Bande e RSI devono condividere l’orario. Per altri timeframe abbina intervalli effettivamente completati e disponibilità, non indici uguali. Decidi a precisione completa, arrotondando solo per mostrare. Le sei cifre decimali delle bande in tabella sono risultati del calcolo, non incrementi di prezzo dichiarati eseguibili. Conserva ingressi e versione delle regole per evitare modifiche retroattive silenziose.
8. Ricostruire l’intera storia fittizia
Il CSV contiene 78 chiusure Bid H1 inventate di EURUSD, con orario di completamento da 2026-07-06 00:00 UTC. Partiamo da 1.10000 e 1 pip = 0.00010. Le variazioni in pip sono (+1,−1) × 20, poi +10 × 1, +2 × 10, −2 × 5, 0 × 18 e infine +8, +2, −4. Non sono osservazioni del broker, previsioni o operazioni realmente eseguite.
Ogni riga riporta chiusura, media, varianza, deviazione standard, bande, %B, BandWidth, medie RSI e flag. Celle vuote significano indisponibile, non zero. Finestra e inizializzazione finita sono dichiarate. Una diversa storia precedente può modificare l’RSI del terminale. Ricostruisci i calcoli e confronta uscite reali della piattaforma prima di affermare equivalenza fra implementazioni.
9. Esaminare rotture nuove e stati RSI
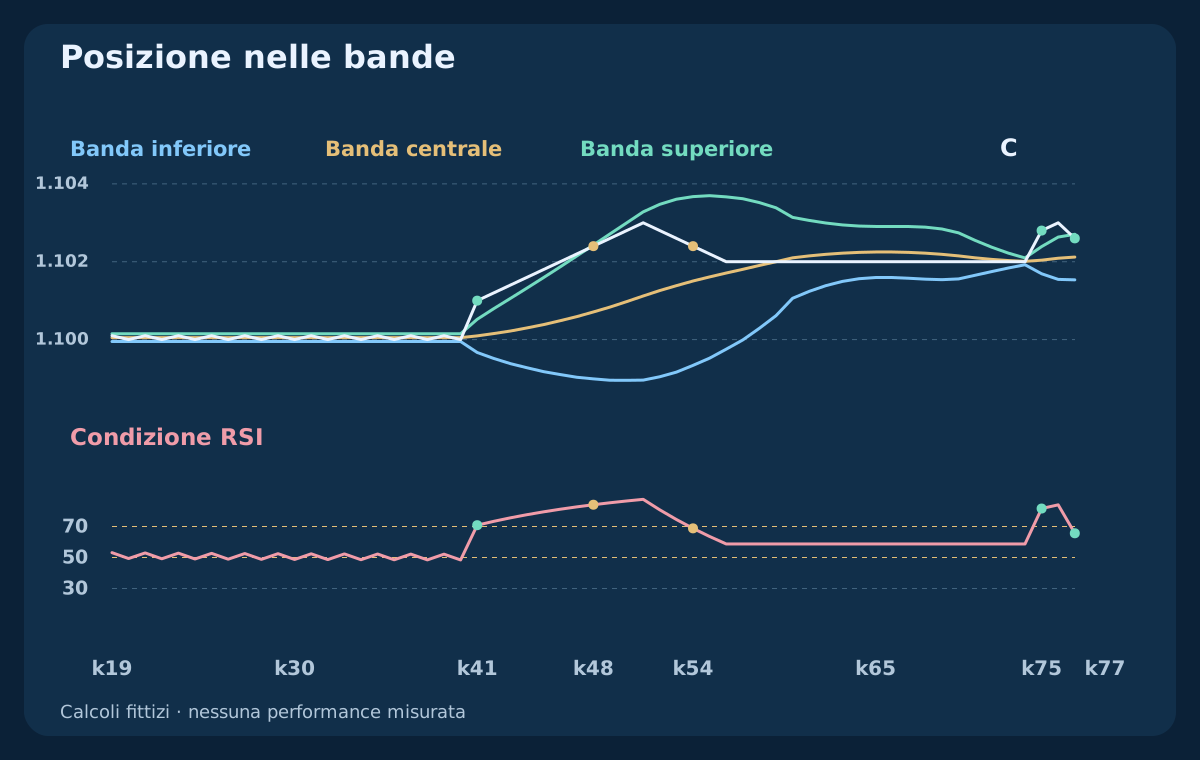
In k40 la chiusura 1.10000 è sotto la banda superiore 1.100150. In k41 diventano 1.10100 e 1.100521. X vale uno, RSI 70.8448 e Q_C uno. Questo modello di continuazione non impone un limite RSI superiore. In k42 il prezzo resta fuori, ma X torna zero: persistere non crea una nuova rottura.
La tabella mostra anche k75 e il rientro k77. In k75 RSI vale 81.5841 e Q_C passa. In k77 vale 65.6325, Y è uno e Q_F passa secondo la propria regola. Mancano stop, esecuzione e risultato futuro. Il breve registro fittizio non prova profittabilità di continuazione o inversione.
| Barra | Chiusura Bid | Banda superiore | %B | RSI 14 | X | Y | Q_C | Q_F |
|---|---|---|---|---|---|---|---|---|
| k40 | 1.10000 | 1.100150 | 0.2500 | 48.4178 | 0 | 0 | 0 | 0 |
| k41 | 1.10100 | 1.100521 | 1.5610 | 70.8448 | 1 | 0 | 1 | 0 |
| k48 | 1.10240 | 1.102429 | 0.9915 | 84.0486 | 0 | 1 | 0 | 0 |
| k54 | 1.10240 | 1.103672 | 0.7065 | 68.8010 | 0 | 0 | 0 | 0 |
| k74 | 1.10200 | 1.102097 | 0.4426 | 58.7317 | 0 | 0 | 0 | 0 |
| k75 | 1.10280 | 1.102389 | 1.5897 | 81.5841 | 1 | 0 | 1 | 0 |
| k76 | 1.10300 | 1.102634 | 1.3369 | 83.9734 | 0 | 0 | 0 | 0 |
| k77 | 1.10260 | 1.102705 | 0.9102 | 65.6325 | 0 | 1 | 0 | 1 |
10. Capire un rientro mentre il prezzo continua a salire
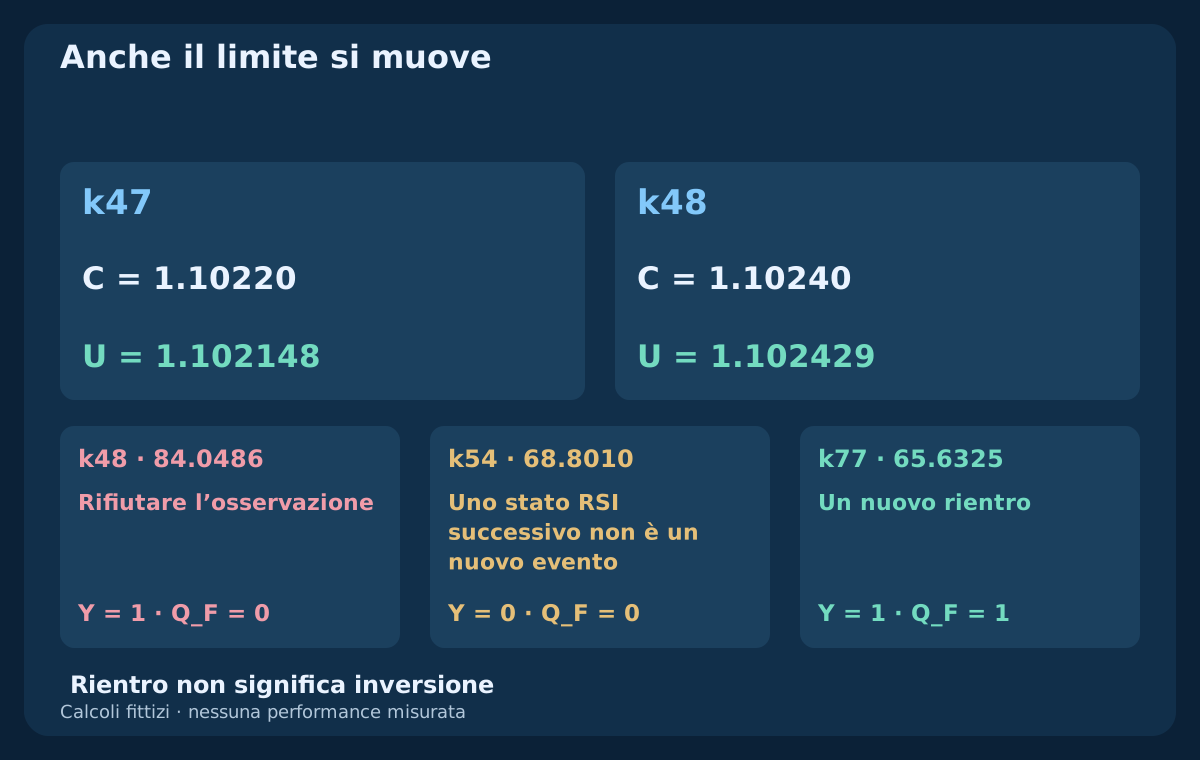
Da k47 a k48 la chiusura sale da 1.10220 a 1.10240. La banda superiore sale da 1.102148 a 1.102429, superando la nuova chiusura. Il prezzo rientra nelle bande aggiornate pur aumentando, e resta sopra il vecchio limite. Una soglia precedente congelata descriverebbe un’altra osservazione. Il rientro da solo non dimostra inversione ribassista.
In k48 RSI è 84.0486 e il filtro contrario rifiuta Y. In k54 scende a 68.8010, ma Y ormai vale zero e Q_F resta zero. L’evento respinto non viene riattivato. Il rientro valido di k77 è nuovo. Una variante differita richiede attesa massima, cancellazioni e orario di esecuzione propri; non mescolarla con la versione immediata.
11. Interpretare contrazione e percorso lungo la banda
BandWidth in diminuzione descrive una dispersione storica più stretta, senza indicare direzione o momento del prossimo breakout. Un filtro di contrazione richiede finestra, soglia, disponibilità e gestione delle uguaglianze dichiarate prima. Usa solo informazioni allora note. Selezionare dopo il tratto più stretto prima di un movimento riuscito, o calcolare soglie sull’intero futuro, introduce senno di poi.
In un movimento persistente, il prezzo può seguire una banda con RSI estremo. Le escursioni in un mercato laterale potrebbero differire, ma serve una classificazione precedente esplicita. Un disaccordo ordinario non conferma una divergenza di momentum: occorrono pivot e relativi tempi di conferma. La combinazione non identifica ostacoli strutturali vicini né spazio residuo eseguibile.
12. Completare il modello prima di usare i flag
Una strategia sceglie gli eventi studiati e definisce ingresso, scadenza, protezione iniziale e uscite. Continuazione e movimento contrario richiedono ipotesi proprie; nel confronto di un filtro all’interno di un’ipotesi il resto resta fisso. Fissa età della quotazione, spread, distanze, vincoli del broker e gestione delle richieste prima della valutazione. Un successivo spostamento della banda non autorizza a riscrivere il trigger originale.
Scegli prima riferimento dello stop e politica del target. La media mobile cambia: un target fissato alla decisione e uno aggiornato sono modelli di uscita distinti. Il volume usa perdita prevista effettiva, valore contrattuale, valuta, costi e passo consentito. Margine, esposizione totale, swap e vincoli sulle notizie sono decisioni ulteriori, non fornite automaticamente dagli indicatori.
13. Confrontare due vendite con uscite Ask fisse
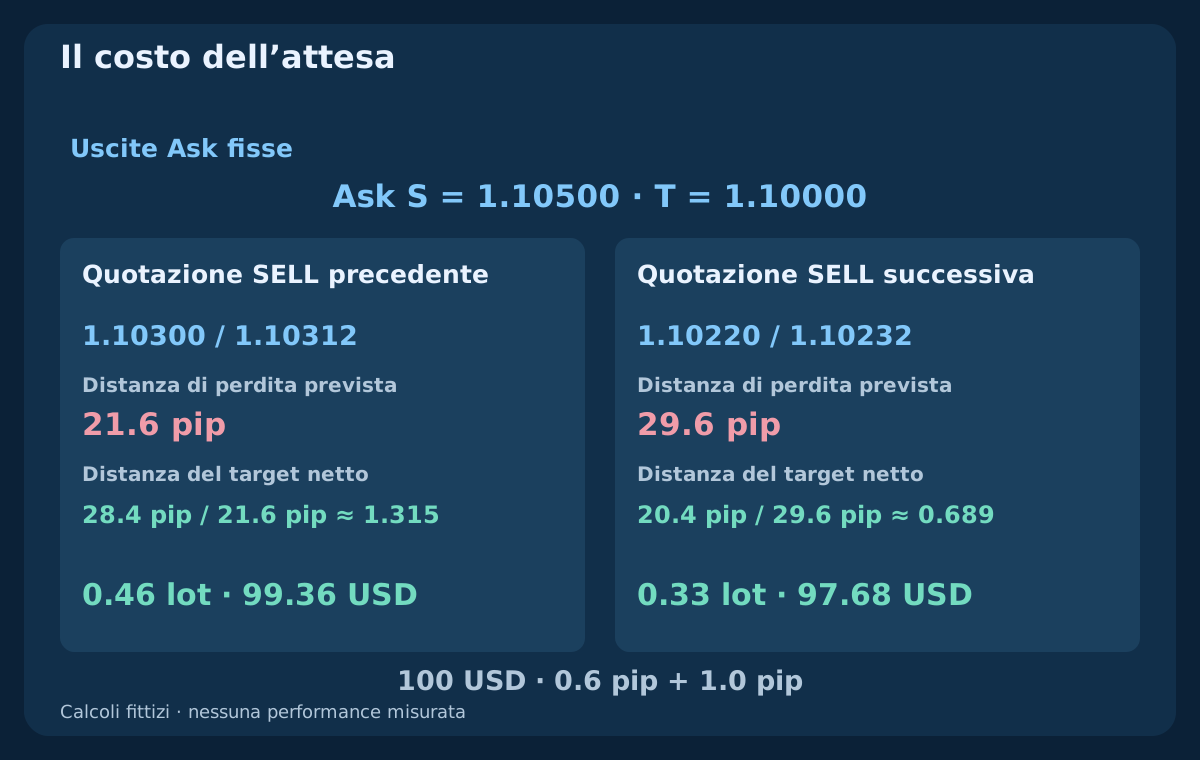
L’esempio fittizio indipendente pianifica ingressi SELL al Bid e uscite all’Ask. Fissa stop Ask a 1.10500 e target a 1.10000. La prima coppia Bid/Ask è 1.10300 / 1.10312; la successiva 1.10220 / 1.10232. Stop distanti 20 e 28 pip, target lordi 30 e 22. Aggiungi commissione completa 0.6 pip e riserva totale per esecuzione avversa 1.0 pip. Perdite pianificate 21.6 e 29.6 pips; target netti 28.4 e 20.4 pips, rapporti circa 1.315 e 0.689.
Assumiamo conto USD, contratto standard 100000 EUR, valore pip 10 USD per lotto standard, budget 100 USD e passo 0.01. Arrotondare verso il basso produce 0.46 lots con rischio previsto 99.36 USD prima, poi 0.33 lots e 97.68 USD. Entrare Bid e uscire Ask incorpora già lo spread: non aggiungerlo due volte. Le riserve non limitano slippage o perdite reali; nessuna quotazione è presentata come fill ottenuto.
| Quotazione | Bid / Ask | Stop (pip) | Perdita + costi | Target netto | Rapporto | Lotti | Rischio USD |
|---|---|---|---|---|---|---|---|
| Precedente | 1.10300 / 1.10312 | 20.0 | 21.6 | 28.4 | 1.315 | 0.46 | 99.36 |
| Successiva | 1.10220 / 1.10232 | 28.0 | 29.6 | 20.4 | 0.689 | 0.33 | 97.68 |
14. Verificare lato, cancellazione ed esecuzione incerta
In vendita, toccare il target sul grafico Bid non significa raggiungerlo all’Ask. Per esempio, Bid 1.10000 e Ask 1.10012 lasciano Ask sopra il target 1.10000. Controlla lato effettivo di attivazione, griglia dei prezzi, freschezza e distanze minime del broker. Non sostituire la prima quotazione eseguibile respinta con una chiusura storica.
Specifica se il rifiuto esaurisce l’occasione o consente una nuova richiesta entro una finestra esplicita. Registra motivo, scadenza e identità della posizione. Dopo interruzione o timeout, riconcilia ordini e fill del broker prima di ripetere. Un’osservazione valida non prova esecuzione o protezione collegata. Mantieni separati rifiuti, scadenze, casi incerti ed eseguiti nell’analisi.
15. Testare il filtro RSI senza mescolare ipotesi
Congela un modello base di rottura e confronta lo stesso modello con la sua condizione RSI. Ripeti separatamente per il rientro. In ciascun confronto conserva dati, esecuzione, uscite, costi e budget. Registra occasioni eliminate, slittamenti temporali, vincitori mancati e casi avversi. Mescolare continuazione e movimento contrario nasconderebbe la domanda di ogni regola.
Riserva dati successivi, conserva tutte le varianti provate e studia sensibilità a periodi, deviazioni e soglie senza scegliere un vincitore diverso a ogni intervallo. Considera aspettativa netta, drawdown, incertezza e problemi di esecuzione oltre ai conteggi. Più operazioni vincenti possono dare un risultato netto peggiore. I flag sintetici verificano definizioni e cronologia; non vengono forniti risultati di trading.
16. Rivedere la specifica prima della strategia
Indica simbolo, orologio H1, input Bid, media e divisore di varianza, moltiplicatore, seme RSI, spostamento visivo e buffer completati. Distingui stato, nuova rottura e rientro; fissa uguaglianze e dati mancanti. Definisci poi prezzi eseguibili, scadenza, stop, target, volume, costi e riconciliazione. Un lettore deve riprodurre la stessa osservazione temporale senza scegliere il grafico dopo.
Si completa così la base di tre guide del gruppo. Seguiranno strategie definite separatamente, senza negoziare tutti i flag mostrati. Mantieni distinte linea zero MACD, rottura EMA–ADX–ATR e ritorno alla banda centrale di Bollinger. Ruoli chiari e regole riproducibili rendono possibile il confronto, ma non eliminano rischio di mercato o esecuzione.
Domande frequenti
Toccare la banda superiore con RSI sopra 70 significa vendere automaticamente?
No. Prezzo e RSI possono restare elevati durante una salita persistente. Contatto, chiusura esterna completata e rientro sono osservazioni diverse. Un modello d’inversione richiede evento, contesto e regole complete che queste due letture da sole non forniscono.
Qual è la differenza fra breakout e rientro?
Una rottura superiore nuova passa da una chiusura sulla propria banda o sotto di essa a una sopra la propria banda aggiornata. Il rientro dall’alto richiede chiusura precedente esterna e nuova chiusura dentro entrambe le bande aggiornate. I limiti mobili contano; gli eventi appartengono a regole di ricerca diverse.
%B può superare 1 o scendere sotto 0?
Sì. La scala frazionaria descrive un prezzo esterno alle bande, non una probabilità. Quando coincidono, %B è indefinito anziché una lettura di banda inferiore. BandWidth percentuale può comunque essere zero se la banda media non è nulla.
Bollinger 20/2 e RSI 14 sono le impostazioni migliori?
Sono riferimenti comuni, non un ottimo dimostrato qui. Contano anche prezzo applicato, finestra, inizializzazione RSI, timeframe e costi. Congela un candidato e valuta alternative vicine e dati successivi senza scegliere soltanto il risultato storico più attraente.
Come può il prezzo rientrare mentre sale?
Le bande cambiano con la finestra dei dati. In k48 la superiore supera la nuova chiusura nonostante questa sia aumentata. Il rientro rispetta la regola dichiarata, ma non prova un’inversione ribassista. Usare un limite congelato è un altro esperimento.
Bollinger e RSI dimostrano una strategia Forex redditizia?
No. Offrono letture e filtri possibili. Occorrono ingressi, uscite, costi, controllo del rischio e valutazione su dati estranei alla selezione del modello. I calcoli fittizi verificano aritmetica e tempi senza rendimenti misurati o garanzie.
Fonti e note didattiche
MetaQuotes documenta indicatori e interfacce MQL4; John Bollinger illustra i limiti interpretativi delle bande. Inizializzazione, prezzi fittizi, eventi e quotazioni sono specifiche didattiche originali. Non costituiscono una replica verificata di MT4, una descrizione di un EA commerciale o risultati misurati. Il CSV riporta chiusure e passaggi intermedi. L’esempio SELL è indipendente.
- MetaQuotes — Bollinger Bands
- MetaQuotes — Relative Strength Index
- John Bollinger — Bollinger Band Rules
Contenuto didattico. Prezzi, calcoli e quotazioni SELL fittizi. Il Forex comporta rischi. Accordo degli indicatori, riserve e stop previsti non garantiscono profitto o perdita massima.