
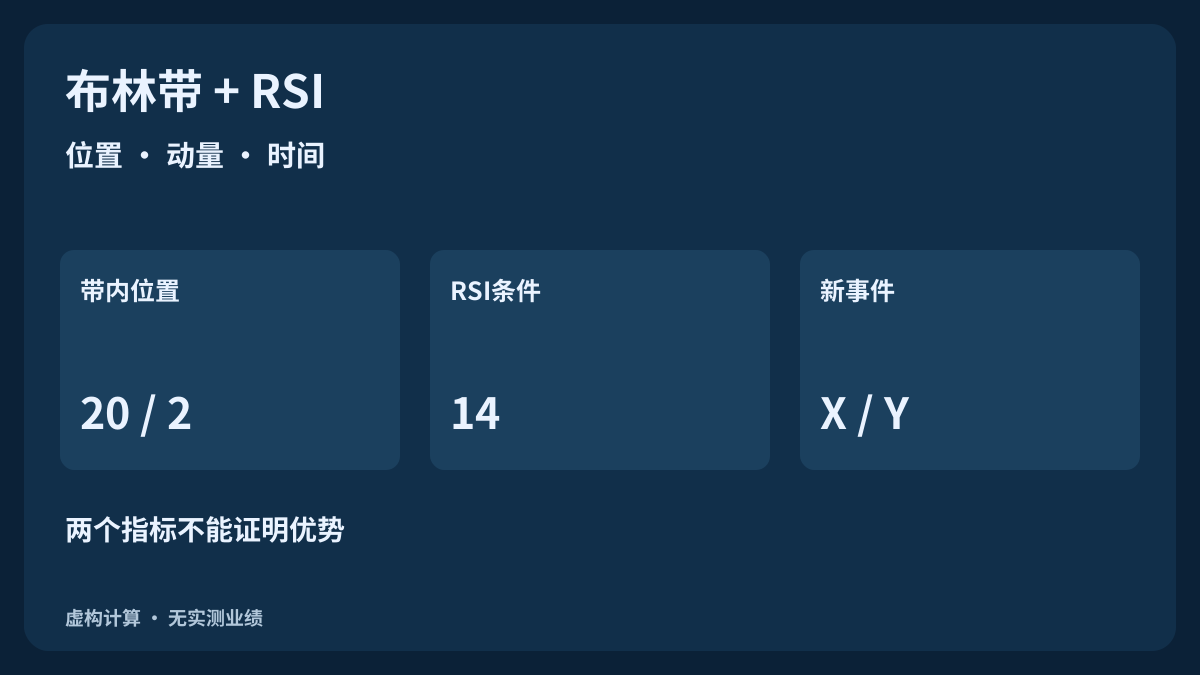
收盘价高于上轨且RSI偏高,可能只是上涨较强的表现。随后重回带内,也不能单凭这一点确认向下反转。本指南重建一段虚构H1历史,分别定义延续与反向观察规则。另一个独立的卖出示例说明等待以及报价买卖侧如何改变计划。
1. 先选择研究延续还是研究反转
触及布林带可能表示相对极端的位置,却不能指定下一步走势。持续上涨时RSI可以保持高位,下跌时也可以长期偏低。研究强势是否伴随延续,与研究一次偏离是否结束,是两个问题。应先写清问题,不能把同一组指标的相反解读拼成一条含糊规则。
本指南先研究观察事件,而非完整策略。我们定义新的上轨突破和从上方重回带内,再分别附加不同RSI状态。任何标记都不是下单指令,也不证明反转已经发生。市场条件、执行、保护、退出、数量及组合限制仍需另外定义。MACD–RSI和EMA–ADX–ATR指南可用于对照角色和时间安排。
阅读MACD零轴与RSI策略,核对已完成H1事件、对齐图表、固定保护及首报价取消规则。
2. 固定参数并识别MT4数值
采用虚构EURUSD的Bid H1收盘价、20值简单均线、标准差倍数2,以及以Close计算的RSI 14。布林带显示偏移为零。这些常见参数只是本例的设定,并非已证明最优。还应记录报价来源、K线边界、应用价格、实际实现和历史数据。
iBands通过MODE_MAIN、MODE_UPPER和MODE_LOWER区分各条线;PRICE_CLOSE指定价格输入。bands_shift移动图上的带线,最后的shift则选择缓冲区中的K线,二者不是同一参数。iBands与iRSI必须对齐相同的已完成时间。截图参数相同,不代表不同平台的数据、初始值和计算完全一致。
| 项目 | 规定输入 | 角色或限制 |
|---|---|---|
| BB 20 / 2 | Close、简单均值、总体式标准差 | 相对位置与宽度;不保证反转 |
| RSI 14 | 按Wilder方式平滑收盘变化 | 动量条件;不是独立证据 |
| X | 新的上轨突破 | 延续观察群体 |
| Y | 从上方回到双轨之间 | 单独的反向观察群体 |
3. 计算中轨、离散程度和外轨
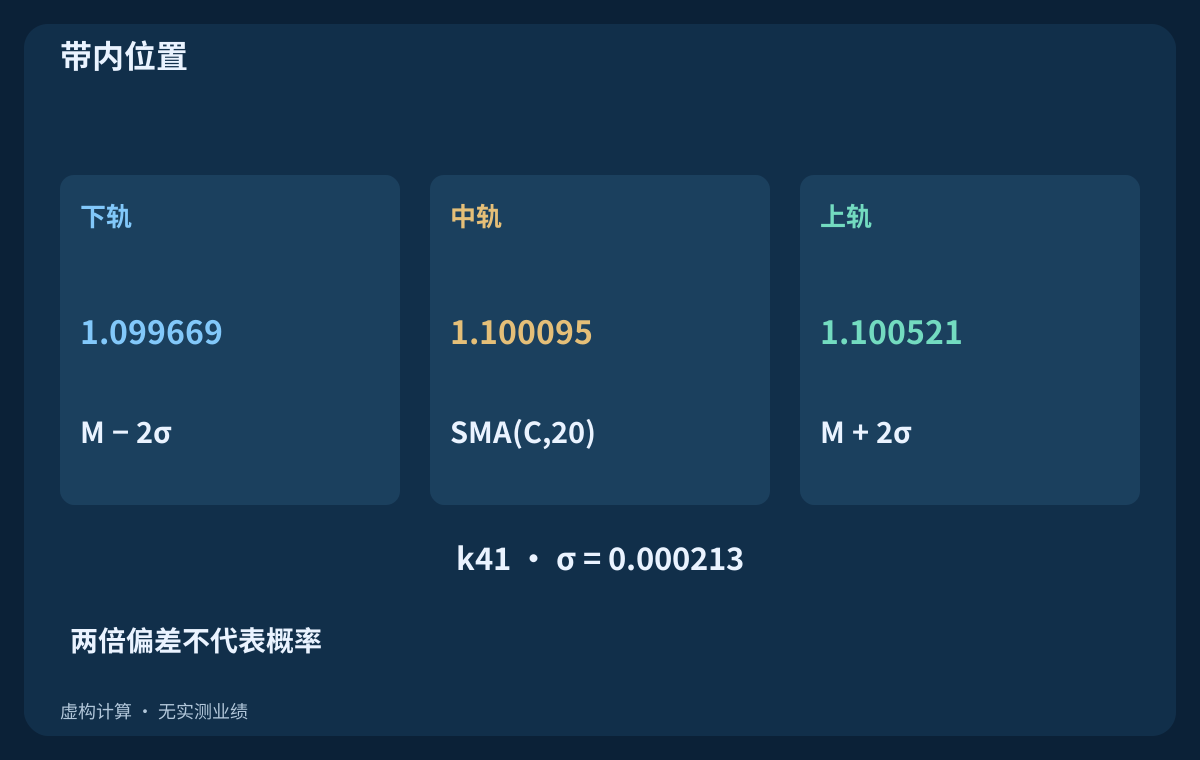
每根已完成K线及此前19根采用M(k) = SMA(C,20)和σ(k) = sqrt[Σ(C(i) − M(k))² / 20]。上轨为U(k) = M(k) + 2σ(k),下轨为L(k) = M(k) − 2σ(k)。窗口除数是总体方差形式的20,而不是样本方差的19。第一组轨道值出现在k19。这里直接计算价格,不把它们替换成收益率。
当前已完成收盘价同时参与均值和离散程度。新数据进入、旧数据移出,边界本身也在变动。把带外收盘一律称为突破固定水平,会掩盖这一差别。两倍标准差也不能推出市场价格或下一根K线有95%的概率位于带内。它是滚动价格变换,不是经过验证的正态分布模型。
4. 读取位置与宽度,不将其当作概率
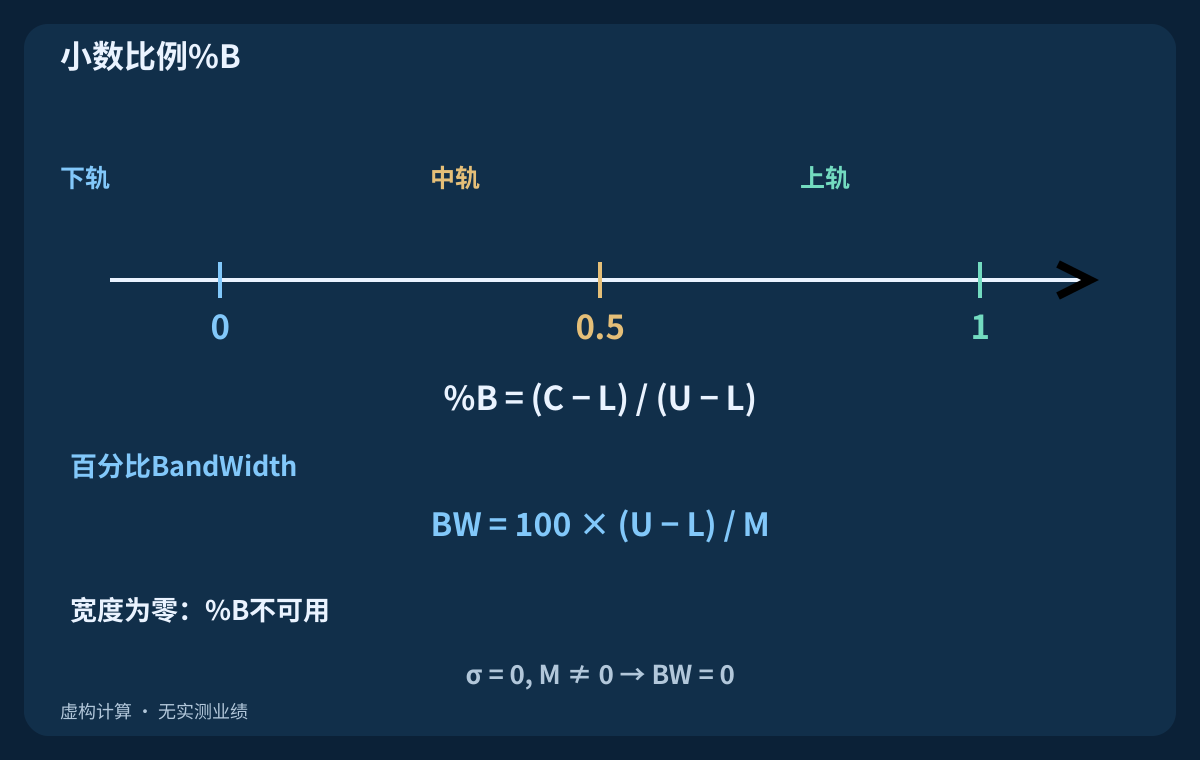
定义%B(k) = [C(k) − L(k)] / [U(k) − L(k)]。本指南采用小数比例:下轨为零,中轨为0.5,上轨为1;也可能大于1或小于零。某些自定义显示会乘以100,不要混用尺度。接近1说明价格相对位置靠上,不说明向下反转的概率很高。
百分比带宽为BW(k) = 100 × [U(k) − L(k)] / M(k)。收盘价全部相同时,双轨重合,%B因分母为零而未定义。如果M非零,BandWidth仍可合法地为零;M为零时,带宽同样未定义。不要把缺失的%B伪造为下轨信号。位置和宽度虽然使用同样的轨道,却回答不同问题。
5. 规定RSI参考计算及其限制
参考式采用R = 100 − 100/(1 + G/D),G为平滑上涨幅度,D为平滑下跌幅度的绝对值。以最初14个收盘变化初始化均值,之后使用W(k) = [13 × W(k−1) + x(k)]/14。首个RSI在k14。只有平均下跌为零且上涨为正时,极限为100;只有上涨为零且下跌为正时为零。两者都为零,本参考值未定义。
30、50、70对应不同问题。高于中点的状态、极端状态和新近穿越阈值并不等价。RSI与轨道都处理相互重叠的价格历史,所以一致不是独立证据。高RSI可能伴随多根上轨外收盘。若拒绝所有高于70的观察,那是需要单独规定和验证的额外规则。
6. 分别写出两种事件及RSI条件
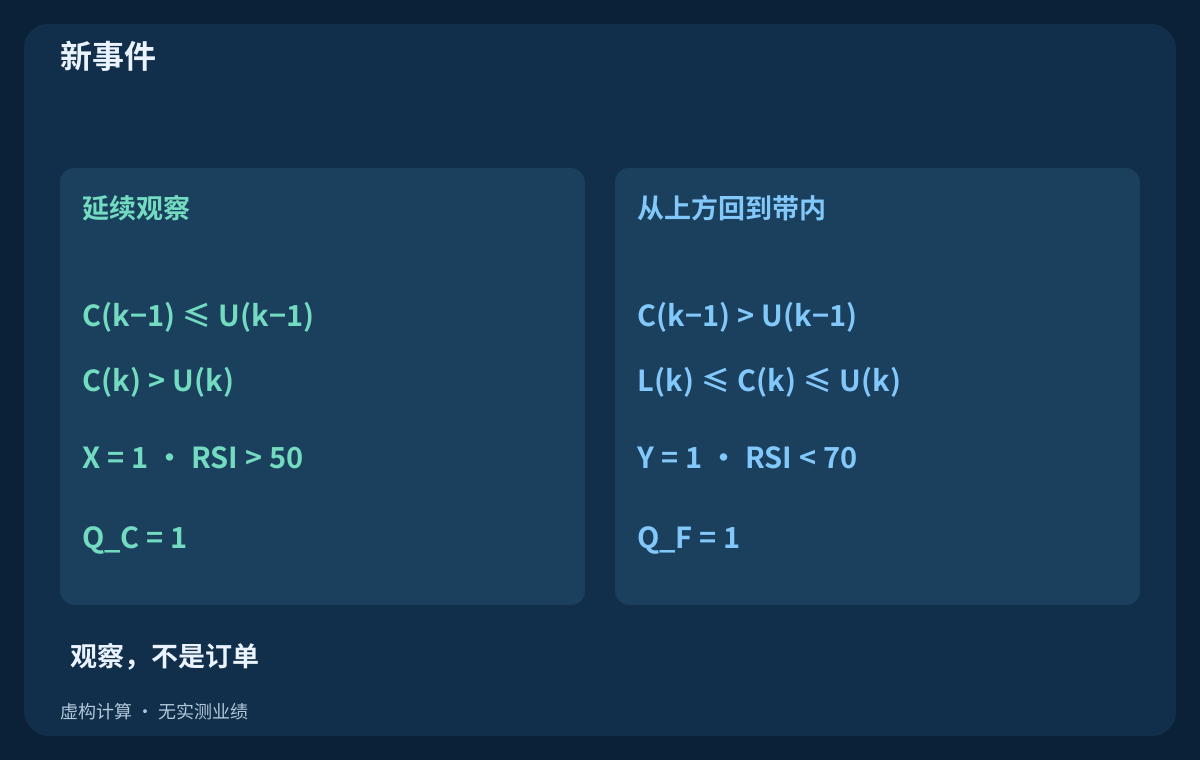
新的上轨突破为X(k) = [C(k−1) ≤ U(k−1)] AND [C(k) > U(k)];延续观察采用Q_C(k) = X(k) AND [R(k) > 50]。另行定义从上方回归为Y(k) = [C(k−1) > U(k−1)] AND [L(k) ≤ C(k) ≤ U(k)],反向观察的示例条件为Q_F(k) = Y(k) AND [R(k) < 70]。它们是两套研究规格,不是同时买入和卖出的指令。
Y要求新收盘处于上下两轨之间。从上轨外直接跳到下轨外不符合。RSI恰为50不能通过延续条件,恰为70不能通过反向条件。两者均不要求RSI刚刚发生交叉。任何必要读数缺失时,都没有有效的合格判断。相反方向的规则应明确写出并单独测试,不能直接假定对称。
7. 按已完成K线时钟使用未舍入值
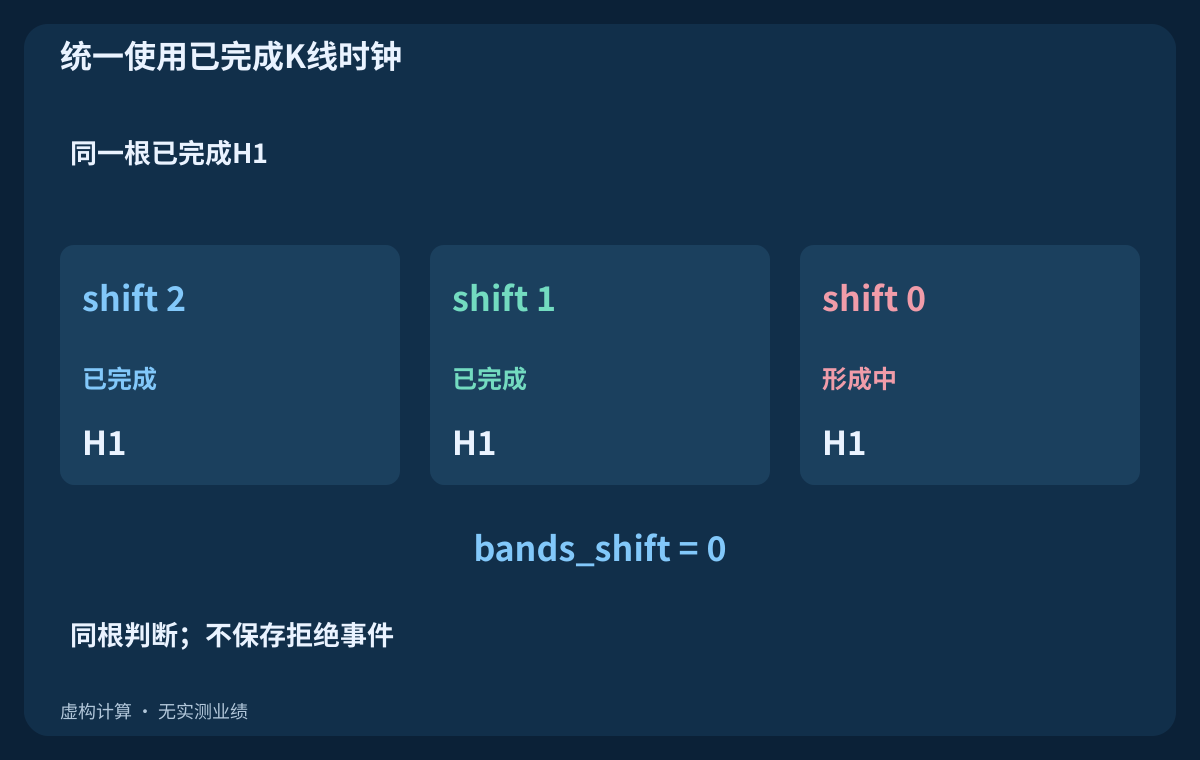
H1结束且下一根K线和所需历史可用后才评估。当前MT4 H1序列中,shift 1是最近已完成K线,shift 2是其前一根,shift 0仍在形成。显示偏移为零时,比较两组已完成的价格与轨道。影线穿越或盘中一度成立但随后消失的交叉,不是这里规定的收盘事件。
轨道与RSI要对齐同一时间。换用其他周期时,对齐实际完成的区间和数据可用时间,而不是相同数组下标。决策使用完整精度,仅展示时舍入。表中上轨的六位小数是计算值,不表示可执行的报价最小变动。保存输入和规则版本,避免刷新后悄悄改写观察。
8. 重建完整的虚构历史
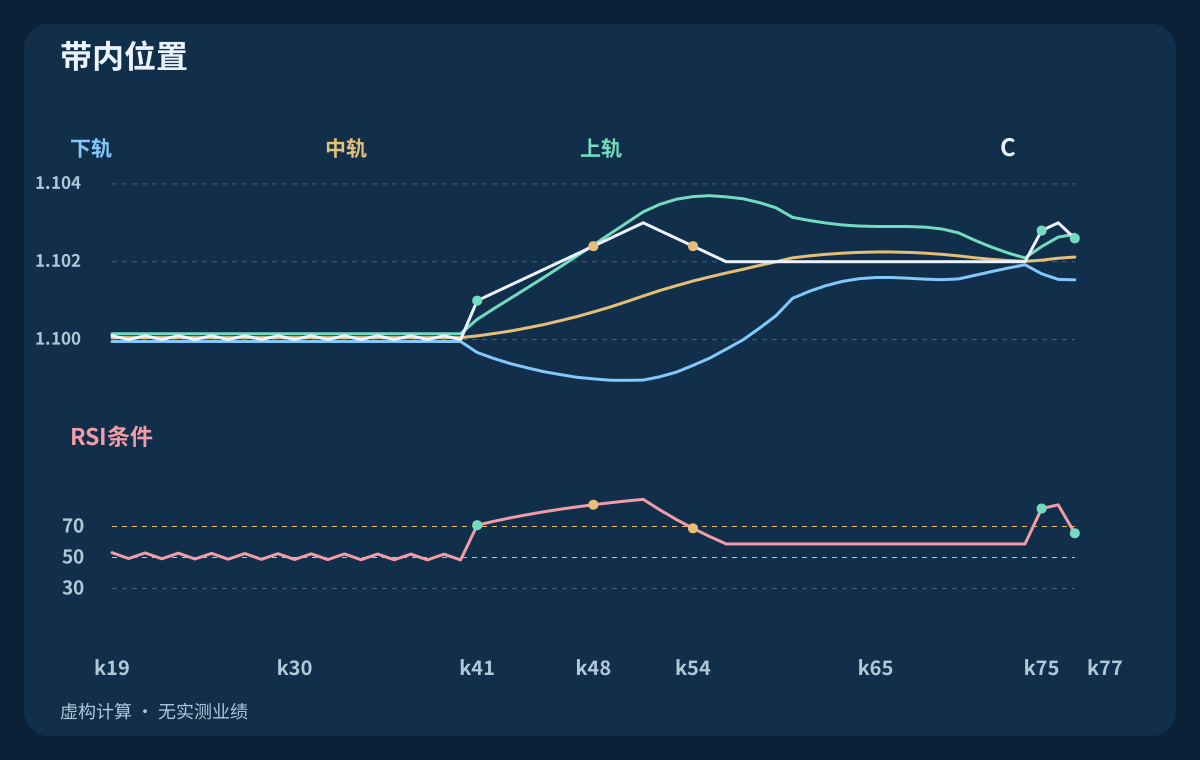
CSV含78个虚构EURUSD Bid H1收盘价,按完成时间从2026-07-06 00:00 UTC开始。起点1.10000,采用1 pip = 0.00010。以pip计的变化依次为(+1,−1) × 20,然后+10 × 1、+2 × 10、−2 × 5、0 × 18,最后+8, +2, −4。这些不是经纪商数据、预测或成交记录。
每行包含收盘、均值、方差、标准差、双轨、%B、BandWidth、RSI均值及标记。空白代表不可用,不代表零。滚动窗口及有限历史的RSI初始化均已明确。终端若有不同的更早历史,RSI可能不同。应先复算,再比较真实平台输出,才能讨论实现是否一致。
9. 检查新突破及对应的RSI状态
k40的收盘1.10000低于上轨1.100150。k41收盘变为1.10100,上轨为1.100521。X为1,RSI为70.8448,Q_C为1。本延续观察不设RSI过高否决条件。k42仍处带外,但X恢复为零:状态持续不会自动产生新的突破。
表中还列出k75的新突破与k77的回归。k75的RSI为81.5841,通过Q_C;k77为65.6325,Y为1,并通过另一套Q_F规则。这些观察没有给出止损、可执行成交或未来结果。不能把短小的虚构记录当作延续或反转交易盈利的证据。
| K线 | Bid收盘 | 上轨 | %B | RSI 14 | X | Y | Q_C | Q_F |
|---|---|---|---|---|---|---|---|---|
| k40 | 1.10000 | 1.100150 | 0.2500 | 48.4178 | 0 | 0 | 0 | 0 |
| k41 | 1.10100 | 1.100521 | 1.5610 | 70.8448 | 1 | 0 | 1 | 0 |
| k48 | 1.10240 | 1.102429 | 0.9915 | 84.0486 | 0 | 1 | 0 | 0 |
| k54 | 1.10240 | 1.103672 | 0.7065 | 68.8010 | 0 | 0 | 0 | 0 |
| k74 | 1.10200 | 1.102097 | 0.4426 | 58.7317 | 0 | 0 | 0 | 0 |
| k75 | 1.10280 | 1.102389 | 1.5897 | 81.5841 | 1 | 0 | 1 | 0 |
| k76 | 1.10300 | 1.102634 | 1.3369 | 83.9734 | 0 | 0 | 0 | 0 |
| k77 | 1.10260 | 1.102705 | 0.9102 | 65.6325 | 0 | 1 | 0 | 1 |
10. 理解价格上涨时发生的回归
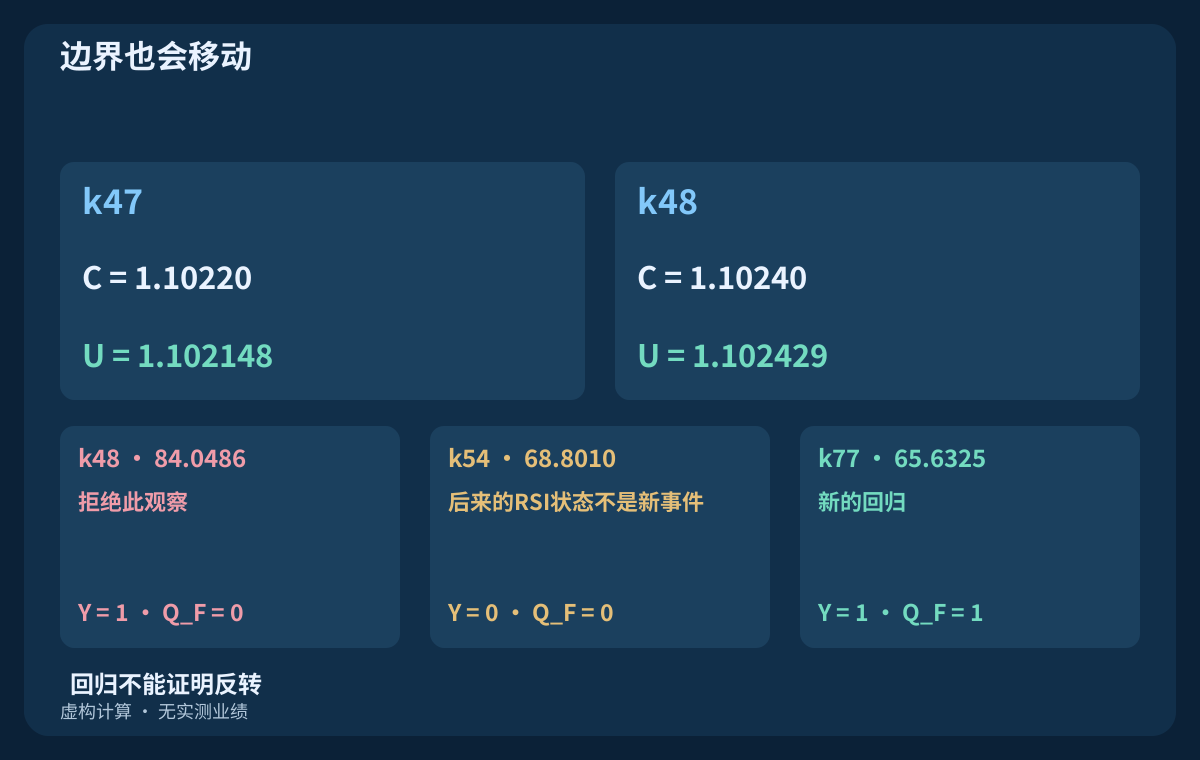
从k47到k48,收盘从1.10220升至1.10240。上轨由1.102148升至1.102429,移动到新收盘之上。尽管价格上涨,新收盘仍回到更新后的带内,同时高于旧上轨。若冻结原边界,得到的是另一种观察。因此,重回带内本身并未证明向下反转。
k48的RSI为84.0486,反向条件拒绝Y。到k54虽降至68.8010,Y已经为零,Q_F仍为零。被拒事件不会复活。k77的合格回归是新事件。延迟版本需要自己的等待上限、取消规则和实际执行时间,不能与即时版本合并统计。
11. 在背景中理解收缩与沿轨运行
BandWidth缩小描述历史离散程度减小,不确定下次突破的方向或时点。若增加收缩过滤,须预先规定回看长度、阈值、可用时间及相等值处理,仅使用当时已知信息。事后挑选成功行情前最窄的一段,或用整个未来样本制定阈值,都会引入后见偏差。
持续行情中,价格可以沿轨运行,RSI也持续极端。震荡区间中的偏离可能不同,但区间标签同样需要事前规则。一般的不一致不等于已确认动量背离,还需要转折点定义和确认时刻。该组合不会自动识别附近的结构性障碍或剩余可交易空间。
12. 使用标记前补全交易模型
策略必须选择研究哪类事件,规定入场处理、有效期、初始保护和退出。延续与反向各有假设,但同一假设内比较过滤条件时,其他选择应固定。先写清报价时效、点差、距离、经纪商约束及请求管理,再评估业绩。事件后轨道变化不能成为改写原触发条件的理由。
观察结果前确定止损参考和目标政策。中轨会移动;决策时冻结目标与之后更新目标是不同退出模型。头寸规模要使用实际计划损失距离、合约价值、账户货币、成本及数量步长。保证金、总敞口、隔夜费和新闻限制仍需另行决定,指标不会自动提供这些规则。
13. 固定Ask退出后比较两次卖出报价
独立虚构例子按Bid进入SELL,按Ask退出。Ask止损固定在1.10500,目标在1.10000。较早Bid/Ask为1.10300 / 1.10312,较晚为1.10220 / 1.10232。止损距离分别20和28 pips,毛目标距离30和22。加往返佣金0.6 pip及总不利执行预留1.0 pip后,计划损失距离为21.6和29.6 pips,净目标为28.4和20.4 pips,比率约1.315和0.689。
假设USD账户、标准合约100000 EUR、每标准手pip价值10 USD、预算100 USD和数量步长0.01。向下取整后,较早为0.46 lots、计划风险99.36 USD;较晚为0.33 lots、97.68 USD。Bid入场与Ask退出已体现点差影响,不能再加一次。预留不限制实际滑点或损失,报价也不代表已获得的成交。
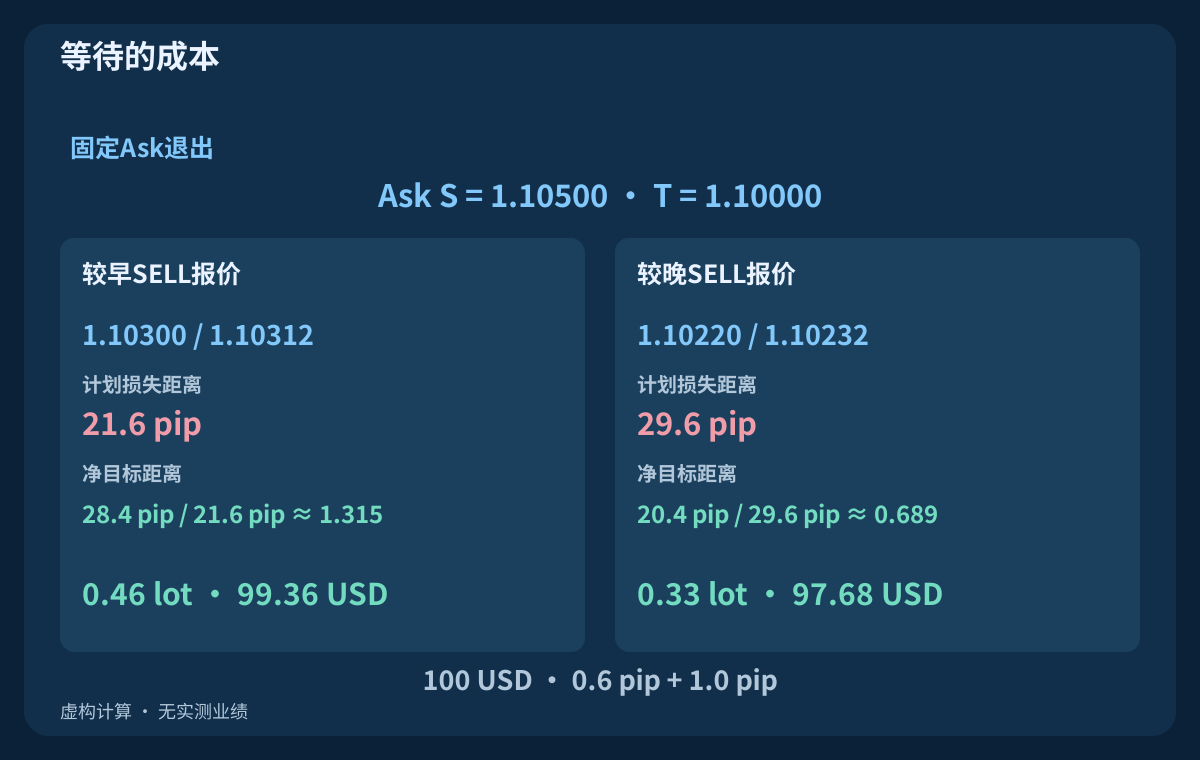
| 报价 | Bid / Ask | 止损 (pip) | 损失+成本 | 净目标 | 比率 | 手数 | 风险 USD |
|---|---|---|---|---|---|---|---|
| 较早 | 1.10300 / 1.10312 | 20.0 | 21.6 | 28.4 | 1.315 | 0.46 | 99.36 |
| 较晚 | 1.10220 / 1.10232 | 28.0 | 29.6 | 20.4 | 0.689 | 0.33 | 97.68 |
14. 核对报价侧、取消和不确定执行
卖出时,Bid图触及目标不等于Ask目标已到。比如Bid为1.10000、Ask为1.10012,Ask仍高于目标1.10000。核对真实触发侧、价格刻度、报价新鲜度和最小止损距离。首个可执行报价被拒后,不得改用历史收盘价代替。
规定拒绝是否消耗机会,或是否允许在明确窗口内重新请求。记录原因、到期时间及计划头寸身份。中断或超时后,先核对经纪商订单和成交,再考虑重试。有效观察不证明已成交或保护已附加。后续评估应分别统计拒绝、过期、状态不明和已成交案例。
15. 分开检验RSI附加条件
固定上轨突破基准,再与同一模型加上RSI条件比较。回归基准另行做同样比较。每组保持数据、执行、退出、成本和风险预算一致,记录被删机会、时点变化、错过的盈利案例及不利情况。混合延续与反向结果,会掩盖各规则回答的问题。
保留后续数据及所有尝试过的版本,检查周期、倍数和阈值敏感性,不按每段行情重新挑冠军。除数量外,还要看净期望、回撤、样本不确定性和执行失败。胜率提高也可能使净结果变差。合成标记验证的是定义与时间顺序,并未提供交易结果。
16. 进入策略前复核规格
写明品种、H1时钟、Bid输入、均值、方差除数、倍数、RSI初始值、显示偏移和已完成缓冲区。区分状态、新突破与回归,并定义等号和缺失值。再补上可执行报价、有效期、止损、目标、数量、成本和核对。另一位读者应无需事后挑图就能复现同一时刻的观察。
至此,指标组合专题的三篇基础指南完成。下一阶段是分别定义策略,不是交易所有标记。MACD零轴、EMA–ADX–ATR突破、布林中轨回调应保持为不同假设。清晰分工和可复现规则便于比较,但不能消除市场与执行风险。
常见问题
触及上轨且RSI高于70就自动卖出吗?
不是。持续上涨时,价格可以沿上轨运行,RSI也长期偏高。触及、已完成带外收盘和回归是不同观察。反转模型需要事件、背景和完整规则,两个读数本身并不够。
突破与重回带内有什么区别?
新的上轨突破要求前收盘不高于其上轨,而新收盘高于自身更新后的上轨。从上方回归要求前收盘在外、新收盘位于更新后的双轨之间。边界的移动很重要,两种事件对应不同研究规则。
%B可以大于1或小于0吗?
可以。小数比例尺度上的这类值表示价格在带外,不是概率。双轨重合时%B未定义,并非下轨读数。如果中轨非零,百分比BandWidth仍可为零。
布林带20/2与RSI 14是最优设置吗?
它们是常用参考,本指南未证明最优。应用价格、窗口、RSI初值、周期和成本同样重要。固定候选模型,再评估邻近参数及后续数据,不要只挑历史最漂亮的结果。
价格上涨时为什么也能重回带内?
轨道会随滚动输入变化。虚构例子的k48中,上轨上移超过新收盘,尽管收盘本身上涨。它符合回归定义,却不能证明向下反转。冻结旧边界属于另一项实验。
布林带与RSI能证明外汇策略盈利吗?
不能。它们提供读数和可选过滤条件。完整入场、退出、成本、风险控制以及未用于模型选择的数据评估均不可少。虚构计算核对算术和时序,不含实测收益或保证。
来源与教学说明
MetaQuotes提供指标和MQL4接口文档,John Bollinger说明布林带的解释边界。本指南的初始值、虚构价格、事件标记和报价示例均为原创教学设定,不代表已核实的MT4终端复现、商业EA说明或实测交易业绩。CSV列出全部收盘价和中间计算。SELL示例与该价格历史相互独立。
- MetaQuotes — Bollinger Bands
- MetaQuotes — Relative Strength Index
- John Bollinger — Bollinger Band Rules
教学内容。价格、计算与SELL报价均为虚构。外汇存在风险;指标一致、成本预留和计划止损不保证盈利或最大损失。