

Une mèche au-delà d’une limite connue ne fait qu’amorcer cette hypothèse de retournement. Ce modèle original distingue un balayage H1 terminé d’une cassure M15 ultérieure d’un niveau fixé avant le balayage, puis exige le premier retest suivant. Chaque phase possède son échéance et ses motifs de rejet. Une matinée fictive et son miroir baissier dépendant illustrent la mécanique sans fournir de performance historique ni démontrer un avantage rentable.
1. Définir une hypothèse sans supposer des ordres cachés
Le balayage désigne ici une excursion mesurable au-delà d’une limite, suivie d’une clôture à l’intérieur du range. Les bougies Bid ne révèlent ni les stops de participants précis, ni leurs stocks institutionnels, ni la cause du mouvement. Cassure et retest ajoutent des critères de sélection ; ce ne sont pas des preuves indépendantes de réussite. Une tendance persistante ou un nouveau balayage peut faire échouer toute la séquence.
Utilisez des bougies EURUSD Bid ordinaires d’un même flux, alignées sur les intervalles UTC indiqués. Les unités supposées sont pip=0.0001; point=tick=0.00001; contract=EUR100,000/lot; account=USD. Vérifiez les caractéristiques réelles. Cette base de recherche ne sélectionne pas d’entrée par milieu D1, FVG, Order Block, indicateur, actualité ou filtre discrétionnaire de séance. Son horaire UTC fixe est un choix expérimental, sans prétendre être la meilleure heure pour trader.
2. Figer six bougies H1 et un niveau interne antérieur
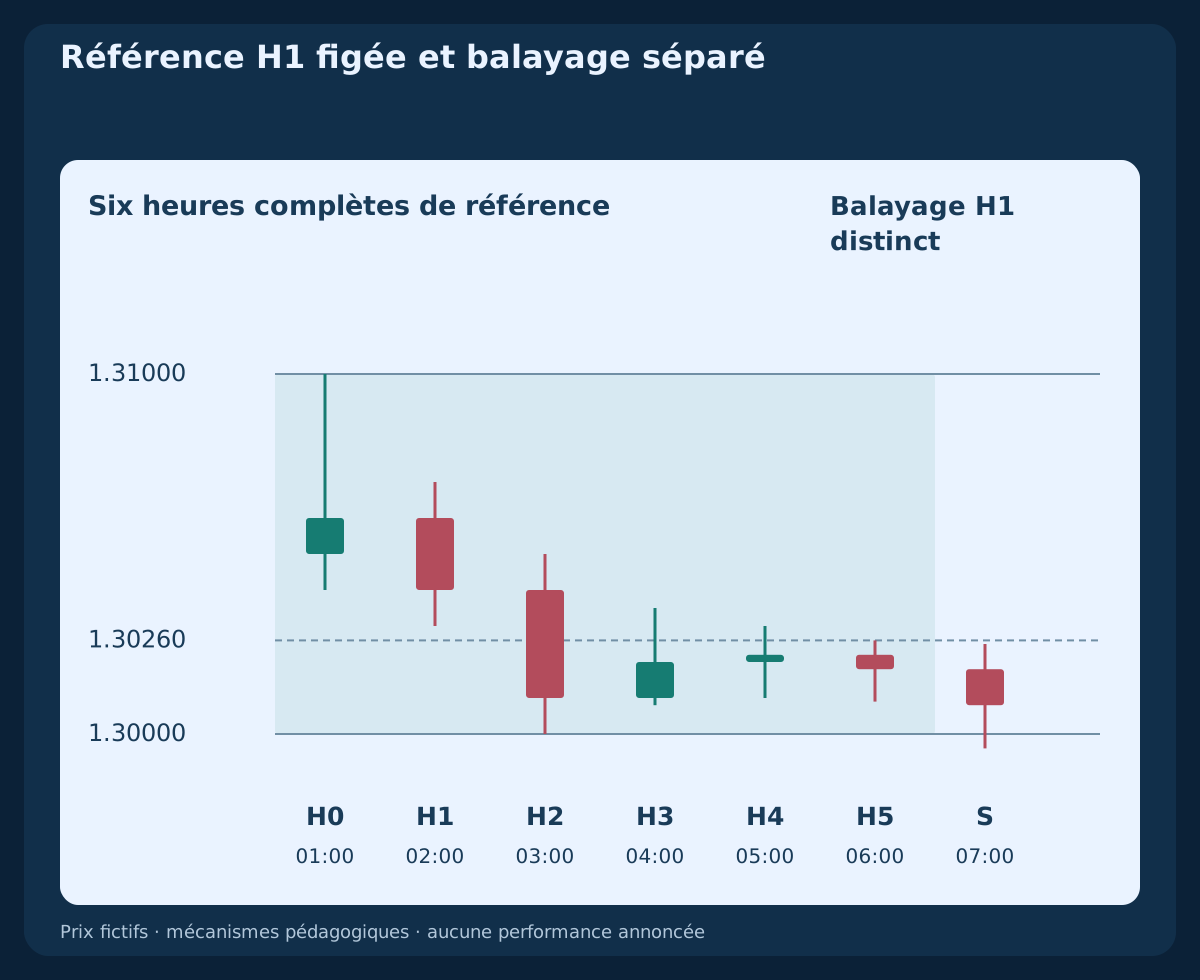
Du lundi au vendredi selon UTC, figez les six intervalles complets 00:00–06:00 UTC après leur fin prévue. Définissez L=min(Low); U=max(High); W=U−L sur ces six bougies et exigez 60≤W/pip≤160. Les bornes restent identiques pour cette date. Des intervalles manquants ou une correspondance UTC peu fiable désactivent la journée ; ne les remplacez ni par une bougie voisine ni par une séance écourtée.
Pour BUY, prenez K=High(05:00–06:00 H1) et exigez 0.25≤(K−L)/W≤0.50. SELL utilise au contraire le plus bas de la même bougie et 0.50≤(K−L)/W≤0.75. Ce sont des niveaux internes fixés à l’avance, pas des pivots confirmés rétrospectivement. L’exemple original donne L=1.30000; U=1.31000; W=100 pip; K_BUY=1.30260. Les étiquettes du courtier doivent correspondre exactement à UTC : reconstruisez les bougies alignées à partir de données suffisantes ou désactivez le modèle.
3. Évaluer uniquement le balayage H1 prévu
L’unique candidate S couvre 06:00–07:00 UTC. Son évaluation consomme l’occasion du jour, y compris en cas de rejet ou de données absentes. BUY exige 2≤(L−Low(S))/pip≤10; L<Close(S)<K; High(S)≤K. Le plus bas balayé est reconquis sans que S ait déjà dépassé le sommet interne. S n’a pas besoin d’un corps haussier. Aucune autre H1 ne la remplace ce jour-là.
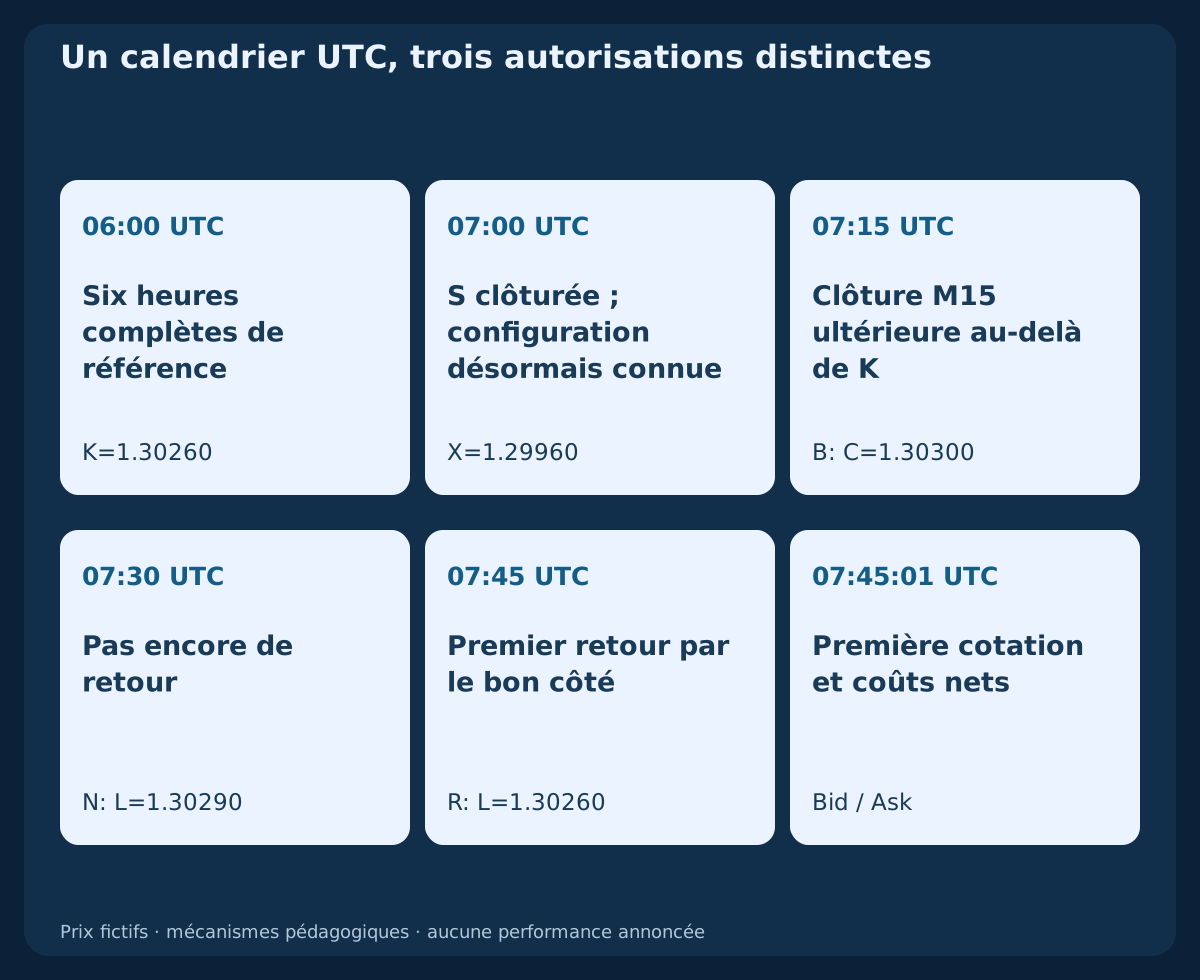
Pour BUY, figez X=Low(S); SL_Bid=X−1 pip; TP_Bid=U−1 pip. Les données fictives fournissent Low(S)=1.29960; High(S)=1.30250; Close(S)=1.30080, soit quatre pips de balayage. Ainsi, X=1.29960; SL_Bid=1.29950; TP_Bid=1.30990. La configuration ne devient identifiable qu’après la clôture de S à 07:00 UTC. Avant de la reconnaître, vérifiez l’absence de toute position et de tout ordre en attente EURUSD dans l’ensemble du compte ; sinon, la journée est consommée.
4. Attendre une cassure M15 clôturée séparément
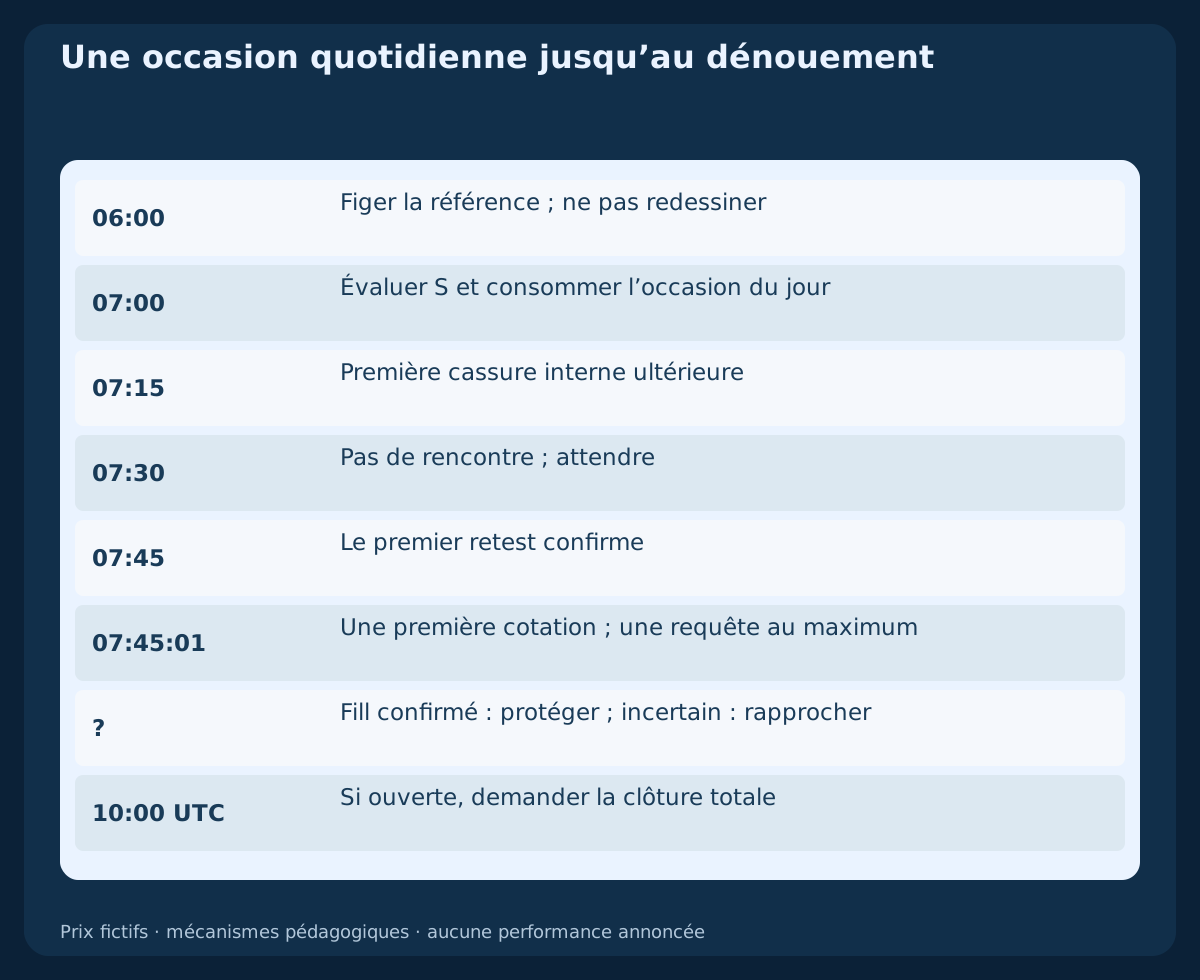
Les seules clôtures de confirmation sont 07:15,07:30,07:45 UTC. BUY choisit la première clôture complète vérifiant Close(B)>K+1 pip. Cette première cassure doit aussi être haussière, Close(B)>Open(B), et respecter Close(B)−K≤8 pip. L’égalité au seuil d’un pip ne confirme pas ; l’égalité à la limite de huit pips est admise. Si cette première cassure échoue à une autre condition, rejetez-la définitivement au lieu de choisir une clôture ultérieure.
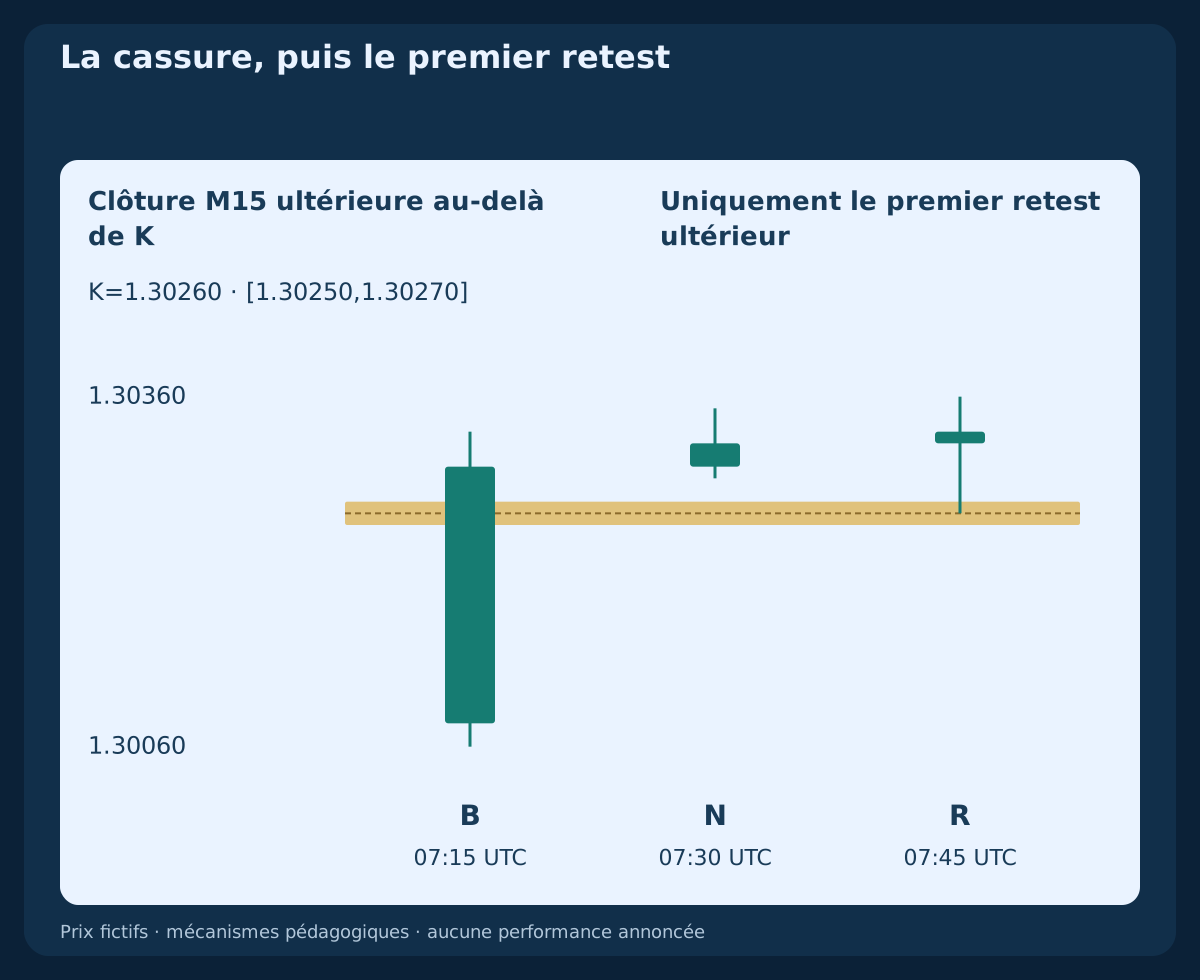
Appliquez d’abord les vetos avant entrée à toutes les observations après S, jusqu’à B comprise. Sans cassure aux trois clôtures prévues, la configuration expire. Dans l’exemple, B clôture à 07:15 UTC avec Open=1.30080; High=1.30330; Low=1.30060; Close=1.30300, quatre pips au-dessus de K. Son propre franchissement crée la cassure ; il n’est pas un retest ultérieur et n’autorise aucune entrée immédiate.
5. N’utiliser que le premier retest ultérieur
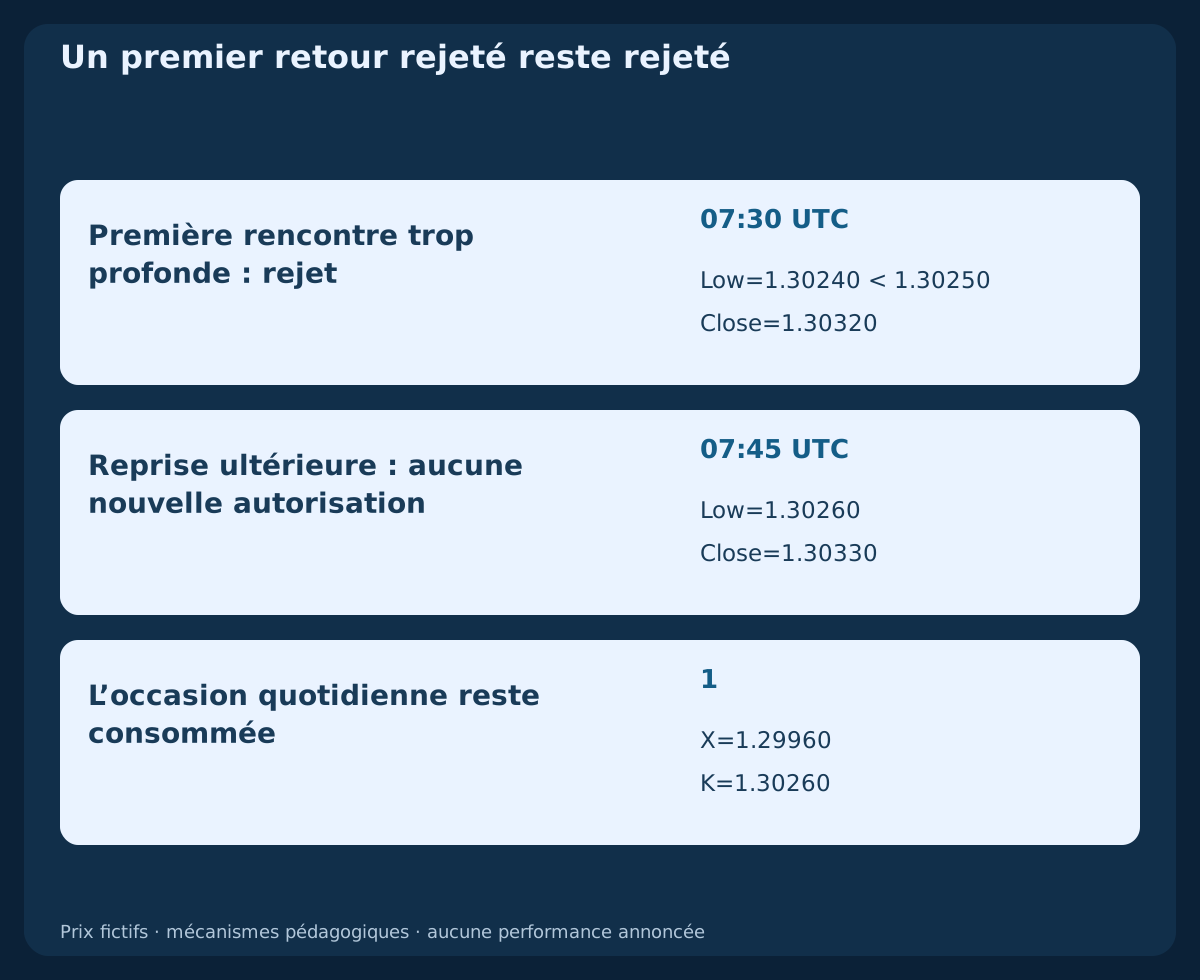
Après B, examinez exactement les trois M15 consécutives suivantes. La bande BUY figée est [K−1 pip,K+1 pip]=[1.30250,1.30270]. La première bougie satisfaisant Open≤K+1 pip or Low≤K+1 pip constitue la première rencontre, même si elle ouvre avec un gap sous la bande. Exigez Open(R)>K+1 pip; K−1 pip≤Low(R)≤K+1 pip; Close(R)>K+1 pip, un corps haussier et Close(R)−K≤8 pip. Une pénétration trop profonde ou une ouverture du mauvais côté consomme l’occasion malgré une clôture favorable.
N clôture à 07:30 UTC avec Low(N)=1.30290 : ce n’est donc pas encore un retour. R clôture à 07:45 UTC avec Open=1.30320; High=1.30360; Low=1.30260; Close=1.30330. C’est la première rencontre par le bon côté et ses conditions de clôture passent. Si B apparaissait à la dernière clôture de confirmation, le dernier retest pourrait clôturer à 08:30 UTC. La troisième clôture permise est incluse ; sans première rencontre valide, la configuration expire.
6. Donner priorité à l’invalidation sur les signaux
Entre la clôture de S et l’envoi, BUY est annulé si un Bid observé ensuite atteint Bid≤X or Bid≥TP_Bid. Appliquez les mêmes bornes aux extrêmes M15 terminés après S, notamment B, l’attente et R, ainsi qu’aux cotations déjà observées de la bougie en formation lors de l’envoi. L’égalité annule. Une bougie touchant X puis clôturant au-dessus du seuil est rejetée sans inventer l’ordre des événements intrabougie.
Annulation, première cassure ou premier retest invalides, mauvaise première cotation, expiration et données nécessaires absentes sont définitifs pour cette date UTC. Une reprise ne réactive pas la configuration. Ne redessinez ni X, ni K, ni bande, ni objectif. La date suivante exige ses six nouvelles heures complètes et sa propre S programmée ; aucune candidate ancienne n’est reportée. Toute exposition ancienne ou incertaine doit aussi être rapprochée avant de retrader.
7. Spécifier SELL et les sorties sur Ask
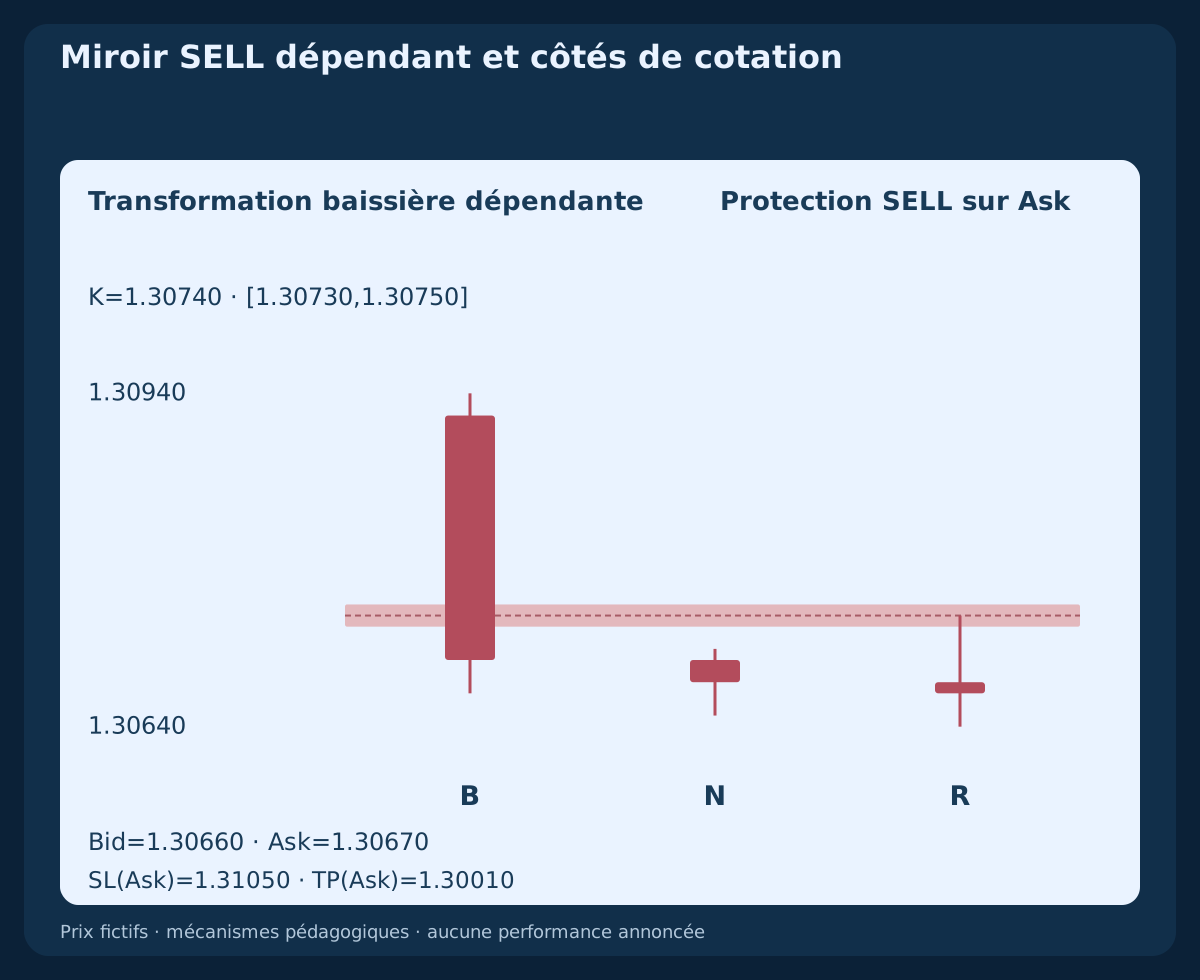
SELL exige 2≤(High(S)−U)/pip≤10; K<Close(S)<U; Low(S)≥K, K étant le plus bas H1 avant S. Fixez X=High(S); SL_Ask=X+1 pip; TP_Ask=L+1 pip. Retenez la première clôture ultérieure Close(B)<K−1 pip, avec corps baissier et K−Close(B)≤8 pip. La première rencontre suivante vérifie Open≥K−1 pip or High≥K−1 pip ; elle doit ouvrir sous la bande, présenter un plus haut à l’intérieur, clôturer de façon baissière sous celle-ci et respecter la même limite de huit pips.
Avant entrée, Bid≥X or Bid≤L+1 pip annule SELL. La bande reste [K−1 pip,K+1 pip]. SELL ouvre sur Bid et sort sur Ask ; ses protections numériques figées ne reconstruisent pas les extrêmes Ask historiques. La transformation dépendante p′=2.61000−p échange plus haut et plus bas Bid et fournit K_SELL=1.30740; X=1.31040; SL_Ask=1.31050; TP_Ask=1.30010. La cotation appariée est transformée séparément en échangeant Bid et Ask. Le miroir graphique ne constitue pas un autre échantillon indépendant.
8. Examiner la première cotation après disponibilité du retest
Utilisez la première cotation appariée du symbole reçue après disponibilité de toutes les données R, strictement après sa clôture prévue. À l’envoi, exigez R_close<t_quote≤t_submit<R_close+15 seconds et 0≤t_submit−t_quote≤2 seconds avec des horloges vérifiées. Une première cotation manquée, un ordre temporel invérifiable ou des données disponibles trop tard annulent ; n’attendez pas un meilleur prix. Exigez Bid positif et négociable inférieur à Ask, spread≤1.5 pip; abs(Bid−Close(R))≤1 pip, et aucun veto actif.
BUY utilise Ask et SELL Bid. La première cotation originale est 07:45:01 UTC; Bid=1.30330; Ask=1.30340. Contrôlez autorisations, grille de ticks, distances minimales, volumes, marge et risque disponible. Une distance minimale de stop déclarée nulle ne garantit pas l’acceptation. Seule une demande au marché avec les deux protections fixes jointes et acceptables dès l’ouverture est permise. Si le courtier impose d’abord une ouverture sans protection puis une modification, renoncez.
9. Inclure les deux réserves d’exécution avant le ratio
Pour ce compte USD, supposez pip_value=$10/pip/lot; commission=$7/lot round trip; entry_allowance=0.5 pip; exit_allowance=0.5 pip; financing_reserve=$0. Vérifiez la tarification et les frais de détention réels, puis remplacez ces hypothèses avant le test. dSL et dTP sont les distances positives en pips entre la cotation d’entrée et les protections fixes, du côté de prix exécutable. Définissez Loss1=(dSL+1.0)×10+7; Reward1=(dTP−1.0)×10−7 et exigez des estimations positives avec Reward1/Loss1≥1.50, à pleine précision.
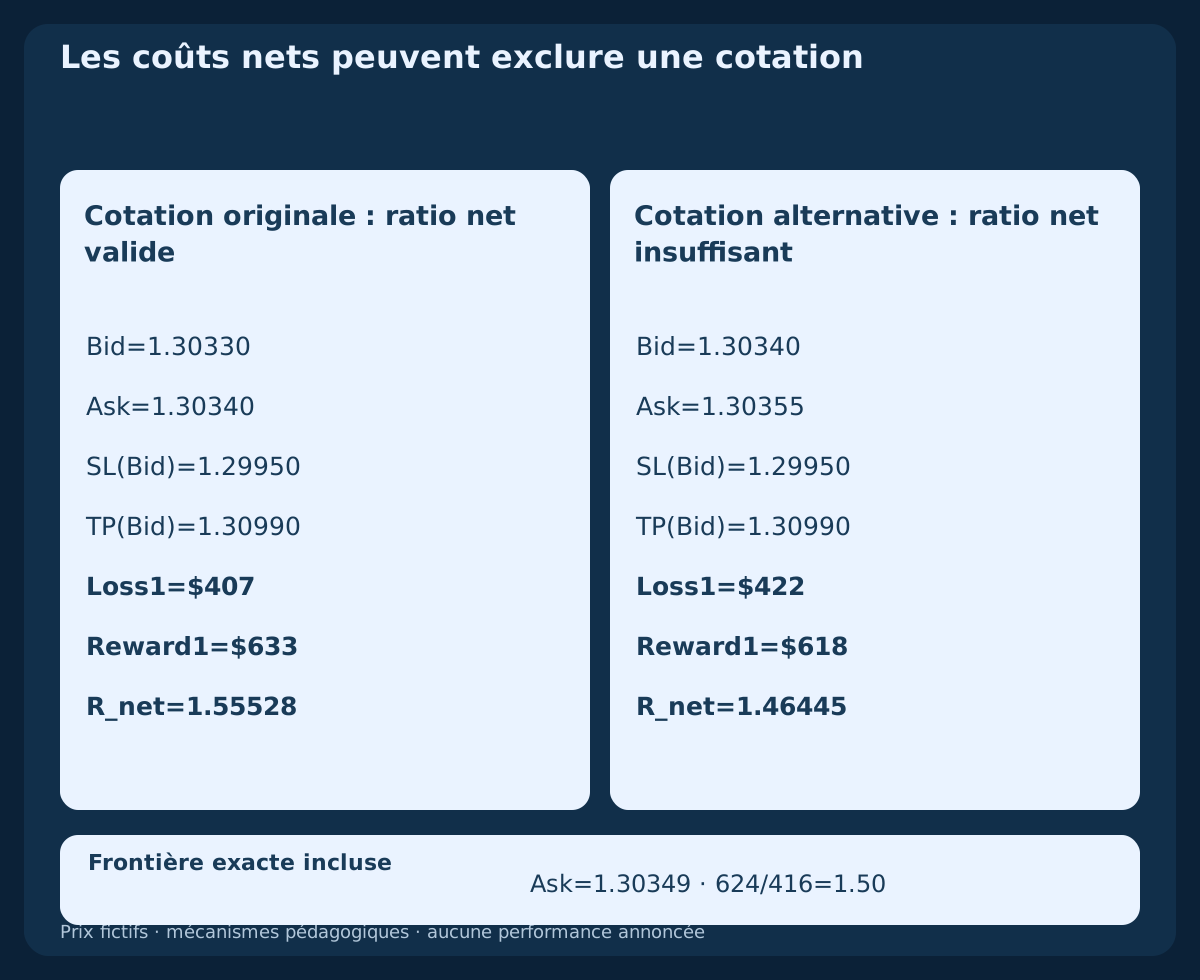
La cotation BUY retenue donne dSL=39 pip; dTP=65 pip; Loss1=$407; Reward1=$633; R_net=633/407≈1.55528. La distance entre Ask d’entrée et Bid de sortie comprend déjà l’effet du spread ; ne l’ajoutez pas encore. Les réserves sont des hypothèses de calcul, pas des plafonds de glissement. Un bon ratio brut, un spread faible ou un retest confirmé ne peuvent compenser un ratio net insuffisant.
10. Arrondir le risque à la baisse et rejeter une cotation dégradée
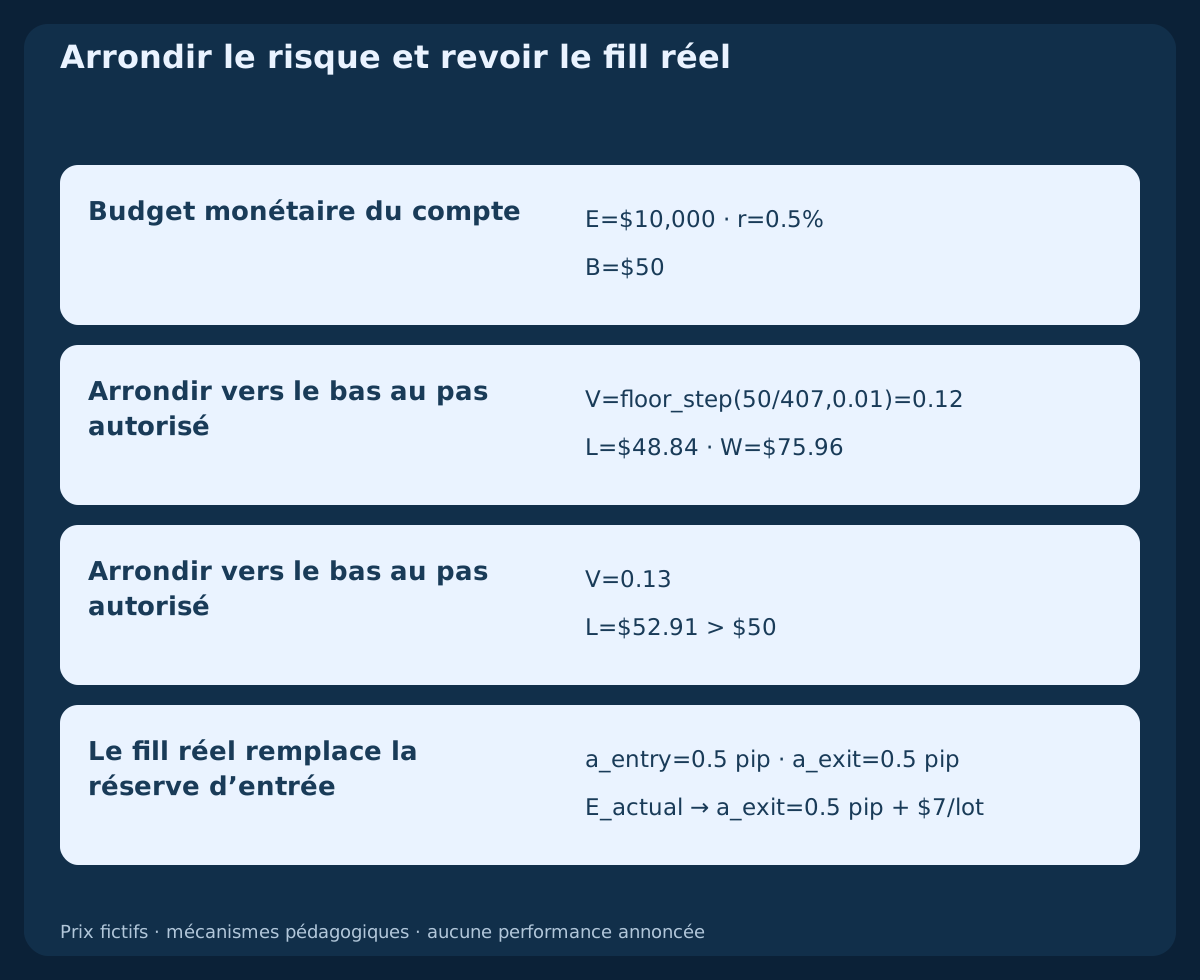
Utilisez Budget=min(0.005×equity,max(0,0.01×equity−existingPlannedLoss)). Un risque existant inconnu bloque l’entrée ; aucune position ni ordre en attente EURUSD ne doit exister. Avec equity=$10,000; existingPlannedLoss=$0; Budget=$50; min=step=0.01 lot, arrondissez à la baisse V=floor_step(Budget/Loss1,0.01)=0.12 lot. La perte prévue est 0.12×407=$48.84 et le gain cible prévu 0.12×633=$75.96. Le pas suivant, 0.13×407=$52.91, dépasse le budget. Si le volume est inférieur au minimum, renoncez.
Une autre première cotation, Bid=1.30340; Ask=1.30355, respecte spread et dérive Bid mais donne Loss1=$422; Reward1=$618; 618/422≈1.46445<1.50. Rejetez la journée sans déplacer stop ou objectif. Aux prix et frais initiaux, Ask=1.30349 donne exactement 624/416=1.50 ; le tick suivant, Ask=1.30350, échoue. Il s’agit de cas arithmétiques alternatifs, pas de cotations successives parmi lesquelles choisir.
11. Envoyer une fois et rapprocher le résultat réel
Enregistrez l’identité de la candidate UTC, les niveaux figés et le droit d’envoi consommé avant l’unique demande d’entrée protégée. Un rejet définitif consomme aussi la journée. Une réponse incertaine ne prouve pas l’échec et n’autorise pas un renvoi : bloquez toute nouvelle exposition, vérifiez ordres, exécutions et compte, et résolvez d’abord cette même demande. Un redémarrage restaure état et échéances, sans créer de tentative supplémentaire.
Après confirmation du fill, vérifiez protections et volume réel. Recalculez perte et gain depuis le prix exécuté en conservant seulement exit_allowance=0.5 pip; commission=$7/lot; financing_reserve=$0. Le fill remplace la réserve d’entrée : ne la comptez pas deux fois. Si le mouvement défavorable d’entrée dépasse 0.5 pip, le risque recalculé dépasse le budget mémorisé, le ratio net descend sous 1.50 ou une protection valide manque, demandez la clôture totale à la première cotation négociable. Gardez toute protection acceptée jusqu’à confirmation du dénouement. Enregistrez l’abandon et les coûts ; une clôture incertaine exige aussi un rapprochement.
12. Conserver les sorties fixes et l’échéance UTC
Sinon, gardez SL et TP initiaux sans stop suiveur, passage au point mort, sortie partielle, renforcement ou inversion automatique. Une exécution protectrice antérieure confirmée prime. Si la position reste ouverte, demandez sa clôture complète à la première cotation négociable à partir de 10:00 UTC à la date de la configuration : Bid pour BUY et Ask pour SELL. Aucune autre sortie de structure ou de clôture de bougie ne s’ajoute après entrée. Le veto X préalable ne devient pas une sortie supplémentaire.
Une panne ne déplace pas l’échéance. Au retour des cotations, rapprochez d’abord les opérations puis fermez ce qui reste dès que l’exécution est possible. Si surveillance nécessaire ou correspondance horaire deviennent peu fiables avant l’heure, gardez les protections et demandez le dénouement dès que possible. Protections ordinaires, sorties horaires, réserves et budget ne garantissent pas une perte réelle maximale.
13. Parcourir la matinée originale et son miroir dépendant
Le tableau réunit six H1 de référence inventées, S et la séquence M15 B–N–R. Le premier CSV ajoute les quatre composantes M15 de la dernière heure de référence et de l’heure du balayage, ainsi qu’un miroir baissier déterministe. Le second contient la cotation admise, une alternative rejetée et la cotation miroir dépendante. Ce ne sont ni des ticks historiques ni des rapports d’exécution.
Supposez un BUY exécuté exactement à Ask=1.30340; V=0.12 lot uniquement pour expliquer la comptabilité. Un stop exécuté exactement à Bid=1.29950 entraîne $46.80 de perte de prix et $0.84 de commission, soit $47.64 avant autre glissement ou frais. Une sortie exacte à l’objectif Bid=1.30990 donnerait plutôt $78.00−$0.84=$77.16. Ces résultats hypothétiques sont mutuellement exclusifs ; ce ne sont ni les prévisions avec réserves ni des résultats réels. Aucun parcours futur de sortie n’est fourni.
Télécharger les bougies H1/M15 fictives et leur miroir dépendant (CSV)
Télécharger les trois cas de calcul avec cotations appariées (CSV)
| Bougie | Période | Ouverture UTC | Clôture UTC | Ouverture | Plus haut | Plus bas | Clôture |
|---|---|---|---|---|---|---|---|
| H0 | H1 | 00:00 | 01:00 | 1.30500 | 1.31000 | 1.30400 | 1.30600 |
| H1 | H1 | 01:00 | 02:00 | 1.30600 | 1.30700 | 1.30300 | 1.30400 |
| H2 | H1 | 02:00 | 03:00 | 1.30400 | 1.30500 | 1.30000 | 1.30100 |
| H3 | H1 | 03:00 | 04:00 | 1.30100 | 1.30350 | 1.30080 | 1.30200 |
| H4 | H1 | 04:00 | 05:00 | 1.30200 | 1.30300 | 1.30100 | 1.30220 |
| H5 | H1 | 05:00 | 06:00 | 1.30220 | 1.30260 | 1.30090 | 1.30180 |
| S | H1 | 06:00 | 07:00 | 1.30180 | 1.30250 | 1.29960 | 1.30080 |
| B | M15 | 07:00 | 07:15 | 1.30080 | 1.30330 | 1.30060 | 1.30300 |
| N | M15 | 07:15 | 07:30 | 1.30300 | 1.30350 | 1.30290 | 1.30320 |
| R | M15 | 07:30 | 07:45 | 1.30320 | 1.30360 | 1.30260 | 1.30330 |
14. Garder le premier retour rejeté et distinguer les côtés de prix
Dans un contre-exemple distinct, remplacez N par une première rencontre ouvrant à 1.30300, descendant à Low=1.30240 puis clôturant de façon haussière à 1.30320. Son plus bas est sous la borne inférieure fixe 1.30250 : rejetez, même si X résiste. Un R ultérieur apparemment valable reste une observation de recherche et ne devient pas un nouveau premier retest. Cet exemple n’ajoute pas un événement au CSV original.
La cotation appariée du miroir est Bid=1.30660; Ask=1.30670. Le risque de prix SELL jusqu’au stop Ask fixe est 39 pip et le gain potentiel jusqu’à la cible Ask 65 pip. Un graphique Bid ne prouve pas quelle protection Ask a déclenché en premier. Un gap traversant toute la bande ne démontre pas une arrivée du bon côté. Conservez signalées les séquences ambiguës et les données manquantes du côté pertinent.
15. Rejouer toutes les horloges et garder le dénominateur complet
Conservez date UTC, bougies de référence, identité K, disponibilité S, X/SL/TP figés, fenêtres, première cassure, première rencontre, veto, première cotation et heures de réception et d’envoi. Ajoutez identité de requête, fills réels, protections, frais et confirmations de sortie uniquement avec des preuves. Les cas invalides, expirés, manqués, rejetés et interrompus restent avec les opérations acceptées ; ne retenez pas seulement les beaux retests.
Une implémentation historique doit établir les bougies complètes à chaque décision. Dans MT4, shift 0 se forme encore et les heures désignent l’ouverture ; une recherche de bougie voisine au-delà d’une lacune ne répare pas les données. Reconstruisez les intervalles UTC vérifiés et utilisez les Bid/Ask historiques appropriés pour ordonner les faits. OHLC ne départage pas stop et cible dans une même bougie. Marquez l’ambiguïté et testez séparément une sensibilité conservatrice au lieu de choisir l’issue favorable.
16. Tester le modèle déclaré avant d’ajouter des filtres
Figez horaires, range de six heures, largeur et fractions K, profondeur du balayage, fenêtres de trois plus trois, bande, coûts et occasion quotidienne avant d’examiner les résultats. Comparez les variantes sur les mêmes dates et réservez une période chronologique ultérieure. Testez largeurs, marges, horaires et coûts voisins sans sélectionner uniquement le meilleur résultat. Le miroir et les conditions de prix superposées sont dépendants, sans créer d’observations ou de confirmations indépendantes.
Vérifiez l’implémentation en démonstration prospective, avec gaps, protections refusées, redémarrages et réponses incertaines. Publiez espérance nette, drawdown, séries perdantes, non-entrées et défauts d’exécution avant d’envisager un usage pratique. Graphiques et calculs rendent cette base reproductible ; aucun backtest, taux de réussite, rendement attendu mesuré ou conseil en direct n’est fourni. Ajouter FVG, tendance ou actualité crée une nouvelle version à évaluer sur de nouvelles données intactes.
Questions fréquentes
Un balayage prouve-t-il que des banques ont collecté des stops ?
Non. La définition repose sur des prix cotés et un retour clôturé. Elle n’identifie ni participants, ni volume exécuté, ni cause.
Le balayage H1 peut-il aussi confirmer M15 ?
Non. Le contexte n’est connu qu’après 07:00 UTC ; la confirmation est une autre M15 ultérieure clôturée par rapport au K antérieur au balayage.
Un meilleur deuxième retest peut-il sauver le premier ?
Non. La première rencontre consomme la journée même si sa profondeur, son ouverture, sa clôture ou son exécution échouent. Un rebond ne la réinitialise pas.
Pourquoi faut-il Ask pour les sorties SELL ?
SELL ouvre sur Bid et clôture sur Ask. OHLC Bid et spread actuel ne reconstruisent pas les déclenchements Ask historiques et ne prouvent pas un fill.
La perte prévue de $48.84 est-elle garantie ?
Non. Elle comprend les réserves et frais linéaires déclarés. Gaps, glissement accru, protection défaillante ou dénouement tardif peuvent dépasser le budget.
Que faire après une réponse d’entrée incertaine ?
Le modèle bloque toute autre entrée et rapproche la demande initiale des relevés du courtier et du compte. Une réponse absente ne justifie pas un nouvel envoi.
Sources et notes de recherche
Règles, fenêtres UTC, seuils, bougies fictives et schémas sont des choix de recherche originaux. Les références officielles expliquent cotations et ordres sans approuver la stratégie ni prouver sa rentabilité.
- MetaTrader 4 : ordres, Bid/Ask et déclenchement des protections
- MetaQuotes MQL4 : requêtes au marché et contraintes du courtier
Spécification pédagogique. Bougies fictives, miroir dépendant et comptabilité hypothétique ; sans EA prêt à l’emploi, backtest historique ni rentabilité mesurée.