

Bóng nến vượt một biên quen thuộc mới chỉ bắt đầu giả thuyết đảo chiều này. Mô hình gốc tách nến quét H1 đã đóng khỏi phá vỡ M15 xuất hiện sau đó qua mức được chốt trước khi quét, rồi chỉ chấp nhận lần kiểm tra lại đầu tiên tiếp theo. Mỗi giai đoạn có hạn và lý do loại riêng. Một buổi sáng giả định cùng phép phản chiếu giảm giá phụ thuộc giải thích cơ chế, không cung cấp thành tích lịch sử hay chứng minh lợi thế sinh lời.
1. Định nghĩa giả thuyết mà không suy đoán lệnh ẩn
Quét ở đây là vượt biên có thể đo lường rồi đóng trở lại trong vùng. Nến Bid không xác định stop của ai đã khớp, lượng nắm giữ của tổ chức hay nguyên nhân biến động. Phá vỡ cấu trúc và kiểm tra lại bổ sung điều kiện chọn mẫu, không phải bằng chứng độc lập rằng đảo chiều sẽ thành công. Xu hướng kéo dài hoặc đợt quét mới có thể làm cả chuỗi thất bại.
Dùng nến EURUSD Bid thông thường từ một nguồn, căn đúng khoảng UTC quy định. Đơn vị giả định là pip=0.0001; point=tick=0.00001; contract=EUR100,000/lot; account=USD. Kiểm tra đặc tả thực tế. Mô hình nghiên cứu này không chọn lệnh bằng trung điểm D1, FVG, Order Block, chỉ báo, tin tức hoặc lọc phiên tùy ý. Lịch UTC cố định là lựa chọn thử nghiệm, không khẳng định giờ giao dịch tốt nhất.
2. Chốt sáu nến H1 và mức nội bộ trước quét
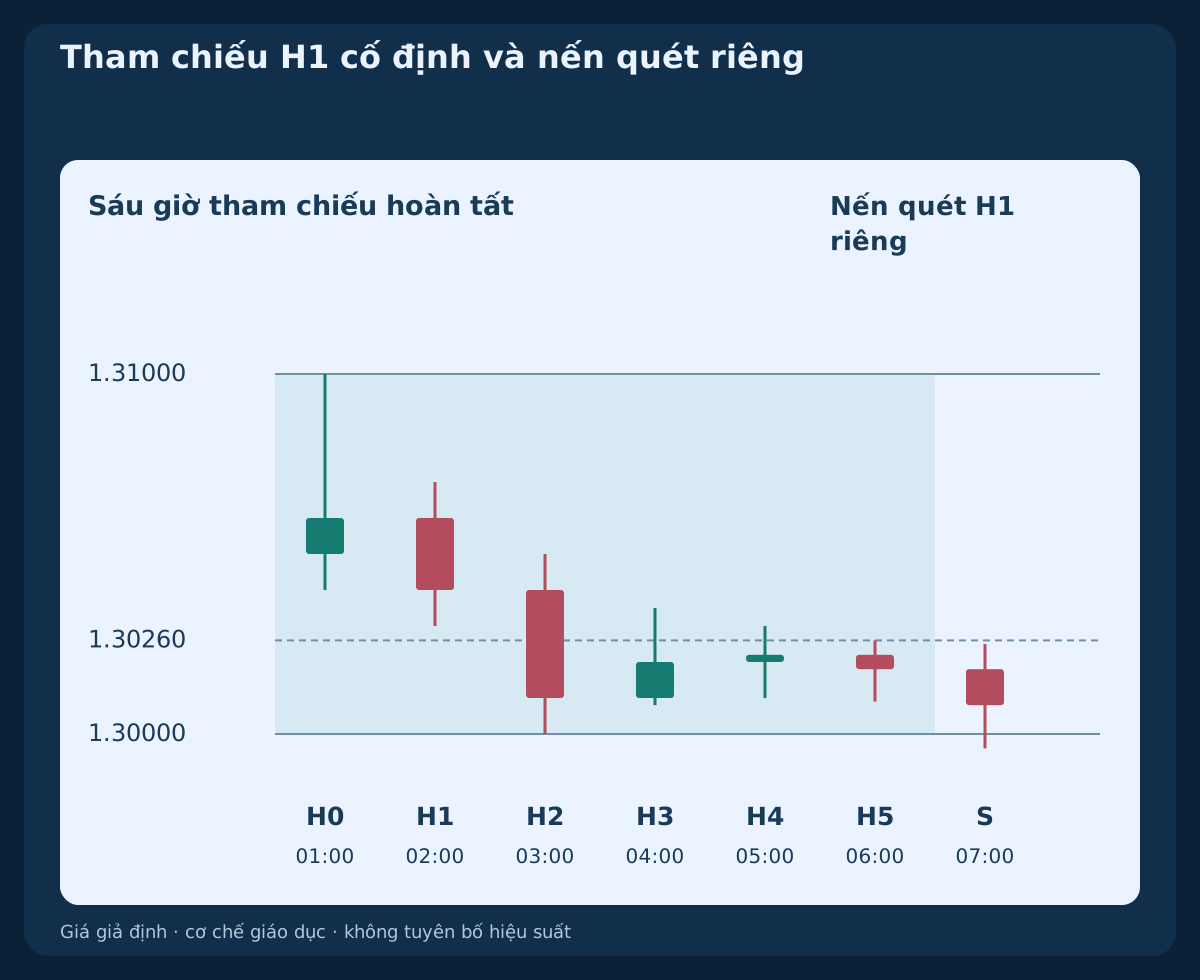
Từ thứ Hai đến thứ Sáu theo ngày UTC, chốt sáu khoảng đầy đủ 00:00–06:00 UTC sau thời điểm kết thúc dự kiến. Tính L=min(Low); U=max(High); W=U−L trên sáu nến, yêu cầu 60≤W/pip≤160. Giữ nguyên biên trong ngày. Thiếu khoảng hoặc ánh xạ UTC không đáng tin cậy thì vô hiệu ngày đó, không thay bằng nến gần nhất hay phiên rút ngắn.
BUY dùng K=High(05:00–06:00 H1) và yêu cầu 0.25≤(K−L)/W≤0.50. SELL lấy đáy cùng nến với 0.50≤(K−L)/W≤0.75. Đây là mức nội bộ chốt trước, không phải pivot được xác nhận bằng dữ liệu tương lai. Ví dụ gốc có L=1.30000; U=1.31000; W=100 pip; K_BUY=1.30260. Nhãn thời gian broker phải khớp UTC chính xác; dựng lại nến căn chỉnh từ dữ liệu đủ hoặc tắt mô hình.
3. Chỉ xét nến quét H1 đã lên lịch
Ứng viên S duy nhất là 06:00–07:00 UTC. Việc đánh giá S tiêu thụ cơ hội trong ngày kể cả bị loại hay thiếu dữ liệu. BUY cần 2≤(L−Low(S))/pip≤10; L<Close(S)<K; High(S)≤K: lấy lại đáy vừa quét nhưng S chưa vượt đỉnh nội bộ. S không bắt buộc có thân tăng. Không nến H1 nào khác được thay thế trong ngày đó.
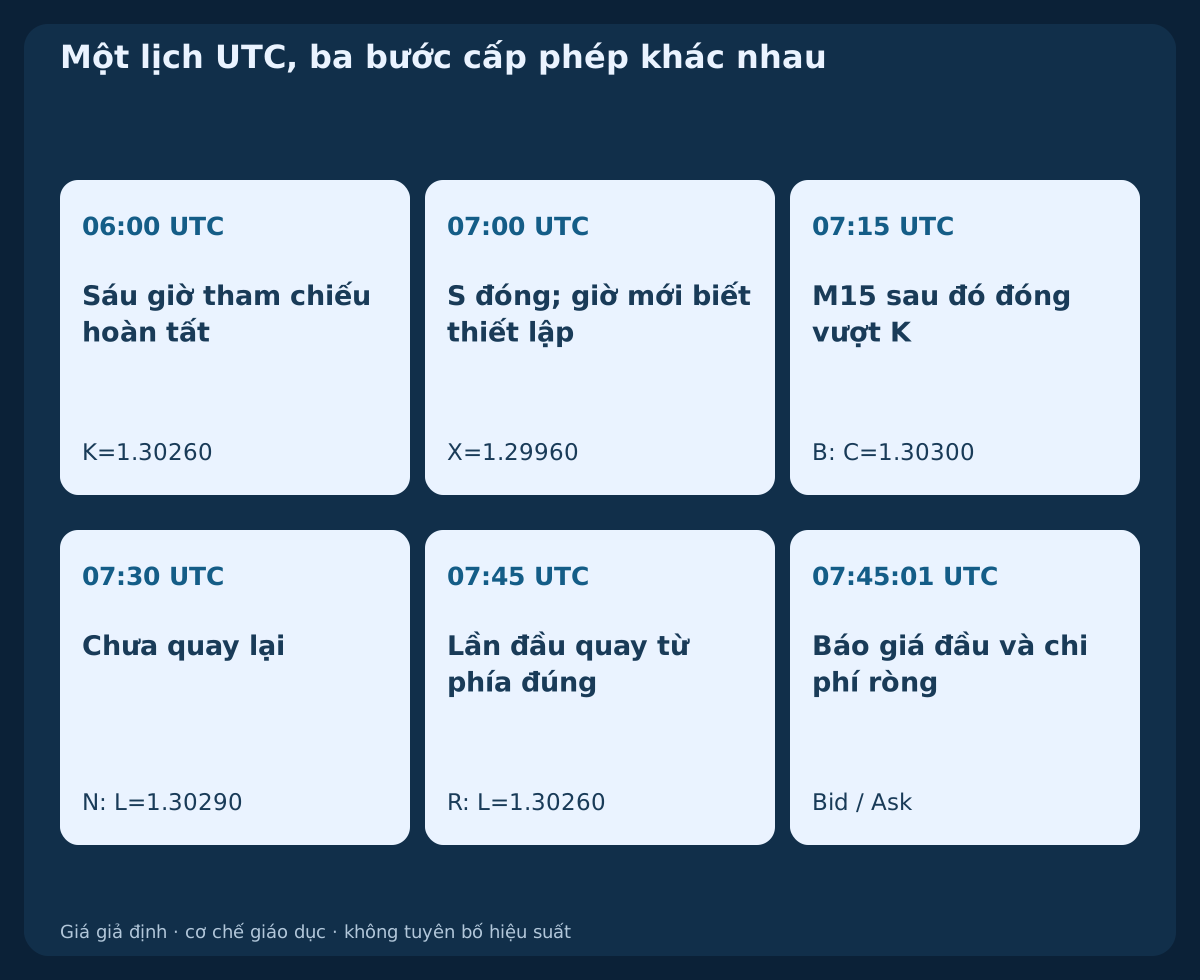
BUY chốt X=Low(S); SL_Bid=X−1 pip; TP_Bid=U−1 pip. Dữ liệu giả định cho Low(S)=1.29960; High(S)=1.30250; Close(S)=1.30080, tức quét sâu bốn pip. Vì vậy X=1.29960; SL_Bid=1.29950; TP_Bid=1.30990. Chỉ sau khi S đóng lúc 07:00 UTC mới nhận diện được thiết lập. Trước đó phải xác minh toàn tài khoản không có vị thế hay lệnh chờ EURUSD; nếu có thì cơ hội ngày đó đã dùng.
4. Đợi phá vỡ M15 được đóng riêng sau đó
Các mốc đóng xác nhận chỉ gồm 07:15,07:30,07:45 UTC. BUY chọn lần đóng đầy đủ đầu tiên thỏa Close(B)>K+1 pip. Phá vỡ đầu này còn phải tăng, Close(B)>Open(B), và thỏa Close(B)−K≤8 pip. Bằng ngưỡng một pip không xác nhận; bằng giới hạn tám pip được chấp nhận. Nếu phá vỡ đầu không qua điều kiện bổ sung, loại vĩnh viễn thay vì chọn lần đóng sau.
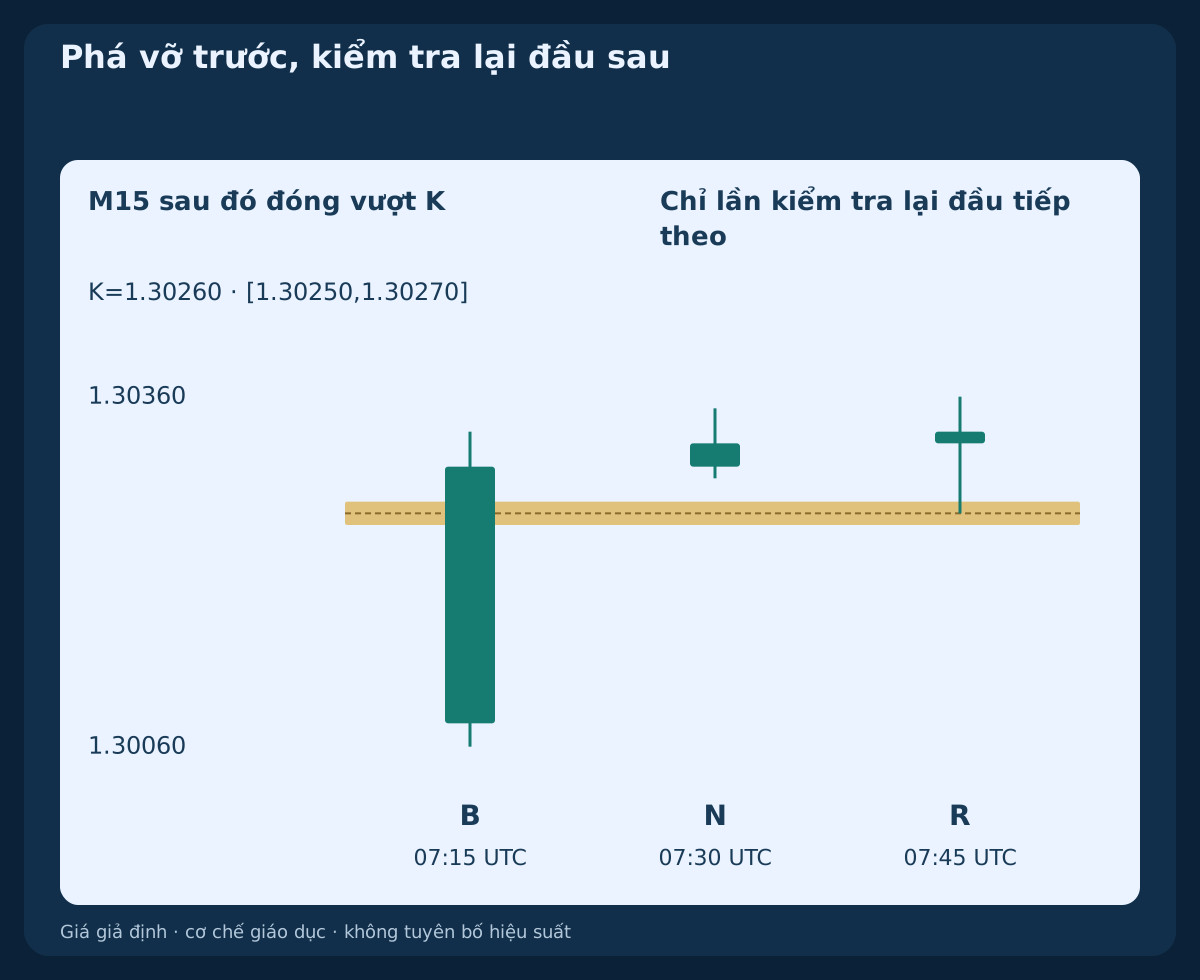
Áp dụng trước các điều kiện phủ quyết trước lệnh cho mọi quan sát sau S đến hết B. Không có phá vỡ tại ba mốc thì hết hạn. B giả định đóng lúc 07:15 UTC với Open=1.30080; High=1.30330; Low=1.30060; Close=1.30300, cao hơn K bốn pip. Chính việc vượt của B tạo phá vỡ; B không phải lần kiểm tra lại sau đó và chưa cho phép vào ngay.
5. Chỉ dùng lần kiểm tra lại đầu tiên tiếp theo
Sau B xét đúng ba nến M15 liên tiếp tiếp theo. Dải BUY cố định là [K−1 pip,K+1 pip]=[1.30250,1.30270]. Nến đầu có Open≤K+1 pip or Low≤K+1 pip là lần gặp đầu, kể cả mở gap xuống dưới dải. Yêu cầu Open(R)>K+1 pip; K−1 pip≤Low(R)≤K+1 pip; Close(R)>K+1 pip, thân tăng và Close(R)−K≤8 pip. Xâm nhập quá sâu hoặc mở từ phía sai tiêu thụ cơ hội dù đóng đẹp.
N đóng lúc 07:30 UTC với Low(N)=1.30290, nên chưa quay lại. R đóng lúc 07:45 UTC với Open=1.30320; High=1.30360; Low=1.30260; Close=1.30330, là lần gặp đầu từ phía đúng và qua điều kiện đóng. Nếu B xuất hiện ở mốc xác nhận cuối, mốc đóng kiểm tra lại muộn nhất là 08:30 UTC. Mốc đóng thứ ba được tính; không có lần gặp đầu hợp lệ thì hết hạn.
6. Ưu tiên mất hiệu lực hơn tín hiệu
Từ lúc S đóng đến khi gửi, hủy BUY nếu Bid quan sát sau đó chạm Bid≤X or Bid≥TP_Bid. Áp dụng cùng biên cho cực trị M15 hoàn tất sau S, gồm B, nến chờ và R, cùng báo giá đã quan sát trong nến đang hình thành khi gửi. Bằng biên cũng hủy. Nến vừa chạm X vừa đóng trên ngưỡng vẫn bị loại, không tự chọn thứ tự nội nến có lợi.
Hủy, phá vỡ đầu hoặc lần kiểm tra lại đầu không hợp lệ, báo giá đầu kém, hết hạn và thiếu dữ liệu bắt buộc là trạng thái kết thúc của ngày UTC ấy. Hồi phục sau không khôi phục thiết lập cũ. Không vẽ lại X, K, dải hay mục tiêu. Ngày mới phải có sáu giờ tham chiếu đầy đủ mới và S đúng lịch của riêng nó; không chuyển ứng viên cũ. Rủi ro cũ hoặc chưa rõ cũng phải đối soát trước khi giao dịch ngày sau.
7. Quy định SELL và giá Ask khi thoát
SELL cần 2≤(High(S)−U)/pip≤10; K<Close(S)<U; Low(S)≥K, với K là đáy H1 trước S. Chốt X=High(S); SL_Ask=X+1 pip; TP_Ask=L+1 pip. Chọn lần đóng sau đầu tiên Close(B)<K−1 pip, có thân giảm và K−Close(B)≤8 pip. Lần gặp đầu tiếp theo thỏa Open≥K−1 pip or High≥K−1 pip; phải mở từ dưới dải, đỉnh trong dải, đóng giảm dưới dải và cùng giới hạn tám pip.
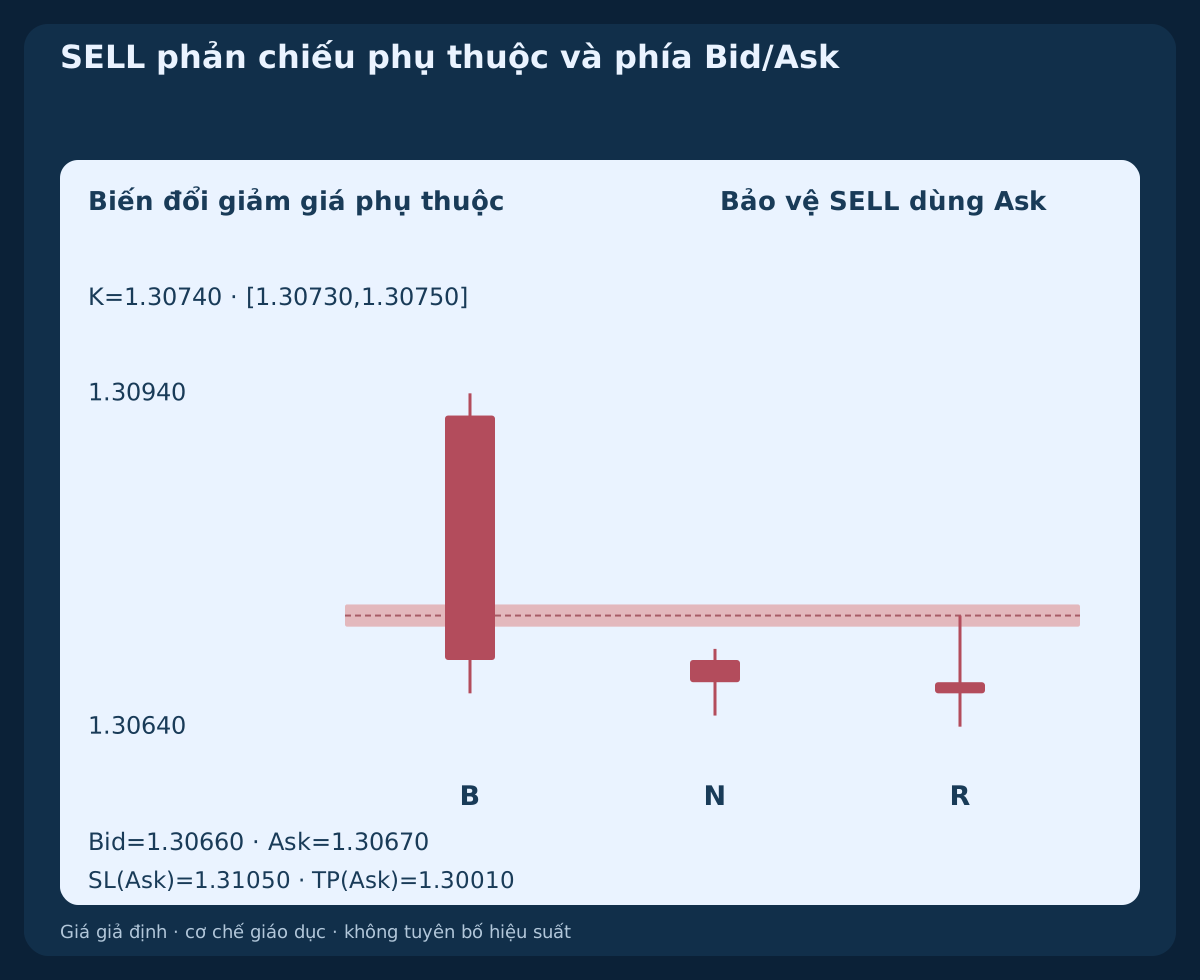
Trước vào lệnh, Bid≥X or Bid≤L+1 pip hủy SELL. Dải vẫn là [K−1 pip,K+1 pip]. SELL mở bằng Bid, đóng bằng Ask; mức bảo vệ số cố định không tái tạo cực trị Ask lịch sử. Biến đổi phụ thuộc p′=2.61000−p hoán đổi đỉnh/đáy Bid và cho K_SELL=1.30740; X=1.31040; SL_Ask=1.31050; TP_Ask=1.30010. Cặp báo giá được phản chiếu riêng bằng hoán đổi Bid và Ask. Đồ thị phản chiếu không tạo mẫu thị trường độc lập mới.
8. Kiểm tra một báo giá đầu sau khi biết lần kiểm tra lại
Dùng cặp báo giá đầu của chính mã nhận sau khi dữ liệu R đầy đủ sẵn sàng, nghiêm ngặt sau giờ đóng dự kiến. Khi gửi yêu cầu R_close<t_quote≤t_submit<R_close+15 seconds và 0≤t_submit−t_quote≤2 seconds trên đồng hồ đã xác minh. Bỏ lỡ báo giá đầu, không xác minh được trình tự hoặc dữ liệu sẵn sàng quá muộn đều hủy; không tìm giá tốt hơn. Cần Bid dương giao dịch được thấp hơn Ask, spread≤1.5 pip; abs(Bid−Close(R))≤1 pip, và không còn phủ quyết trước vào.
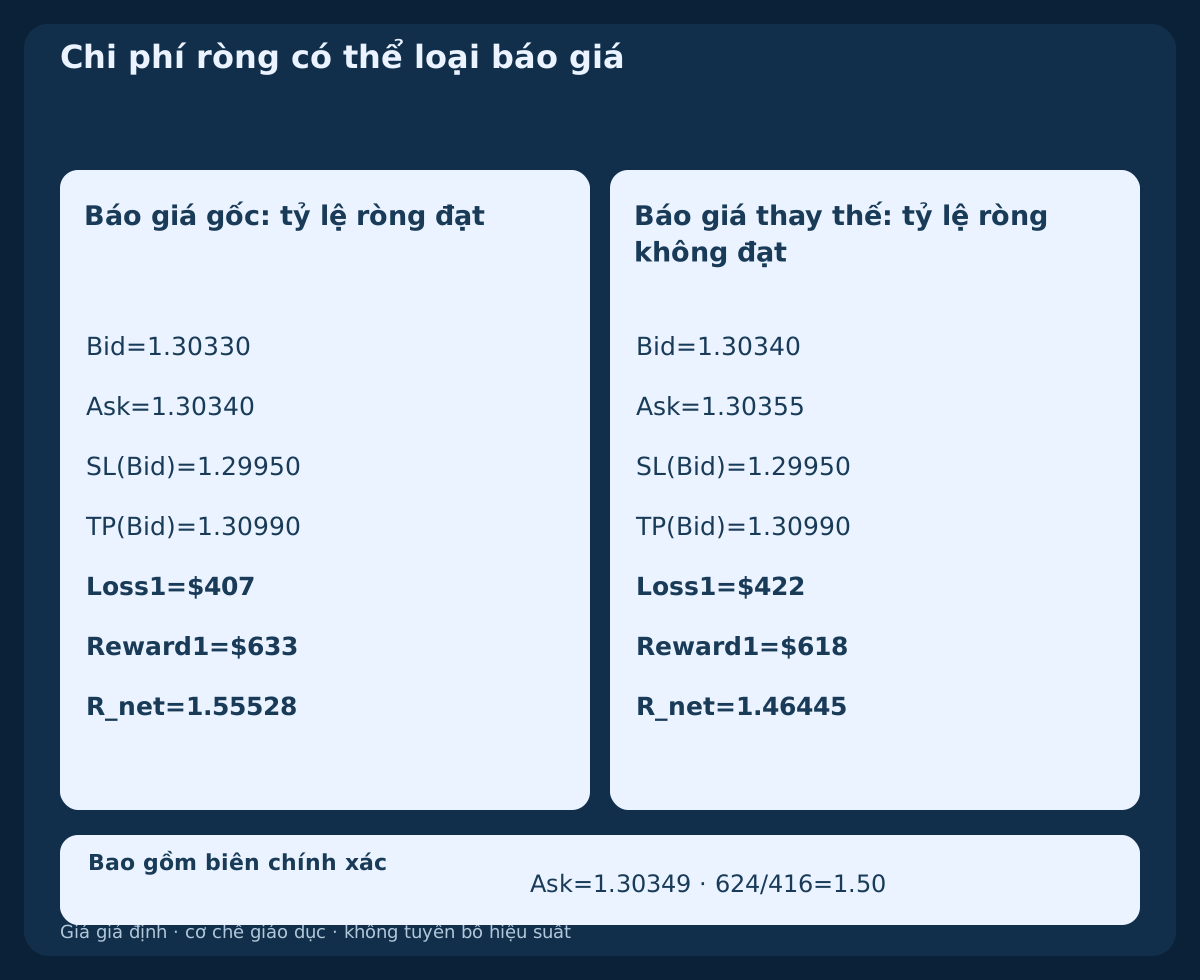
BUY dùng Ask, SELL dùng Bid. Báo giá đầu gốc là 07:45:01 UTC; Bid=1.30330; Ask=1.30340. Kiểm tra quyền giao dịch, lưới tick, khoảng stop tối thiểu, lượng, ký quỹ và rủi ro còn lại. Khoảng stop được báo bằng không không bảo đảm chấp nhận. Chỉ cho phép yêu cầu thị trường kèm cả hai mức bảo vệ cố định và được hỗ trợ ngay khi mở. Nếu phải mở không bảo vệ rồi sửa sau, bỏ qua.
9. Tính cả dự phòng vào và ra trước tỷ lệ ròng
Trong ví dụ USD giả định pip_value=$10/pip/lot; commission=$7/lot round trip; entry_allowance=0.5 pip; exit_allowance=0.5 pip; financing_reserve=$0. Xác minh biểu phí và chi phí giữ thực, thay đầu vào trước thử nghiệm. dSL và dTP là khoảng pip dương từ báo giá vào hiện tại tới stop và mục tiêu cố định theo phía giá thực thi. Đặt Loss1=(dSL+1.0)×10+7; Reward1=(dTP−1.0)×10−7 và yêu cầu ước tính dương với Reward1/Loss1≥1.50, so sánh đầy đủ độ chính xác.
Báo giá BUY được nhận cho dSL=39 pip; dTP=65 pip; Loss1=$407; Reward1=$633; R_net=633/407≈1.55528. Khoảng từ Ask vào tới Bid thoát đã chứa tác động spread, không cộng lại. Dự phòng là giả định lập kế hoạch, không giới hạn trượt giá thực. Tỷ lệ gộp đẹp, spread hẹp hay kiểm tra lại xác nhận không thể vượt qua việc tỷ lệ ròng không đạt.
10. Làm tròn rủi ro xuống và loại báo giá xấu hơn
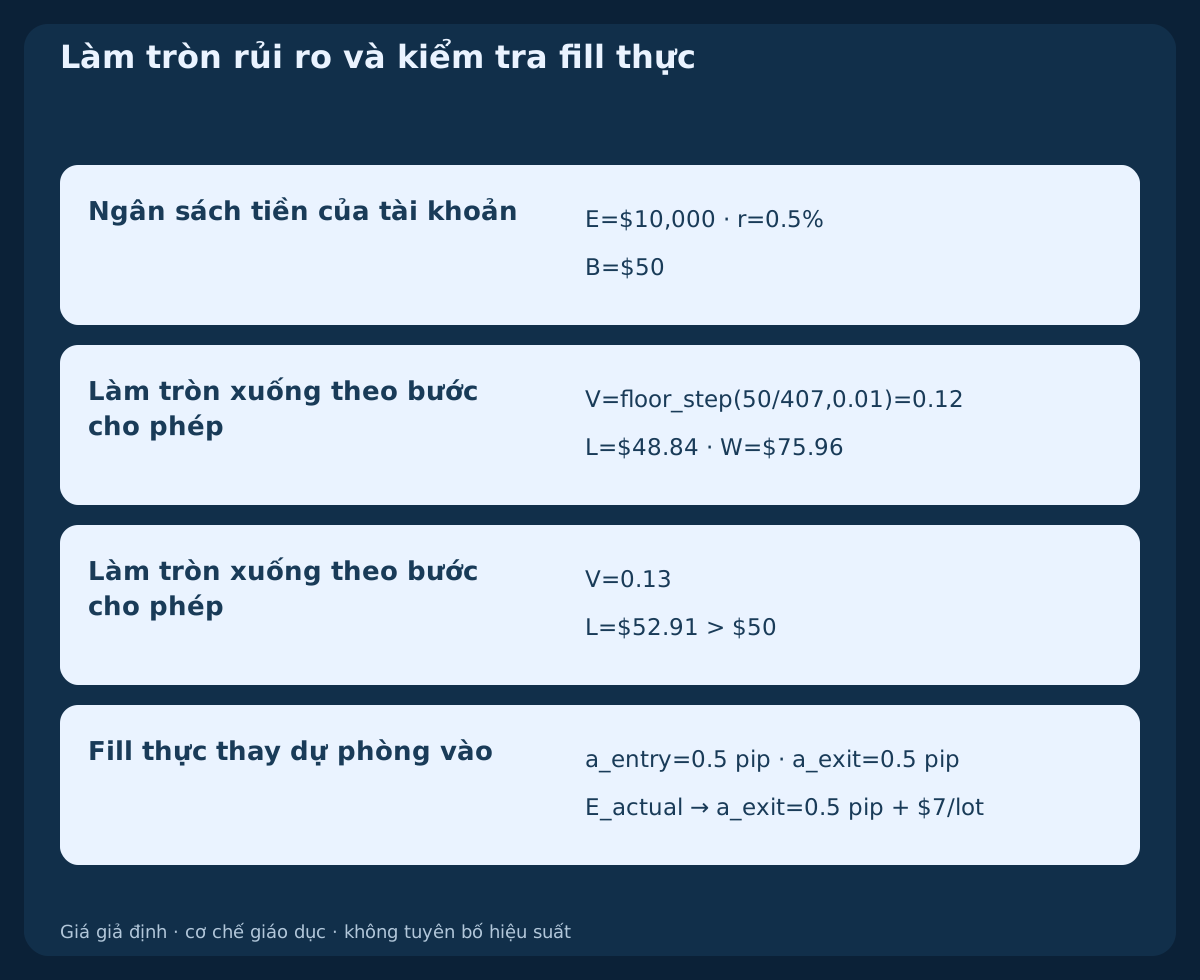
Dùng Budget=min(0.005×equity,max(0,0.01×equity−existingPlannedLoss)). Rủi ro tài khoản hiện hữu không rõ thì chặn vào; không có vị thế hay lệnh chờ EURUSD. Với equity=$10,000; existingPlannedLoss=$0; Budget=$50; min=step=0.01 lot, làm tròn xuống V=floor_step(Budget/Loss1,0.01)=0.12 lot. Lỗ dự kiến là 0.12×407=$48.84, lợi nhuận mục tiêu dự kiến 0.12×633=$75.96. Bước kế tiếp 0.13×407=$52.91 vượt ngân sách. Khối lượng dưới mức tối thiểu thì bỏ.
Báo giá đầu thay thế Bid=1.30340; Ask=1.30355 qua spread và lệch Bid nhưng cho Loss1=$422; Reward1=$618; 618/422≈1.46445<1.50. Loại ngày đó, không dời stop hoặc mục tiêu. Với giá và phí gốc, Ask=1.30349 cho đúng 624/416=1.50; tick tiếp Ask=1.30350 không đạt. Đây là các trường hợp tính thay thế, không phải báo giá sau cho mô hình lựa chọn.
11. Gửi một lần và đối soát kết quả thực
Lưu bền danh tính ứng viên theo ngày UTC, các mức cố định và quyền gửi đã dùng trước yêu cầu vào có bảo vệ duy nhất. Bị từ chối rõ ràng cũng tiêu thụ ngày. Phản hồi chưa rõ không chứng minh thất bại hay cho phép gửi lại: chặn rủi ro mới, xem lệnh, khớp và tài khoản broker, giải quyết đúng yêu cầu ấy trước. Khởi động lại phục hồi trạng thái và hạn, không tạo lần thử mới.
Sau khi xác nhận fill, kiểm tra cả hai bảo vệ và lượng thực. Tính lại lỗ, lời từ giá khớp thực, chỉ giữ phần còn lại exit_allowance=0.5 pip; commission=$7/lot; financing_reserve=$0. Fill thay dự phòng vào nên không đếm hai lần. Nếu bất lợi giá vào vượt 0.5 pip, rủi ro mới vượt ngân sách đã lưu, tỷ lệ ròng dưới 1.50 hoặc thiếu bảo vệ hợp lệ, yêu cầu đóng toàn bộ ở báo giá giao dịch được đầu tiên. Giữ bảo vệ đã nhận tới khi đóng được xác nhận. Ghi nhận lần hủy sau fill và mọi chi phí; đóng chưa rõ cũng cần đối soát.
12. Giữ điểm thoát cố định và hạn UTC
Nếu không có lỗi, giữ SL/TP gốc, không trailing, chuyển hòa vốn, thoát một phần, bình quân hay đảo chiều tự động. Khớp bảo vệ sớm hơn có xác nhận được ưu tiên. Nếu vị thế còn mở, yêu cầu đóng hết bằng báo giá giao dịch được đầu tiên từ 10:00 UTC trong ngày thiết lập: Bid cho BUY, Ask cho SELL. Không thêm thoát theo cấu trúc hay đóng nến sau vào. Phủ quyết X trước vào không thành điểm thoát bổ sung sau fill.
Mất kết nối không dời hạn. Khi báo giá trở lại, đối soát trước rồi đóng vị thế còn lại sớm nhất có thể thực thi. Nếu giám sát cần thiết hoặc ánh xạ giờ mất tin cậy trước đó, giữ bảo vệ và yêu cầu đóng khi có thể. Bảo vệ thường, thoát theo giờ, dự phòng và ngân sách không bảo đảm mức lỗ thực tối đa.
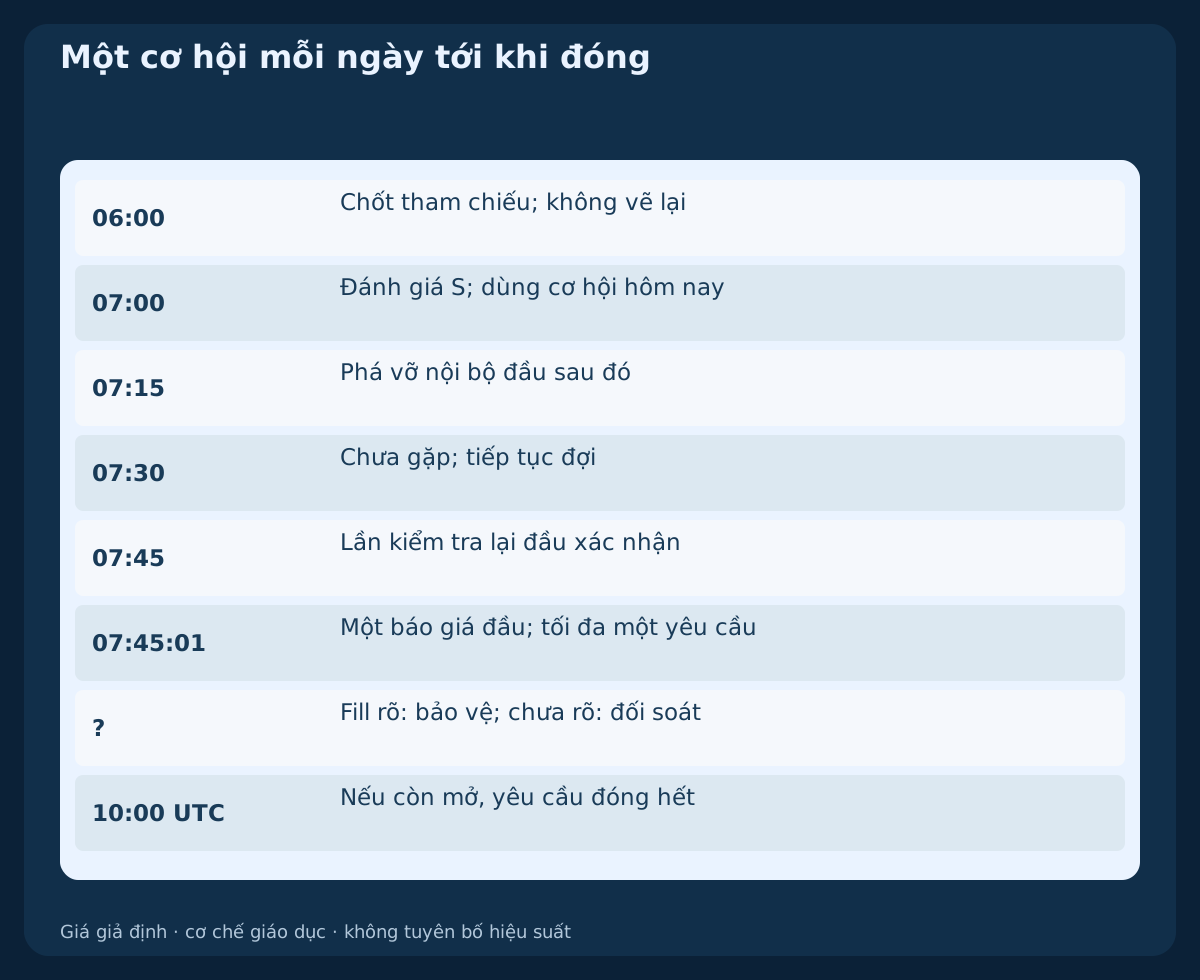
13. Đi qua buổi sáng gốc và phản chiếu phụ thuộc
Bảng gộp sáu H1 tham chiếu giả định, S và M15 B–N–R sau đó. CSV thứ nhất thêm bốn thành phần M15 của giờ tham chiếu cuối và giờ quét, cùng phản chiếu giảm xác định. CSV thứ hai gồm báo giá nhận, thay thế bị loại và cặp phản chiếu phụ thuộc. Đây không phải tick lịch sử hoặc báo cáo khớp của broker.
Chỉ để minh họa kế toán, giả sử BUY khớp đúng Ask=1.30340; V=0.12 lot. Stop khớp đúng Bid=1.29950 tạo lỗ giá $46.80 cộng phí $0.84, thành $47.64 trước trượt hay phí khác. Nếu thay bằng mục tiêu khớp đúng Bid=1.30990 thì $78.00−$0.84=$77.16. Hai kết quả giả định loại trừ nhau, không phải ước tính có dự phòng hay kết quả thực. Không cung cấp đường đi thoát tương lai.
Tải nến H1/M15 giả định và phản chiếu giảm phụ thuộc (CSV)
Tải ba trường hợp tính bằng cặp báo giá (CSV)
| Nến | Khung | Mở UTC | Đóng UTC | Giá mở | Cao nhất | Thấp nhất | Giá đóng |
|---|---|---|---|---|---|---|---|
| H0 | H1 | 00:00 | 01:00 | 1.30500 | 1.31000 | 1.30400 | 1.30600 |
| H1 | H1 | 01:00 | 02:00 | 1.30600 | 1.30700 | 1.30300 | 1.30400 |
| H2 | H1 | 02:00 | 03:00 | 1.30400 | 1.30500 | 1.30000 | 1.30100 |
| H3 | H1 | 03:00 | 04:00 | 1.30100 | 1.30350 | 1.30080 | 1.30200 |
| H4 | H1 | 04:00 | 05:00 | 1.30200 | 1.30300 | 1.30100 | 1.30220 |
| H5 | H1 | 05:00 | 06:00 | 1.30220 | 1.30260 | 1.30090 | 1.30180 |
| S | H1 | 06:00 | 07:00 | 1.30180 | 1.30250 | 1.29960 | 1.30080 |
| B | M15 | 07:00 | 07:15 | 1.30080 | 1.30330 | 1.30060 | 1.30300 |
| N | M15 | 07:15 | 07:30 | 1.30300 | 1.30350 | 1.30290 | 1.30320 |
| R | M15 | 07:30 | 07:45 | 1.30320 | 1.30360 | 1.30260 | 1.30330 |
14. Giữ lần quay lại đầu bị loại và phân biệt phía giá
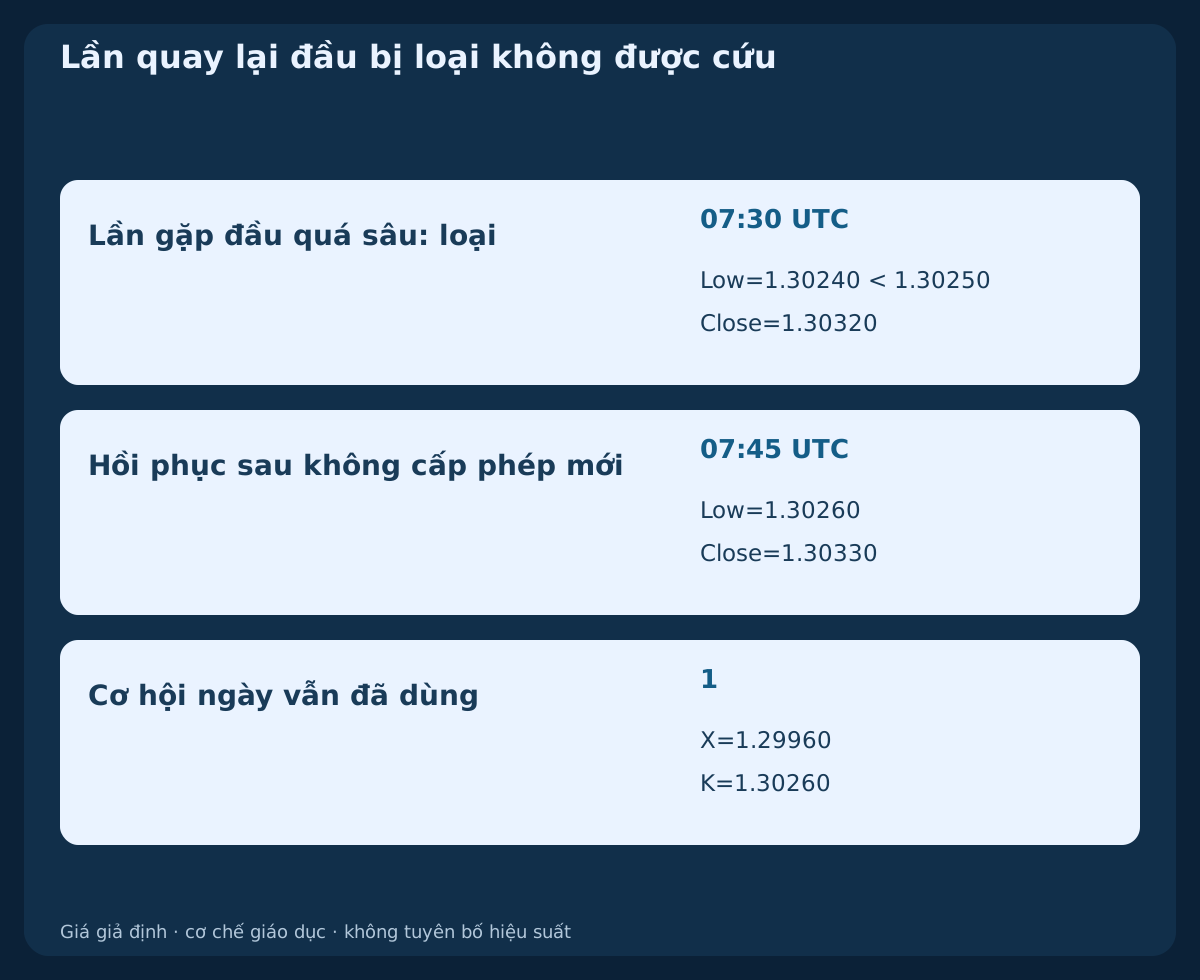
Trong phản ví dụ riêng, thay N bằng lần gặp đầu mở 1.30300, xuống Low=1.30240, rồi đóng tăng tại 1.30320. Đáy thấp hơn mép dưới cố định 1.30250 nên loại dù X còn giữ. R sau đó có vẻ hợp lệ chỉ phục vụ quan sát, không trở thành lần kiểm tra lại đầu mới. Đây là phương án thay thế, không chèn thêm sự kiện vào CSV gốc.
Cặp báo giá phản chiếu cung cấp riêng là Bid=1.30660; Ask=1.30670. SELL có rủi ro giá 39 pip tới stop Ask cố định và dư địa lợi nhuận 65 pip tới mục tiêu Ask. Đồ thị Bid không chứng minh bảo vệ Ask nào kích hoạt trước. Gap vượt cả dải không chứng minh kiểm tra lại từ phía đúng. Giữ cờ cho thứ tự mơ hồ hoặc thiếu dữ liệu phía giá cần thiết.
15. Phát lại mọi đồng hồ và giữ mẫu số đầy đủ
Ghi ngày UTC, nến tham chiếu, danh tính K, thời điểm S khả dụng, X/SL/TP cố định, cửa sổ, phá vỡ đầu, lần gặp đầu, lý do phủ quyết, báo giá đầu, thời gian nhận và gửi. Chỉ thêm ID yêu cầu, fill thật, bảo vệ, phí và xác nhận thoát khi có bằng chứng. Giữ cả vô hiệu, hết hạn, bỏ lỡ, bị từ chối, hủy sau fill và giao dịch nhận, không chỉ retest đẹp.
Thực hiện lịch sử phải xác định nến nào hoàn tất tại từng quyết định. Shift 0 MT4 đang hình thành, nhãn giờ là mở; tìm nến gần qua khoảng trống không sửa dữ liệu thiếu. Dựng khoảng UTC đã xác minh và dùng Bid/Ask lịch sử tương ứng để xếp sự kiện nội nến. OHLC không phân định stop và mục tiêu trong cùng nến. Đánh dấu mơ hồ, chạy độ nhạy bảo thủ có nhãn riêng thay vì chọn diễn biến thuận lợi.
16. Thử chuẩn đã công bố trước khi thêm bộ lọc
Chốt đồng hồ, biên sáu giờ, độ rộng và tỷ phần K, độ sâu quét, cửa sổ ba cộng ba, dải, phí và lượt mỗi ngày trước khi nhìn kết quả. So biến thể trên cùng ngày và dành giai đoạn thời gian sau để đánh giá. Thử độ rộng, đệm, giờ và phí lân cận, không chỉ chọn tốt nhất. Phản chiếu và điều kiện giá chồng lấn có phụ thuộc, không tạo quan sát thêm hay phiếu xác nhận độc lập.
Kiểm tra triển khai bằng demo tiến tới, gồm gap, bảo vệ bị từ chối, phục hồi khởi động và phản hồi chưa rõ. Báo cáo kỳ vọng ròng, drawdown, chuỗi thua, số không vào và lỗi thực thi trước ứng dụng thực. Đồ thị và tính toán làm chuẩn tái lập được, không cung cấp backtest, tỷ lệ thắng, kỳ vọng đo được hay khuyến nghị giao dịch thật. Thêm FVG, xu hướng hoặc tin là phiên bản mới cần đánh giá mới trên dữ liệu chưa sử dụng.
Câu hỏi thường gặp
Quét có chứng minh ngân hàng thu gom stop không?
Không. Định nghĩa dùng giá báo và lần lấy lại mức đã đóng. Không xác định người tham gia, lượng khớp hay nguyên nhân.
Nến quét H1 đồng thời xác nhận M15 được không?
Không. Chỉ biết thiết lập sau 07:00 UTC; xác nhận phải là M15 hoàn tất khác xuất hiện sau, xét theo K trước quét.
Lần kiểm tra lại thứ hai tốt hơn cứu được lần đầu không?
Không. Lần gặp đầu dùng hết ngày dù độ sâu, phía mở, đóng hoặc thực thi không đạt. Hồi phục không đặt lại cơ hội.
Vì sao SELL cần Ask khi thoát?
SELL mở bằng Bid, đóng bằng Ask. OHLC Bid và spread hiện tại không dựng lại kích hoạt Ask quá khứ hoặc chứng minh fill.
Lỗ dự kiến $48.84 có là giới hạn bảo đảm?
Không. Có dự phòng và phí tuyến tính đã nêu nhưng gap, trượt lớn hơn, bảo vệ lỗi hoặc đóng muộn vẫn vượt ngân sách.
Phản hồi vào không rõ thì làm gì?
Mô hình chặn lệnh vào khác, đối soát yêu cầu gốc với hồ sơ broker và tài khoản. Không gửi lại chỉ vì thiếu phản hồi.
Nguồn và ghi chú nghiên cứu
Quy tắc, cửa sổ UTC, ngưỡng, nến giả định và hình là lựa chọn nghiên cứu gốc. Nguồn chính thức xác minh báo giá và cơ chế lệnh, không bảo chứng chiến lược hay chứng minh sinh lời.
- MetaTrader 4: loại lệnh, Bid/Ask và kích hoạt bảo vệ
- MetaQuotes MQL4: yêu cầu thị trường và giới hạn broker
Đặc tả giáo dục. Nến giả định, phản chiếu phụ thuộc và kế toán giả định; không có EA dùng ngay, backtest lịch sử hoặc sinh lời đo được.