

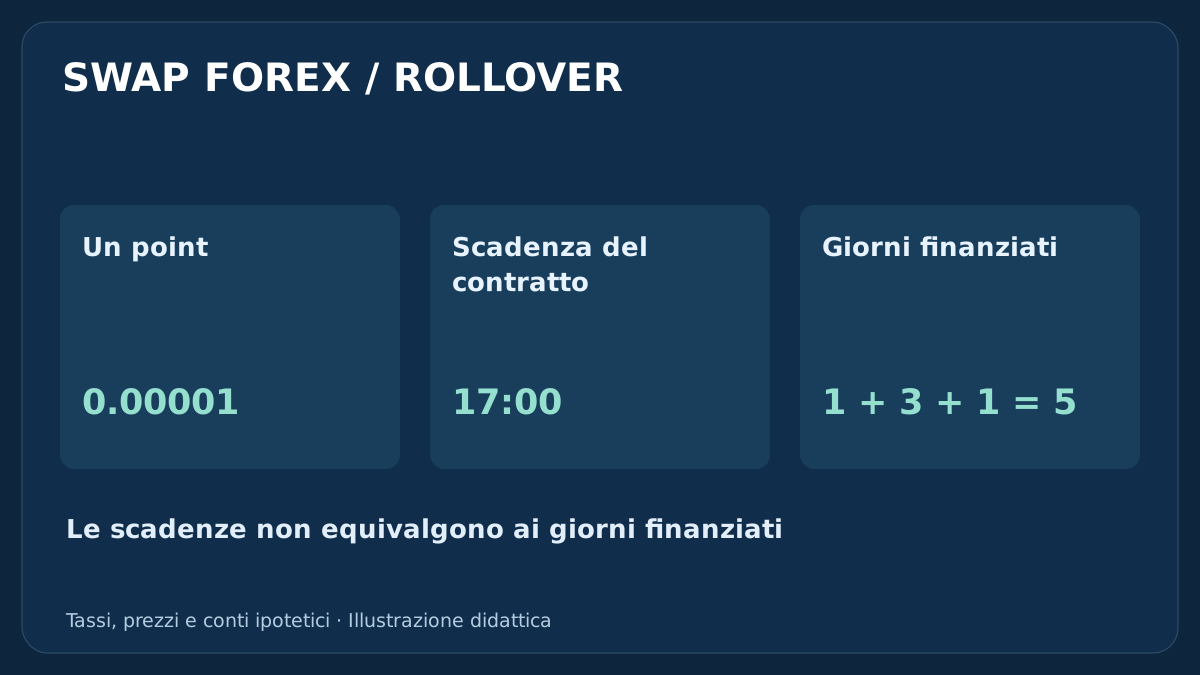
Una posizione Forex può guadagnare sul prezzo e perdere parte del guadagno per il finanziamento. Prima di mantenerla oltre il rollover, identifica tasso, unità, calendario e movimento contabile che produrrà. Questa guida segue i passaggi con numeri ipotetici e distingue le riserve di pianificazione dai costi contabilizzati.
1. Che cosa significano swap e rollover nel Forex
Nel Forex retail, swap indica comunemente l’addebito o accredito di finanziamento associato al mantenimento di una posizione oltre l’orario di rollover del broker. Il rollover trasferisce l’esposizione al periodo di finanziamento successivo; non implica necessariamente un nuovo segnale o un nuovo ticket visibile al cliente. Questa guida tratta il finanziamento delle posizioni retail, non la definizione di un derivato swap istituzionale.
L’importo può cambiare tra BUY e SELL, strumenti, conti e date. Un semplice confronto dei tassi delle banche centrali non determina l’addebito al cliente dopo condizioni e rettifiche del broker. Parti dal contratto effettivo, non da una lista di presunte migliori coppie con swap positivo. La guida allo swing trading H4/D1 spiega il piano di mantenimento più ampio nel quale rientra questo costo.
Per decisioni D1 e H4 riproducibili, il protocollo su candele giornaliere e ora del broker definisce confini, barre domenicali brevi e informazioni completate.
2. Leggi il contratto prima del numero
Registra simbolo MT4 e suffisso esatti, tipo di conto, dimensione del contratto, volume, valuta del conto, tassi long e short, unità di calcolo, orario e calendario dei giorni finanziati. Includi eventuali costi amministrativi o di conversione applicabili. Il tasso di una società o di un conto non è automaticamente disponibile su un altro. Conserva il momento di osservazione e indica se fosse provvisorio o definitivo.
MT4 espone MODE_SWAPLONG e MODE_SWAPSHORT, ma MODE_SWAPTYPE ne determina l’interpretazione: 0 significa point, 1 valuta base del simbolo, 2 interesse e 3 valuta del margine. Sono metodi diversi, non quattro modi equivalenti di inserire un numero nella stessa formula. Verifica implementazione del broker, base del tasso e valuta di regolamento con la checklist delle specifiche del simbolo.
| Metodo MT4 | Unità quotata | Interpretazione necessaria |
|---|---|---|
| 0 | Point | Convertire con point del simbolo e valore del contratto |
| 1 | Valuta base del simbolo | Usare base e conversione previste |
| 2 | Interesse | Verificare riferimento, tasso e base giorni |
| 3 | Valuta del margine | Usare la valuta del margine indicata, non una valuta di conto presunta |
3. L’orario di addebito non è mezzanotte né una durata minima
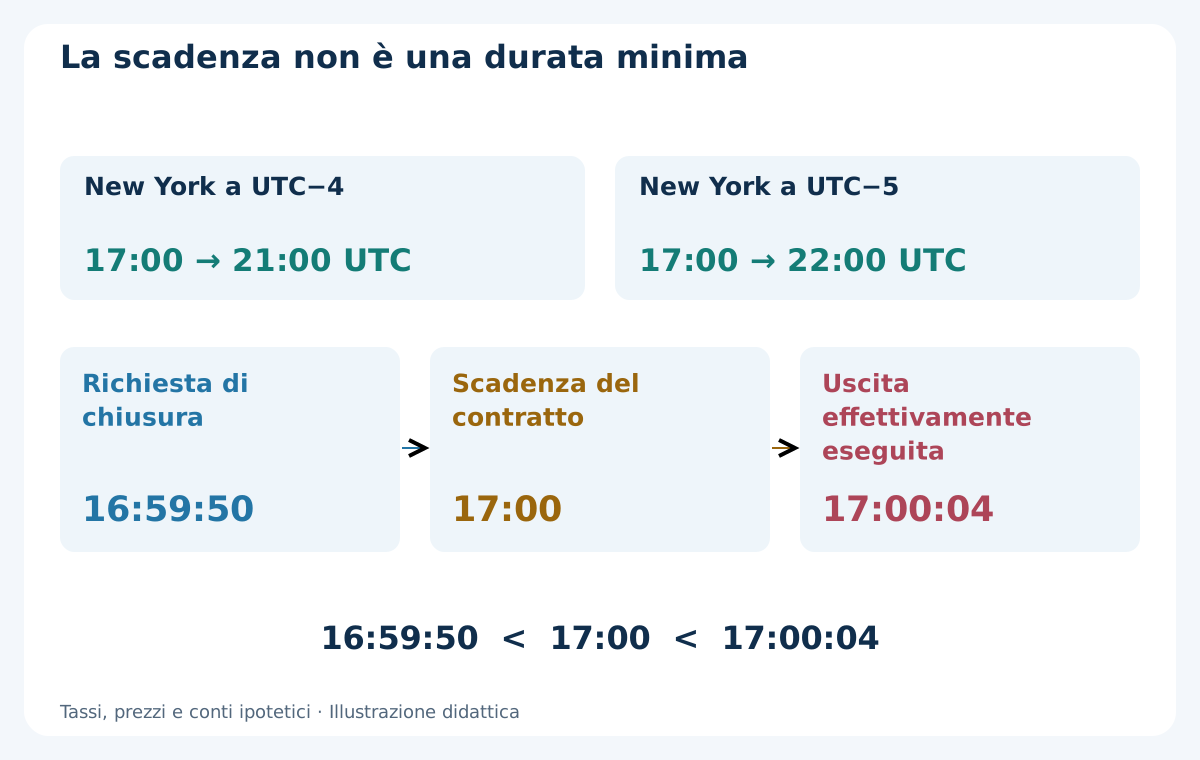
Supponi un contratto con orario di finanziamento alle 17:00 di New York. Quando New York è a UTC−4 corrisponde alle 21:00 UTC; a UTC−5 corrisponde alle 22:00 UTC. Sono conversioni condizionali, non un calendario universale del broker. Fine di una candela D1, mezzanotte del server e orario di finanziamento possono essere eventi distinti.
Con questa regola ipotetica, una posizione aperta realmente alle 16:59 e chiusa alle 17:01 di New York supera l’orario previsto anche se dura pochi minuti. Una richiesta di chiusura inviata alle 16:59:50 ma eseguita alle 17:00:04 non prova un’uscita precedente. Determina l’applicabilità dal movimento reale del conto e dal contratto, non dall’ora prevista della richiesta. La guida a sessioni e fusi orari aiuta a registrare gli scarti storici senza considerare l’ora locale un UTC fisso.
4. Perché il triplo addebito non è sempre il mercoledì
Il regolamento di fine settimana e festività può far includere più giorni di finanziamento in un solo rollover. Molti contratti Forex seguono cicli che collocano spesso l’adeguamento di tre giorni al mercoledì, ma questo non autorizza a codificarlo per ogni strumento. Per esempio, il calendario OANDA citato indica l’adeguamento di tre giorni di USD/CAD al giovedì per il diverso ciclo di regolamento.
Usa il calendario dello strumento, conto e data effettivi, comprese le variazioni festive. Non addebitare di nuovo lo stesso fine settimana solo perché la posizione resta visibile sabato e domenica se il moltiplicatore lo comprendeva già. Viceversa, l’assenza di movimenti nel weekend non dimostra finanziamento gratuito. Né il numero di candele D1 né quello degli estratti determina da solo il moltiplicatore corretto.
5. Distingui point, pip e valore di un lotto
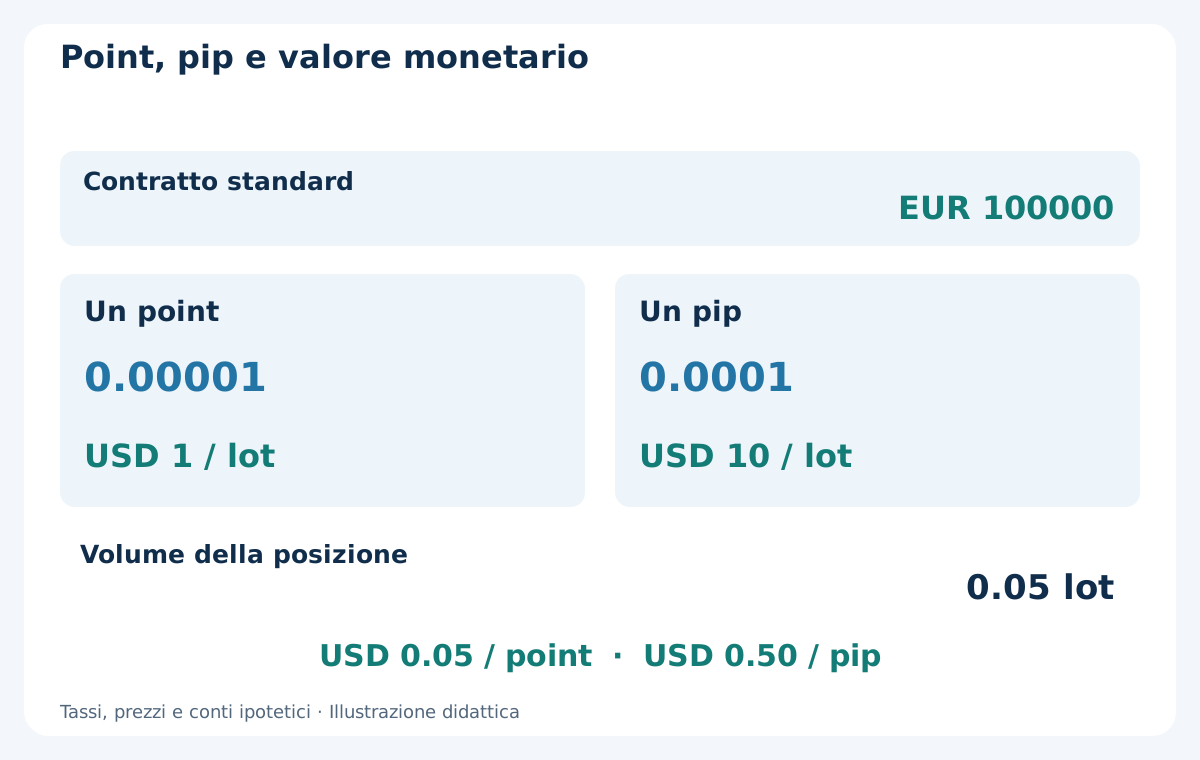
L’esempio principale usa EUR/USD con contratto standard EUR 100000, conto USD, point e tick eseguibile di 0.00001 e 1 pip = 0.0001. Un point per lotto vale quindi USD 1, mentre un pip per lotto vale USD 10. A 0.05 lotti diventano USD 0.05 per point e USD 0.50 per pip. La conversione deriva dal contratto dichiarato, non soltanto dal numero di decimali.
Uno swap visualizzato di −8.0 point corrisponde qui a −0.8 pip, non a −8.0 pip. Confonderli sovrastima dieci volte il costo. Simbolo, tick, contratto o valuta del conto diversi richiedono un nuovo calcolo. Se usi il valore del tick, verifica valuta e rapporto tra dimensione del tick e point prima di scalarlo. Non sostituire l’unità del finanziamento con i point dello spread o la variazione minima senza controllare il metodo.
6. Calcola long e short come alternative separate
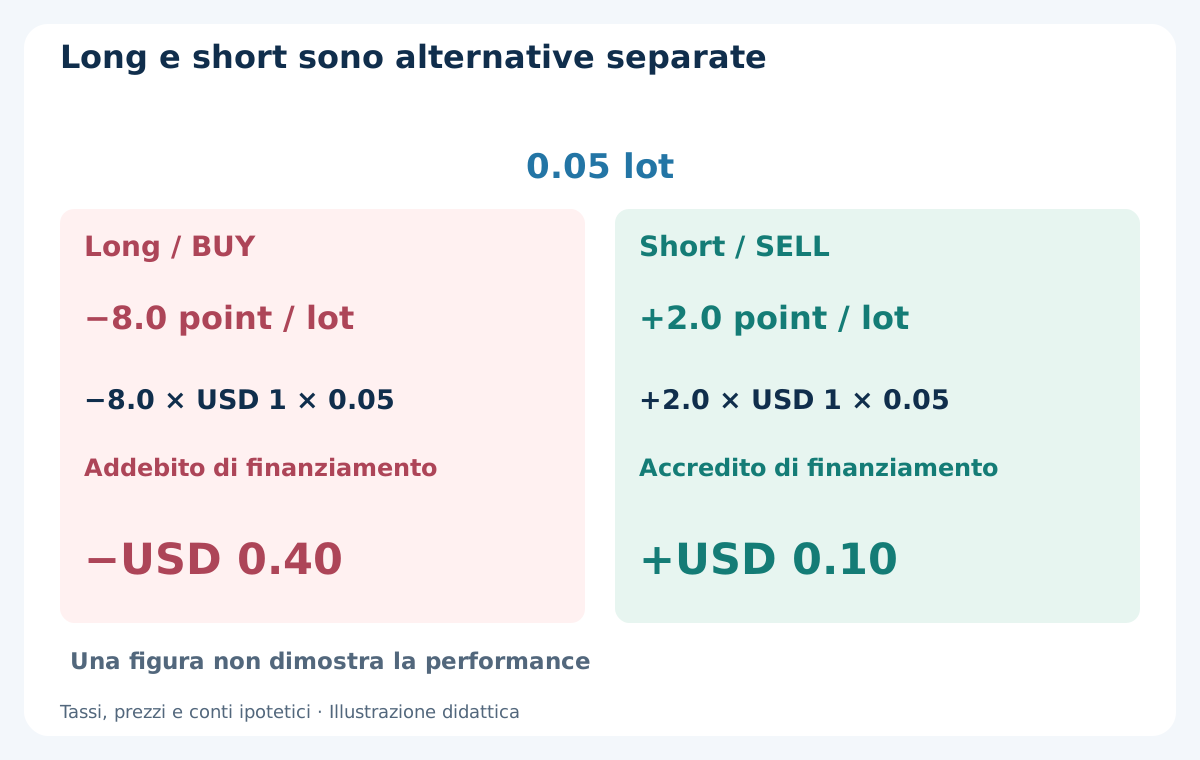
Supponi che il contratto ipotetico quoti swap long giornaliero di −8.0 point per lotto e short di +2.0 point per lotto, prima del moltiplicatore di più giorni. A 0.05 lotti, l’addebito long è −8.0 × USD 1 × 0.05 = −USD 0.40 per giorno finanziato; l’accredito short è +2.0 × USD 1 × 0.05 = +USD 0.10. I segni indicano la direzione del movimento sul conto.
Sono direzioni alternative, non istruzioni per aprirle entrambe. Un tasso positivo da un lato non dimostra una copertura redditizia né elimina il rischio di prezzo; con altre condizioni entrambi i tassi possono essere negativi. Se il valore pubblicato include già l’adeguamento di più giorni, non moltiplicarlo di nuovo. La guida ai costi di trading colloca il finanziamento accanto a spread e commissioni senza considerarli voci intercambiabili.
7. Conta i giorni finanziati con un calendario esplicito
La posizione dell’esempio supera tre scadenze ipotetiche: martedì con moltiplicatore 1, mercoledì con 3 e giovedì con 1. Mantieni costanti entrambi i tassi soltanto per questo calcolo. La somma è 1 + 3 + 1 = 5 giorni finanziati. I movimenti long sono −USD 0.40, −USD 1.20 e −USD 0.40, per −USD 2.00 totali; l’alternativa short separata totalizza +USD 0.50.
Tre eventi di rollover rappresentano quindi cinque giorni finanziati, non tre addebiti giornalieri uguali. Il calendario non promette quello della prossima settimana, di una settimana festiva o di un altro strumento. Se cambia il tasso, calcola ogni evento con il tasso e moltiplicatore applicabili, poi somma gli importi con segno. Conserva le convenzioni di arrotondamento e contabilizzazione per spiegare eventuali differenze con l’estratto senza nasconderle.
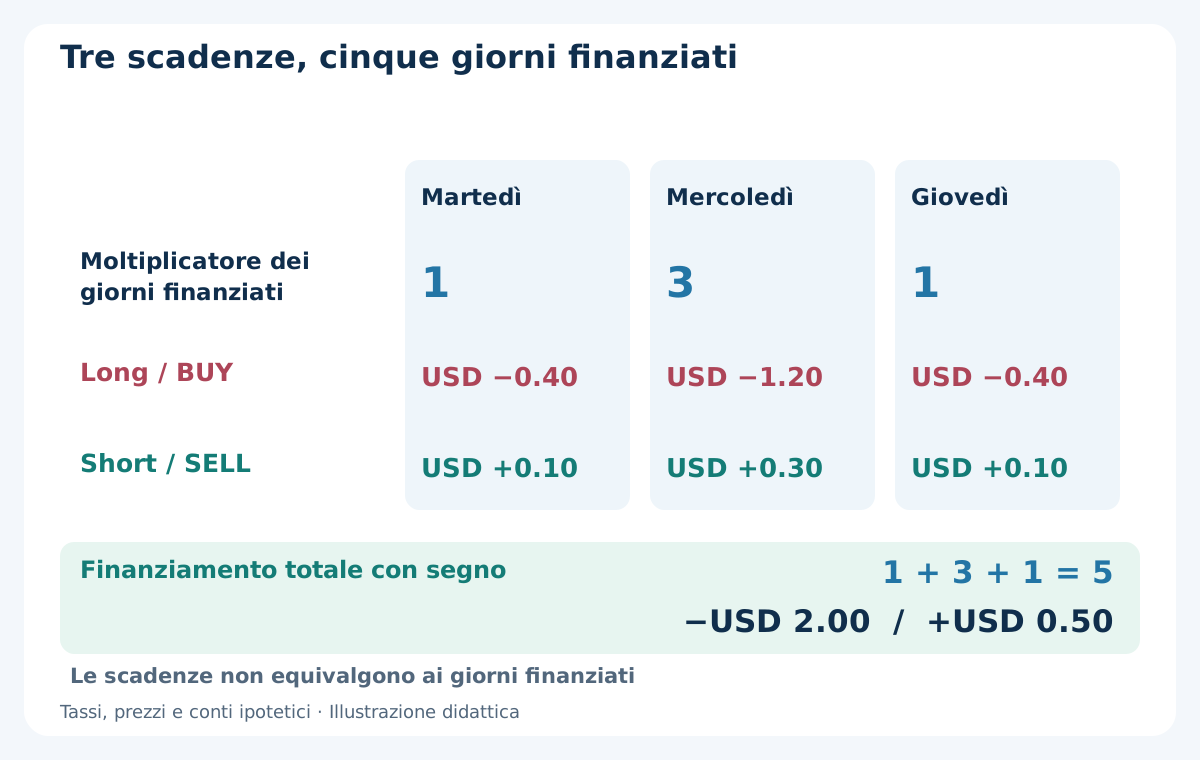
| Scadenza ipotetica | Moltiplicatore | Movimento long, USD | Movimento short separato, USD |
|---|---|---|---|
| Martedì | 1 | −0.40 | +0.10 |
| Mercoledì | 3 | −1.20 | +0.30 |
| Giovedì | 1 | −0.40 | +0.10 |
| Totale | 5 | −2.00 | +0.50 |
8. Un tasso annuale richiede base e conteggio giorni propri
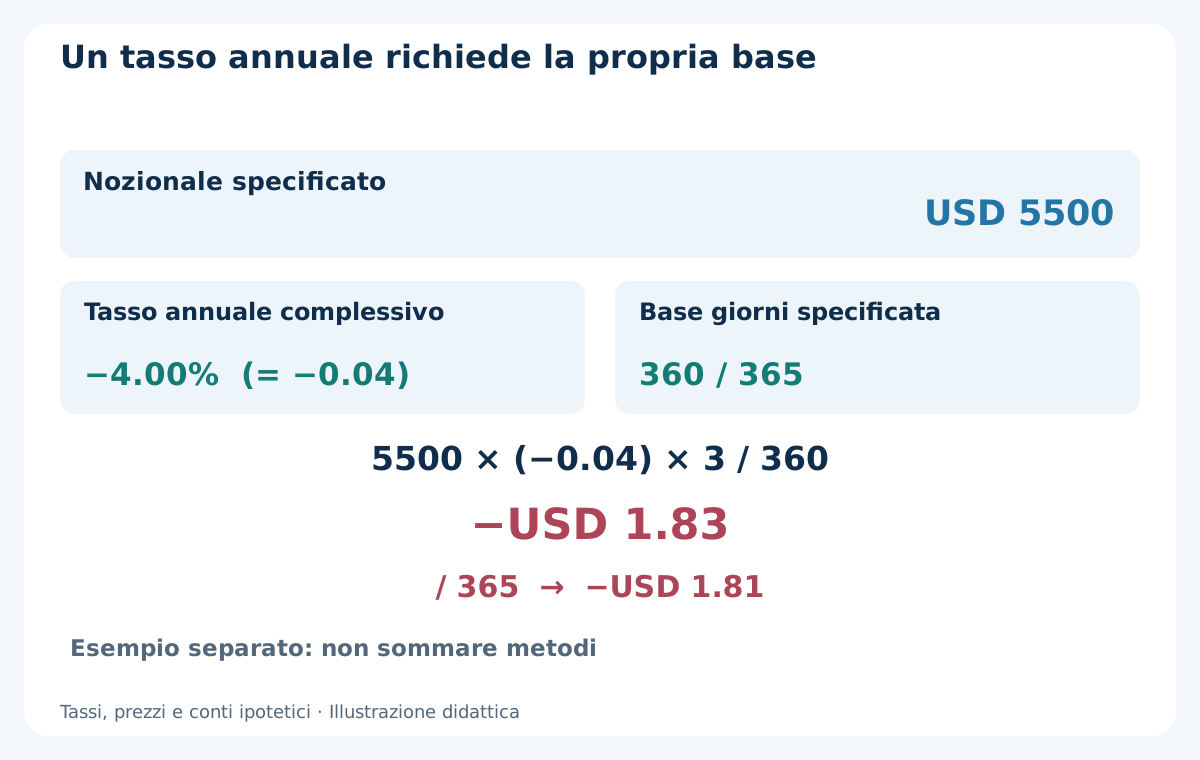
Considera un contratto ipotetico distinto che specifica un nozionale USD 5500, un tasso annuale complessivo di finanziamento di −4.00% e denominatore 360 giorni. Per tre giorni, il costo è 5500 × (−0.04) × 3 / 360 = −USD 1.83 arrotondato ai centesimi. Se quel contratto separato prevedesse invece 365, gli stessi input darebbero −USD 1.81. Nessun denominatore è universale.
È un metodo alternativo, non un altro addebito da sommare al calendario in point. Il contratto deve definire riferimento, tasso, base temporale e conversione. Il nozionale differisce anche dal margine: per USD 5500 di esposizione semplificata, leva 1:100 implica USD 55 di margine, mentre 1:50 implica USD 110. Sostituire la base di finanziamento con questi margini è giustificato solo se previsto dal contratto. Cambiare soltanto leva non modifica l’esposizione di questo esempio.
9. Converti una sola volta nella valuta del conto
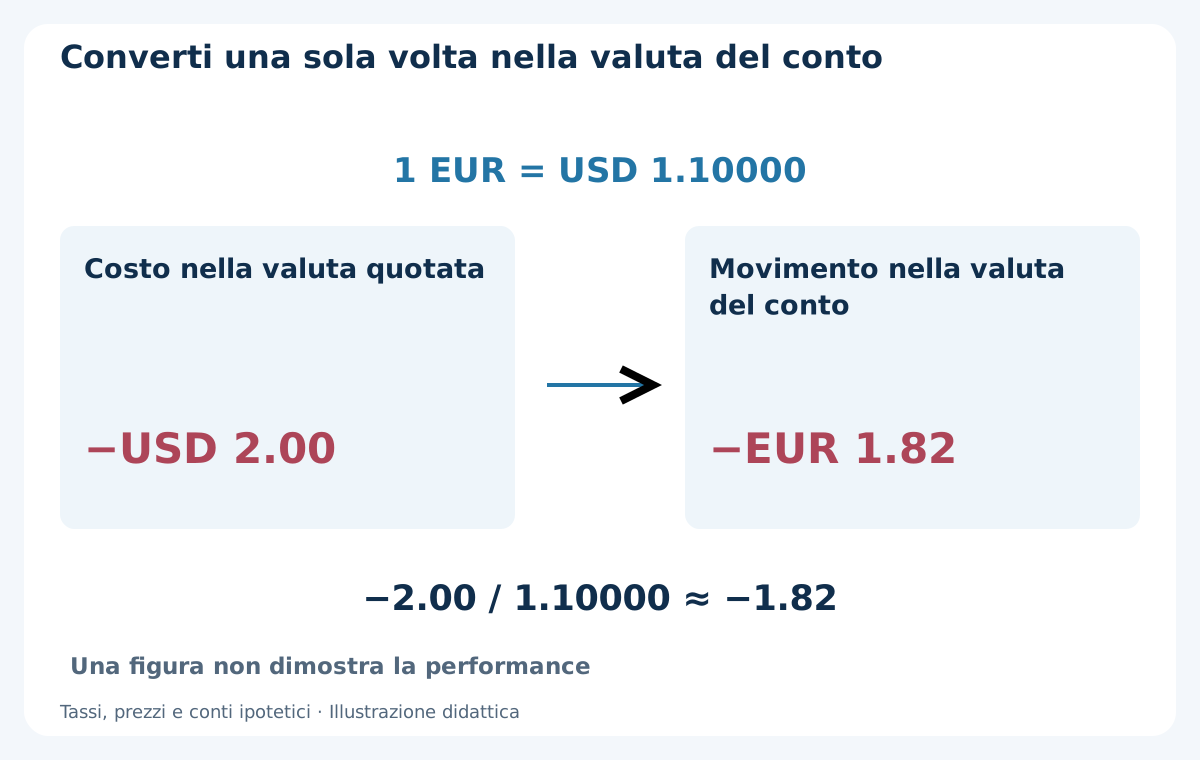
Il calendario principale in point ha prodotto un addebito di USD 2.00. In un esempio di conversione separato, supponi conto EUR e cambio esatto 1 EUR = USD 1.10000, senza commissione di conversione. L’addebito diventa −2.00 / 1.10000 ≈ −EUR 1.82. Moltiplica o dividi secondo la direzione della quotazione; un addebito USD non diventa EUR soltanto per la denominazione del conto.
La conversione reale può usare lato del prezzo, momento e costo applicabili del broker: questo cambio didattico fisso non è una regola generale di regolamento. Con altri metodi il finanziamento può essere in valuta base o del margine. Riconcilia l’importo davvero contabilizzato, incluse eventuali scritture di conversione separate. Non convertire due volte un importo già in valuta del conto né riscrivere un costo storico usando il cambio odierno.
10. Riconcilia profitto di prezzo, swap e commissioni
Torniamo al conto USD e al calendario in point. Supponi un BUY realmente aperto ad Ask 1.10020 con 0.05 lotti e chiuso a Bid 1.10320. Il guadagno tra eseguiti è 30 pip, pari a USD 15.00. Con swap effettivamente contabilizzato di −USD 2.00 e commissione completa di −USD 0.30, il risultato realizzato è 15.00 − 2.00 − 0.30 = USD 12.70. Queste nuove ipotesi di costo differiscono dall’esempio della guida introduttiva.
In MT4, OrderProfit esclude swap e commissioni: riconcilia i valori con segno di OrderProfit, OrderSwap e OrderCommission dell’ordine selezionato con l’estratto. Non sommare il campo swap cumulato alle scritture giornaliere che già lo compongono. Lo spread è incluso nei prezzi eseguibili, e la riserva di uscita non utilizzata di 1.0 pip, USD 0.50, non è un altro costo contabilizzato. La guida alla riconciliazione affronta rettifiche separate ed eventi del conto incerti.
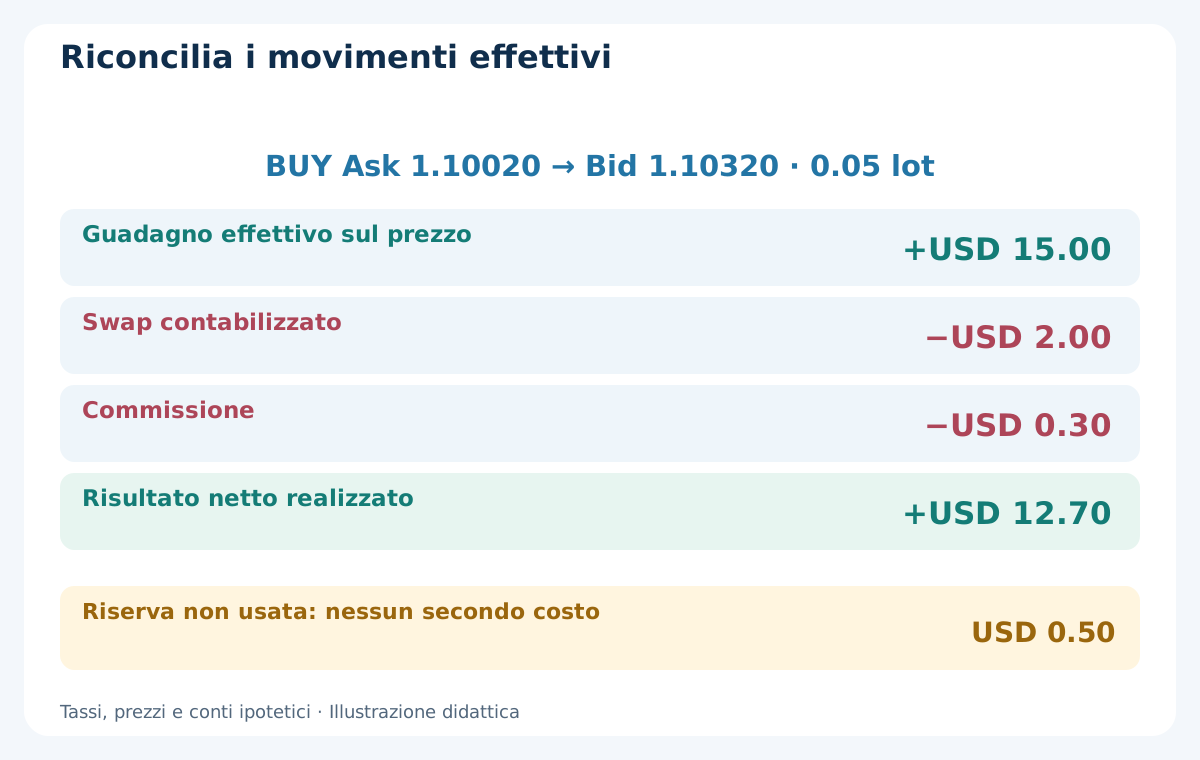
| Voce contabilizzata | Importo illustrativo USD | Trattamento |
|---|---|---|
| Guadagno tra eseguiti | +15.00 | Prezzi effettivamente eseguibili |
| Swap | −2.00 | Addebito netto reale del calendario in point |
| Commissione completa | −0.30 | Costo effettivo |
| Risultato netto realizzato | +12.70 | 15.00 − 2.00 − 0.30 |
| Riserva di uscita non usata | 0.00 costo aggiuntivo | USD 0.50 era una riserva di pianificazione |
11. Includi il mantenimento prima di arrotondare il volume
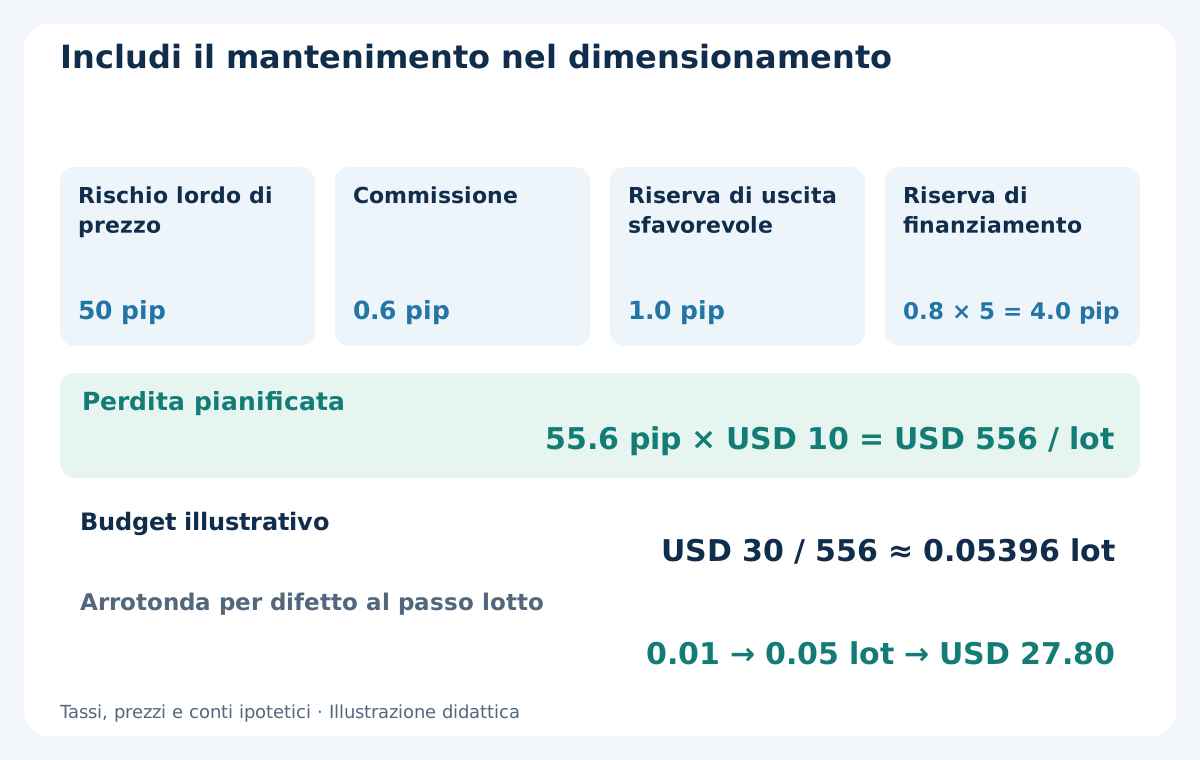
In questo esempio in point, cinque giorni finanziati con addebito di 0.8 pip al giorno richiedono una riserva di 4.0 pip. Aggiungi uno stop di prezzo ipotetico di 50 pip, commissione completa di 0.6 pip e riserva di uscita sfavorevole di 1.0 pip: 50 + 0.6 + 1.0 + 4.0 = 55.6 pip di perdita pianificata. A USD 10 per pip per lotto, sono USD 556 per lotto con durata e tassi specificati.
Un budget illustrativo USD 30 dà 30 / 556 ≈ 0.05396 lotti. Con passo 0.01 lotto, arrotonda per difetto a 0.05 lotti: USD 27.80 di perdita pianificata. Salta l’operazione se minimo o margine rendono impossibile il piano. Tassi, uscite tardive e gap possono superare la riserva; non è un limite di perdita garantito. Usa la guida al dimensionamento per verificare unità e limiti, senza forzare un trade arrotondando in eccesso.
12. Uno swap positivo non garantisce un trade positivo
Prendi uno scenario short separato con l’accredito contabilizzato di +USD 0.50 del calendario. Un SELL entrato a Bid 1.10000 e uscito ad Ask 1.10200 perde 20 pip, cioè USD 10.00 a 0.05 lotti. Con USD 0.30 di commissione, il netto è −10.00 + 0.50 − 0.30 = −USD 9.80. Un accredito reale va nel registro anche se molto inferiore alla perdita di prezzo.
Non aumentare il volume solo per incassare finanziamento né presumere che long e short annullino tutti i costi. Chiudere e riaprire intorno alla scadenza introduce eseguiti reali, spread, eventuali commissioni e incertezza: non è un modo gratuito per evitare il finanziamento. Una chiusura fallita lascia esposizione e possibili addebiti. Confronta alternative complete ed eseguibili invece del solo segno attraente di un tasso.
13. Sottoponi a stress tassi e calendari variabili
Per una semplice sensibilità sugli stessi cinque giorni, modifica l’ipotesi long giornaliera da −8.0 a −12.0 point per lotto. A 0.05 lotti l’addebito totale sale da USD 2.00 a USD 3.00. Quell’ulteriore USD 1.00 può cambiare l’ammissibilità anche se il segnale del grafico resta uguale. È un calcolo di sensibilità, non una previsione né una nuova quotazione corrente del broker.
Il test storico deve consentire anche variazioni tra scadenze e spostamenti dei moltiplicatori per festività. Salva istantanee dei dati e condizioni applicabili: una proprietà attuale del simbolo non archivia i costi passati. Etichette come conto senza swap non definiscono tutto il costo di mantenimento; esamina tariffario e condizioni. Ogni costo amministrativo alternativo va trattato secondo le proprie regole, senza inventarlo né assumerlo tacitamente nullo.
14. Separa rischio di mercato al rollover e movimento finanziario
La rettifica di finanziamento è solo un evento nella finestra di rollover. Quotazioni scarse, spread più largo, notizie, gap, guasti della piattaforma e pressione sul margine possono influire sulla posizione. Stimare lo swap non descrive questi rischi esecutivi. Disconnettere MT4 non disattiva il finanziamento presso il broker, mentre un’uscita dell’EA dipendente dal terminale richiede il relativo processo operativo.
Registra stop, chiusure ed eventi di margine secondo eseguito e stato reali. Gli stop ordinari possono non eseguire esattamente al livello attraverso un gap, e un’uscita prevista prima della scadenza non è completata finché non riesce. Controlla equity delle posizioni aperte ed esposizioni comuni, non solo saldo chiuso o totale giornaliero ordinato. La guida al rischio di conto offre il quadro di budget complessivo.
15. Testa il finanziamento lungo tutto il percorso di mantenimento
Conserva fonte storica dei tassi, unità, contratto, corrispondenza oraria, ammissibilità alla scadenza, moltiplicatore, conversione e convenzione contabile di ogni posizione. Combinali con quotazioni originali di ingresso e uscita, commissioni, spread e richieste fallite. Se manca un input storico, dichiara e sottoponi a stress l’ipotesi; non presentare un costo zero provvisorio come storia misurata del broker.
Applica le variazioni di finanziamento ad ammissibilità, dimensione, gestione ed equity nel tempo, non solo sottraendole dal profitto finale. Mantieni l’ordine cronologico tra sviluppo, test successivi intatti e osservazione forward. La demo può verificare calcolo e riconciliazione senza provare costi o esecuzione live identici. La guida al backtest MT4 spiega come dati e impostazioni limitino le conclusioni di un rapporto.
16. Controlla il costo di mantenimento prima di fidarti del risultato
Prima di valutare una posizione overnight, identifica strumento e conto, tasso long o short, metodo, valuta di finanziamento, scadenza effettiva, scarto orario storico, moltiplicatore e regola di conversione. Calcola il mantenimento previsto in denaro e conserva le scritture reali per evento di conto univoco. Distingui tasso di un giorno da addebito già adeguato e campo cumulato dai suoi movimenti componenti.
L’obiettivo è un netto spiegabile e un’ipotesi di costo verificabile, non affermare che uno swap positivo o una strategia più lenta debbano funzionare. Un cambiamento di prezzo può invalidare un vecchio piano; raccogliere più prove o rifiutarlo sono esiti validi. Gli EA commerciali richiedono regole e risultati documentati propri. Gli esempi ipotetici non dimostrano che alcun robot del sito applichi questi calcoli o ottenga gli importi illustrati.
Domande frequenti
Che cos’è lo swap Forex e quale rapporto ha con il rollover?
Swap indica comunemente l’addebito o accredito per mantenere una posizione retail oltre la scadenza del broker. Rollover è il riporto al periodo successivo. Le condizioni effettive definiscono unità, momento e importo; non implica necessariamente un nuovo trade visibile.
Uno swap di 8 point significa 8 pip?
Non sul contratto EUR/USD a cinque decimali dichiarato. Un pip vale dieci point, quindi 8 point sono 0.8 pip. Verifica metodo, contratto, volume e valuta prima di convertire il valore mostrato in denaro.
Il triplo swap viene sempre addebitato mercoledì?
No. Regolamento, festività, condizioni del conto e calendario del broker determinano il moltiplicatore. Il mercoledì è comune per alcuni contratti; il calendario OANDA citato prevede giovedì per USD/CAD. Usa il calendario storico applicabile.
Una posizione di pochi minuti può generare finanziamento?
Sì, se rientra nella regola all’orario effettivo del contratto. Nell’esempio ipotetico, ingresso 16:59 e uscita 17:01 superano le 17:00 di New York. Richiedere la chiusura prima non prova che sia stata eseguita prima.
Come si riconcilia il profitto MT4 con swap e commissioni?
Usa profitto di prezzo, swap e commissioni con segno dell’ordine selezionato, poi verifica le rettifiche separate dell’estratto. Nell’esempio, USD 15.00 − 2.00 − 0.30 = USD 12.70. Non sommare il cumulato alle componenti giornaliere né contabilizzare nuovamente una riserva non usata.
Uno swap positivo garantisce un trade redditizio?
No. Lo short separato riceve USD 0.50 ma perde USD 10.00 sul prezzo e paga USD 0.30 di commissione, con perdita netta USD 9.80. Il credito non limita movimenti avversi, costi esecutivi o variazioni future dei tassi.
Fonti e note didattiche
OANDA documenta orari di finanziamento, tassi long/short variabili e moltiplicatori legati al regolamento. MetaQuotes descrive i metodi swap di MT4; sono stati verificati anche i riferimenti a profitto e swap per la riconciliazione. Prezzi, tassi, calendari, conversioni e risultati sono ipotesi didattiche, non condizioni correnti di broker o performance misurate. L’esempio di tasso annuale è un contratto ipotetico separato, non un prezzo OANDA né un addebito aggiuntivo all’esempio in point.
Contenuto educativo. Tassi, calendari, prezzi, volumi e risultati degli esempi sono ipotetici. Il Forex comporta rischi. Crediti di finanziamento, stop e riserve non garantiscono un’uscita, una perdita massima o performance future.