

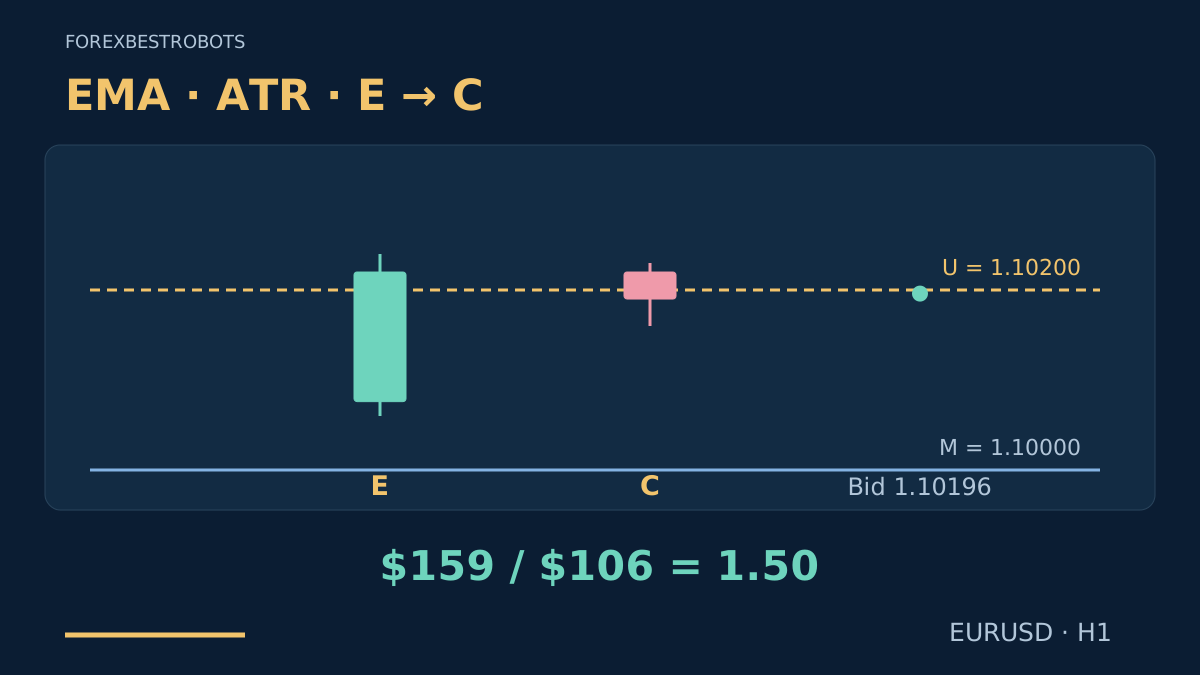
Un prezzo fuori da un canale può proseguire in trend oppure tornare al centro. Questa base attende il rientro prima di valutare un’operazione contraria all’escursione. La sequenza è semplice: tracciare prima l’inviluppo, osservare una chiusura esterna e richiedere che la candela immediatamente successiva chiuda di nuovo all’interno.
Le regole seguenti sono un modello di ricerca definito dall’autore, non una raccomandazione pronta per operare né un sistema con redditività dimostrata. Usano un inviluppo EMA/ATR di tipo Keltner con riferimenti fissi. Un indicatore tradizionale che aggiorna le linee produce un calcolo diverso al momento della decisione. I numeri sono ipotesi da testare, non parametri ottimizzati.
1. Comprendi l’idea prima dei calcoli
L’operazione prevista punta al vecchio centro dopo che un’escursione limitata non riesce a restare fuori. Non compra il breakout superiore e non vende quello inferiore. Una variazione recente contenuta dell’EMA è un filtro, non la prova di un mercato laterale o di un ritorno futuro.
È diversa dal breakout dello squeeze di Bollinger e dalla strategia breakout Donchian già presenti. L’inviluppo usa ATR anziché deviazione standard delle chiusure o estremi precedenti, e la direzione prevista è opposta all’escursione. Queste differenze non dimostrano un vantaggio.
2. Fissa l’inviluppo prima della candela di escursione
Usa candele Bid EURUSD H1 valide e consecutive, con orario server del broker registrato. All’apertura di E usa soltanto dati già chiusi: M è EMA(20) delle chiusure e A è SMA(14) del True Range. L’inizializzazione esatta dell’EMA è nella sezione facoltativa. Richiedi A > 0 e storico sufficiente per tutti i confronti.
Definisci U = M + 2 × A e L = M − 2 × A. Richiedi abs(M − EMA_three_bars_earlier) ≤ 0.25 × A e chiusura precedente in [M − A, M + A], estremi inclusi. Mantieni fissi questi valori durante E, C e l’eventuale trade; non aggiungere E alla finestra di riferimento.
Qui un pip vale 0.00010 e un point del broker su cinque decimali vale 0.00001. Registra simbolo, timeframe, smoothing, storico e timestamp esatti. La guida ATR spiega unità e medie; il confronto della volatilità chiarisce perché le bande non sono previsioni intercambiabili.
3. Richiedi un’escursione E limitata e conclusa
Per SELL richiedi U < E_close ≤ U + 0.5 × A e E_high ≤ U + A. Per BUY richiedi L − 0.5 × A ≤ E_close < L e E_low ≥ L − A. Il range positivo massimo-minimo di E non deve superare 3 × A. Una chiusura esattamente su U o L non vale.
Alla chiusura di E fissa lo stop di riferimento S a E_high + 0.25 × A per SELL oppure E_low − 0.25 × A per BUY. Il target di riferimento T è M. I limiti scartano un movimento troppo esteso, non misurano una probabilità d’inversione.
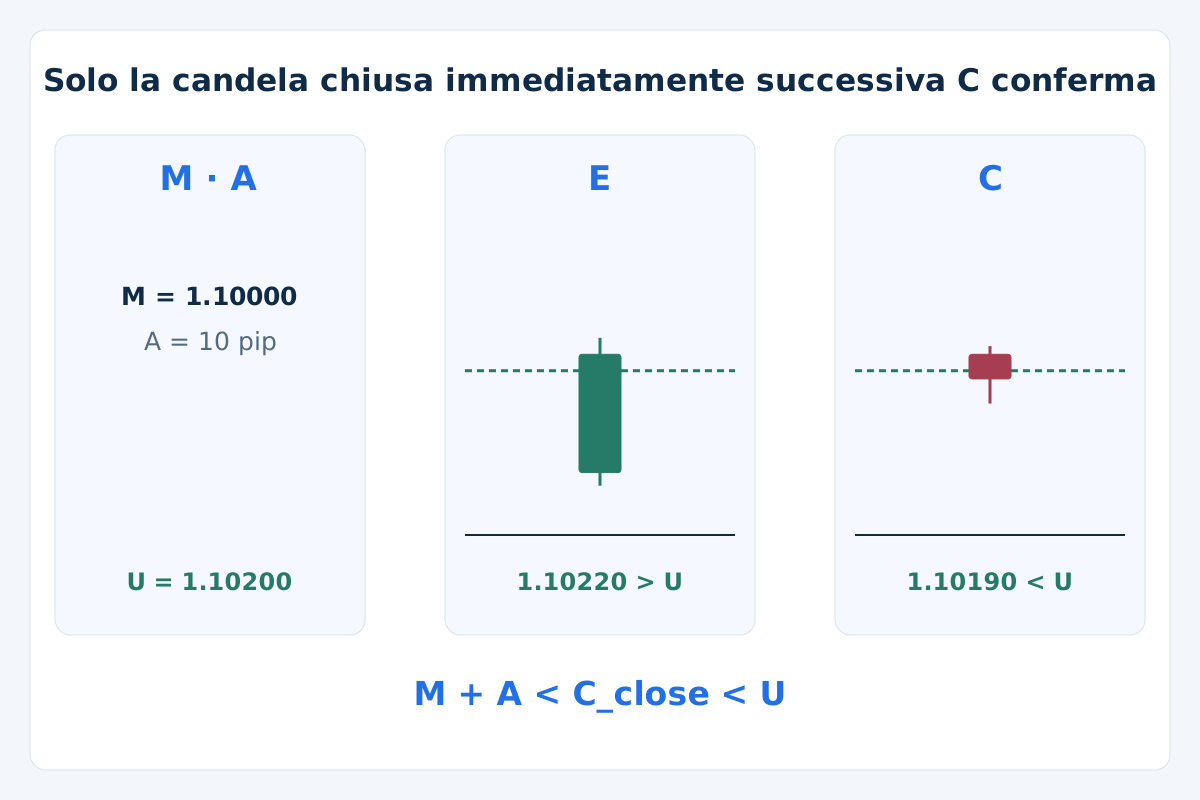
4. Solo la candela chiusa immediatamente successiva C conferma
SELL richiede C ribassista con M + A < C_close < U. BUY richiede C rialzista con L < C_close < M − A. I confini sono stretti. Uno stoppino interno, una candela senza corpo, l’uguaglianza o un rientro più tardo non confermano il candidato.
Annulla SELL se C_high ≥ S o C_low ≤ M; annulla BUY se C_low ≤ S o C_high ≥ M. Sono criteri di esclusione su candele Bid prima dell’ingresso, non esecuzioni simulate. In particolare non ricostruiscono gli Ask storici per SELL.
In parole semplici, il rientro deve essere rapido e lasciare spazio fino al centro. Se C ha già visitato target o stop di riferimento, l’occasione viene scartata. Dopo la chiusura di C valuta la prima quotazione aggiornata e negoziabile oppure termina il candidato; non aspettarne una più favorevole.
5. Fissa uscite eseguibili e limite temporale
BUY apre ad Ask, con stop Bid S e target Bid M fissi. SELL apre a Bid; converti le uscite Bid di riferimento con un margine prestabilito di 2 pip: SL_Ask = S + 2 pips e TP_Ask = M + 2 pips. Mantieni fissi questi prezzi Ask. Il margine non prevede lo spread futuro e non sostituisce dati Ask reali.
Imposta stop protettivo e target validi con l’ordine iniziale secondo il processo supportato dal broker. Se tale protezione non è possibile, non aprire secondo questo piano. Allargamenti dello stop, trailing, uscite parziali, mediazioni in perdita o inversioni immediate non fanno parte della base.
Se la posizione è ancora aperta dopo 6 candele H1 concluse, contando quella d’ingresso, esci alla quotazione eseguibile successiva: Bid per BUY, Ask per SELL. Esecuzioni precedenti di stop o target hanno priorità. Ammetti un solo candidato o posizione per simbolo. Dopo un rifiuto o un’uscita, attendi una candela H1 completa senza candidato prima di preparare un’altra E.
6. Controlla prima quotazione e spazio al netto dei costi
Richiedi Bid < Ask aggiornati e spread non superiore né a 2 pip né a 0.2 × A. Bid deve rimanere nella zona di conferma di C e rispettare abs(Bid − C_close) ≤ 0.25 × A. Stop, ingresso e target finali devono essere ordinati correttamente sui rispettivi lati eseguibili e validi sulla griglia dei tick del broker.
Prima dei test, fissa budget monetario, valore del pip per lotto V verificato, accantonamento totale per esecuzione aggiuntiva sfavorevole s, commissione di andata e ritorno c e riserva di finanziamento f. Per ogni quotazione dSL e dTP sono le distanze in pip ingresso-stop e ingresso-target sui lati corretti. Lo spread già compreso viene contato una volta.
Calcola Loss1 = (dSL + s) × V + c + f e Reward1 = (dTP − s) × V − c − f. Richiedi perdita e rendimento positivi, poi Reward1 / Loss1 ≥ 1.50 usando valori non arrotondati. Ogni esito include tutti i costi ipotizzati; includerli nei due esiti alternativi non significa addebitarli due volte nello stesso trade.
Scegli un volume consentito non superiore a Budget / Loss1, arrotonda per difetto sulla griglia effettiva e verifica di nuovo l’importo. Scarta se il lotto minimo supera il budget, manca margine o i vincoli del broker falliscono. La guida a stop ATR e dimensionamento spiega il processo. Un filtro di quotazione fallito termina il candidato.
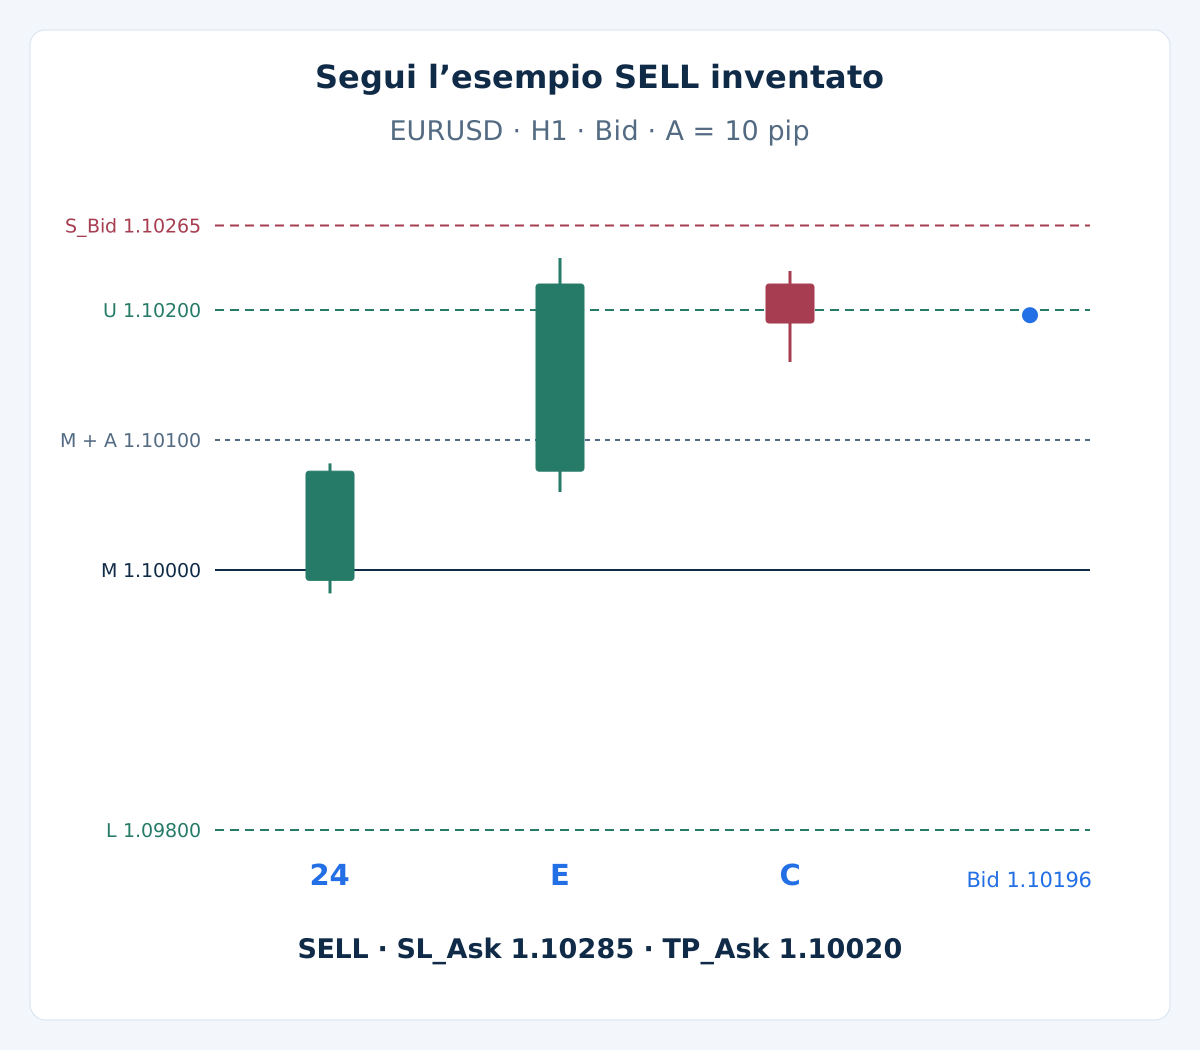
7. Segui l’esempio SELL inventato
Assumi fissi M = 1.10000, A = 0.00100, cioè 10 pip, U = 1.10200 e L = 1.09800. L’EMA precedente è 1.09992: la variazione di tre candele è quindi 0.8 pip, sotto il limite di 2.5 pip. La chiusura precedente 1.10076 è nella zona interna. La sezione facoltativa fornisce le candele preparatorie.
| Candela | Apertura Bid | Massimo Bid | Minimo Bid | Chiusura Bid |
|---|---|---|---|---|
E | 1.10076 | 1.10240 | 1.10060 | 1.10220 |
C | 1.10220 | 1.10230 | 1.10160 | 1.10190 |
E chiude 2 pip sopra U, entro il margine di 5 pip, e il massimo supera U di soli 4 pip. Il range di 18 pip è sotto il limite di 30 pip. Quindi S = 1.10240 + 0.00025 = 1.10265. C è ribassista, chiude nella zona consentita e non tocca S o M. La chiusura conferma un candidato, non un trade eseguito.
La prima quotazione ipotizzata è Bid 1.10196 / Ask 1.10216. Lo spread è 2 pip e Bid dista 0.6 pip dalla chiusura di C. Le uscite SELL fisse sono SL_Ask = 1.10285 e TP_Ask = 1.10020. Assumiamo tick validi, margine sufficiente e nessuna esclusione di calendario. Non inventiamo percorsi o risultati successivi.
8. Valuta i costi dell’esempio prima di scegliere i lotti
L’esempio usa un conto USD e un lotto ipotizzato di 100,000 EUR, con V = $10 per pip per lotto, s = 1 pip, c = $7 per lotto per apertura e chiusura insieme e f = $0. I costi sono lineari senza minimo per ordine. Altro contratto, valuta o tariffa richiedono una nuova stima.
| Grandezza prevista | Calcolo | Risultato |
|---|---|---|
| Distanza dello stop | (1.10285 − 1.10196) / 0.00010 | 8.9 pip |
| Distanza del target | (1.10196 − 1.10020) / 0.00010 | 17.6 pip |
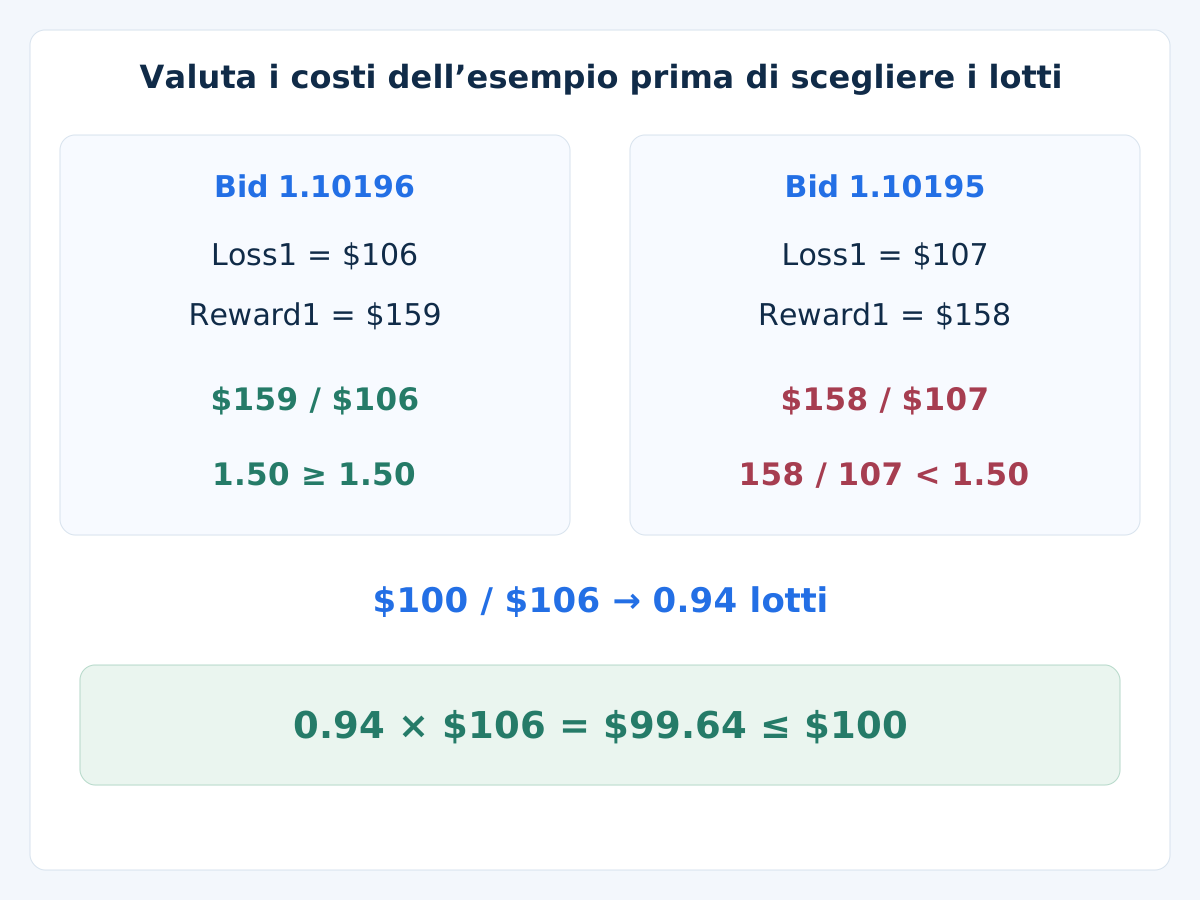
| Perdita stimata per lotto | (8.9 + 1) × $10 + $7 | $106 |
| Rendimento netto potenziale per lotto | (17.6 − 1) × $10 − $7 | $159 |
| Rapporto di ammissibilità | $159 / $106 | 1.50 — uguaglianza accettata |
Con budget illustrativo $100 ed equity $10,000, $100 / $106 = 0.943396… lotti. Minimo ipotizzato 0.01 e passo 0.01 danno 0.94 lotti e perdita stimata 0.94 × $106 = $99.64. Gli importi non sono un consiglio di rischio. I $159 sono una cifra condizionata di pianificazione, non un guadagno realizzato o un rendimento atteso.
Se la prima quotazione fosse Bid 1.10195 / Ask 1.10215, la perdita per lotto sarebbe $107 e il rendimento netto potenziale $158. Il rapporto è sotto 1.50: scarta, anche se la visualizzazione arrotondata appare vicina. Non attendere la quotazione migliore dell’esempio principale. La guida ai costi tratta ipotesi e doppi conteggi.
9. Facoltativo: riproduci gli input fissi degli indicatori
Mostra inizializzazione, candele preparatorie e formule esatte
Usa 24 candele H1 preparatorie consecutive. La chiusura prima della prima è 1.09992. Le prime 23 condividono gli OHLC della prima riga; la candela 24 è la seconda riga. Ogni TR preparatorio vale 10 pip. Inizializza EMA(20) alla candela 20 con la media aritmetica delle sue prime 20 chiusure, poi usa EMA_t = (2 / 21) × Close_t + (19 / 21) × EMA_prev.
| Candele preparatorie | Apertura Bid | Massimo Bid | Minimo Bid | Chiusura Bid |
|---|---|---|---|---|
| 1–23 | 1.09992 | 1.10042 | 1.09942 | 1.09992 |
| 24 | 1.09992 | 1.10082 | 1.09982 | 1.10076 |
La candela 24 dà M = (2 × 1.10076 + 19 × 1.09992) / 21 = 1.10000. L’EMA di tre candele prima è 1.09992. Definisci TR = max(H, Cprev) − min(L, Cprev) e A = sum(latest 14 completed TR) / 14 = 0.00100. La finestra esclude E e C. È esplicitamente ATR con SMA, non un’affermazione sullo smoothing di ogni piattaforma.
Salva le identità delle candele di riferimento prima che E inizi. In MT4 metodo, sorgente, spostamento della linea e shift del buffer sono input separati. Un canale aggiornato con E cambia M e A e può cambiare la classificazione esterna di E. Riproduci prima dati e inizializzazione; qui non si dichiara alcun output MT4 live verificato.
10. Esplicita annullamenti e calendario
Scarta storico incompleto, OHLC non validi, ore mancanti, gap del fine settimana o indicatori non pronti. A nullo non definisce questo setup. Ignora segnali sovrapposti durante un candidato o una posizione. Non correggere una chiusura esterna o C fallita spostando bande, cambiando moltiplicatore o scegliendo candele successive.
Non entrare se un evento programmato ad alto impatto per una delle valute, il rollover del broker o una chiusura di mercato cade nelle 6 candele previste di detenzione. Definisci calendario, classificazione d’impatto e conversione in ora server prima dei test. Senza copertura del calendario il filtro non è verificato. Eventi inattesi restano possibili.
Mantieni un limite separato all’esposizione totale, inclusi altri EA e posizioni manuali. Uno stop non garantisce il prezzo di esecuzione; esecuzione peggiore, conversione o tariffe possono superare la stima. La guida alla gestione del rischio spiega i limiti del conto. Non sostituire un ordine protetto rifiutato con uno senza protezione.
11. Verifica cronologia ed esecuzione prima dei risultati
Riproduci una candela chiusa alla volta, fissa i riferimenti prima di E e conserva ogni scarto con la sua ragione. Valuta una sola volta la prima quotazione post-C da controllare. Dopo l’esecuzione riconcilia ingresso reale, protezione accettata ed esposizione con il modello documentato dei costi restanti. Se manca protezione o il budget è superato, blocca nuovi ingressi e richiedi chiusura alla prossima quotazione eseguibile. Verifica lo stato dell’ordine prima di riprovare; una richiesta di chiusura non prova l’esecuzione.
Usa tick Bid e Ask per uscite eseguibili, limite temporale e variazioni di spread. Se una candela OHLC può toccare entrambe le uscite, l’ordine intrabar è ignoto: usa dati più fini o segnala il caso irrisolto con una convenzione conservativa dichiarata. Non assegnare prima il target né costruire Ask aggiungendo spread costante a ogni tick Bid storico.
Conserva tutte le varianti provate, separa sviluppo e valutazione successiva e poi esegui test forward. Confronta fallimenti, costi, drawdown ed esposizione correlata, non solo i rientri riusciti. La guida al backtest MT4 copre il processo più ampio. Né l’esempio sintetico né regole diverse dimostrano redditività.
12. Domande sulle regole di rientro Keltner
Ogni chiusura fuori da Keltner è un segnale d’inversione?
No. In un trend il prezzo può proseguire all’esterno. La base richiede contesto precedente, escursione limitata, rientro chiuso immediatamente successivo e tutti i filtri di prezzo e rischio. Anche un setup valido può perdere.
Perché fissare le bande invece di usare i valori correnti?
Il trade è definito rispetto a un inviluppo noto prima di E. Includere E cambia la domanda e può cambiare la classificazione. Entrambi gli approcci sono studiabili, ma non vanno mescolati regole e risultati.
Una candela successiva può sostituire C fallita?
No. Solo quella immediatamente seguente conferma il candidato. Un nuovo setup necessita di nuovi riferimenti e deve rispettare la pausa di una candela e la regola del candidato unico.
Perché stop e target SELL sono indicati come prezzi Ask?
SELL apre a Bid e chiude tramite Ask. Il margine fisso converte le uscite di riferimento di questo modello; non dimostra lo spread futuro e non sostituisce dati Ask reali nella validazione.
Il rendimento netto potenziale significa che il trade guadagnerà quell’importo?
No. È la cifra associata all’esecuzione del target con prezzi e costi assunti. Non è un rendimento atteso ponderato per probabilità né un risultato realizzato. Uscita temporale, stop o esecuzione peggiore possono dare risultati diversi.
Posso usare le impostazioni Keltner predefinite di qualsiasi piattaforma?
Non per riprodurre questa base. Allinea inizializzazione e sorgente EMA, ATR con SMA esplicita, periodi, istante di fissazione, lati di prezzo e tutti i filtri. I parametri sono scelte di ricerca, non consigli universali.
13. Riferimento tecnico e ambito
Il riferimento Keltner ufficiale di TradingView descrive media mobile e inviluppo di range. Le regole di fissazione, contesto, rientro, esecuzione e rischio sono la nostra variante di ricerca esplicita, non impostazioni predefinite né una strategia redditizia approvata dalla fonte.
Il Forex e il trading con leva comportano rischi rilevanti. Questa strategia è educativa e non costituisce consulenza d’investimento. I risultati passati o simulati non garantiscono performance future.