

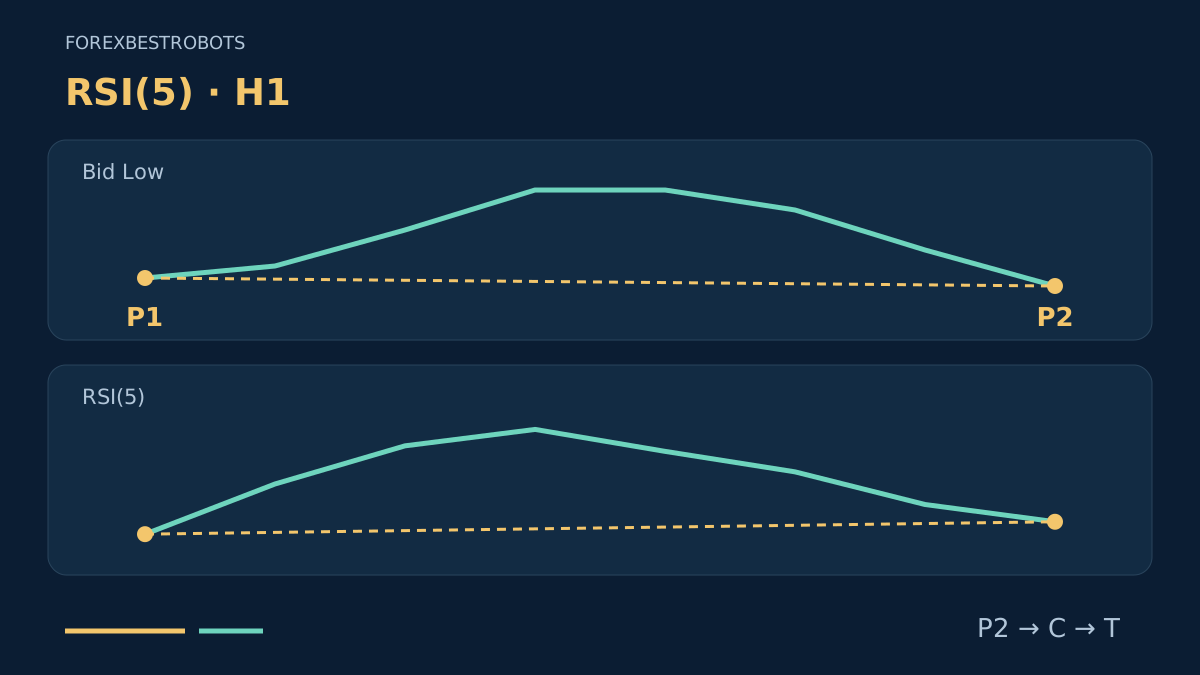
Una divergenza può restare visibile mentre il prezzo continua a muoversi contro di essa. Questo modello didattico di inversione distingue quindi il confronto prezzo–RSI, il momento in cui i pivot risultano confermati e una successiva rottura del prezzo. Ogni fase ha una definizione fissa; nessuna dimostra da sola un vantaggio redditizio.
A differenza della strategia RSI failure swing, questo modello confronta l’RSI rilevato sui pivot del prezzo, non una sequenza di oscillazioni dell’RSI. Studia inoltre un’ipotesi diversa dalla continuazione del momentum con ROC. Qui «inversione» indica l’ipotesi direzionale, non un cambiamento accertato del trend generale.
1. Fissa le regole prima di scegliere gli esempi
Usa candele Bid H1 di EURUSD e RSI(5) su Close con smussamento di Wilder. Il periodo breve, le ali rigorose di 2 candele, la distanza tra pivot di 3–12 candele e la finestra di attivazione di 4 candele sono scelte didattiche esplicite. Non sono parametri ottimizzati o consigliati per il trading reale.
Gestisci al massimo un episodio attivo per simbolo, avviandolo solo senza posizioni aperte. Registra cronologicamente tutti i pivot alti e bassi confermati, anche quelli osservati durante un episodio o una posizione. Queste osservazioni non possono allora sostituire livelli già fissati o avviare un altro episodio.
Dopo annullamento, scadenza, segnale consumato o chiusura della posizione, non riattivare sulla stessa candela completata. Un pivot confermato in seguito può formare una nuova coppia con il pivot immediatamente precedente dello stesso tipo. Se entrambe le direzioni risultano valide contemporaneamente mentre il modello è inattivo, scartale entrambe e conserva i registri dei pivot.
2. Conferma i pivot del prezzo prima di rilevare l’RSI
Un pivot basso P ha un minimo Bid strettamente inferiore ai minimi delle 2 candele precedenti e delle 2 successive. Tutte e cinque devono essere completate. Un pivot alto supera strettamente gli altri quattro massimi. Qualsiasi uguaglianza nell’estremo confrontato esclude il pivot; è la nostra convenzione rigorosa, non un’affermazione su ogni implementazione di Fractals.
Rileva l’RSI sulla candela del pivot di prezzo stesso. Non cercare un minimo o massimo RSI vicino. I valori rilevati non devono necessariamente essere pivot indipendenti dell’indicatore. Abbina minimi confermati consecutivi per BUY e massimi confermati consecutivi per SELL; non saltare mai un pivot intermedio per migliorare il disegno.
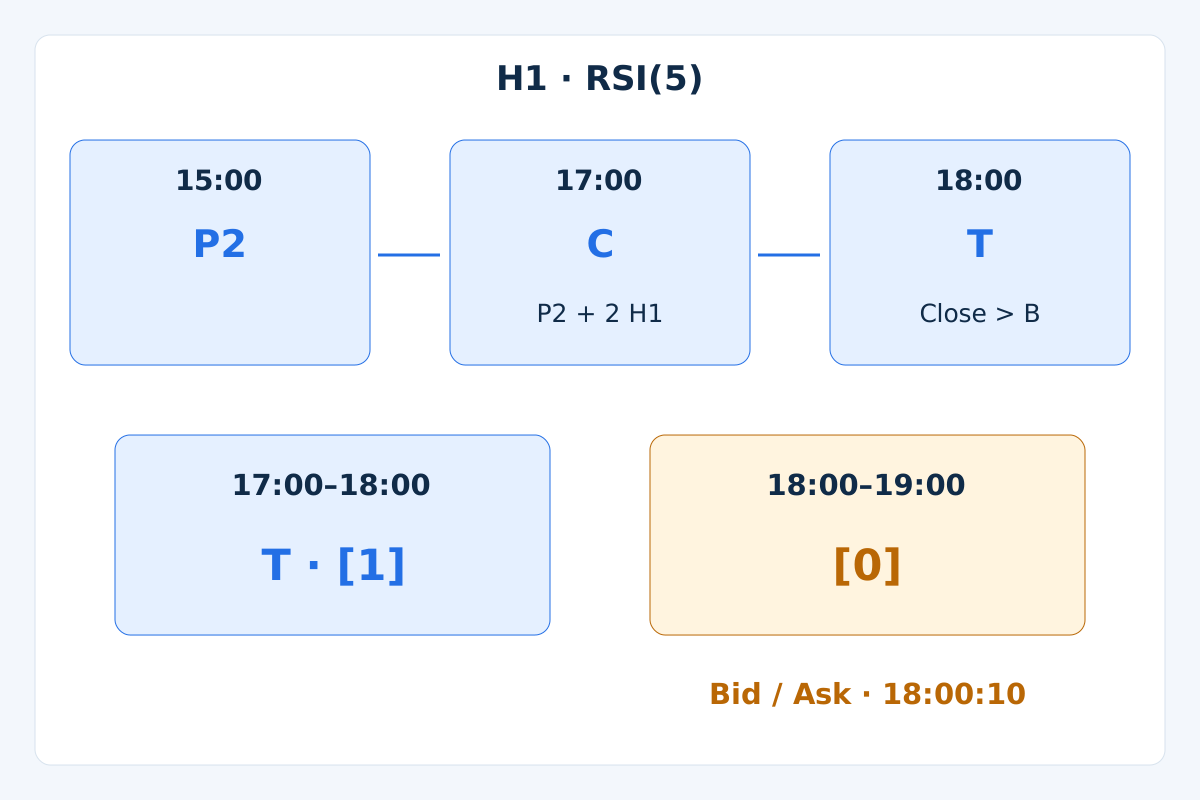
P diventa conoscibile solo dopo la chiusura della candela P+2. All’inizio della successiva, con dati pronti, P è allo shift MT4 3, l’ultima candela completata allo shift 1 e quella in formazione allo shift 0. Gli orari MT4 identificano le aperture; l’esempio sotto indica le chiusure.
La mancanza di OHLC o RSI necessari annulla l’episodio attivo ed esclude il confronto interessato. Non sostituire dati mancanti con zero e non collegare tratti separati da candele assenti. Usa prezzi positivi e valori non arrotondati. La guida alla divergenza del momentum spiega perché momento del pivot e momento della conferma differiscono.
3. Forma la coppia BUY e fissa i livelli di prezzo
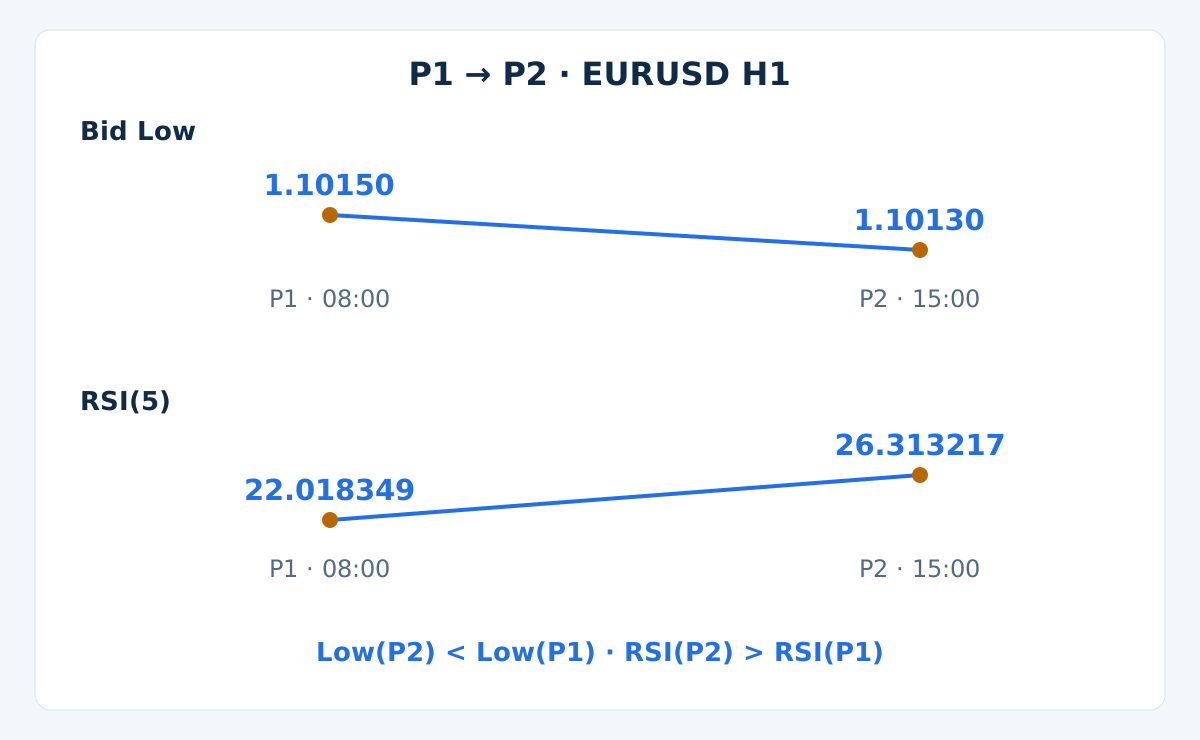
P1 e P2 sono minimi di prezzo confermati consecutivi, con P2 successivo e distanza di indice pari a 3–12 candele, estremi inclusi. Richiedi Low(P2) < Low(P1) e RSI(P2) > RSI(P1). L’uguaglianza di prezzo o RSI non basta. Questa versione non aggiunge soglie di ipervenduto, nuovi incroci RSI o filtri di timeframe superiore.
In C, la chiusura che conferma P2, fissa B = max High(j), P1 < j < P2: il massimo Bid più alto strettamente tra le candele pivot, escludendole entrambe. Fissa anche F = Low(P2) − 1 pip. Nessun livello può cambiare durante l’episodio.
Prima di attivare l’attesa, verifica tutte le candele completate dopo P2 fino a C incluso. Se una chiusura Bid era già > B, scarta la coppia come tardiva secondo questa specifica. Una stoppina sopra B o una chiusura esattamente su B non la escludono. C non può essere la candela di attivazione.
4. Attendi la prima rottura successiva del prezzo
Esamina soltanto le successive 4 candele H1 completate dopo C, inclusa la quarta. Su ciascuna, un minimo Bid ≤ F annulla prima di verificare il segnale, anche se la candela chiude sopra B. La prima chiusura > B è T; con uguaglianza si attende. Senza segnale alla quarta chiusura, l’episodio scade.
Un nuovo pivot o una divergenza più marcata non riavviano il conteggio e non cambiano B o F. Non ci sono ordini pendenti su B né ingressi intrabar. Il modello richiede una rottura successiva in chiusura, non un secondo segnale RSI. Un rialzo o ribasso dell’RSI dopo la formazione della coppia non la annulla autonomamente.
Consuma T una sola volta, sia che la quotazione venga accettata sia che venga rifiutata. Rotture successive non possono riattivare l’episodio. Conferma e ingresso sono eventi separati: T è allo shift 1 quando inizia la candela H1 seguente; la quotazione eseguibile arriva dopo.
5. Fissa le uscite BUY prima di osservare la quotazione
Lo SL di BUY è il limite Bid inferiore fisso F. Alla chiusura di T imposta TP = Close(T) + 2 × (Close(T) − F). Fissa entrambi i prezzi prima di valutare la quotazione. Allontanare l’obiettivo per giustificare un ingresso peggiore cambia il modello.
Chiudi tutta la posizione alla prima esecuzione di SL o TP. Altrimenti richiedi un’uscita a mercato alla prima quotazione disponibile dopo il completamento di 8 candele H1 successive a T. Non ci sono trailing stop, uscite parziali, mediazioni o uscite successive basate sull’RSI.
L’obiettivo è una regola geometrica, non una destinazione attesa. Gap, slippage e quotazioni indisponibili possono provocare una perdita peggiore del piano. Se un altro ostacolo lascia poco spazio, salta l’operazione o definisci un filtro separato da validare; non modificare implicitamente queste uscite.
6. Definisci SELL distinguendo Bid e Ask
Usa pivot alti confermati consecutivi P1 e P2 con la stessa distanza di 3–12 candele. Richiedi High(P2) > High(P1) e RSI(P2) < RSI(P1). Fissa B = min Low(j), P1 < j < P2 e il limite Bid superiore U = High(P2) + 1 pip.
Scarta se una chiusura Bid completata dopo P2 fino a C incluso è già < B. Nelle successive 4 candele, un massimo Bid ≥ U annulla per primo. La prima chiusura < B è T; l’uguaglianza mantiene l’attesa. Conserva le stesse regole di scadenza, uso unico e non riutilizzo della candela.
Le uscite SELL si eseguono su Ask. Imposta SL = High(P2) + 3 pips, sommando il margine strutturale di 1 pip e una riserva per lo spread di 2 pip. Alla chiusura di T fissa TP = Close(T) − 2 × (SL − Close(T)). Usa le stesse uscite integrali e temporali.
Il limite Bid superiore annulla una configurazione in attesa; lo SL Ask protegge un SELL aperto. Sono fasi diverse. La riserva non ricostruisce i massimi Ask storici e spread futuri più ampi possono anticipare lo stop. Verifica separatamente i lati della quotazione.
7. Verifica la prima quotazione e il budget di rischio
Valuta la prima quotazione aggiornata con dati pronti entro 60 secondi dalla chiusura di T. BUY usa Ask; SELL usa Bid. Richiedi prezzi positivi, Ask ≥ Bid e spread ≤ 2 pip. BUY richiede SL < Bid e Ask < TP; SELL richiede TP < Bid e Ask < SL. Senza quotazione tempestiva, niente operazione.
Richiedi guadagno potenziale netto stimato / perdita pianificata allo stop ≥ 1.5. Includi in entrambe le stime la commissione di andata e ritorno e riserve avverse di 1 pip all’ingresso e 1 pip all’uscita. I lati Bid/Ask effettivi incorporano già lo spread; non conteggiarlo due volte. Una prima quotazione non idonea consuma la coppia.
Limita il nuovo rischio pianificato allo 0.5% dell’equity attuale e il rischio aggregato pianificato agli stop all’1%. Converti la perdita per lotto nella valuta del conto, arrotonda il volume per difetto al passo del broker e verifica volume minimo, margine, permessi e distanze degli stop. Le posizioni correlate condividono il budget aggregato.
Questi limiti non fissano un tetto a ogni perdita realizzata. Verifica dimensione del contratto, valore e dimensione del tick senza presumere un valore universale del pip. Su EURUSD a 5 decimali, 1 pip equivale a 10 punti del broker. La guida alla gestione del rischio approfondisce il dimensionamento.
8. Riproduci la sequenza sintetica di conferma
La tabella usa le prime 17 candele inventate della guida alla divergenza e una diciottesima candela espressamente alternativa. La diciottesima candela ribassista di quella guida appartiene a uno scenario di fallimento distinto. Qui un’alternativa rialzista illustra l’attivazione; nessuno dei due rami è evidenza di mercato. Gli orari indicano chiusure H1 su un unico orologio server ipotetico.
| Orario di chiusura H1 | Apertura Bid | Massimo Bid | Minimo Bid | Chiusura Bid | RSI(5) |
|---|---|---|---|---|---|
01:00 | 1.10500 | 1.10530 | 1.10470 | 1.10500 | — |
02:00 | 1.10500 | 1.10630 | 1.10470 | 1.10600 | — |
03:00 | 1.10600 | 1.10630 | 1.10520 | 1.10550 | — |
04:00 | 1.10550 | 1.10630 | 1.10520 | 1.10600 | — |
05:00 | 1.10600 | 1.10630 | 1.10420 | 1.10450 | — |
06:00 | 1.10450 | 1.10480 | 1.10370 | 1.10400 | 37.500000 |
07:00 | 1.10400 | 1.10430 | 1.10270 | 1.10300 | 28.571429 |
08:00 | 1.10300 | 1.10330 | 1.10150 | 1.10200 | 22.018349 |
09:00 | 1.10200 | 1.10330 | 1.10180 | 1.10300 | 39.393939 |
10:00 | 1.10300 | 1.10430 | 1.10270 | 1.10400 | 52.596724 |
11:00 | 1.10400 | 1.10480 | 1.10370 | 1.10450 | 58.277409 |
12:00 | 1.10450 | 1.10480 | 1.10370 | 1.10400 | 50.684966 |
13:00 | 1.10400 | 1.10430 | 1.10320 | 1.10350 | 43.586797 |
14:00 | 1.10350 | 1.10380 | 1.10220 | 1.10250 | 32.283835 |
15:00 | 1.10250 | 1.10280 | 1.10130 | 1.10180 | 26.313217 |
16:00 | 1.10180 | 1.10310 | 1.10160 | 1.10280 | 44.606922 |
17:00 | 1.10280 | 1.10380 | 1.10250 | 1.10350 | 54.492519 |
18:00 | 1.10350 | 1.10520 | 1.10320 | 1.10490 | 68.532123 |
Inizializza guadagno medio G e perdita media in valore assoluto L con le prime 5 variazioni di chiusura: alle 06:00, G = 0.0003 e L = 0.0005 danno RSI 37.5. Applica poi A(t) = (4 × A(t−1) + x(t)) / 5 a ogni media, dove x(t) è il guadagno corrente o il valore assoluto della perdita corrente; RSI = 100 × G / (G + L). Se G + L è zero, il modello considera l’RSI indisponibile; solo G a zero dà 0, solo L a zero dà 100.
P1 chiude alle 08:00: minimo 1.10150, RSI 22.018349, confermato dopo le 10:00. P2 chiude alle 15:00: minimo inferiore 1.10130, RSI rilevato superiore 26.313217, confermato in C alle 17:00. La distanza è di 7 candele; nessun pivot basso intermedio soddisfa la regola.
In C fissa B = 1.10480 e F = 1.10120. Nessuna candela di conferma a destra ha chiuso sopra B. In T, alle 18:00, il minimo 1.10320 resta sopra F e la chiusura 1.10490 supera B. T è la prima candela idonea. L’RSI visualizzato usa 6 decimali; le decisioni mantengono la precisione completa.
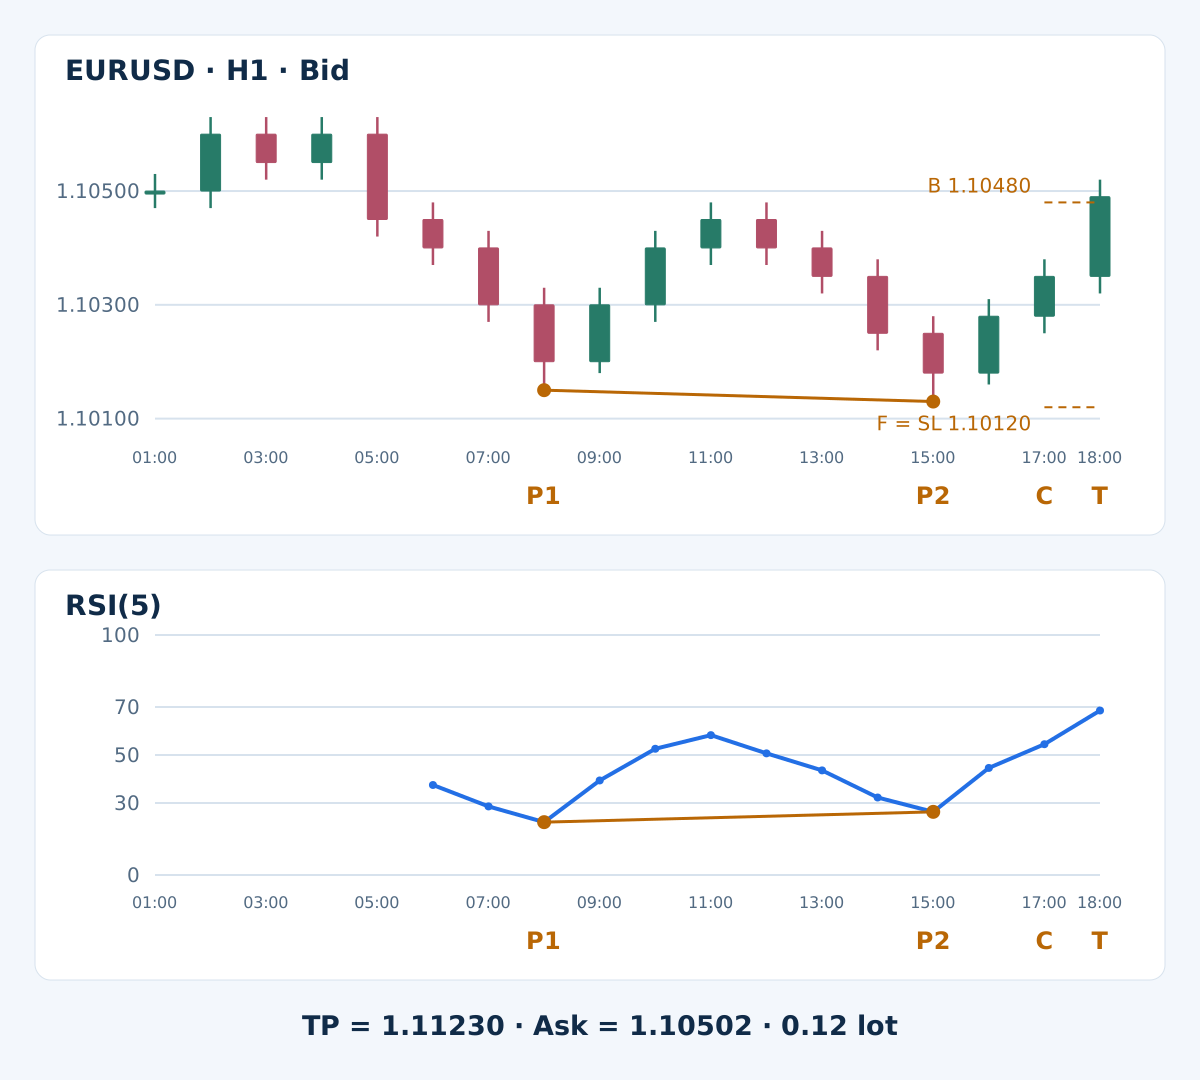
Lo SL di BUY è 1.10120 e il TP 1.11230. Se l’ingresso viene eseguito e non interviene un’uscita per prezzo, l’uscita temporale scade alle 02:00 del giorno dopo. Il percorso fornito termina in T; non contiene esecuzione confermata, prezzi successivi o rendimento realizzato. Uno storico di inizializzazione diverso nel terminale può generare letture RSI diverse; allinea l’inizializzazione prima del confronto.
9. Calcola l’idoneità della quotazione al netto dei costi
Ipotizza un conto USD con $10,000 di equity, 100,000 EUR per lotto, 1 pip pari a 0.0001, valore del pip di $10 per lotto e passo di volume 0.01. La prima quotazione disponibile alle 18:00:10 è Bid 1.10490 / Ask 1.10502: 1.2 pip. Ipotizza $7 di commissione complessiva per lotto, nessun costo di finanziamento qui e le riserve avverse indicate.
| Controllo | Calcolo | Risultato |
|---|---|---|
| Budget di rischio | 10000 × 0.005 | $50 |
| Perdita stimata per lotto inclusi i costi | ((1.10502 − 1.10120) / 0.0001 + 2) × 10 + 7 | $409 |
| Guadagno potenziale per lotto dopo i costi | ((1.11230 − 1.10502) / 0.0001 − 2) × 10 − 7 | $701 |
| Guadagno netto / perdita pianificata | 701 / 409 | 1.713936 |
| Volume arrotondato per difetto al passo | floor((50 / 409) / 0.01) × 0.01 | 0.12 |
| Perdita pianificata allo stop con quel volume | 0.12 × 409 | $49.08 |
Questa quotazione supera il filtro del rapporto. Una prima quotazione alternativa Bid 1.10550 / Ask 1.10562 mantiene 1.2 pip di spread, ma la perdita sale a $469 e il guadagno potenziale è $641 per lotto: 641 / 469 = 1.366738, inferiore a 1.5. Scarta quell’episodio invece di spostarne l’obiettivo.
L’esempio da 0.12 lotti presuppone budget aggregato residuo sufficiente e condizioni valide del broker. La perdita pianificata è $49.08; è una stima, non un massimo garantito. Un altro contratto, valuta del conto o calendario di finanziamento richiede un nuovo calcolo.
10. Conserva i fallimenti senza ridisegnare la coppia
- Estremo del pivot uguale, lettura mancante o coppia scelta non consecutiva: confronto non valido.
- Rottura del prezzo prima di C o in C: scarta la coppia, senza ingresso retrospettivo.
- Contatto con il limite inferiore o superiore, osservazione mancante o finestra scaduta: nessun ingresso.
- Quotazione tardiva, costi eccessivi o limite di esposizione non rispettato: consuma il segnale e registra l’operazione saltata.
Un trend può proseguire attraverso più divergenze; anche una successiva rottura del prezzo può fallire. Attendere la conferma elimina un ingresso precoce che allora non era disponibile, ma può peggiorare il rapporto rendimento/rischio successivo. La condizione aggiuntiva sul prezzo non dimostra informazione indipendente né una migliore aspettativa.
Questa versione non esclude notizie o sessioni. Notizie, rollover, gap e ampliamenti dello spread restano rischi da registrare. Verifica ogni esclusione aggiunta come versione distinta ed esplicita, contando le operazioni perse. La guida alla combinazione degli indicatori di momentum spiega perché trasformazioni correlate del prezzo possono ripetere la stessa informazione.
11. Preserva cronologia e stato degli ordini nella validazione
Registra gli orari di apertura delle due candele pivot, le chiusure di conferma, i valori RSI, B, F o U, la scadenza e lo stato consumato. Elabora ogni candela completata una sola volta e aggiorna i pivot anche quando non è consentito un nuovo episodio. Un riavvio deve ripristinare lo stesso stato, non scegliere una coppia migliore dal grafico finito.
Distingui segnali analitici, richieste d’ordine e posizioni confermate. Un rifiuto noto non riceve un nuovo tentativo nello stesso episodio. Una risposta incerta impone di riconciliare ordini aperti e storico prima di un’altra richiesta. Registra esecuzioni ed esposizione effettive; non allargare SL o aumentare la size per nascondere una violazione. È una specifica, non codice EA collaudato.
Riproduci uguaglianze, distanza tra pivot, conferma a destra, rotture anticipate, priorità del contatto con il limite e scadenza. Verifica SELL in modo speculare con uscite Ask. Se entrambe le uscite compaiono in una candela OHLC, usa la sequenza dei tick oppure segnala l’ambiguità e dichiara l’ipotesi prudente «SL prima».
Valuta l’intero modello dopo spread, commissioni, finanziamento ed esecuzioni avverse. Separa sviluppo e valutazione successiva, conserva tutte le varianti provate e poi valida sui dati in arrivo. Riporta numero di operazioni, drawdown, esposizione e incertezza. La guida al backtesting MT4 tratta il processo generale; qui non è dimostrato alcun tasso di successo o rendimento.
12. Domande sulla strategia di divergenza RSI
Il secondo pivot del prezzo autorizza l’ingresso?
No. P2 richiede prima due candele completate alla sua destra. La coppia si valuta in C; poi il modello attende una rottura rigorosa nelle successive 4 candele. La quotazione effettiva si valuta soltanto dopo la chiusura di quel segnale.
L’RSI deve formare due pivot propri?
No. Questa convenzione rileva l’RSI sulle due candele pivot del prezzo selezionate. Abbinare pivot RSI indipendenti sarebbe un altro modello, con regole diverse di allineamento e conferma.
Posso scegliere invece un pivot di prezzo più vecchio ma più evidente?
No. Usa pivot confermati consecutivi dello stesso tipo con la distanza prevista di 3–12 candele. Non si può scartare un pivot intermedio perché un confronto più lontano sembra più forte.
E se il prezzo rompe il livello mentre P2 si sta ancora confermando?
Una chiusura strettamente oltre B dopo P2 fino a C incluso scarta la coppia. Non collocare un ingresso precedente su P2 e non riutilizzare C come T. Una sola stoppina oltre B non è l’evento di chiusura richiesto.
Divergenza e rottura del prezzo dimostrano un’inversione?
No. Entrambe derivano dai prezzi di mercato e possono fallire durante un trend che prosegue. Definiscono un’ipotesi osservabile il cui valore operativo va valutato dopo i costi su dati separati.
L’esempio sintetico ha dimostrato un’operazione redditizia?
No. Termina al segnale e a un calcolo illustrativo della quotazione. Non fornisce esecuzione confermata o esito dell’uscita. La diciottesima candela alternativa è dichiaratamente inventata, non una prova selezionata di performance di mercato.
13. Riferimento tecnico e ambito
Il riferimento ufficiale RSI di MetaTrader 4 spiega RSI e divergenza. Pivot rigorosi, letture allineate al prezzo, inizializzazione, sequenza di attivazione e limiti di rischio sono nostre convenzioni didattiche. Non sono parametri di trading approvati dal fornitore.
Il Forex e il trading con leva comportano rischi rilevanti. Questa strategia è didattica e non costituisce consulenza d’investimento. I risultati passati o simulati non garantiscono risultati futuri.