

Un minimo di prezzo più alto con un RSI più basso può descrivere un ritracciamento in un trend rialzista. Non autorizza l’ingresso sul minimo. Questo modello originale attende pivot confermati, mantiene i filtri di trend e consente una successiva rottura in chiusura seguita da una sola valutazione della quotazione.
1. Definire la continuazione prima di cercare il pattern
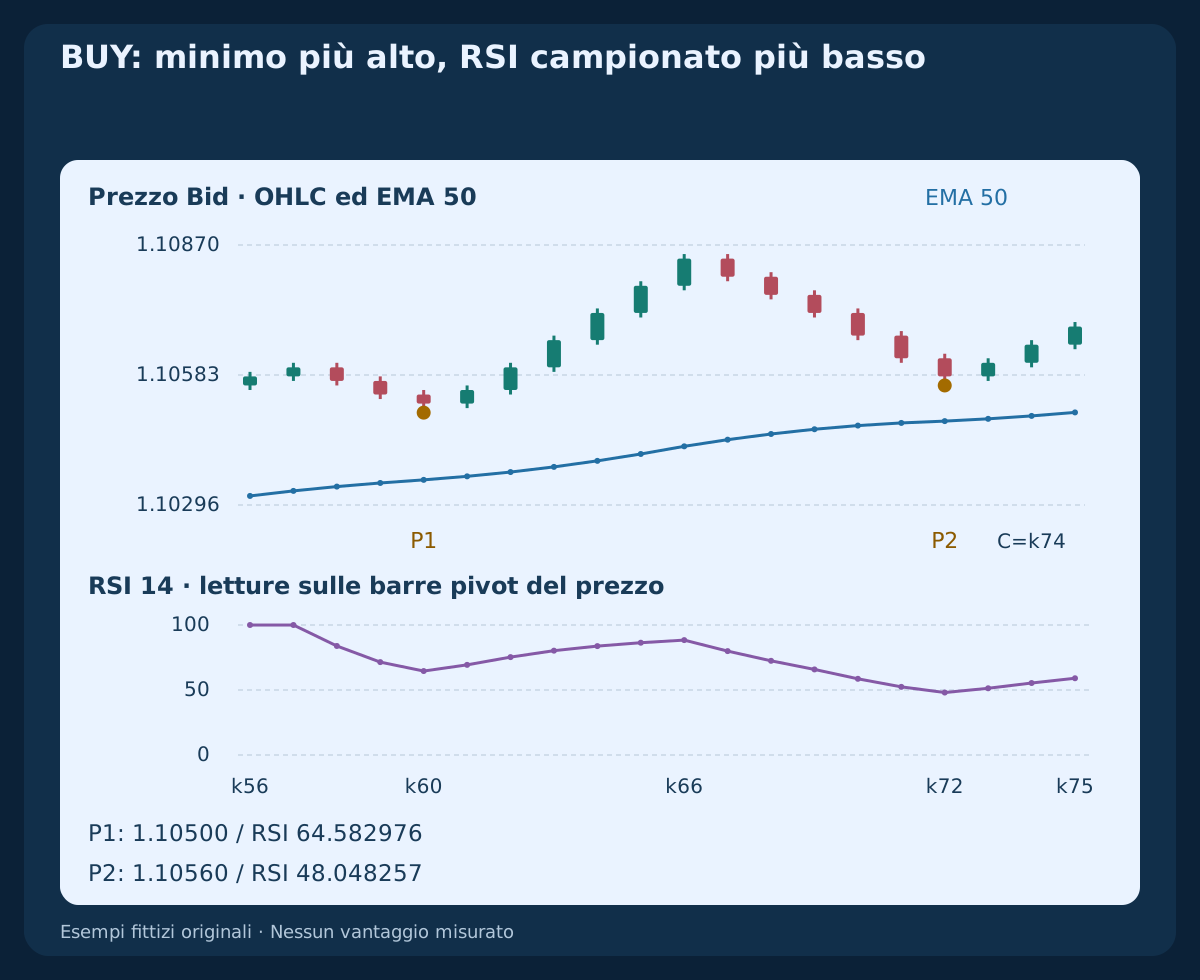
Per BUY, qui la divergenza nascosta abbina un minimo Bid più alto a un RSI più basso sulle stesse due barre pivot del prezzo. SELL richiede un massimo Bid più basso e un RSI più alto. Sono geometrie di continuazione; la strategia distinta sulla divergenza classica studia il rapporto opposto per l’inversione.
RSI ed EMA trasformano entrambi il prezzo. Il loro accordo non costituisce prova indipendente né vantaggio dimostrato. Le soglie definiscono una specifica originale di ricerca. Tutte le serie e quotazioni sono fittizie; un piano ammissibile non indica ordine eseguito o profitto misurato.
2. Fissare dati, calcoli e storico disponibile
Usare OHLC Bid EURUSD H1, 1 pip=0.0001, RSI(14,Close) con smoothing di Wilder e EMA(50,Close). Inizializzare guadagni medi e perdite medie in valore assoluto dalle prime quattordici variazioni della chiusura; poi applicare A(k)=(13×A(k−1)+x(k))/14 e RSI=100×G/(G+L). Con entrambe le medie nulle il riferimento mostra cinquanta, ma rifiuta il campione per selezionare pattern.
Inizializzare EMA con le prime cinquanta chiusure e proseguire con EMA(k)=(2×Close(k)+49×EMA(k−1))/51. Con indici da zero esiste da k49; la pendenza a cinque barre da k54. Barre mancanti, dati obsoleti o valori necessari indisponibili rifiutano la decisione interessata. Inizializzazioni e feed del broker possono differire: nessuna parità esatta con la piattaforma è presunta.
3. Riconoscere pivot rigorosi dopo due barre a destra
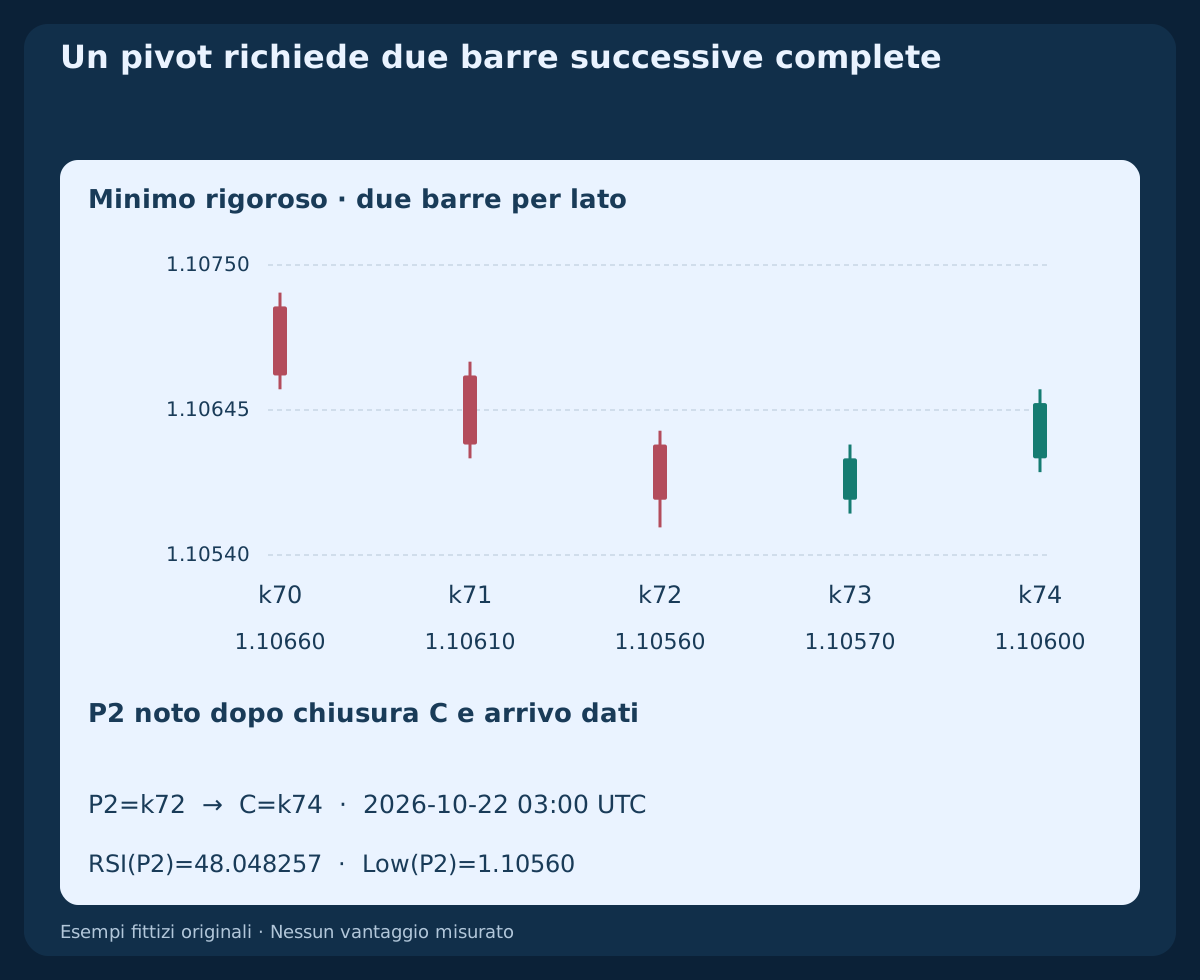
Un minimo in P deve essere strettamente inferiore ai minimi di P−2, P−1, P+1, P+2; un massimo strettamente superiore ai quattro massimi. Le uguaglianze falliscono. P diventa osservabile solo dopo la chiusura di C=P+2 e l’arrivo dei dati necessari. Un simbolo disegnato su P non era una decisione disponibile in P.
Conservare il registro cronologico di entrambi i tipi. P2 è il pivot confermato più recente del suo tipo; P1 è il precedente immediato dello stesso tipo. Non saltare pivot intermedi per costruire divergenza. Leggere RSI in P1 e P2: non devono essere pivot autonomi dell’oscillatore.
4. Formare una coppia consecutiva di divergenza nascosta
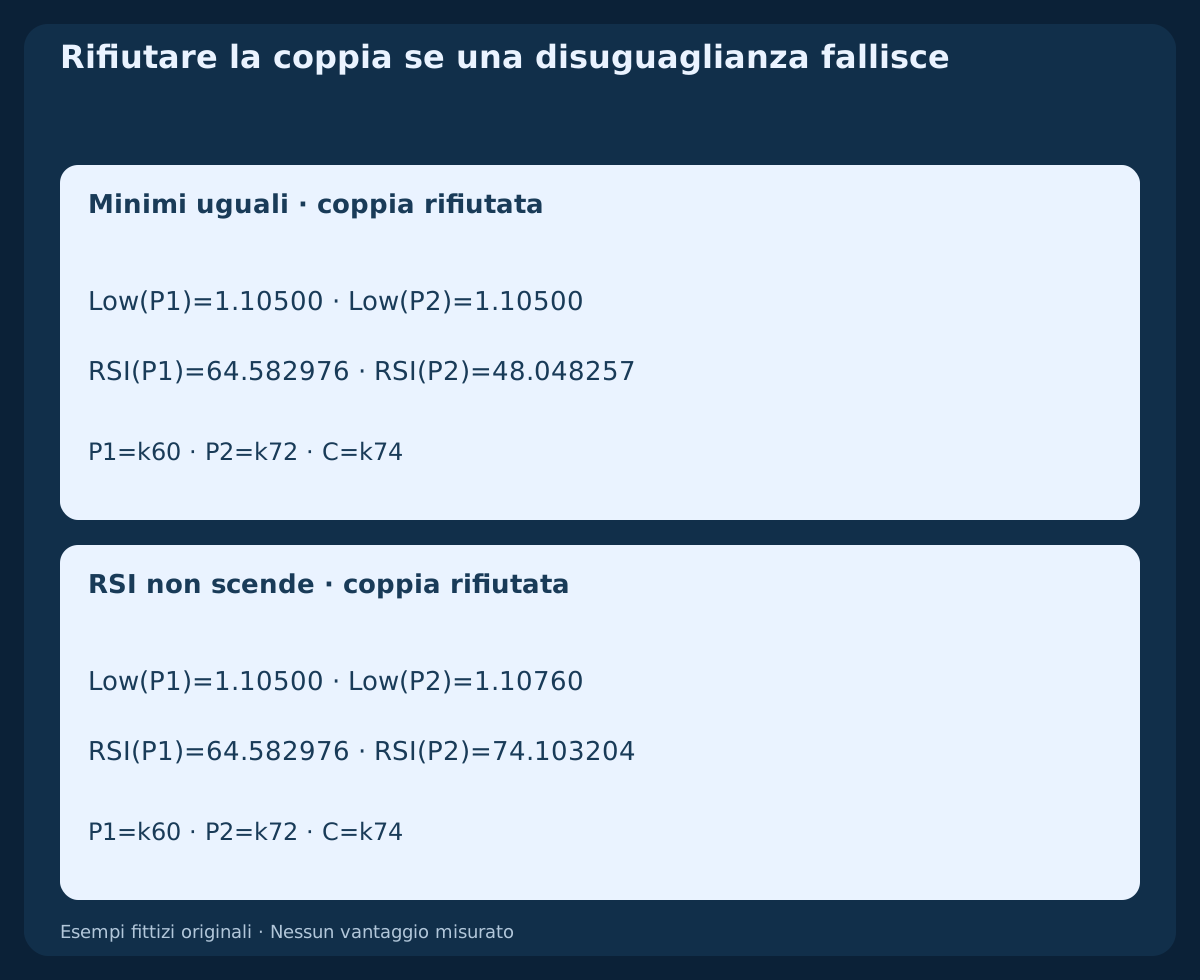
Richiedere 5≤P2−P1≤20 barre, estremi inclusi. BUY necessita Low(P2)>Low(P1) e RSI(P2)<RSI(P1); SELL High(P2)<High(P1) e RSI(P2)>RSI(P1). Uguaglianza di prezzo o RSI rifiuta la coppia. Non servono ulteriori condizioni di ipervenduto, ipercomprato o incrocio della mediana.
Nel BUY costruito, P1 è k60, minimo 1.10500, RSI 64.582976; P2 è k72, minimo 1.10560, RSI 48.048257. I valori arrotondati illustrano il rapporto; i confronti delle regole usano valori non arrotondati. La coppia è nota soltanto in k74.
5. Superare il filtro di trend in tre osservazioni fisse
In ciascuna di P1−1, P2−1, C, BUY richiede Close(t)>EMA50(t) AND EMA50(t)>EMA50(t−5). SELL inverte entrambe le disuguaglianze strette. Tutte e tre devono passare con i rispettivi valori storici. Questi controlli appartengono al modello e non definiscono universalmente un trend.
Una coppia rifiutata resta tale anche se EMA migliora dopo. Un RSI migliore o una quotazione successiva favorevole non riparano i filtri originali. Una nuova coppia consecutiva confermata più tardi è un episodio indipendente; conservare il fallimento nel registro di ricerca.
6. Congelare il livello e la finestra di tre barre
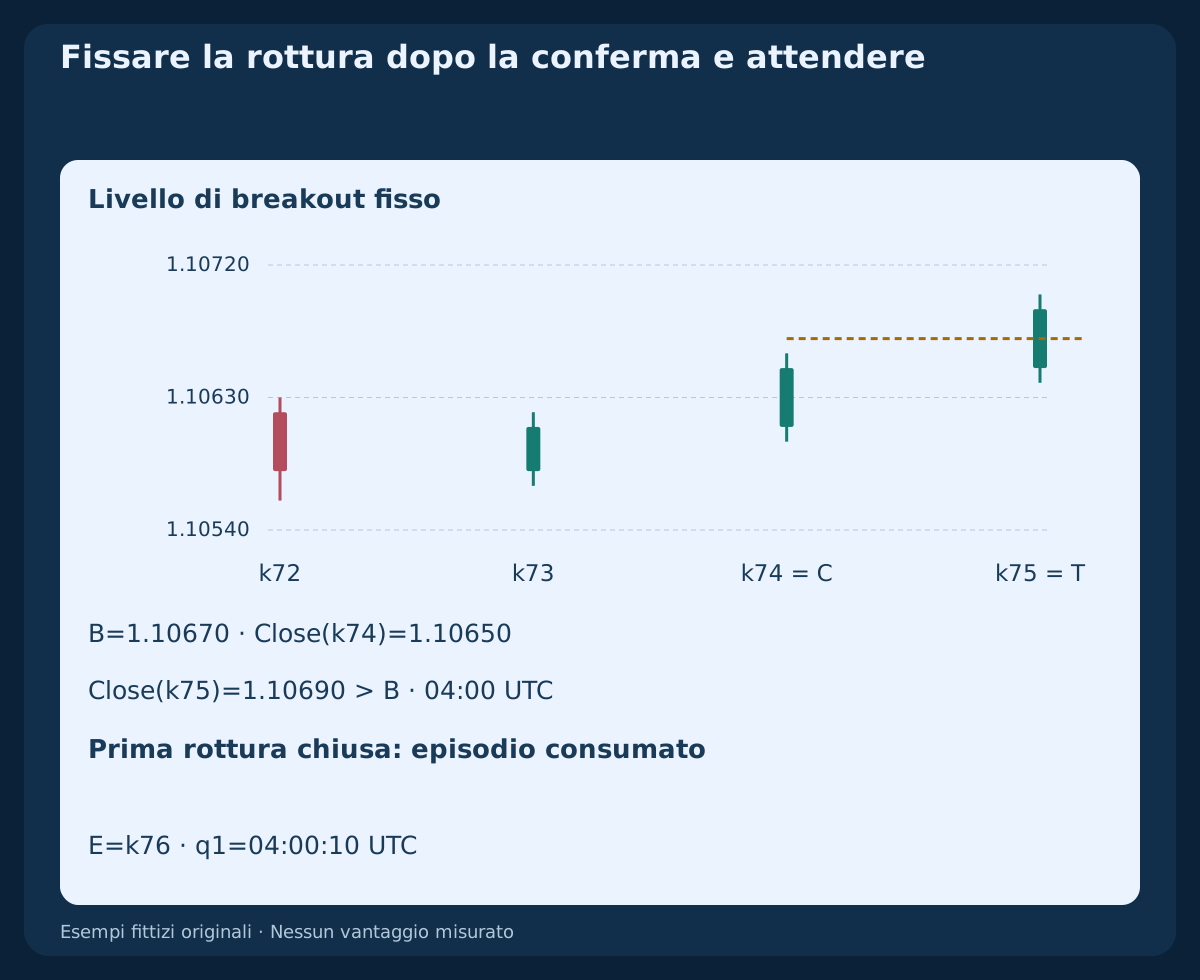
Alla conferma C, BUY fissa B=max High(P2…C)+1 pip e SELL B=min Low(P2…C)−1 pip, includendo entrambi gli estremi. Solo C+1, C+2, C+3 possono attivare. C non può farlo. Livello e scadenza restano fissi, senza seguire una candela successiva.
Nel BUY C è k74, confine di chiusura 2026-10-22 03:00 UTC. Il massimo più alto fra P2 e C è 1.10660, quindi B=1.10670. Ultima barra ammessa k77. Senza rottura, scadenza a quella chiusura; un breakout successivo non riapre la coppia.
7. Annullare prima di verificare la rottura
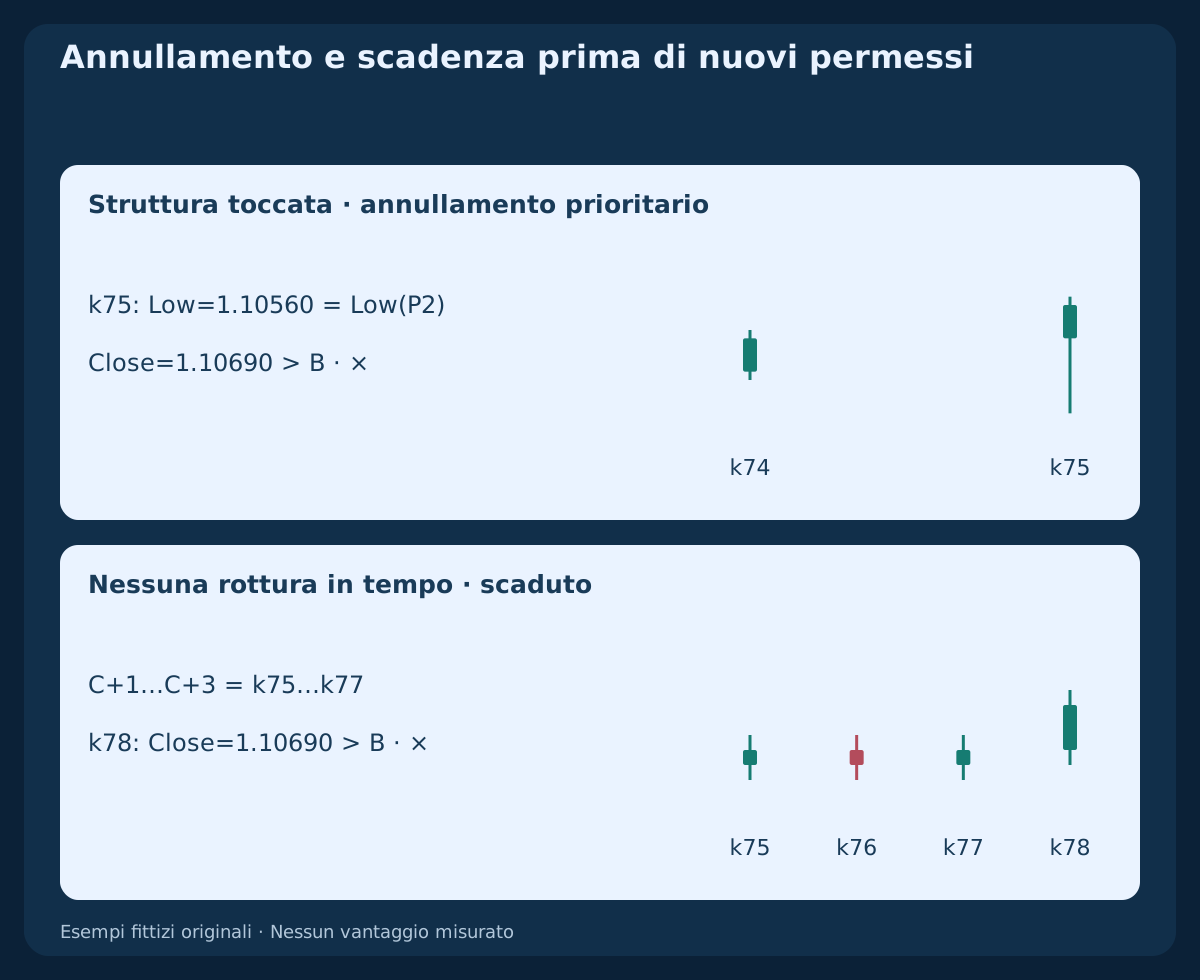
Durante l’attesa, BUY annulla se Low(t)≤Low(P2), SELL se High(t)≥High(P2). Anche il mancato superamento del filtro di trend sulla barra appena chiusa annulla. Elaborare queste condizioni prima del segnale sulla stessa barra: OHLC non rivela l’ordine degli eventi al suo interno.
Un nuovo pivot di prezzo confermato dello stesso lato sostituisce la coppia pendente prima che quella barra possa attivarla. Valutare solo la nuova coppia consecutiva; se valida, la sua finestra inizia dalla barra seguente. Altrimenti restare inattivi. Un pivot opposto da solo non azzera il timer. Dati necessari mancanti annullano, senza prolungare la finestra.
8. Consumare una sola nuova rottura in chiusura
BUY scatta soltanto con Close(t−1)≤B AND Close(t)>B; SELL usa Close(t−1)≥B AND Close(t)<B. L’uguaglianza attende; uno stoppino o la permanenza oltre il livello non sono un nuovo attraversamento confermato. Il primo evento valido T consuma l’episodio, qualunque sia l’accettazione della quotazione o l’esito della richiesta.
Valutare solo la prima quotazione disponibile nella barra H1 immediatamente successiva, con dati chiusi pronti, entro 60 seconds dal confine programmato di T. Se fallisce, non aspettarne una migliore. Prima quotazione tardiva o assente termina l’episodio. L’orario nominale non prova che esistessero già dati o prezzo eseguibile.
9. Controllare la prima quotazione dal lato corretto
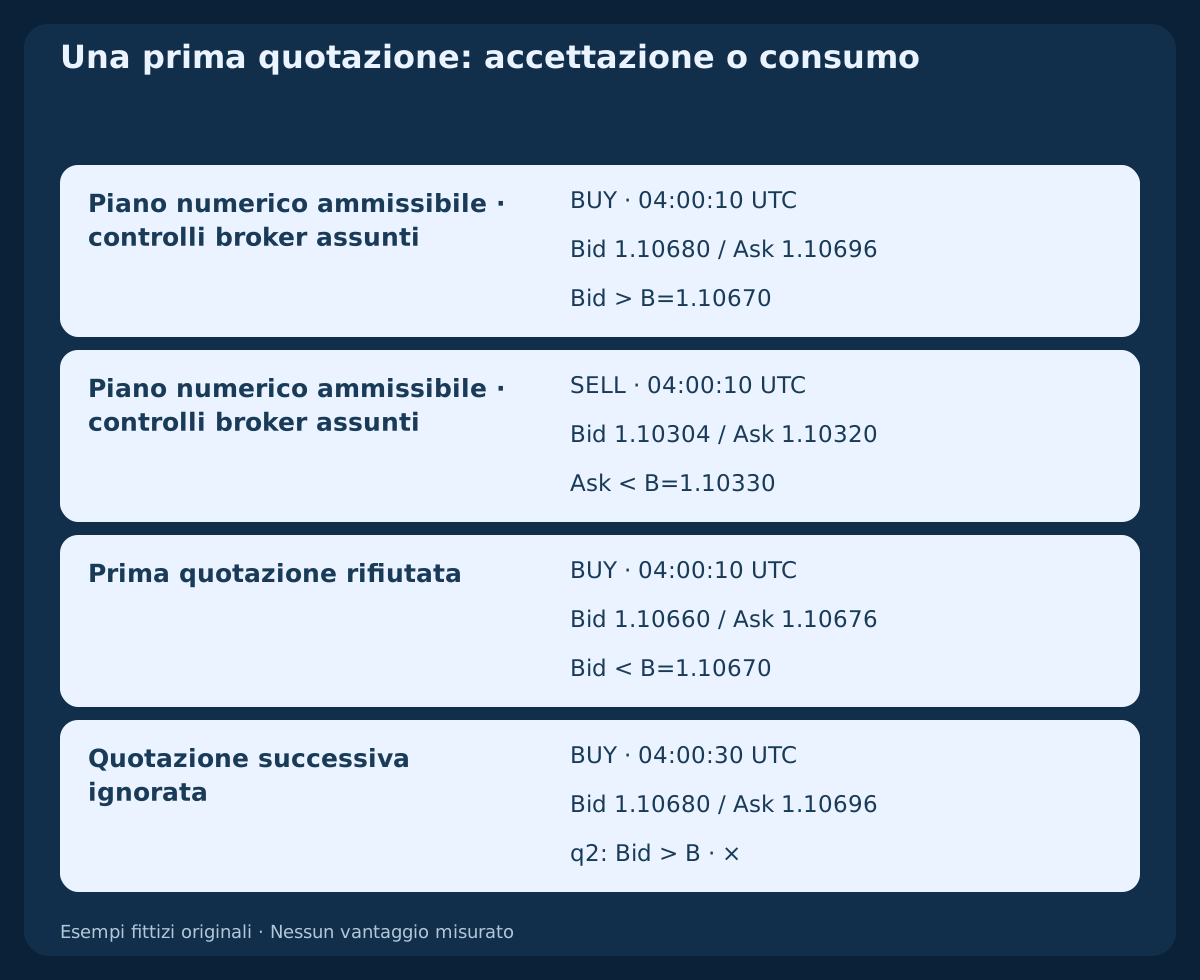
Richiedere prezzi positivi, Ask≥Bid e spread ≤2.0 pips. Alla quotazione BUY necessita Bid_entry>B, SELL Ask_entry<B. Limitare lo scostamento avverso a Ask_entry−CloseBid(T)≤2 pips per BUY e CloseBid(T)−Bid_entry≤2 pips per SELL. Anche uno scostamento favorevole deve passare ogni altro filtro.
Dopo il calcolo dello stop richiedere 6≤R≤25 pips. Verificare contratto, volume negoziabile, margine, permessi e distanze minime del broker prima di una sola richiesta a mercato. Il rifiuto consuma l’episodio. Requote, errore o risposta incerta permettono riconciliazione dello stato, mai un secondo ingresso automatico.
10. Fissare le uscite usando i lati reali di ingresso
BUY entra ad Ask e stabilisce SL_Bid=Low(P2)−1 pip, R=(Ask_entry−SL_Bid)/pip e TP_Bid=Ask_entry+2R×pip. SELL entra a Bid, congela lo spread iniziale s_entry=Ask_entry−Bid_entry e imposta SL_Ask=High(P2)+1 pip+s_entry, R=(SL_Ask−Bid_entry)/pip e TP_Ask=Bid_entry−2R×pip.
Fissare questi prezzi assoluti sulla quotazione valutata prima della richiesta; lo slippage successivo dell’eseguito non li sposta. Niente trailing, mediazioni o uscite parziali. Uscire alla prima esecuzione di protezione; altrimenti richiedere chiusura totale dopo dodici barre H1 complete, inclusa quella di ingresso. Per la barra E, il confine temporale è Close(E+11). L’esecuzione attende una quotazione negoziabile. La traduzione dello spread SELL resta quella iniziale; variazioni successive possono attivare lo stop Ask con un altro Bid.
11. Dimensionare con costi e arrotondare in basso
Budget di rischio pianificato 0.5% of equity. Solo per gli esempi: equity $10,000, budget $50, valore pip $10 per pip per lot, commissione completa $7 per lot, passo volume 0.01 lot. Riservare slippage avverso complessivo di ingresso e uscita 0.4+0.6=1 pip; finanziamento assunto nullo qui.
Perdita stimata per lotto (R+1)×10+7, ricompensa potenziale dopo questi costi (2R−1)×10−7. Arrotondare floor((50/loss_per_lot)/0.01)×0.01 in basso, poi verificare volume minimo/massimo e margine. Rifiutare se il minimo supera il budget. I lati quotati includono già lo spread: non sottrarlo due volte. Il rischio pianificato non garantisce un limite massimo di perdita.
12. Riprodurre tempi e piano BUY
La serie originale parte dall’apertura della barra zero a 2026-10-19 00:00 UTC, poi segue barre H1 contigue. T è k75, chiusura Bid 1.10690, confine 2026-10-22 04:00 UTC. Prima quotazione e arrivo dati sono assunti a 04:00:10 UTC: Bid 1.10680, Ask 1.10696. Non è un ingresso retrodatato in P2 né esattamente al confine nominale.
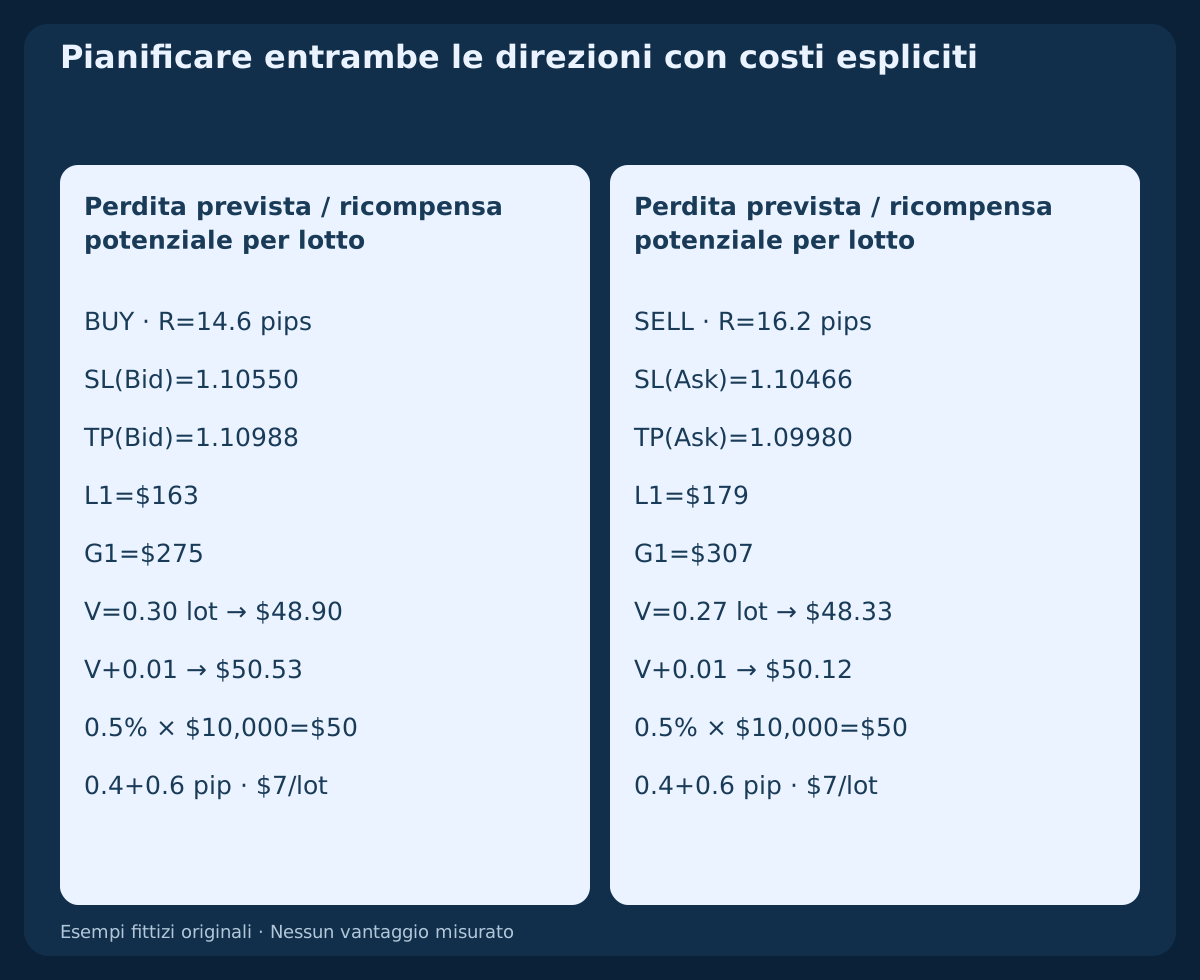
Spread 1.6 pips, scostamento avverso 0.6 pip, stop 1.10550, rischio R=14.6 pips, target 1.10988. Perdita e ricompensa potenziale per lotto $163 / $275. Volume 0.30 lot pianifica perdita $48.90; il passo seguente pianificherebbe $50.53. Se ancora aperta, confine di uscita 2026-10-22 16:00 UTC. Nessun percorso successivo o eseguito viene affermato.
13. Riflettere SELL e mantenere la protezione Ask
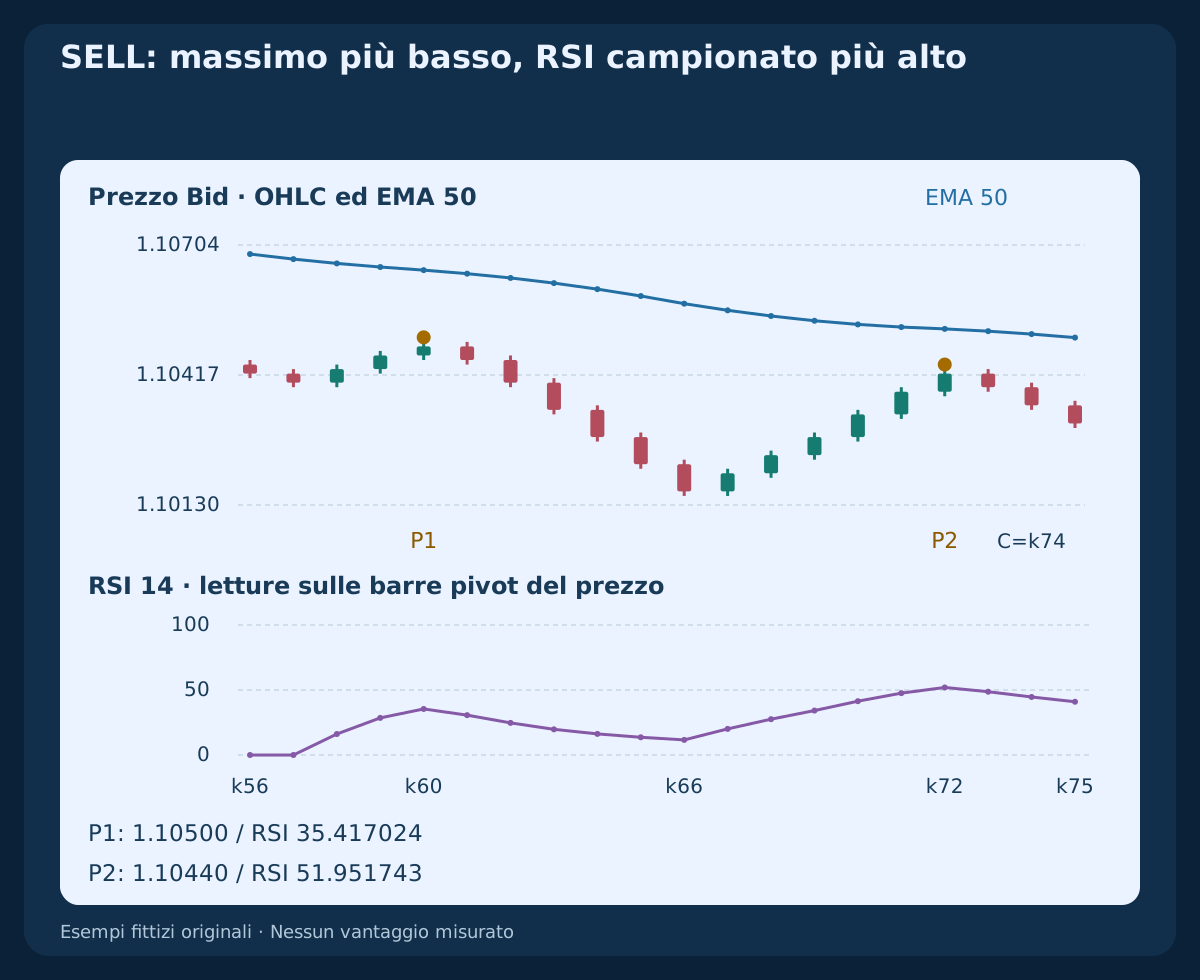
La serie SELL indipendente riflette tutti i prezzi Bid BUY intorno a 1.10500, scambiando massimi e minimi. Massimi P1/P2 1.10500 / 1.10440, RSI 35.417024 / 51.951743. Breakout fisso 1.10330, chiusura T 1.10310. Valgono identiche regole di conferma, finestra e tempo.
Assumere primo Bid/Ask 1.10304 / 1.10320. Spread iniziale 1.6 pips, stop Ask fisso 1.10466, quindi R=16.2 pips e target Ask 1.09980. Perdita/ricompensa stimate per lotto $179 / $307. Volume 0.27 lot pianifica $48.33, passo seguente $50.12. Un target nominale a due R non offre due R netti dopo i costi.
14. Conservare fallimenti e opportunità consumate
Il CSV include uguaglianza del prezzo, RSI non discendente e tocco strutturale sulla barra che chiude anche sopra B. Falliscono i rispettivi controlli; una bella candela dopo non li ripara. Un altro storico scade in k77 senza rottura; la chiusura sopra B in k78 arriva troppo tardi.
Nel rifiuto della quotazione il primo Bid/Ask assunto a 04:00:10 UTC è 1.10660 / 1.10676. Bid è sotto il livello BUY: rifiutare nonostante lo spread accettabile. La quotazione successiva a 04:00:30 UTC, 1.10680 / 1.10696, viene ignorata. Si sceglie la prima quotazione, non la prima che alla fine risulta valida.
15. Scaricare il calcolo causale completo
Il primo CSV contiene sette serie OHLC fittizie separate, inizializzazione completa, RSI/EMA e segnalazioni dei pivot solo nelle righe di conferma. Il secondo registra transizioni e piani con quotazioni assunte. La tabella riassume il BUY valido; celle iniziali vuote significano storico indisponibile, non zero.
In C, quando la sua barra è shift uno MT4, P2 è shift tre: iRSI(NULL,PERIOD_H1,14,PRICE_CLOSE,3). L’EMA della barra chiusa corrente usa iMA(NULL,PERIOD_H1,50,0,MODE_EMA,PRICE_CLOSE,1); cinque barre prima corrisponde a shift sei. Congelare orari e valori dei pivot: lo shift di P2 cambia dopo. Shift zero è in formazione; MT4 assegna gli orari alle aperture, non ai confini di chiusura qui indicati.
Scarica sette serie OHLC H1 fittizie con RSI 14, EMA 50 e riconoscimento causale dei pivot (CSV)
Scarica transizioni decisionali e piani di quotazione assunti (CSV)
| Indice | Confine chiusura UTC | Minimo Bid | Massimo Bid | Chiusura Bid | RSI 14 | EMA 50 |
|---|---|---|---|---|---|---|
| 60 | 2026-10-21 13:00:00 UTC | 1.10500 | 1.10550 | 1.10520 | 64.582976 | 1.103516 |
| 62 | 2026-10-21 15:00:00 UTC | 1.10540 | 1.10610 | 1.10600 | 75.298122 | 1.103689 |
| 71 | 2026-10-22 00:00:00 UTC | 1.10610 | 1.10680 | 1.10620 | 52.419176 | 1.104773 |
| 72 | 2026-10-22 01:00:00 UTC | 1.10560 | 1.10630 | 1.10580 | 48.048257 | 1.104813 |
| 73 | 2026-10-22 02:00:00 UTC | 1.10570 | 1.10620 | 1.10610 | 51.326358 | 1.104864 |
| 74 | 2026-10-22 03:00:00 UTC | 1.10600 | 1.10660 | 1.10650 | 55.370000 | 1.104928 |
| 75 | 2026-10-22 04:00:00 UTC | 1.10640 | 1.10700 | 1.10690 | 59.035019 | 1.105005 |
16. Validare gli stati prima di dichiarare prestazioni
Al massimo una posizione per strumento; nessun nuovo episodio durante posizione o richiesta incerta attiva. Continuare a registrare pivot; tornati senza posizione, solo una coppia appena confermata più tardi può attivare. Saltare candidati opposti simultanei. Un episodio annullato o scaduto non riparte sulla stessa barra; il nuovo pivot sostitutivo è l’eccezione esplicita descritta.
Testare prefissi causali, uguaglianze, dati mancanti, estremi della finestra, rifiuto della prima quotazione e lati delle protezioni. OHLC Bid non ricostruisce Ask né ordina due uscite toccate: segnare ambiguità e ottenere tick. Servono storico broker, costi realistici, segnali rifiutati e test fuori campione. Gli esempi dimostrano riproducibilità, non percentuale di successo o motivo per investire denaro reale.
Domande frequenti
Qual è la differenza dalla divergenza classica?
BUY abbina minimo più alto e RSI più basso; SELL massimo più basso e RSI più alto. La divergenza classica di inversione usa la relazione opposta. Nessuna geometria dimostra il movimento seguente.
Posso entrare quando appare il secondo minimo?
No. Due barre complete a destra devono confermare il pivot. Dopo i filtri si apre una finestra successiva per la rottura in chiusura e una sola valutazione della quotazione. Il segno retrospettivo non è un segnale anticipato.
RSI deve formare due pivot indipendenti?
No. Si legge sulle due barre pivot del prezzo confermate. Cercare estremi vicini dell’oscillatore cambia il modello e il momento di disponibilità delle informazioni.
Una quotazione migliore riattiva l’episodio?
No. La prima viene valutata una sola volta. Spread migliore, trend ripristinato o breakout ripetuto non riparano la coppia. Una coppia consecutiva confermata dopo deve qualificarsi autonomamente.
Un target a due R dà un rendimento netto di due a uno?
No. È geometria lorda. Commissioni, slippage, finanziamento ed eseguiti modificano ricompensa netta e perdita reale. Né target né limite di rischio sono garantiti.
Le regole sono state sottoposte a backtest?
No. Serie e quotazioni sono costruzioni didattiche originali per verificare aritmetica e cronologia. Periodi, EMA, distanze, buffer e scadenze restano scelte di ricerca non validate.
Fonti e note di ricerca
Le fonti primarie sostengono definizioni RSI/EMA, geometrie di inversione positiva/negativa, indici della piattaforma e vincoli di prezzo. Abbinamento, controlli EMA, rottura, timer, soglie, quotazioni, uscite e serie sintetiche sono regole originali di ricerca; le fonti non ne validano le prestazioni.
Ipotesi didattica di strategia. Sette serie costruite e quotazioni assunte; nessun ordine eseguito, backtest broker, vantaggio misurato o risultato garantito.