

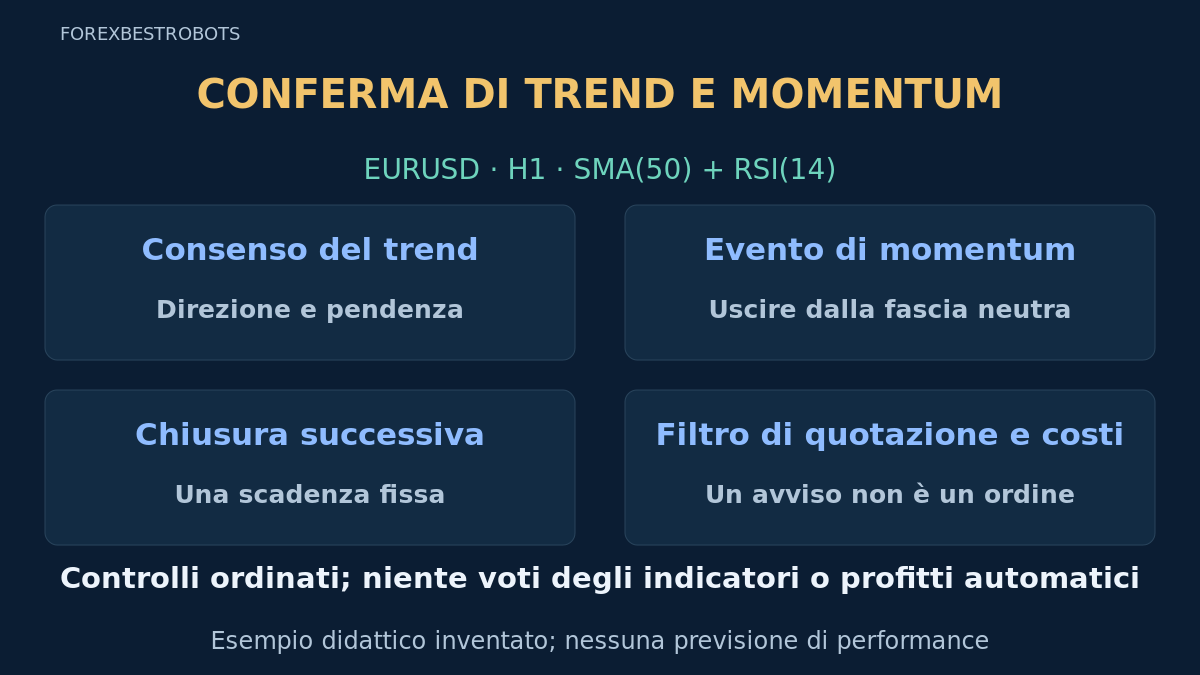
Il momentum può migliorare senza che il prezzo prosegua. Questa strategia verifica un’ipotesi precisa di continuazione: una media direzionale consente il trade, RSI esce da una fascia neutra e una chiusura successiva deve superare la candela dell’evento prima della scadenza. Più controlli possono anche ritardare l’ingresso o scartare buone operazioni.
È una specifica completa di ricerca, non un sistema dalla redditività provata. Si distingue dalla strategia di pullback sulle medie e dalla strategia di reset ROC per evento RSI ordinato, filtro di prezzo successivo e scadenza. SMA e RSI derivano entrambi dal prezzo: l’accordo non è evidenza indipendente né una conta di voti.
1. Fissa mercato, timeframe ed episodio
Usa candele Bid EURUSD H1, pip di 0.0001 e tick illustrativo di 0.00001. I parametri valgono solo per questa versione; verifica le specifiche reali del contratto. Non sono inclusi timeframe superiori, filtri di sessione o esclusioni di notizie. Un’aggiunta crea una versione separata da testare.
Senza posizioni aperte considera un solo episodio attivo. Prima di prepararlo e inviare, richiedi assenza di posizioni e ordini pendenti EURUSD in tutto il conto. Un episodio annullato, scaduto o consumato non riparte sulla stessa candela. Il successivo richiede un evento nuovo; non prorogare la vecchia scadenza. Dati H1 necessari mancanti o non consecutivi annullano il candidato.
2. Definisci gli input di trend e momentum
Usa SMA(50) sui prezzi di chiusura senza spostamento della linea e RSI(14) con smussamento Wilder. SMA è la media aritmetica delle chiusure complete. BUY richiede Close(t) > SMA50(t) e SMA50(t) − SMA50(t−5) ≥ 0.00020; SELL inverte il confronto della chiusura e richiede una differenza non superiore a −0.00020. L’uguaglianza sul limite di pendenza è ammessa; con la media no. La guida al trend spiega ritardo e falsi segnali laterali.
Per RSI, media variazioni positive e negative sulle prime 14 variazioni, poi aggiorna ogni media con avg(t) = (13 × avg(t−1) + change(t)) / 14, usando il guadagno o la perdita non negativa corrispondente. Usa RSI = 100 − 100 / (1 + avgGain / avgLoss); perdita nulla con guadagno positivo dà 100, guadagno nullo con perdita positiva dà 0, entrambi nulli danno 50 in questa versione. Mantieni origine storica e valori iniziali fissi. Confronta la precisione completa; verifica i valori della piattaforma prima di sostituirli. Vedi le definizioni del momentum.
3. Prepara un nuovo evento BUY A
Le 3 letture RSI complete immediatamente precedenti devono essere tutte in [45, 55], estremi inclusi. La candela completa attuale A deve avere RSI(A) > 55, corpo rialzista e range da 8 a 30 pip inclusi. Il consenso BUY deve valere in A. Un evento non valido viene scartato; restare sopra la soglia non crea continui nuovi eventi.
Alla chiusura di A fissa stop Bid S = Low(A) − 0.00020 e target Bid Tp = High(A) + 2 × (High(A) − S), arrotondati verso il basso a tick validi. High(A) è la soglia di prezzo. Le uscite sono fisse prima della conferma successiva e dell’esame della quotazione. Non spostare il target o stringere lo stop per far passare una quotazione tardiva.
4. Consenti solo le due chiusure successive
Esamina le prossime 2 candele H1 complete consecutive, seconda inclusa. Annulla prima se il minimo Bid raggiunge S o il massimo Bid raggiunge Tp. Poi richiedi consenso BUY ancora valido e RSI strettamente sopra 55. Intervallo mancante, condizione fallita o scadenza annullano definitivamente. Senza breakout in chiusura sulla seconda candela, l’episodio scade.
La prima chiusura successiva strettamente sopra High(A) è l’unico candidato di prezzo. Deve essere anche rialzista, altrimenti annulla. La candela valida è T. Stoppino o chiusura uguale non bastano. T viene dopo A; la candela in formazione non conferma. L’invio usa una quotazione successiva, mai un’esecuzione retroattiva alla chiusura di T. L’invalidazione prevale anche se la stessa candela chiude sopra la soglia.
5. Definisci SELL senza confondere Bid e Ask
Per SELL, anche le 3 letture RSI precedenti sono in [45, 55]. A deve essere ribassista, avere lo stesso range di 8–30 pip e consenso SELL, con RSI(A) < 45. Fissa tetto Bid U = High(A) + 0.00020 e target Bid proiettato P = Low(A) − 2 × (U − Low(A)). Nelle successive 2 candele annulla prima se il massimo Bid raggiunge o supera U o il minimo Bid raggiunge o scende sotto P; mantieni consenso SELL e RSI strettamente sotto 45.
La prima chiusura successiva strettamente sotto Low(A) deve essere ribassista e tempestiva. SELL entra al Bid ed esce all’Ask. Imposta SL Ask a U + 0.00020 e TP Ask a P + 0.00020, arrotondati verso l’alto a tick validi. La conversione di 2 pip è un’ipotesi del modello, non uno storico Ask ricostruito o una previsione dello spread. Il test storico richiede il flusso Bid/Ask effettivamente pertinente.
6. Controlla la prima quotazione e consuma il tentativo
Esamina e invia sulla prima quotazione del simbolo ricevuta dopo la chiusura di T, entro 15 secondi da tale chiusura e con età di ricezione massima 2 secondi all’invio su orologi verificati. Richiedi Bid negoziabile inferiore ad Ask, spread massimo 2 pip e abs(Bid − Close(T)) ≤ 0.00020. Ogni tocco Bid osservato dopo T dell’invalidazione o target proiettato prima dell’invio annulla. Prove mancanti o incoerenti bloccano l’ingresso; non attendere un prezzo migliore.
Controlla ordine dei prezzi fissi, tick, distanze del broker, permessi, margine ed esposizione combinata. Stabilisci SL/TP validi con l’ordine iniziale o non aprire. Un invio consuma A, anche con rifiuto o risposta incerta; riconcilia lo stato del broker prima di agire ancora. Dopo esecuzione confermata, ricalcola costi e perdita con l’ingresso effettivo. Limite violato o protezione assente richiede domanda di chiusura, registrazione dei costi e blocco di altri tentativi per A.
7. Segui un BUY inventato e riproducibile
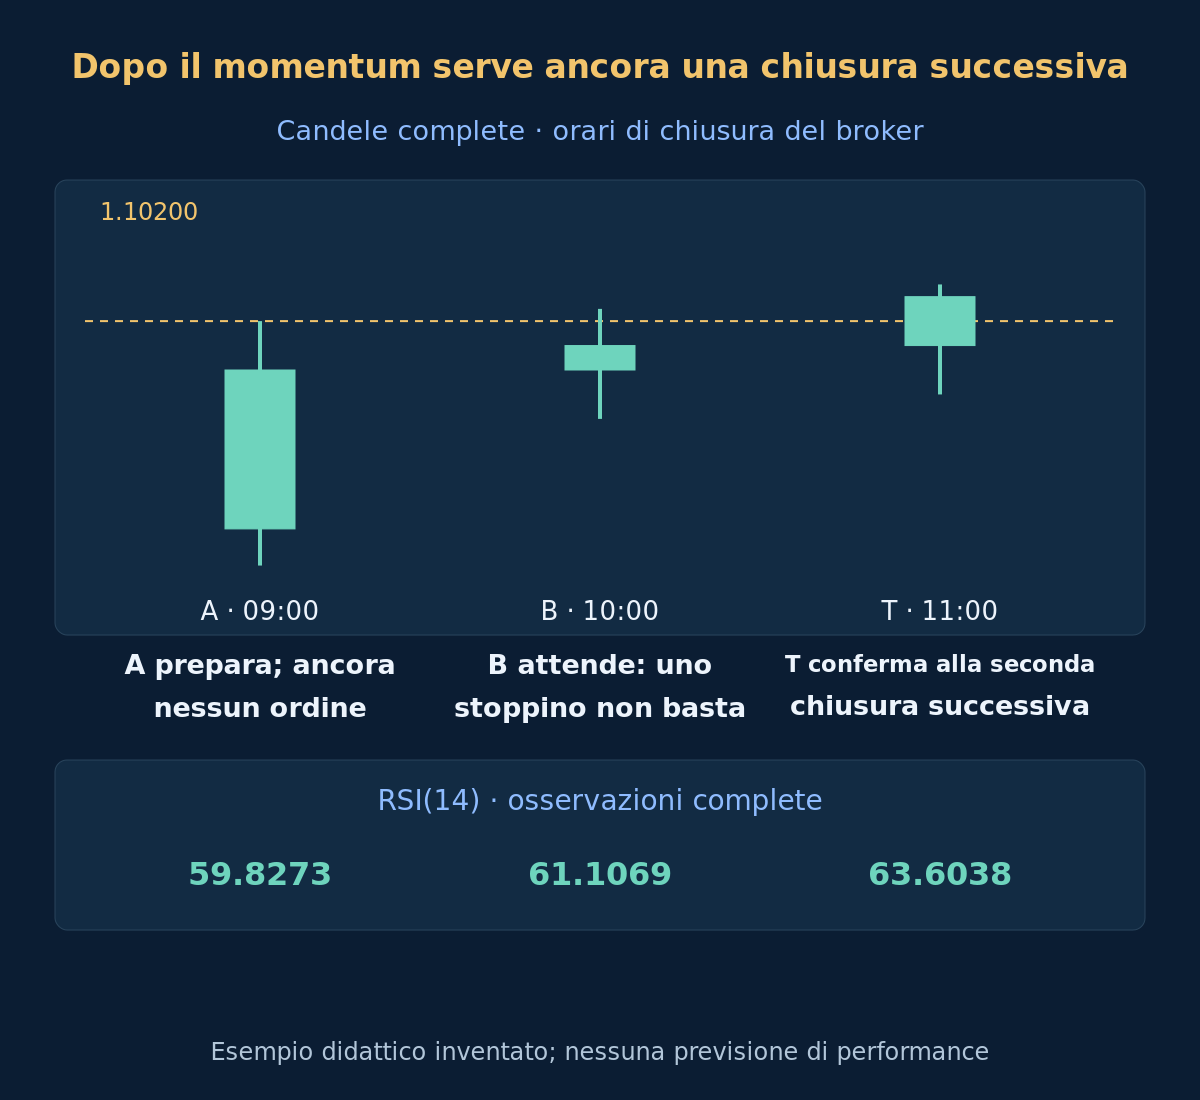
La tabella indica ore di chiusura del broker, non di apertura. Le tre letture RSI precedenti sono 50.1464, 53.6733 e 49.8736. In A SMA50 vale 1.100518 e sale di 4.18 pip su cinque candele. In B e T vale 1.100548 e 1.100578, con aumenti di 3.38 e 2.70 pip. RSI è mostrato arrotondato; tutti i controlli usano input non arrotondati.
| Candela · ora di chiusura | Apertura Bid | Massimo Bid | Minimo Bid | Chiusura Bid | RSI(14) |
|---|---|---|---|---|---|
| A · 09:00 | 1.10030 | 1.10200 | 1.10000 | 1.10160 | 59.8273 |
| B · 10:00 | 1.10160 | 1.10210 | 1.10120 | 1.10180 | 61.1069 |
| T · 11:00 | 1.10180 | 1.10230 | 1.10140 | 1.10220 | 63.6038 |
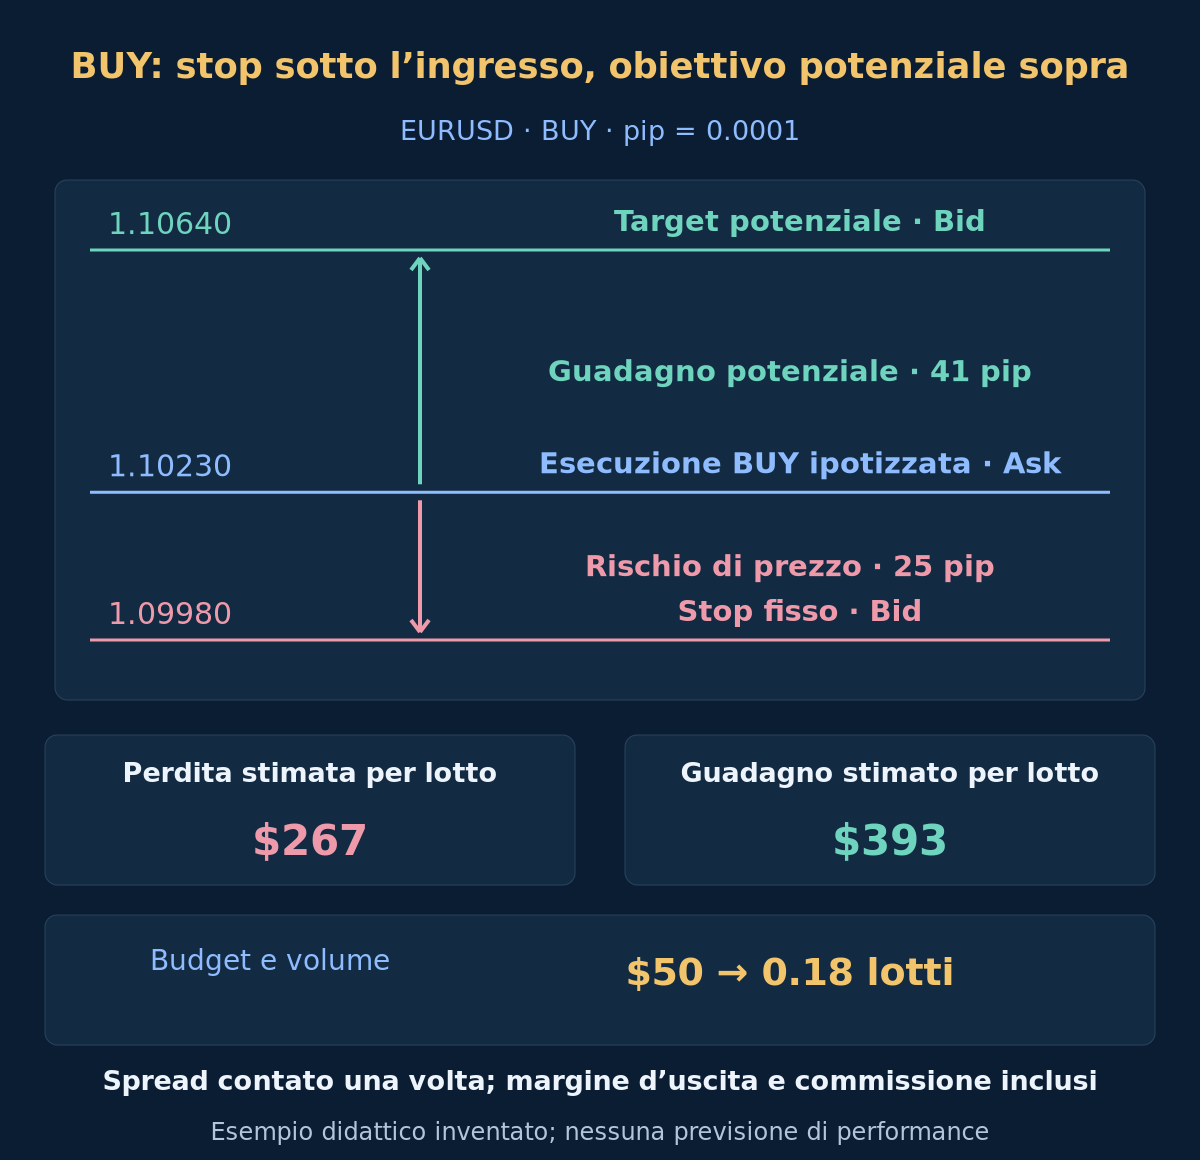
A ha range di 20 pip. B non conferma nonostante lo stoppino sopra High(A); T conferma alla seconda chiusura ammessa. Supponi superati gli altri controlli e prima quotazione alle 11:00:01 Bid 1.10220 / Ask 1.10230, con BUY eseguito a tale Ask. S fisso è 1.09980 e Tp 1.10640: rischio di prezzo 25 pip, guadagno potenziale 41 pip. Nessun esito successivo è fornito.
8. Includi i costi prima del dimensionamento
Limita la perdita pianificata per ingresso allo 0.5% dell’equity attuale e la perdita pianificata complessiva di posizioni e ordini pendenti all’1.0%. In USD usa Budget = min(0.005 × equity, max(0, 0.01 × equity − existingPlannedLoss)). Un rischio esistente ignoto blocca l’ingresso. Equity inventata di $10,000 senza rischio esistente dà budget $50. Assumi pip di $10 per lotto, commissione completa $7 per lotto, margine avverso d’uscita 1 pip e riserva di finanziamento $0. Con distanze eseguibili positive dSL e dTP in pip, definisci Loss1 = (dSL + 1) × 10 + 7 e Reward1 = (dTP − 1) × 10 − 7. Richiedi stime positive e Reward1 / Loss1 ≥ 1.25 senza arrotondamento. Sono ipotesi di pianificazione, non rischio consigliato o tetto garantito. Verifica tariffe e conversione effettive; vedi i costi di trading.
Qui Loss1 è $267 e Reward1 $393, rapporto circa 1.47. Con minimo e passo 0.01 lotto, arrotonda in basso a 0.18 lotti: perdita stimata $48.06 e guadagno $70.74. Il passo successivo 0.19 stima $50.73 di perdita e supera il budget. Se la prima quotazione fosse Bid 1.10240 / Ask 1.10260, spread e scostamento passerebbero ancora, ma Loss1 sarebbe $297 e Reward1 $363: rapporto circa 1.22 insufficiente. Scarta, anche quando il lotto minimo supera il budget. Lo spread è già nelle distanze eseguibili, non sommarlo due volte. Dopo l’esecuzione, la differenza di prezzo è nelle distanze ricalcolate; la riserva di 1 pip riguarda l’uscita restante. Segui le regole di rischio del conto.
Facoltativo: riproduci indicatori e calcoli dei costi
Usa chiusure cronologiche, non shift MT4: C(i) = 1.09000 + 0.00020 × i; i = 0..29; poi ripeti 1.10070, 1.10030 esattamente 25 volte per gli indici 30..79. Aggiungi C(80) = 1.10160; C(81) = 1.10180; C(82) = 1.10220. Sono A, B e T. Inizializza RSI con le prime 14 variazioni di chiusura e applica la ricorrenza precedente. La ricetta riproduce gli indicatori; la tabella fornisce solo l’OHLC finale. Dati sintetici, non storico d’esecuzione. Resta la notazione decimale inglese.
Calcoli BUY: (1.10230 − 1.09980) / 0.0001 = 25; (1.10640 − 1.10230) / 0.0001 = 41; (25 + 1) × 10 + 7 = 267; (41 − 1) × 10 − 7 = 393; floor((50 / 267) / 0.01) × 0.01 = 0.18; 0.18 × 267 = 48.06; 0.18 × 393 = 70.74. Sono esiti stimati alternativi, non risultati realizzati.
9. Definisci le uscite quando la conferma si perde
Mantieni SL e TP fissi: niente trailing, spostamento a pareggio, uscite parziali, mediazioni in perdita o inversioni automatiche. Dopo ogni successiva chiusura H1, richiedi uscita totale BUY se la chiusura è su SMA50 o sotto, oppure RSI su 50 o sotto; SELL inverte le disuguaglianze. Il punto medio d’uscita 50 differisce deliberatamente dalle soglie d’ingresso. Le esecuzioni SL/TP effettive precedenti hanno priorità.
Altrimenti richiedi chiusura dopo 8 ore trascorse dal timestamp di chiusura di T, alla prima quotazione negoziabile: Bid per BUY, Ask per SELL. Nell’esempio la scadenza è 19:00 con orologio illustrativo invariato. Le interruzioni non la estendono, ma possono ritardare l’esecuzione. Se dati o mappatura oraria diventano inaffidabili, conserva la protezione accettata e richiedi chiusura appena possibile. Una richiesta non è un’esecuzione; gap e costi peggiori possono superare la stima.
10. Testa la sequenza prima di cambiarla
Riproduci dati completi, inizializzazione, A, chiusure ammesse, quotazioni, risposte e uscite in ordine temporale. Lo shift MT4 0 è in formazione: usa osservazioni complete e verifica i timestamp effettivi. Conserva eventi annullati, scaduti, rifiuti per costi e richieste incerte. Se OHLC non risolve la sequenza intrabar stop/target, usa dati più fini o registra l’esito come irrisolto secondo una convenzione dichiarata. Vedi il backtesting responsabile.
Confronta con le stesse regole di prezzo e rischio senza RSI e con scadenze diverse, come varianti registrate separatamente sulle stesse date e costi. Riserva valutazione cronologica successiva e prove forward demo; riporta tutte le scelte testate. Transizioni, medie lente, mercati laterali e ingressi tardivi possono smentire l’ipotesi. Non si forniscono backtest, percentuale di successo o aspettativa matematica. La guida alla combinazione degli indicatori spiega la ridondanza.
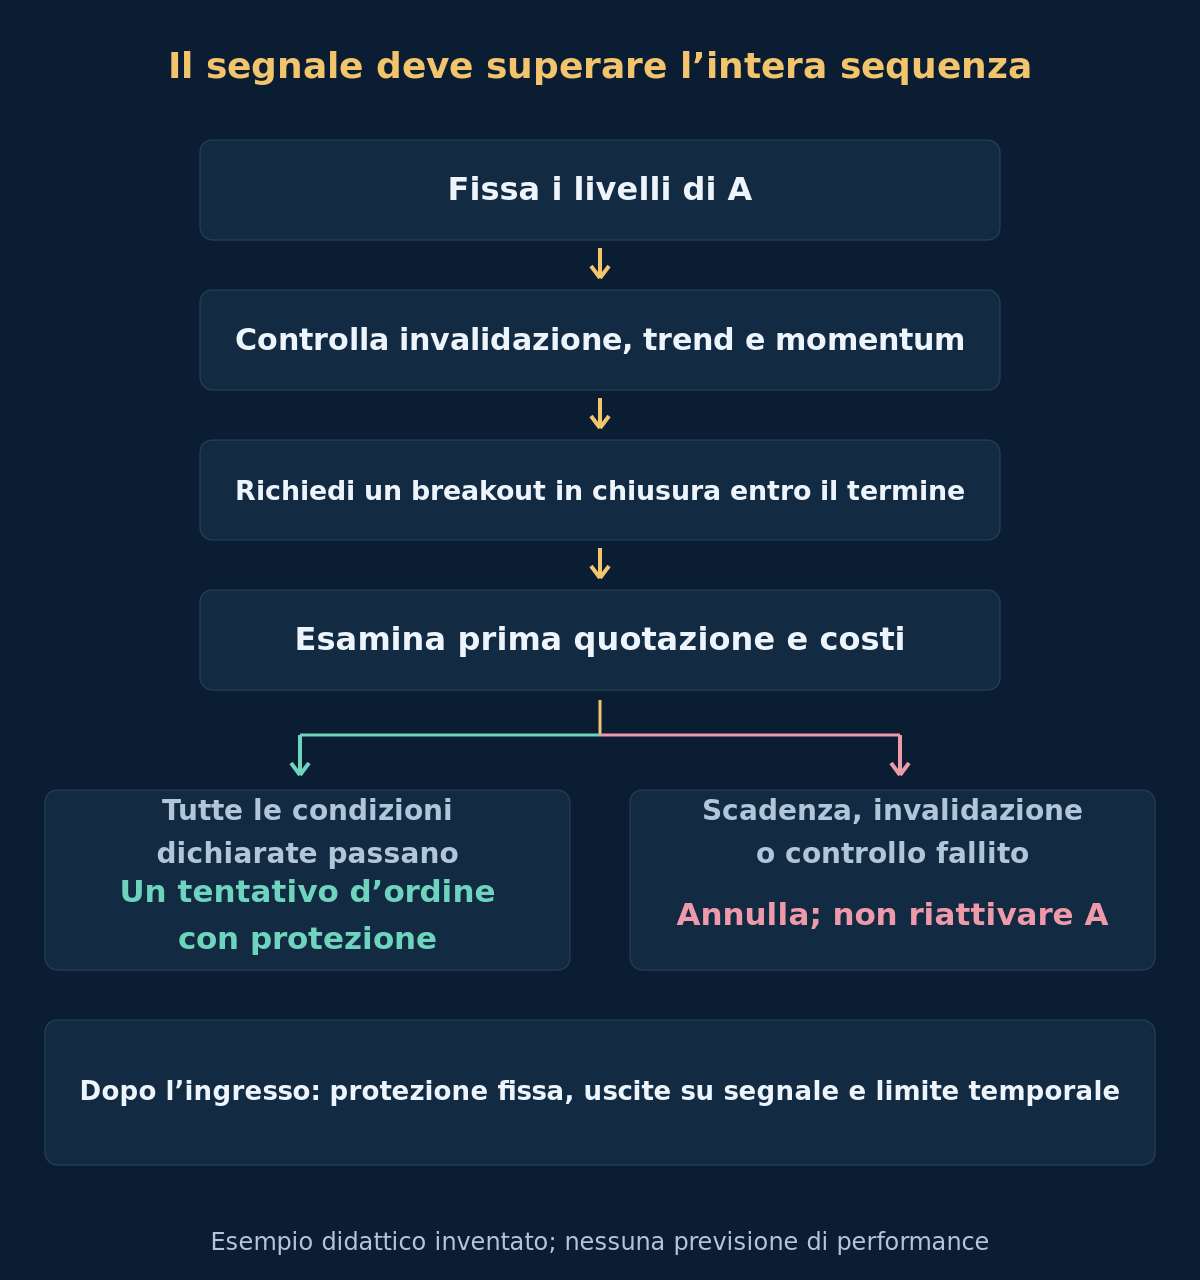
- Simbolo, storico H1, definizioni SMA/RSI e valori iniziali sono fissati.
- A è una nuova uscita dalla fascia neutra con direzione, corpo e range validi.
- I livelli fissi restano intatti e la conferma precede la scadenza.
- Prima quotazione, protezione e rapporto dei costi non arrotondato passano.
- Volume, margine ed esposizione combinata rispettano il budget prestabilito.
- Ordini effettivi, uscite su segnale e tempo ed eventi scartati sono registrati.
11. Domande sulla conferma con scadenza
SMA e RSI danno conferma indipendente?
No. Entrambi usano il prezzo. Descrivono orizzonti e condizioni diversi, ma l’accordo non prova informazione indipendente o redditività. Testa il filtro aggiuntivo contro una base comparabile.
Una terza candela successiva può salvare il segnale scaduto?
No. Questa versione ammette solo le due chiusure dopo A. Un breakout interessante successivo non appartiene ad alcun episodio attivo. Un nuovo episodio richiede un nuovo evento valido.
Perché il pattern può passare mentre l’ordine viene scartato?
Pattern osservato e operazione eseguibile sono distinti. Prima quotazione peggiore, costi maggiori, protezione invalida o rischio eccessivo possono escludere un segnale altrimenti valido.
Il target significa che l’esempio ha guadagnato?
No. È un’uscita potenziale fissa. Il grafico termina alla conferma: non fornisce esecuzioni o risultati successivi. Restano possibili perdite, esecuzioni mancate e uscite a tempo.
12. Riferimenti e ambito
Fonti primarie della piattaforma: impostazioni delle medie mobili MQL4, impostazioni RSI MQL4 e lati di prezzo e vincoli OrderSend. Fonti verificate il 2026-10-19. Sostengono la meccanica della piattaforma, non queste soglie, scadenze o redditività. L’articolo fornisce una specifica strategica, non un EA certificato.
Forex e trading a leva comportano rischi rilevanti. Questo materiale è educativo, non consulenza d’investimento. Tutti i prezzi e gli importi dell’esempio sono inventati. Risultati passati o simulati non garantiscono performance future.