

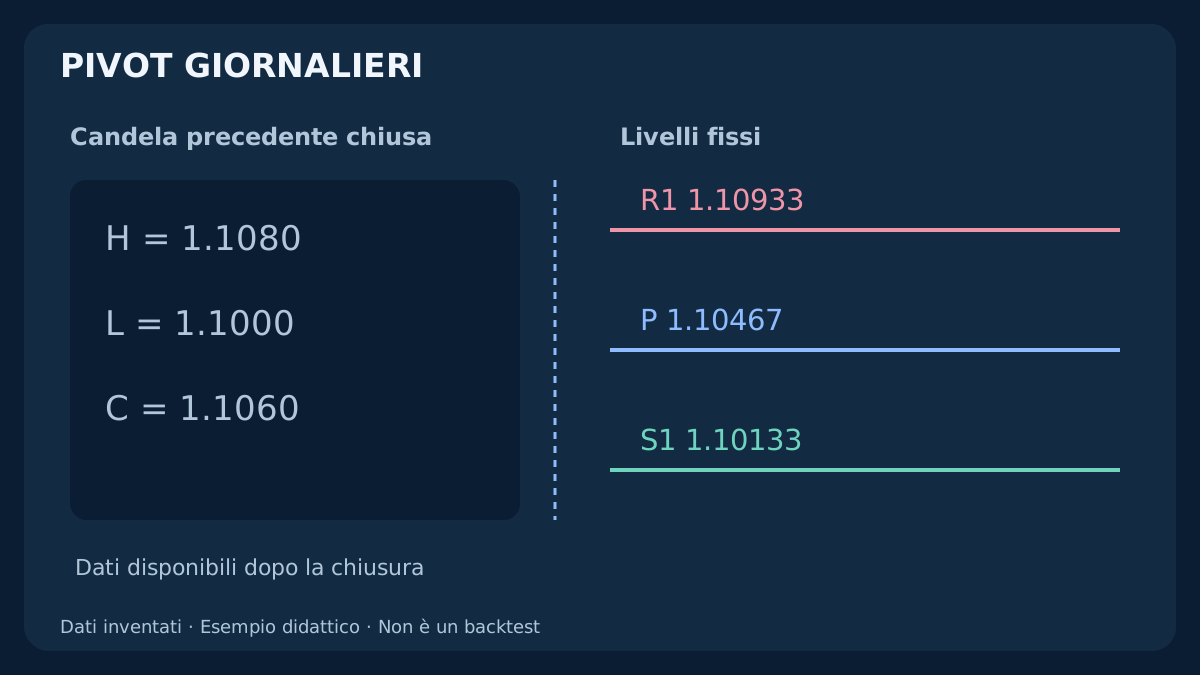
Due trader possono scegliere i pivot giornalieri su EUR/USD e vedere prezzi diversi: formula, chiusura giornaliera o candela di riferimento possono non coincidere. Prima di interpretare una reazione, rendi il calcolo riproducibile. Partiremo da una candela chiusa per arrivare a formule, orari e prezzi eseguibili BUY/SELL. Tutti i numeri sono esempi didattici inventati; non dimostrano un vantaggio operativo né risultati storici.
1. Che cosa rappresenta un pivot point
Un pivot è un riferimento di prezzo calcolato. Nel metodo Traditional, P è la media di massimo H, minimo L e chiusura C del periodo precedente. Da questi dati derivano S1, S2, S3 e R1, R2, R3. Le etichette descrivono formule, non garantiscono inversioni né il raggiungimento della linea successiva.
Un pivot giornaliero usa un periodo giornaliero completato. Visualizzarlo su M5, M15 o H1 non cambia il periodo di calcolo. Un pivot settimanale usa la settimana precedente conclusa; uno mensile il mese precedente. Timeframe del grafico e del calcolo sono scelte distinte. L’impostazione Auto può modificare il riferimento quando cambi grafico.
Rispetto ai livelli swing scelti manualmente, i pivot sono riproducibili se coincidono formule, dati e confini temporali. Questo non prova capacità predittiva. Confrontali con struttura, costi e una regola di osservazione prestabilita. Più linee vicine non sono necessariamente conferme indipendenti.
Per griglie fisse e reazioni con tempi verificabili, consulta la guida ai livelli psicologici e falsi breakout Forex.
2. Definisci prima la candela di riferimento
Registra simbolo esatto, broker o feed, lato della quotazione, timeframe, formula e confine di sessione. EURUSD e un simbolo con suffisso possono avere storici diversi. Il normale grafico Forex MT4 è basato su Bid. La linea Ask attuale non ricostruisce massimi, minimi o chiusure Ask passati; un altro feed può seguire convenzioni diverse.
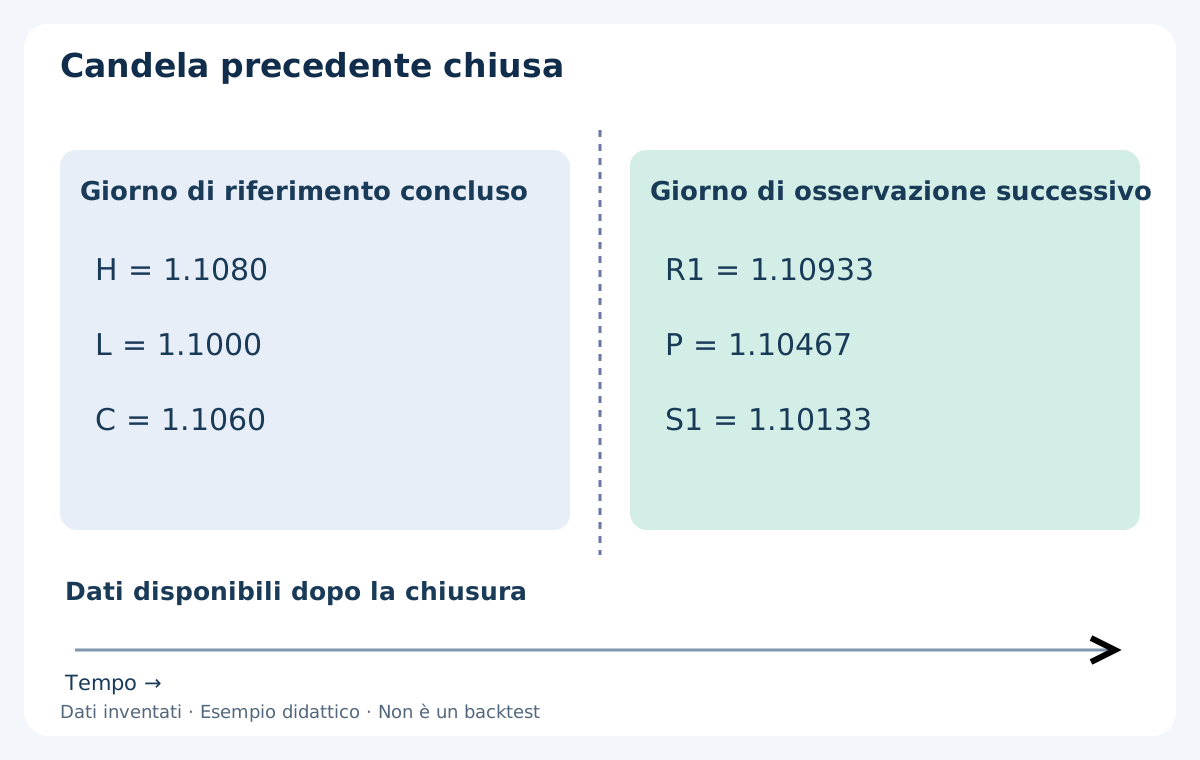
Qui usiamo l’ultima candela D1 Bid chiusa di un feed dichiarato. Dati inventati: H = 1.1080, L = 1.1000, C = 1.1060. L’intervallo H − L vale 0.0080, cioè 80 pip EUR/USD. I dati appartengono al giorno completato e i livelli si utilizzano soltanto nel periodo successivo.
Controlla L ≤ C ≤ H, H ≥ L e disponibilità di uno storico utilizzabile. Non sostituire dati mancanti con zeri. Una breve candela domenicale, una festività o un simbolo nuovo richiedono una politica esplicita. La guida a sessioni e fusi orari spiega perché una data non identifica da sola la finestra di negoziazione.
3. Formule Traditional: mantieni una definizione coerente
Con D = H − L, calcola P = (H + L + C) / 3, poi R1 = 2P − L e S1 = 2P − H. I secondi livelli sono R2 = P + D e S2 = P − D. Mantieni la precisione nei passaggi intermedi. Non riutilizzare P arrotondato salvo che quella convenzione faccia parte dell’implementazione da riprodurre.
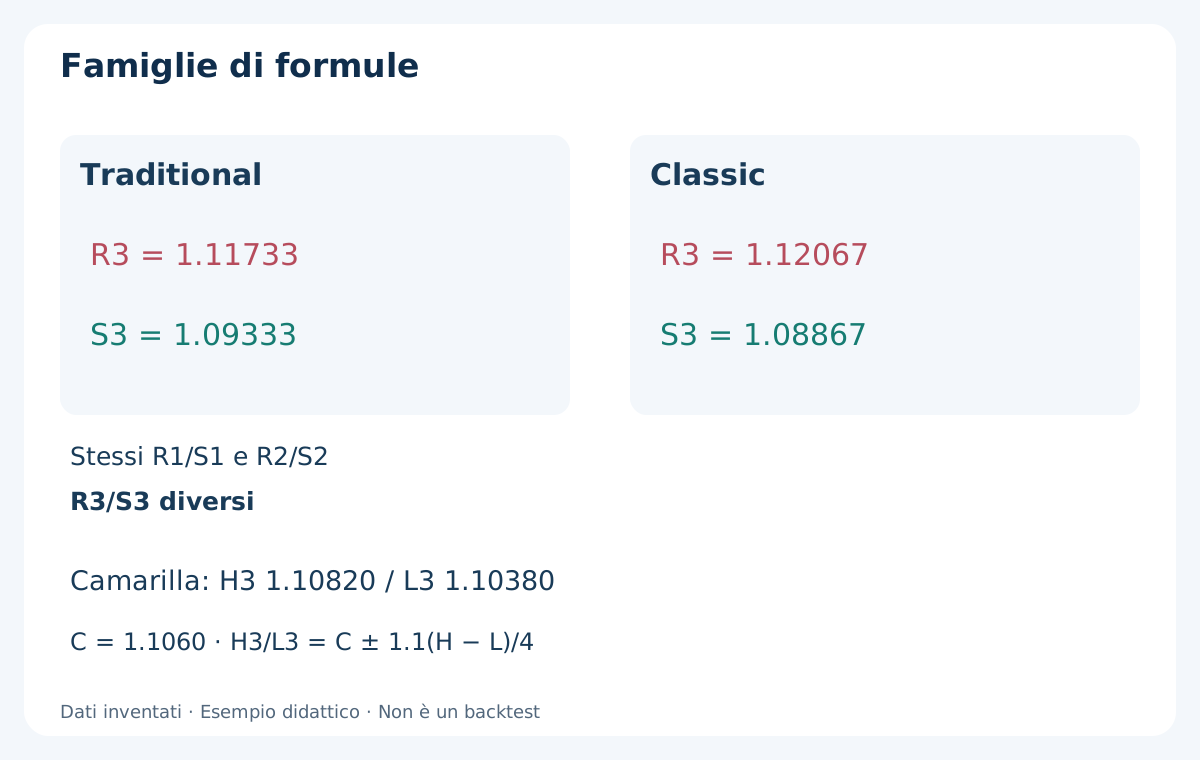
La definizione Traditional qui adottata è R3 = H + 2(P − L), S3 = L − 2(H − P). Alcune piattaforme chiamano Classic le alternative R3 = P + 2D e S3 = P − 2D. Coincidono fino a R2/S2, ma possono divergere a R3/S3. Verifica le equazioni, non soltanto il nome.
P non è generalmente il punto medio tra H e L: dipende anche da C. R1 può superare il massimo precedente e S1 restare dentro il vecchio intervallo. Il nuovo periodo può aprire oltre R1 o S1. Non è necessariamente un errore; l’ordine degli incontri dipende da apertura e percorso successivo.
4. Calcolo completo su EUR/USD
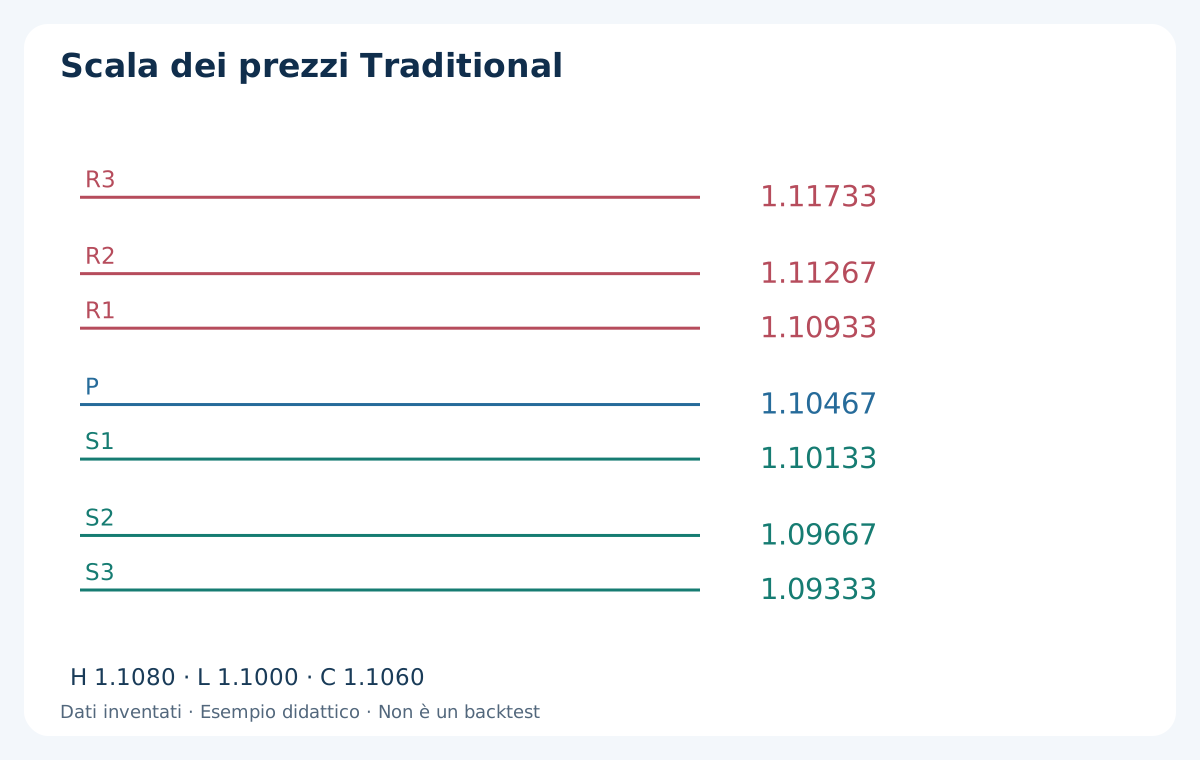
H = 1.1080, L = 1.1000 e C = 1.1060 danno P = 3.3140 / 3 = 1.104666… , visualizzato 1.10467 a cinque decimali. R1 usa P non arrotondato: 2 × 1.104666… − 1.1000 = 1.109333… → 1.10933. S1 = 1.101333… → 1.10133.
R2 = 1.112666… → 1.11267 e S2 = 1.096666… → 1.09667. Traditional produce R3 = 1.117333… → 1.11733 e S3 = 1.093333… → 1.09333. Con le formule Classic del terzo livello si ottengono R3 = 1.120666… → 1.12067 e S3 = 1.088666… → 1.08867. Mescolare definizioni crea discrepanze apparenti.
La scala nel diagramma rappresenta prezzi, non un percorso temporale o una previsione. I numeri sono arrotondati solo per la visualizzazione. Conserva gli input dell’indicatore e dichiara la tolleranza del confronto. Una differenza di un point va prima esaminata come problema di precisione, senza trasformarla subito in un segnale diverso.
5. Fibonacci, Camarilla, Woodie e DM
Fibonacci mantiene P = (H + L + C) / 3 e dispone i livelli a P ± 0.382D, P ± 0.618D e P ± D. Qui R1/S1 = 1.10772 / 1.10161 e R2/S2 = 1.10961 / 1.09972 dopo arrotondamento. Sono moltiplicatori di un intervallo passato, non probabilità.
Camarilla usa comunemente H3/L3 = C ± 1.1D / 4 e H4/L4 = C ± 1.1D / 2. Risultano H3 = 1.10820, L3 = 1.10380, H4 = 1.11040, L4 = 1.10160. H3 identifica una resistenza, spesso R3; L3 un supporto, spesso S3. Queste lettere non sono nuovi massimi/minimi di input. Le bande sono centrate su C, non su P.
La definizione Woodie di TradingView usa l’apertura attuale: P = (H + L + 2 × apertura attuale) / 4. DM, talvolta DeMark, richiede l’apertura precedente e il confronto con la precedente chiusura. I soli H/L/C dell’esempio non bastano. Non sostituire l’apertura mancante con C; documenta definizione e disponibilità temporale dei dati aggiuntivi.
| Metodo | Input o centro | Differenza da verificare |
|---|---|---|
| Traditional | H, L, C precedenti | R3 = H + 2(P − L) |
| Classic | H, L, C precedenti | R3 = P + 2(H − L) |
| Fibonacci | P e intervallo precedente | 0.382 / 0.618 / 1.000 |
| Camarilla | C e intervallo precedenti | H3/L3: C ± 1.1D / 4 |
| Woodie / DM | Serve anche apertura | Verificare l’implementazione |
6. Perché l’orario di chiusura cambia i livelli
Massimo, minimo e chiusura misurano una finestra temporale. Cambiarla può modificarli tutti. La mezzanotte del broker non coincide necessariamente con 00:00 UTC. Un feed giornaliero può differire dall’aggregazione delle barre intraday caricate. Confronta prima inizio e fine UTC esatti, poi OHLC.
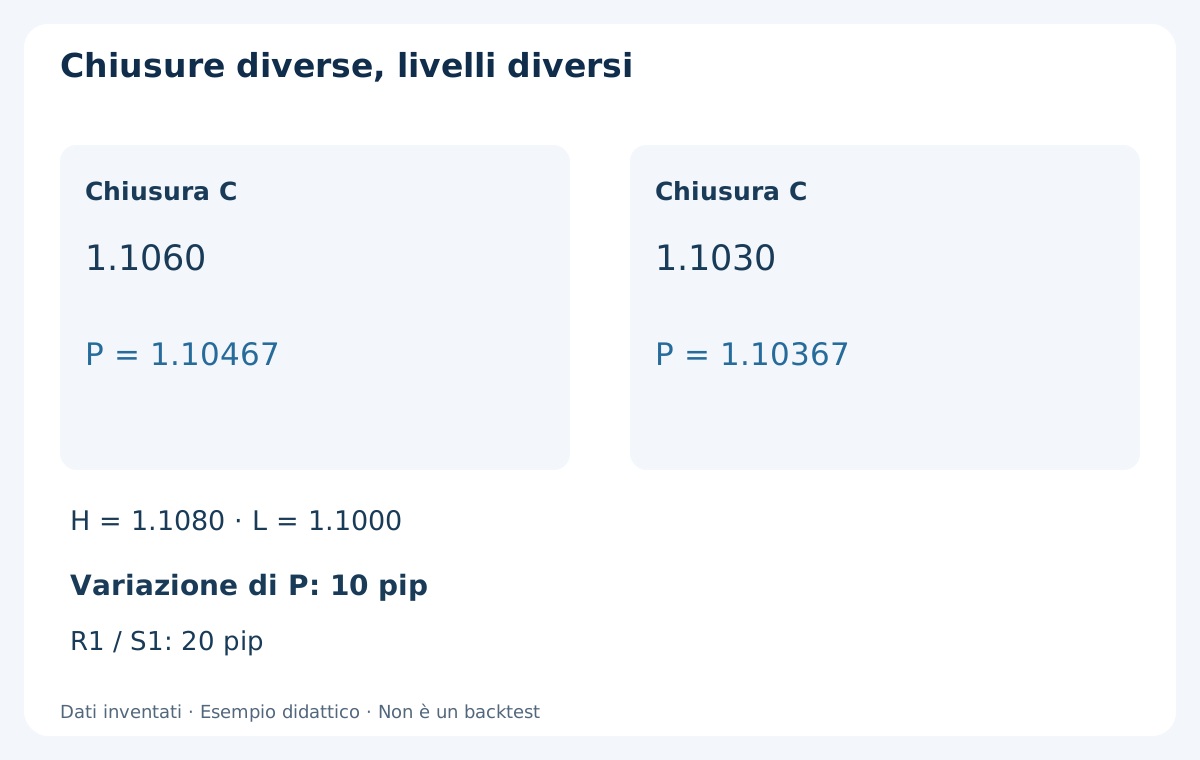
Per isolare un effetto, lasciamo H = 1.1080 e L = 1.1000 e cambiamo C inventato da 1.1060 a 1.1030. P diventa 1.103666… → 1.10367: scende di 10 pip. R1 e S1 scendono di 20 pip ciascuno perché contengono 2P. È un esempio aritmetico, non due vere candele di broker. Nelle sessioni reali possono cambiare anche H e L.
Una differenza non dimostra un indicatore guasto. Controlla simbolo/feed, timeframe di calcolo, confine e offset storico, candela chiusa o corrente, fonte giornaliera o intraday, formula e arrotondamento. Scegliere il confine dopo aver visto quali livelli funzionavano introduce distorsione da selezione.
7. Orario del broker, chiusura di New York e ora legale
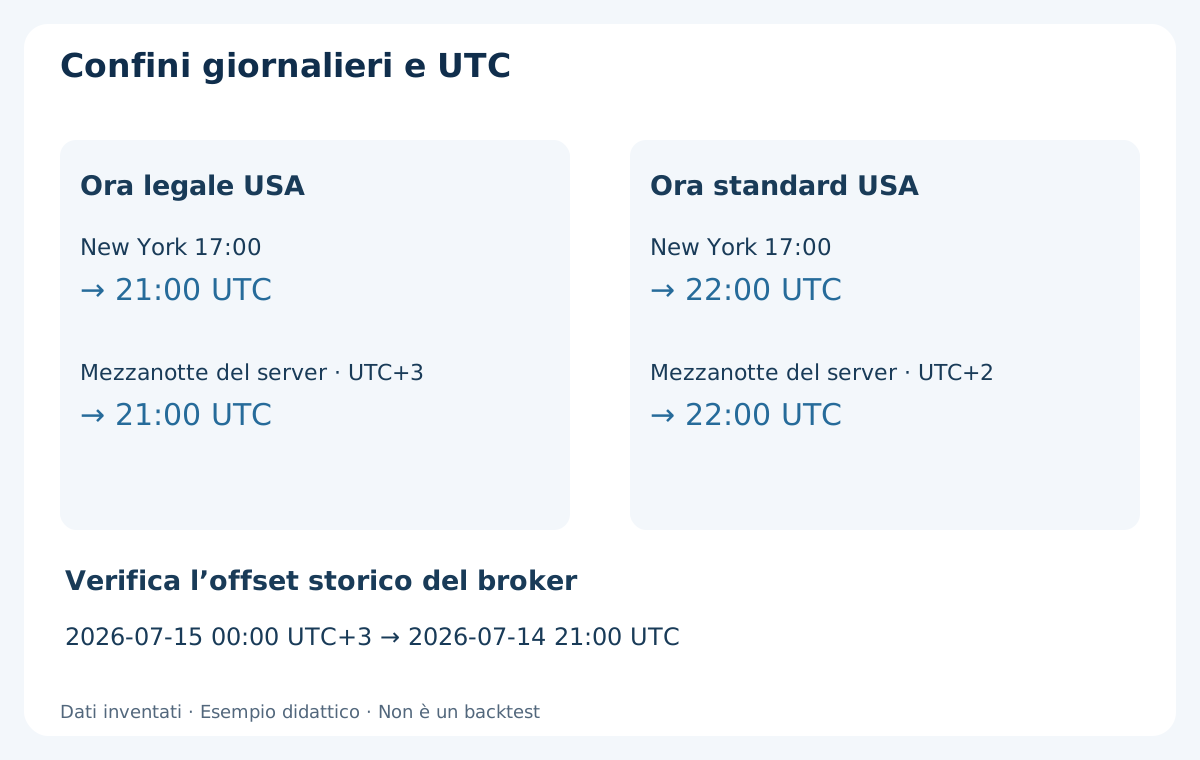
Con server UTC+3, mezzanotte corrisponde alle 21:00 UTC del giorno UTC precedente; con UTC+2 alle 22:00 UTC del giorno precedente. Separatamente, le 17:00 America/New_York corrispondono alle 21:00 UTC durante l’ora legale statunitense e alle 22:00 UTC durante l’ora standard. Questo non stabilisce il calendario effettivo del broker.
Non fissare “chiusura di New York = 22:00 UTC” per tutto lo storico. Converti in base alla data e confronta gli offset storici documentati. Il broker può usare un offset costante o altre regole. Verifica le settimane in cui i cambi regionali non coincidono. L’orologio locale del computer non documenta il calendario storico del server.
Salva inizio e fine UTC insieme all’etichetta server. Decidi prima se accettare la candela breve della domenica oppure unirla secondo un calendario definito. Le ultime cinque sessioni complete non sono necessariamente i cinque giorni di calendario precedenti. Non eliminare o unire candele per migliorare retroattivamente il risultato.
8. Controllo in MT4 senza informazioni future
Nel normale MT4 desktop possono servire un indicatore personalizzato installato o linee orizzontali manuali. Non presumere un menu Pivot Points integrato. Verifica metodo, timeframe, aggiustamento di sessione e fonte. Registra valori e schermata prima delle reazioni: un template può conservare impostazioni vecchie poco evidenti.
Nelle serie MQL4, shift 0 indica la candela corrente incompleta e shift 1 la precedente. Per il nostro Traditional giornaliero, leggi H, L e C D1 dalla stessa candela shift 1, dopo aver validato lo storico. iHigh può restituire zero se mancano dati. Controlla dati e stato d’errore prima del calcolo.
Fissa i livelli dopo la chiusura e la disponibilità della candela precedente. La prima quotazione eseguibile può arrivare dopo il confine nominale. Un backtest non può attribuire un’esecuzione a mezzanotte solo perché in seguito vede la candela completa. L’apertura corrente di Woodie ha una propria disponibilità. Mai usare la chiusura finale di oggi per entrare prima durante la stessa giornata.
9. Arrotondamento, point, tick e lato della quotazione
Su EUR/USD a cinque decimali, point = 0.00001 e pip convenzionale = 0.0001. I decimali visualizzati non garantiscono il passo ammesso per gli ordini. Verifica l’incremento minimo. In MarketInfo MQL4, MODE_TICKSIZE è espresso in point; MODE_TICKSIZE × MODE_POINT dà la distanza di prezzo. Non trasferire unità da altre API senza verificarle.
R1 esatto è 1.109333… ; la visualizzazione 1.10933 è inferiore. Con passo 0.00001, il primo prezzo valido superiore è 1.10934. “Maggiore o uguale alla linea visualizzata” può differire dal confronto con il valore esatto. Registra operatore e precisione. Distanze minime, freeze level e restrizioni d’ordine richiedono controlli separati.
Dichiara Bid, Ask o altra fonte. Un Buy Stop viene normalmente attivato da Ask, anche mentre Bid rimane sotto il pivot. Una chiusura Bid sopra R1 è una condizione diversa. Un tocco sul grafico non prova un’esecuzione possibile su quella linea. Consulta ordini market, limit e stop.
10. Esempio BUY: riferimento e prezzo eseguito sono distinti
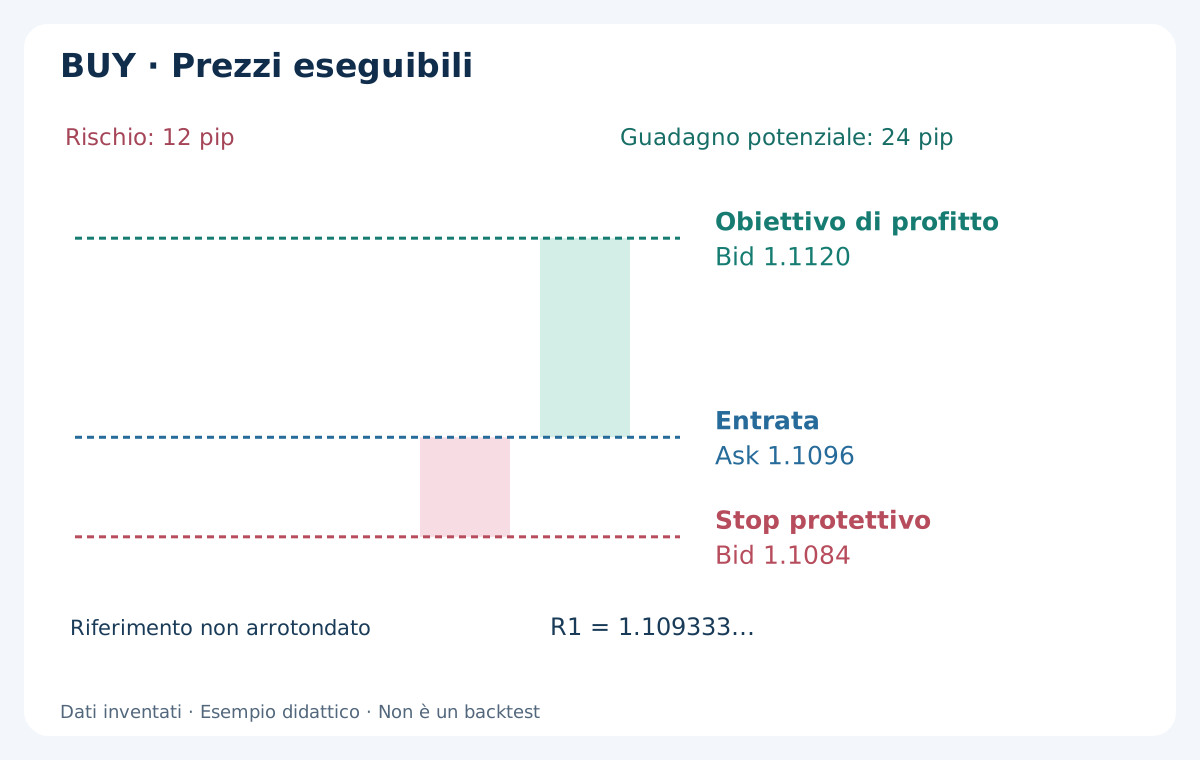
Supponiamo una regola che aspetti una candela Bid chiusa strettamente sopra R1 esatto = 1.109333… . Poi arriva Bid 1.1094 / Ask 1.1096 e il BUY ipotetico entra ad Ask 1.1096. È un’esecuzione assunta; quella reale può differire. La chiusura precedente non è il prezzo d’ingresso né consente di retrodatare l’ordine.
Scegliamo stop a Bid 1.1084 e obiettivo a Bid 1.1120, sotto R2 = 1.112666… . Le distanze eseguibili sono 12 pip di perdita e 24 pip di profitto lordo. Entrambe le uscite long usano Bid. Sono prezzi didattici scelti separatamente, non distanze prescritte dalla formula. R2 non è garantito.
Il diagramma mostra obiettivo sopra e stop sotto l’entrata. Non raffigura un’operazione vincente o un sistema validato. Uno spread più ampio può cambiare Ask d’ingresso e rapporto residuo. Se il prezzo reale lascia meno spazio del minimo prestabilito, registra nessuna operazione.
11. Esempio SELL: non dedurre Ask dalle sole candele Bid
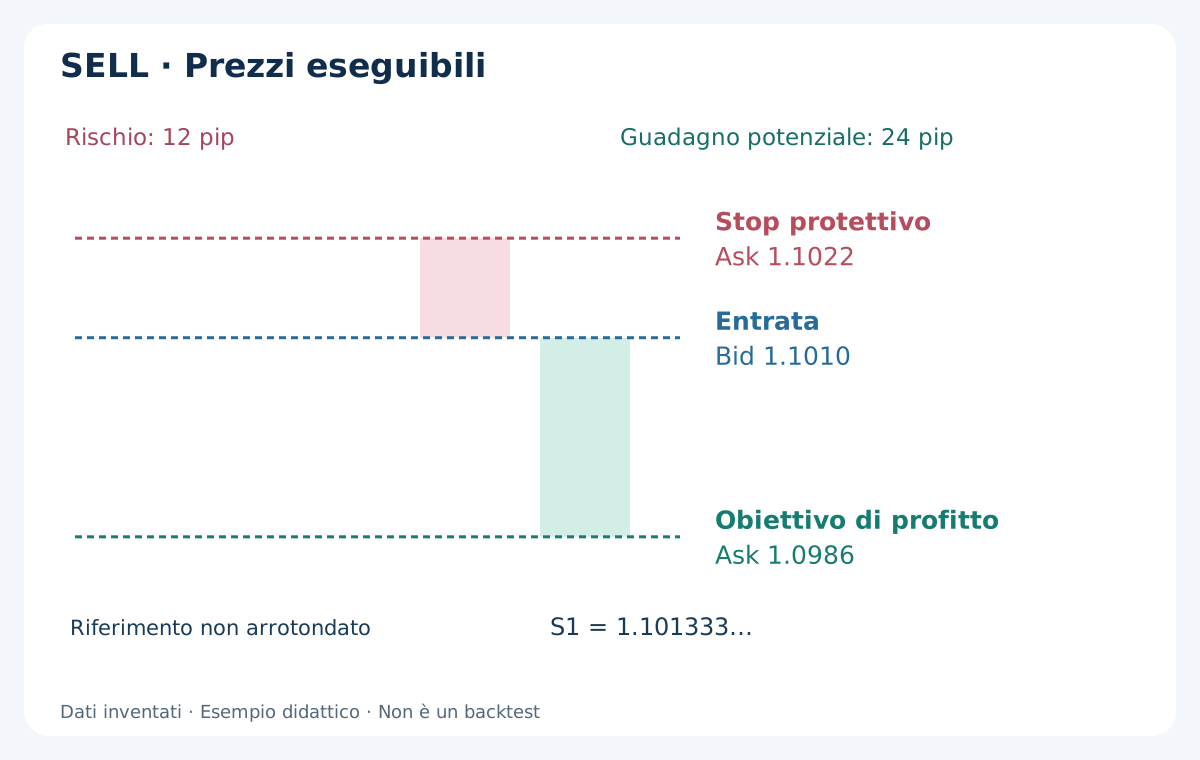
In un esempio indipendente, una candela Bid chiude strettamente sotto S1 = 1.101333… . La quotazione successiva è Bid 1.1010 / Ask 1.1012; il SELL assunto entra a Bid 1.1010. Stop Ask 1.1022 e obiettivo Ask 1.0986, sopra S2 = 1.096666… . Anche qui: 12 pip di perdita e 24 di profitto lordo.
Nello short, stop sopra l’entrata e target sotto; le due uscite usano Ask. Con spread illustrativo costante di 2 pip, corrispondono a Bid 1.1020 e Bid 1.0984. Non è una relazione fissa con spread variabile. Un minimo storico Bid a 1.0986 non dimostra un’uscita Ask disponibile a quel prezzo.
Un rifiuto di S1 e una chiusura sotto S1 sono osservazioni diverse: tieni registri separati. Non trasformare dopo l’esito un breakout fallito in un rimbalzo e non attribuire entrate prima della conferma. Per confini swing riproducibili, leggi la guida al disegno di supporti e resistenze.
12. Costi e volume appartengono all’operazione
Ipotizziamo EUR/USD, conto USD, lotto standard 100,000 EUR e posizione 0.10 lot. Un pip vale allora circa USD 1. Una commissione completa di USD 0.70 trasforma USD 12 di perdita lorda in USD 12.70 e USD 24 di guadagno lordo in USD 23.30, prima di swap e altre differenze esecutive. Il rapporto netto è circa 1.83, non 2.
Lo spread è già riflesso nei prezzi eseguibili scelti. Non sottrarlo di nuovo. Se parti dai prezzi del grafico, modella coerentemente il lato mancante. Conversione nella valuta del conto, specifiche e swap cambiano il risultato monetario. Una valuta quotata in USD non implica un conto USD.
Dimensiona con distanza protettiva e budget monetario, incluse ipotesi di costi e slippage. Arrotonda il volume verso il basso al passo consentito; scarta se il lotto minimo supera il budget. Un pivot non determina un volume sicuro e uno stop non garantisce il limite di perdita durante gap. Usa la guida a stop-loss e rapporto rendimento/rischio.
13. Validazione senza scegliere solo i parametri vincenti
Definisci prima dei risultati formula, calendario, candela di contatto o chiusura, invio dell’ordine, uscite e scadenza. Stabilisci politiche per dati mancanti, weekend e spread. Un pivot non è una strategia completa; una chiusura oltre R1 non prova un vantaggio.
Separa sviluppo, test cronologico fuori campione e osservazione forward. Includi commissioni, spread variabili realistici, slippage e corretti Bid/Ask. Conserva anche fallimenti e setup saltati. Confronta ipotesi ragionevoli di calendario e costi definite prima; pubblicare solo il migliore tra tanti orari nasconde la ricerca effettuata.
Conserva OHLC, confini UTC, versione delle formule, valori esatti e mostrati, ora del segnale e quotazione successiva. Ricalcola un campione e controlla cambio d’ora e confine del weekend. La guida al backtest MT4 spiega perché un report pulito non basta se dati e tempi non sono riproducibili.
14. Preparazione quotidiana essenziale
Prima della sessione verifica candela completa e valida, feed, confini UTC, formula e timeframe. Ricalcola P e una coppia resistenza/supporto. Annota zone swing vicine senza spostare il pivot per adattarlo. Fissa una politica per sovrapposizioni invece di contare ogni linea come un voto aggiuntivo.
Durante l’osservazione mantieni fissi i livelli salvati. Registra comportamento e lato della quotazione prima di confermare una condizione. Controlla spread, spazio, rischio monetario e restrizioni al momento della decisione. Se manca un requisito, annota l’astensione. Non ridisegnare il passato con il nuovo set giornaliero.
Dopo, confronta input e livelli con registro e ordini. Separa errori aritmetici, temporali ed esecutivi dalle normali perdite. Il calcolo corretto rende interpretabile l’esperimento, ma non costringe il mercato a seguire le linee. Parti da una base giornaliera riproducibile prima di aggiungere settimane, formule o automazione.
Domande su supporti e resistenze
Qual è la formula del pivot giornaliero?
Qui Traditional usa P = (H + L + C) / 3 dalla precedente candela giornaliera chiusa, R1 = 2P − L e S1 = 2P − H. Altre famiglie e terzi livelli differiscono. Registra equazioni e confine di sessione.
Perché due piattaforme mostrano pivot diversi?
Confronta simbolo, feed, timeframe, chiusura, offset storico, candela e formula. I dati giornalieri possono differire dall’aggregazione intraday; l’arrotondamento spiega piccole differenze. Nessuna piattaforma è automaticamente errata.
I pivot giornalieri cambiano durante il giorno?
Traditional da una stessa candela precedente completata resta fisso, salvo correzioni dello storico. Un indicatore sulla candela corrente o con periodo automatico può muoversi. Identifica il comportamento prima del test.
Classic e Traditional coincidono?
Non sempre. Qui coincidono P, R1/S1 e R2/S2; Traditional usa R3 = H + 2(P − L), Classic R3 = P + 2(H − L). Anche S3 differisce. Controlla l’implementazione: i nomi non sono universali.
Posso usare i pivot su MT4?
Puoi visualizzarli con oggetti orizzontali o un indicatore installato adatto e definire una regola esecutiva separata. Non presumere un preset nativo. Controlla dati, metodo, periodo e Bid/Ask: una linea non è un ordine né una strategia validata.
Quale metodo è più redditizio?
Qui non si dimostra redditività. Servono regole complete, dati ammissibili identici, costi realistici e test cronologici fuori campione e forward. Scegliere formula o chiusura dopo il miglior risultato storico sovrastima le prove.
Fonti e note di calcolo
Formule e comportamento della piattaforma verificati nella documentazione primaria. Numeri, confronti e diagrammi sono costruzioni didattiche originali, non operazioni osservate o backtest.
Prezzi e percorsi sono esempi didattici inventati. Non sono backtest, segnali operativi o prove di rendimenti futuri.