

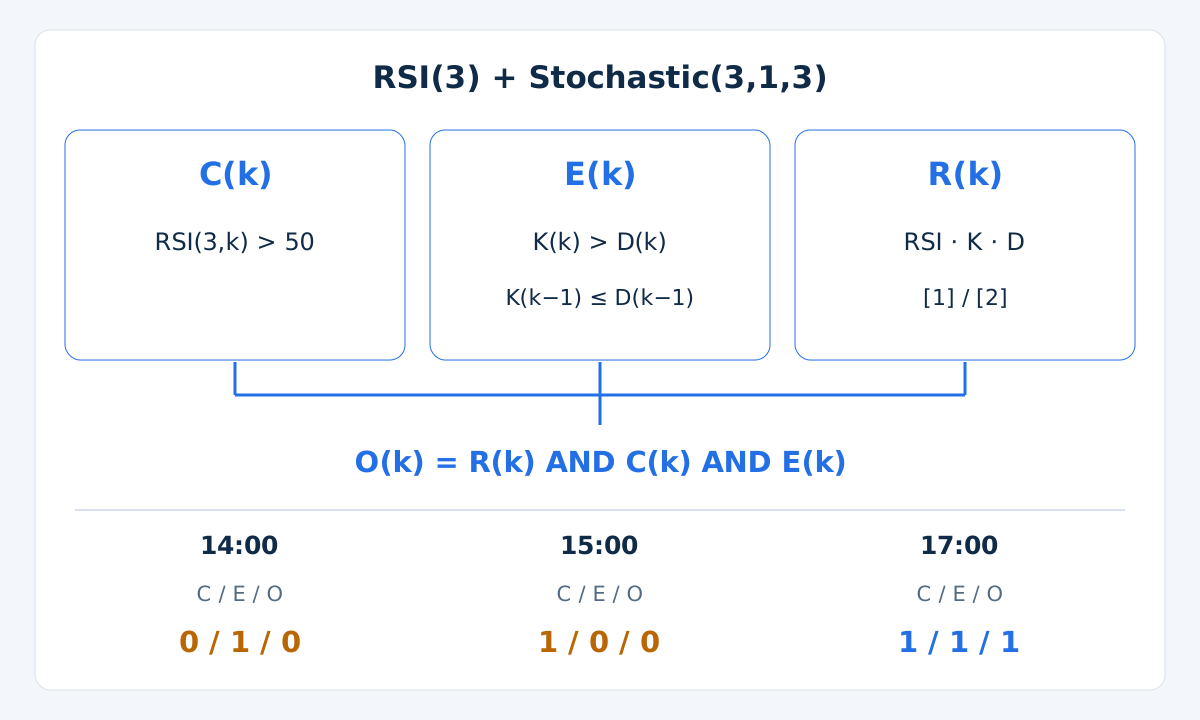
オシレーターを増やすことは簡単ですが、それぞれの追加価値を判断するのは簡単ではありません。複数の好意的な表示が同じ価格情報を繰り返している場合もあり、真のまま続く条件は新しいイベントではありません。有用な組み合わせには、明確な役割、時点をそろえた観測、追加要素の貢献を調べる検証が必要です。
1. 多数決ではなく異なる役割を割り当てる
トレンド、レンジ、移行局面は、事前に決めた価格環境の条件で記述します。そのうえで、オシレーターが背景となる状態、タイミングを示すイベント、観測を除外する条件のどれを加えるか明示します。RSIが中間値より上にあるだけでは上昇トレンドの証明にはなりません。約定とエクスポージャーの確認は、指標の多数決とは別の必須条件にします。
測定内容は最初のモメンタム指標ガイドで、確定した波の比較はダイバージェンスのガイドで説明しています。最後のこのガイドでは観測の組み合わせを扱います。架空の例で記録するのは真偽のフラグだけであり、完全なエントリー、決済、ポジション量の戦略は示しません。
2. 状態、イベント、必須確認を分ける
| 役割 | 確認する問い | 例としての定義 |
|---|---|---|
| 状態 | この確定足で、どの条件が成り立っていますか? | C(k): RSI(3,k) > 50。この条件は複数の足にわたって真のまま続くことがあります。 |
| 新しいイベント | 二つの確定した観測の間で、何が変わりましたか? | E(k): K(k) > D(k) AND K(k−1) ≤ D(k−1)。単に上にある状態ではなく、上抜けを表します。 |
| データ確認 | 必要な現在値と直前値は利用可能で、時点がそろっていますか? | R(k)では、定義した比較に必要なRSIとStochasticの有効な入力を求めます。データが欠ける場合、その観測は見送ります。 |
画面幅が狭い場合は表を横にスクロールしてください。
この例は同じ確定足でO(k) = R(k) AND C(k) AND E(k)を記録します。フラグの1と0は真と偽であり、リターンや売買方向ではありません。待機期間は設けず、状態条件で却下された交差を後の承認用に保存しません。観測条件を満たさなくても売りシグナルにはなりません。
3. 確認材料の重複を見つける
同じ終値と参照期間を使う比率型と百分率型では、Momentum = 100 + ROCです。したがって、定義可能な範囲でMomentum > 100とROC > 0は同じ判定です。別々の確認として数えても、名称が増えるだけで情報は増えません。参照価格がゼロ、または欠損している場合は、どちらの式を使う前にも処理を定める必要があります。
RSIとStochasticは異なる変換ですが、価格入力を共有しています。一致しても独立した根拠にはなりません。期間を変えると採用する観測が変わり得ますが、追加フィルターがコスト控除後の結果を改善する証明にはなりません。何を新たに区別するのかを問い、その違いを検証します。
4. 観測条件を固定する
結果を見る前に、銘柄、配信元、足の区切り、適用価格、期間、平滑化、初期値、閾値、不等号に同値を含めるか、欠損処理を記録します。この例のRSIはClose、期間3です。Stochasticは3本の高値・安値レンジ、スローイング1、%D = SMA(3) of %Kを使います。
短い設定と中間値の条件は教材用の選択であり、最適化した値でも推奨設定でもありません。架空の価格経路は、採用、却下、古くなったイベントを示すために作っています。実際の市場についての証拠ではありません。この例のフラグには、買われ過ぎ・売られ過ぎの帯、ダイバージェンス条件、上位足フィルターを加えません。
5. 架空のH1入力を再現する
このEURUSDのBid足は架空のデータで、共通の仮定したサーバー時刻を使い、終了時刻で表示しています。記載した価格から途中で丸めずに計算してください。注文、約定、口座リターンはシミュレーションしていません。
| H1足の終了時刻 | Bid高値 | Bid安値 | Bid終値 |
|---|---|---|---|
04:00 | 1.10030 | 1.09970 | 1.10000 |
05:00 | 1.10130 | 1.09970 | 1.10100 |
06:00 | 1.10230 | 1.10070 | 1.10200 |
07:00 | 1.10230 | 1.10120 | 1.10150 |
08:00 | 1.10280 | 1.10120 | 1.10250 |
09:00 | 1.10330 | 1.10220 | 1.10300 |
10:00 | 1.10330 | 1.10170 | 1.10200 |
11:00 | 1.10310 | 1.10170 | 1.10280 |
12:00 | 1.10310 | 1.10150 | 1.10180 |
13:00 | 1.10210 | 1.10090 | 1.10120 |
14:00 | 1.10190 | 1.10090 | 1.10160 |
15:00 | 1.10290 | 1.10130 | 1.10260 |
16:00 | 1.10290 | 1.10160 | 1.10190 |
17:00 | 1.10340 | 1.10160 | 1.10310 |
07:00に、RSIで使う平滑化した上昇幅と下落幅の絶対値を、最初の3回の終値変化の算術平均で初期化します。G = 0.002 / 3、L = 0.0005 / 3、RSIは80です。その後はnew average = (2 × previous average + new value) / 3とRSI = 100 − 100 / (1 + G/L)を使います。Stochasticは%K = 100 × (Close − LowestLow) / (HighestHigh − LowestLow)で、レンジには観測対象の足も含めます。
Stochasticの完全なシグナル平均は最初に08:00で得られますが、交差判定にはその一つ前のシグナル平均も必要です。すべて確認できる最初の比較は09:00です。必要な値の欠損や高値・安値の分母がゼロの場合は、文書化した規則に従うか観測を見送ります。ゼロで代用して交差を作ってはいけません。
6. 線だけでなくイベント記録を読む
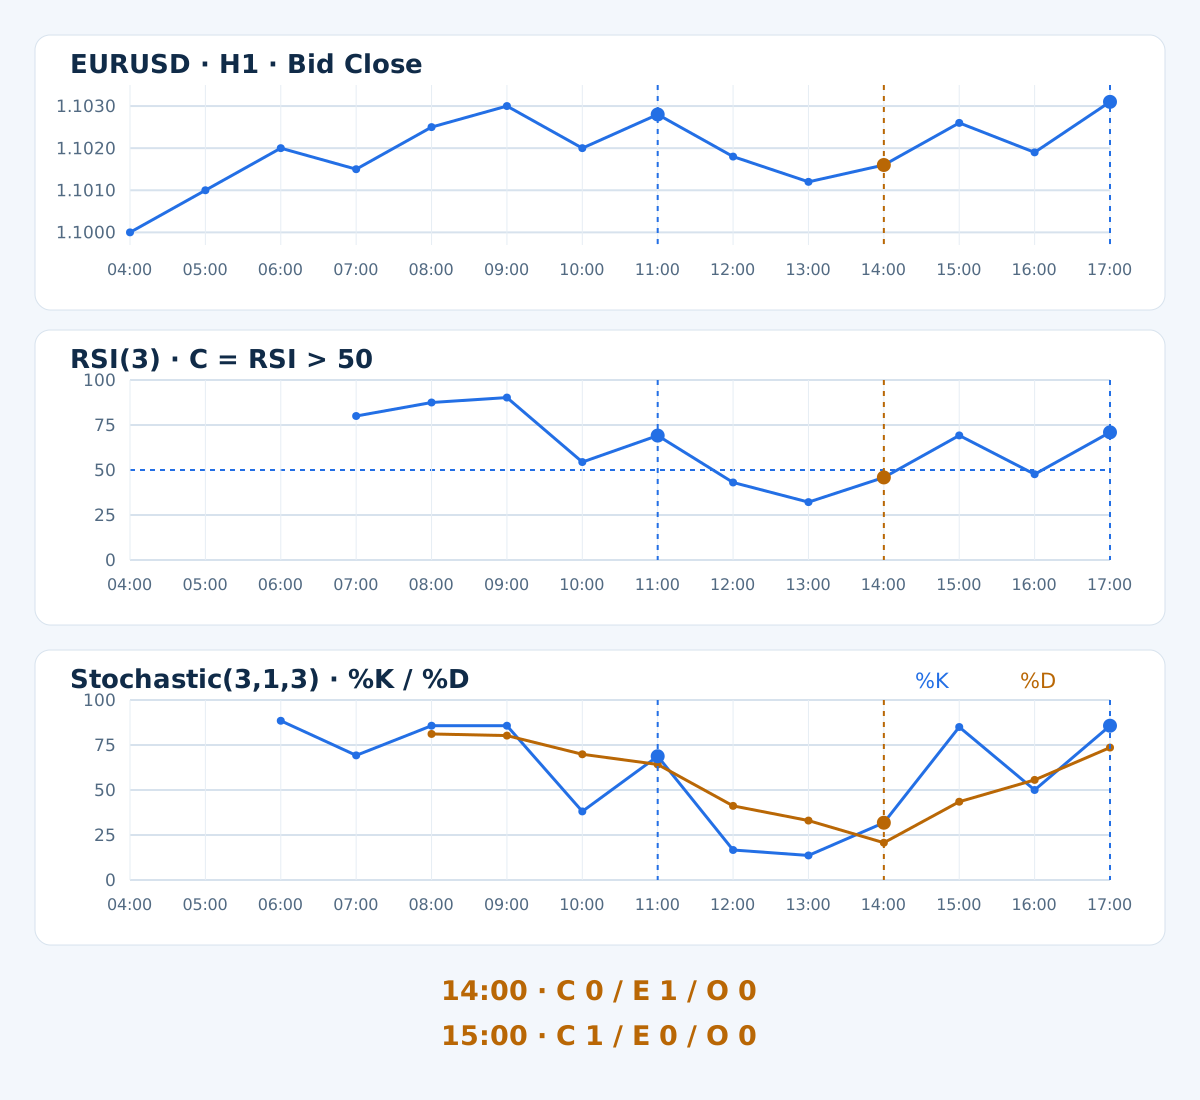
以下の各行では必要な入力がそろっています。指標値は小数6桁で表示し、比較には丸め前の値を使います。フラグは前述の同一足の定義に従います。同じ行を再処理しても、新しい観測IDを作ってはいけません。
| 終了時刻 | RSI(3) | %K | %D | C | E | O |
|---|---|---|---|---|---|---|
09:00 | 90.243902 | 85.714286 | 80.219780 | 1 | 0 | 0 |
10:00 | 54.411765 | 38.095238 | 69.841270 | 1 | 0 | 0 |
11:00 | 69.123506 | 68.750000 | 64.186508 | 1 | 1 | 1 |
12:00 | 43.065467 | 16.666667 | 41.170635 | 0 | 0 | 0 |
13:00 | 32.155682 | 13.636364 | 33.017677 | 0 | 0 | 0 |
14:00 | 45.868762 | 31.818182 | 20.707071 | 0 | 1 | 0 |
15:00 | 69.208122 | 85.000000 | 43.484848 | 1 | 0 | 0 |
16:00 | 47.640352 | 50.000000 | 55.606061 | 0 | 0 | 0 |
17:00 | 70.933119 | 85.714286 | 73.571429 | 1 | 1 | 1 |
11:00には状態と新しい交差が両方真なので、O = 1です。14:00のRSIは45.868762で、交差は起きていますが状態条件を満たさず、O = 0です。15:00にはRSIが69.208122まで上がりますが、Stochasticは既にシグナルより上でした。新しい交差はなく、O = 0です。以前に却下したイベントを復活させません。
16:00にはメイン線がシグナルより下にあります。17:00に新しい交差と状態条件が再び一致するので、O = 1です。これは観測フラグであり、買い注文や利益の出た取引ではありません。その後のリターン、ストップ、コスト、ポートフォリオのエクスポージャーは、この例から判断できません。
7. 入力間で判断時点をそろえる
10:00–11:00の足が完成し、次の足が始まってデータが利用可能になると、MT4のシフト1が最新の確定観測、シフト2がその直前です。シフト0は形成中です。11:00と表示する交差は、この確定した二つを使い、足の途中の一時的な交差を使ってはいけません。
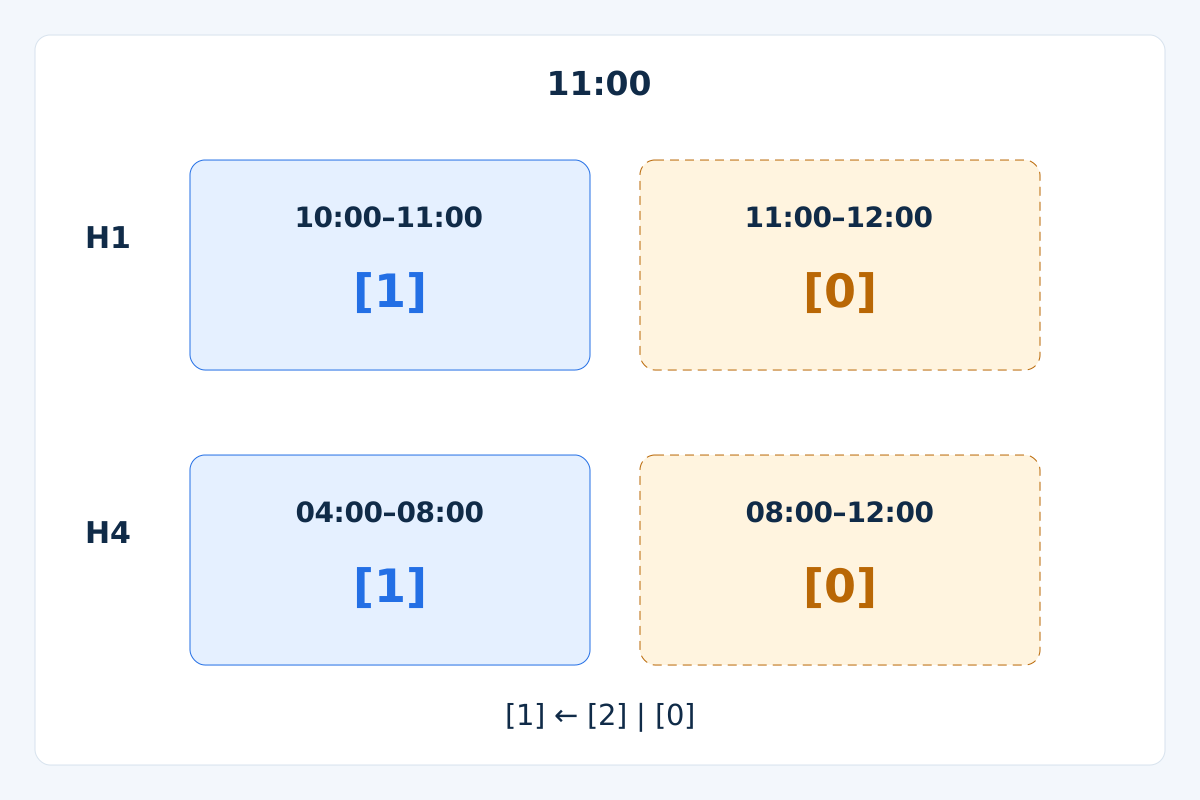
別の手法でH4の環境条件を加えるなら、利用可能になる時点を明示します。H4の区切りを00:00、04:00、08:00、12:00と仮定すると、11:00以降のH1判断では確定したH4の04:00–08:00足を使えます。H4の08:00–12:00足はまだ未完成です。その最終値は12:00以降、データが整ってから利用できます。この時間の説明では、例の計算にH4指標値を追加しません。
8. 不一致をどう扱うか決める
イベントを却下する、明確な期限付きで待つ、複数のシグナルを代替条件とする、といった方法があります。これらは異なる仕様です。結果を見てから切り替えてはいけません。この例では、すべての観測条件が同じ足で一致する必要があり、後の状態変化で古いイベントを承認することはできません。
必須のデータ、約定、リスク確認は拒否権を持つ条件であり、多数決の少数票ではありません。指標の一致で、不適切なストップ、取得できない気配値、エクスポージャー上限を無視できません。確定したダイバージェンスにも利用可能になる時点があります。交差の横に描いても、二つのイベントが同時になるわけではありません。
9. 追加要素の貢献を検証する
固定した基準版と、特定の条件を一つ追加した版を、同じデータと同じ約定、決済、コスト、リスク条件で比較します。まずイベント数、時点、却下されたケースを比べます。観測数が減っただけでは品質向上の証明になりません。フィルターが機会を減らしたり遅らせたりしただけの場合もあります。
結果の比較には完全な売買手法が必要です。コスト控除後の結果、ドローダウン、エクスポージャー、標本数、不確実性を併せて報告します。後の評価期間を開発と分け、試した設定をすべて記録し、同じ期間で選び直しを繰り返さないでください。よさそうに見える組み合わせも、その後に到着する新しいデータで観測する必要があります。検証全体の流れはMT4バックテストガイドを参照してください。
10. 約定とEAの状態を分ける
確定したBid終値での観測は、その価格での約定を保証しません。買いにはAskを使い、スプレッド、窓開け、スリッページ、リクエスト拒否が実際の取引に影響します。ポジション量とポートフォリオ上限を独立して適用します。このガイドでは保護ストップの距離や注文量を定義しません。
EAでは、銘柄、時間足、確定足の開始タイムスタンプ、ルールの版で観測を識別します。確定足イベントは一度だけ処理し、再起動や切断後は再試行の前に既存注文と照合します。分析イベント、注文リクエスト、実際の約定を別々に記録してください。指標が一致しても注文の存在は証明できません。
11. 組み合わせでよくある誤りを避ける
- 同値のMomentum条件とROC条件を、独立した票として数えること。
- 線より上にある持続状態を、各ティックの新しい交差として扱うこと。
- 欠損値をゼロに置き換えたり、対応しない足を比較したりすること。
- 上位足が完成する前に、その最終値を使うこと。
- 事前の待機条件や期限を決めずに、却下したイベントを復活させること。
12. 組み合わせの確認項目
- 各入力の役割を書き、共有または同等の情報を特定します。
- 状態、新しいイベント、データ準備、不一致の扱い、観測の有効期間を明示します。
- 式、初期値、丸め前の比較、確定足の時点の対応を確認します。
- 固定した基準版に対して追加条件を検証し、試した仕様をすべて残します。
- 売買結果を評価する前に、約定、決済、コスト、ポートフォリオリスクを明確にします。
13. モメンタム指標の組み合わせに関する質問
モメンタム指標はいくつ必要ですか?
一律の個数はありません。役割が明確で、貢献を評価できる場合にだけ入力を追加します。表示や一致する指標が増えても、それだけでは手法は改善しません。
MomentumとROCは二つの確認材料ですか?
同じ価格と参照期間を使う対応した比率・百分率の式では違います。基準線の違いを補正した条件は同等です。別の定義を使う場合は、比較する前に文書化する必要があります。
シグナル線より上なら新しい交差ですか?
いいえ。交差には直前の関係の確認も必要です。メイン線が既に上にあるなら、上にとどまることは状態です。ティックが繰り返されても交差が繰り返されたことにはなりません。
却下した交差が後から有効になることはありますか?
待機期間、有効期限、後で承認するイベントを手法が事前に定義している場合に限ります。この例には待機期間がないため、却下した交差は持ち越しません。
上位足を加えると誤ったシグナルを解決できますか?
環境と時点は変わりますが、何も保証しません。判断時点で確定した上位足の観測だけを使い、追加条件を手法全体の中で評価します。
この例はすぐ取引できる戦略ですか?
いいえ。状態、交差、データ確認を分ける再現可能な観測手順です。売買の決済条件、ポジション量、実証済みの運用成績はありません。
14. 名称を組み合わせる前に定義を確認する
公式のMetaTrader 4指標リファレンスでは指標の定義を説明しています。ここでの設定、初期値、フラグ、イベントの有効期間は教材用に明示した規約です。より広い環境の役割はトレンド指標を組み合わせるガイドで確認できます。
FXとレバレッジ取引には大きなリスクがあります。このガイドは学習用であり、投資助言ではありません。過去またはシミュレーションの結果は将来の運用成績を保証しません。