

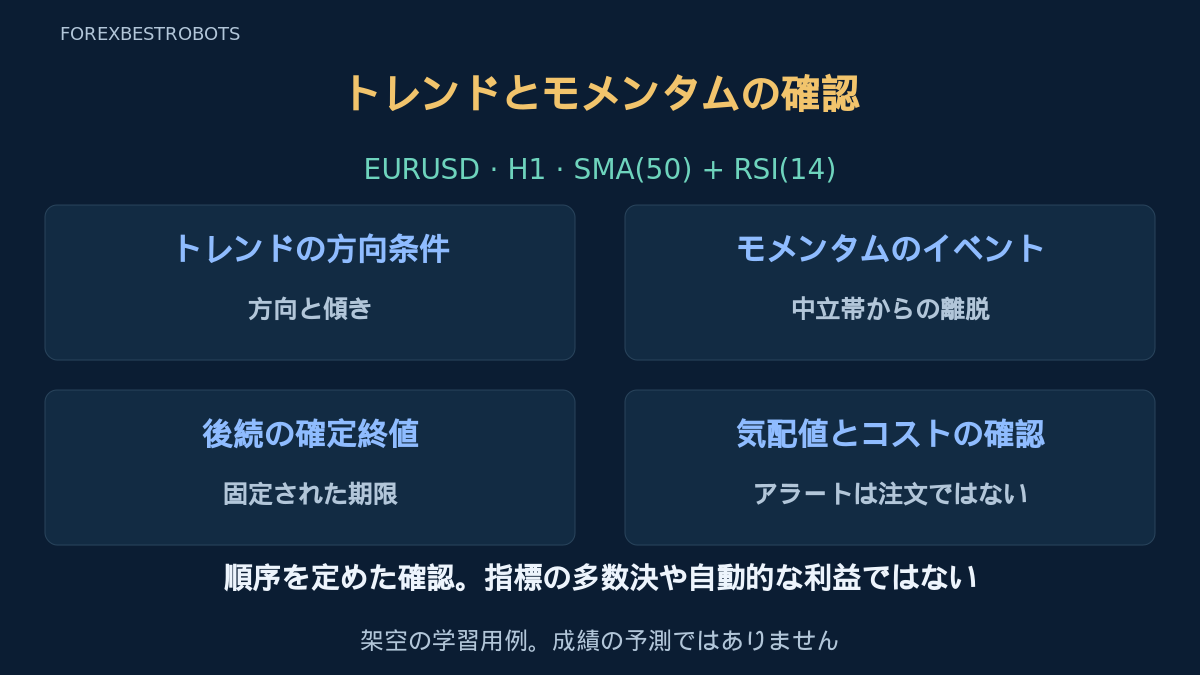
モメンタムが改善しても、価格が追随するとは限りません。この戦略は、方向性のある平均が取引を許可し、RSIが中立帯を離れ、その後の終値がイベント足を期限内に超えるという継続仮説を調べます。確認を増やすことで、約定が遅れたり有望な取引を見送ったりする場合もあります。
これは研究用の完全な仕様で、利益が実証されたシステムではありません。移動平均への押し戻り戦略やROCリセット戦略とは、RSIイベント、後続価格条件、失効の順序で異なります。SMAもRSIも価格由来であり、一致は独立した証拠や多数決ではありません。
1. 市場、時間足、候補の単位を固定する
EURUSD H1のBid足、pip 0.0001、例示用tick 0.00001を使います。この設定は本仕様に限ります。実際の契約仕様を確認してください。上位足、時間帯フィルター、ニュース除外は含みません。追加するなら別の検証版です。
ポジションがないときだけ、同時に一つの候補を扱います。準備時と発注時には、口座内のどこにもEURUSDポジションや待機注文がないことを確認します。取消・失効・消費済みの候補を同じ足で再開しません。次の候補には新たな適格イベントが必要で、古い期限を延ばしてはいけません。必要なH1データの欠落や非連続があれば候補を取り消します。
2. トレンドとモメンタムを定義する
終値ベースで線の移動なしのSMA(50)と、Wilder平滑化のRSI(14)を使います。SMAは確定終値の算術平均です。BUY許可はClose(t) > SMA50(t)かつSMA50(t) − SMA50(t−5) ≥ 0.00020、SELLは終値比較を逆にして差が−0.00020以下です。傾きの境界と等しい場合は許可しますが、終値が平均と等しければ不可です。遅行性とレンジでの往復損失はトレンドガイドを参照してください。
RSIは最初の14回の終値変化で上昇幅と下落幅を平均し、その後は対応する非負の上昇幅または下落幅を使ってavg(t) = (13 × avg(t−1) + change(t)) / 14で各平均を更新します。RSI = 100 − 100 / (1 + avgGain / avgLoss)を用い、下落平均がゼロで上昇が正なら100、上昇がゼロで下落が正なら0、両方ゼロなら本仕様では50です。履歴開始点と初期値を固定します。丸めずに比較し、プラットフォーム値に置き換える前に一致を確認します。モメンタムの定義も参照してください。
3. 新たなBUYイベントAを準備する
直前の確定RSI 3回は、すべて両端を含む[45, 55]内である必要があります。今回確定したAはRSI(A) > 55、陽線、値幅8〜30 pipsの範囲内とします。A時点でBUYトレンド許可も必要です。条件を満たさないイベントは棄却し、RSIが閾値より上に留まるだけで次々にイベントを作りません。
A終了時にBidストップS = Low(A) − 0.00020、Bid目標Tp = High(A) + 2 × (High(A) − S)を固定し、有効tickへ切り下げます。価格の確認水準はHigh(A)です。後続確認と気配値を見る前に決済水準を固定します。遅い気配値を通すために目標を動かしたり、ストップを近づけたりしません。
4. 確認は後続二本の終値だけに限定する
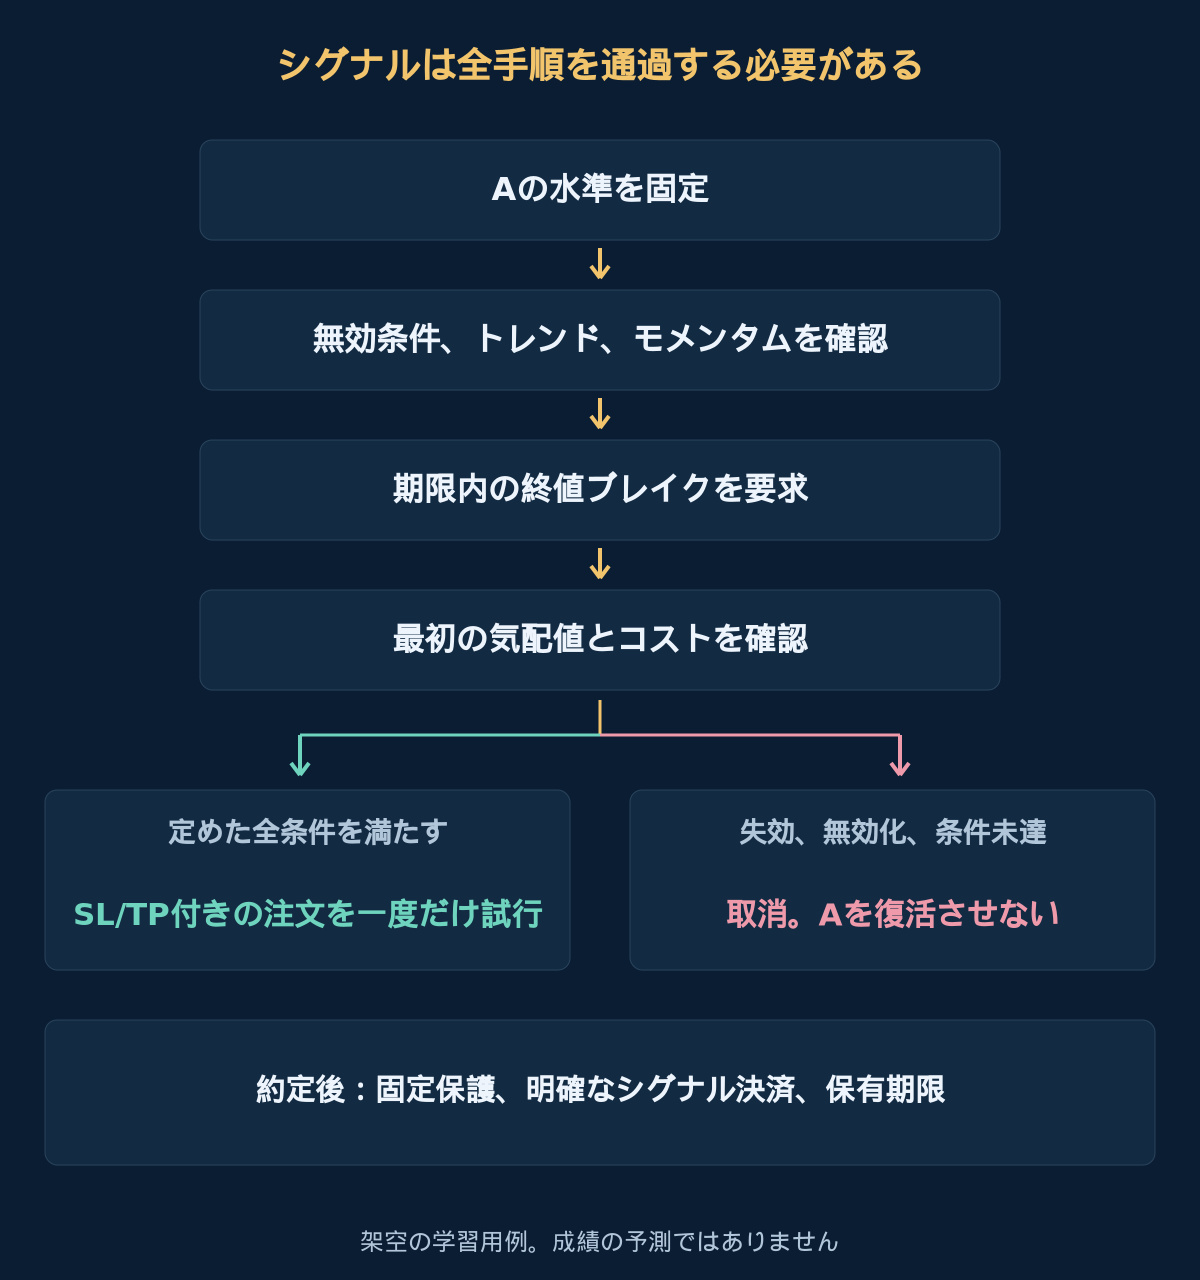
次の連続した確定H1足2本を、二本目を含めて確認します。各足でまず、Bid安値がS、またはBid高値がTpに達したら取消します。続いてBUY許可の維持とRSIが55を厳密に上回ることを要求します。欠落区間、条件未達、期限超過で永久に取消します。二本目までに終値ブレイクがなければ失効です。
High(A)を厳密に上回る最初の後続終値だけが価格候補です。陽線であることも必要で、そうでなければ取消します。適格足をTと呼びます。ヒゲや同値の終値は不十分です。TはAより後であり、形成中の足は確認に使いません。その後の気配値で発注し、T終値での遡及約定を置きません。同じ足が確認水準より上で終わっても、無効条件が優先します。
5. BidとAskを混同せずSELLを定義する
SELLも直前のRSI 3回は[45, 55]内です。Aは陰線、同じ8〜30 pipsの値幅、SELL許可、RSI(A) < 45を満たします。Bid上限U = High(A) + 0.00020とBid想定目標P = Low(A) − 2 × (U − Low(A))を固定します。続く2本ではまず、Bid高値がU以上、またはBid安値がP以下なら取消します。SELL許可とRSIが45を厳密に下回る状態も維持します。
Low(A)を厳密に下回る最初の後続終値は、陰線で期限内であることが必要です。SELLはBidで入り、Askで決済します。Ask SLをU + 0.00020、Ask TPをP + 0.00020とし、有効tickへ切り上げます。この2 pips変換は本仕様の仮定で、過去のAskを再現するものでもスプレッド予測でもありません。過去検証には該当する実際のBid/Ask系列が必要です。
6. 最初の気配値を確認し、試行を消費する
T確定後に最初に受信した当該銘柄の気配値で確認・送信し、確定から15秒以内、発注時の受信経過は検証済み時計で最大2秒とします。取引可能なBidがAsk未満、スプレッド最大2 pips、abs(Bid − Close(T)) ≤ 0.00020を要求します。T後、発注前に固定Bid無効水準や想定目標への接触を観測したら取消します。証拠の欠落や矛盾は新規を止め、よりよい気配値を待ちません。
固定価格の順序、tick、ブローカーの距離制限、権限、証拠金、総エクスポージャーを確認します。初回注文とともに有効SL/TPを設定できなければ新規を出しません。拒否や応答不明を含め、一度の送信でAは消費済みです。再行動前に注文状態を照合します。約定確認後は実際の建値でコストと損失を再計算し、制約違反や保護欠落なら決済要求、コスト記録、Aの再試行禁止を行います。
7. 再現可能な架空BUYを追う
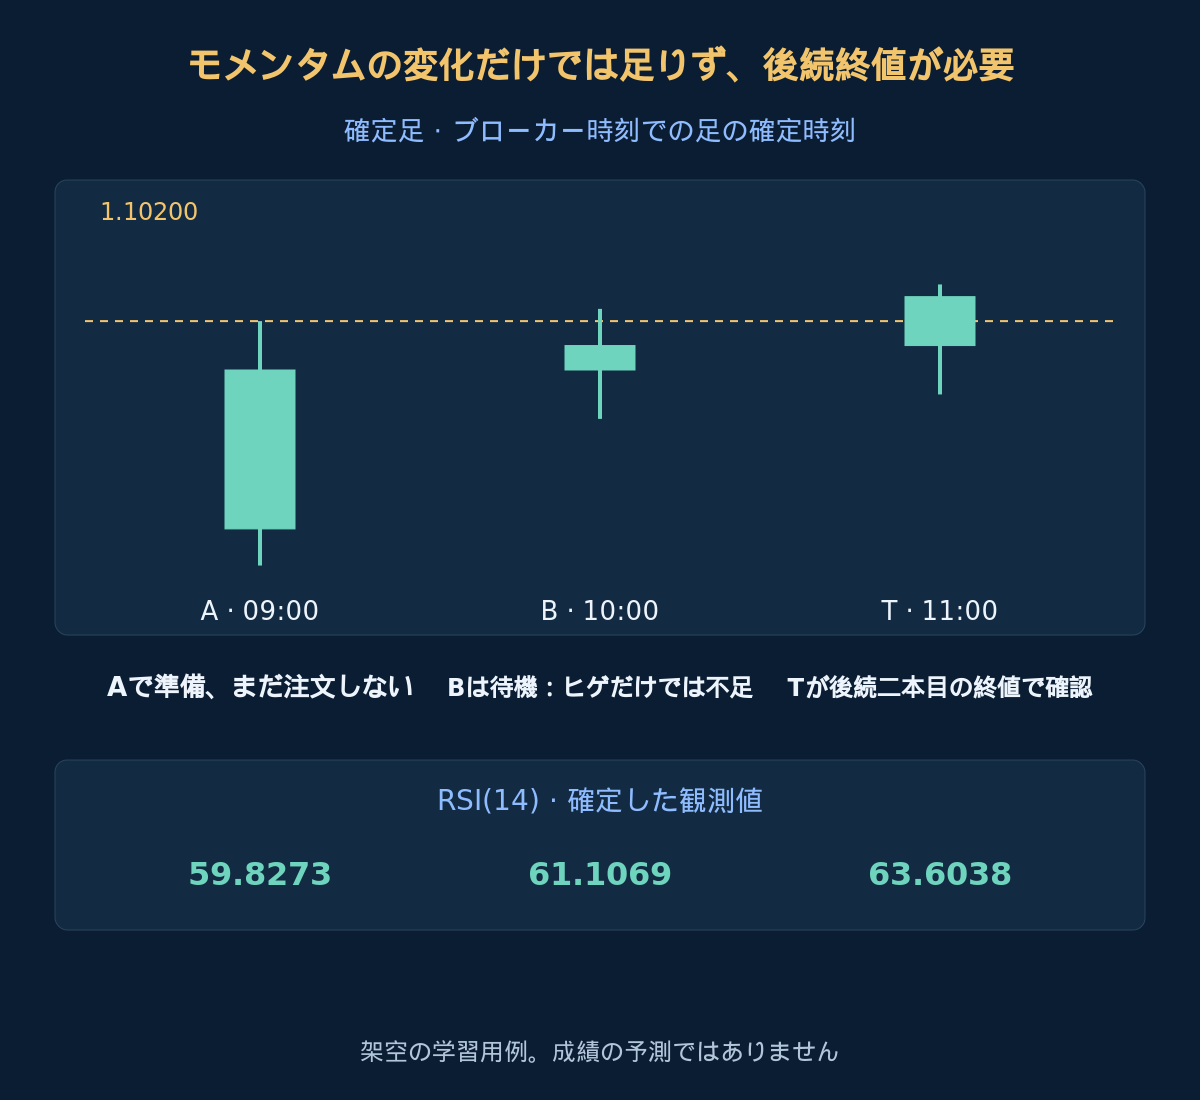
表はブローカーの終了時刻で、開始時刻ではありません。直前のRSIは50.1464、53.6733、49.8736です。AのSMA50は1.100518、五本での上昇は4.18 pipsです。BとTでは1.100548、1.100578で、上昇は3.38、2.70 pipsです。RSI表示は丸めていますが、判定には丸め前の値を使います。
| 足 · 終了時刻 | Bid始値 | Bid高値 | Bid安値 | Bid終値 | RSI(14) |
|---|---|---|---|---|---|
| A · 09:00 | 1.10030 | 1.10200 | 1.10000 | 1.10160 | 59.8273 |
| B · 10:00 | 1.10160 | 1.10210 | 1.10120 | 1.10180 | 61.1069 |
| T · 11:00 | 1.10180 | 1.10230 | 1.10140 | 1.10220 | 63.6038 |
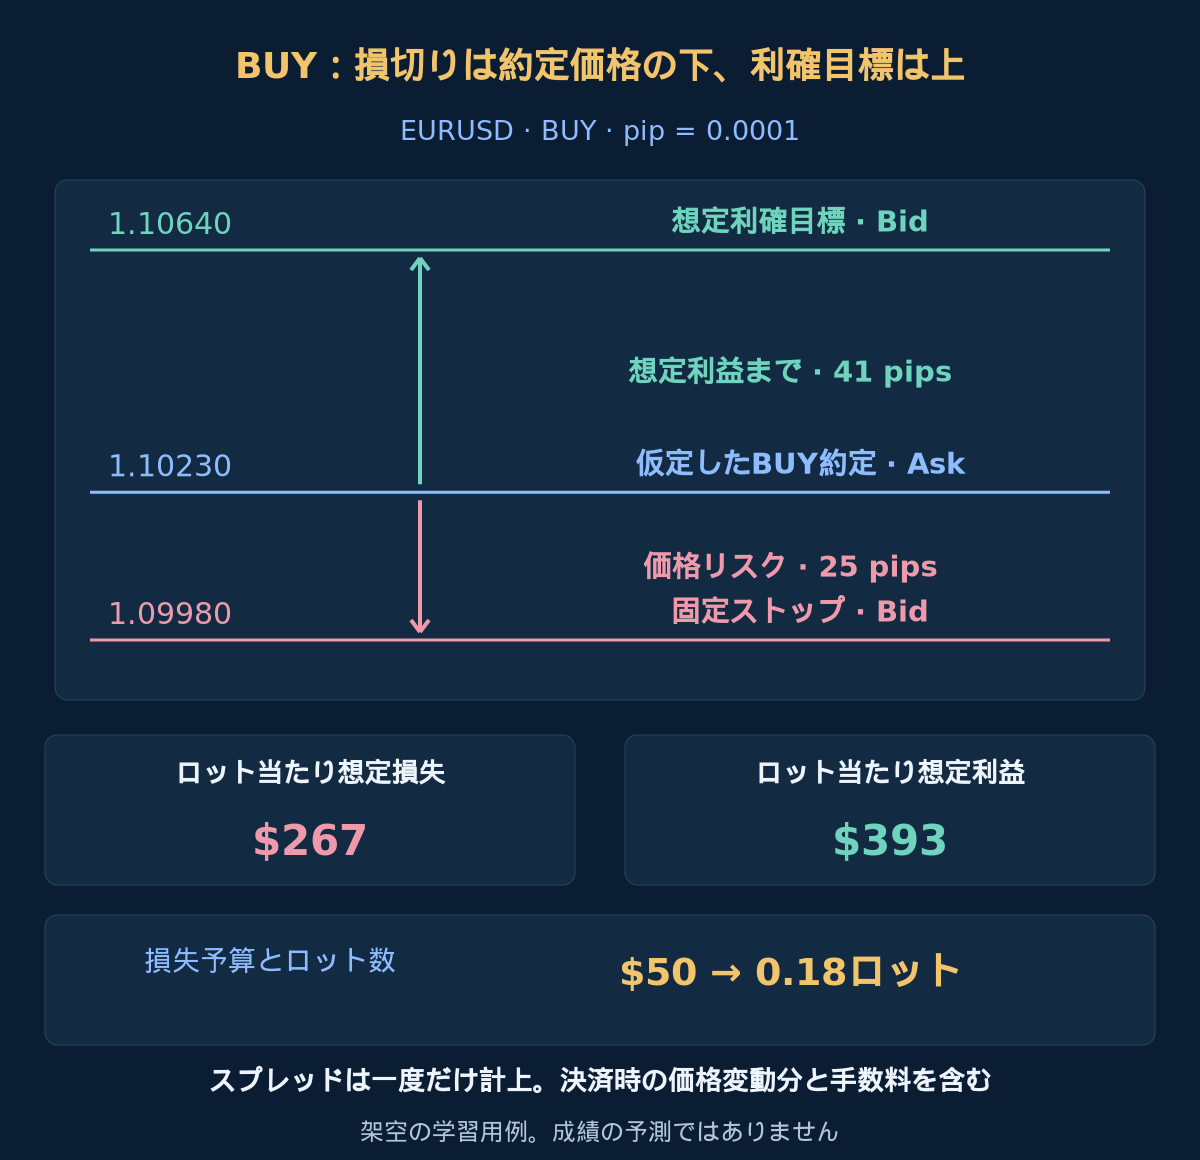
Aの値幅は20 pipsです。BはHigh(A)をヒゲで超えても確認にならず、Tが二本目の許可された終値で確認します。他の条件も通過し、最初の気配値が11:00:01にBid 1.10220 / Ask 1.10230、BUYがこのAskで約定したと仮定します。固定Sは1.09980、Tpは1.10640で、価格リスク25 pips、利益候補41 pipsです。その後の結果は示しません。
8. 数量計算の前にコストを含める
新規ごとの予定損失を現在の有効証拠金の0.5%、口座全体の保有・待機注文の予定損失を1.0%までとします。USDでBudget = min(0.005 × equity, max(0, 0.01 × equity − existingPlannedLoss))を使います。既存リスクが不明なら新規不可です。既存リスクがない架空の有効証拠金$10,000なら予算は$50です。ロット当たりpip価値$10、往復手数料$7、不利な決済余裕1 pip、資金調達費用準備額$0を仮定します。執行可能な正の距離dSL、dTPをpipsで取り、Loss1 = (dSL + 1) × 10 + 7、Reward1 = (dTP − 1) × 10 − 7を定義します。両見積もりが正で、丸め前のReward1 / Loss1 ≥ 1.25を要求します。これは計画用仮定で、推奨リスクや保証された損失上限ではありません。実際の費用と換算を確認し、取引コストを参照してください。
この例はLoss1が$267、Reward1が$393で比率約1.47です。最小数量・刻み0.01ロットなら0.18ロットへ切り下げ、想定損失$48.06、利益候補$70.74です。次の0.19では損失見積もり$50.73となり予算超過です。最初の気配値がBid 1.10240 / Ask 1.10260なら、スプレッドと変位は条件内でもLoss1は$297、Reward1は$363、比率約1.22で不合格です。見送り、最小ロットでも予算を超える場合も見送ります。スプレッドは執行価格間の距離に含まれ、二重計上しません。実約定後の価格差は再計算距離に入り、1 pipの余裕は残る決済のためです。口座リスクルールに従ってください。
任意:指標例とコスト計算を再現する
MT4のシフトではなく時系列の終値を使います。C(i) = 1.09000 + 0.00020 × i; i = 0..29の後、インデックス30..79に1.10070, 1.10030を正確に25回繰り返し、C(80) = 1.10160; C(81) = 1.10180; C(82) = 1.10220を加えます。これらがA、B、Tです。最初の14回の終値変化でRSIを初期化し、前述の更新式を使います。この生成方法で指標値を再現できます。表は最後のOHLCのみを示します。合成データであり、過去約定記録ではありません。小数は英語表記を維持します。
BUY計算:(1.10230 − 1.09980) / 0.0001 = 25、(1.10640 − 1.10230) / 0.0001 = 41、(25 + 1) × 10 + 7 = 267、(41 − 1) × 10 − 7 = 393、floor((50 / 267) / 0.01) × 0.01 = 0.18、0.18 × 267 = 48.06、0.18 × 393 = 70.74。別々の想定結果であり、実現成績ではありません。
9. 確認が崩れた場合の決済を定義する
SLとTPを固定し、トレーリング、建値移動、分割決済、ナンピン、自動反転は行いません。その後のH1確定ごとに、BUYは終値がSMA50以下、またはRSIが50以下なら全数量の成行決済を要求します。SELLは不等号を逆にします。決済の中心値50は、新規の閾値と意図的に異なります。先に実行されたSL/TP約定を優先します。
それ以外では、Tの終了時刻から8時間経過後、最初に利用可能な取引気配値で決済要求を出します。BUYはBid、SELLはAskです。例では時計変更がない仮定で19:00が期限です。障害で期限は延びませんが、実行が遅れることはあります。必要データや時刻対応が信頼できなくなったら、既存保護を維持して可能になり次第決済を要求します。要求は約定ではなく、ギャップや費用悪化で見積もりを超えることがあります。
10. 変更前に順序どおりの仕様を検証する
確定データ、初期化、A、適格終値、気配値、注文応答、決済を時刻順に再生します。MT4時系列のシフト0は形成中です。確定観測と実際のタイムスタンプを使います。取消、失効、コスト棄却、応答不明も残します。OHLCで同じ足のストップと目標の順序を確定できなければ、細かいデータを使うか、事前に定めた規則で未解決とします。適切なバックテストを参照してください。
RSIを除いて価格・リスク条件を共通にした場合や別の期限と、同じ日付・コストで独立した版として比較します。後の時系列評価とフォワードデモを確保し、試した全設定を記録します。トレンド転換、遅い平均、横ばい、遅れた新規約定は仮説が失敗する要因です。バックテスト、勝率、期待値は提示しません。重複情報は指標組合せガイドで説明しています。
- 銘柄、H1履歴、SMA・RSIの定義と初期値を固定した。
- Aは方向・実体・値幅を満たす新たな中立帯離脱である。
- 固定水準が維持され、期限内に確認が成立した。
- 最初の気配値、固定保護、丸め前のコスト比率が条件を満たす。
- 数量、証拠金、総エクスポージャーが事前の予算内である。
- 実注文、シグナル・時間決済、棄却イベントを記録する。
11. 期限付き確認に関する質問
SMAとRSIは独立した確認になりますか。
いいえ。どちらも価格を使います。異なる期間や条件を表しますが、一致だけでは独立した情報や収益性を証明できません。追加フィルターを比較可能な基準と検証します。
後続三本目で失効候補を復活できますか。
できません。本仕様はAの後続二本の終値だけを許可します。その後の魅力的なブレイクは、有効な候補には属しません。新しい候補には新たな適格イベントが必要です。
足のパターンが合格しても注文を見送るのはなぜですか。
観測したパターンと執行できる取引は別です。最初の気配値の悪化、高コスト、無効な保護、過大な口座リスクにより、適格シグナルでも見送ります。
目標があるので、この例は利益になったのですか。
違います。固定した決済候補です。図は確認で終わり、以後の約定や成績は示しません。損失、約定できないケース、時間決済があり得ます。
12. 参考資料と適用範囲
プラットフォームの一次資料:MQL4移動平均設定、MQL4 RSI設定、OrderSendの価格側と注文制約。確認日:2026-10-19。これらは仕組みの根拠であり、本稿の閾値・期限・収益性の裏付けではありません。提供するのは戦略仕様で、認証済みEAではありません。
Forexおよびレバレッジ取引には重大なリスクがあります。本資料は教育目的で、投資助言ではありません。例の価格と金額はすべて架空です。過去やシミュレーションの結果は将来の成績を保証しません。