

Uma posição Forex pode ganhar no preço e perder parte desse ganho com financiamento. Antes de mantê-la durante um rollover, identifique taxa, unidade, calendário e lançamento na conta. Este guia percorre essas etapas com números fictícios e separa reservas de planejamento de custos contabilizados.
1. O que significam swap e rollover no Forex
No Forex de varejo, swap costuma designar o débito ou crédito de financiamento associado à manutenção de uma posição no horário de corte do rollover da corretora. Rollover transfere a exposição para o período de financiamento seguinte; não é necessariamente um novo sinal ou ticket visível ao cliente. Este guia trata do financiamento de posições de varejo, não da especificação de um derivativo swap institucional.
O valor pode variar entre BUY e SELL, instrumentos, contas e datas. Comparar apenas juros de bancos centrais não determina a cobrança ao cliente após condições e ajustes da corretora. Comece pelo contrato real, não por uma lista de supostos melhores pares com swap positivo. O guia de swing trading H4/D1 explica o plano mais amplo de manutenção ao qual esse custo se integra.
Para decisões D1 e H4 reproduzíveis, o protocolo de candles diários e horário da corretora define limites, candles curtos de domingo e informações concluídas.
2. Leia o contrato antes do número
Registre símbolo MT4 e sufixo exatos, tipo de conta, tamanho do contrato, volume, moeda da conta, taxas de compra e venda, unidade de cálculo, horário de corte e calendário de dias financiados. Inclua taxas administrativas ou de conversão aplicáveis. Uma taxa de uma entidade jurídica ou conta não está automaticamente disponível em outra. Guarde quando foi observada e se era indicativa ou definitiva.
O MT4 fornece MODE_SWAPLONG e MODE_SWAPSHORT, mas MODE_SWAPTYPE determina sua interpretação: 0 significa pontos, 1 moeda base do símbolo, 2 juros e 3 moeda de margem. São modos diferentes, não quatro maneiras equivalentes de inserir um número na mesma fórmula. Confirme implementação da corretora, base da taxa e moeda de liquidação usando a lista de especificações do símbolo.
| Modo MT4 | Unidade informada | Interpretação necessária |
|---|---|---|
| 0 | Pontos | Converter com o ponto do símbolo e o valor do contrato |
| 1 | Moeda base do símbolo | Usar base e conversão especificadas |
| 2 | Juros | Verificar referência, taxa e base de dias |
| 3 | Moeda de margem | Usar a moeda de margem prevista, não presumir a moeda da conta |
3. O corte não é meia-noite nem um tempo mínimo de posição
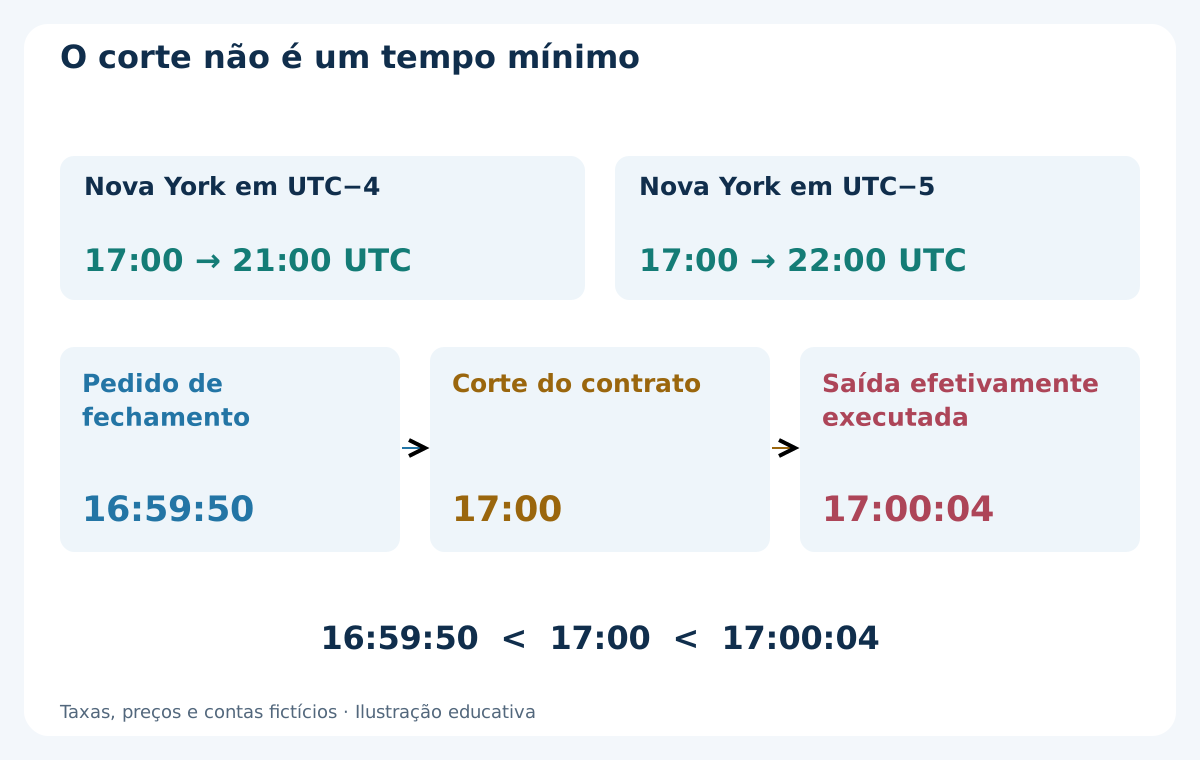
Como ilustração, suponha um contrato com corte às 17:00 de Nova York. Quando Nova York está em UTC−4, isso corresponde a 21:00 UTC; em UTC−5, a 22:00 UTC. São conversões condicionais, não um horário universal de corretora. O limite de um candle D1, a meia-noite do servidor e o corte de financiamento podem ser eventos diferentes.
Nessa regra fictícia, uma posição realmente aberta às 16:59 e fechada às 17:01 de Nova York cruza o corte apesar da curta duração. Um pedido de fechamento enviado às 16:59:50, mas executado às 17:00:04, não comprova saída anterior ao corte. Determine a incidência pelo evento real da conta e pela regra contratual, não pelo horário pretendido da solicitação. O guia de sessões e fusos horários ajuda a registrar diferenças históricas sem tratar a hora local como UTC fixo.
4. Por que a cobrança tripla nem sempre acontece na quarta-feira
A liquidação de fins de semana e feriados pode fazer um único rollover abranger vários dias de financiamento. Muitos contratos Forex seguem ciclos que costumam colocar o ajuste de três dias na quarta-feira, mas isso não autoriza programar todos os instrumentos dessa forma. Por exemplo, o calendário citado da OANDA descreve o ajuste de três dias de USD/CAD na quinta-feira devido ao ciclo de liquidação diferente.
Use o calendário do instrumento, conta e data efetivos, incluindo mudanças por feriados. Não cobre o mesmo fim de semana novamente só porque a posição continua visível no sábado e domingo, se ele já estava incluído no multiplicador. Por outro lado, a ausência de lançamento no fim de semana não prova financiamento gratuito. Nem o número de candles D1 nem o de extratos determina sozinho o multiplicador correto.
5. Separe pontos, pips e o valor de um lote
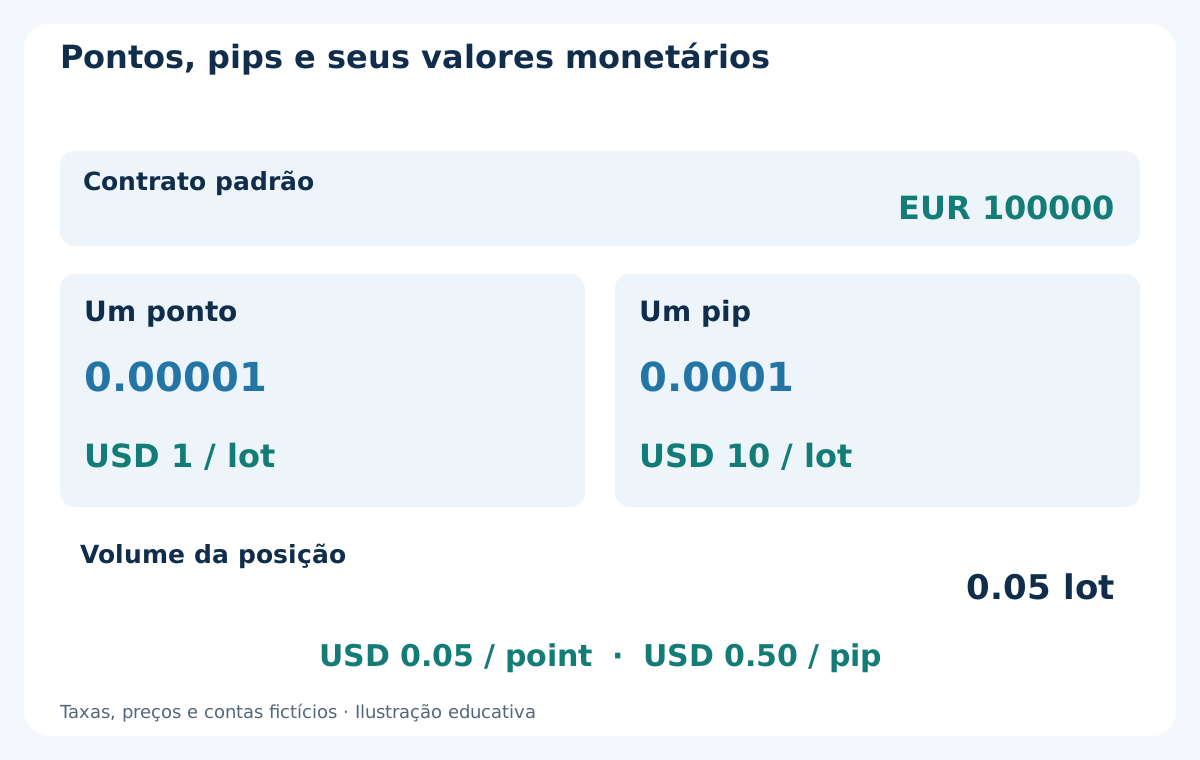
O exemplo principal usa EUR/USD, contrato padrão de EUR 100000, conta USD, ponto e tick executável de 0.00001 e 1 pip = 0.0001. Um ponto por lote vale, portanto, USD 1; um pip por lote vale USD 10. Com 0.05 lote, os valores são USD 0.05 por ponto e USD 0.50 por pip. Essa conversão decorre do contrato especificado, não apenas da quantidade de casas decimais.
Um swap exibido de −8.0 pontos corresponde aqui a −0.8 pip, não a −8.0 pips. Confundir as unidades superestima o custo dez vezes. Outro símbolo, tick, contrato ou moeda de conta exige cálculo próprio. Ao usar o valor do tick, verifique sua moeda e a relação entre tamanho do tick e ponto antes de escalar. Não substitua a unidade de financiamento por pontos de spread ou variação mínima sem conferir o modo.
6. Calcule compra e venda como alternativas separadas
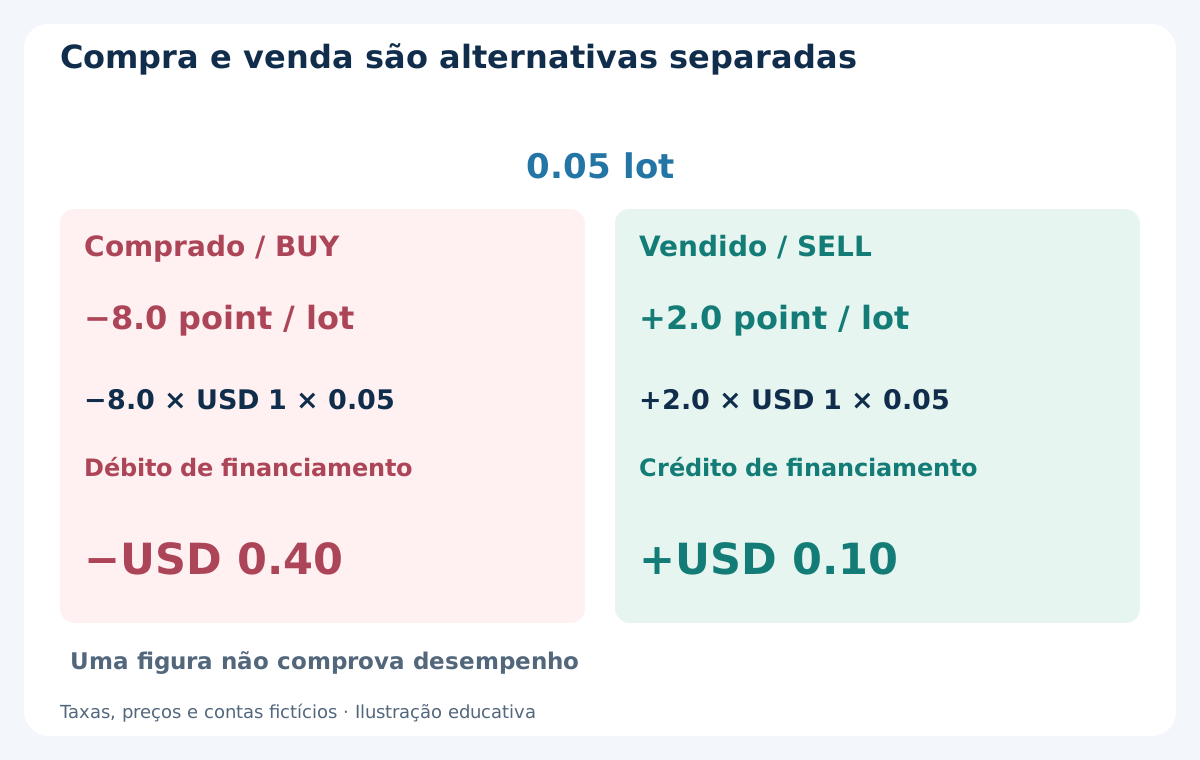
Suponha que o contrato fictício informe swap diário comprado de −8.0 pontos por lote e vendido de +2.0 pontos por lote, antes de multiplicadores de vários dias. Com 0.05 lote, o débito comprado é −8.0 × USD 1 × 0.05 = −USD 0.40 por dia financiado; o crédito vendido é +2.0 × USD 1 × 0.05 = +USD 0.10. Os sinais mostram a direção do lançamento na conta.
São direções alternativas, não uma instrução para abrir ambas. Uma taxa positiva de um lado não comprova hedge lucrativo nem elimina exposição adversa ao preço, e ambos os lados podem ter taxas negativas em outras condições. Se a cotação publicada já incluir ajuste de vários dias, não multiplique novamente. O guia de custos de negociação situa o financiamento ao lado de spread e comissão sem tratá-los como despesas equivalentes.
7. Conte os dias financiados em um calendário explícito
A posição do exemplo cruza três cortes fictícios: terça-feira com multiplicador 1, quarta-feira com 3 e quinta-feira com 1. Mantenha ambas as taxas constantes somente para esse cálculo. A soma é 1 + 3 + 1 = 5 dias financiados. Os lançamentos comprados são −USD 0.40, −USD 1.20 e −USD 0.40, totalizando −USD 2.00; a alternativa vendida separada soma +USD 0.50.
Três eventos de rollover representam aqui cinco dias financiados, não três débitos diários iguais. Esse calendário não promete a programação da próxima semana, de uma semana com feriado ou de outro instrumento. Se a taxa mudar, calcule cada evento com sua taxa e multiplicador aplicáveis e some os valores com sinal. Preserve arredondamento e convenções de lançamento para explicar diferenças posteriores no extrato em vez de escondê-las.
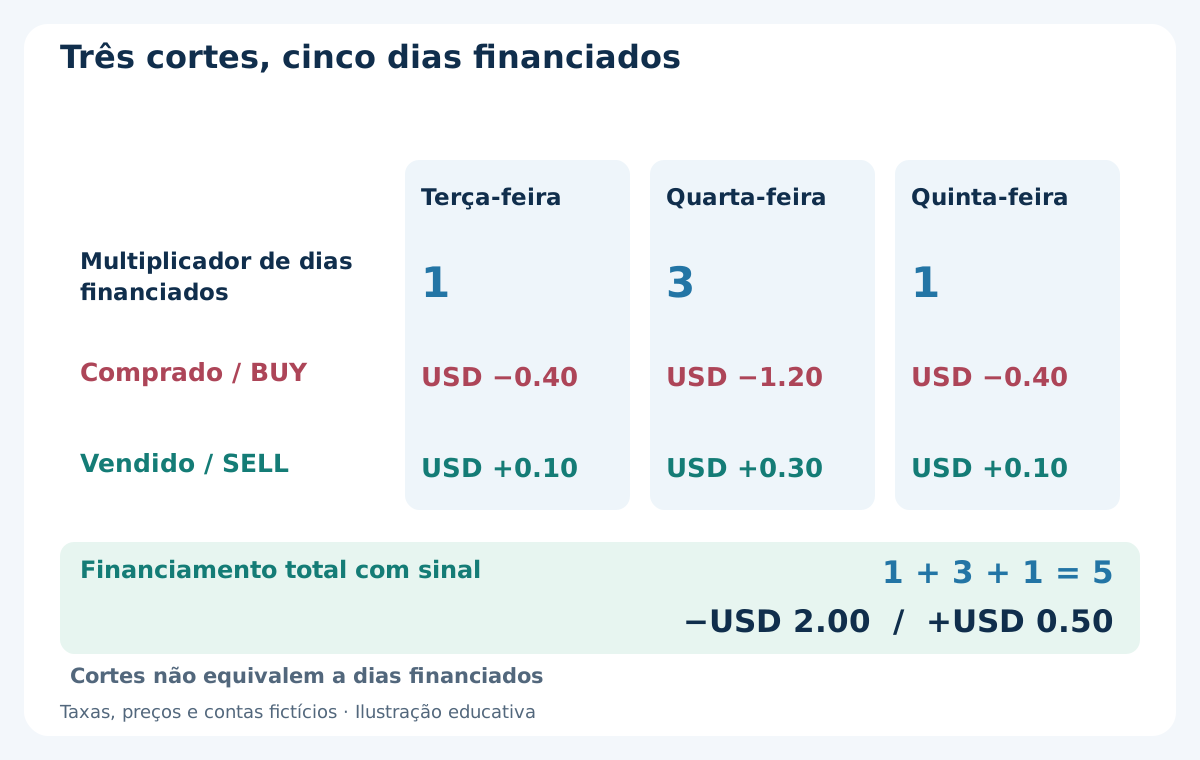
| Corte fictício | Multiplicador | Lançamento comprado, USD | Lançamento vendido separado, USD |
|---|---|---|---|
| Terça-feira | 1 | −0.40 | +0.10 |
| Quarta-feira | 3 | −1.20 | +0.30 |
| Quinta-feira | 1 | −0.40 | +0.10 |
| Total | 5 | −2.00 | +0.50 |
8. Uma taxa anual precisa de base e contagem de dias próprias
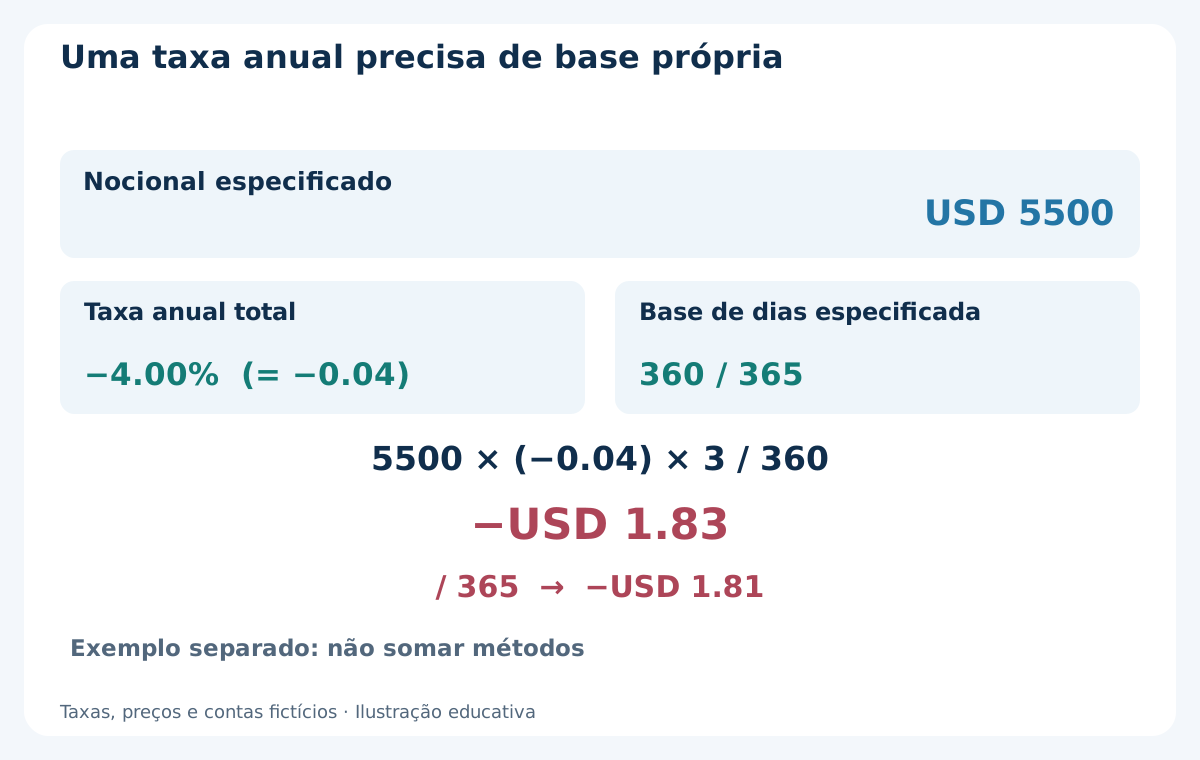
Considere outro contrato fictício que define expressamente um nocional de USD 5500, taxa anual total de financiamento de −4.00% e denominador de 360 dias. Para três dias, a cobrança é 5500 × (−0.04) × 3 / 360 = −USD 1.83 após arredondar aos centavos. Se esse contrato separado especificasse 365, os mesmos dados dariam −USD 1.81. Nenhum denominador é universal.
É um método alternativo, não outro débito para acrescentar ao calendário em pontos. O contrato deve definir referência, taxa, base temporal e conversão. Exposição nocional também difere da margem: numa exposição simplificada de USD 5500, alavancagem 1:100 implica USD 55 de margem, enquanto 1:50 implica USD 110. Trocar a base de financiamento por esses valores não se justifica sem previsão contratual. Alterar somente a alavancagem não muda a exposição deste exemplo.
9. Converta uma única vez para a moeda da conta
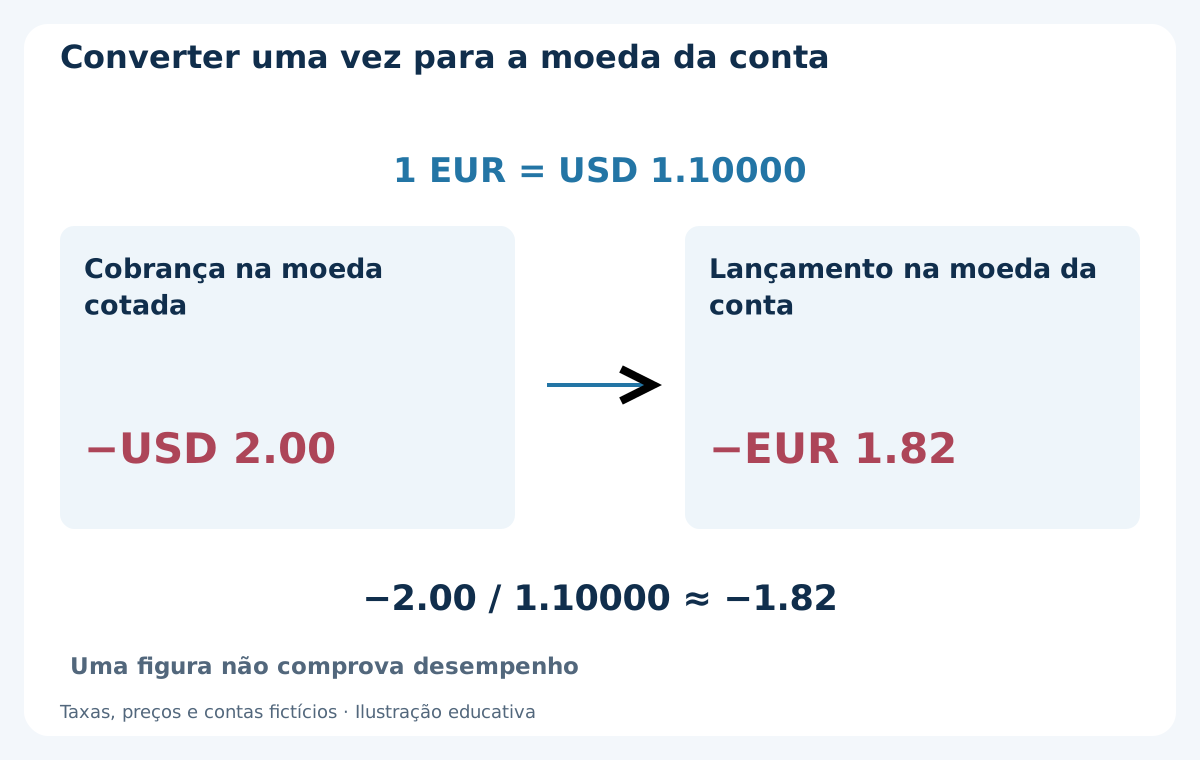
O calendário principal em pontos gerou débito de USD 2.00. Em uma ilustração de conversão separada, suponha conta EUR e taxa exata 1 EUR = USD 1.10000, sem tarifa de conversão. O débito vira −2.00 / 1.10000 ≈ −EUR 1.82. Multiplique ou divida conforme a direção da cotação; não rotule um débito USD como EUR apenas porque essa é a moeda da conta.
A conversão real pode usar lado do preço, momento e tarifa aplicáveis da corretora, portanto essa taxa didática fixa não é uma regra geral de liquidação. O financiamento pode estar em moeda base ou de margem em outro modo. Concilie o valor efetivamente contabilizado no extrato, inclusive lançamentos separados de conversão quando houver. Não converta novamente um valor já em moeda da conta nem reescreva custos históricos com o câmbio de hoje.
10. Concilie lucro de preço, swap e comissão
Volte à conta USD e ao calendário em pontos. Suponha um BUY realmente aberto no Ask 1.10020 com 0.05 lote e encerrado no Bid 1.10320. O ganho entre execuções é 30 pips, ou USD 15.00. Com swap efetivamente contabilizado de −USD 2.00 e comissão completa de −USD 0.30, o resultado realizado é 15.00 − 2.00 − 0.30 = USD 12.70. Essas novas hipóteses diferem do exemplo da introdução ao swing.
No MT4, OrderProfit exclui swap e comissão; concilie os valores com sinal de OrderProfit, OrderSwap e OrderCommission da ordem selecionada com o extrato. Não adicione o campo de swap acumulado aos lançamentos diários que já o compõem. O spread já está refletido nos preços executáveis, e a reserva de saída não usada de 1.0 pip, USD 0.50, não é mais uma despesa contabilizada. O guia de conciliação de trades aborda ajustes separados e eventos de conta incertos.
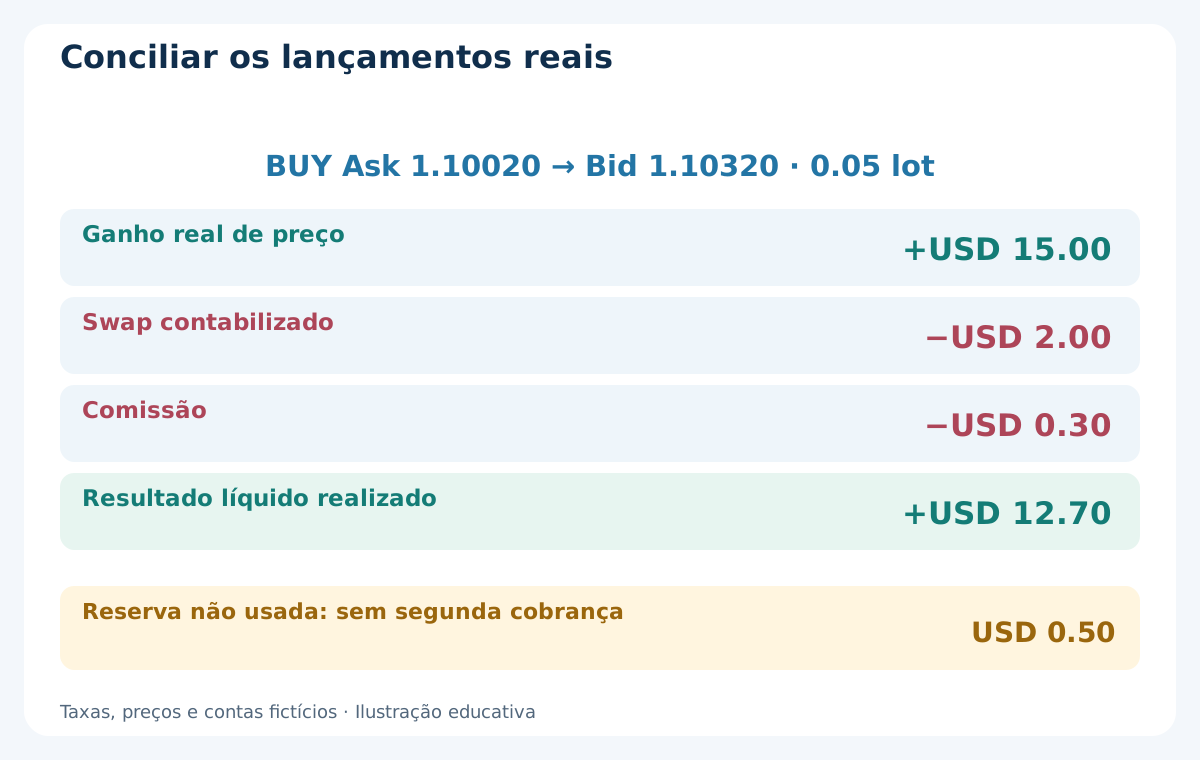
| Item contabilizado | Valor ilustrativo USD | Tratamento |
|---|---|---|
| Ganho entre execuções | +15.00 | Preços realmente executáveis |
| Swap | −2.00 | Débito líquido real do calendário em pontos |
| Comissão completa | −0.30 | Cobrança real |
| Resultado líquido realizado | +12.70 | 15.00 − 2.00 − 0.30 |
| Reserva de saída não usada | 0.00 cobrança extra | USD 0.50 era reserva de planejamento |
11. Inclua a reserva de manutenção antes de arredondar o volume
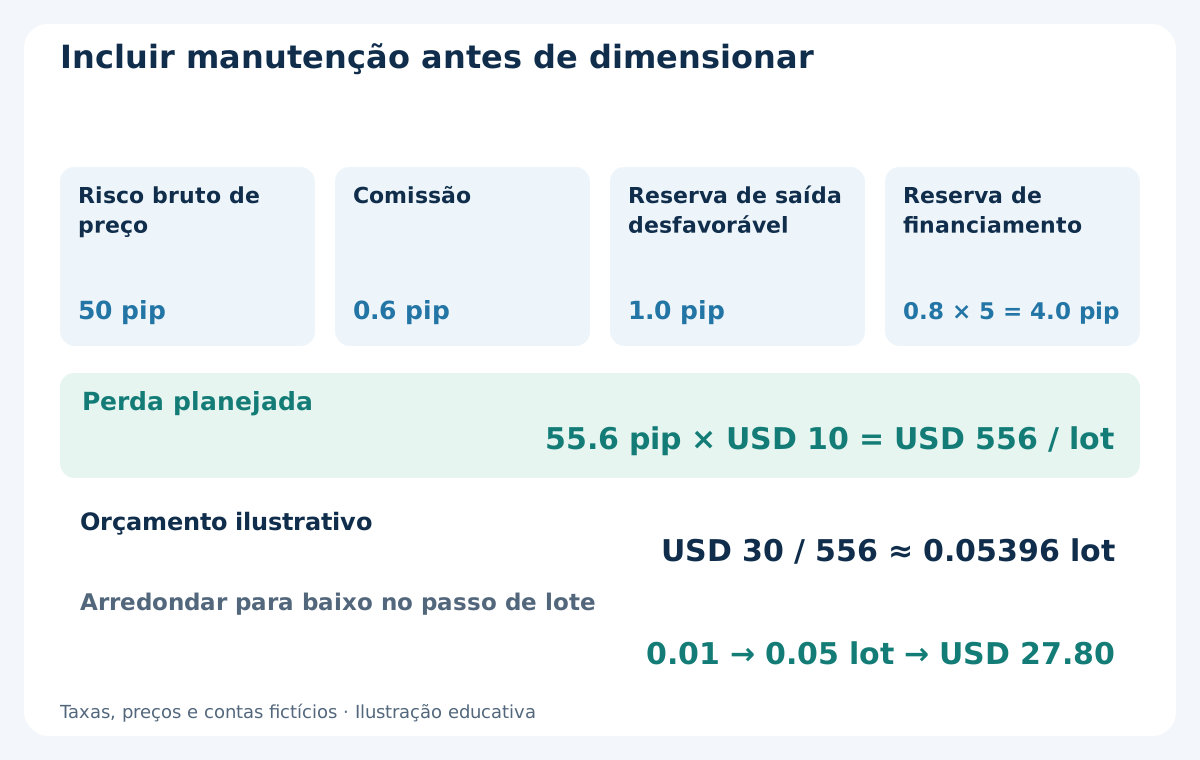
Neste exemplo em pontos, cinco dias de débito a 0.8 pip por dia exigem reserva de 4.0 pips. Some stop de preço hipotético de 50 pips, comissão completa de 0.6 pip e reserva de saída adversa de 1.0 pip: 50 + 0.6 + 1.0 + 4.0 = 55.6 pips de perda planejada. A USD 10 por pip por lote, são USD 556 por lote com duração e taxas especificadas.
Um orçamento ilustrativo de USD 30 dá 30 / 556 ≈ 0.05396 lote. Com passo de 0.01 lote, arredonde para baixo a 0.05 lote: USD 27.80 de perda planejada. Pule a operação se mínimo ou margem inviabilizar o plano. Taxas, saídas atrasadas e gaps podem exceder a reserva; ela não é um limite garantido de perda. Use o guia de dimensionamento para conferir unidades e limites, sem forçar uma operação arredondando para cima.
12. Swap positivo não garante trade positivo
Considere outro cenário vendido com o crédito contabilizado de +USD 0.50 do calendário. Um SELL aberto no Bid 1.10000 e fechado no Ask 1.10200 perde 20 pips, ou USD 10.00 com 0.05 lote. Com USD 0.30 de comissão, o líquido é −10.00 + 0.50 − 0.30 = −USD 9.80. Um crédito real pertence ao registro mesmo sendo muito menor que a perda no preço.
Não aumente o volume só para receber financiamento nem suponha que compra e venda cancelem todos os custos. Fechar e reabrir perto do corte envolve execuções reais, spread, possível comissão e incerteza; não é uma forma gratuita de evitar financiamento. Um fechamento fracassado também mantém exposição e possíveis encargos. Compare alternativas completas e executáveis em vez de apenas o sinal atraente da taxa.
13. Teste mudanças de taxas e calendários sob estresse
Para uma sensibilidade simples nos mesmos cinco dias, altere a hipótese diária comprada de −8.0 para −12.0 pontos por lote. A 0.05 lote, o débito total sobe de USD 2.00 para USD 3.00. Esse USD 1.00 adicional pode mudar a elegibilidade mesmo sem alteração do sinal no gráfico. É um cálculo de sensibilidade, não previsão nem nova cotação atual da corretora.
O teste histórico também precisa permitir mudanças entre cortes e deslocamentos de multiplicadores por feriados. Salve registros dos dados e condições aplicáveis: uma propriedade atual do símbolo não arquiva encargos passados. Rótulos como conta sem swap não descrevem todo o custo de manutenção; examine tarifas e condições. Qualquer tarifa administrativa alternativa deve ser contabilizada por seus próprios termos, sem ser inventada nem presumida silenciosamente como zero.
14. Separe o risco de mercado no rollover do lançamento financeiro
O ajuste financeiro é apenas um evento da janela de rollover. Cotações escassas, spread maior, notícias, gaps, falhas de plataforma e pressão de margem também podem afetar a posição. Estimar swap não descreve esses riscos de execução. Desconectar o MT4 não desativa o financiamento na corretora, enquanto a saída do EA dependente do terminal exige seu processo operacional.
Registre stop, fechamento e eventos de margem conforme preço executado e estado reais. Stops comuns podem não executar exatamente no nível durante um gap, e a saída planejada antes do corte só está concluída quando tem sucesso. Revise equity aberta e exposições compartilhadas, não só saldo fechado ou um total diário de financiamento organizado. O guia de risco da conta fornece o quadro geral de orçamento.
15. Teste o financiamento em todo o percurso da posição
Preserve fonte histórica das taxas, unidade, contrato, mapeamento de horário, elegibilidade ao corte, multiplicador, conversão e convenção contábil de cada posição. Combine com cotações originais de entrada e saída, comissões, spread e solicitações fracassadas. Se um dado histórico de financiamento não estiver disponível, identifique e estresse a hipótese; não apresente custo zero provisório como histórico medido da corretora.
Aplique mudanças de financiamento à elegibilidade, tamanho, gestão e equity ao longo do tempo, não apenas como desconto do lucro final. Separe cronologicamente desenvolvimento, testes posteriores intactos e observação forward. Demo pode verificar cálculo e conciliação sem demonstrar custos ou execução live idênticos. O guia de backtest MT4 explica como configurações e dados limitam as conclusões de um relatório.
16. Confira os custos de manutenção antes de confiar no resultado
Antes de avaliar uma posição overnight, identifique instrumento e conta, taxa de compra ou venda, modo, moeda de financiamento, corte efetivo, diferença histórica de horário, multiplicador e regra de conversão. Calcule a manutenção planejada em dinheiro e preserve lançamentos reais por evento único da conta. Separe taxa de um dia de cobrança já ajustada e campo acumulado de suas parcelas.
O objetivo é um resultado líquido explicável e uma hipótese de custo testável, não afirmar que swap positivo ou estratégia mais lenta necessariamente funcionam. Uma mudança de preço pode invalidar um plano antigo; obter mais evidência ou rejeitá-lo são resultados válidos. EAs comerciais precisam de regras e resultados documentados próprios. Os exemplos fictícios não provam que qualquer robô do site implemente esses cálculos ou obtenha os valores ilustrados.
Perguntas frequentes
O que é swap no Forex e qual sua relação com rollover?
Swap costuma ser o débito ou crédito de financiamento por manter uma posição de varejo no corte da corretora. Rollover é a passagem ao período seguinte. As condições reais definem unidade, horário e valor; não implica necessariamente um novo trade visível.
Uma cotação de swap de 8 pontos significa 8 pips?
Não no contrato EUR/USD de cinco casas declarado. Um pip equivale a dez pontos, portanto 8 pontos são 0.8 pip. Confirme modo de cálculo, contrato, volume e moeda antes de converter o valor exibido em dinheiro.
O swap triplo é sempre cobrado na quarta-feira?
Não. Liquidação, feriados, conta e calendário da corretora determinam o multiplicador. Quarta-feira é comum em alguns contratos; o calendário OANDA citado coloca USD/CAD na quinta-feira. Use o calendário histórico aplicável.
Uma posição de poucos minutos pode gerar financiamento?
Sim, se for elegível no corte real do contrato. No exemplo fictício, entrada 16:59 e saída 17:01 cruzam 17:00 de Nova York. Pedir o fechamento antes não comprova que tenha sido executado antes.
Como conciliar lucro MT4 com swap e comissão?
Use lucro de preço, swap e comissão com sinal da ordem selecionada, depois concilie os ajustes separados do extrato. No exemplo, USD 15.00 − 2.00 − 0.30 = USD 12.70. Não some o acumulado às parcelas diárias nem contabilize novamente reserva não usada.
Swap positivo garante trade lucrativo?
Não. O cenário vendido separado recebe USD 0.50, perde USD 10.00 no preço e paga USD 0.30 de comissão, restando perda líquida USD 9.80. O crédito não limita movimentos adversos, custos de execução ou mudanças futuras de taxa.
Fontes e notas educativas
A OANDA documenta cortes de financiamento, taxas variáveis de compra/venda e multiplicadores de liquidação. A MetaQuotes descreve os modos de swap do MT4; as referências de lucro e swap também foram verificadas para conciliação. Preços, taxas, calendários, conversões e resultados são hipóteses didáticas fictícias, não condições atuais de corretora nem desempenho medido. O exemplo de taxa anual é um contrato hipotético separado, não uma tarifa da OANDA nem uma cobrança adicional ao exemplo em pontos.
Conteúdo educativo. Taxas, calendários, preços, volumes e resultados dos exemplos são fictícios. Forex envolve risco. Créditos de financiamento, stops e reservas não garantem saída, perda máxima ou desempenho futuro.