

Um novo ponto do SAR e uma leitura favorável do RSI podem se referir a eventos diferentes. Este guia separa a mudança de estado, o momentum dos fechamentos e o preço disponível depois. Históricos M5 fictícios e reproduzíveis mostram concordância tardia, sensibilidade aos pavios e viradas opostas rápidas; planos de cotação independentes explicam o custo de esperar.
1. Separe virada do indicador, momentum e entrada
O SAR muda um estado derivado de preços e extremos. O RSI de fechamento compara altas e baixas suavizadas. Um plano executável acrescenta momento de entrada, lados da cotação, proteção, saídas e custos. A concordância dos dois primeiros elementos não fornece o terceiro. Em gráficos curtos, uma confirmação posterior pode deixar muito menos espaço até um alvo inalterado.
Este guia educacional complementa o modelo SAR/ADX e o guia EMA/RSI para scalping. Examina dados e momentos diferentes, sem definir uma estratégia completa de entrada. Todos os históricos e planos são inventados, sem operações reais ou rentabilidade medida. Uma estratégia separada precisa declarar reinicializações, prazos, exposição e execução.
2. Leia SAR como um estado declarado
Usamos OHLC Bid M5 fictício de EURUSD, com pip=0.0001; point=tick=0.00001. A referência principal usa SAR step=0.02; maximum=0.20; RSI usa fechamentos definitivos. Pontos SAR abaixo ou acima do candle descrevem o estado de alta ou de baixa dessa referência. Uma nova virada altera o estado em relação ao candle fechado anterior; outro ponto no mesmo estado não representa outra virada.
Registre juntos símbolo, fonte de preços, período gráfico, preço aplicado e histórico disponível. No MT4, iSAR recebe passo, máximo e deslocamento do buffer; iRSI recebe período, preço aplicado e deslocamento. O último argumento seleciona um valor histórico do buffer, sem deslocar a linha no gráfico. Configurações visuais iguais não comprovam valores iniciais ou resultados do terminal idênticos.
3. Torne reproduzível o cálculo finito do SAR
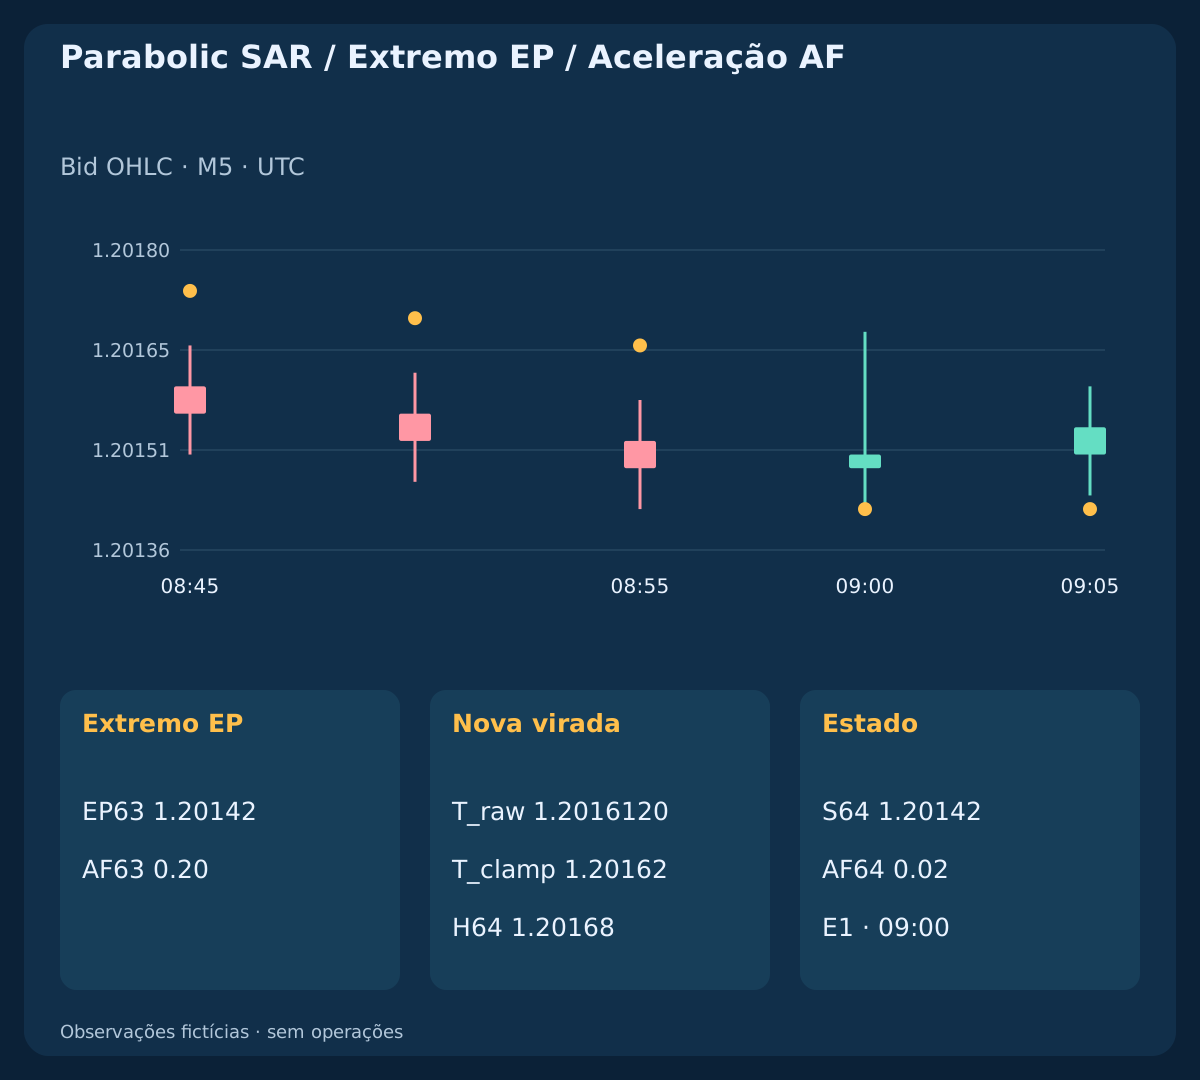
Em k1, declare a direção inicial. Para baixa, use S=max(H0,H1); EP=min(L0,L1); AF=step; a inicialização de alta espelha os extremos. Os históricos espelhado e estável após altas começam em alta; os demais, em baixa. Não há SAR em k0, e inicializar não é uma virada. A partir de k>=2, projete T=S_prev+AF_prev×(EP_prev−S_prev) e então limite T pelas duas mínimas anteriores no estado de alta, ou pelas máximas no estado de baixa.
Depois, no estado de alta, L<=T vira para baixa com S=max(EP_prev,H); EP=L; AF=step; no estado de baixa, H>=T vira para alta com S=min(EP_prev,L); EP=H; AF=step. Caso contrário S=T; somente um extremo estritamente novo atualiza EP e aumenta AF em um passo, até o máximo. Nesta referência, o toque em igualdade também gera virada. Processe uma transição por candle: um candle externo não revela a ordem de sua máxima e mínima. Essa sequência declarada não é universal entre plataformas.
4. Use o mesmo intervalo fechado nos dois indicadores
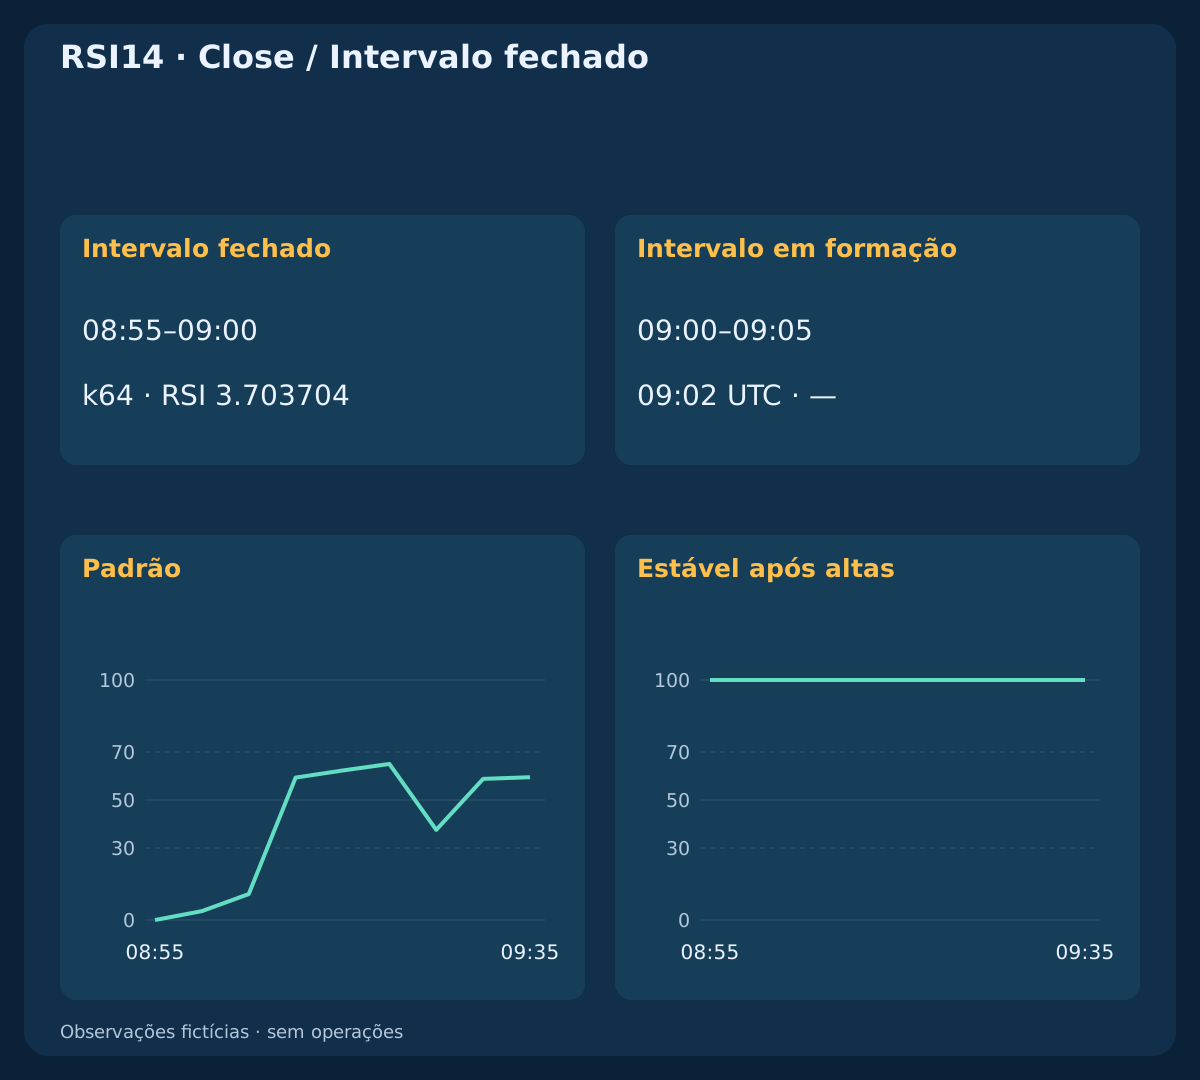
No horário ilustrativo 09:02 UTC, o intervalo M5 programado já fechado é 08:55–09:00; 09:00–09:05 ainda está em formação. No primeiro tick de um intervalo novo, confirme se o terminal realmente criou o candle antes de interpretar os deslocamentos do buffer por esse horário. Dados ausentes ou desatualizados não são uma leitura neutra.
Leia SAR e RSI do mesmo intervalo fechado e salve os horários de abertura e fechamento. Máxima, mínima e fechamento de um candle em formação ainda podem alterar as duas leituras. Uma virada fechada pode ser seguida de outra oposta sem que o valor anterior tenha sido repintado. Correções do histórico e dados iniciais diferentes são questões separadas, que exigem comparação dos valores exportados.
5. Defina suavização, inicialização e casos zero do RSI
Para mudanças de Close, defina G=max(ΔClose,0); D=max(−ΔClose,0). Nossa referência do tipo Wilder inicializa U14=mean(G1,…,G14); V14=mean(D1,…,D14) em k14; os valores RSI anteriores ficam indisponíveis. Depois aplique U(k)=[13U(k−1)+G(k)]/14; V(k)=[13V(k−1)+D(k)]/14 e RSI=100×U/(U+V). Preserve toda a precisão antes do arredondamento de exibição.
Declare os limites: V=0,U>0 → RSI=100; U=0,V>0 → RSI=0; U=V=0 → RSI=50. O último caso é a convenção neutra desta referência, sem afirmar equivalência com o terminal. No histórico estável após altas, o fechamento permanece em 1.20252 desde k63 e RSI continua em 100: a média positiva dos ganhos decai enquanto a média das perdas segue zero. Esse valor não prevê o próximo movimento.
| Observação | Horário UTC | U | V | RSI14 |
|---|---|---|---|---|
| Padrão / k64 | 09:00 | 0.00000143 | 0.00003714 | 3.703704 |
| Padrão / k66 | 09:10 | 0.00004674 | 0.00003203 | 59.341168 |
| Estado de baixa / k64 | 09:00 | 0.00003714 | 0.00000143 | 96.296296 |
| RSI14 · Close=100 / k95 | 11:35 | 0.00000373 | 0.00000000 | 100.000000 |
6. Distinga nível do RSI e cruzamento do RSI
Para um único diagnóstico, exigimos RSI>50 for an up flip; RSI<50 for a down flip no mesmo fechamento. A igualdade não pertence a nenhum lado. Estar acima da linha central e cruzá-la neste candle são condições distintas. Um modelo que exige cruzamento precisa do RSI anterior e de sua própria regra temporal explícita.
As referências comuns 30 / 70 não são instruções automáticas de reversão. RSI pode permanecer extremo durante um movimento persistente; cair de um valor alto não cria necessariamente um evento SELL. O teste estrito da linha central é ilustrativo, não um limiar ótimo ou uma regra completa. Não mede spread, liquidez ou probabilidade de sucesso.
7. Não dê à primeira virada um horário posterior de confirmação
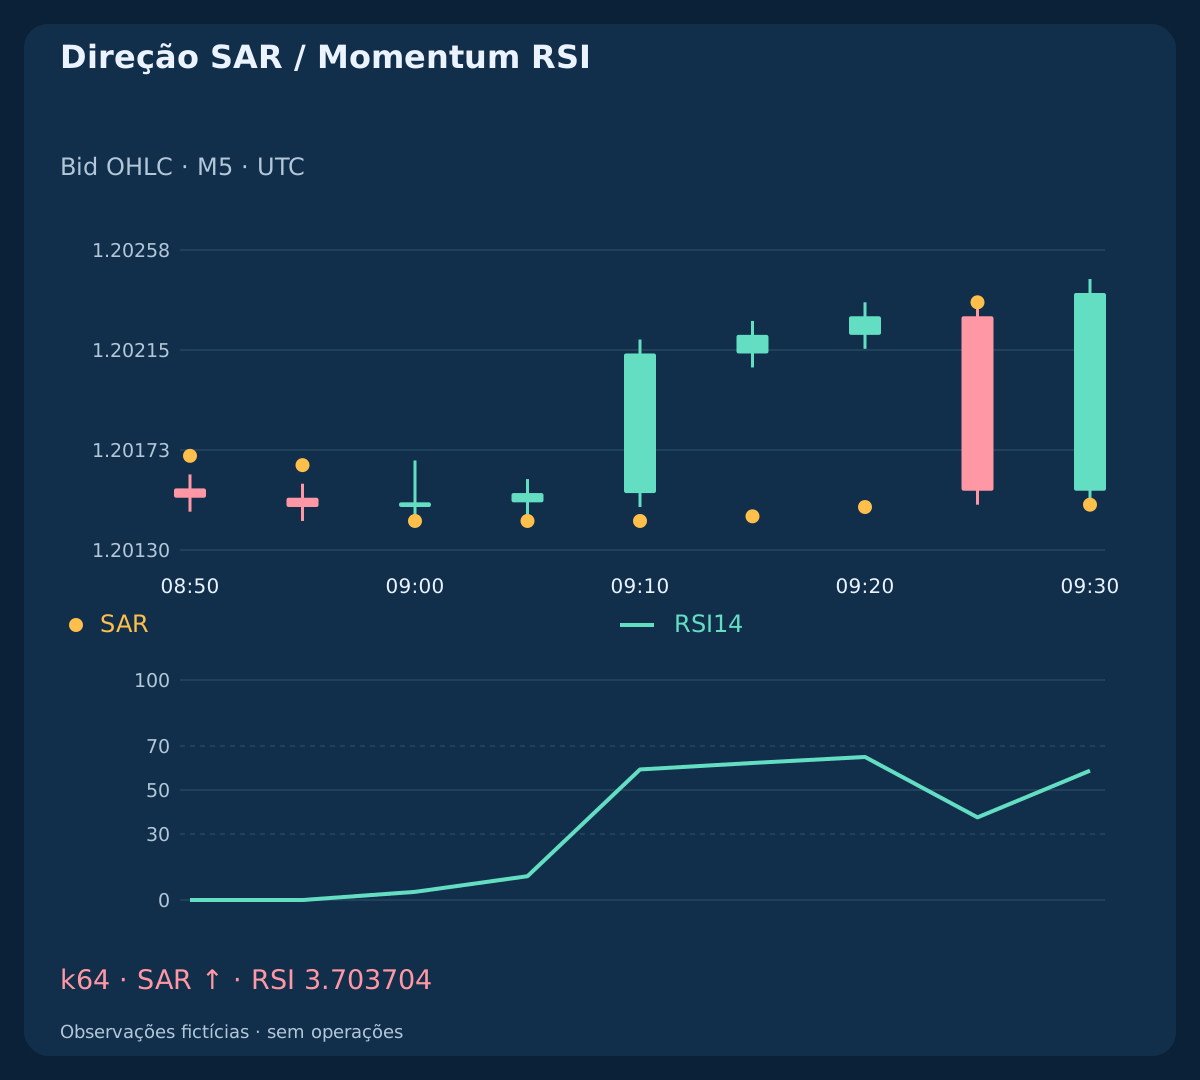
Em 2026-02-20, k64 / 09:00 UTC, o histórico principal vira para alta pela primeira vez com Close=1.20150; SAR=1.20142; RSI=3.703704. Ele falha no diagnóstico ilustrativo de momentum de alta. Em k66 / 09:10, temos RSI=59.341168; Close=1.20214, mas o estado SAR padrão não virou de novo. Continua sendo o evento E1, não uma nova primeira virada com horário mais conveniente.
A virada oposta em k69 / 09:25 e uma nova virada de alta em k70 / 09:30; RSI=58.797841 criam E2 e E3. E3 é uma transição independente; passar no diagnóstico no mesmo fechamento ainda não gera ordem. O espelho tem RSI=96.296296 na primeira virada de baixa e 40.658832 depois. A distinção temporal é simétrica. Qualquer janela de espera permitida seria outro modelo, declarado antecipadamente.
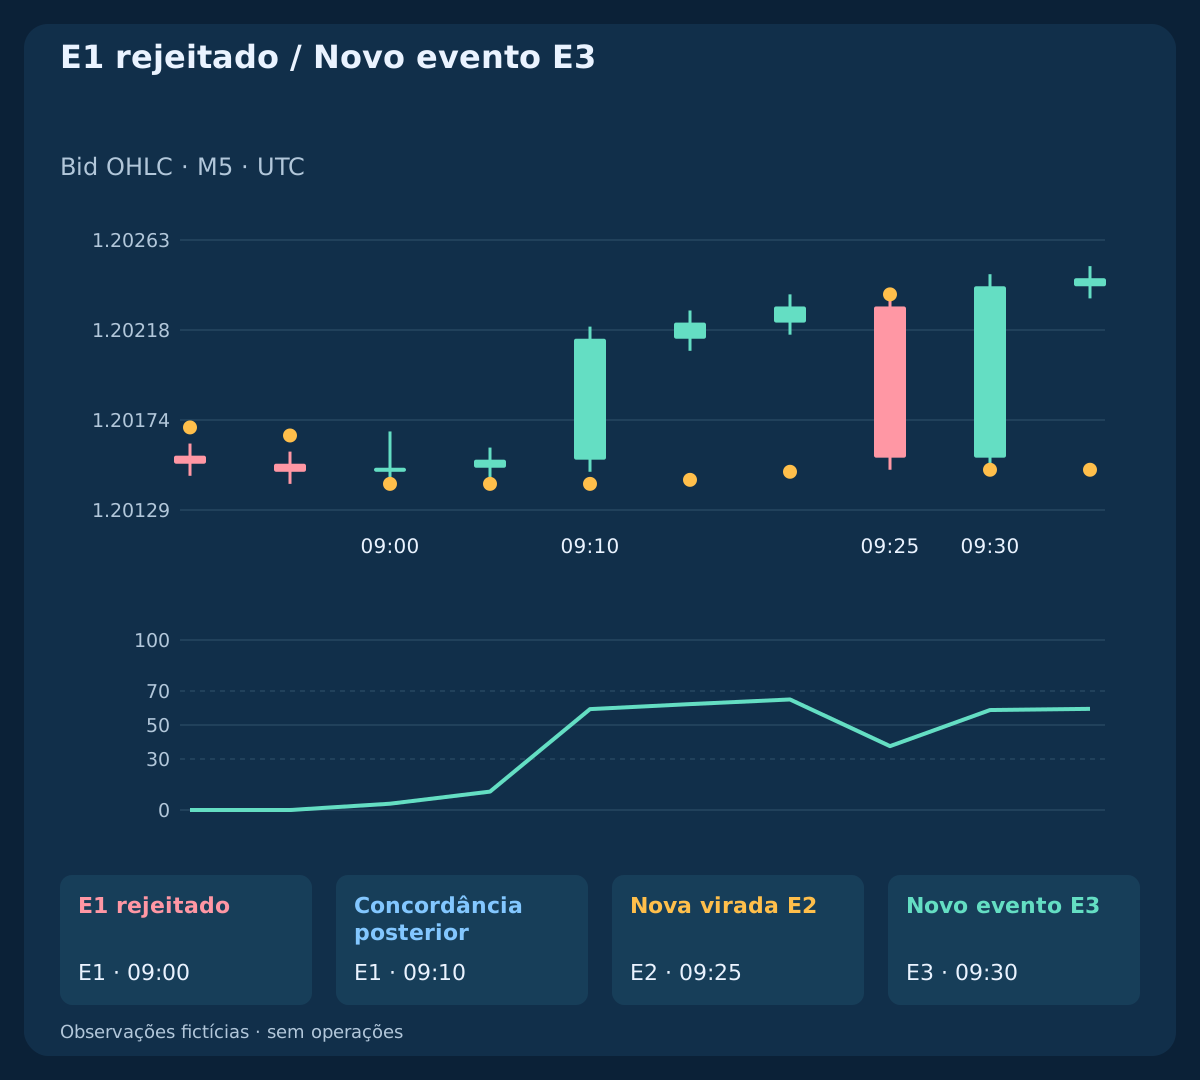
| Evento | Horário UTC | Estado | RSI14 | Nova virada | Lado do RSI |
|---|---|---|---|---|---|
| E1 | 09:00 | +1 | 3.703704 | ✓ | — |
| E1 / Depois | 09:10 | +1 | 59.341168 | — | ✓ |
| E2 | 09:25 | −1 | 37.563759 | ✓ | ✓ |
| E3 | 09:30 | +1 | 58.797841 | ✓ | ✓ |
8. Pavios podem mudar SAR sem mudar RSI
A variante com outro pavio conserva todos os fechamentos e, portanto, toda a série RSI baseada em Close. Só uma mínima de entrada muda: em k65 / 09:05, passa a 1.20130. Os dois históricos fecham em 1.20154 com RSI=10.817942. Mesmo assim, o SAR padrão continua em alta a 1.20142 no histórico principal e vira para baixa a 1.20168 na variante.
São entradas OHLC diferentes, não implementações corretas discordando sobre os mesmos dados. SAR usa extremos e um estado armazenado; este RSI usa fechamentos. Um pavio pode satisfazer o teste de reversão de um indicador sem alterar o outro. Identifique o dado modificado antes de chamar as leituras de contraditórias, independentes ou mais confiáveis.
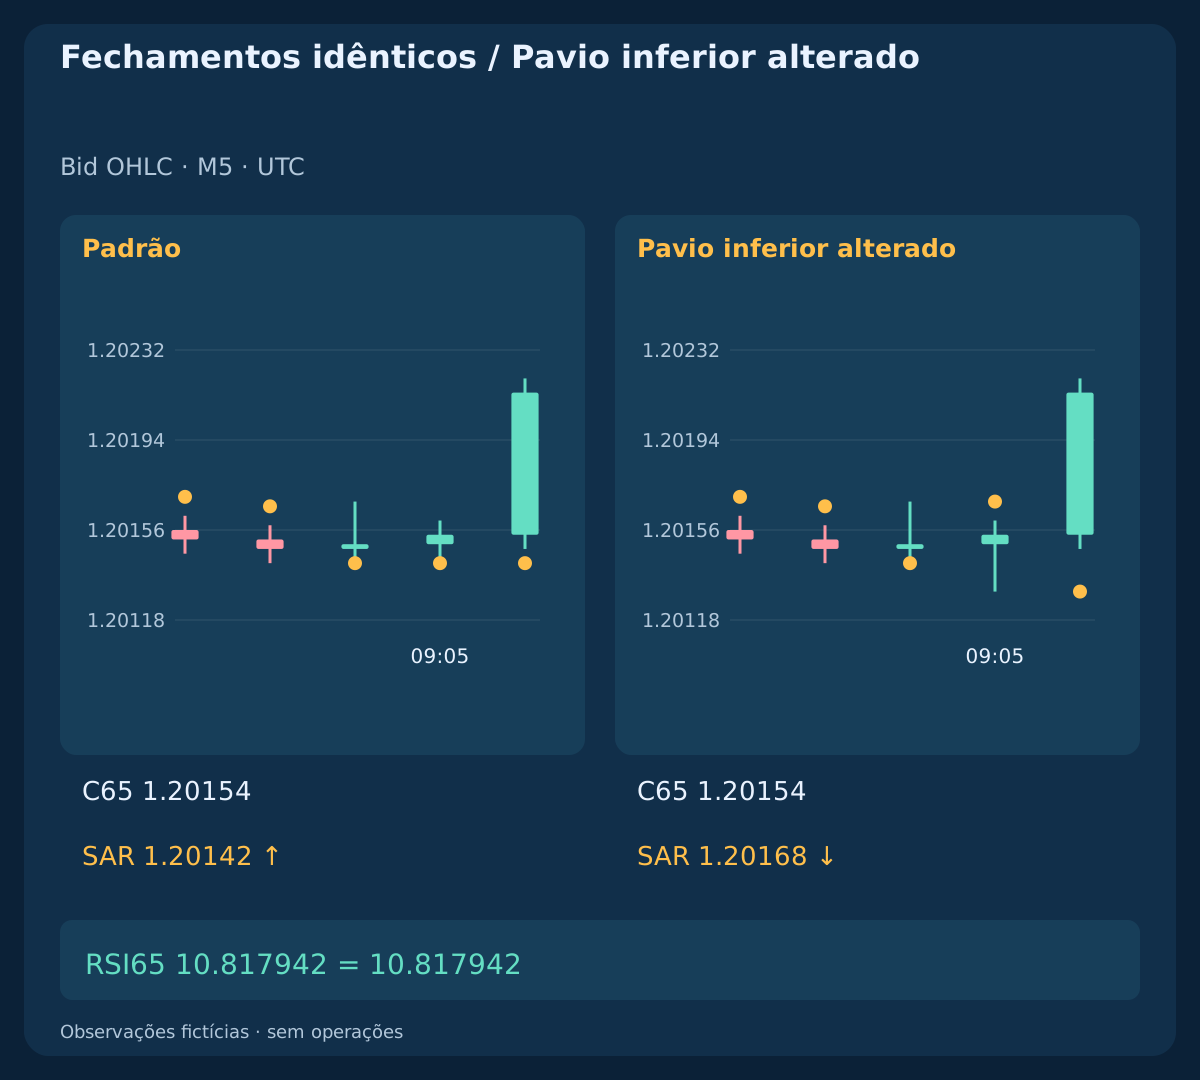
| Observação | Fechamento | SAR | RSI14 | Estado |
|---|---|---|---|---|
| Padrão | 1.20154 | 1.20142 | 10.817942 | +1 |
| Pavio inferior alterado | 1.20154 | 1.20168 | 10.817942 | −1 |
9. Trate a concordância como informação parcialmente compartilhada
Os dois indicadores transformam a mesma fonte de preços. Entradas e suavizações distintas podem torná-los complementares, mas não estimativas de probabilidade independentes. Multiplicar duas taxas de acerto imaginadas não tem fundamento aqui. Um RSI alto também não demonstra que o estado SAR de alta seja um evento novo.
No registro, separe histórico inicial insuficiente, igualdade neutra e condição não satisfeita. Guarde em campos diferentes valores brutos, estado antes e depois do candle, identidade do evento, condição RSI naquele fechamento e leituras posteriores. Isso preserva a razão da rejeição, sem substituí-la silenciosamente por um valor favorável mais tarde.
10. Mude parâmetros sem redefinir o critério depois
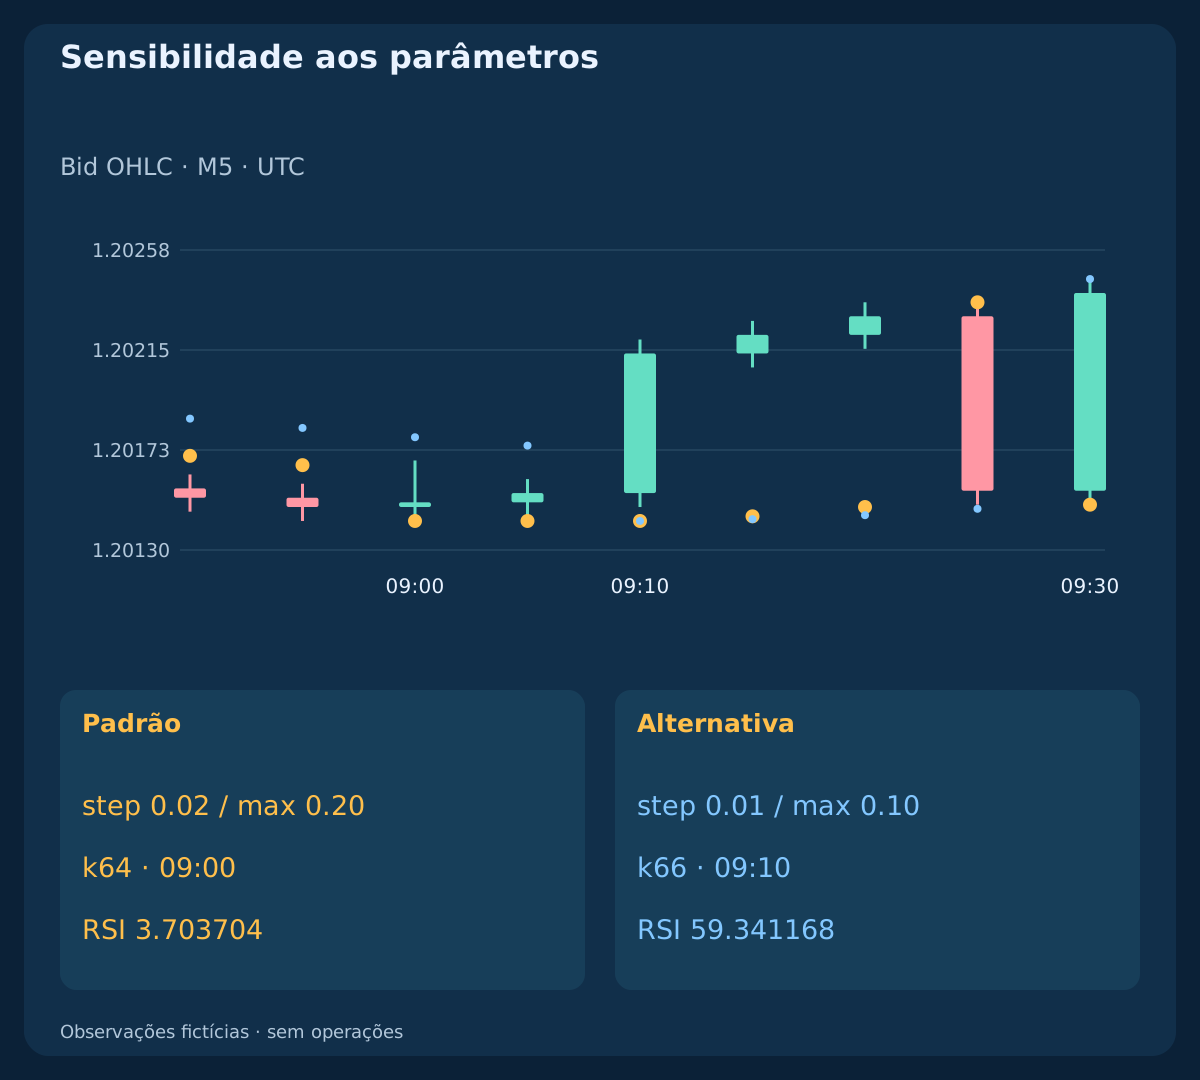
Compare o padrão step=0.02; max=0.20 com a alternativa step=0.01; max=0.10 nos mesmos dados e valores iniciais. As primeiras viradas de alta ocorrem em k64 / 09:00 e k66 / 09:10. Na alternativa, aquele candle posterior é realmente uma virada nova; no padrão, E1 continua.
Isso muda a especificação do indicador, não confirma retrospectivamente o evento padrão. As transições posteriores também diferem. Passo ou limite menor não é sempre mais seguro, e resposta mais rápida não prova uma entrada melhor. Escolha os parâmetros antes da pesquisa em dados não vistos e apresente os calendários diferentes, em vez de selecionar apenas linhas coincidentes convenientes.
11. Rotule viradas opostas rápidas somente depois
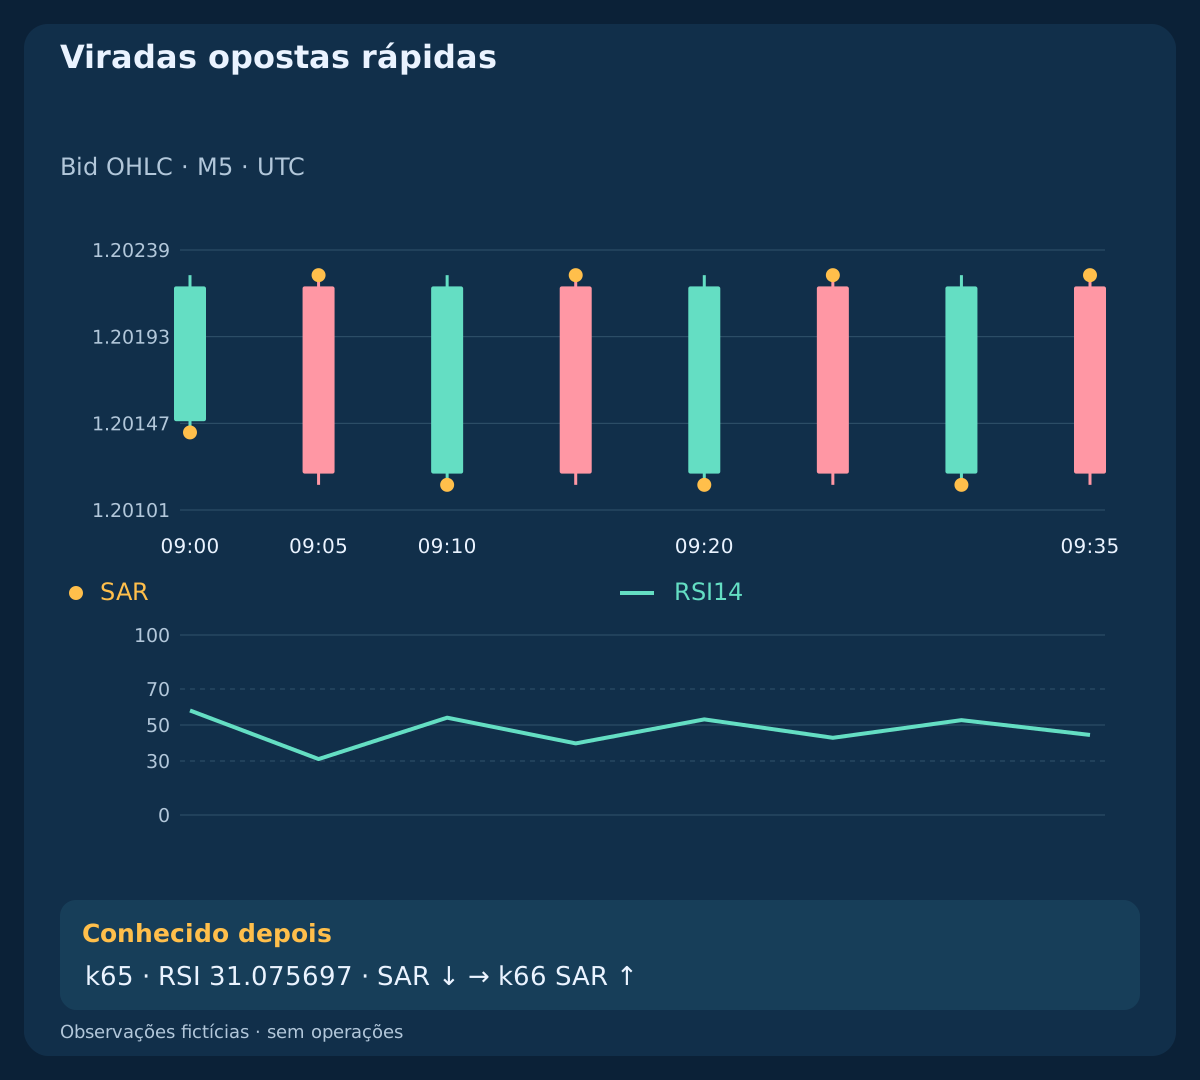
O histórico lateral construído vira em todos os 32 bars from k64 through k95 na referência padrão. Em k65 / 09:05, uma virada de baixa apresenta RSI=31.075697 e passa no teste ilustrativo do mesmo fechamento; o candle seguinte vira de volta. Portanto, a condição RSI não elimina todas as reversões rápidas.
Para a análise, rotule uma virada oposta dentro dos próximos 3 completed bars. É uma definição retrospectiva, não uma previsão em tempo real, um resultado de stop-loss ou um teste de rentabilidade. As três observações finais não têm janela futura completa e ficam sem rótulo. Esses dados inventados não estabelecem uma taxa de falsos sinais; qualquer definição de desempenho exige ordens e saídas prévias e execução observada.
12. Separe o ponto exibido da proteção efetiva
Os candles dos indicadores são observações Bid. BUY normalmente entra pelo Ask e encerra pelo Bid; SELL entra pelo Bid e encerra pelo Ask. Um ponto SAR no gráfico Bid não é uma ordem de proteção aceita pela corretora, e tocá-lo não comprova um preço executável. Regras de disparo, distâncias mínimas e disponibilidade de cotações continuam necessárias.
Um stop SELL definido em Ask não pode ser confirmado apenas pela máxima Bid. Não desenhe um caminho Ask inventado sobre esses históricos. Um sistema completo deve declarar proteção fixa, acompanhamento do SAR em revisões após fechamento ou outra regra, e como trata atualizações recusadas. A palavra “reverse” do indicador não autoriza encerrar e abrir posições automaticamente.
13. Confira o preço após a aparente confirmação
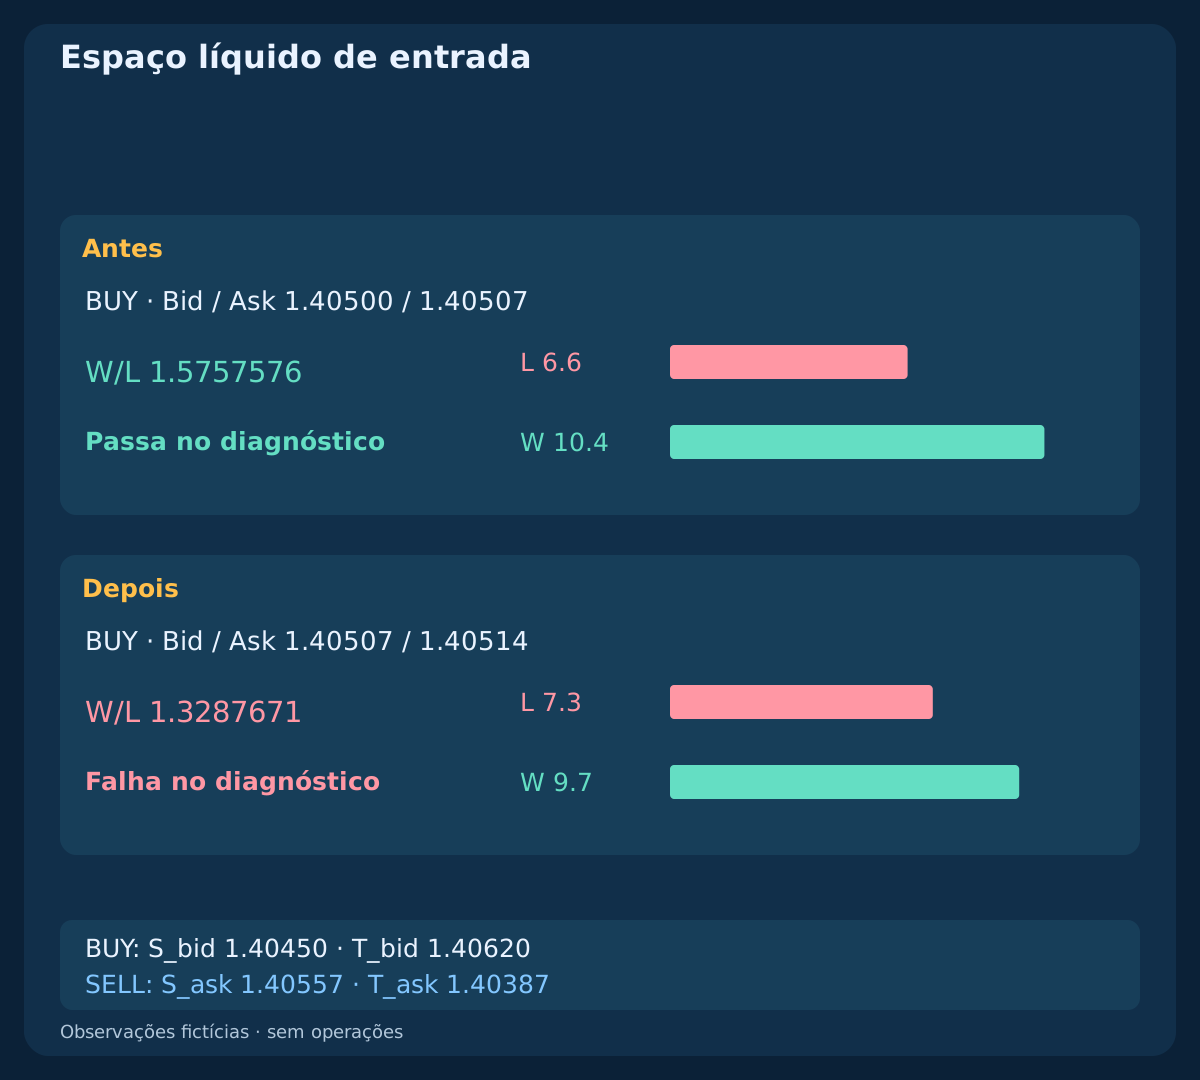
Os planos BUY independentes escolhem antecipadamente S_bid=1.40450; T_bid=1.40620. As cotações em 12:00:00.100 and 12:00:02.100 UTC são Bid/Ask=1.40500/1.40507 e 1.40507/1.40514. Com F_plan=Ask+0.1 pip; c=0.2+0.6=0.8 pip, use L=(F_plan−S_bid)/pip+c; W=(T_bid−F_plan)/pip−c. A reserva de entrada já está em F_plan; c contém somente a reserva restante de saída e a comissão linear de ida e volta.
O plano anterior produz F_plan=1.40508; L=6.6; W=10.4; W/L=1.5757576; o posterior, F_plan=1.40515; L=7.3; W=9.7; W/L=1.3287671. Só o primeiro supera o mínimo ilustrativo W/L>=1.50. Uma conta USD com equity=$10,000; budget=0.25%=$25; pip_value=$10/lot; lot_min=lot_step=0.01 fornece tamanhos diagnósticos arredondados para baixo de 0.37 / 0.34 lot e perdas planejadas de $24.42 / $24.82; o plano tardio não tem volume admissível. O espelho SELL usa S_ask=1.40557; T_ask=1.40387; F_plan=Bid−0.1 pip e tem os mesmos valores líquidos. O spread já é representado pelos lados da cotação. Não se supõem outras taxas ou financiamento; diminuir o volume não corrige a relação. Os planos são independentes dos históricos e não permitem uma espera de dois segundos.
| Cotação | Perda, pips | Alvo, pips | W/L líquido | Lotes planejados |
|---|---|---|---|---|
| BUY / Antes · 1.40500 / 1.40507 | 6.6 | 10.4 | 1.5757576 | 0.37 |
| BUY / Depois · 1.40507 / 1.40514 | 7.3 | 9.7 | 1.3287671 | — |
| SELL / Antes · 1.40500 / 1.40507 | 6.6 | 10.4 | 1.5757576 | 0.37 |
| SELL / Depois · 1.40493 / 1.40500 | 7.3 | 9.7 | 1.3287671 | — |
14. Não troque a política de saída para salvar a entrada
Alvo fixo e acompanhamento do SAR respondem a perguntas distintas. Trocar um pelo outro após uma cotação falhar altera o modelo e seus resultados futuros. Defina antes dos testes proteção inicial, atualizações aceitas, alvo, vencimento e tratamento de viradas opostas. Reservas planejadas e tamanho da posição não garantem perda máxima ou execução disponível.
Aplique separadamente as regras de sessão e de bloqueio em notícias, recuperação do spread e sinais novos. Um evento consumido ou vencido continua assim durante a suspensão de entradas. Confira contrato da corretora, limites de tick e volume, exposição total e cotações Bid/Ask pareadas confiáveis. Nem o teste central nem um novo estado SAR fornecem essas condições operacionais.
15. Reproduza os arquivos e preserve as rejeições
Os downloads contêm 480 closed Bid bars; 10 diagnostics; 4 independent quote plans; 0 orders. Cada histórico tem 96 bars com inicialização completa da referência. Espelho, pavio alterado, faixa lateral e preços estáveis após altas são construções controladas, não observações reais ou execuções alternativas da mesma fonte. Execuções efetivas e P&L realizado ficam em branco.
Recalcule de modo independente valor inicial, projeção, limitação, toque inclusivo, atualização do extremo e recorrência RSI. Compare com precisão completa antes de arredondar. Verifique fechamentos iguais, RSI espelhado, calendários distintos e rótulos futuros indisponíveis. Para os planos monetários, use lots=floor_step(25/(L×10),0.01). O exemplo linear não tem comissão mínima; um contrato real pode exigir outro cálculo de volume.
Baixar dados M5 fictícios (CSV)
16. Teste o acréscimo do RSI em um calendário transparente
Para estudar a contribuição do RSI, fixe primeiro a referência SAR e preserve cada virada nova, inclusive as reprovadas no RSI. Compare os mesmos eventos, custos e saídas declaradas em períodos cronológicos de desenvolvimento e não vistos. Meça separadamente rejeição, atraso, viradas opostas rápidas, execução e resultados líquidos; resultados desconhecidos não são ganhos nem perdas.
Na comparação de parâmetros SAR, os calendários podem diferir por definição. Apresente cada calendário e sua união com identidades, sem alegar oportunidades iguais. O diagnóstico no mesmo fechamento e o rótulo retrospectivo oferecem definições testáveis, não uma vantagem demonstrada. Uma estratégia completa ainda precisa de processo de entrada com limites, reinicialização, execução e regras de risco próprios.
Perguntas frequentes
Um ponto SAR abaixo do preço é BUY automática?
Não. Ele descreve o estado de uma implementação específica. Uma virada nova no fechamento, a continuidade de um estado e uma entrada executável são coisas diferentes. Uma estratégia completa precisa definir momento, preço, proteção e custos.
RSI acima da linha central valida uma virada anterior de alta?
Ele descreve o momentum da observação posterior. Se o modelo exigia momentum no fechamento da virada, o evento anterior continua rejeitado. Esperar concordância é outro modelo, com duração, cancelamento e verificações de cotação próprios.
SAR pode mudar enquanto o RSI de Close fica idêntico?
Sim. Alterar máximas ou mínimas conservando todos os fechamentos pode mudar o estado SAR baseado em extremos e manter esta série RSI igual. São entradas diferentes, não cálculos inconsistentes em dados idênticos.
A verificação RSI no mesmo fechamento elimina falsas viradas?
Não. O histórico lateral inclui uma virada de baixa que passa na condição e uma oposta no candle seguinte. O rótulo usa informação futura; não é um filtro em tempo real nem uma perda de negociação medida.
Posso considerar um ponto SAR um stop SELL executado?
Não. Uma referência Bid exibida não é uma ordem aceita pela corretora. A proteção SELL normalmente depende de Ask e das regras de disparo. São necessárias cotações pareadas reais, especificação da ordem e evidência de execução.
Os CSVs mostram uma estratégia rentável de scalping?
Não. Reproduzem mecânicas fictícias e planos de custos independentes, sem ordens, execuções reais ou resultados realizados. Não validam implementação de plataforma, configurações ótimas ou rentabilidade futura.
Fontes e notas de pesquisa
As referências oficiais descrevem SAR, RSI e seus argumentos de buffer. A referência finita para download declara os valores iniciais, a limitação antes do teste de toque e os casos zero, de forma consistente com nosso guia SAR/ADX. Ela não afirma equivalência com os valores nativos do MT4 ou TradingView; limiares diagnósticos e planos de cotação são hipóteses didáticas.
- MetaTrader 4: RSI definition
- MQL4: iSAR parameters and buffer shift
- MQL4: iRSI price input and buffer shift
- TradingView: SAR calculation and initialization choices
Guia educacional. Observações e planos independentes fictícios; nenhuma ordem, execução real ou desempenho medido.