

Um fundo de preço mais alto com RSI mais baixo pode descrever um recuo em uma tendência de alta. Isso não autoriza entrar no fundo. Este modelo original espera pivôs confirmados, mantém os filtros de tendência e permite um rompimento posterior no fechamento seguido de uma única avaliação da cotação.
1. Definir continuação antes de procurar o padrão
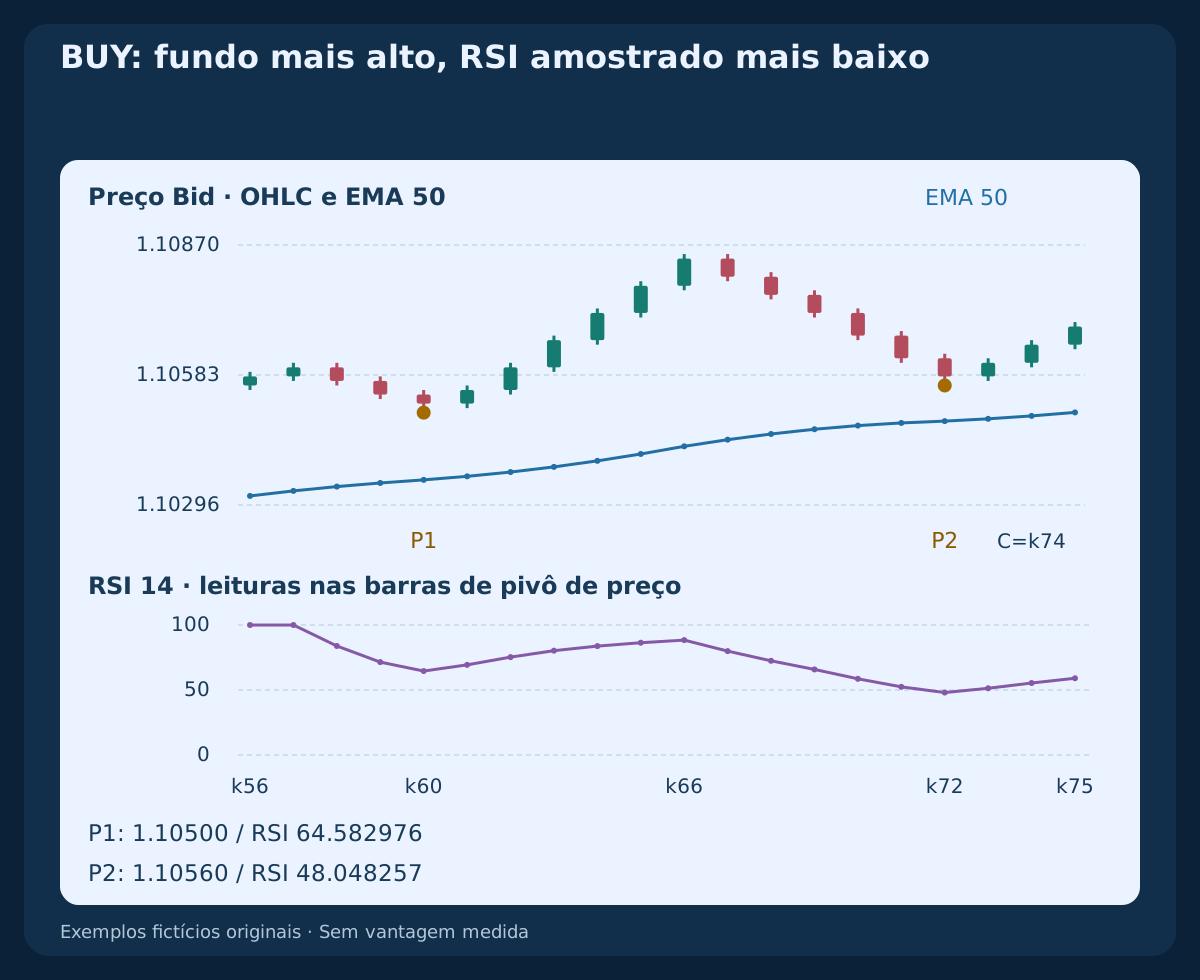
Para BUY, divergência oculta significa aqui fundo Bid mais alto com RSI mais baixo nas mesmas duas barras de pivô de preço. SELL exige topo Bid mais baixo com RSI mais alto. São geometrias de continuação; a estratégia separada de divergência clássica estuda a relação oposta para reversão.
RSI e EMA transformam o preço. Sua concordância não é evidência independente nem vantagem comprovada. Os limites seguintes definem uma especificação original de pesquisa. Todas as séries e cotações são fictícias; plano elegível não significa ordem executada ou lucro medido.
2. Fixar dados, cálculos e histórico disponível
Usar OHLC Bid de EURUSD H1, 1 pip=0.0001, RSI(14,Close) com suavização de Wilder e EMA(50,Close). Inicializar ganhos médios e magnitudes médias de perda com as primeiras quatorze variações de fechamento; depois aplicar A(k)=(13×A(k−1)+x(k))/14 e RSI=100×G/(G+L). Se ambas as médias forem zero, a referência mostra cinquenta, mas rejeita a amostra na seleção de padrões.
Inicializar EMA com os primeiros cinquenta fechamentos e continuar com EMA(k)=(2×Close(k)+49×EMA(k−1))/51. Em índices a partir de zero, existe em k49; a inclinação de cinco barras existe em k54. Barras ausentes, dados desatualizados ou valores necessários indisponíveis rejeitam a decisão afetada. Inicialização e feed podem diferir; não pressupor equivalência exata à plataforma.
3. Reconhecer pivôs estritos após duas barras à direita
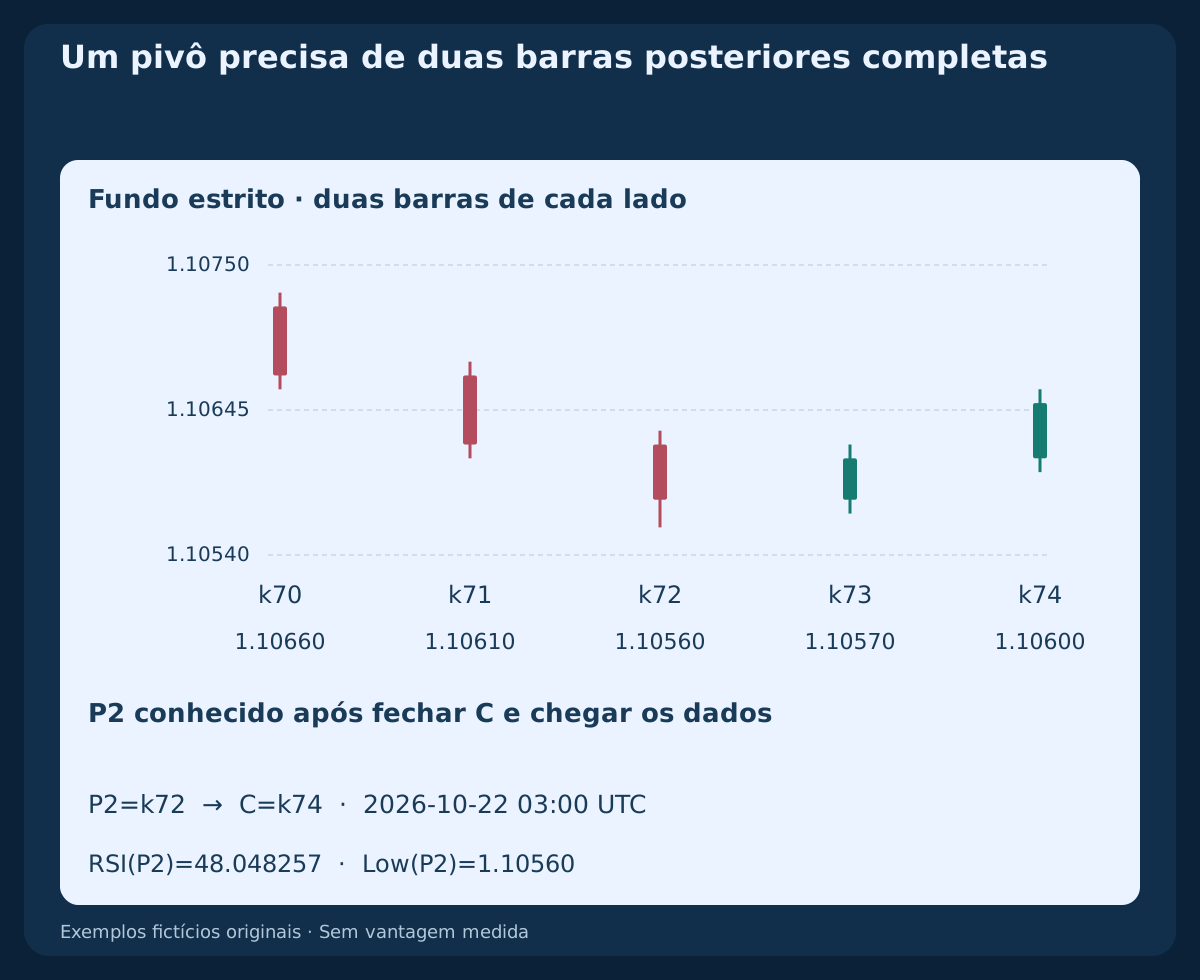
Um fundo em P deve ficar estritamente abaixo das mínimas de P−2, P−1, P+1, P+2; um topo, acima das quatro máximas. Igualdade falha. P só se torna observável após o fechamento de C=P+2 e chegada dos dados. Uma marca desenhada em P não era uma decisão disponível em P.
Manter o registro cronológico dos dois tipos. P2 é o pivô confirmado mais recente de seu tipo; P1 é o imediatamente anterior do mesmo tipo. Não pular pivôs intermediários para fabricar divergência. Ler RSI em P1 e P2; essas amostras não precisam ser pivôs independentes do oscilador.
4. Formar um par consecutivo de divergência oculta
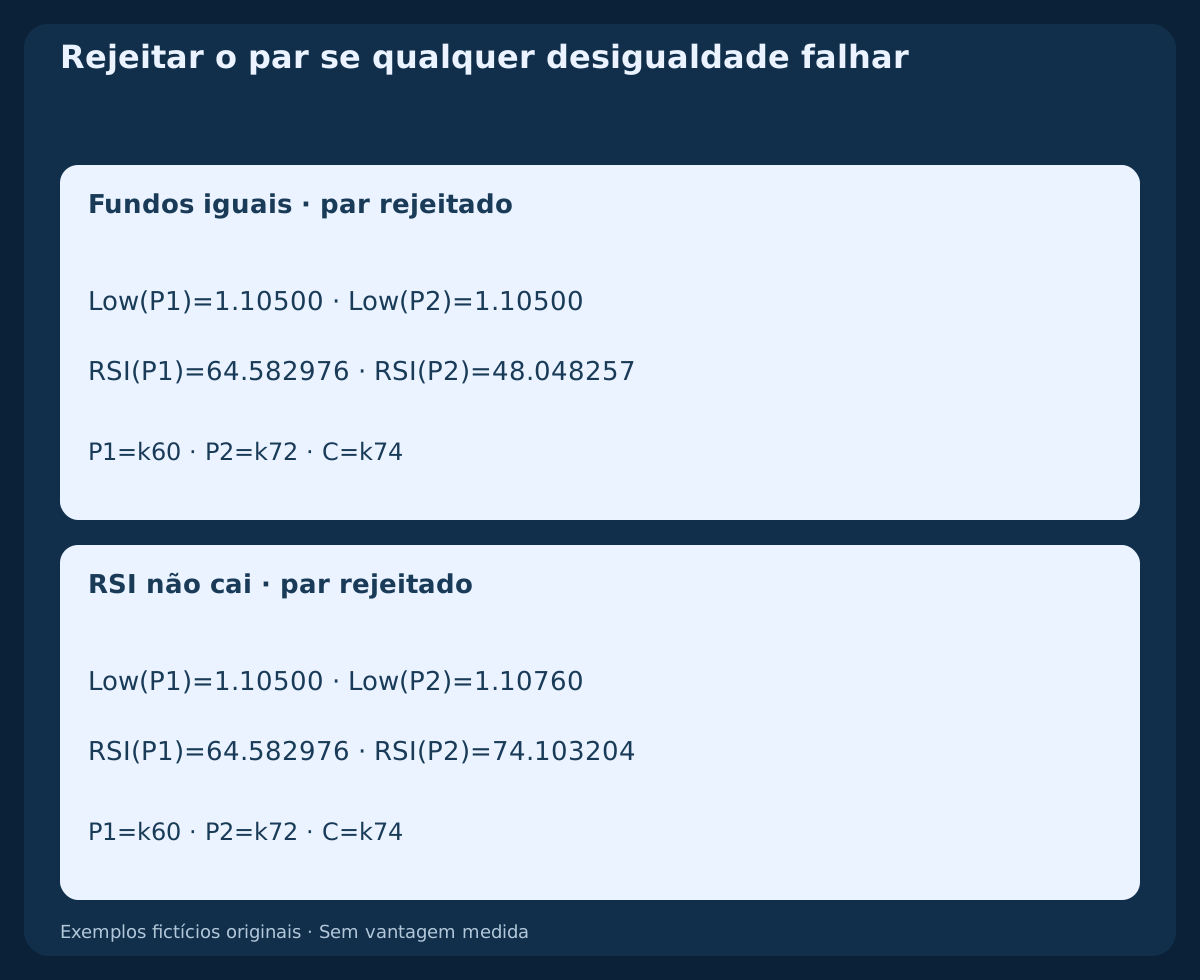
Exigir 5≤P2−P1≤20 barras, limites inclusivos. BUY precisa de Low(P2)>Low(P1) e RSI(P2)<RSI(P1); SELL, High(P2)<High(P1) e RSI(P2)>RSI(P1). Igualdade de preço ou RSI rejeita o par. Não há condição adicional de sobrevenda, sobrecompra ou cruzamento da linha central.
No BUY construído, P1 é k60, mínima 1.10500, RSI 64.582976; P2 é k72, mínima 1.10560, RSI 48.048257. Os números arredondados ilustram a relação; todas as comparações usam valores sem arredondamento. O par só é conhecido em k74.
5. Passar pelo filtro de tendência em três observações fixas
Em cada uma de P1−1, P2−1, C, BUY exige Close(t)>EMA50(t) AND EMA50(t)>EMA50(t−5). SELL inverte ambas as desigualdades estritas. As três observações devem passar com seus próprios valores históricos. Esses pontos pertencem ao modelo, sem definir universalmente uma tendência.
Um par rejeitado continua rejeitado mesmo que EMA melhore depois. RSI melhor ou cotação posterior favorável não corrigem os filtros originais. Avaliar um novo par consecutivo confirmado mais tarde como episódio distinto e preservar a falha no registro.
6. Congelar o rompimento e a janela de três barras
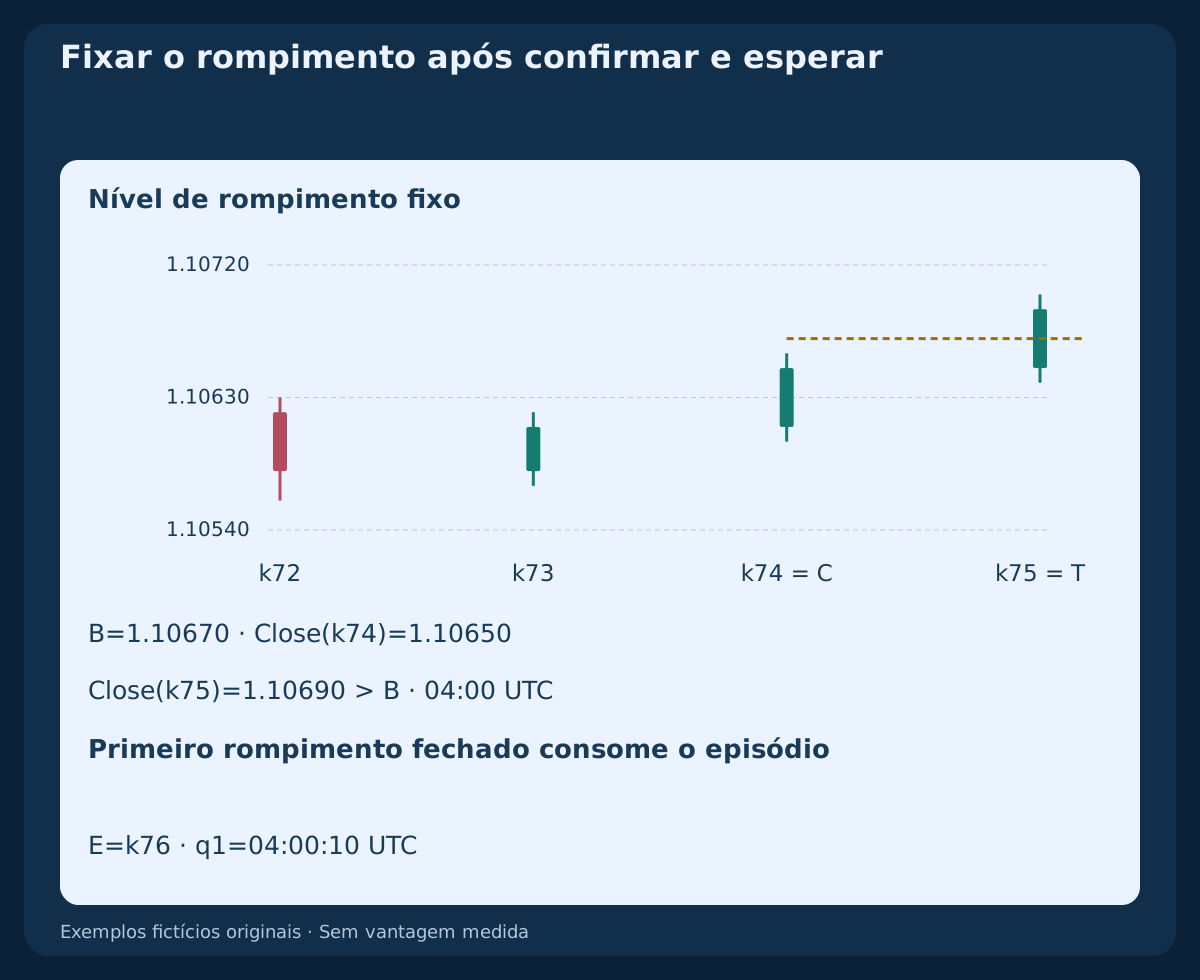
Na confirmação C, BUY fixa B=max High(P2…C)+1 pip e SELL B=min Low(P2…C)−1 pip, incluindo as extremidades. Apenas C+1, C+2, C+3 podem disparar. C não pode disparar essa regra. Nível e prazo ficam fixos, sem acompanhar uma vela posterior.
No BUY, C é k74, cujo limite de fechamento é 2026-10-22 03:00 UTC. A maior máxima entre P2 e C é 1.10660, portanto B=1.10670. A última barra permitida é k77. Sem rompimento, expirar nesse fechamento; um rompimento posterior não reabre o par.
7. Cancelar antes de testar o rompimento
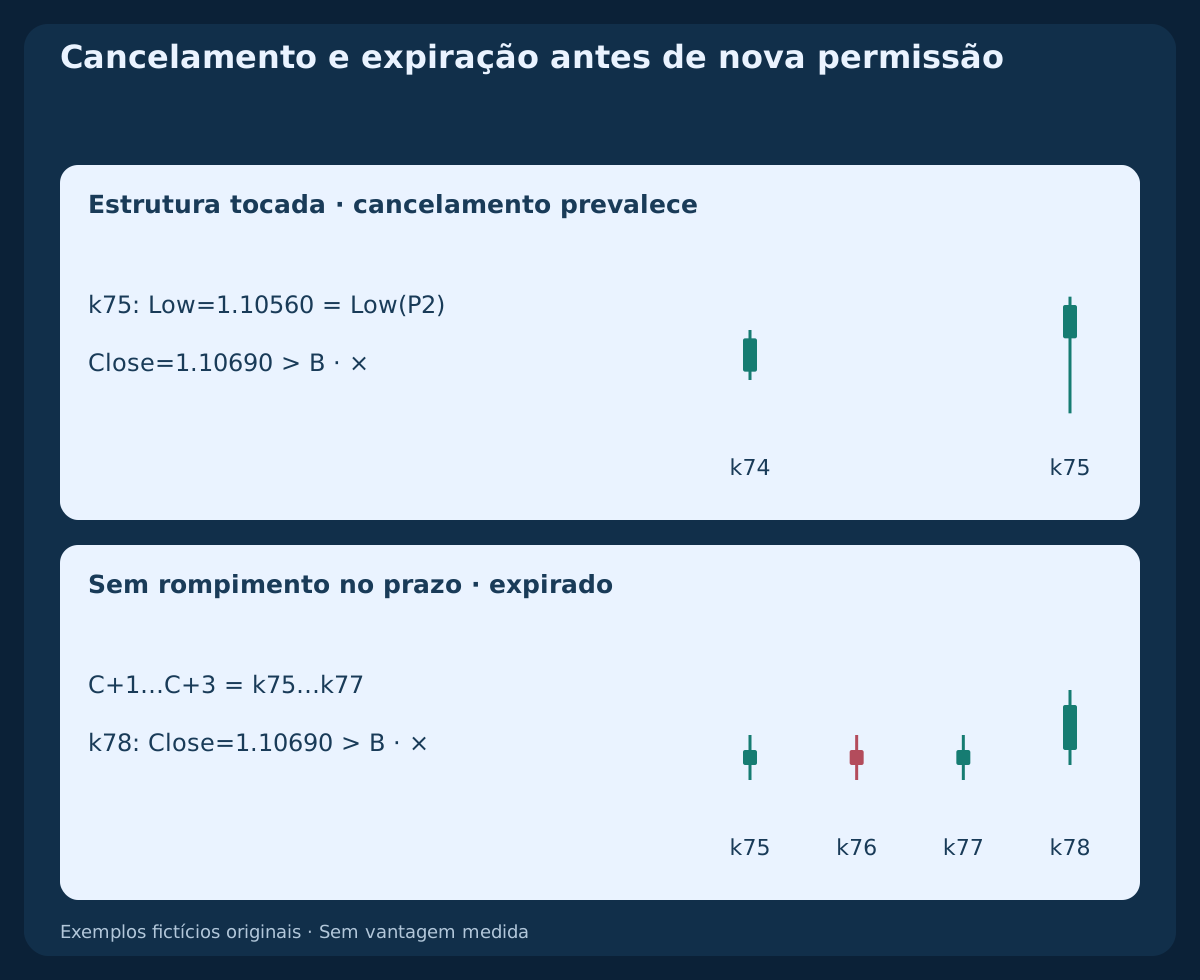
Durante a espera, BUY cancela se Low(t)≤Low(P2); SELL se High(t)≥High(P2). Falha do filtro de tendência na barra fechada atual também cancela. Processar essas condições antes de qualquer gatilho na mesma barra: OHLC não revela a ordem dos eventos intrabarra.
Um novo pivô confirmado do mesmo lado substitui o par pendente antes que aquela barra possa dispará-lo. Avaliar apenas o novo par consecutivo; se válido, sua janela começa na barra seguinte. Caso contrário, ficar inativo. Pivô oposto sozinho não reinicia o par. Falta de dados necessários cancela, sem prolongar o relógio.
8. Consumir um único rompimento novo no fechamento
BUY dispara apenas com Close(t−1)≤B AND Close(t)>B; SELL usa Close(t−1)≥B AND Close(t)<B. Igualdade aguarda; pavio ou permanência além do nível não são novo cruzamento confirmado. O primeiro evento válido T consome o episódio, independentemente da aceitação da cotação ou resultado da solicitação.
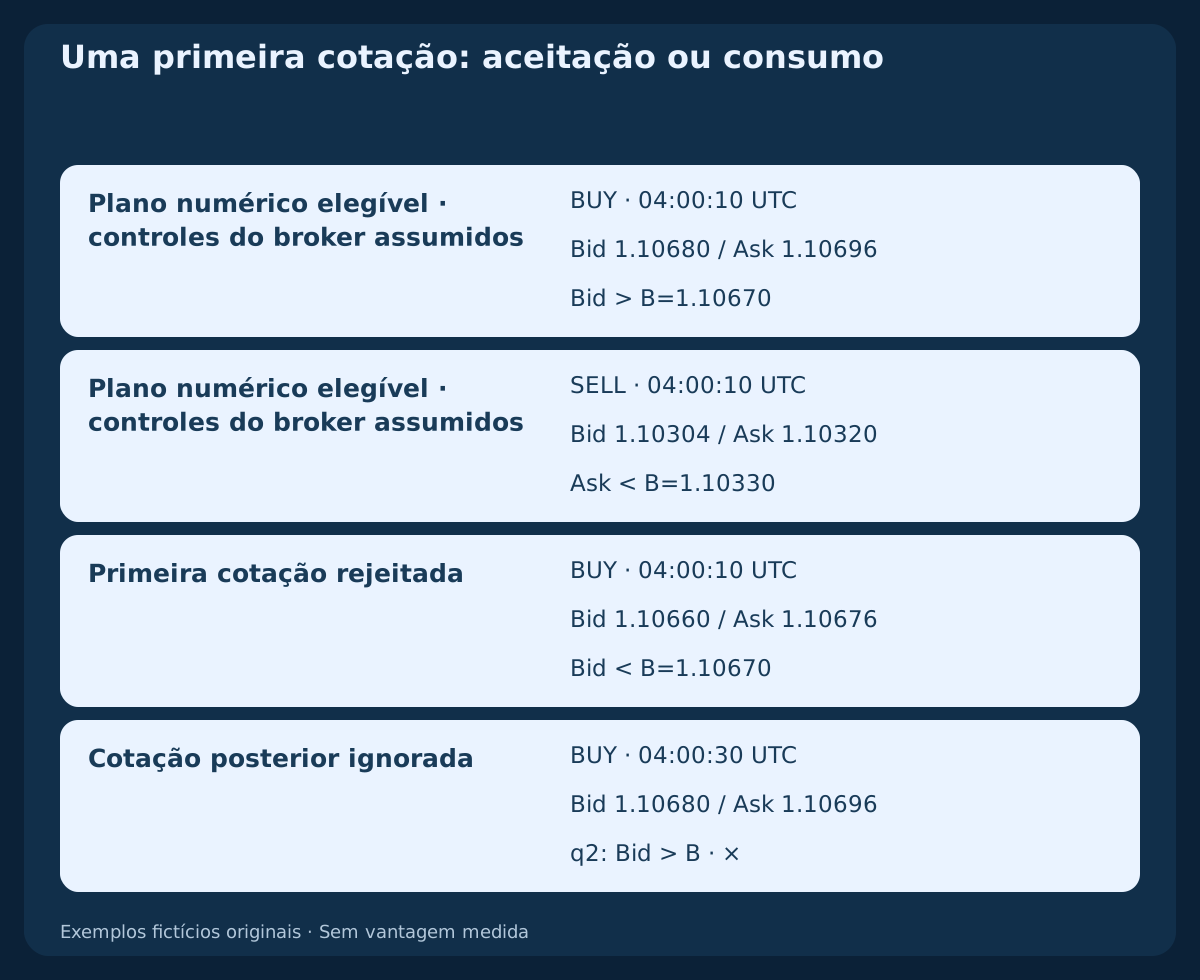
Avaliar somente a primeira cotação disponível na barra H1 imediatamente seguinte, com dados fechados prontos, até 60 seconds após o limite programado de T. Se falhar, não esperar uma melhor. Primeira cotação tardia ou ausente encerra o episódio. O horário nominal não prova disponibilidade dos dados ou preço executável.
9. Verificar a primeira cotação pelo lado correto
Exigir preços positivos, Ask≥Bid e spread ≤2.0 pips. Na cotação, BUY precisa de Bid_entry>B; SELL de Ask_entry<B. Limitar deslocamento adverso a Ask_entry−CloseBid(T)≤2 pips para BUY e CloseBid(T)−Bid_entry≤2 pips para SELL. Deslocamento favorável ainda precisa passar por todos os demais filtros.
Após calcular o stop, exigir 6≤R≤25 pips. Conferir contrato, volume negociável, margem, permissões e distâncias mínimas do broker antes de uma única solicitação a mercado. Rejeição consome o episódio. Requote, erro ou resposta incerta permitem reconciliar o estado, nunca enviar uma segunda entrada automática.
10. Fixar saídas pelos lados reais de entrada
BUY entra no Ask e define SL_Bid=Low(P2)−1 pip, R=(Ask_entry−SL_Bid)/pip e TP_Bid=Ask_entry+2R×pip. SELL entra no Bid, congela o spread de entrada s_entry=Ask_entry−Bid_entry, então define SL_Ask=High(P2)+1 pip+s_entry, R=(SL_Ask−Bid_entry)/pip e TP_Ask=Bid_entry−2R×pip.
Fixar esses preços absolutos na cotação avaliada antes da solicitação; slippage posterior da execução não os desloca. Sem trailing, preço médio ou saídas parciais. Sair na primeira execução de proteção; caso contrário solicitar fechamento total após doze barras H1 completas, incluindo a de entrada. Para a barra E, o limite é Close(E+11). A execução espera uma cotação negociável. A tradução do spread SELL fica fixa na entrada; mudanças posteriores podem acionar o stop Ask em outro Bid.
11. Dimensionar com custos e arredondar para baixo
Usar orçamento de risco planejado 0.5% of equity. Só nos exemplos: patrimônio $10,000, orçamento $50, valor do pip $10 per pip per lot, comissão de ida e volta $7 per lot, passo de volume 0.01 lot. Reservar slippage adverso total de entrada e saída 0.4+0.6=1 pip; financiamento assumido zero aqui.
Perda estimada por lote (R+1)×10+7; recompensa potencial após esses custos (2R−1)×10−7. Arredondar floor((50/loss_per_lot)/0.01)×0.01 para baixo, depois verificar volume mínimo/máximo e margem. Rejeitar se o mínimo exceder o orçamento. Os lados cotados já incorporam spread; não descontá-lo duas vezes. Risco planejado não garante limite máximo da perda.
12. Reproduzir o relógio e o plano BUY
A série original começa com a abertura da barra zero em 2026-10-19 00:00 UTC, seguida por barras H1 contíguas. T é k75, fechamento Bid 1.10690, limite 2026-10-22 04:00 UTC. Primeira cotação e chegada de dados são assumidas em 04:00:10 UTC: Bid 1.10680, Ask 1.10696. Não é entrada retroativa em P2 nem exatamente no limite nominal.
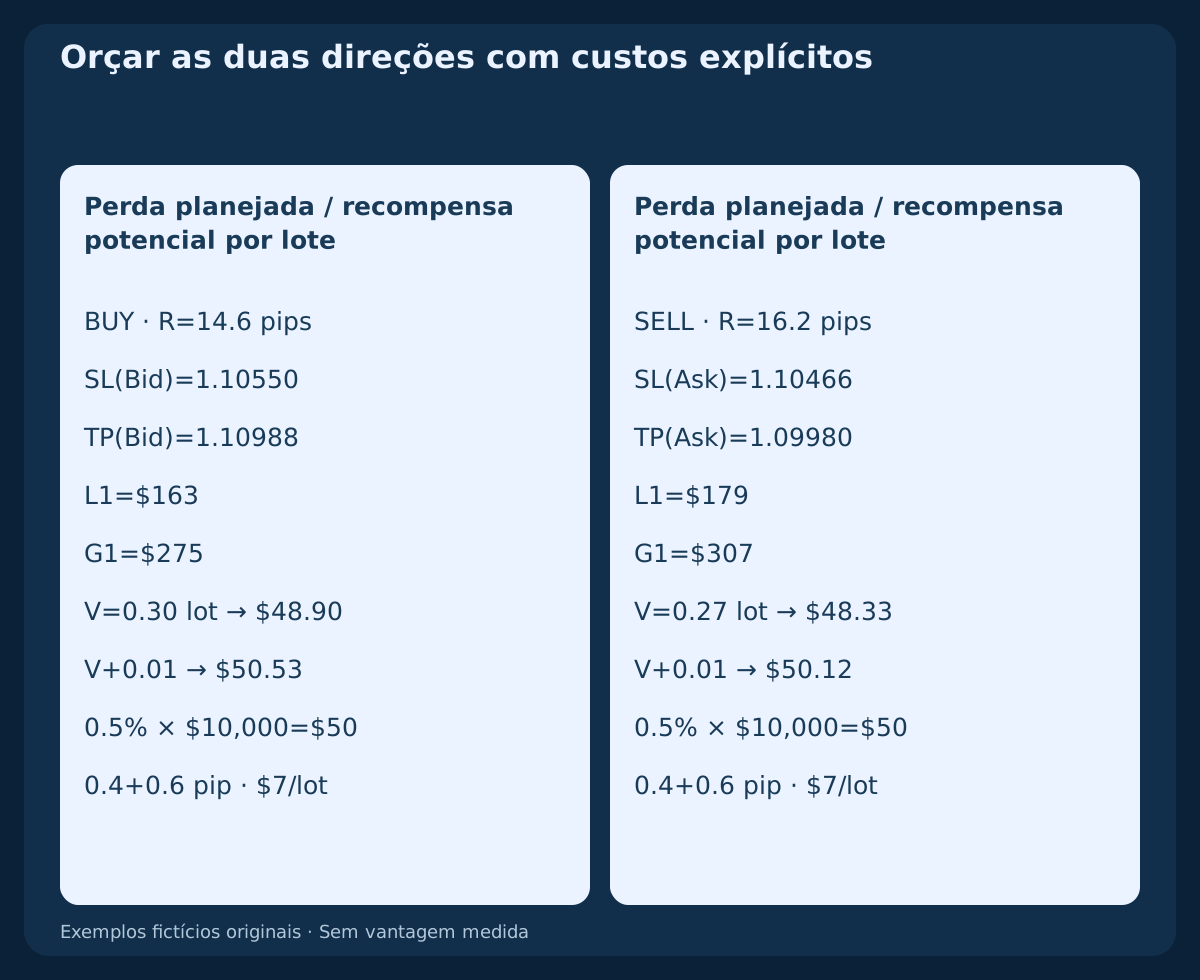
Spread 1.6 pips, deslocamento adverso 0.6 pip, stop 1.10550, risco R=14.6 pips, alvo 1.10988. Perda e recompensa potencial por lote $163 / $275. Volume 0.30 lot planeja perda $48.90; o passo seguinte planejaria $50.53. Se ainda aberta, a saída temporal tem limite 2026-10-22 16:00 UTC. Nenhuma trajetória posterior ou execução é afirmada.
13. Espelhar SELL e manter a proteção Ask
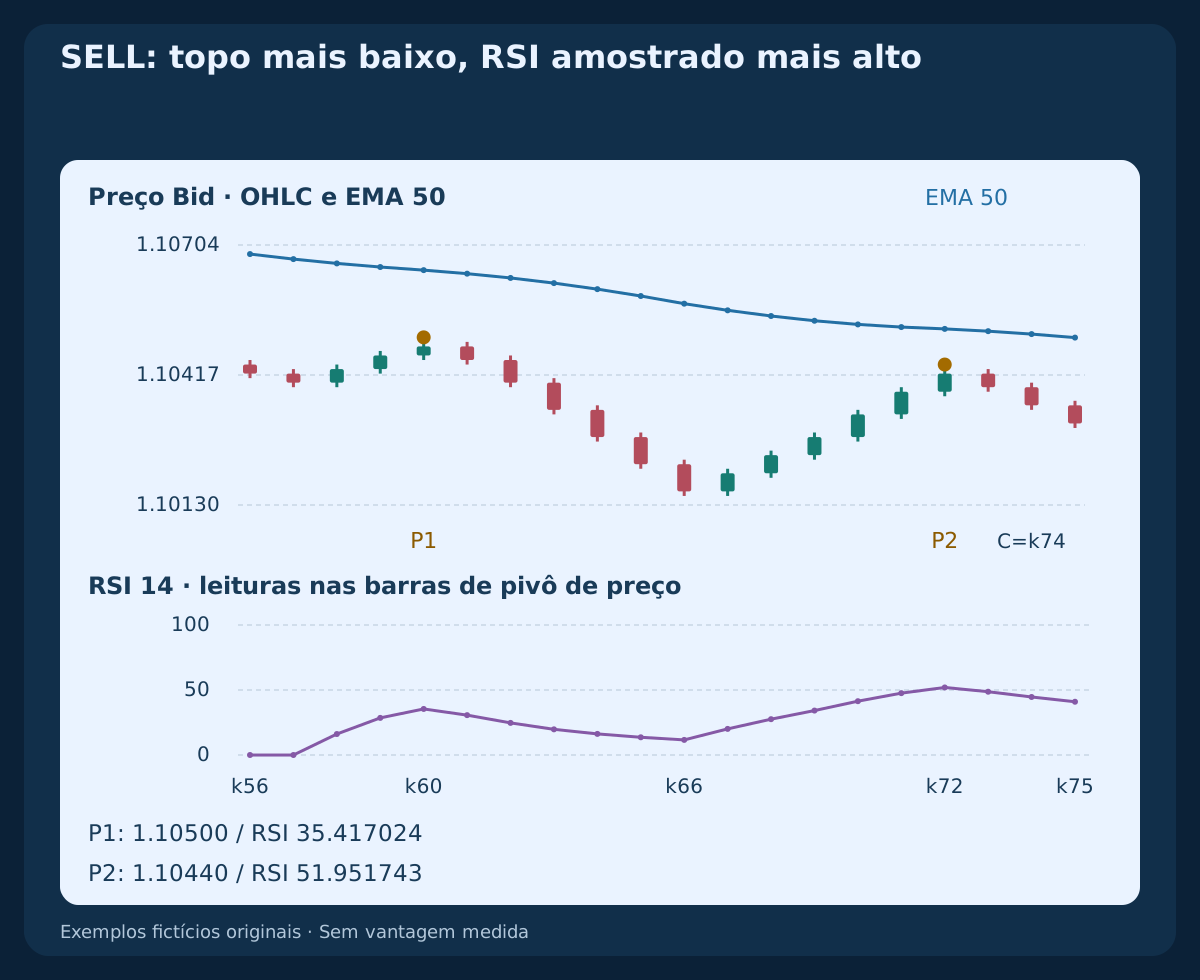
A série SELL independente reflete todos os preços Bid BUY em torno de 1.10500, trocando máximas e mínimas. Topos P1/P2 1.10500 / 1.10440, RSI 35.417024 / 51.951743. Rompimento fixo 1.10330, fechamento T 1.10310. Valem as mesmas regras de confirmação, janela e tempo.
Assumir primeiro Bid/Ask 1.10304 / 1.10320. Spread inicial 1.6 pips, stop Ask fixo 1.10466, portanto R=16.2 pips e alvo Ask 1.09980. Perda/recompensa estimadas por lote $179 / $307. Volume 0.27 lot planeja $48.33; o próximo passo, $50.12. Alvo nominal de duas vezes R não dá recompensa líquida de duas vezes R após custos.
14. Preservar falhas e oportunidades consumidas
O CSV inclui igualdade de preço, RSI que não cai e toque estrutural na barra que também fecha acima de B. Seus filtros falham; uma vela bonita depois não os corrige. Outra série expira em k77 sem rompimento; o fechamento acima de B em k78 chega tarde demais.
Na rejeição de cotação, o primeiro Bid/Ask assumido em 04:00:10 UTC é 1.10660 / 1.10676. Bid está abaixo do rompimento BUY: rejeitar apesar do spread aceitável. A cotação posterior em 04:00:30 UTC, 1.10680 / 1.10696, é ignorada. A regra escolhe a primeira cotação, não a primeira que acaba passando.
15. Baixar o cálculo causal completo
O primeiro CSV contém sete séries OHLC fictícias separadas, aquecimento completo, RSI/EMA e marcas de reconhecimento só nas linhas de confirmação. O segundo registra transições e planos de cotação assumidos. A tabela resume o BUY válido; campos anteriores vazios indicam histórico indisponível, não zero.
Em C, quando sua barra está no shift um do MT4, P2 está no shift três: iRSI(NULL,PERIOD_H1,14,PRICE_CLOSE,3). A EMA da última barra fechada usa iMA(NULL,PERIOD_H1,50,0,MODE_EMA,PRICE_CLOSE,1); cinco barras antes corresponde ao shift seis. Congelar horários e valores dos pivôs: o shift de P2 muda depois. Shift zero está em formação; horários MT4 indicam aberturas, não nossos limites de fechamento.
Baixar sete séries OHLC H1 fictícias com RSI 14, EMA 50 e reconhecimento causal de pivôs (CSV)
Baixar transições de decisão e planos de cotação assumidos (CSV)
| Índice | Limite de fechamento UTC | Mínima Bid | Máxima Bid | Fechamento Bid | RSI 14 | EMA 50 |
|---|---|---|---|---|---|---|
| 60 | 2026-10-21 13:00:00 UTC | 1.10500 | 1.10550 | 1.10520 | 64.582976 | 1.103516 |
| 62 | 2026-10-21 15:00:00 UTC | 1.10540 | 1.10610 | 1.10600 | 75.298122 | 1.103689 |
| 71 | 2026-10-22 00:00:00 UTC | 1.10610 | 1.10680 | 1.10620 | 52.419176 | 1.104773 |
| 72 | 2026-10-22 01:00:00 UTC | 1.10560 | 1.10630 | 1.10580 | 48.048257 | 1.104813 |
| 73 | 2026-10-22 02:00:00 UTC | 1.10570 | 1.10620 | 1.10610 | 51.326358 | 1.104864 |
| 74 | 2026-10-22 03:00:00 UTC | 1.10600 | 1.10660 | 1.10650 | 55.370000 | 1.104928 |
| 75 | 2026-10-22 04:00:00 UTC | 1.10640 | 1.10700 | 1.10690 | 59.035019 | 1.105005 |
16. Validar estados antes de alegar desempenho
No máximo uma posição por instrumento, sem novos episódios durante posição ou solicitação incerta ativa. Continuar registrando pivôs; ao ficar sem posição, só um novo par confirmado depois pode armar. Pular candidatos opostos simultâneos. Episódio cancelado ou expirado não rearma na mesma barra; o novo pivô substituto é a exceção explícita descrita.
Testar prefixos causais, empates, dados ausentes, extremos da janela, rejeição da primeira cotação e lados das proteções. OHLC Bid não reconstrói execução Ask nem ordena duas saídas tocadas: marcar ambiguidade e obter ticks. Pesquisa exige histórico do broker, custos realistas, sinais rejeitados e testes fora da amostra. Os exemplos verificam reprodução, não taxa de acerto ou motivo para arriscar dinheiro real.
Perguntas frequentes
Como difere da divergência clássica?
Aqui BUY combina fundo mais alto e RSI mais baixo; SELL combina topo mais baixo e RSI mais alto. A divergência clássica de reversão usa a relação oposta. Nenhuma prova a direção seguinte.
Posso entrar quando aparece o segundo fundo?
Não. Duas barras completas à direita precisam confirmar o pivô. Filtros de par e tendência permitem depois uma janela de rompimento fechado e uma avaliação de cotação. A marca retrospectiva não é sinal antecipado.
RSI precisa formar dois pivôs independentes?
Não. A leitura ocorre nas duas barras de pivô de preço confirmadas. Procurar extremos próximos do oscilador altera o modelo e a hora em que suas informações ficam disponíveis.
Uma cotação melhor pode reativar o episódio?
Não. A primeira é avaliada uma vez. Spread posterior aceitável, tendência recuperada ou rompimento repetido não reativam o par. Um novo par consecutivo confirmado precisa qualificar sozinho.
Um alvo de dois R oferece dois para um líquidos?
Não. É geometria bruta. Comissão, slippage, financiamento e execuções alteram recompensa líquida e perda realizada. Alvo e limite planejado não são garantidos.
As regras foram testadas historicamente?
Não. Séries e cotações são construções didáticas originais para verificar aritmética e cronologia. Períodos, EMA, espaçamento, buffers e prazos continuam escolhas de pesquisa não validadas.
Fontes e notas de pesquisa
Fontes primárias sustentam definições RSI/EMA, geometrias de reversão positiva/negativa, índices da plataforma e restrições de preço. Pareamento, filtros EMA, rompimento, timers, limites, cotações, saídas e exemplos são regras originais; as fontes não validam seu desempenho.
Hipótese educativa de estratégia. Sete séries construídas e cotações assumidas; sem ordens executadas, backtest de broker, vantagem medida ou resultado garantido.