

Ein neuer SAR-Punkt und ein günstiger RSI-Wert müssen nicht zum selben Ereignis gehören. Dieser Leitfaden trennt den Zustandswechsel des Indikators, das Momentum der Schlusskurse und den später verfügbaren Preis. Nachrechenbare fiktive M5-Verläufe zeigen späte Übereinstimmung, den Einfluss von Dochten und schnelle Gegenwechsel; unabhängige Kurspläne erklären die Kosten des Wartens.
1. Indikatorwechsel, Momentum und Einstieg trennen
SAR ändert einen aus Kursen und Extremwerten berechneten Zustand. Ein auf Schlusskursen beruhender RSI vergleicht geglättete Aufwärts- und Abwärtsänderungen. Ein ausführbarer Plan benötigt zusätzlich Einstiegszeit, Kursseiten, Schutz, Ausstiege und Kosten. Die Übereinstimmung der beiden Indikatoren liefert diese Angaben nicht. Gerade auf kurzen Zeitebenen kann eine spätere Bestätigung deutlich weniger Raum bis zum unveränderten Ziel lassen.
Dieser Lernleitfaden ergänzt den SAR/ADX-Rahmen und den EMA/RSI-Leitfaden zum Scalping. Er untersucht unterschiedliche Eingaben und Zeitpunkte, definiert aber keine vollständige Einstiegsstrategie. Alle Verläufe und Kurspläne sind erfunden; es gibt keine realen Trades oder gemessene Rentabilität. Eine eigenständige Strategie muss Rücksetzungen, Fristen, Gesamtexponierung und Ausführung ausdrücklich bestimmen.
2. SAR als festgelegten Zustand lesen
Wir verwenden fiktive EURUSD-OHLC auf Bid-Basis in M5 mit pip=0.0001; point=tick=0.00001. Die Hauptreferenz nutzt SAR step=0.02; maximum=0.20; RSI verwendet abgeschlossene Schlusskurse. SAR-Punkte unter oder über einer Kerze beschreiben den Aufwärts- beziehungsweise Abwärtszustand dieser Referenz. Ein neuer Wechsel bedeutet einen anderen Zustand als auf der vorigen abgeschlossenen Kerze; ein weiterer Punkt im bestehenden Zustand ist kein neuer Wechsel.
Symbol, Kursquelle, Zeitebene, Preiseingabe und verfügbare Historie gemeinsam dokumentieren. In MT4 erhält iSAR Schritt, Maximum und Pufferindex; iRSI erhält Periode, angewandten Preis und Pufferindex. Das letzte Argument wählt einen historischen Pufferwert und verschiebt nicht die Linie im Chart. Gleiche sichtbare Einstellungen belegen weder identische Startwerte noch identische Terminalausgaben.
3. Die SAR-Referenz mit endlicher Historie reproduzierbar machen
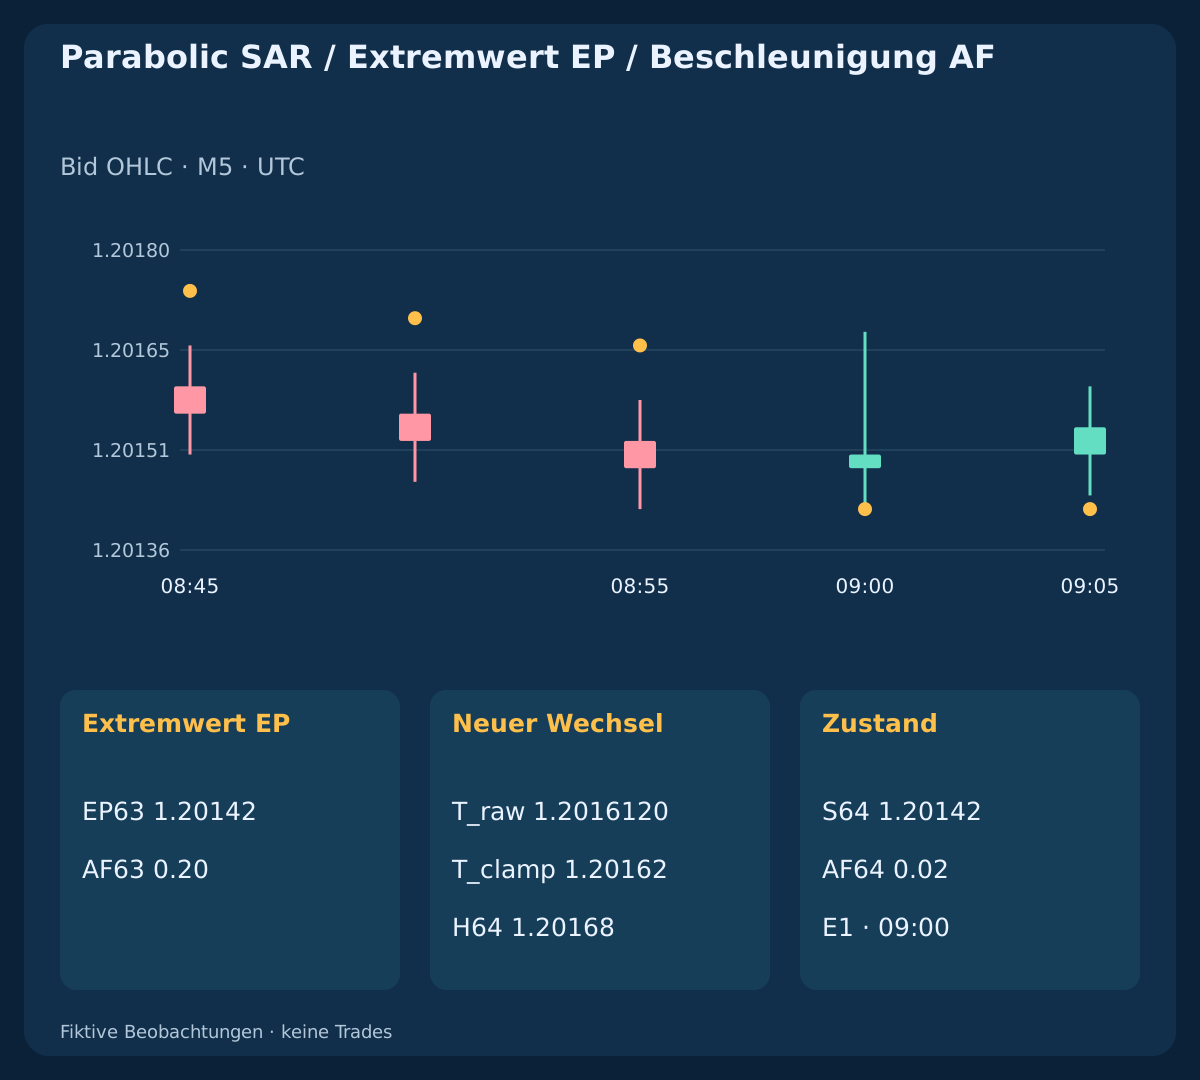
Bei k1 wird die Anfangsrichtung festgelegt. Für abwärts gilt S=max(H0,H1); EP=min(L0,L1); AF=step; beim Aufwärtsstart werden die Extremwerte spiegelbildlich verwendet. Die Spiegelhistorie und die Seitwärtsphase nach Anstiegen beginnen aufwärts, die übrigen abwärts. Bei k0 gibt es keinen SAR; die Initialisierung ist kein Wechsel. Ab k>=2 wird T=S_prev+AF_prev×(EP_prev−S_prev) projiziert und T anschließend im Aufwärtszustand durch die beiden vorigen Tiefs, im Abwärtszustand durch die Hochs begrenzt.
Danach bewirkt im Aufwärtszustand L<=T einen Abwärtswechsel mit S=max(EP_prev,H); EP=L; AF=step; im Abwärtszustand bewirkt H>=T einen Aufwärtswechsel mit S=min(EP_prev,L); EP=H; AF=step. Sonst gilt S=T. Nur ein strikt neuer Extremwert aktualisiert EP und erhöht AF um einen Schritt bis zum Maximum. Gleichheit beim Berühren löst in dieser Referenz einen Wechsel aus. Pro Kerze wird ein Übergang verarbeitet; eine Außenkerze verrät nicht, ob Hoch oder Tief zuerst auftrat. Diese Reihenfolge gilt nicht allgemein für alle Plattformen.
4. Beide Indikatoren auf dasselbe abgeschlossene Intervall beziehen
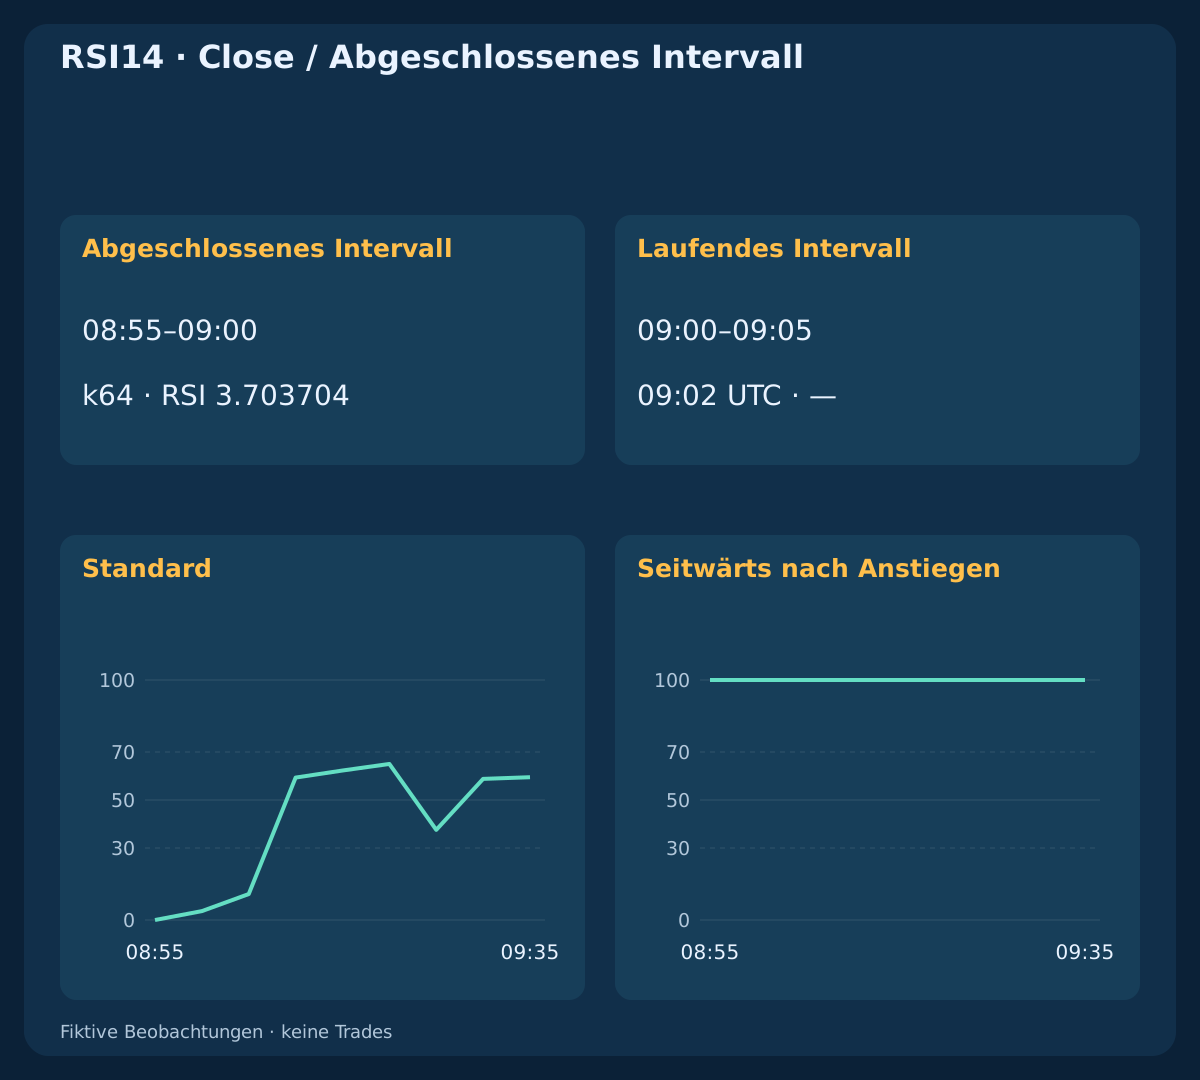
Zum beispielhaften Zeitpunkt 09:02 UTC ist das planmäßig abgeschlossene M5-Intervall 08:55–09:00; 09:00–09:05 entsteht noch. Beim ersten Tick eines neuen Intervalls prüfen, ob das Terminal die neue Kerze tatsächlich angelegt hat, bevor Pufferindizes entsprechend diesem Zeitplan gelesen werden. Fehlende oder veraltete Daten sind kein neutraler Indikatorwert.
SAR und RSI aus demselben abgeschlossenen Intervall lesen und dessen Öffnungs- und Schlusszeit speichern. Hoch, Tief und Schluss einer laufenden Kerze können beide Werte noch verändern. Ein abgeschlossener Wechsel kann auf einer späteren Kerze zurückdrehen, ohne dass der frühere Wert nachträglich verändert wurde. Korrekturen der Historie und andere Anfangsdaten sind gesonderte Fragen, die einen Vergleich exportierter Werte erfordern.
5. RSI-Glättung, Startwerte und Nullfälle definieren
Für Änderungen von Close gilt G=max(ΔClose,0); D=max(−ΔClose,0). Unsere Referenz nach Wilder initialisiert U14=mean(G1,…,G14); V14=mean(D1,…,D14) bei k14; frühere RSI-Werte sind nicht verfügbar. Anschließend gelten U(k)=[13U(k−1)+G(k)]/14; V(k)=[13V(k−1)+D(k)]/14 und RSI=100×U/(U+V). Vor der Rundung für die Anzeige mit voller Genauigkeit rechnen.
Die Grenzfälle ausdrücklich festlegen: V=0,U>0 → RSI=100; U=0,V>0 → RSI=0; U=V=0 → RSI=50. Der letzte Fall ist die neutrale Konvention dieser Referenz und keine Zusage gleicher Terminalwerte. Im Verlauf mit Seitwärtsphase nach Anstiegen bleibt der Schlusskurs ab k63 bei 1.20252 und RSI bei 100: Der positive Durchschnitt der Aufwärtsänderungen klingt ab, während der Durchschnitt der Abwärtsänderungen null bleibt. Dieser Wert sagt die nächste Bewegung nicht voraus.
| Beobachtung | UTC-Zeit | U | V | RSI14 |
|---|---|---|---|---|
| Standard / k64 | 09:00 | 0.00000143 | 0.00003714 | 3.703704 |
| Standard / k66 | 09:10 | 0.00004674 | 0.00003203 | 59.341168 |
| Abwärtszustand / k64 | 09:00 | 0.00003714 | 0.00000143 | 96.296296 |
| RSI14 · Close=100 / k95 | 11:35 | 0.00000373 | 0.00000000 | 100.000000 |
6. RSI-Niveau und RSI-Kreuzung unterscheiden
Für genau eine diagnostische Prüfung verlangen wir RSI>50 for an up flip; RSI<50 for a down flip beim selben Schlusskurs. Gleichheit gehört zu keiner Seite. Über der Mittellinie zu liegen und sie auf dieser Kerze zu kreuzen sind unterschiedliche Bedingungen. Ein Modell mit Kreuzungsbedingung benötigt den vorherigen RSI und eine eigene ausdrückliche Zeitregel.
Die verbreiteten Referenzmarken 30 / 70 sind keine automatischen Umkehranweisungen. RSI kann während einer anhaltenden Bewegung extrem bleiben; ein Rückgang von einem hohen Wert erzeugt nicht zwangsläufig ein SELL-Ereignis. Die strikte Mittellinienprüfung ist beispielhaft, keine optimale Schwelle oder vollständige Handelsregel. Sie misst weder Spread und Liquidität noch eine Erfolgswahrscheinlichkeit.
7. Einem frühen Wechsel keine spätere Bestätigungszeit geben
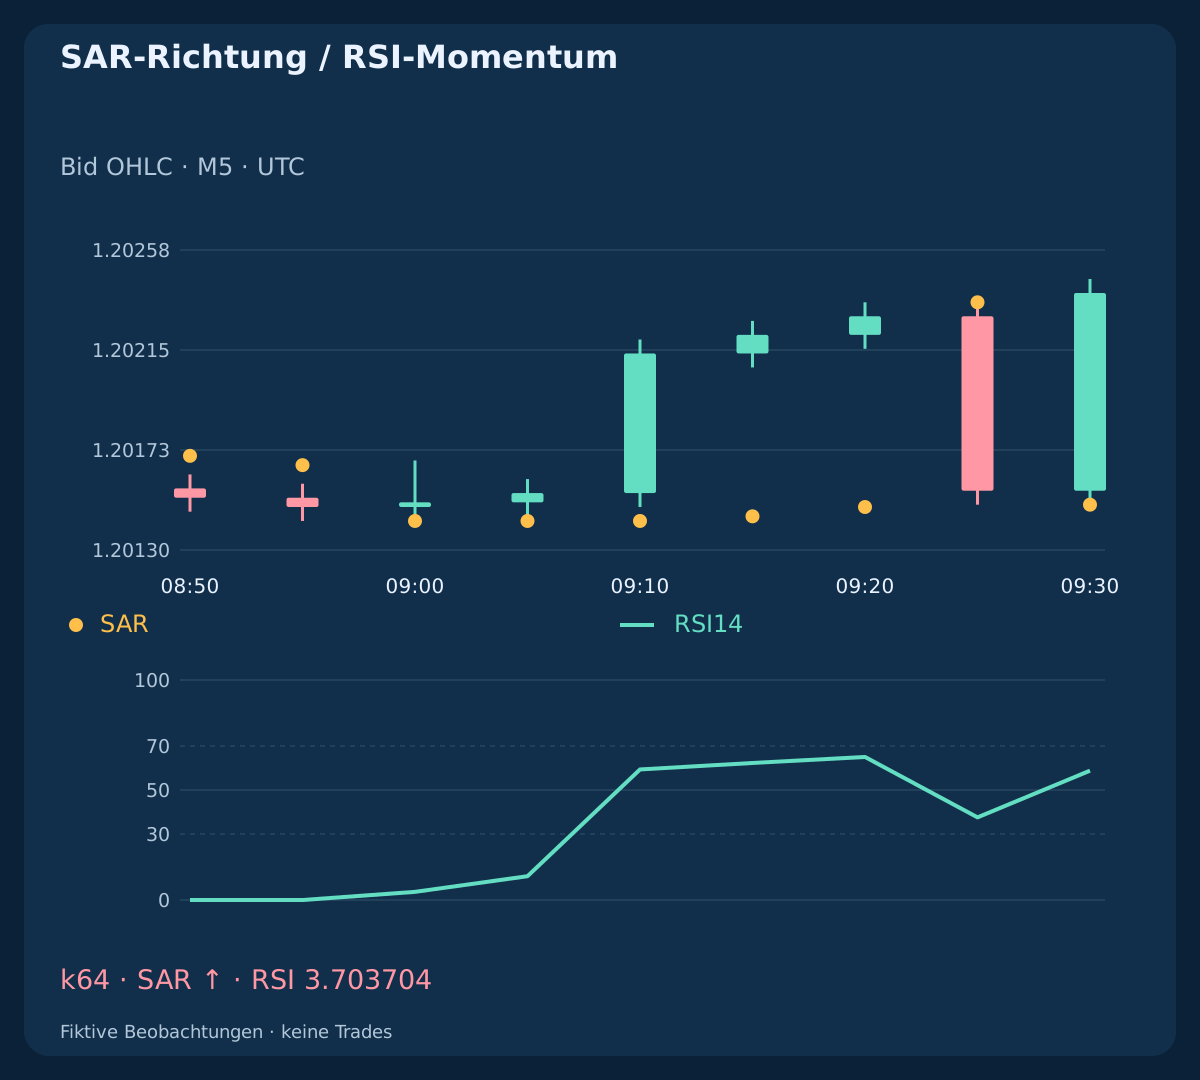
Bei 2026-02-20, k64 / 09:00 UTC wechselt der Hauptverlauf erstmals aufwärts, mit Close=1.20150; SAR=1.20142; RSI=3.703704. Die beispielhafte Momentumprüfung für aufwärts scheitert. Bei k66 / 09:10 gilt RSI=59.341168; Close=1.20214, aber der Standard-SAR hat nicht erneut gewechselt. Es ist weiterhin Ereignis E1 und kein neuer erster Wechsel mit günstigerem Zeitstempel.
Der Gegenwechsel bei k69 / 09:25 und ein neuer Aufwärtswechsel bei k70 / 09:30; RSI=58.797841 erzeugen E2 und E3. E3 ist ein eigenständiger Zustandsübergang; auch eine bestandene Prüfung beim selben Schluss erzeugt keine Order. Die Spiegelhistorie hat beim ersten Abwärtswechsel RSI=96.296296 und später 40.658832. Der zeitliche Unterschied ist symmetrisch. Ein erlaubtes Wartefenster wäre ein gesondert vorab festgelegtes Modell.
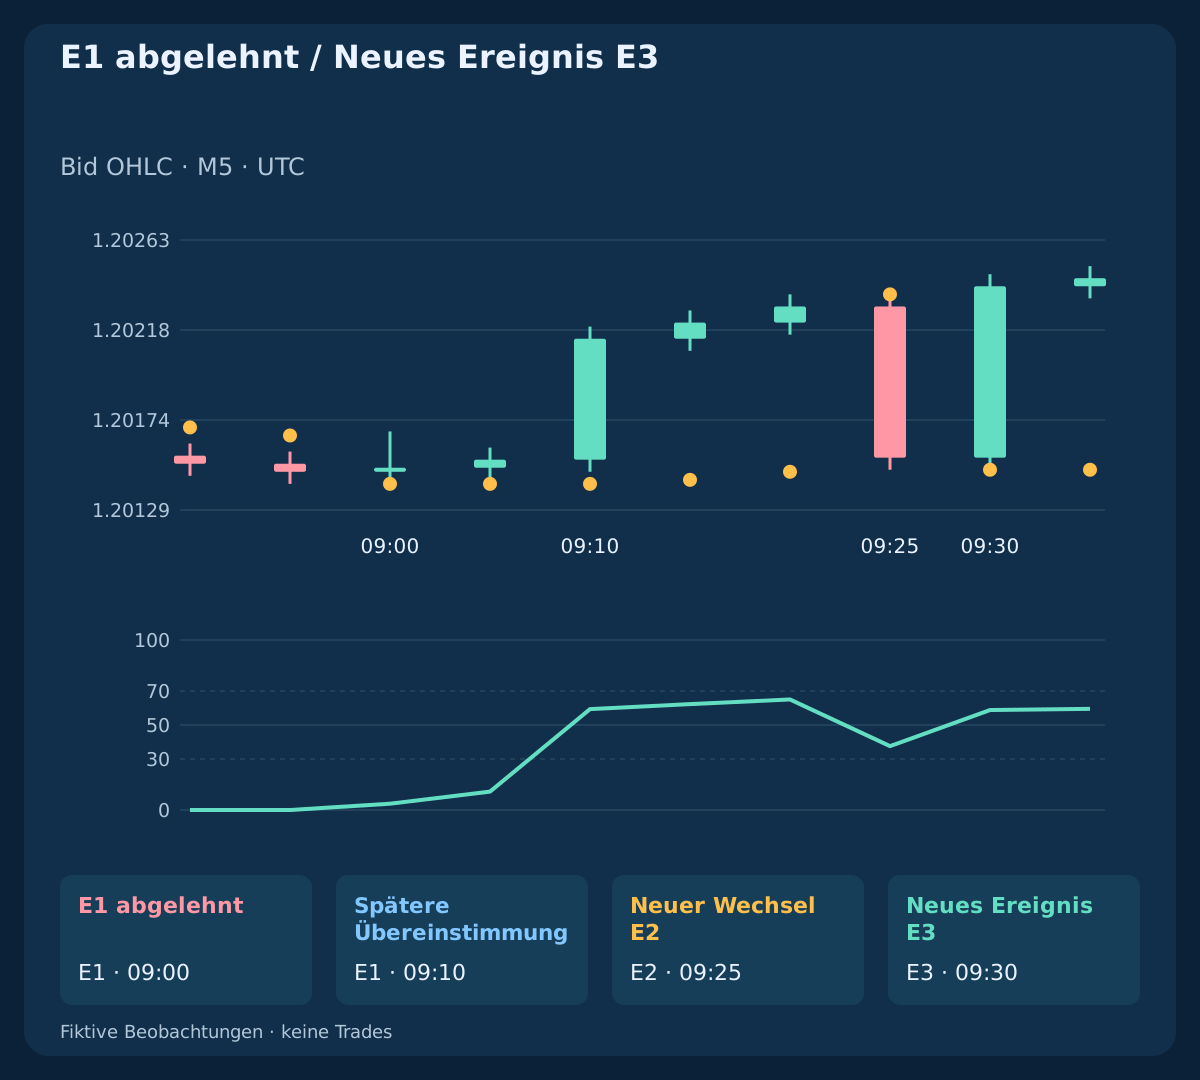
| Ereignis | UTC-Zeit | Zustand | RSI14 | Neuer Wechsel | RSI-Seite |
|---|---|---|---|---|---|
| E1 | 09:00 | +1 | 3.703704 | ✓ | — |
| E1 / Später | 09:10 | +1 | 59.341168 | — | ✓ |
| E2 | 09:25 | −1 | 37.563759 | ✓ | ✓ |
| E3 | 09:30 | +1 | 58.797841 | ✓ | ✓ |
8. Dochte können SAR ändern, ohne RSI zu ändern
Der Vergleich mit verändertem Docht bewahrt sämtliche Schlusskurse und damit die gesamte auf Close beruhende RSI-Reihe. Nur ein Eingabetief ändert sich: bei k65 / 09:05 auf 1.20130. Beide Verläufe schließen bei 1.20154 mit RSI=10.817942. Trotzdem bleibt der Standard-SAR im Hauptverlauf bei 1.20142 aufwärts und wechselt im Vergleichsverlauf auf 1.20168 abwärts.
Das sind unterschiedliche OHLC-Eingaben und keine korrekten Implementierungen mit widersprüchlichen Ergebnissen auf identischen Daten. SAR nutzt Extremwerte und einen gespeicherten Zustand, dieser RSI Schlusskurse. Ein Docht kann den Umkehrtest des einen Indikators erfüllen, während der andere unverändert bleibt. Zuerst die geänderte Eingabe bestimmen, bevor die Werte als widersprüchlich, unabhängig oder zuverlässiger bezeichnet werden.
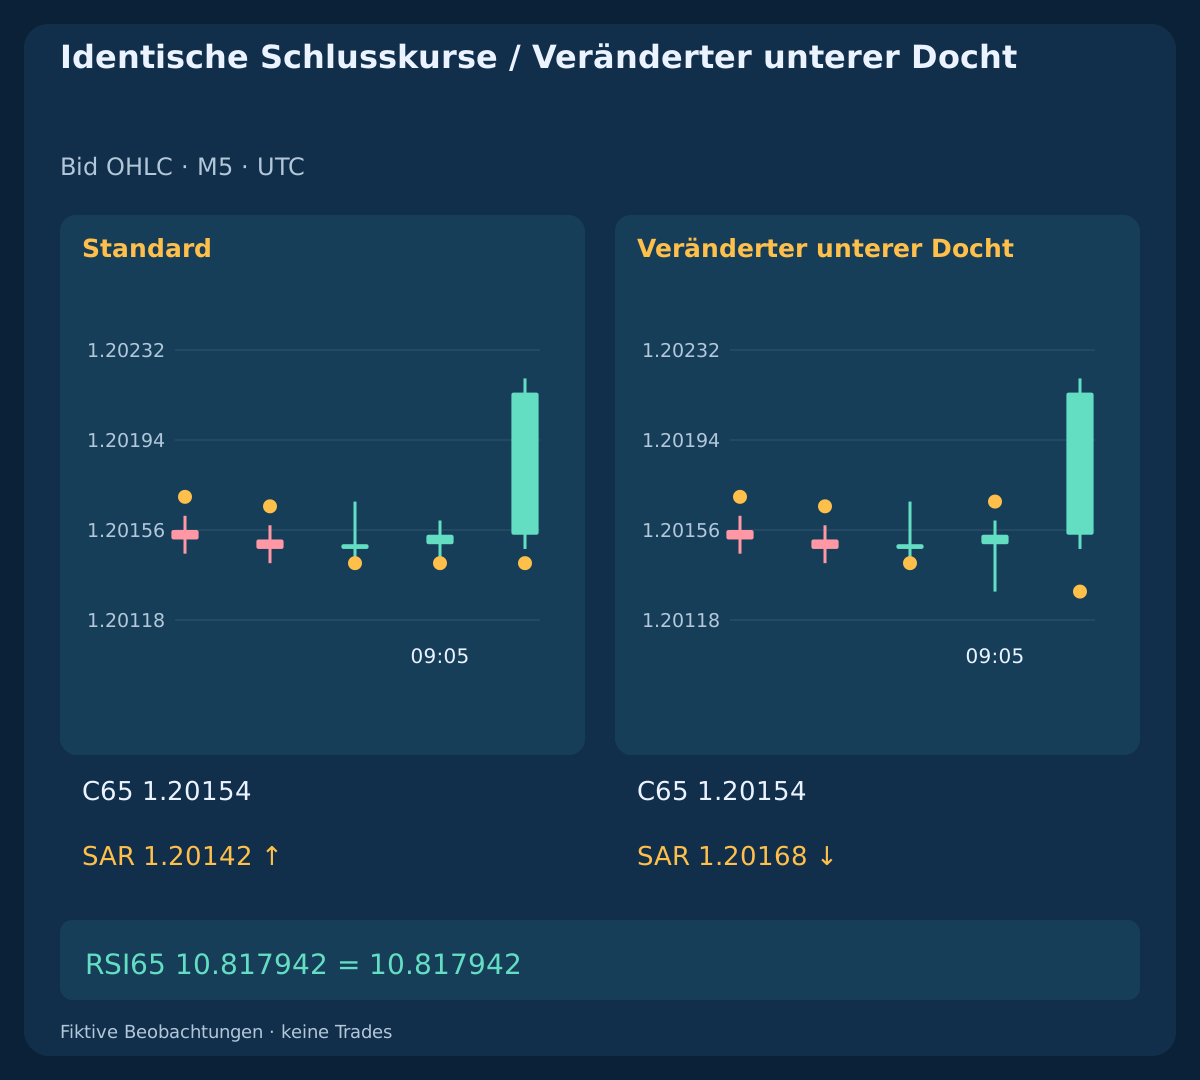
| Beobachtung | Schlusskurs | SAR | RSI14 | Zustand |
|---|---|---|---|---|
| Standard | 1.20154 | 1.20142 | 10.817942 | +1 |
| Veränderter unterer Docht | 1.20154 | 1.20168 | 10.817942 | −1 |
9. Übereinstimmung als teilweise gemeinsame Information behandeln
Beide Indikatoren verarbeiten dieselbe Kursquelle. Verschiedene Eingaben und Glättungen können sich ergänzen, machen sie aber nicht zu unabhängigen Wahrscheinlichkeitsschätzungen. Zwei ausgedachte Erfolgsquoten zu multiplizieren ist hier unbegründet. Auch ein hoher RSI zeigt nicht, dass ein aufwärts gerichteter SAR-Zustand ein neues Ereignis ist.
Im Protokoll zwischen fehlender Vorlaufhistorie, neutraler Gleichheit und einer gescheiterten Bedingung unterscheiden. Rohwerte, Zustand vor und nach der Kerze, Ereignisidentität, RSI-Bedingung an diesem Schluss und spätere Werte getrennt speichern. So bleibt der Ablehnungsgrund erhalten, statt unbemerkt durch eine später günstige Beobachtung ersetzt zu werden.
10. SAR-Parameter ändern, ohne die Beurteilung nachträglich anzupassen
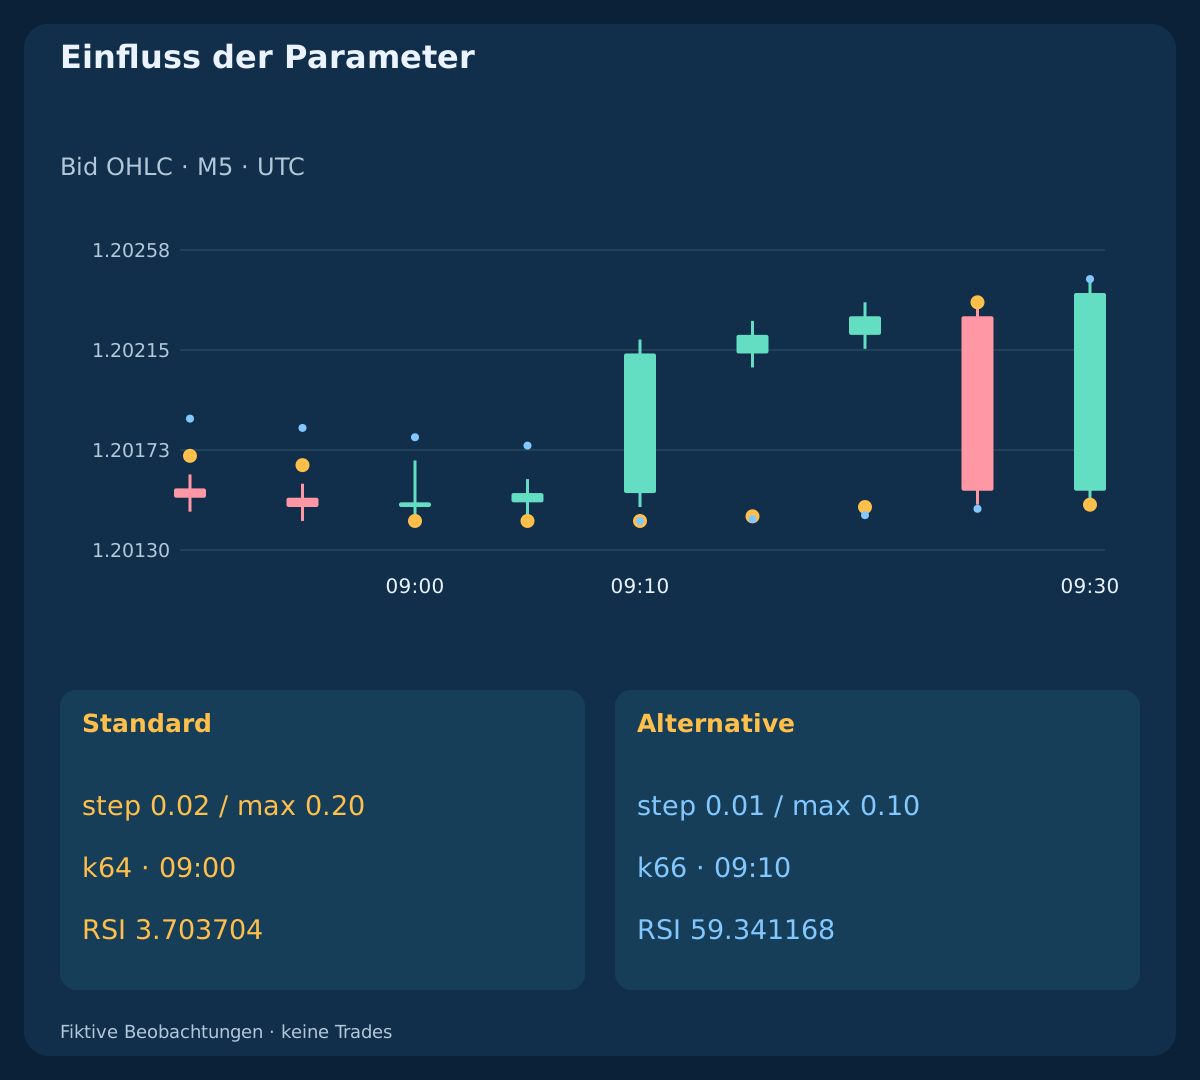
Den Standard step=0.02; max=0.20 mit der Alternative step=0.01; max=0.10 bei exakt gleichen Eingaben und Startwerten vergleichen. Ihre ersten Aufwärtswechsel liegen bei k64 / 09:00 und k66 / 09:10. Unter der Alternative ist die spätere Kerze tatsächlich ein neuer Wechsel; unter dem Standard setzt sich E1 fort.
Damit ändert sich die Indikatorspezifikation; das Standardereignis wird nicht nachträglich bestätigt. Auch spätere Übergänge unterscheiden sich. Ein kleinerer Schritt oder Höchstwert ist nicht allgemein sicherer, und eine schnellere Reaktion beweist keinen besseren Einstieg. Parameter vor Untersuchungen ungesehener Daten wählen und die verschiedenen Ereigniskalender offenlegen, statt nur passende günstige Zeilen zu vergleichen.
11. Schnelle Gegenwechsel erst nach ihrem Auftreten kennzeichnen
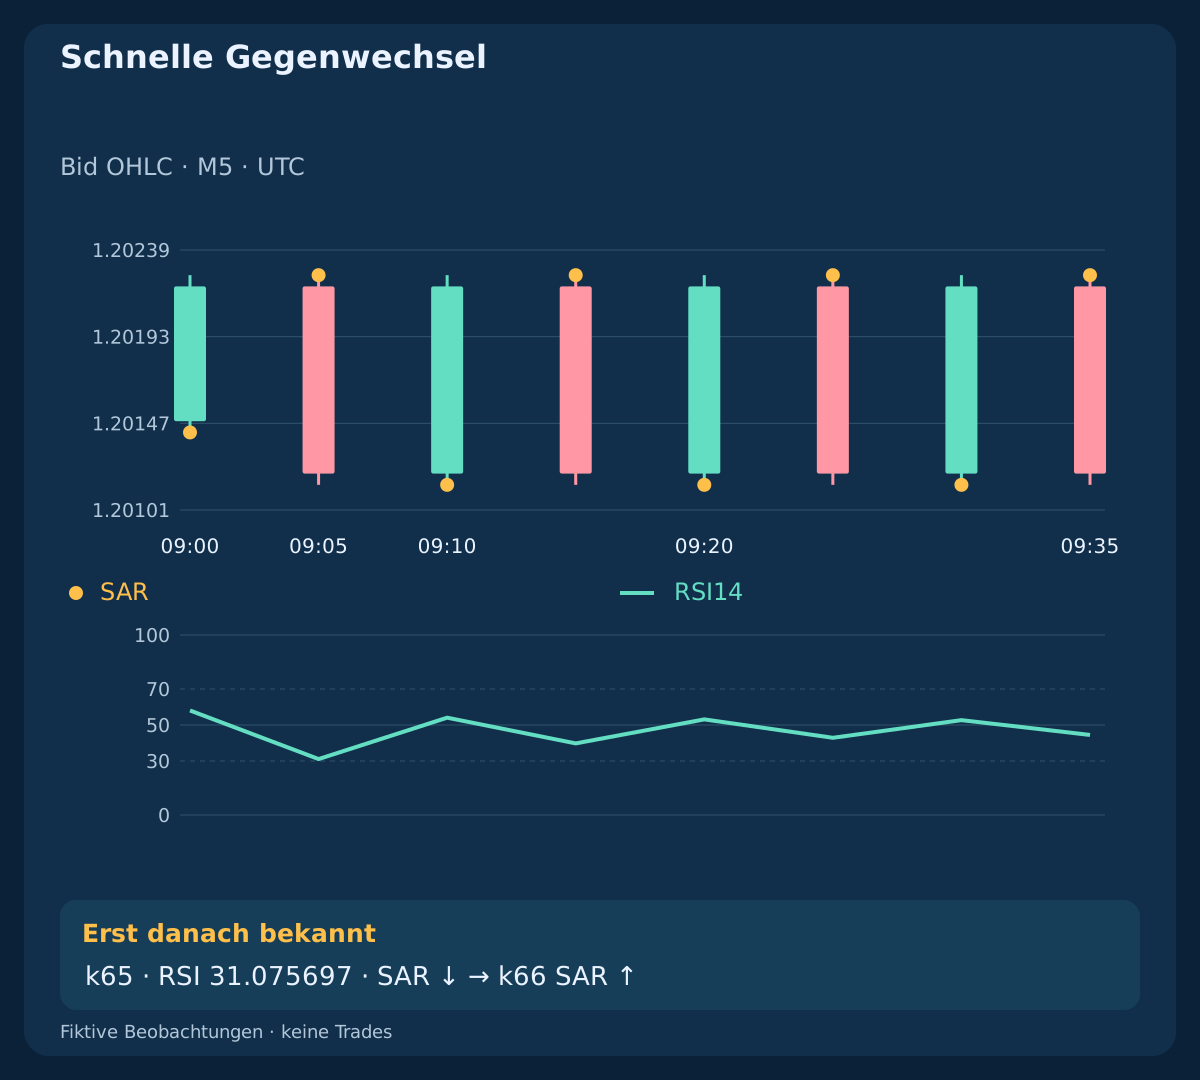
Der konstruierte Seitwärtsverlauf wechselt unter der Standardreferenz auf allen 32 bars from k64 through k95. Bei k65 / 09:05 hat ein Abwärtswechsel RSI=31.075697 und besteht die beispielhafte Prüfung beim selben Schluss; die folgende Kerze wechselt zurück. Die RSI-Bedingung verhindert somit nicht jede schnelle Umkehr.
Für die Analyse einen Gegenwechsel innerhalb der nächsten 3 completed bars kennzeichnen. Das ist eine rückblickende Definition, keine Vorhersage im laufenden Handel, kein Stop-Loss-Ergebnis und kein Rentabilitätstest. Den letzten drei Beobachtungen fehlt ein vollständiges Zukunftsfenster; sie bleiben ungekennzeichnet. Diese erfundenen Daten bestimmen keine Fehlsignalquote. Eine Erfolgsdefinition benötigt vorab festgelegte Orders und Ausstiege sowie beobachtete Ausführung.
12. Angezeigten Punkt und tatsächlichen Schutz trennen
Die Indikatorkerzen sind Bid-Beobachtungen. BUY steigt normalerweise gegen Ask ein und schließt gegen Bid; SELL steigt gegen Bid ein und schließt gegen Ask. Ein SAR-Punkt auf einem Bid-Chart ist keine vom Broker akzeptierte Schutzorder; seine Berührung belegt keinen verfügbaren Ausführungspreis. Auslöseregeln, Mindestabstände und verfügbare Kurse bleiben entscheidend.
Ein auf Ask festgelegter SELL-Stop lässt sich nicht allein aus einem Bid-Hoch nachweisen. Über diese Verläufe keine erfundene Ask-Kurve zeichnen. Ein vollständiges System muss festlegen, ob der Schutz fest bleibt, SAR bei abgeschlossenen Prüfungen folgt oder eine andere Regel nutzt und wie abgelehnte Anpassungen behandelt werden. „Reverse“ im Indikatornamen erlaubt kein automatisches Schließen und Eröffnen von Positionen.
13. Den nach scheinbarer Bestätigung verfügbaren Preis prüfen
Die unabhängigen BUY-Pläne legen S_bid=1.40450; T_bid=1.40620 vorab fest. Die Kurse zu 12:00:00.100 and 12:00:02.100 UTC lauten Bid/Ask=1.40500/1.40507 und 1.40507/1.40514. Mit F_plan=Ask+0.1 pip; c=0.2+0.6=0.8 pip gilt L=(F_plan−S_bid)/pip+c; W=(T_bid−F_plan)/pip−c. Der Zuschlag für den Einstieg steckt bereits in F_plan; c enthält nur die verbleibende Ausstiegsreserve und die lineare Provision für Hin- und Rückgeschäft.
Der frühere Plan ergibt F_plan=1.40508; L=6.6; W=10.4; W/L=1.5757576, der spätere F_plan=1.40515; L=7.3; W=9.7; W/L=1.3287671. Nur der frühere erfüllt die beispielhafte Untergrenze W/L>=1.50. Ein USD-Konto mit equity=$10,000; budget=0.25%=$25; pip_value=$10/lot; lot_min=lot_step=0.01 ergibt diagnostische, abwärts gerundete Größen von 0.37 / 0.34 lot und geplante Verluste von $24.42 / $24.82; später gibt es keine zulässige Plangröße. Der SELL-Spiegel verwendet S_ask=1.40557; T_ask=1.40387; F_plan=Bid−0.1 pip und ergibt dieselben Nettobeträge. Der Spread steckt bereits in den Kursseiten. Weitere Gebühren oder Finanzierung werden nicht angenommen; weniger Volumen repariert das Verhältnis nicht. Die Pläne sind von den Indikatorhistorien getrennt und erlauben keine zweisekündige Wartefrist.
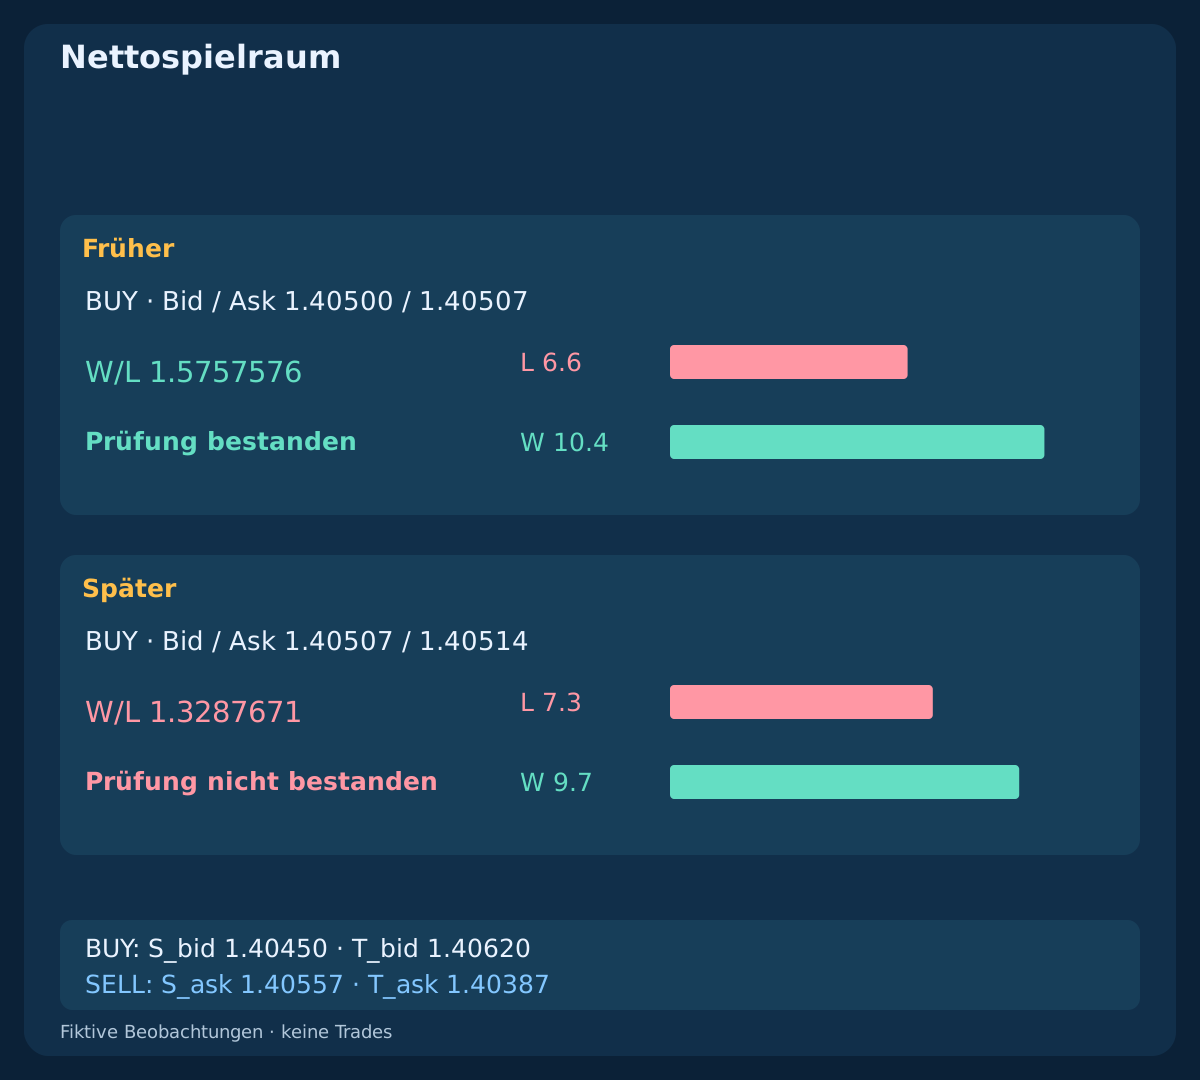
| Kurs | Verlust, Pips | Ziel, Pips | Netto-W/L | Geplante Lots |
|---|---|---|---|---|
| BUY / Früher · 1.40500 / 1.40507 | 6.6 | 10.4 | 1.5757576 | 0.37 |
| BUY / Später · 1.40507 / 1.40514 | 7.3 | 9.7 | 1.3287671 | — |
| SELL / Früher · 1.40500 / 1.40507 | 6.6 | 10.4 | 1.5757576 | 0.37 |
| SELL / Später · 1.40493 / 1.40500 | 7.3 | 9.7 | 1.3287671 | — |
14. Keine Ausstiegsregeln austauschen, um einen Einstieg zu retten
Ein festes Ziel und SAR-Nachführung beantworten unterschiedliche Fragen. Wird nach einer gescheiterten Kursprüfung das eine durch das andere ersetzt, ändern sich Modell und künftige Ergebnisse. Anfangsschutz, akzeptierte Anpassungen, Ziel, Ablauf und Umgang mit Gegenwechseln vor dem Test festlegen. Geplante Reserven und Positionsgröße garantieren weder einen Höchstverlust noch eine verfügbare Ausführung.
Sitzungsregeln sowie Nachrichtensperren, Spread-Erholung und neue Signale getrennt behandeln. Ein verbrauchtes oder abgelaufenes Ereignis bleibt auch während einer Handelspause verbraucht. Brokervertrag, Tick- und Volumengrenzen, Gesamtexponierung und verlässliche zusammengehörige Kurse prüfen. Weder Mittellinientest noch neuer SAR-Zustand liefern diese betrieblichen Voraussetzungen.
15. Dateien nachrechnen und abgelehnte Beobachtungen behalten
Die Downloads enthalten 480 closed Bid bars; 10 diagnostics; 4 independent quote plans; 0 orders. Jede Historie umfasst 96 bars mit vollständiger Vorlaufhistorie für die Referenz. Spiegel, veränderter Docht, Seitwärtsverlauf und flache Kurse nach Anstiegen sind kontrollierte Konstruktionen, keine Live-Beobachtungen oder alternativen Ausführungen derselben Kursquelle. Tatsächliche Ausführungen und realisiertes P&L bleiben leer.
Startwert, Projektion, Begrenzung, einschließlich Gleichheit geprüfte Berührung, Extremwertaktualisierung und RSI-Rekursion unabhängig nachrechnen. Vor Rundung mit voller Genauigkeit vergleichen. Identische Schlusskurse, gespiegelten RSI, verschiedene Parameterkalender und nicht verfügbare Zukunftskennzeichen prüfen. Für die Geldpläne gilt lots=floor_step(25/(L×10),0.01). Das lineare Beispiel enthält keine Mindestprovision; ein realer Vertrag kann eine andere Größenberechnung benötigen.
Fiktive M5-Eingaben herunterladen (CSV)
16. Den RSI-Beitrag auf einem nachvollziehbaren Kalender testen
Für den Zusatznutzen des RSI zuerst die SAR-Referenz festschreiben und jeden neuen Wechsel behalten, auch bei gescheiterter RSI-Prüfung. Dieselben Ereignisse, Kosten und vorab festgelegten Ausstiege in chronologischen Entwicklungs- und ungesehenen Perioden vergleichen. Ablehnung, Verzögerung, schnelle Gegenwechsel, Ausführung und Nettoergebnisse getrennt messen; unbekannte Ergebnisse sind weder Gewinne noch Verluste.
Bei unterschiedlichen SAR-Parametern können sich Ereigniskalender definitionsgemäß unterscheiden. Jeden Kalender und ihre Vereinigung mit Identitäten ausweisen, statt identische Gelegenheiten zu behaupten. Die Prüfung beim selben Schluss und die rückblickende Kennzeichnung liefern überprüfbare Definitionen, keinen nachgewiesenen Vorteil. Eine vollständige Scalping-Strategie braucht weiterhin einen eigenen begrenzten Einstiegsablauf, Rücksetzung, Ausführung und Risikoregeln.
Häufige Fragen
Ist ein SAR-Punkt unter dem Kurs automatisch ein BUY?
Nein. Er beschreibt den Zustand einer bestimmten Implementierung. Ein neuer abgeschlossener Wechsel, ein fortbestehender Zustand und ein ausführbarer Einstieg sind verschieden. Eine vollständige Strategie muss Zeitpunkt, Preis, Schutz und Kosten festlegen.
Bestätigt RSI über der Mittellinie einen früheren Aufwärtswechsel?
Er beschreibt das Momentum zum späteren Beobachtungszeitpunkt. Verlangte das Modell Momentum am Schluss des Wechsels, bleibt das frühere Ereignis abgelehnt. Auf Übereinstimmung zu warten ist ein anderes Modell mit eigener Frist, Aufhebung und Kursprüfung.
Kann sich SAR bei identischem Close-RSI ändern?
Ja. Andere Hochs oder Tiefs bei unveränderten Schlusskursen können den extremwertbasierten SAR-Zustand ändern, während diese RSI-Reihe gleich bleibt. Das sind geänderte Eingaben, keine widersprüchlichen Berechnungen auf identischen Daten.
Verhindert die RSI-Prüfung beim selben Schluss alle Fehlsignale?
Nein. Im konstruierten Seitwärtsverlauf folgt auf einen qualifizierenden Abwärtswechsel bereits auf der nächsten Kerze ein Gegenwechsel. Die Kennzeichnung verwendet Zukunftsinformation; sie ist kein Live-Filter und kein gemessener Handelsverlust.
Kann ich einen SAR-Punkt als ausgeführten SELL-Stop behandeln?
Nein. Eine angezeigte Bid-Referenz ist keine vom Broker akzeptierte Order. SELL-Schutz hängt normalerweise von Ask und den Auslöseregeln ab. Nötig sind tatsächliche zusammengehörige Kurse, Orderspezifikation und Ausführungsnachweis.
Zeigen die CSVs eine rentable Scalping-Strategie?
Nein. Sie reproduzieren erfundene Indikatormechanik und unabhängige Kostenpläne ohne Orders, tatsächliche Ausführungen oder realisierte Ergebnisse. Sie bestätigen weder eine Plattformimplementierung noch optimale Einstellungen oder künftige Rentabilität.
Quellen und Forschungsnotizen
Die offiziellen Quellen erläutern SAR, RSI und ihre Pufferargumente. Die herunterladbare Referenz mit endlicher Historie legt Startwerte, Begrenzung vor dem Berührungstest und Nullfälle selbst fest, wie bereits unser SAR/ADX-Leitfaden. Sie behauptet keine Übereinstimmung mit nativen MT4- oder TradingView-Werten. Diagnostische Schwellen und Kurspläne dienen der Erklärung.
- MetaTrader 4: RSI definition
- MQL4: iSAR parameters and buffer shift
- MQL4: iRSI price input and buffer shift
- TradingView: SAR calculation and initialization choices
Lernleitfaden. Fiktive Indikatorbeobachtungen und unabhängige Pläne; keine Orders, tatsächlichen Ausführungen oder gemessene Performance.