

Un nuovo punto SAR e un RSI favorevole possono riferirsi a eventi diversi. Questa guida distingue il cambio di stato, il momentum delle chiusure e il prezzo disponibile dopo. Storici M5 fittizi e riproducibili mostrano accordi tardivi, sensibilità alle ombre e rapide inversioni; piani di quotazione indipendenti spiegano il costo dell’attesa.
1. Separare cambio dell’indicatore, momentum e ingresso
SAR cambia uno stato derivato da prezzi ed estremi. RSI sulle chiusure confronta rialzi e ribassi smussati. Un piano eseguibile richiede anche tempi di ingresso, lati della quotazione, protezione, uscite e costi. L’accordo dei primi due elementi non fornisce il terzo. Su grafici brevi, una conferma successiva può lasciare molto meno spazio verso un obiettivo invariato.
Questa guida didattica completa il quadro SAR/ADX e la guida EMA/RSI per scalping. Esamina dati e tempi differenti senza definire una strategia di ingresso completa. Tutti gli storici e i piani sono inventati, senza operazioni reali o redditività misurata. Una strategia distinta deve specificare riavvii, scadenze, esposizione ed esecuzione.
2. Leggere SAR come uno stato dichiarato
Usiamo OHLC Bid M5 fittizi su EURUSD con pip=0.0001; point=tick=0.00001. Il riferimento principale adotta SAR step=0.02; maximum=0.20; RSI usa chiusure definitive. I punti SAR sotto o sopra una barra descrivono lo stato rialzista o ribassista del riferimento. Un nuovo cambio significa che lo stato differisce dalla barra chiusa precedente; un altro punto nello stesso stato non è un altro cambio.
Registra insieme simbolo, feed, timeframe, prezzo applicato e storico disponibile. In MT4, iSAR accetta passo, massimo e indice del buffer; iRSI accetta periodo, prezzo applicato e indice. L’ultimo argomento seleziona un valore storico del buffer, senza spostare la linea sul grafico. Impostazioni visibili identiche non dimostrano uguali inizializzazioni o risultati del terminale.
3. Rendere riproducibile il calcolo SAR finito
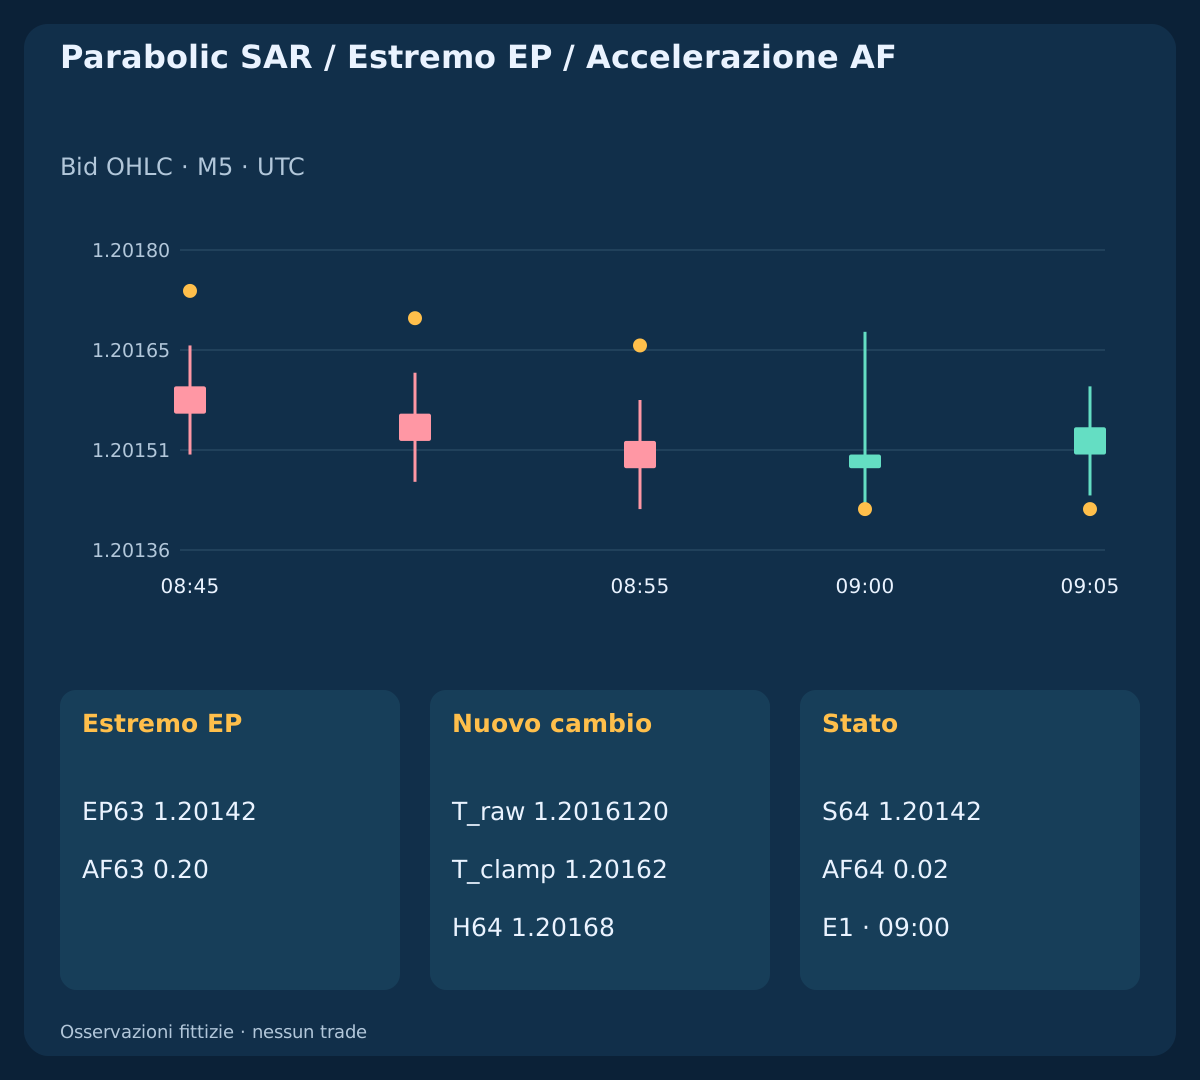
A k1 dichiara la direzione iniziale. Per lo stato ribassista usa S=max(H0,H1); EP=min(L0,L1); AF=step; l’avvio rialzista inverte gli estremi. Gli storici speculare e piatto dopo rialzi partono rialzisti, gli altri ribassisti. SAR manca a k0 e l’inizializzazione non è un cambio. Da k>=2 proietta T=S_prev+AF_prev×(EP_prev−S_prev), poi vincola T ai due minimi precedenti nello stato rialzista, o ai massimi nello stato ribassista.
Poi, nello stato rialzista, L<=T provoca il cambio ribassista con S=max(EP_prev,H); EP=L; AF=step; nello stato ribassista, H>=T provoca quello rialzista con S=min(EP_prev,L); EP=H; AF=step. Altrimenti S=T; solo un estremo strettamente nuovo aggiorna EP e incrementa AF di un passo, fino al massimo. In questo riferimento anche il contatto in uguaglianza provoca un cambio. Elabora una transizione per barra: una barra esterna non rivela l’ordine di massimo e minimo. Questa sequenza non è universale fra piattaforme.
4. Usare lo stesso intervallo chiuso per entrambi
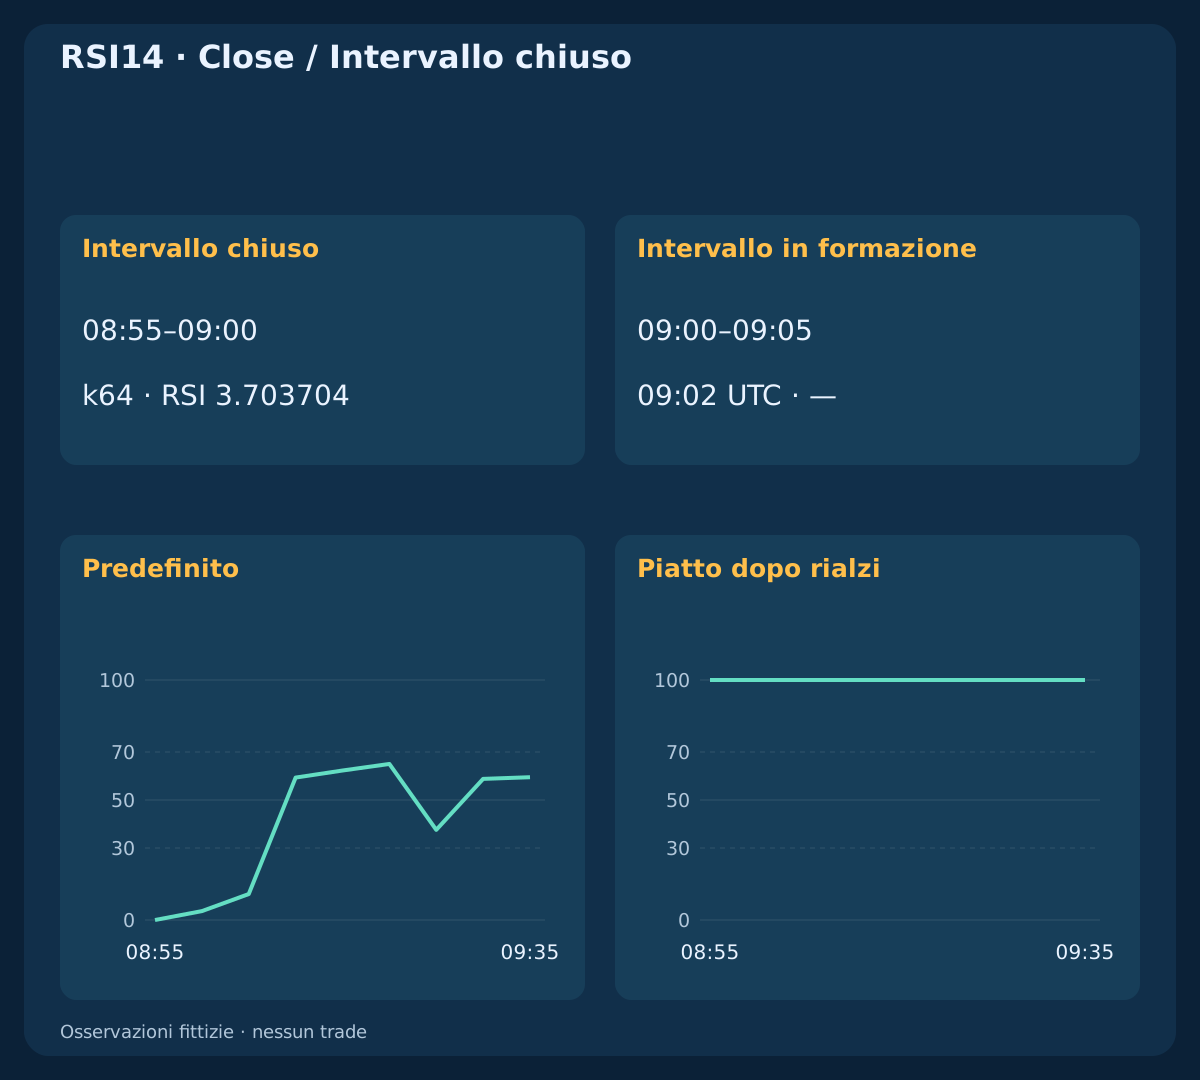
Alle illustrative 09:02 UTC, l’intervallo M5 programmato già chiuso è 08:55–09:00; 09:00–09:05 è ancora in formazione. Al primo tick di un nuovo intervallo controlla che il terminale abbia realmente creato la nuova barra prima di interpretare gli indici del buffer secondo l’orario. Un dato mancante o vecchio non è una lettura neutra.
Leggi SAR e RSI sul medesimo intervallo chiuso e conserva apertura e chiusura temporali. Massimo, minimo e prezzo finale di una barra in formazione possono ancora modificare entrambi i valori. Un cambio chiuso può invertirsi su una barra successiva senza che il valore precedente sia stato ridisegnato. Correzioni dello storico e diversi dati iniziali sono questioni separate, da verificare confrontando valori esportati.
5. Definire smussamento, inizializzazione e zeri di RSI
Per le variazioni di Close poni G=max(ΔClose,0); D=max(−ΔClose,0). Il riferimento di tipo Wilder inizializza U14=mean(G1,…,G14); V14=mean(D1,…,D14) a k14; prima, RSI non è disponibile. Successivamente applica U(k)=[13U(k−1)+G(k)]/14; V(k)=[13V(k−1)+D(k)]/14 e RSI=100×U/(U+V). Conserva tutta la precisione prima dell’arrotondamento di visualizzazione.
Dichiara i limiti: V=0,U>0 → RSI=100; U=0,V>0 → RSI=0; U=V=0 → RSI=50. L’ultimo caso è la convenzione neutra di questo riferimento, non una promessa di equivalenza con il terminale. Nello storico piatto dopo rialzi, la chiusura resta 1.20252 da k63 e RSI rimane 100: la media positiva dei rialzi decade mentre quella dei ribassi resta nulla. Il valore non prevede il movimento successivo.
| Osservazione | Ora UTC | U | V | RSI14 |
|---|---|---|---|---|
| Predefinito / k64 | 09:00 | 0.00000143 | 0.00003714 | 3.703704 |
| Predefinito / k66 | 09:10 | 0.00004674 | 0.00003203 | 59.341168 |
| Stato ribassista / k64 | 09:00 | 0.00003714 | 0.00000143 | 96.296296 |
| RSI14 · Close=100 / k95 | 11:35 | 0.00000373 | 0.00000000 | 100.000000 |
6. Distinguere livello e attraversamento di RSI
Per un solo test diagnostico richiediamo RSI>50 for an up flip; RSI<50 for a down flip alla stessa chiusura. L’uguaglianza non appartiene a nessun lato. Stare sopra la linea centrale e attraversarla su questa barra sono condizioni differenti. Un modello che richiede un attraversamento necessita del precedente RSI e di una propria regola temporale esplicita.
I livelli comunemente usati 30 / 70 non sono istruzioni automatiche di inversione. RSI può restare estremo durante un movimento persistente; scendere da un valore elevato non crea necessariamente un evento SELL. Il controllo rigoroso della linea centrale è illustrativo, non una soglia ottimale né una regola completa. Non misura spread, liquidità o probabilità di successo.
7. Non assegnare a un cambio iniziale una conferma successiva
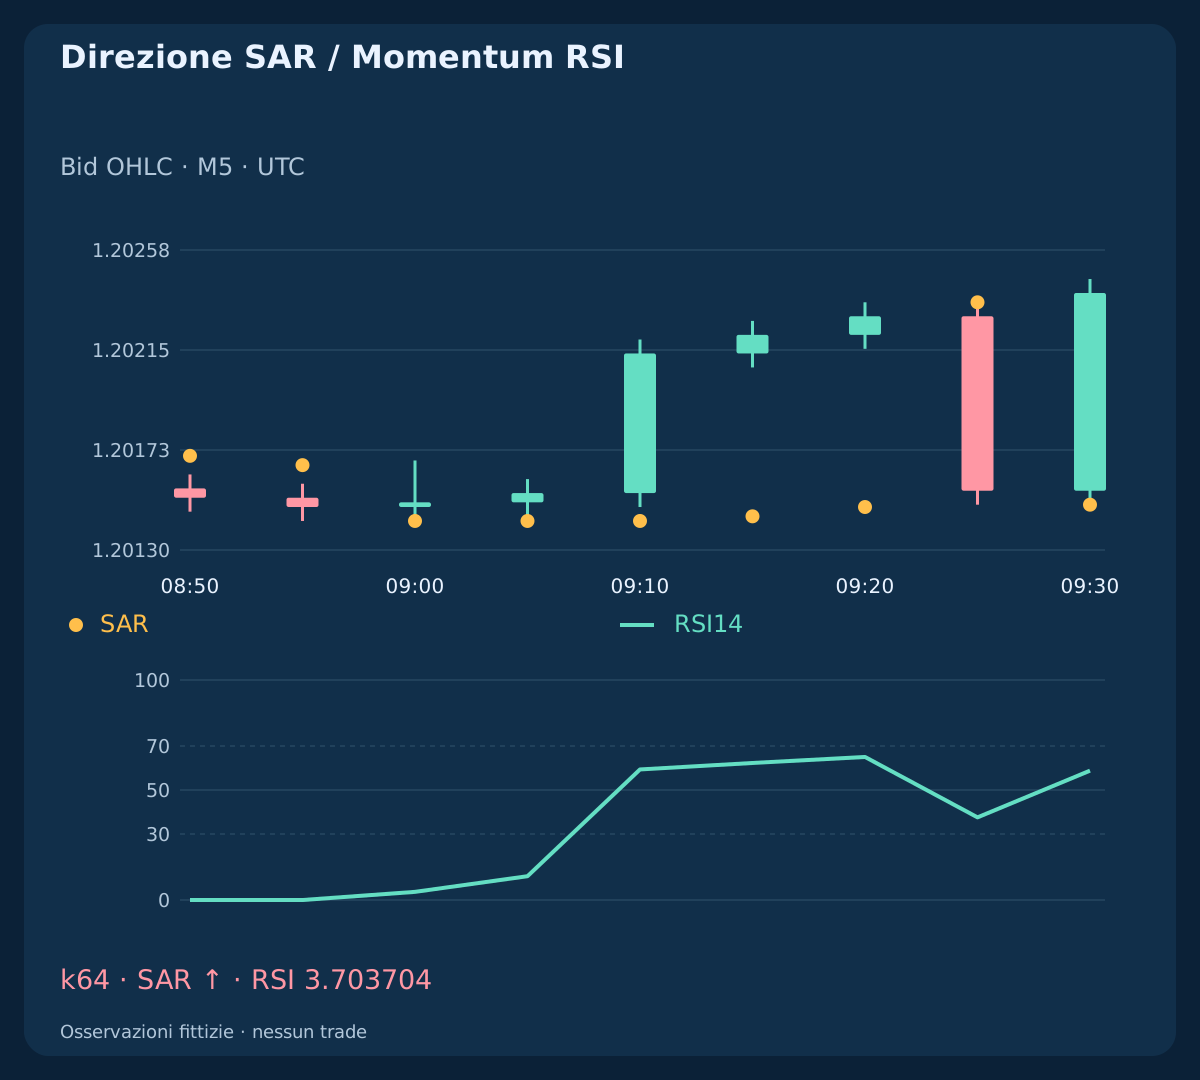
A 2026-02-20, k64 / 09:00 UTC lo storico principale cambia per la prima volta al rialzo con Close=1.20150; SAR=1.20142; RSI=3.703704. Non supera il test diagnostico rialzista illustrativo. A k66 / 09:10 si ottiene RSI=59.341168; Close=1.20214, ma lo stato SAR predefinito non è cambiato nuovamente. È ancora l’evento E1, non un primo cambio nuovo con un orario più favorevole.
Il cambio opposto a k69 / 09:25 e un nuovo cambio rialzista a k70 / 09:30; RSI=58.797841 creano E2 ed E3. E3 è una transizione indipendente; superare il test diagnostico alla stessa chiusura non crea comunque un ordine. Lo speculare presenta RSI=96.296296 al primo cambio ribassista e 40.658832 più tardi. La distinzione temporale è simmetrica. Un’eventuale finestra di attesa consentita sarebbe un modello separato e dichiarato prima.
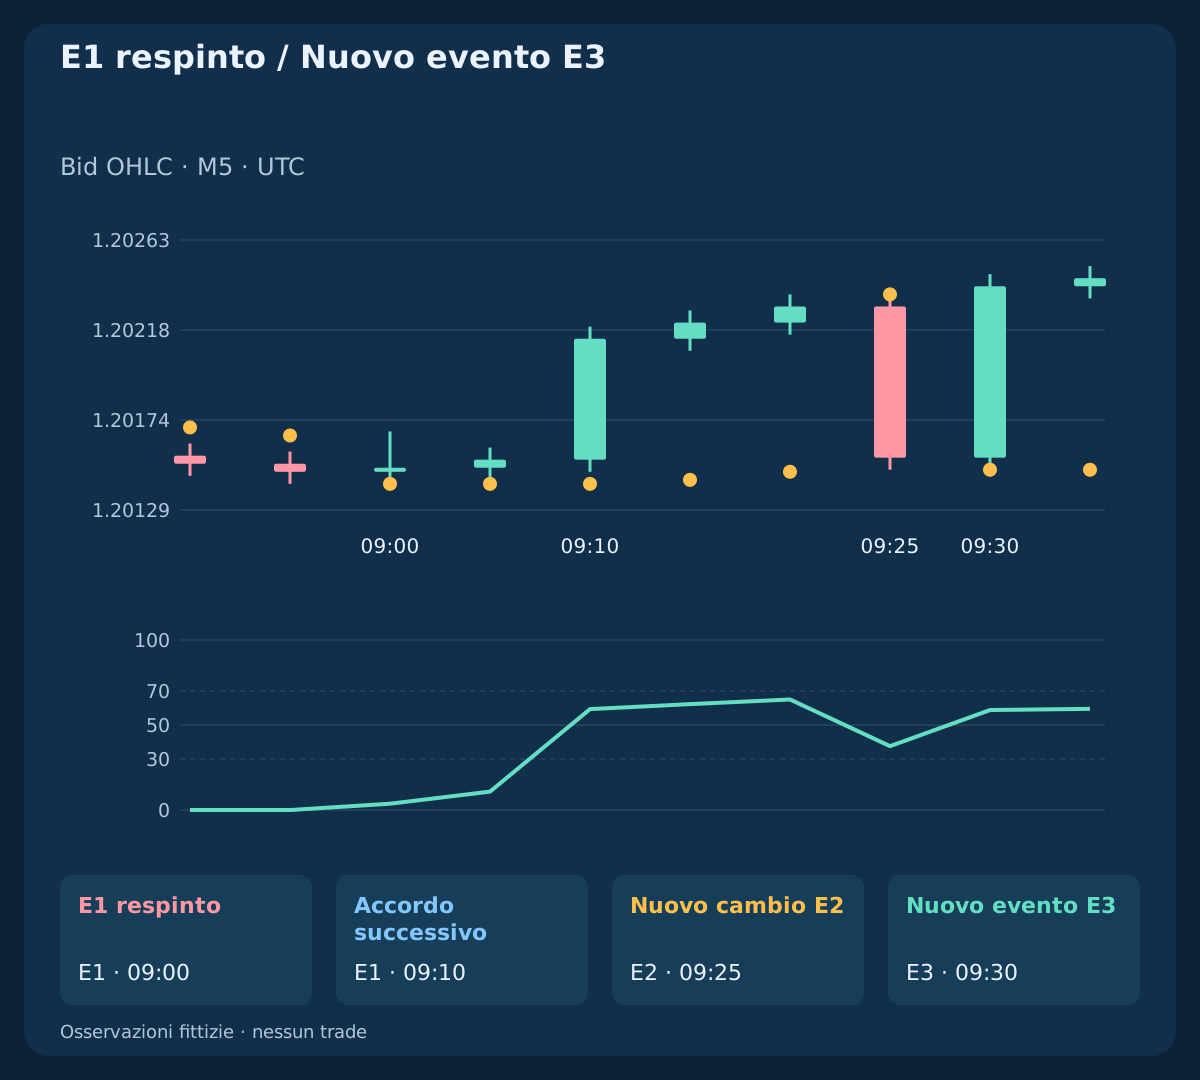
| Evento | Ora UTC | Stato | RSI14 | Nuovo cambio | Lato RSI |
|---|---|---|---|---|---|
| E1 | 09:00 | +1 | 3.703704 | ✓ | — |
| E1 / Dopo | 09:10 | +1 | 59.341168 | — | ✓ |
| E2 | 09:25 | −1 | 37.563759 | ✓ | ✓ |
| E3 | 09:30 | +1 | 58.797841 | ✓ | ✓ |
8. Le ombre possono cambiare SAR senza cambiare RSI
La variante con ombra diversa conserva tutte le chiusure e quindi l’intera serie RSI su Close. Cambia un solo minimo di input: a k65 / 09:05 diventa 1.20130. Entrambi gli storici chiudono a 1.20154 con RSI=10.817942. Eppure il SAR predefinito resta rialzista a 1.20142 nello storico principale e diventa ribassista a 1.20168 nella variante.
Sono input OHLC diversi, non implementazioni corrette in disaccordo sugli stessi dati. SAR usa estremi e uno stato memorizzato; questo RSI usa chiusure. Un’ombra può soddisfare il test di inversione di un indicatore lasciando invariato l’altro. Individua il dato modificato prima di definire le letture contraddittorie, indipendenti o più affidabili.
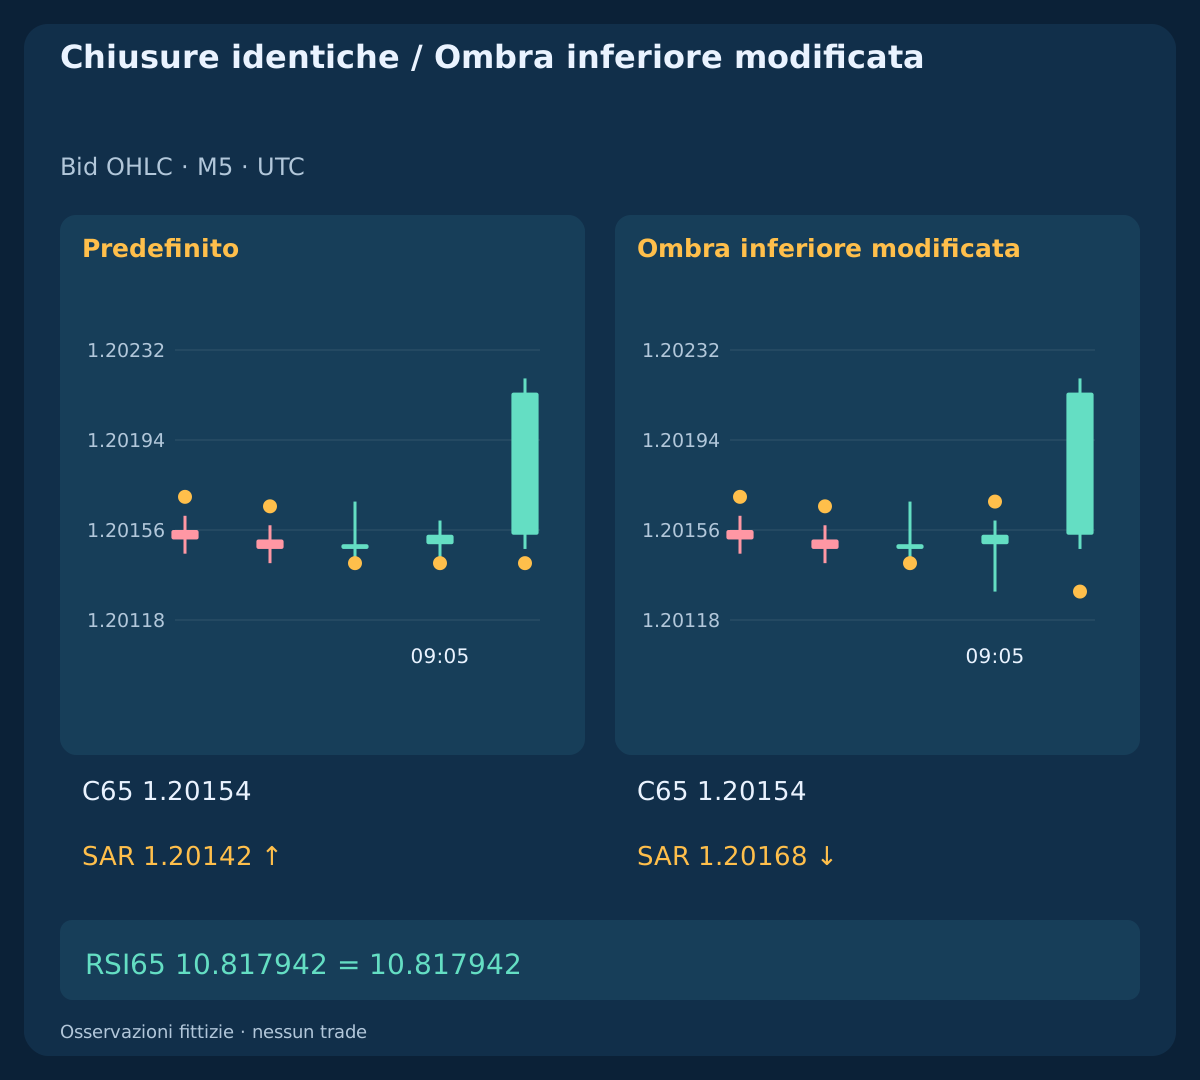
| Osservazione | Chiusura | SAR | RSI14 | Stato |
|---|---|---|---|---|
| Predefinito | 1.20154 | 1.20142 | 10.817942 | +1 |
| Ombra inferiore modificata | 1.20154 | 1.20168 | 10.817942 | −1 |
9. Considerare l’accordo come informazione in parte condivisa
Entrambi gli indicatori trasformano lo stesso feed. Input e smussamenti diversi possono renderli complementari, ma non stime di probabilità indipendenti. Moltiplicare due percentuali di successo immaginarie non ha qui fondamento. Nemmeno un RSI alto dimostra che lo stato SAR rialzista sia un evento nuovo.
Nel registro separa storico iniziale insufficiente, uguaglianza neutra e condizione fallita. Conserva in campi diversi valori grezzi, stato prima e dopo la barra, identità dell’evento, condizione RSI a quella chiusura e letture successive. Il motivo del rifiuto rimane così visibile, senza essere sostituito silenziosamente da un successivo valore favorevole.
10. Cambiare i parametri senza riscrivere il criterio di giudizio
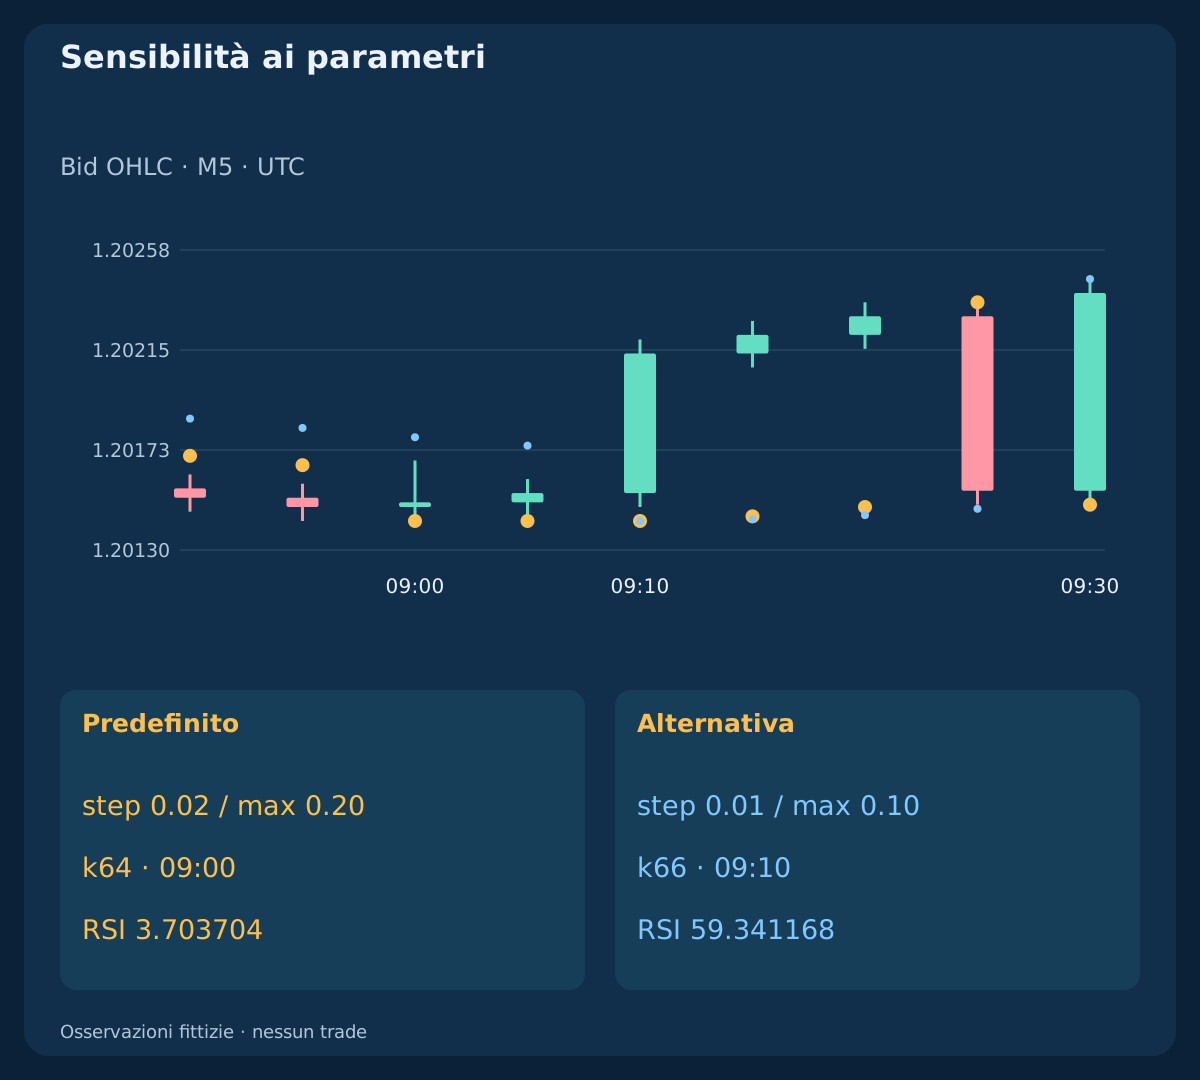
Confronta il predefinito step=0.02; max=0.20 con l’alternativa step=0.01; max=0.10 su input e inizializzazioni esattamente uguali. I primi cambi rialzisti avvengono a k64 / 09:00 e k66 / 09:10. Nell’alternativa, la barra successiva è davvero un cambio nuovo; nel predefinito continua E1.
È cambiata la specifica dell’indicatore, non è stata confermata retrospettivamente l’occasione precedente. Anche le transizioni successive differiscono. Un passo o limite più basso non è sempre più sicuro; reagire prima non dimostra un ingresso migliore. Scegli i parametri prima di analizzare dati non visti e riporta i calendari distinti, senza confrontare soltanto righe coincidenti convenienti.
11. Etichettare i rapidi cambi opposti solo dopo
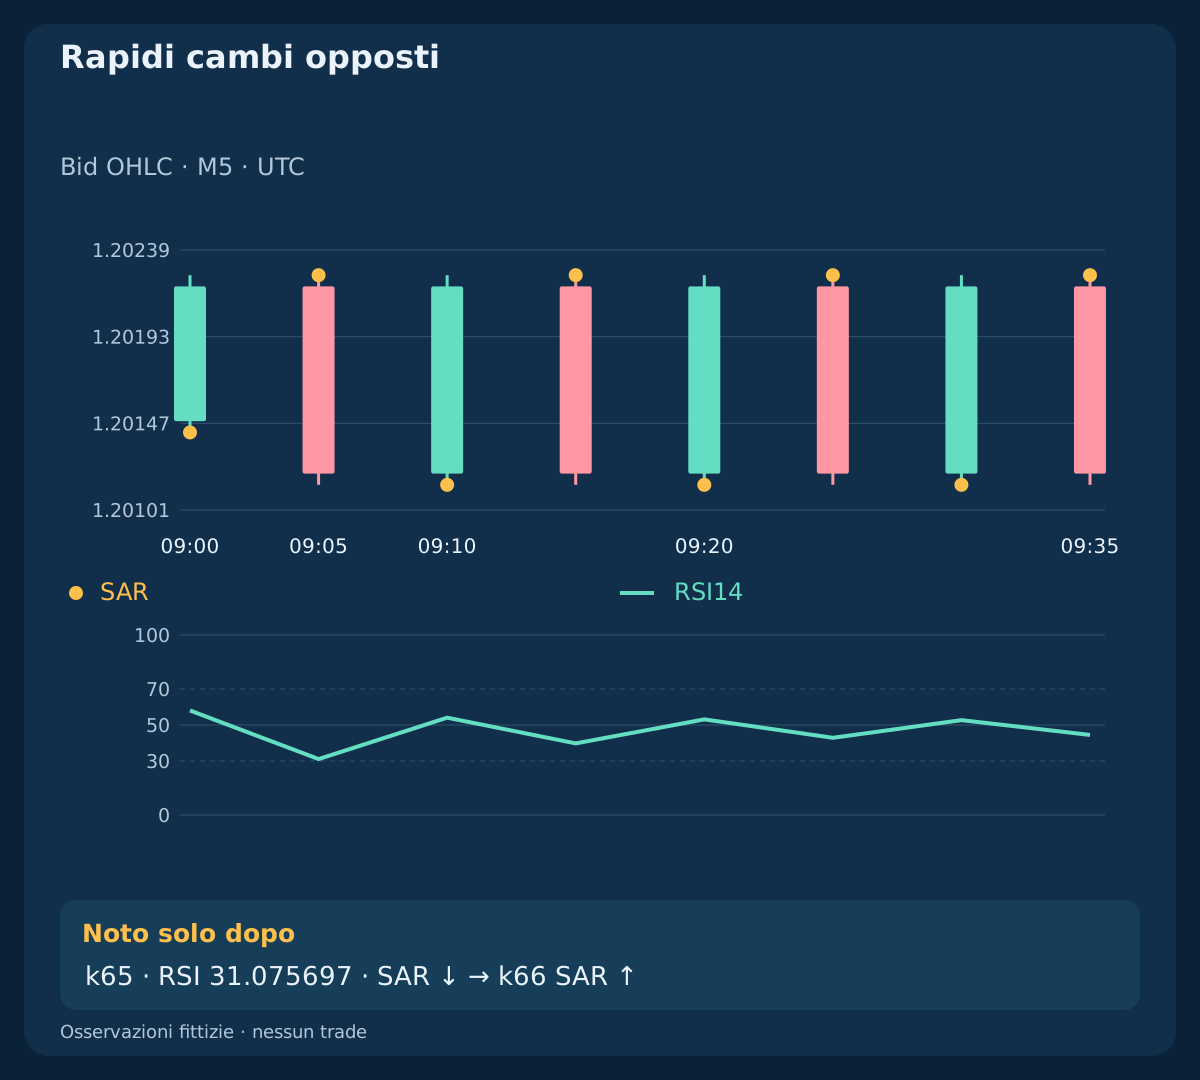
Lo storico laterale costruito cambia su tutte le 32 bars from k64 through k95 con il riferimento predefinito. A k65 / 09:05 un cambio ribassista presenta RSI=31.075697 e supera il controllo illustrativo alla medesima chiusura; la barra seguente cambia in senso opposto. La condizione RSI non elimina quindi tutte le inversioni rapide.
Per l’analisi, etichetta un cambio opposto entro le prossime 3 completed bars. È una definizione retrospettiva, non una previsione in tempo reale, un esito di stop-loss o un test di redditività. Le tre osservazioni finali non hanno una finestra futura completa e restano senza etichetta. Queste righe inventate non misurano una frequenza di falsi segnali; una definizione di rendimento richiede ordini e uscite prestabiliti ed esecuzione osservata.
12. Separare il punto mostrato dalla protezione effettiva
Le candele degli indicatori sono osservazioni Bid. Una BUY normalmente entra contro Ask e chiude contro Bid; SELL entra contro Bid e chiude contro Ask. Un punto SAR su un grafico Bid non è un ordine protettivo accettato dal broker e il suo contatto non dimostra un prezzo eseguibile. Contano anche regole di attivazione, distanze minime e quotazioni disponibili.
Uno stop SELL definito su Ask non può essere verificato dal solo massimo Bid. Non disegnare un percorso Ask inventato su questi storici. Un sistema completo deve specificare protezione fissa, aggiornamenti SAR su barre chiuse o altre regole, e come tratta gli aggiornamenti rifiutati. La parola “reverse” dell’indicatore non autorizza a chiudere e aprire posizioni automaticamente.
13. Controllare il prezzo dopo l’apparente conferma
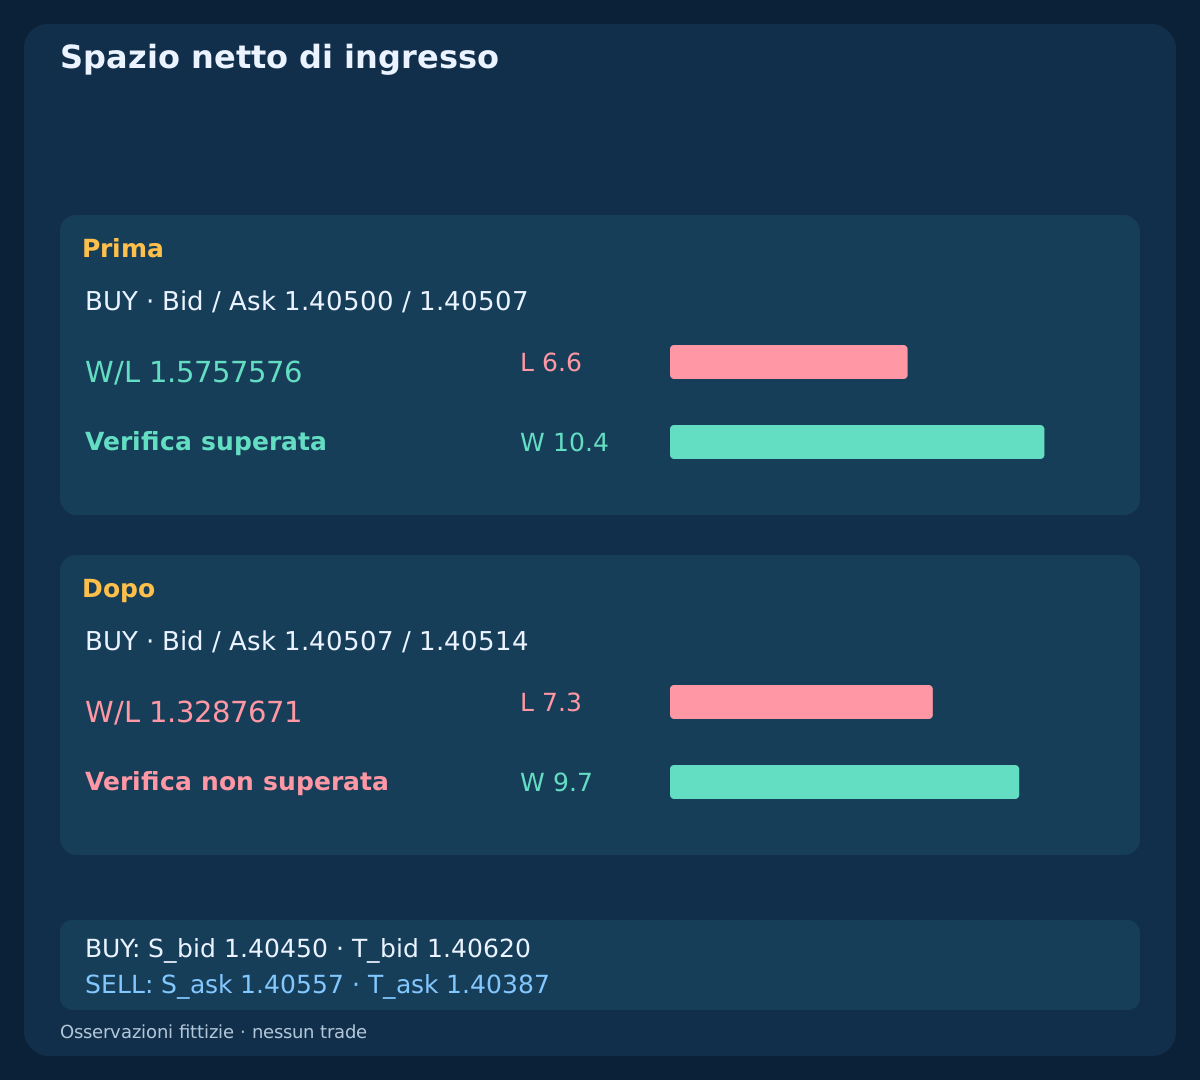
I piani BUY indipendenti prefissano S_bid=1.40450; T_bid=1.40620. Le quotazioni alle 12:00:00.100 and 12:00:02.100 UTC sono Bid/Ask=1.40500/1.40507 e 1.40507/1.40514. Con F_plan=Ask+0.1 pip; c=0.2+0.6=0.8 pip usa L=(F_plan−S_bid)/pip+c; W=(T_bid−F_plan)/pip−c. La riserva di ingresso è già dentro F_plan; c comprende solo la riserva residua di uscita e la commissione lineare di andata e ritorno.
Il piano iniziale produce F_plan=1.40508; L=6.6; W=10.4; W/L=1.5757576; quello successivo F_plan=1.40515; L=7.3; W=9.7; W/L=1.3287671. Solo il primo supera il minimo illustrativo W/L>=1.50. Un conto USD con equity=$10,000; budget=0.25%=$25; pip_value=$10/lot; lot_min=lot_step=0.01 dà volumi diagnostici arrotondati per difetto di 0.37 / 0.34 lot e perdite pianificate di $24.42 / $24.82; il piano tardivo non ha volume ammissibile. Lo speculare SELL usa S_ask=1.40557; T_ask=1.40387; F_plan=Bid−0.1 pip e produce gli stessi importi netti. Lo spread è già rappresentato dai lati di quotazione. Non si ipotizzano altri costi o finanziamento; ridurre il volume non corregge il rapporto. I piani sono separati dagli storici degli indicatori e non consentono un’attesa di due secondi.
| Quotazione | Perdita, pip | Obiettivo, pip | W/L netto | Lotti pianificati |
|---|---|---|---|---|
| BUY / Prima · 1.40500 / 1.40507 | 6.6 | 10.4 | 1.5757576 | 0.37 |
| BUY / Dopo · 1.40507 / 1.40514 | 7.3 | 9.7 | 1.3287671 | — |
| SELL / Prima · 1.40500 / 1.40507 | 6.6 | 10.4 | 1.5757576 | 0.37 |
| SELL / Dopo · 1.40493 / 1.40500 | 7.3 | 9.7 | 1.3287671 | — |
14. Non sostituire le uscite per salvare un ingresso
Un target fisso e il trailing SAR rispondono a domande diverse. Sostituire l’uno con l’altro dopo una quotazione respinta cambia modello e risultati futuri. Definisci prima dei test protezione iniziale, aggiornamenti accettati, obiettivo, scadenza e gestione dei cambi opposti. Riserve previste e dimensionamento non garantiscono perdita massima o disponibilità di esecuzione.
Applica separatamente le regole di sessione e di blocco durante le notizie, recupero dello spread e segnali nuovi. Un evento consumato o scaduto resta tale durante una sospensione degli ingressi. Controlla contratto del broker, limiti di tick e volume, esposizione totale e quotazioni Bid/Ask abbinate affidabili. Né il test della linea centrale né il nuovo stato SAR forniscono queste condizioni operative.
15. Riprodurre i file e conservare le osservazioni respinte
I download contengono 480 closed Bid bars; 10 diagnostics; 4 independent quote plans; 0 orders. Ogni storico ha 96 bars con l’avvio completo del riferimento. Speculare, ombra modificata, range e fase piatta dopo rialzi sono costruzioni controllate, non osservazioni reali o esecuzioni alternative dello stesso feed. Esecuzioni effettive e P&L realizzato restano vuoti.
Ricalcola indipendentemente inizializzazione, proiezione, vincolo, contatto inclusivo, aggiornamento degli estremi e ricorrenza RSI. Confronta a piena precisione prima dell’arrotondamento. Verifica chiusure identiche, RSI speculare, calendari diversi e indisponibilità delle etichette future. Per i piani monetari usa lots=floor_step(25/(L×10),0.01). Questo esempio lineare non prevede commissioni minime; un contratto reale può richiedere un diverso calcolo del volume.
Scarica gli input M5 fittizi (CSV)
16. Verificare il contributo di RSI su un calendario trasparente
Per studiare il contributo RSI, fissa prima il riferimento SAR e conserva ogni nuovo cambio, anche quelli che non superano la verifica RSI. Confronta gli stessi eventi, costi e uscite dichiarate in periodi cronologici di sviluppo e non visti. Misura separatamente rifiuti, ritardi, cambi opposti rapidi, esecuzione ed esiti netti; gli esiti ignoti non sono guadagni né perdite.
Nel confronto fra parametri SAR, i calendari possono differire per definizione. Riporta ciascun calendario e la loro unione con le identità, senza dichiarare opportunità identiche. Test diagnostico alla stessa chiusura ed etichetta retrospettiva rendono le definizioni verificabili, senza dimostrare un vantaggio. Una strategia completa richiede ancora ingresso con limiti espliciti, riavvio, esecuzione e regole di rischio propri.
Domande frequenti
Un punto SAR sotto il prezzo è una BUY automatica?
No. Descrive lo stato di una specifica implementazione. Un nuovo cambio su barra chiusa, uno stato che continua e un ingresso eseguibile sono cose diverse. Una strategia completa deve definire tempi, prezzo, protezione e costi.
RSI sopra la linea centrale convalida un precedente cambio rialzista?
Descrive il momentum dell’osservazione successiva. Se il modello richiedeva momentum alla chiusura del cambio, l’evento precedente resta respinto. Attendere l’accordo è un altro modello con durata, annullamento e controlli di quotazione propri.
SAR può cambiare mentre RSI su Close resta identico?
Sì. Modificare massimi o minimi mantenendo tutte le chiusure può cambiare lo stato SAR basato sugli estremi lasciando invariata questa serie RSI. Sono input differenti, non calcoli incoerenti su dati identici.
La verifica RSI alla stessa chiusura elimina i falsi cambi?
No. Il range costruito include un cambio ribassista idoneo seguito da uno opposto sulla barra successiva. L’etichetta usa informazioni future: non è un filtro operativo né una perdita di trading misurata.
Posso considerare un punto SAR uno stop SELL eseguito?
No. Un riferimento Bid mostrato sul grafico non è un ordine accettato dal broker. La protezione SELL dipende normalmente da Ask e dalle regole di attivazione. Servono quotazioni abbinate reali, specifiche dell’ordine e prove di esecuzione.
I CSV mostrano una strategia di scalping redditizia?
No. Riproducono meccaniche fittizie e piani di costo indipendenti, senza ordini, esecuzioni effettive o risultati realizzati. Non convalidano implementazioni di piattaforma, impostazioni ottimali o redditività futura.
Fonti e note di ricerca
Le fonti ufficiali descrivono SAR, RSI e gli argomenti dei loro buffer. Il riferimento finito scaricabile dichiara inizializzazione, vincolo prima del test di contatto e casi nulli, coerentemente con la guida SAR/ADX. Non dichiara equivalenza con i valori nativi MT4 o TradingView; soglie diagnostiche e piani di quotazione sono ipotesi didattiche.
- MetaTrader 4: RSI definition
- MQL4: iSAR parameters and buffer shift
- MQL4: iRSI price input and buffer shift
- TradingView: SAR calculation and initialization choices
Guida didattica. Osservazioni e piani indipendenti fittizi; nessun ordine, esecuzione reale o rendimento misurato.