

SARの新しい点と好ましいRSIの値が、同じ出来事を表すとは限りません。このガイドでは、指標の状態変化、終値に基づくモメンタム、その後に提示される価格を分けて考えます。再計算できる架空のM5履歴で、遅い一致、ヒゲへの感応度、短期間の逆反転を示し、独立した気配値プランで待つコストを説明します。
1. 指標の反転、モメンタム、エントリーを分ける
SARは価格と極値から計算した状態を切り替えます。終値を使うRSIは、平滑化した上昇幅と下落幅を比較します。実行可能な取引プランには、さらに発注時点、価格の売買側、保護、決済、コストが必要です。二つの指標が一致しても、これらは決まりません。短期足では確認を待つ間に、同じ目標までの余地が大きく減ることがあります。
この学習ガイドはSAR/ADXの枠組みとEMA/RSIのスキャルピングガイドを補完します。異なる入力と観測時点を扱い、完全なエントリー戦略は定義しません。履歴とプランはすべて架空で、実取引も収益性の測定もありません。別の戦略として、リセット、期限、エクスポージャー、執行を明示する必要があります。
2. SARを定義済みの状態として読む
架空のEURUSD・M5のBid OHLCを使い、単位はpip=0.0001; point=tick=0.00001とします。主な参照設定はSAR step=0.02; maximum=0.20で、RSIには確定した終値を使います。足の下または上のSAR点は、この参照計算の上向きまたは下向き状態を示します。新しい反転とは前の確定足から状態が変わることです。同じ状態で点が増えても、新しい反転ではありません。
銘柄、配信元、時間足、適用価格、利用できる履歴を一緒に記録してください。MT4のiSARはステップ、最大値、バッファのシフトを、iRSIは期間、適用価格、シフトを受け取ります。最後の引数は過去のバッファ値を選び、チャートの線を横へずらす指定ではありません。表示設定が同じでも、初期値や端末の出力が同じとは限りません。
3. 有限履歴のSAR計算を再現可能にする
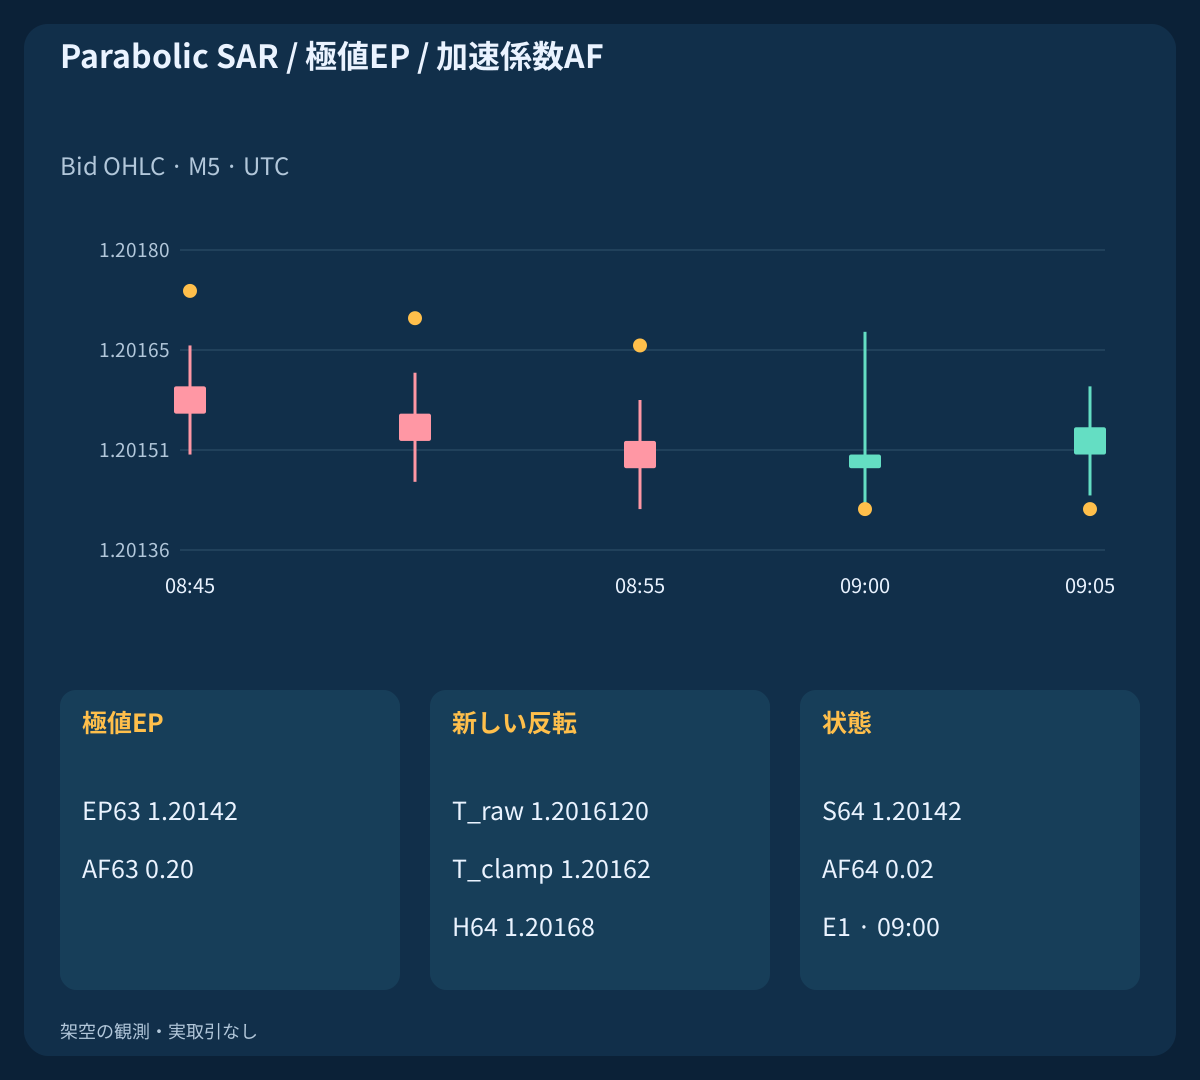
k1で初期方向を宣言します。下向きはS=max(H0,H1); EP=min(L0,L1); AF=stepとし、上向きの初期値は極値を対称に入れ替えます。鏡像の履歴と上昇後横ばいの履歴は上向き、他は下向きで開始します。k0にSARはなく、初期化は反転イベントではありません。k>=2からT=S_prev+AF_prev×(EP_prev−S_prev)を投影し、そのTを上向きなら直前二本の安値以下、下向きなら直前二本の高値以上に制限します。
その後、上向き状態でL<=TならS=max(EP_prev,H); EP=L; AF=stepとして下向きに反転し、下向き状態でH>=TならS=min(EP_prev,L); EP=H; AF=stepとして上向きに反転します。それ以外はS=Tです。厳密に新しい極値だけがEPを更新し、AFをステップ分増やし、最大値で止めます。この参照計算は同値の接触でも反転します。一足につき一回の状態遷移とし、包み足から高値と安値の発生順は推定しません。この処理順は全プラットフォーム共通ではありません。
4. 両指標を同じ確定区間で読む
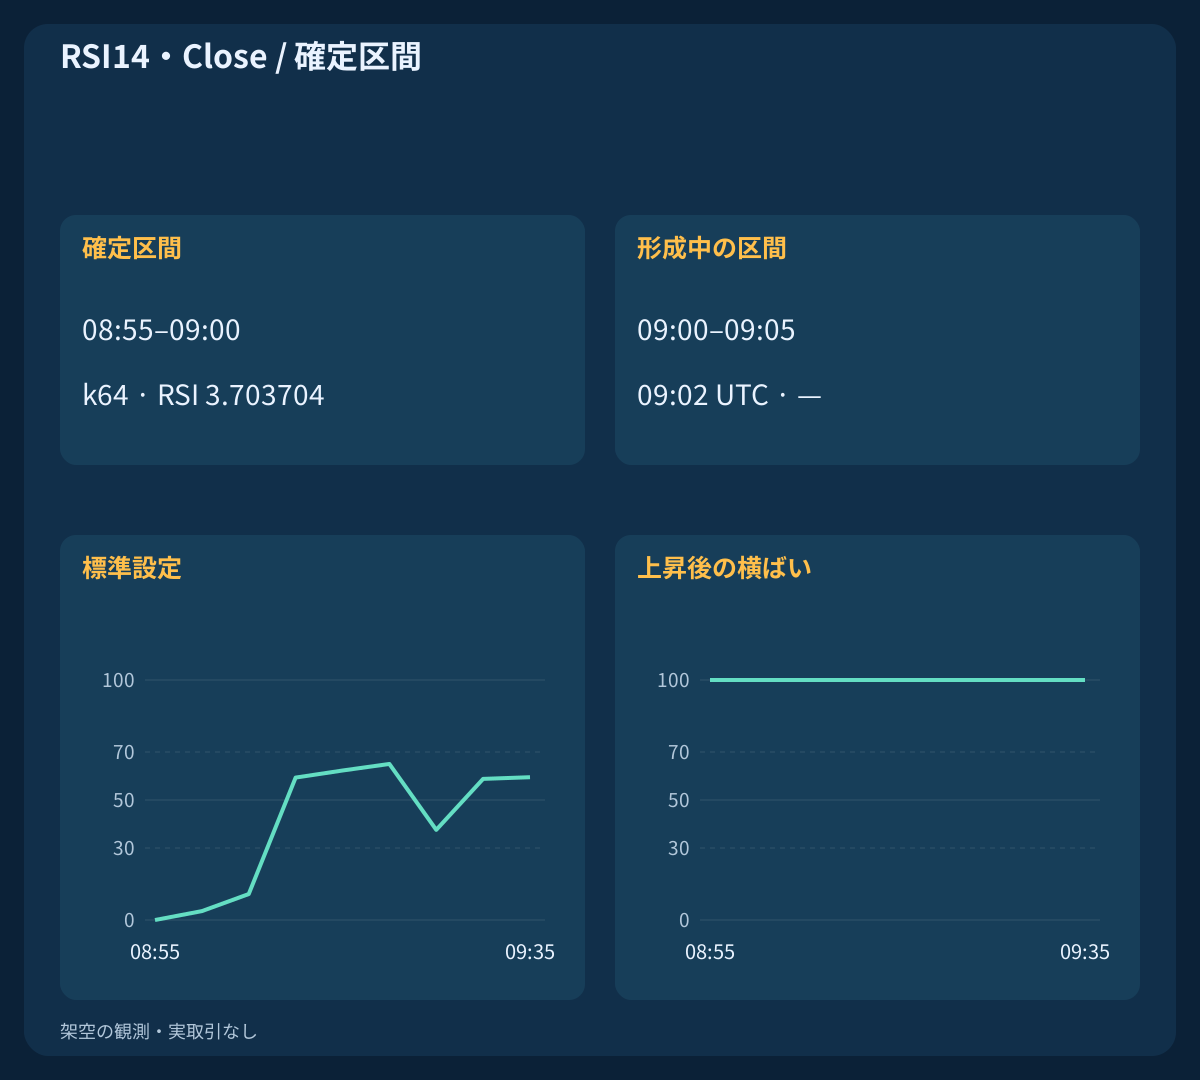
例の09:02 UTCでは、予定上の直近確定M5区間は08:55–09:00で、09:00–09:05は形成中です。新しい区間の最初のティックでは、時刻だけでバッファのシフトを決めず、端末に新しい足が実際に作られたか確認してください。欠損や古いデータは、中立の指標値ではありません。
SARとRSIを同じ確定区間から読み、その開始時刻と終了時刻を保存します。未確定足の高値、安値、終値は、確定まで両方の読みを変え得ます。確定した反転の後に別の足で逆反転しても、前の値がリペイントしたとは限りません。履歴の訂正や開始データの違いは別の問題であり、出力値をエクスポートして比較する必要があります。
5. RSIの平滑化、初期値、ゼロの場合を定義する
Closeの変化についてG=max(ΔClose,0); D=max(−ΔClose,0)とします。このWilder方式の参照計算は、k14でU14=mean(G1,…,G14); V14=mean(D1,…,D14)を初期化し、それ以前のRSIは未取得とします。以後はU(k)=[13U(k−1)+G(k)]/14; V(k)=[13V(k−1)+D(k)]/14とRSI=100×U/(U+V)を使います。表示の丸め前には全精度を維持してください。
境界条件はV=0,U>0 → RSI=100; U=0,V>0 → RSI=0; U=V=0 → RSI=50です。最後の条件はこの計算で採用する中立値の慣例であり、標準端末との一致を主張しません。上昇後横ばいの履歴では、k63以降の終値が1.20252のままでもRSIは100を保ちます。正の平均上昇幅は減衰し、平均下落幅はゼロのままだからです。この値は次の値動きを予測しません。
| 観測 | UTC時刻 | U | V | RSI14 |
|---|---|---|---|---|
| 標準設定 / k64 | 09:00 | 0.00000143 | 0.00003714 | 3.703704 |
| 標準設定 / k66 | 09:10 | 0.00004674 | 0.00003203 | 59.341168 |
| 下向き状態 / k64 | 09:00 | 0.00003714 | 0.00000143 | 96.296296 |
| RSI14・Close=100 / k95 | 11:35 | 0.00000373 | 0.00000000 | 100.000000 |
6. RSIの水準と交差を区別する
一つの診断例に限り、同じ確定時点でRSI>50 for an up flip; RSI<50 for a down flipを要求します。同値はどちらにも属しません。中央線より上にいることと、この足で中央線を上抜くことは別条件です。交差を要求するモデルには、一つ前のRSIと独自の明確な時点ルールが必要です。
よく使われる目安の30 / 70は、自動的な反転指示ではありません。継続的な値動きではRSIが極端な水準にとどまることがあり、高い値から下がってもSELLイベントが生まれるとは限りません。ここでの厳密な中央線診断は例示で、最適な閾値でも完全な売買ルールでもありません。スプレッド、流動性、成功確率を測るものではありません。
7. 初期の反転に後の確認時刻を与えない
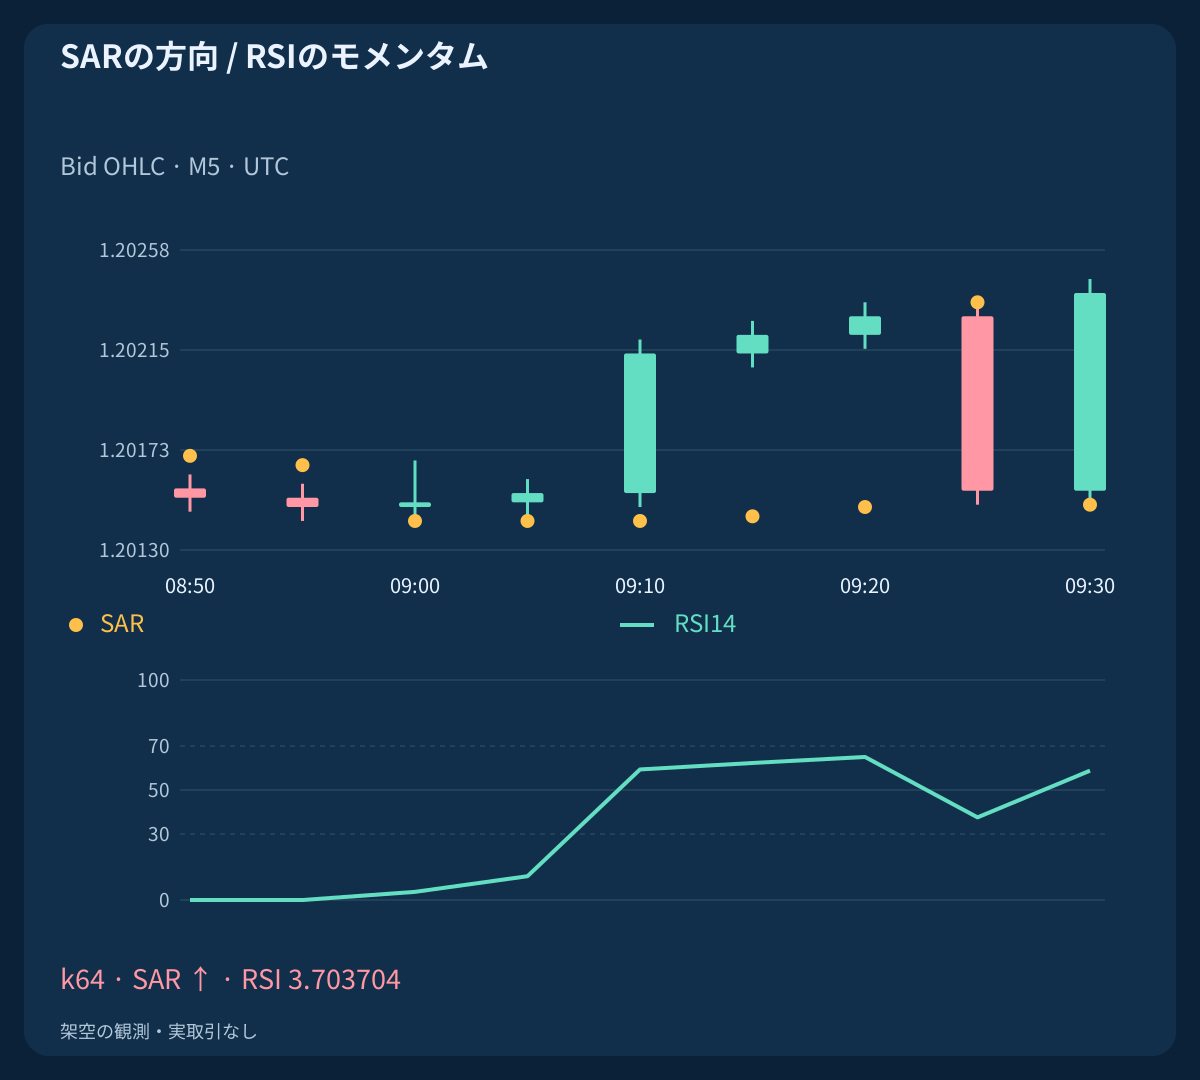
2026-02-20, k64 / 09:00 UTCに主履歴が初めて上向きへ反転し、Close=1.20150; SAR=1.20142; RSI=3.703704となります。例示した上向きモメンタム診断は不合格です。k66 / 09:10にはRSI=59.341168; Close=1.20214になりますが、標準設定のSARは再反転していません。依然としてイベントE1であり、都合のよい時刻を持つ新しい最初の反転ではありません。
k69 / 09:25の逆向き反転と、k70 / 09:30; RSI=58.797841の新しい上向き反転が、E2とE3を作ります。E3は独立した状態遷移ですが、同時点の診断に通っても注文は発生しません。鏡像の履歴は最初の下向き反転でRSI=96.296296、後に40.658832となります。時点の区別は上下対称です。待機を許すなら、別モデルとして事前に期間を定める必要があります。
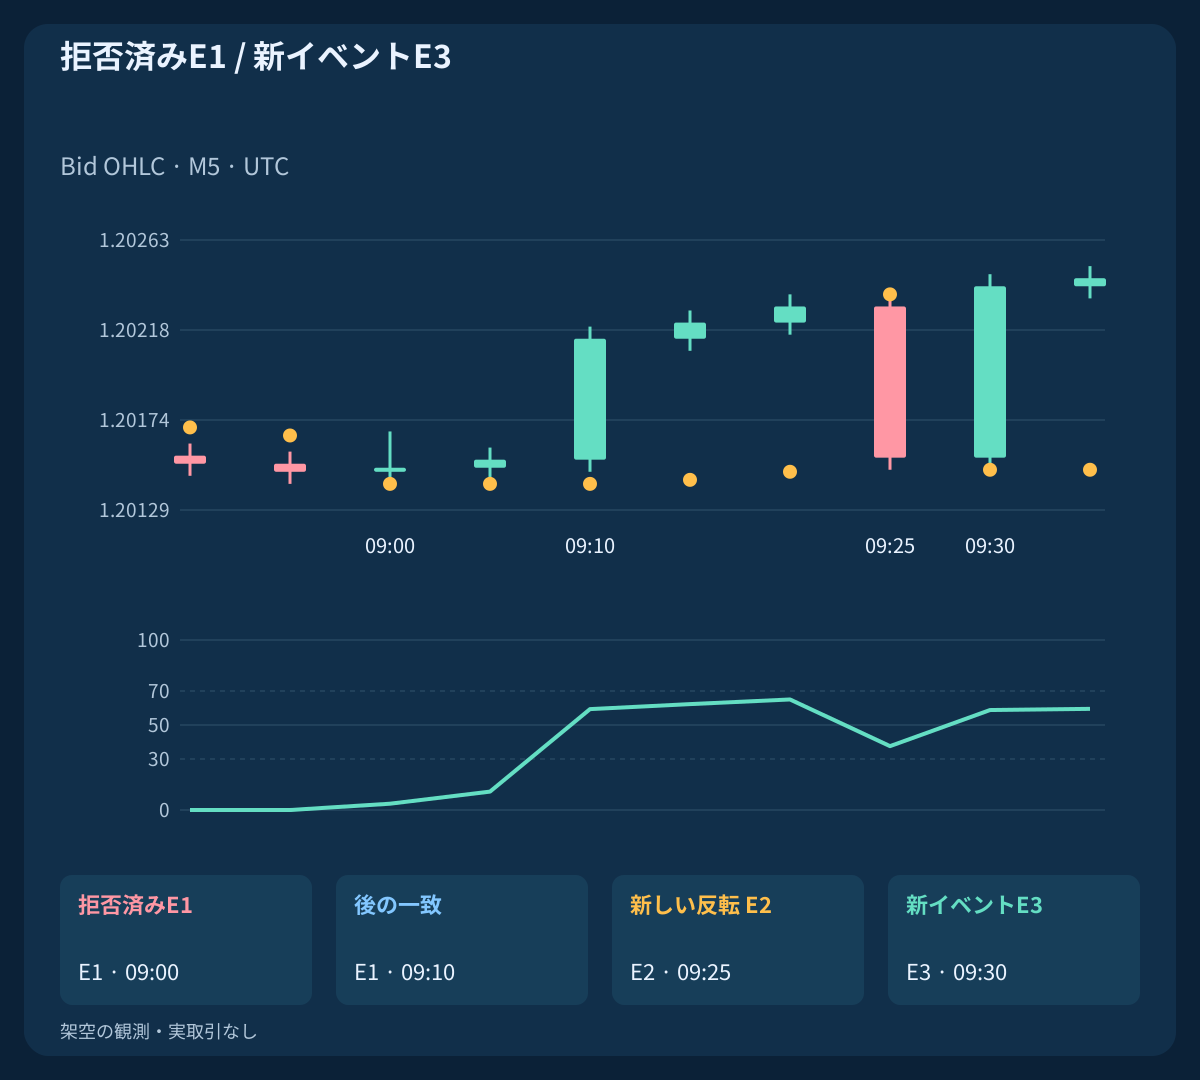
| イベント | UTC時刻 | 状態 | RSI14 | 新しい反転 | RSIの側 |
|---|---|---|---|---|---|
| E1 | 09:00 | +1 | 3.703704 | ✓ | — |
| E1 / 遅い時点 | 09:10 | +1 | 59.341168 | — | ✓ |
| E2 | 09:25 | −1 | 37.563759 | ✓ | ✓ |
| E3 | 09:30 | +1 | 58.797841 | ✓ | ✓ |
8. ヒゲはRSIを変えずにSARを変えられる
下ヒゲを変えた比較履歴では、すべての終値を保つため、Closeを使うRSI全系列も同じです。入力の安値だけを一か所変更し、k65 / 09:05では1.20130とします。両履歴とも終値は1.20154、RSIはRSI=10.817942です。それでも主履歴の標準SARは1.20142で上向きを続け、比較履歴では1.20168へ下向き反転します。
これはOHLC入力が違う例であり、同じデータで正しい実装同士が食い違う例ではありません。SARは極値と保持した状態を使い、このRSIは終値を使います。一方の反転判定だけをヒゲが満たし、他方の値が変わらないことがあります。矛盾、独立、信頼性向上と評価する前に、変わった入力を確認してください。
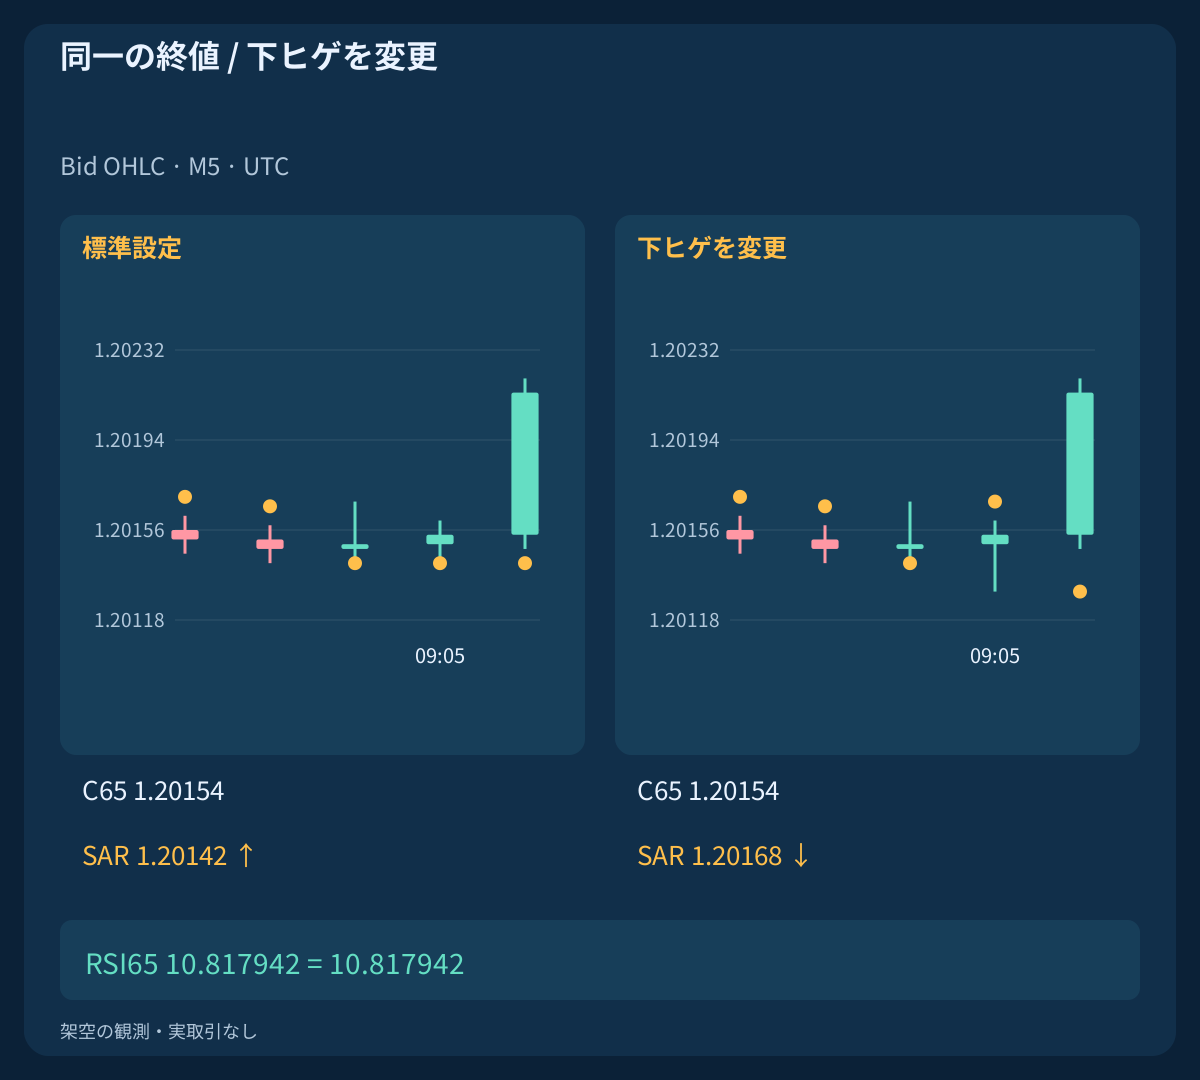
| 観測 | 終値 | SAR | RSI14 | 状態 |
|---|---|---|---|---|
| 標準設定 | 1.20154 | 1.20142 | 10.817942 | +1 |
| 下ヒゲを変更 | 1.20154 | 1.20168 | 10.817942 | −1 |
9. 指標の一致を重複のある情報として扱う
両指標は同じ配信データを変換しています。入力や平滑化の違いで補完的な情報を得られても、独立した確率推定にはなりません。想像上の二つの成功率を掛け合わせる根拠はありません。高いRSIも、上向きSARが新しいイベントであることを証明しません。
記録では、計算前データの不足、中立となる同値、条件不成立を分けます。生の値、足の前後の状態、イベント識別、確定時点のRSI判定、後の読みを別フィールドに保存してください。これにより拒否理由を保持し、後から都合のよい値へ無言で置き換えることを防げます。
10. 評価基準を後付けせずSAR設定を変える
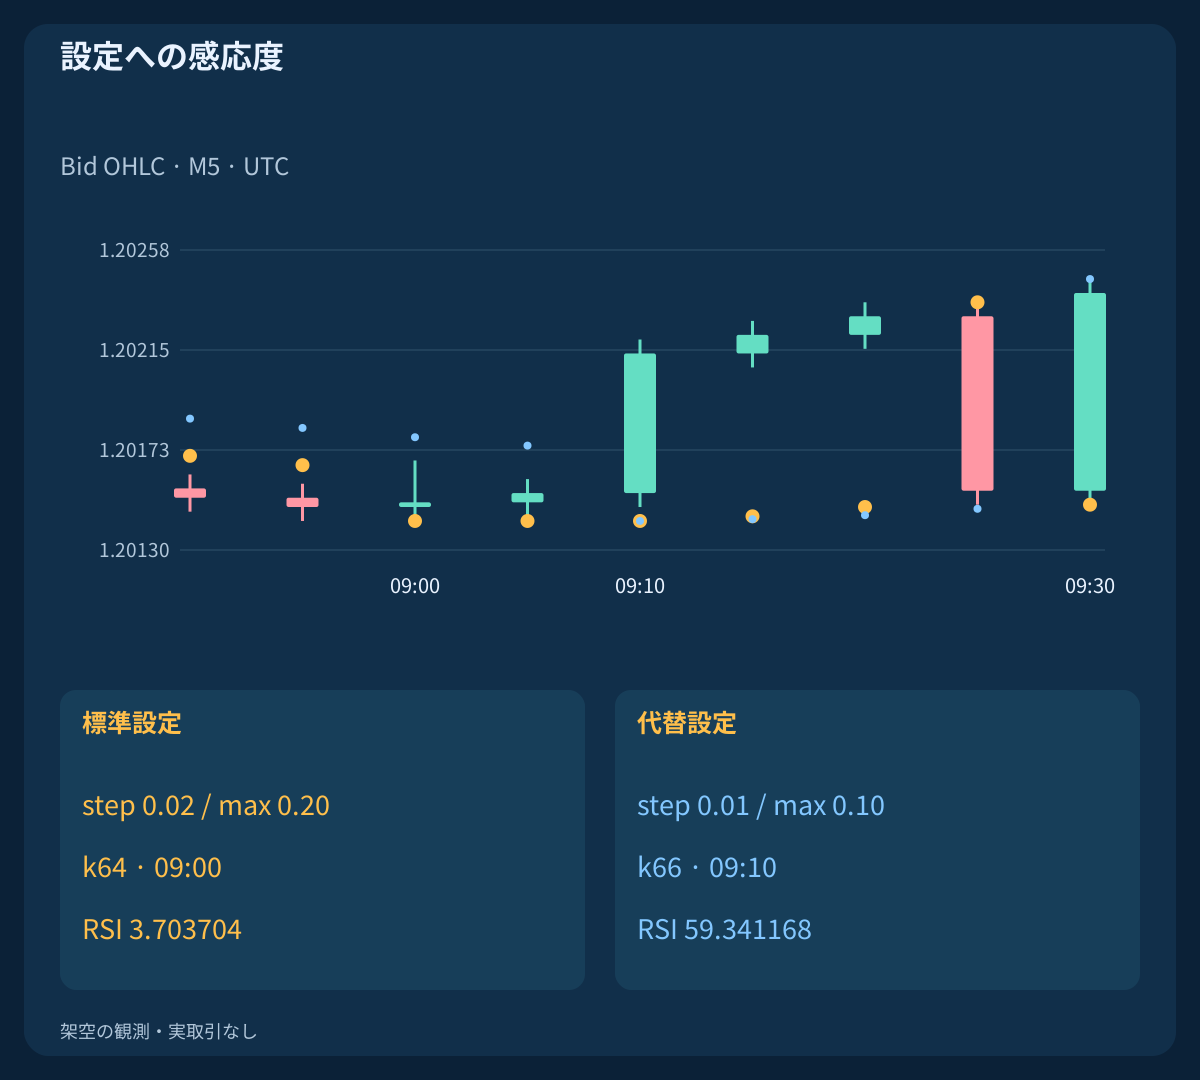
同じ入力と初期値に対し、標準のstep=0.02; max=0.20と代替のstep=0.01; max=0.10を比較します。最初の上向き反転はそれぞれk64 / 09:00とk66 / 09:10です。代替設定では後の足が本当に新しい反転ですが、標準設定ではE1が続いています。
これは指標仕様の変更であり、標準設定のイベントを事後に確認したわけではありません。その後の遷移も変わります。ステップや上限を小さくすれば常に安全ということも、応答が速ければ良いエントリーということもありません。未見データの検証前に設定を選び、都合のよい共通行だけでなく、候補発生時点の違いも示してください。
11. 短期間の逆反転は起きた後に分類する
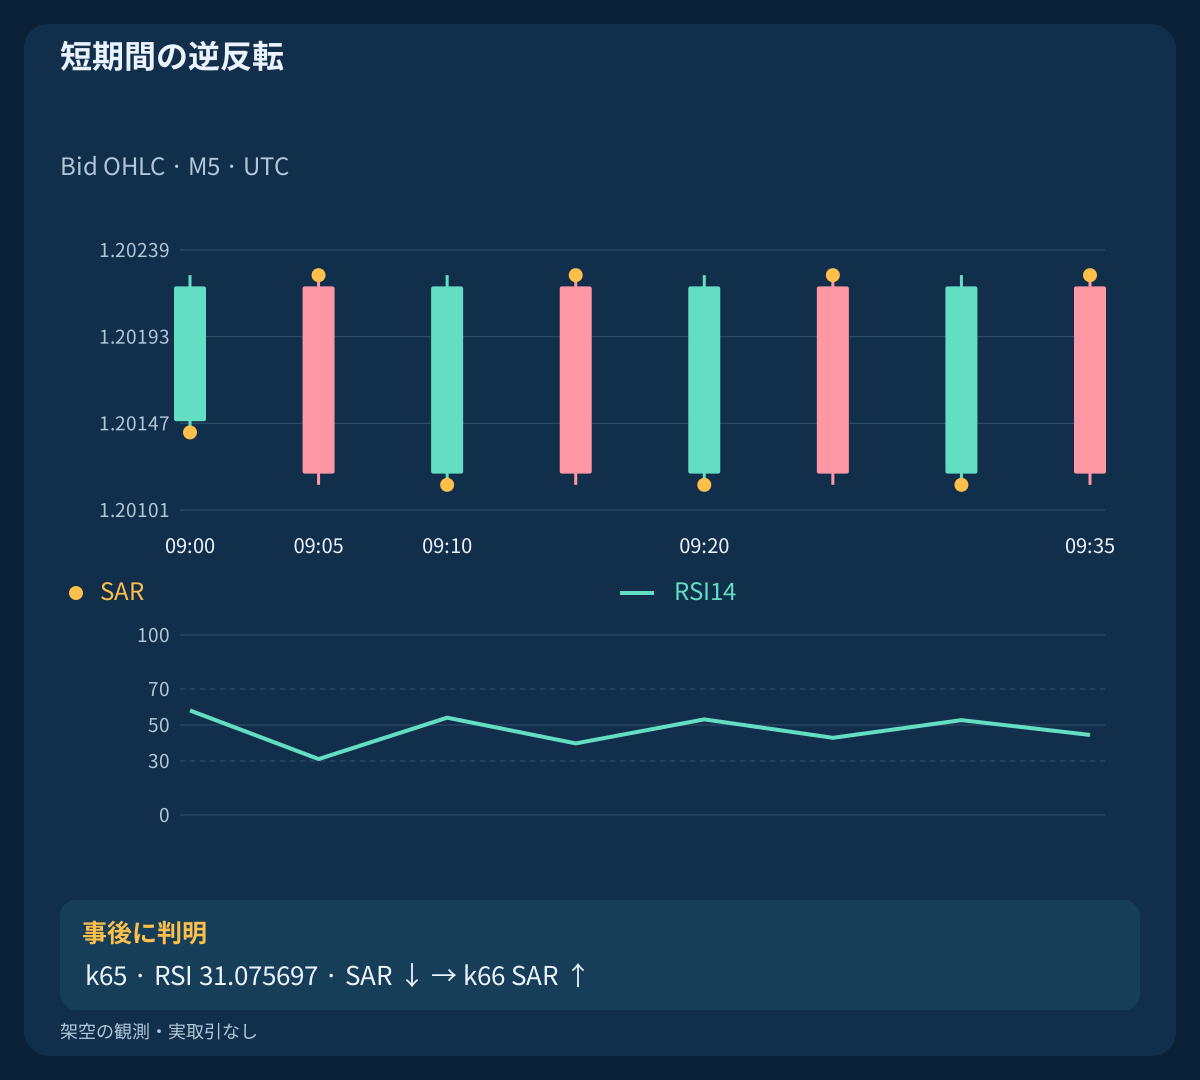
作成したレンジ履歴では、標準参照計算が32 bars from k64 through k95のすべてで反転します。k65 / 09:05の下向き反転はRSI=31.075697で、同時点の診断に合格しますが、次の足で逆に反転します。したがってRSI条件は、すべての短期間の逆反転を除去できません。
分析では、その後の3 completed bars以内に逆向き反転があったかを分類します。これは事後的な定義であり、リアルタイムの予測、ストップロスの損益結果、収益性の検証ではありません。最後の三観測には完全な将来区間がないため分類しません。架空の行からだまし率は求められず、成績を定義するには事前の注文・決済ルールと実際の執行記録が必要です。
12. 表示された点と実際の保護注文を分ける
指標の足はBidの観測です。BUYは通常Askで入りBidで決済し、SELLはBidで入りAskで決済します。BidチャートのSAR点はブローカーが受理した保護注文ではなく、点への接触も約定可能な価格を証明しません。発動条件、最小距離、気配値の有無も必要です。
Askで定義したSELLのストップは、Bidの高値だけでは検証できません。この履歴に架空のAsk推移を重ねないでください。完全なシステムでは、保護が固定か、確定足ごとにSARへ追随するか、別ルールかを定め、変更拒否への対応も決めます。指標名の「Reverse」は自動的な決済と反対ポジションの開始を許可しません。
13. 見かけの確認後に提示される価格を調べる
独立したBUYプランは、事前にS_bid=1.40450; T_bid=1.40620を決めます。12:00:00.100 and 12:00:02.100 UTCの気配値はBid/Ask=1.40500/1.40507と1.40507/1.40514です。F_plan=Ask+0.1 pip; c=0.2+0.6=0.8 pipとしてL=(F_plan−S_bid)/pip+c; W=(T_bid−F_plan)/pip−cを使います。エントリー余裕分はF_planに織り込み済みで、cには残りの決済余裕分と取引量に比例する往復手数料だけが含まれます。
早いプランはF_plan=1.40508; L=6.6; W=10.4; W/L=1.5757576、遅いプランはF_plan=1.40515; L=7.3; W=9.7; W/L=1.3287671です。例示の下限W/L>=1.50を満たすのは前者だけです。USD口座でequity=$10,000; budget=0.25%=$25; pip_value=$10/lot; lot_min=lot_step=0.01とすると、切り下げた診断用数量は0.37 / 0.34 lot、予定損失は$24.42 / $24.82ですが、遅いプランに適格数量はありません。SELLの対称例はS_ask=1.40557; T_ask=1.40387; F_plan=Bid−0.1 pipを使い、純額は同じです。スプレッドは価格側に含まれています。他の費用や金利は仮定せず、数量を減らしても比率は改善しません。これらは指標履歴とは別のプランで、二秒間待つルールを許すものではありません。
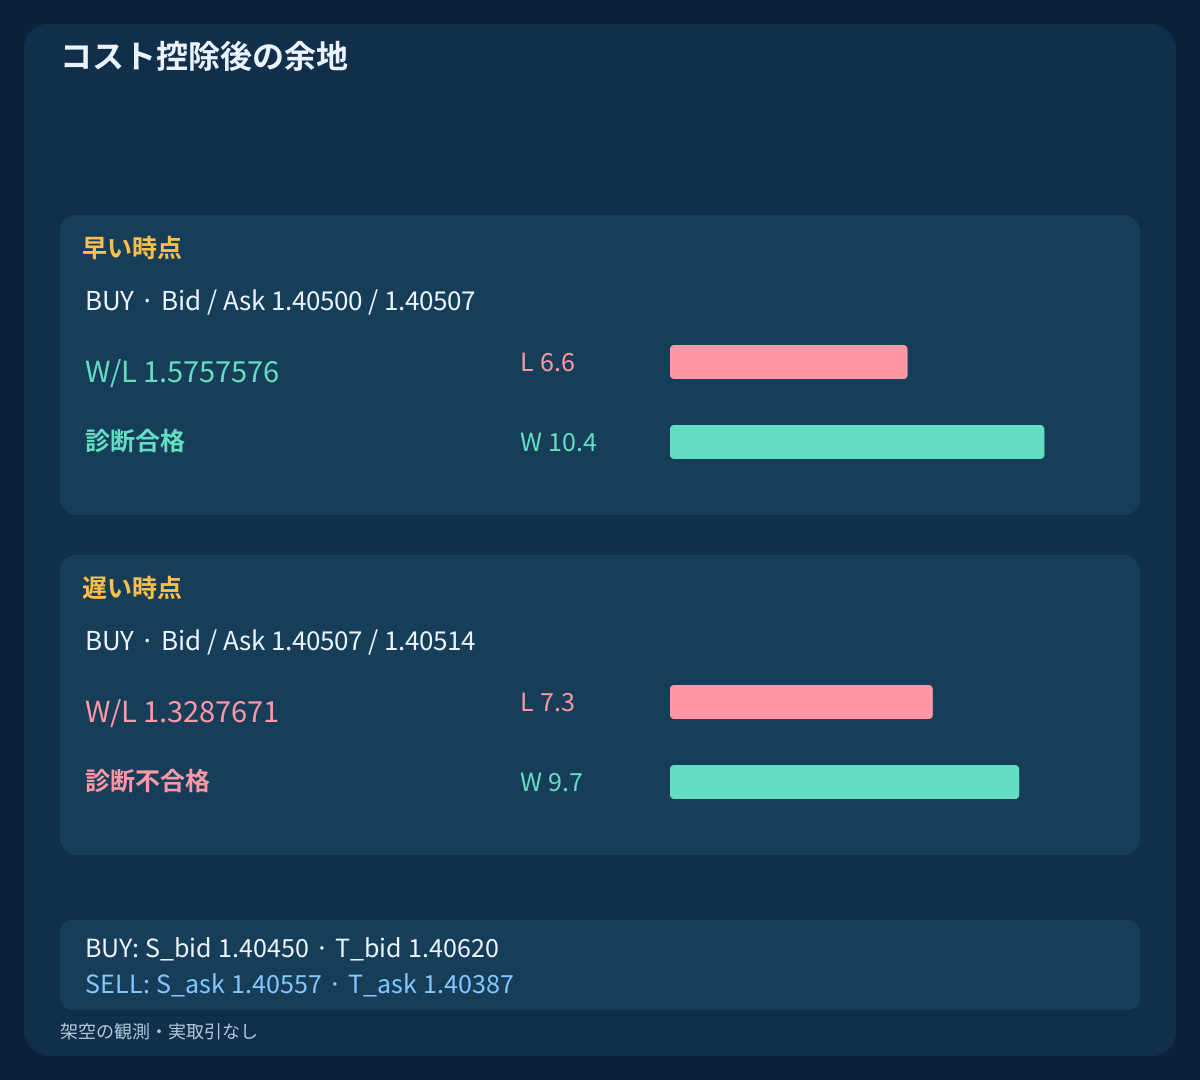
| 気配値 | 損失・pip | 目標・pip | 純W/L | 予定ロット |
|---|---|---|---|---|
| BUY / 早い時点 · 1.40500 / 1.40507 | 6.6 | 10.4 | 1.5757576 | 0.37 |
| BUY / 遅い時点 · 1.40507 / 1.40514 | 7.3 | 9.7 | 1.3287671 | — |
| SELL / 早い時点 · 1.40500 / 1.40507 | 6.6 | 10.4 | 1.5757576 | 0.37 |
| SELL / 遅い時点 · 1.40493 / 1.40500 | 7.3 | 9.7 | 1.3287671 | — |
14. エントリーを救うため決済方針を交換しない
固定目標とSARのトレーリングは別の問いに答えます。気配値の条件が不合格になってから片方へ交換すると、モデルと将来の結果が変わります。初期保護、受理された変更、目標、期限、逆反転への対応を検証前に決めてください。予定余裕分や数量計算は最大損失や約定可能性を保証しません。
セッションと、ニュース時の取引停止、スプレッド回復、新しいシグナルのルールは別に適用します。消費済み・期限切れのイベントは停止中もそのままです。ブローカーの契約、ティックと数量制限、総エクスポージャー、信頼できる対応したBid/Askを確認してください。中央線の診断や新しいSAR状態から、これらの運用条件は得られません。
15. ファイルを再計算し、拒否観測も保存する
ダウンロードには480 closed Bid bars; 10 diagnostics; 4 independent quote plans; 0 ordersが含まれます。各履歴は96 barsで、参照計算に必要な開始データをすべて含みます。鏡像、下ヒゲ変更、レンジ、上昇後横ばいは管理した架空例で、実相場の観測でも同じ配信の異なる約定でもありません。実際の約定と実現P&Lは空欄です。
初期値、投影、制限、同値を含む接触、極値更新、RSI再帰を独立に再計算します。丸め前の全精度で比較してください。同じ終値の比較、鏡像RSI、異なる設定のイベント時点、未取得の将来分類を確認します。金額プランにはlots=floor_step(25/(L×10),0.01)を使います。この比例手数料の例に最低手数料はなく、実契約では別の数量計算が必要な場合があります。
16. RSIの寄与を正直なイベント時点で検証する
RSIの追加価値を調べるには、最初にSAR参照設定を固定し、RSIで不合格のものも含め全反転を残します。同じイベント、コスト、事前の決済ルールで、時系列の開発期間と未見期間を比較します。拒否、遅延、短期間の逆反転、執行、純損益を別に測り、結果不明を勝ちや負けに分類しないでください。
SAR設定の比較では、定義上イベント発生時点が異なり得ます。各集合と識別付きの和集合を示し、機会が同じだと主張しないでください。このガイドの同時点診断と事後分類は検証可能な定義を与えるだけで、優位性を実証しません。完全なスキャルピング戦略には、期限などを限定した独自のエントリー手順、リセット、執行、リスクルールが必要です。
よくある質問
価格の下のSAR点は自動的なBUYですか?
いいえ。特定の実装による状態を示します。確定足での新しい反転、状態の継続、実行可能なエントリーは別物です。完全な戦略には時点、価格、保護、コストの定義が必要です。
中央線より上のRSIは過去の上向き反転を有効にしますか?
後の観測時点のモメンタムを示すだけです。反転足の確定時点でモメンタムを要求したモデルなら、元のイベントは拒否のままです。一致を待つなら、待機期限、取消し、気配値確認を定めた別モデルが必要です。
CloseのRSIが同じままSARだけ変わりますか?
はい。全終値を保って高値や安値を変えると、このRSI系列は同じでも極値ベースのSAR状態は変わり得ます。入力データの違いであり、同じデータで計算が不整合になった証拠ではありません。
同時点のRSI確認でだましを除去できますか?
完全には除去できません。架空のレンジには、条件に合う下向き反転の次の足で逆反転する例があります。この分類は将来情報を使うため、リアルタイムのフィルターでも、測定した取引損失でもありません。
SAR点を約定したSELLストップとみなせますか?
いいえ。表示されたBid基準値は、ブローカーが受理した注文ではありません。SELLの保護は通常Askと発動規則に依存します。対応した実際の気配値、注文仕様、執行の証拠が必要です。
CSVは利益の出るスキャルピング戦略を示しますか?
いいえ。架空の指標計算と独立したコストプランを再現するもので、注文、実約定、実現損益はありません。プラットフォーム実装、最適設定、将来の収益性を検証するものではありません。
出典と研究上の注記
公式資料はSAR、RSI、バッファ引数を説明しています。ダウンロードできる有限履歴の参照計算は、初期値、接触判定前の制限処理、ゼロの場合を独自に明示し、既存のSAR/ADXガイドと整合させています。MT4やTradingViewの標準出力との一致を保証するものではありません。診断用の閾値と気配値プランは学習上の仮定です。
- MetaTrader 4: RSI definition
- MQL4: iSAR parameters and buffer shift
- MQL4: iRSI price input and buffer shift
- TradingView: SAR calculation and initialization choices
学習ガイドです。架空の指標観測と独立したプランであり、注文、実約定、測定した運用成績はありません。