
新的 SAR 点与有利的 RSI 读数,未必描述同一事件。本指南分别讨论指标状态变化、基于收盘价的动能,以及之后实际可见的报价。可复算的虚构 M5 历史展示迟来的共识、影线敏感性和快速反向切换;独立报价计划则解释等待的成本。
1. 分清指标反转、动能与入场
SAR 切换的是由价格与极值计算出的状态。基于收盘价的 RSI 比较平滑后的上涨幅度和下跌幅度。可执行计划还需要入场时点、报价侧、保护、退出和成本。前两个指标一致,并不会自动提供后者。短周期图表中,迟来的确认可能使通往不变目标的空间明显缩小。
本教学指南补充 SAR/ADX 框架和 EMA/RSI 剥头皮指南,考察不同输入与观察时点,不定义完整入场策略。所有历史与计划均为虚构,没有实际交易或经测量的盈利能力。独立策略仍须明确重置、期限、风险敞口和执行规则。
2. 把 SAR 读作已声明的状态
使用虚构 EURUSD M5 Bid OHLC,报价单位为 pip=0.0001; point=tick=0.00001。主参考采用 SAR step=0.02; maximum=0.20;RSI 使用已经收盘的 Close。SAR 点位于K线上方或下方,分别描述参考计算的下行或上行状态。新反转意味着状态相对前一根已收盘K线发生变化;同一状态又出现一个点,并不是另一次反转。
同时记录品种、数据源、周期、适用价格和可用历史。MT4 的 iSAR 接收步长、最大值和缓冲区偏移,iRSI 接收周期、适用价格和偏移。最后一个参数选择历史缓冲值,不是把图表曲线横向平移。显示参数相同,并不证明初值或终端输出相同。
3. 让有限历史的 SAR 计算可复现
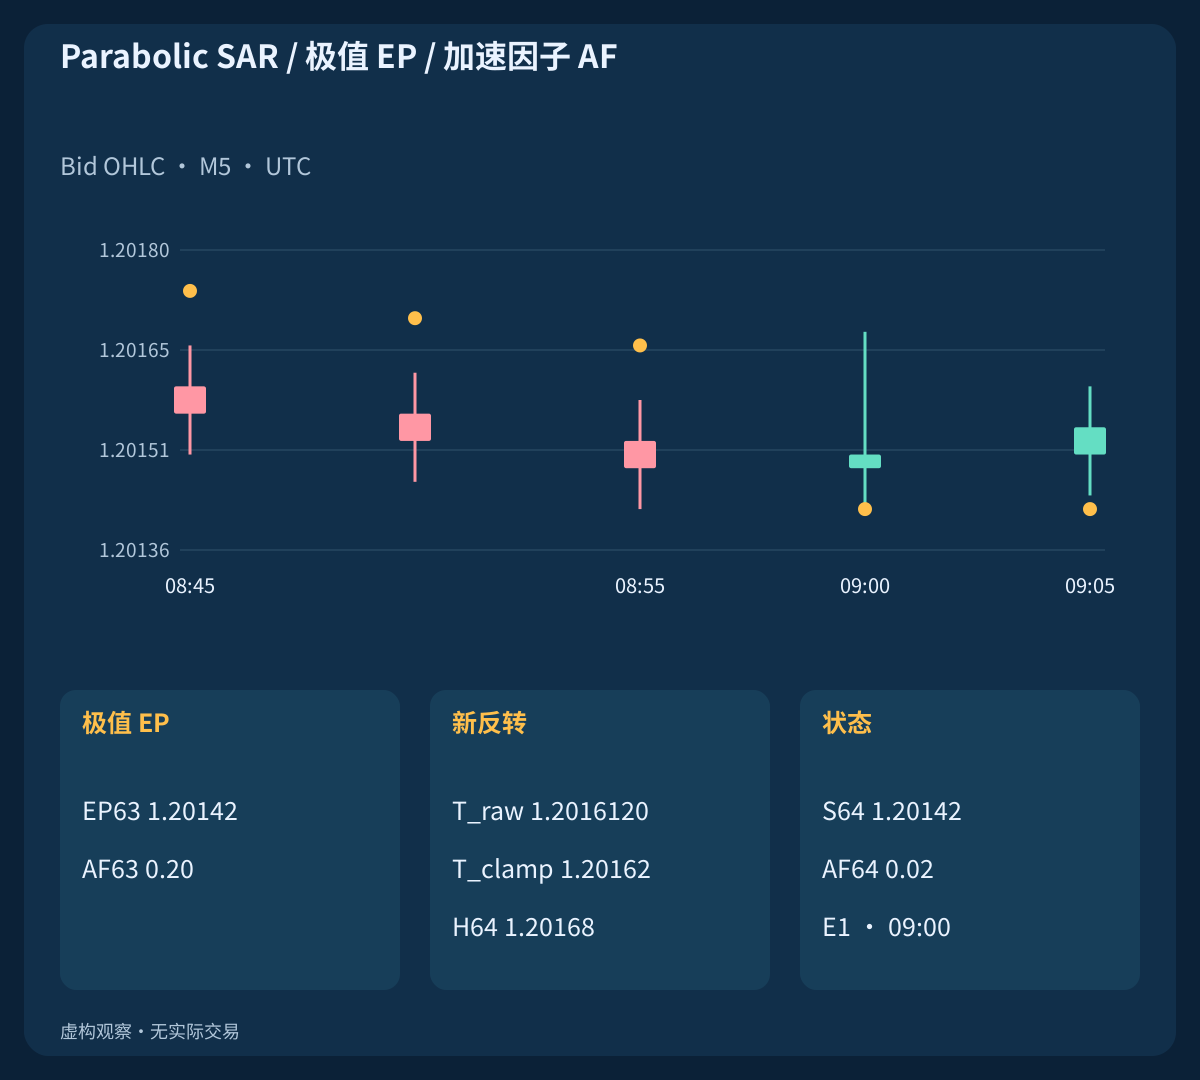
在 k1 声明初始方向。下行采用 S=max(H0,H1); EP=min(L0,L1); AF=step;上行初值对称交换这些极值。镜像历史和上涨后横盘历史以上行开始,其余以下行开始。k0 没有 SAR,初始化不是反转事件。从 k>=2 起先投影 T=S_prev+AF_prev×(EP_prev−S_prev),再把 T 限制在上行状态的前两根低点以下,或下行状态的前两根高点以上。
随后,上行状态满足 L<=T 时按 S=max(EP_prev,H); EP=L; AF=step 转为下行;下行状态满足 H>=T 时按 S=min(EP_prev,L); EP=H; AF=step 转为上行。否则 S=T;只有严格的新极值才更新 EP 并让 AF 增加一个步长,最高到最大值。本参考中,等值触碰也会反转。每根K线只处理一次状态转移;外包K线不能说明高低点的先后顺序。这一声明的计算顺序并非所有平台通用。
4. 两个指标采用同一已收盘区间
在示例时间 09:02 UTC,按计划已结束的 M5 区间是 08:55–09:00,而 09:00–09:05 仍在形成。新区间的第一个 tick 到来时,要确认终端确实已生成新K线,再按该时间表解释缓冲区偏移。数据缺失或陈旧不等于指标中性。
从相同的已收盘区间读取 SAR 和 RSI,并保存开收盘时间。未收盘K线的高、低、收盘价仍可能改变两者读数。一次已确认反转之后出现另一根的逆向反转,不代表先前值发生重绘。历史修正与起始数据不同是另外的问题,需要导出实际值比较。
5. 定义 RSI 平滑、初值与零值情况
对 Close 的变化定义 G=max(ΔClose,0); D=max(−ΔClose,0)。Wilder 式参考在 k14 以 U14=mean(G1,…,G14); V14=mean(D1,…,D14) 初始化,更早的 RSI 不可用。之后应用 U(k)=[13U(k−1)+G(k)]/14; V(k)=[13V(k−1)+D(k)]/14 和 RSI=100×U/(U+V)。在显示舍入前保留完整精度。
明确边界:V=0,U>0 → RSI=100; U=0,V>0 → RSI=0; U=V=0 → RSI=50。最后一种是本参考采用的中性约定,不表示与终端原生值一致。在上涨后横盘的历史中,从 k63 起收盘价一直为 1.20252,RSI 却保持 100:正的平均上涨幅度逐渐衰减,而平均下跌幅度仍为零。该数值不能预测下一步价格方向。
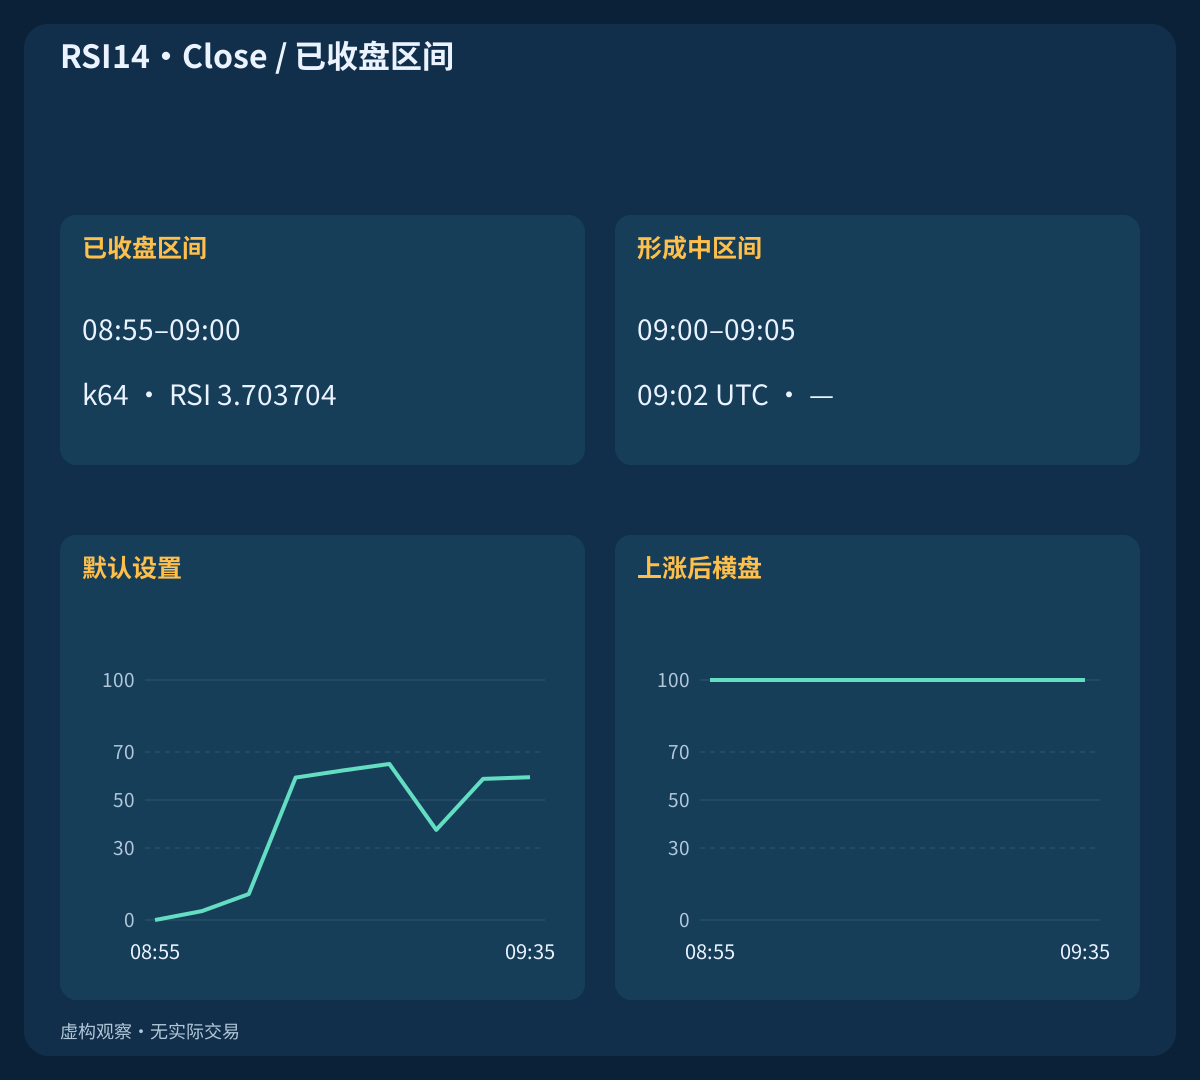
| 观察 | UTC 时间 | U | V | RSI14 |
|---|---|---|---|---|
| 默认设置 / k64 | 09:00 | 0.00000143 | 0.00003714 | 3.703704 |
| 默认设置 / k66 | 09:10 | 0.00004674 | 0.00003203 | 59.341168 |
| 下行状态 / k64 | 09:00 | 0.00003714 | 0.00000143 | 96.296296 |
| RSI14·Close=100 / k95 | 11:35 | 0.00000373 | 0.00000000 | 100.000000 |
6. 区分 RSI 水平与 RSI 穿越
仅为一个诊断示例,我们在同一次收盘要求 RSI>50 for an up flip; RSI<50 for a down flip。等于中线时,两侧条件都不成立。位于中线上方与在本根穿越中线是不同条件。需要穿越的模型必须读取前一个 RSI,并明确自己的时序规则。
常用参考水平 30 / 70 并非自动反转指令。持续行情中 RSI 可以长期处于极端区域;从高位回落不一定产生 SELL 事件。这里严格的中线诊断只是示例,不是最优阈值或完整交易规则,也不测量点差、流动性或成功概率。
7. 不要给早先反转补上后来的确认时间
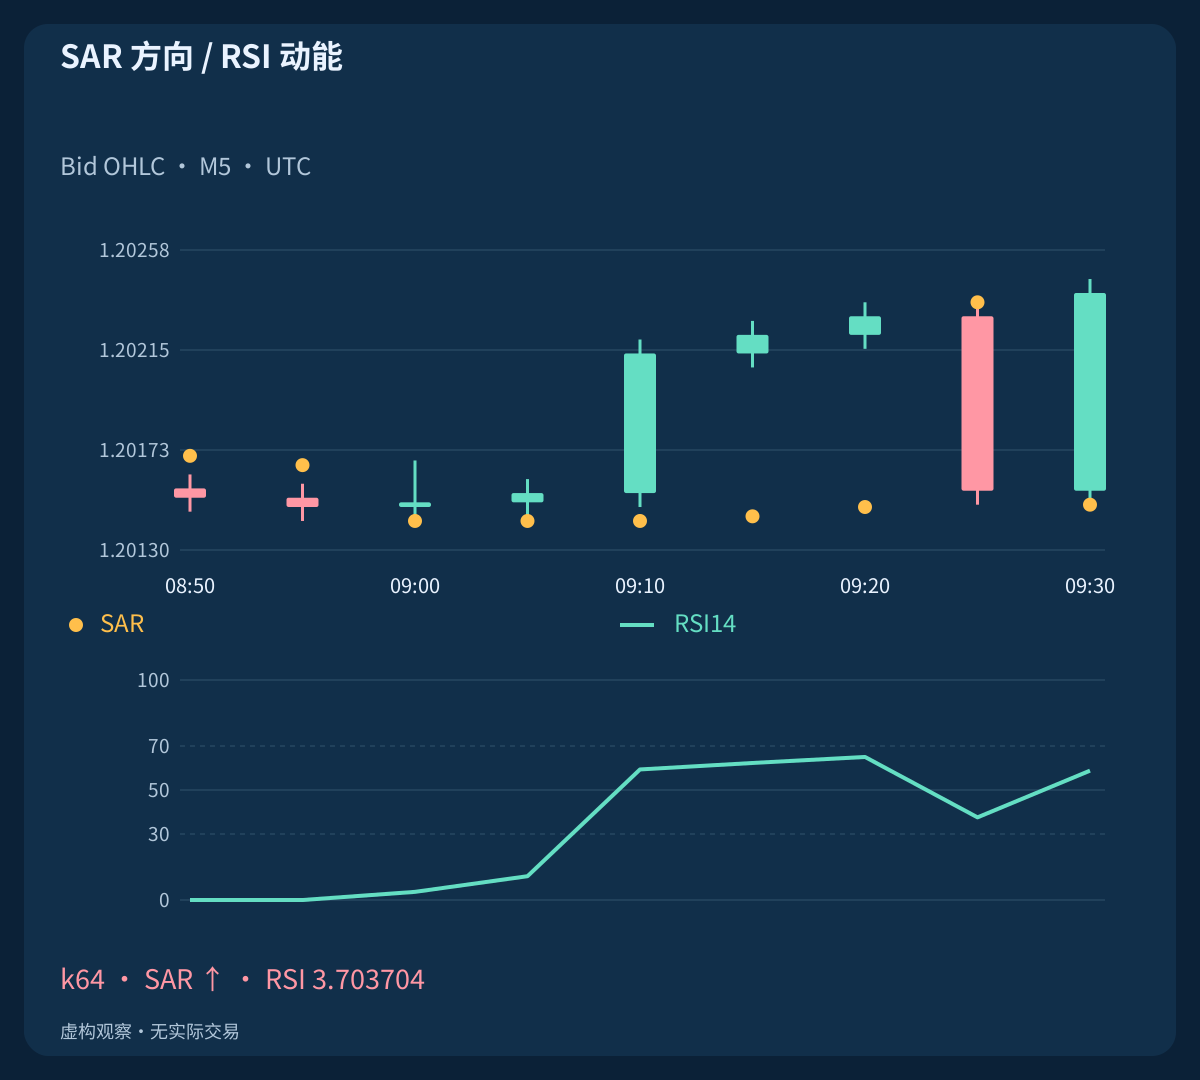
在 2026-02-20, k64 / 09:00 UTC,主历史第一次上行反转,读数为 Close=1.20150; SAR=1.20142; RSI=3.703704,未通过示例的上行动能诊断。到 k66 / 09:10 时有 RSI=59.341168; Close=1.20214,但默认 SAR 状态并没有再反转。它仍然是事件 E1,不是一个带有更有利时间戳的全新首次反转。
k69 / 09:25 的反向切换与 k70 / 09:30; RSI=58.797841 的新上行反转,分别创建 E2 和 E3。E3 是独立状态转移,但同收盘诊断通过也不产生订单。镜像在首次下行反转时为 RSI=96.296296,之后为 40.658832,时点区别上下对称。若允许等待,必须作为另一套预先声明的模型。
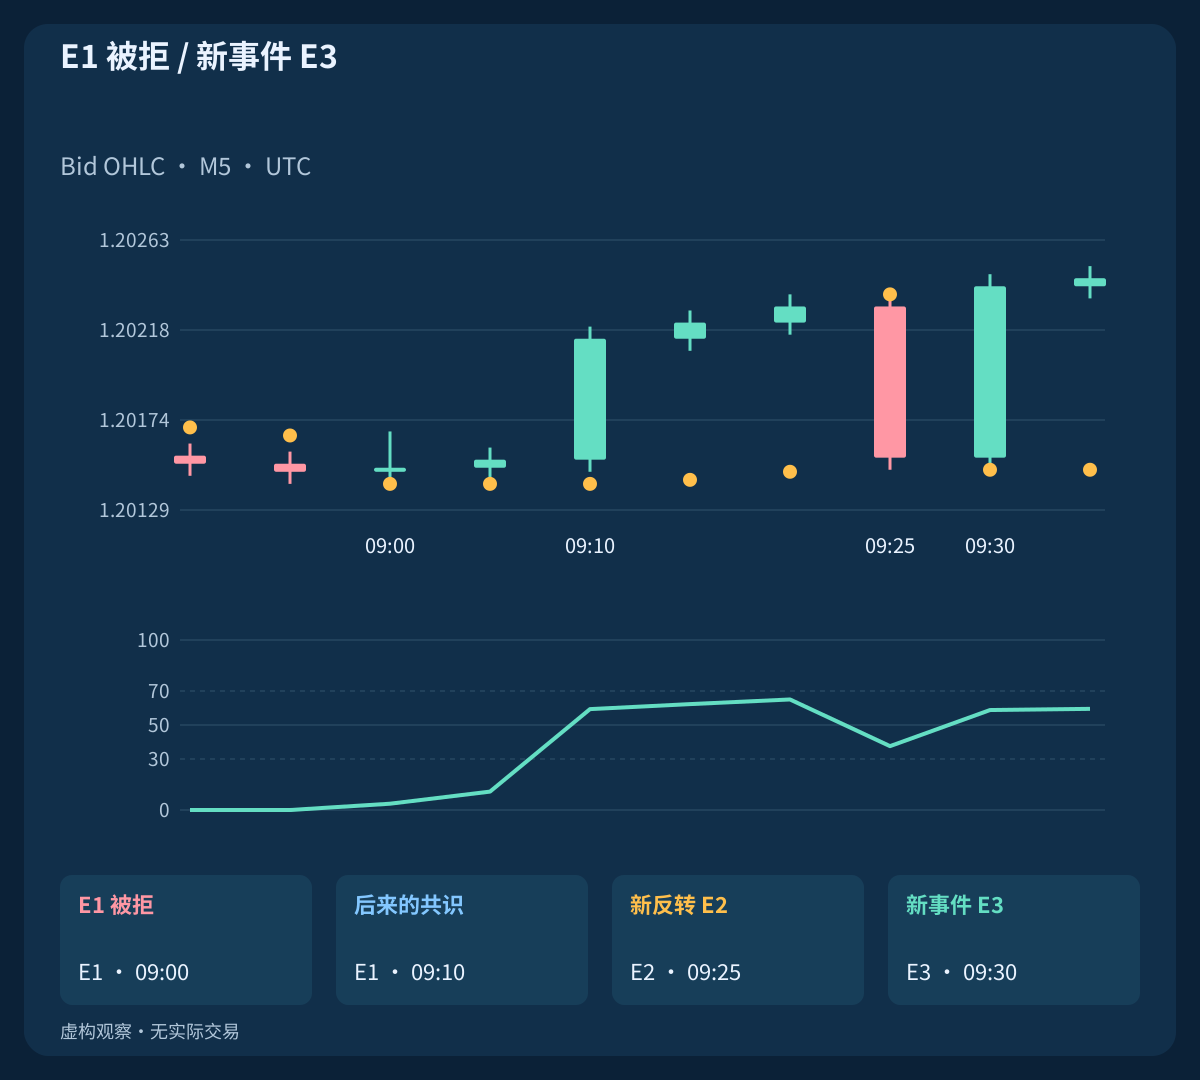
| 事件 | UTC 时间 | 状态 | RSI14 | 新反转 | RSI 侧 |
|---|---|---|---|---|---|
| E1 | 09:00 | +1 | 3.703704 | ✓ | — |
| E1 / 较晚 | 09:10 | +1 | 59.341168 | — | ✓ |
| E2 | 09:25 | −1 | 37.563759 | ✓ | ✓ |
| E3 | 09:30 | +1 | 58.797841 | ✓ | ✓ |
8. 影线能改变 SAR 而不改变 RSI
改变下影线的对照历史保留全部收盘价,因此整个 Close RSI 序列也相同。只改一个输入低点:k65 / 09:05 改为 1.20130。两组都收于 1.20154,且 RSI=10.817942。但主历史的默认 SAR 在 1.20142 保持上行,对照历史却反转为下行并显示 1.20168。
这属于 OHLC 输入不同,而非正确实现在相同输入上计算矛盾。SAR 使用极值和保存的状态,本 RSI 使用收盘价。一根影线可能满足一个指标的反转条件,却不改变另一个指标。先找出变化的输入,再判断读数是否矛盾、独立或更可靠。
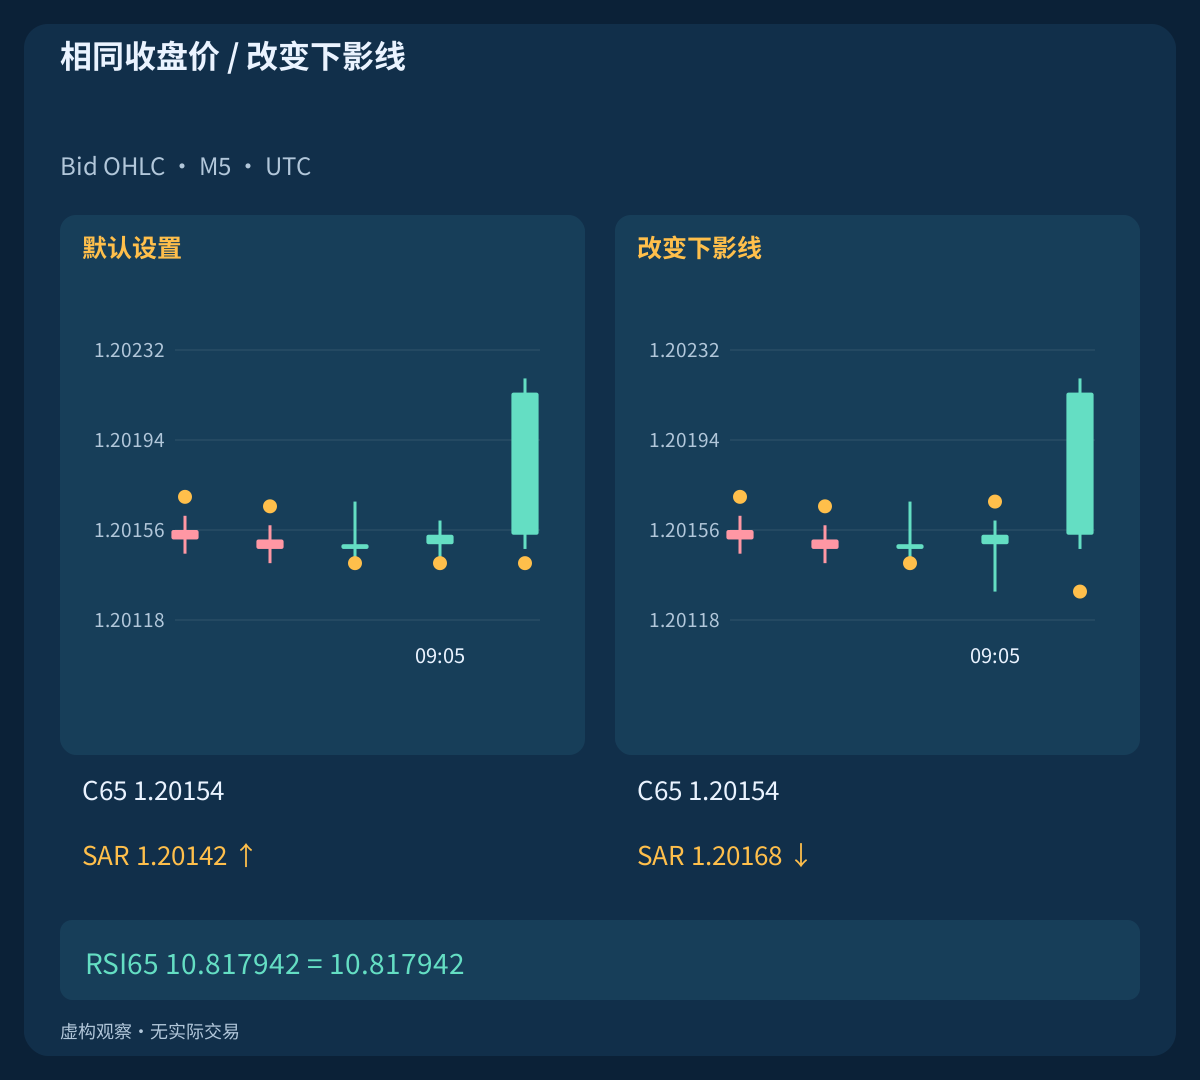
| 观察 | 收盘价 | SAR | RSI14 | 状态 |
|---|---|---|---|---|
| 默认设置 | 1.20154 | 1.20142 | 10.817942 | +1 |
| 改变下影线 | 1.20154 | 1.20168 | 10.817942 | −1 |
9. 把共识视为存在重叠的信息
两个指标都在变换同一数据源。不同输入和平滑方式可以提供互补信息,但不会令它们成为独立概率估计。把两个想象的成功率相乘没有根据。RSI 很高也不能说明上行 SAR 状态是一个新事件。
日志须分开记录预热不足、中性相等和条件未通过。原始值、K线前后状态、事件身份、当次收盘的 RSI 条件以及之后读数应放在不同字段。这样可保留拒绝原因,避免被后来的有利数值悄悄覆盖。
10. 改变 SAR 参数时不要事后改写评判标准
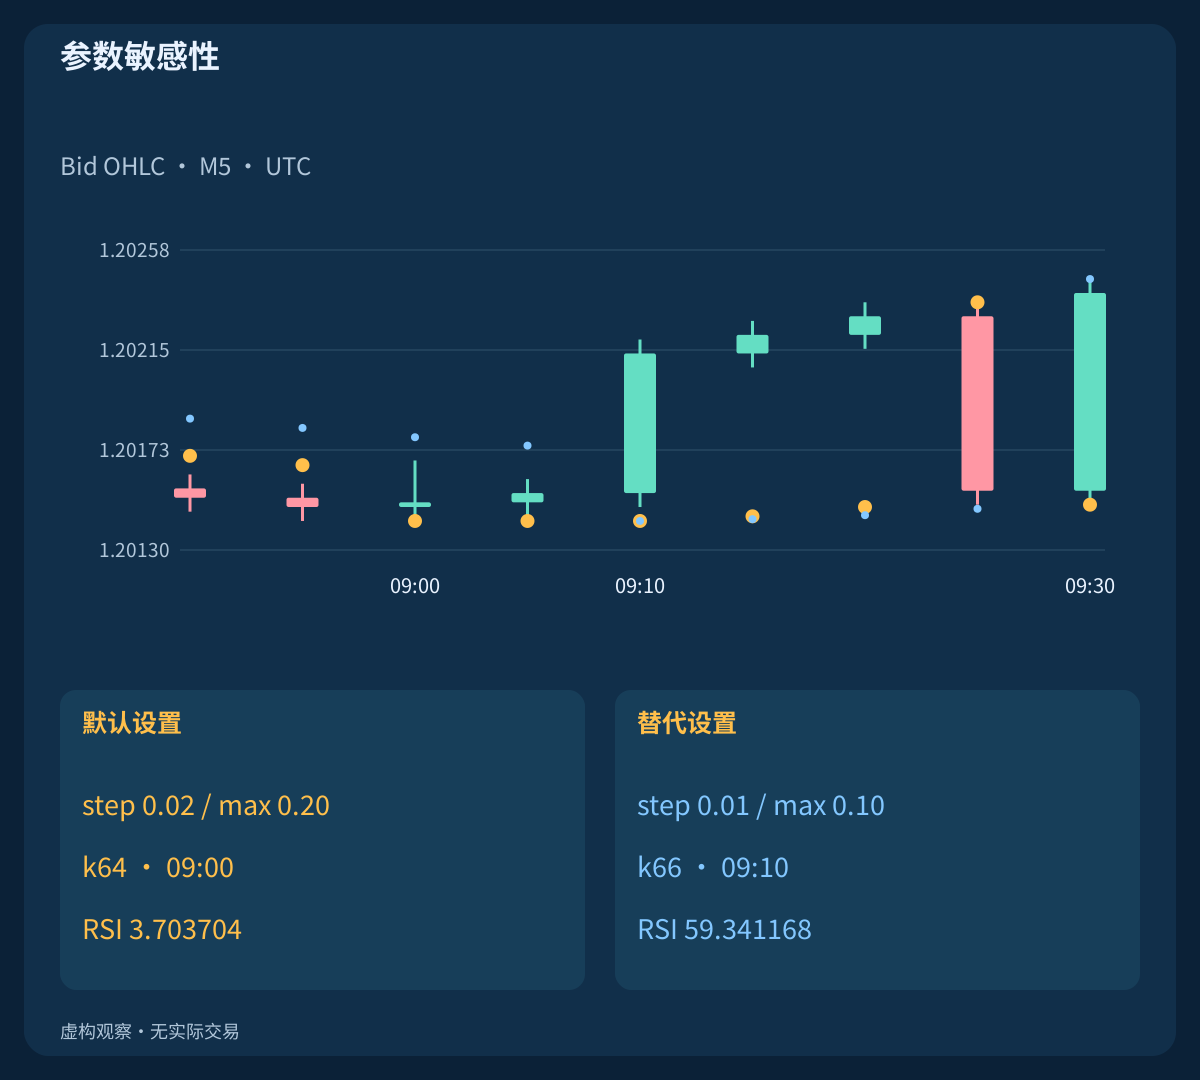
在完全相同的输入和初值上,比较默认 step=0.02; max=0.20 与替代 step=0.01; max=0.10。它们的首次上行反转分别发生在 k64 / 09:00 和 k66 / 09:10。对替代设置而言,后面的那根确实是新反转;对默认设置而言,仍是 E1 延续。
这改变的是指标规格,不是对默认事件的事后确认。后续转移也会不同。更小步长或上限并不总是更安全,响应更快也不证明入场更好。应在未见数据研究之前选定参数,公布不同的候选事件时间表,而非只比较方便匹配的行。
11. 快速逆向反转只能事后标记
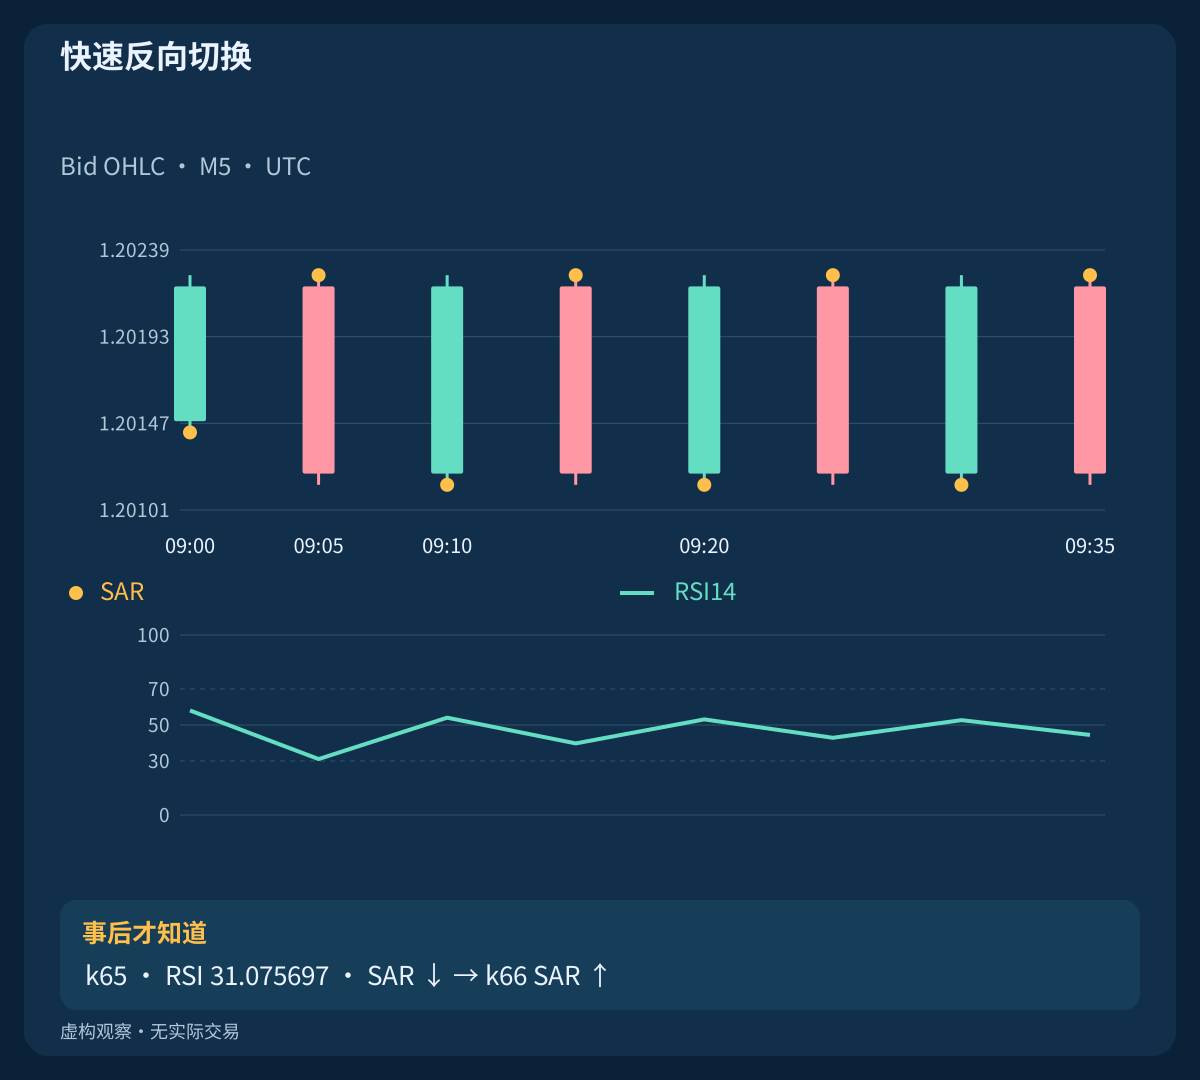
构造的区间历史在默认参考下,于 32 bars from k64 through k95 的全部K线上反转。k65 / 09:05 的下行反转具有 RSI=31.075697,通过示例的同收盘检查,下一根却又反转。因此 RSI 条件不能排除所有快速逆转。
分析时可标记接下来的 3 completed bars 内是否发生相反反转。这是事后定义,不是实时预测、止损结果或盈利测试。最后三次观察没有完整未来窗口,必须留作未标记。这些虚构行不能估计假信号率;任何业绩定义都需要预先确定订单、退出和实际执行记录。
12. 把显示的点与真实保护分开
指标K线是 Bid 观察。BUY 通常以 Ask 入场、以 Bid 平仓;SELL 以 Bid 入场、以 Ask 平仓。Bid 图上的 SAR 点不是经纪商已接受的保护订单,触点也不能证明可按该价成交。触发规则、最小距离和报价是否存在仍须确认。
不能只用 Bid 高点验证基于 Ask 的 SELL 止损,也不要在这些历史上画虚构的 Ask 路径。完整系统须定义保护固定、在收盘检查后跟随 SAR,还是采用其他规则,并说明如何处理修改被拒。指标中的“Reverse”一词并不授权自动平仓并反向开仓。
13. 检查表面确认之后可用的价格
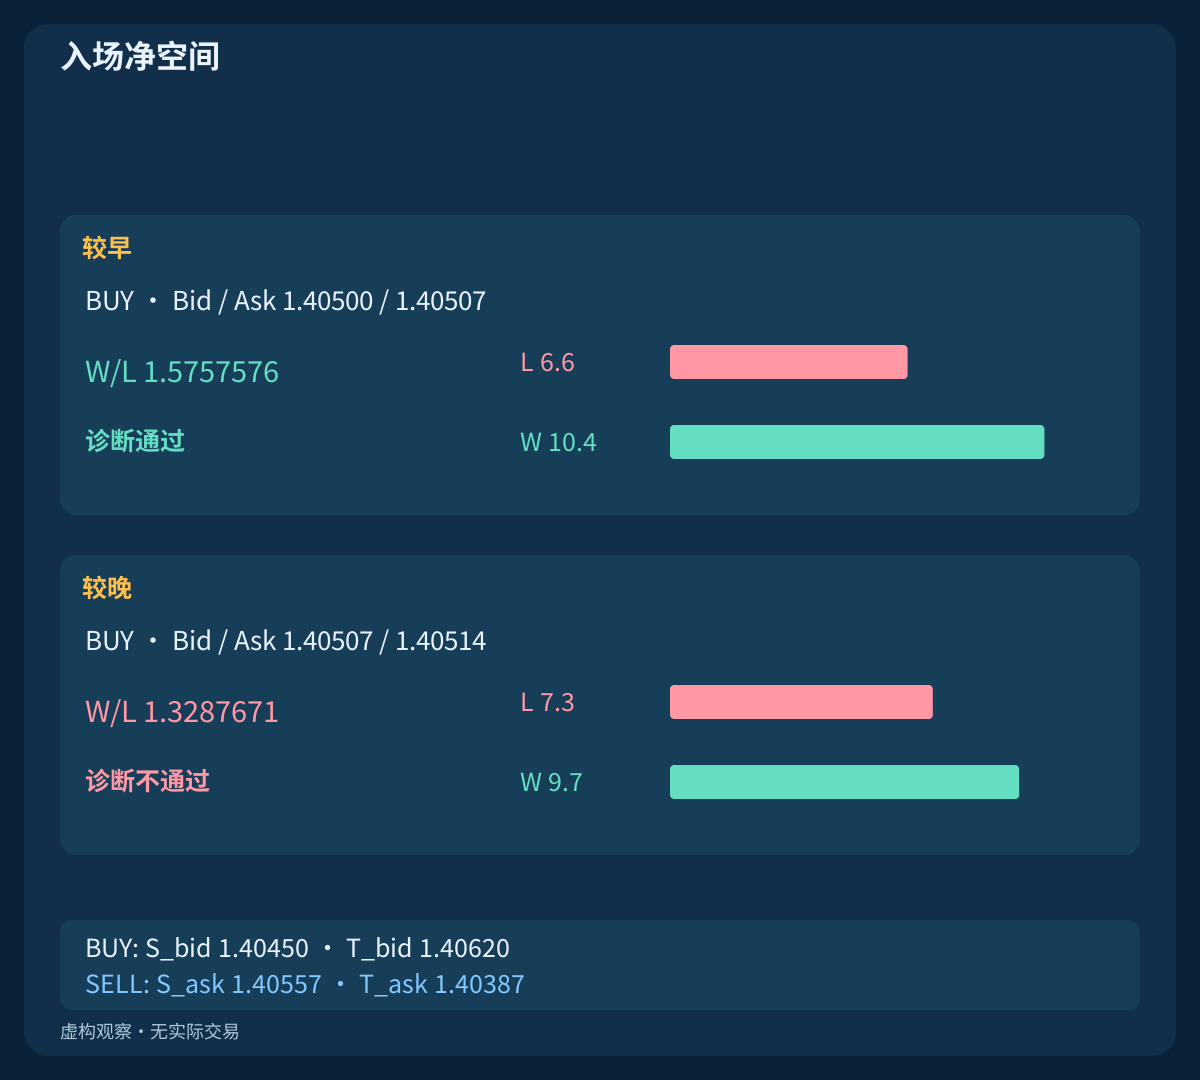
独立 BUY 计划预先指定 S_bid=1.40450; T_bid=1.40620。12:00:00.100 and 12:00:02.100 UTC 的报价分别为 Bid/Ask=1.40500/1.40507 和 1.40507/1.40514。取 F_plan=Ask+0.1 pip; c=0.2+0.6=0.8 pip,使用 L=(F_plan−S_bid)/pip+c; W=(T_bid−F_plan)/pip−c。入场预留已经计入 F_plan;c 只包含剩余的出场预留和线性往返佣金。
较早计划得到 F_plan=1.40508; L=6.6; W=10.4; W/L=1.5757576;较晚计划得到 F_plan=1.40515; L=7.3; W=9.7; W/L=1.3287671。只有前者满足示例下限 W/L>=1.50。USD 账户设 equity=$10,000; budget=0.25%=$25; pip_value=$10/lot; lot_min=lot_step=0.01,诊断用向下取整手数为 0.37 / 0.34 lot,计划损失为 $24.42 / $24.82;较晚计划没有合格的计划手数。SELL 镜像采用 S_ask=1.40557; T_ask=1.40387; F_plan=Bid−0.1 pip,净金额相同。点差已通过正确报价侧体现,不再额外添加。未假设其他费用或融资;缩小手数无法修复比率。这些计划独立于指标历史,也没有授权等待两秒。
| 报价 | 损失·pip | 目标·pip | 净 W/L | 计划手数 |
|---|---|---|---|---|
| BUY / 较早 · 1.40500 / 1.40507 | 6.6 | 10.4 | 1.5757576 | 0.37 |
| BUY / 较晚 · 1.40507 / 1.40514 | 7.3 | 9.7 | 1.3287671 | — |
| SELL / 较早 · 1.40500 / 1.40507 | 6.6 | 10.4 | 1.5757576 | 0.37 |
| SELL / 较晚 · 1.40493 / 1.40500 | 7.3 | 9.7 | 1.3287671 | — |
14. 不要更换退出政策来挽救入场
固定目标和 SAR 跟踪回答不同的问题。在报价检查失败后把前者换成后者,会改变模型及其未来结果。测试前须明确初始保护、被接受的更新、目标、到期和逆向反转的处理方式。计划预留和仓位计算不保证最大亏损或可用成交。
分别应用时段规则,以及新闻暂停、点差恢复与新信号规则。被消耗或已到期的事件在暂停期间仍保持该状态。检查经纪商合约、tick 与数量限制、总敞口,以及可靠的成对 Bid/Ask 报价。中线检查或新 SAR 状态都不提供这些操作条件。
15. 复算文件并保留被拒观察
下载包含 480 closed Bid bars; 10 diagnostics; 4 independent quote plans; 0 orders。每组历史有 96 bars,包含参考计算所需的完整预热。镜像、改影线、区间、上涨后横盘都是受控构造,不是实盘观察,也不是同一数据源的不同成交。实际成交与已实现 P&L 留空。
独立重算初值、投影、限制、含相等的触碰、极值更新和 RSI 递推,并在舍入前用全精度比较。核对同收盘价对照、镜像 RSI、不同设置的事件时间表,以及不可用的未来标签。资金计划使用 lots=floor_step(25/(L×10),0.01)。该线性示例没有最低佣金;真实合约可能需要不同的手数计算。
16. 在诚实的事件时间表上检验 RSI 贡献
研究 RSI 的增量作用,先固定 SAR 参考并保留每次新反转,包括 RSI 检查未通过的事件。在按时间顺序划分的开发期和未见期,比较相同事件、成本和预先确定的退出。拒绝、延迟、快速逆向反转、执行和净结果分别衡量;未知结果不能算赢或输。
比较 SAR 参数时,事件时间表在定义上就可能不同。须列出各自的事件以及带身份的并集,不应声称机会完全相同。本指南的同收盘诊断和事后标签只是可测试的定义,不是已证实的优势。完整剥头皮策略仍需要明确有限的入场流程、重置、执行和风险规则。
常见问题
SAR 点在价格下方就是自动 BUY 吗?
不是。它描述特定实现的状态。已收盘K线上的新反转、同一状态延续和可执行入场是不同事情。完整策略必须定义时点、价格、保护和成本。
RSI 在中线上方就能认可之前的上行反转吗?
它描述的是较晚观察时的动能。如果模型要求在反转收盘时已有动能,原事件仍被拒绝。等待共识属于另一模型,需要自己的期限、取消和报价检查。
Close RSI 不变,SAR 可以改变吗?
可以。保留全部收盘价但改变高低点,可能改变基于极值的 SAR 状态,同时保持本 RSI 序列不变。这是输入不同,不是相同数据上的计算不一致。
同收盘 RSI 条件能消除假反转吗?
不能。虚构区间中有一次符合条件的下行反转,下一根就发生相反切换。该标记使用未来信息,既非实时过滤器,也非测量到的交易亏损。
能把 SAR 点当成已成交的 SELL 止损吗?
不能。图示 Bid 参考不是经纪商已接受的订单。SELL 保护通常取决于 Ask 和触发规则。需要真实成对报价、订单规格和成交证据。
CSV 是否展示了盈利的剥头皮策略?
没有。文件复现虚构指标机制和独立成本计划,订单为零,没有实际成交或已实现结果。不验证平台实现、最优参数或未来盈利能力。
来源与研究说明
官方资料说明 SAR、RSI 及缓冲区参数。可下载的有限历史参考计算自行声明初值、先限制再判断触碰的顺序及零值情况,并与本站先前的 SAR/ADX 指南一致。这不表示与 MT4 或 TradingView 原生输出相同;诊断阈值和报价计划均为教学假设。
- MetaTrader 4: RSI definition
- MQL4: iSAR parameters and buffer shift
- MQL4: iRSI price input and buffer shift
- TradingView: SAR calculation and initialization choices
教学指南。虚构指标观察与独立计划;订单为零,没有实际成交或测量的业绩。