

Un nouveau point SAR et un RSI favorable ne décrivent pas forcément le même événement. Ce guide distingue changement d’état, momentum des clôtures et prix disponible ensuite. Des historiques M5 fictifs et reproductibles montrent l’accord tardif, l’effet des mèches et les inversions rapides ; des plans de cotation indépendants expliquent le coût de l’attente.
1. Distinguer basculement, momentum et entrée
SAR change un état calculé à partir des prix et des extrêmes. Le RSI sur clôtures compare des hausses et baisses lissées. Un plan exécutable ajoute l’heure d’entrée, les côtés de cotation, la protection, les sorties et les coûts. L’accord des deux premiers éléments ne fournit pas le troisième. Sur un graphique court, une confirmation tardive peut laisser beaucoup moins de marge jusqu’à un objectif inchangé.
Ce guide pédagogique complète le cadre SAR/ADX et le guide EMA/RSI pour le scalping. Il examine des entrées et des horloges différentes, sans définir une stratégie d’entrée complète. Historiques et plans sont inventés, sans opérations réelles ni rentabilité mesurée. Une stratégie distincte doit préciser réinitialisations, délais, exposition et exécution.
2. Lire SAR comme un état défini
Nous utilisons des OHLC Bid M5 fictifs sur EURUSD avec pip=0.0001; point=tick=0.00001. La référence principale emploie SAR step=0.02; maximum=0.20 ; le RSI utilise des clôtures terminées. Les points SAR sous ou au-dessus d’une bougie décrivent l’état haussier ou baissier de la référence. Un nouveau basculement change l’état par rapport à la bougie clôturée précédente ; un point supplémentaire dans le même état n’est pas un autre basculement.
Consignez ensemble symbole, flux, unité de temps, prix appliqué et historique disponible. Dans MT4, iSAR accepte pas, maximum et décalage de tampon ; iRSI accepte période, prix appliqué et décalage. Le dernier argument sélectionne une valeur historique du tampon, sans déplacer la ligne sur le graphique. Des réglages affichés identiques ne prouvent pas que les amorces ou les sorties du terminal coïncident.
3. Rendre le calcul SAR fini reproductible
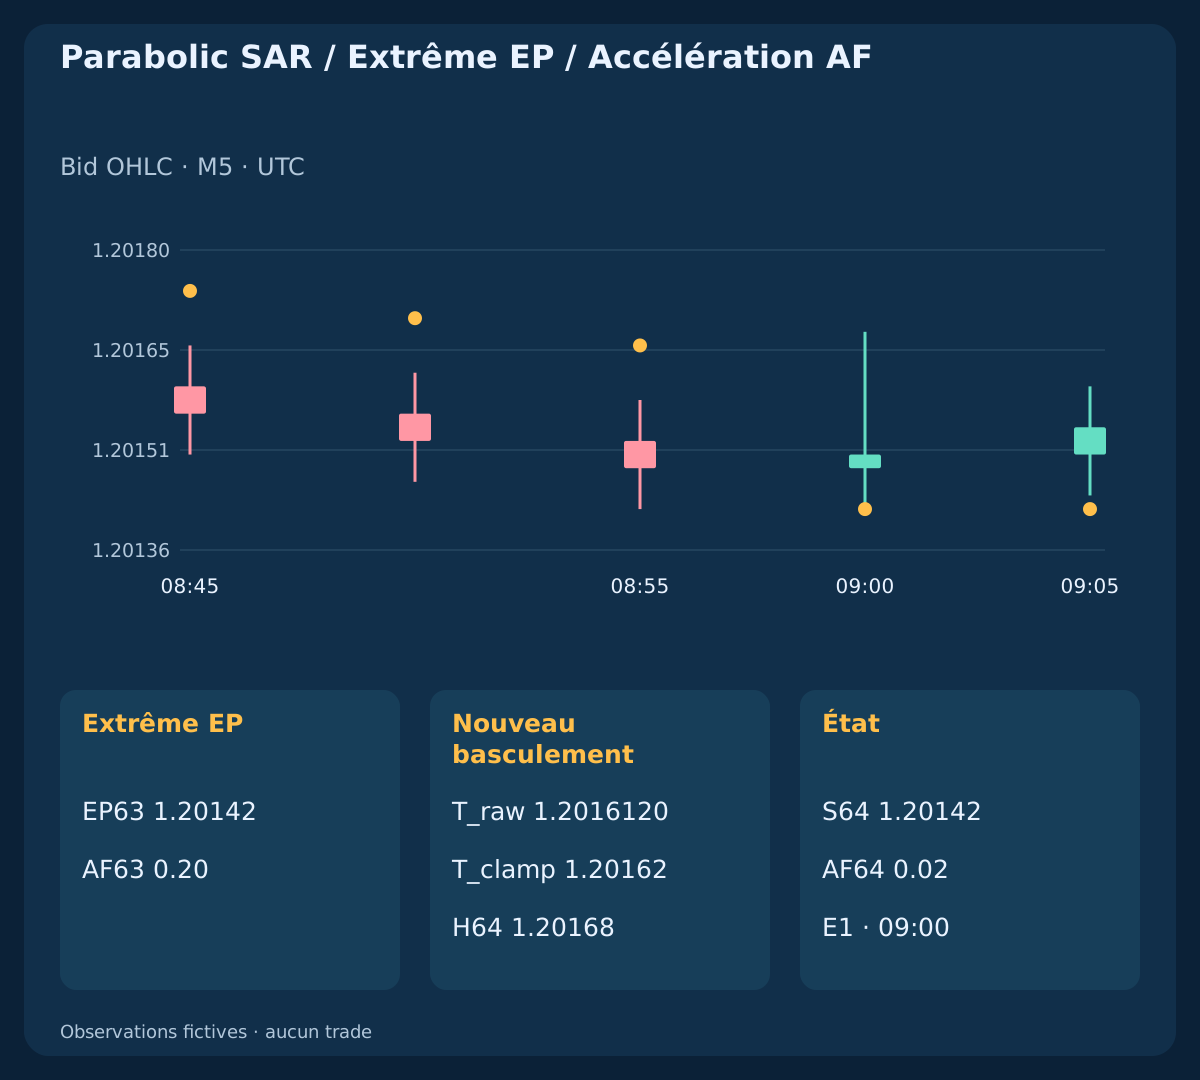
À k1, déclarez la direction initiale. Pour un état baissier, utilisez S=max(H0,H1); EP=min(L0,L1); AF=step ; l’amorce haussière inverse ces extrêmes. Les historiques miroir et plat après hausses commencent haussiers, les autres baissiers. SAR est indisponible en k0 et l’amorçage n’est pas un basculement. Dès k>=2, projetez T=S_prev+AF_prev×(EP_prev−S_prev) puis limitez T par les deux plus bas précédents en état haussier, ou les plus hauts en état baissier.
Ensuite, dans l’état haussier, L<=T déclenche une inversion baissière avec S=max(EP_prev,H); EP=L; AF=step ; dans l’état baissier, H>=T déclenche une inversion haussière avec S=min(EP_prev,L); EP=H; AF=step. Sinon S=T ; seul un extrême strictement nouveau actualise EP et augmente AF d’un pas, sans dépasser le maximum. Le simple contact, égalité comprise, déclenche ici l’inversion. Une seule transition est traitée par bougie ; une bougie extérieure ne révèle pas l’ordre de son plus haut et de son plus bas. Cet ordre de calcul n’est pas universel entre plateformes.
4. Employer le même intervalle clôturé pour les deux indicateurs
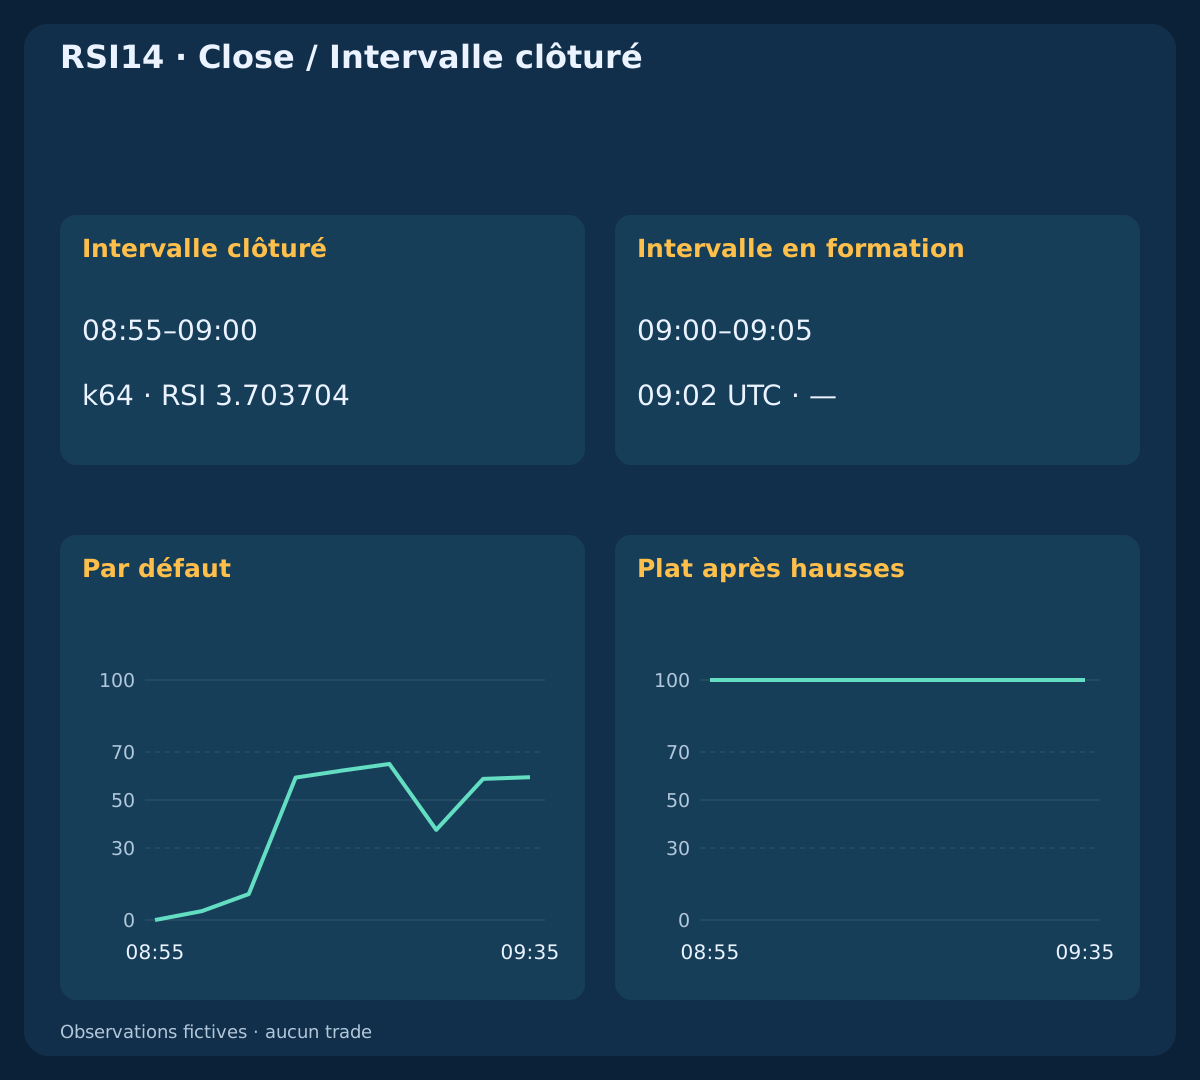
À l’heure illustrative 09:02 UTC, l’intervalle M5 programmé déjà clôturé est 08:55–09:00 ; 09:00–09:05 se forme encore. Au premier tick d’un nouvel intervalle, vérifiez que le terminal a réellement créé la nouvelle bougie avant d’interpréter les décalages de tampon selon ce calendrier. Des données manquantes ou périmées ne constituent pas une lecture neutre.
Lisez SAR et RSI sur le même intervalle clôturé et conservez ses heures d’ouverture et de clôture. Plus haut, plus bas et clôture d’une bougie en formation peuvent encore modifier les deux valeurs. Un basculement clôturé peut être suivi d’une inversion ultérieure sans repeinture de sa valeur initiale. Corrections d’historique et données initiales différentes sont d’autres problèmes, à vérifier par comparaison des valeurs exportées.
5. Définir le lissage, l’amorce et les cas nuls du RSI
Pour les variations de Close, posez G=max(ΔClose,0); D=max(−ΔClose,0). Notre référence de type Wilder initialise U14=mean(G1,…,G14); V14=mean(D1,…,D14) en k14 ; les RSI antérieurs sont indisponibles. Appliquez ensuite U(k)=[13U(k−1)+G(k)]/14; V(k)=[13V(k−1)+D(k)]/14 et RSI=100×U/(U+V). Conservez toute la précision avant l’arrondi d’affichage.
Déclarez les limites : V=0,U>0 → RSI=100; U=0,V>0 → RSI=0; U=V=0 → RSI=50. La dernière branche est la convention neutre de cette référence, sans prétention d’équivalence au terminal. Dans l’historique plat après hausses, la clôture reste 1.20252 à partir de k63 et le RSI reste 100 : la moyenne positive des gains décroît tandis que la moyenne des pertes demeure nulle. Cette valeur ne prédit pas le prochain mouvement.
| Observation | Heure UTC | U | V | RSI14 |
|---|---|---|---|---|
| Par défaut / k64 | 09:00 | 0.00000143 | 0.00003714 | 3.703704 |
| Par défaut / k66 | 09:10 | 0.00004674 | 0.00003203 | 59.341168 |
| État baissier / k64 | 09:00 | 0.00003714 | 0.00000143 | 96.296296 |
| RSI14 · Close=100 / k95 | 11:35 | 0.00000373 | 0.00000000 | 100.000000 |
6. Séparer niveau RSI et franchissement RSI
Pour un seul diagnostic, exigez RSI>50 for an up flip; RSI<50 for a down flip à la même clôture. L’égalité n’appartient à aucun côté. Être au-dessus de la médiane et la franchir sur cette bougie sont deux conditions différentes. Un modèle exigeant un franchissement a besoin du RSI précédent et de sa propre règle temporelle explicite.
Les repères courants 30 / 70 ne sont pas des consignes automatiques de retournement. Le RSI peut rester extrême pendant un mouvement persistant ; reculer depuis une valeur élevée ne crée pas nécessairement un événement SELL. Le diagnostic strict de médiane est illustratif, ni seuil optimal ni règle de trading complète. Il ne mesure ni spread, ni liquidité, ni probabilité de réussite.
7. Ne pas dater un premier basculement avec une confirmation ultérieure
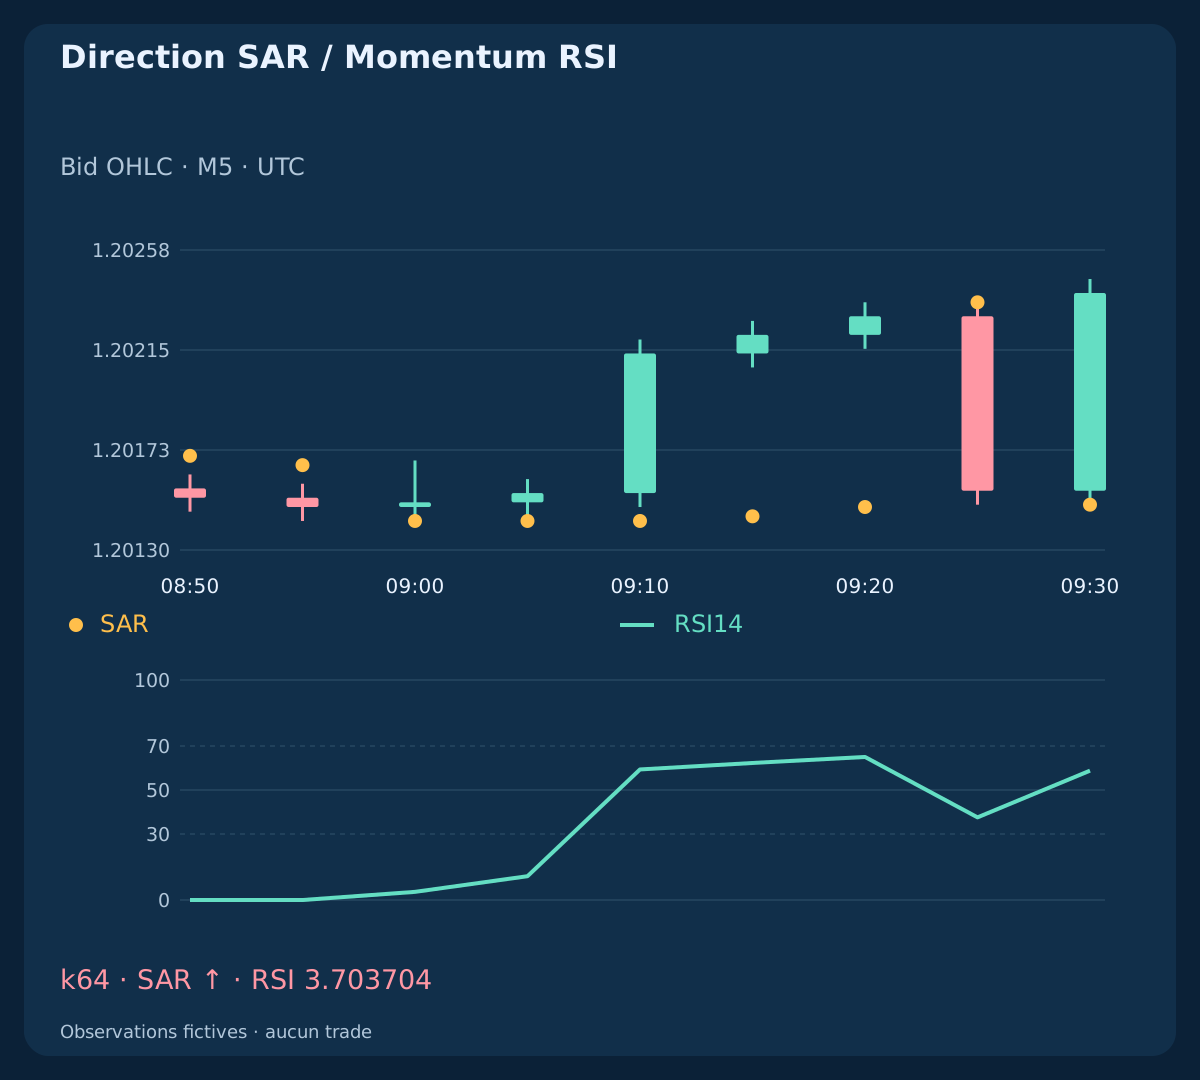
À 2026-02-20, k64 / 09:00 UTC, l’historique principal bascule pour la première fois à la hausse avec Close=1.20150; SAR=1.20142; RSI=3.703704. Il échoue au diagnostic haussier illustratif. À k66 / 09:10, on obtient RSI=59.341168; Close=1.20214, mais l’état SAR par défaut n’a pas basculé à nouveau. Il s’agit toujours de l’événement E1, pas d’un nouveau premier basculement doté d’une heure plus favorable.
L’inversion opposée à k69 / 09:25 et un nouveau basculement haussier à k70 / 09:30; RSI=58.797841 créent E2 et E3. E3 est une transition indépendante ; réussir le diagnostic à la même clôture ne crée toujours pas d’ordre. Le miroir affiche RSI=96.296296 au premier basculement baissier puis 40.658832. La distinction temporelle est symétrique. Toute attente autorisée constituerait un modèle distinct déclaré à l’avance.
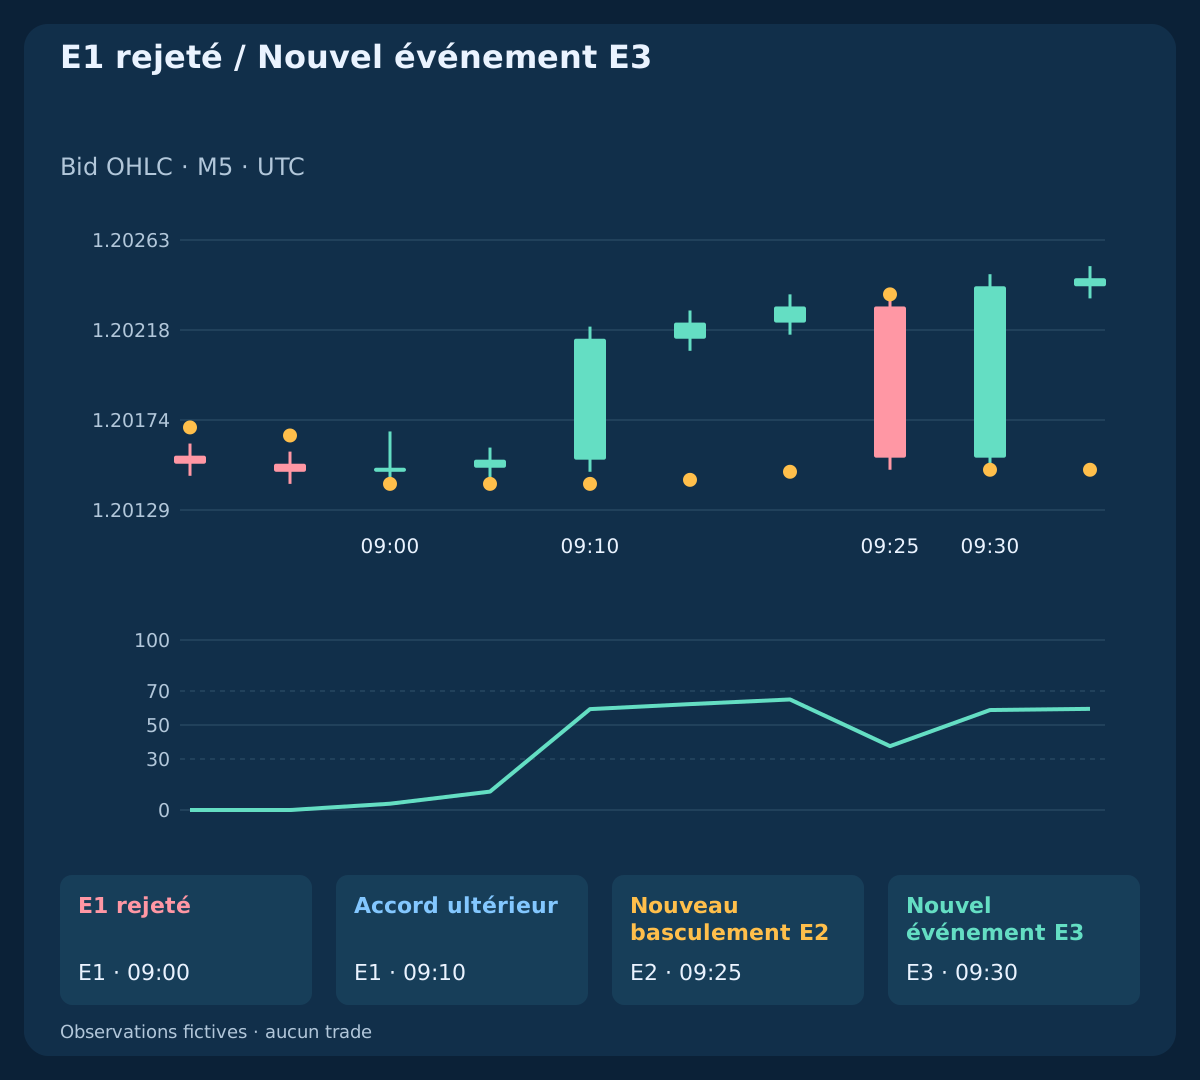
| Événement | Heure UTC | État | RSI14 | Nouveau basculement | Côté du RSI |
|---|---|---|---|---|---|
| E1 | 09:00 | +1 | 3.703704 | ✓ | — |
| E1 / Plus tard | 09:10 | +1 | 59.341168 | — | ✓ |
| E2 | 09:25 | −1 | 37.563759 | ✓ | ✓ |
| E3 | 09:30 | +1 | 58.797841 | ✓ | ✓ |
8. Une mèche peut modifier SAR sans modifier RSI
La variante avec une autre mèche conserve chaque clôture et donc toute la série RSI sur Close. Un seul plus bas change : à k65 / 09:05, il devient 1.20130. Les deux historiques clôturent à 1.20154 avec RSI=10.817942. Pourtant, SAR par défaut reste haussier à 1.20142 dans l’historique principal et bascule à la baisse à 1.20168 dans la variante.
Ce sont des données OHLC différentes, pas des implémentations correctes en désaccord sur les mêmes données. SAR utilise les extrêmes et un état mémorisé ; ce RSI utilise les clôtures. Une mèche peut satisfaire le test d’inversion d’un indicateur alors que l’autre reste inchangé. Identifiez l’entrée modifiée avant de qualifier les lectures de contradictoires, indépendantes ou plus fiables.
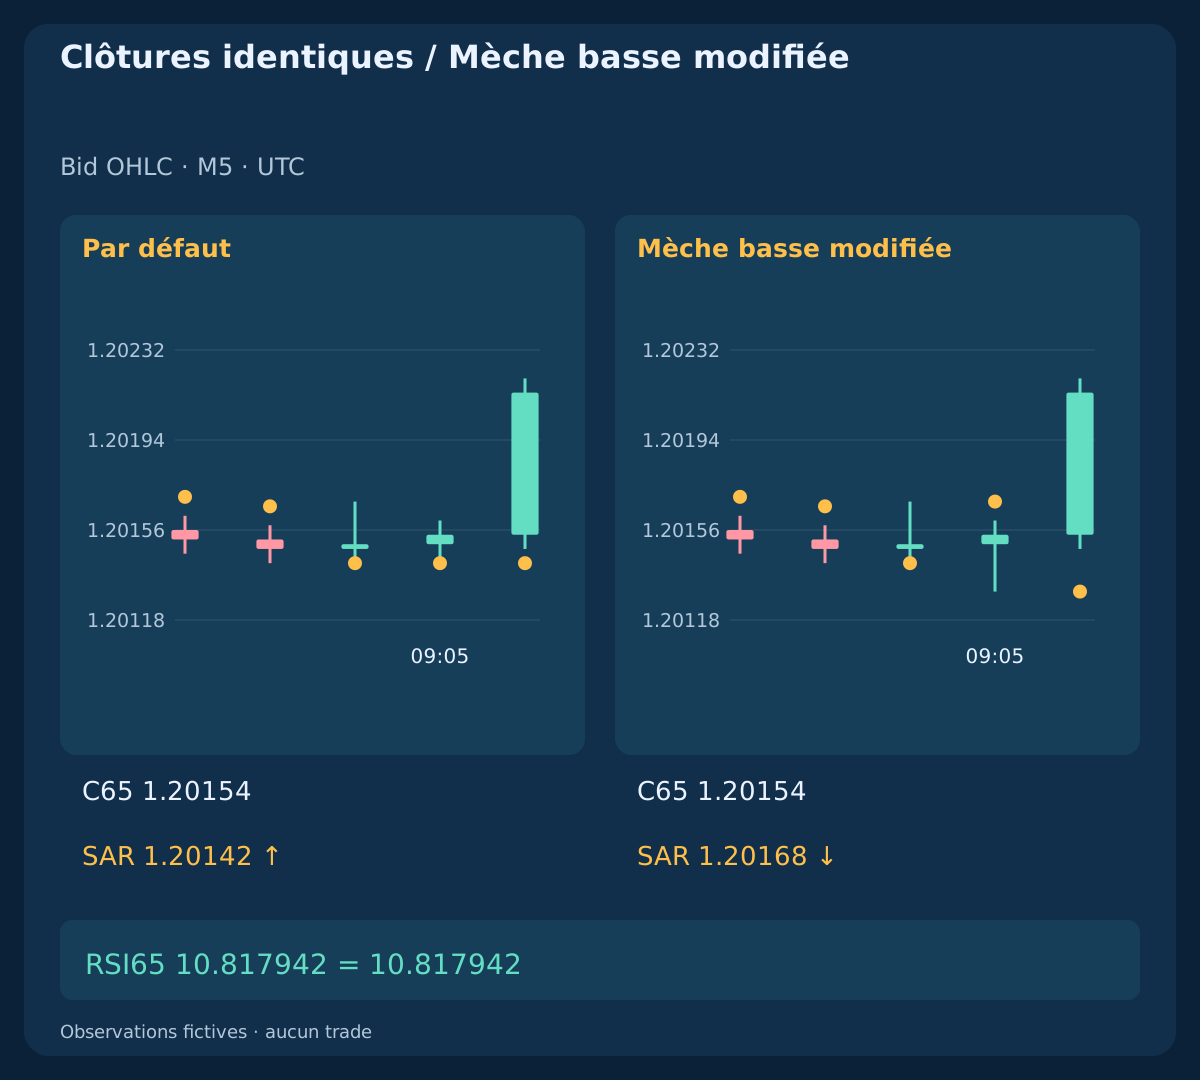
| Observation | Clôture | SAR | RSI14 | État |
|---|---|---|---|---|
| Par défaut | 1.20154 | 1.20142 | 10.817942 | +1 |
| Mèche basse modifiée | 1.20154 | 1.20168 | 10.817942 | −1 |
9. Considérer l’accord comme une information partiellement commune
Les deux indicateurs transforment le même flux. Des entrées et lissages différents peuvent les rendre complémentaires, sans en faire des probabilités indépendantes. Multiplier deux taux de réussite imaginaires n’a ici aucun fondement. Un RSI élevé ne prouve pas non plus qu’un état SAR haussier soit un événement nouveau.
Distinguez dans le journal l’amorçage insuffisant, une égalité neutre et une condition échouée. Stockez séparément valeurs brutes, états avant et après la bougie, identité d’événement, condition RSI à cette clôture et toute lecture ultérieure. Le motif du rejet reste ainsi intact, au lieu d’être remplacé silencieusement par une valeur favorable plus tardive.
10. Changer les paramètres sans réécrire le critère d’évaluation
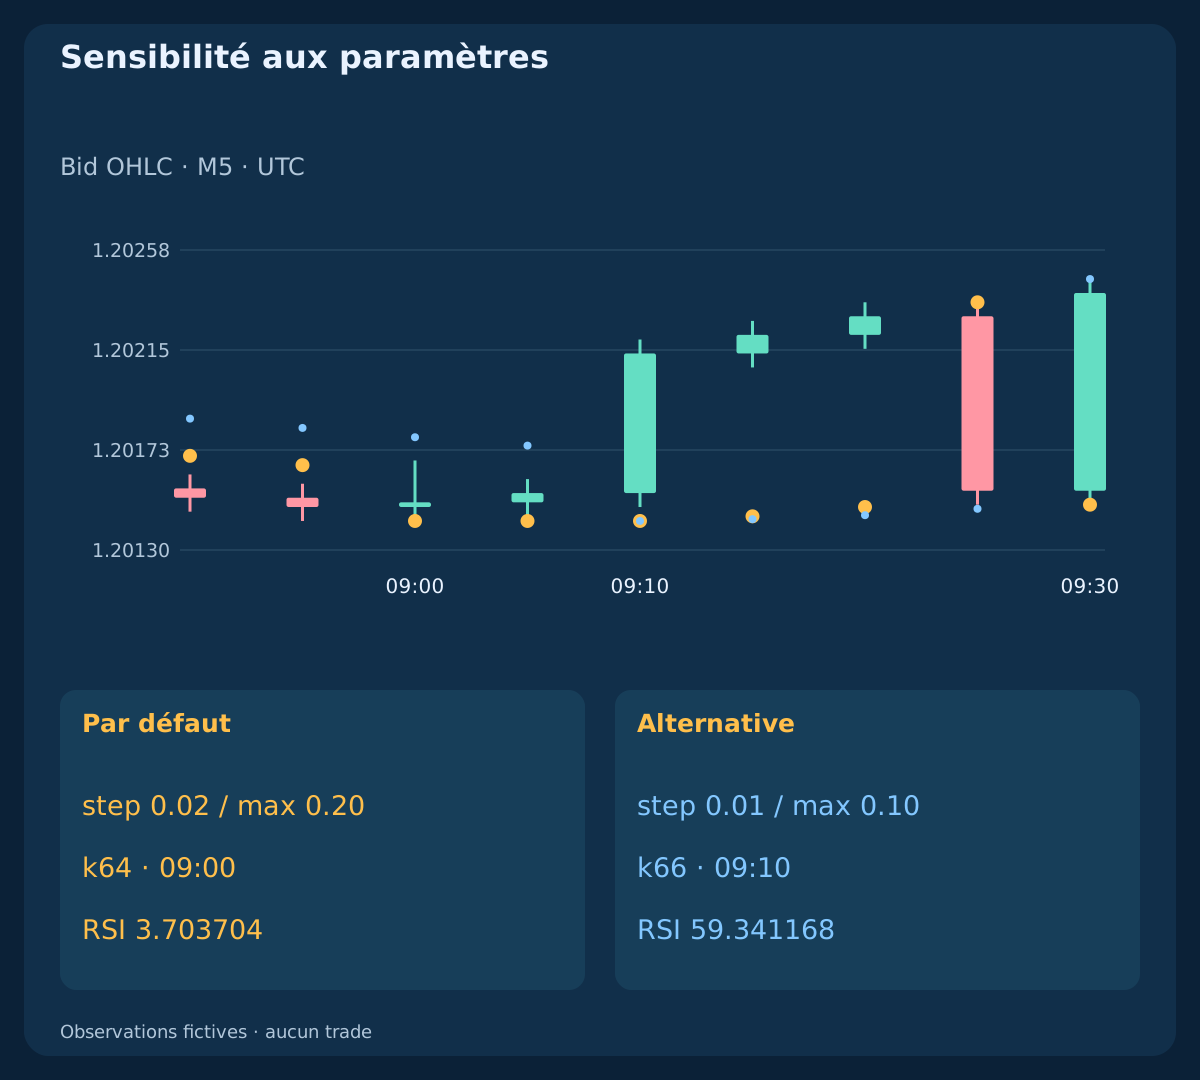
Comparez le défaut step=0.02; max=0.20 à l’alternative step=0.01; max=0.10 sur exactement les mêmes entrées et amorces. Leurs premiers basculements haussiers surviennent à k64 / 09:00 et k66 / 09:10. Pour l’alternative, cette bougie ultérieure est réellement un nouveau basculement ; pour le défaut, E1 continue.
C’est une autre spécification d’indicateur, pas une confirmation rétrospective de l’événement par défaut. Les transitions suivantes diffèrent aussi. Un pas ou un plafond plus faible n’est pas toujours plus sûr, et une réponse plus rapide ne prouve pas une meilleure entrée. Choisissez les paramètres avant les données inédites et publiez les calendriers distincts, sans retenir seulement des lignes communes avantageuses.
11. Étiqueter les inversions rapides après leur apparition
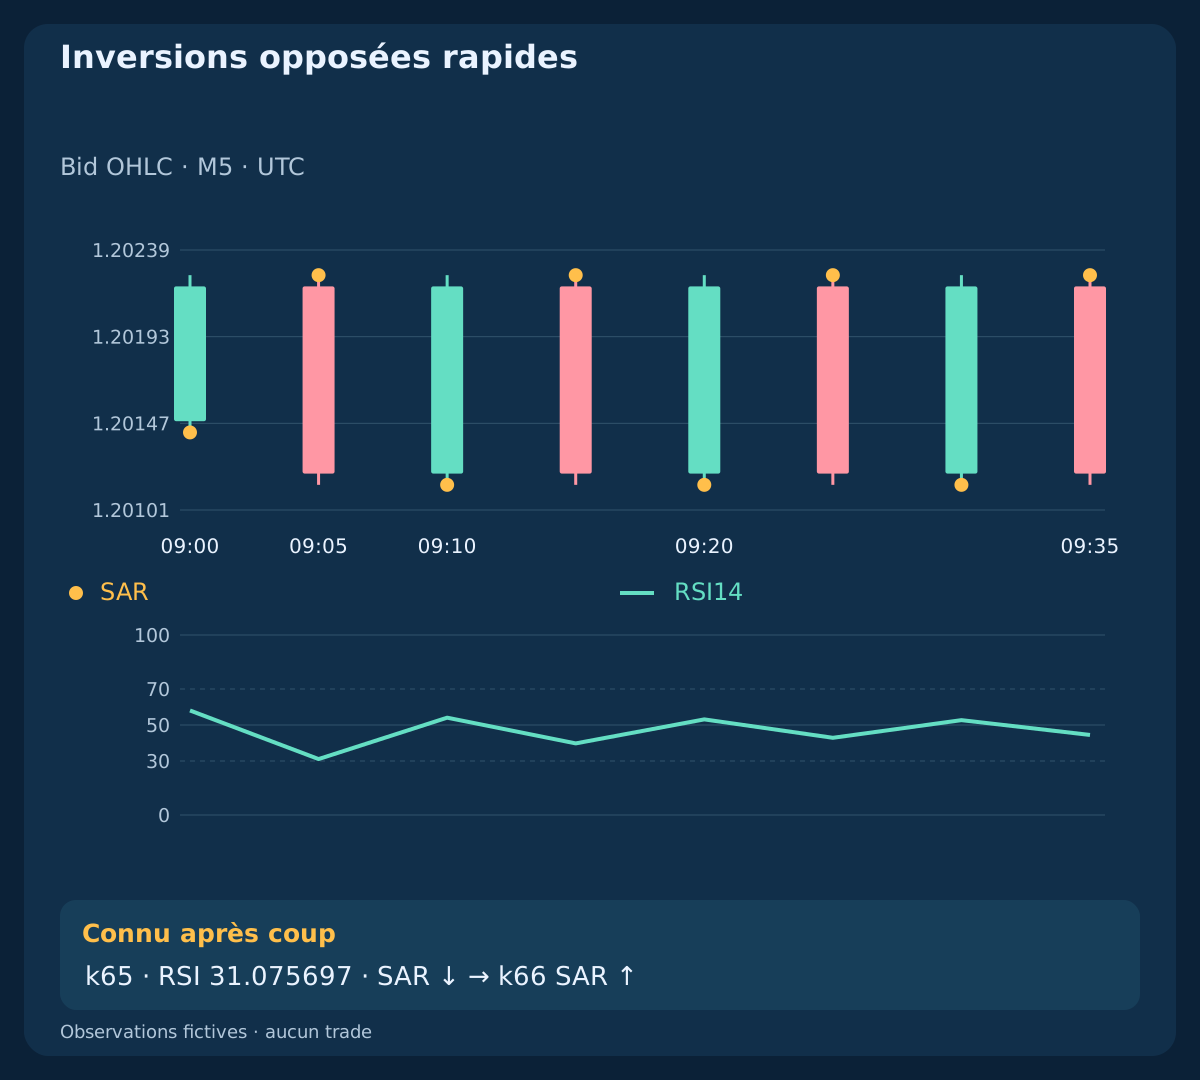
L’historique latéral construit bascule sur les 32 bars from k64 through k95 sous la référence par défaut. À k65 / 09:05, une inversion baissière affiche RSI=31.075697 et satisfait le contrôle illustratif à la même clôture ; la bougie suivante inverse l’état. La condition RSI n’élimine donc pas chaque retournement rapide.
Pour l’analyse, étiquetez une inversion opposée au cours des prochaines 3 completed bars. Cette définition est rétrospective : ce n’est ni une prévision en direct, ni un résultat de stop-loss, ni un test de rentabilité. Les trois dernières observations n’ont pas de fenêtre future complète et restent sans étiquette. Ces lignes inventées ne mesurent pas un taux de faux signaux ; toute définition de performance exige ordres et sorties préétablis ainsi qu’une exécution observée.
12. Séparer le point affiché de la protection effective
Les bougies des indicateurs sont des observations Bid. Une BUY entre normalement contre Ask et se ferme contre Bid ; SELL entre contre Bid et se ferme contre Ask. Un point SAR sur graphique Bid n’est pas un ordre de protection accepté par le courtier ; son contact ne prouve pas un prix exécutable. Règles de déclenchement, distances minimales et disponibilité des cotations restent nécessaires.
Un stop SELL défini sur Ask ne se vérifie pas avec un seul plus haut Bid. Ne dessinez pas une trajectoire Ask inventée sur ces historiques. Un système complet doit préciser si la protection est fixe, suit SAR lors de révisions sur clôtures ou obéit à une autre règle, et comment il gère les modifications refusées. Le mot « reverse » de l’indicateur n’autorise pas à fermer puis ouvrir automatiquement des positions.
13. Vérifier le prix disponible après l’accord apparent
Les plans BUY indépendants choisissent à l’avance S_bid=1.40450; T_bid=1.40620. Les cotations de 12:00:00.100 and 12:00:02.100 UTC sont Bid/Ask=1.40500/1.40507 et 1.40507/1.40514. Avec F_plan=Ask+0.1 pip; c=0.2+0.6=0.8 pip, utilisez L=(F_plan−S_bid)/pip+c; W=(T_bid−F_plan)/pip−c. La réserve d’entrée est déjà incluse dans F_plan ; c ne comprend que la réserve de sortie restante et la commission aller-retour linéaire.
Le plan initial donne F_plan=1.40508; L=6.6; W=10.4; W/L=1.5757576 ; le plus tardif donne F_plan=1.40515; L=7.3; W=9.7; W/L=1.3287671. Seul le premier franchit le plancher illustratif W/L>=1.50. Un compte USD avec equity=$10,000; budget=0.25%=$25; pip_value=$10/lot; lot_min=lot_step=0.01 donne des tailles diagnostiques arrondies à l’inférieur de 0.37 / 0.34 lot et des pertes prévues de $24.42 / $24.82 ; le plan tardif n’a pas de volume admissible. Le miroir SELL utilise S_ask=1.40557; T_ask=1.40387; F_plan=Bid−0.1 pip et produit les mêmes montants nets. Le spread est déjà représenté par les côtés de cotation. Aucun autre frais ni financement n’est supposé ; une taille réduite ne répare pas le ratio. Ces plans sont indépendants des historiques d’indicateurs et n’autorisent pas une attente de deux secondes.
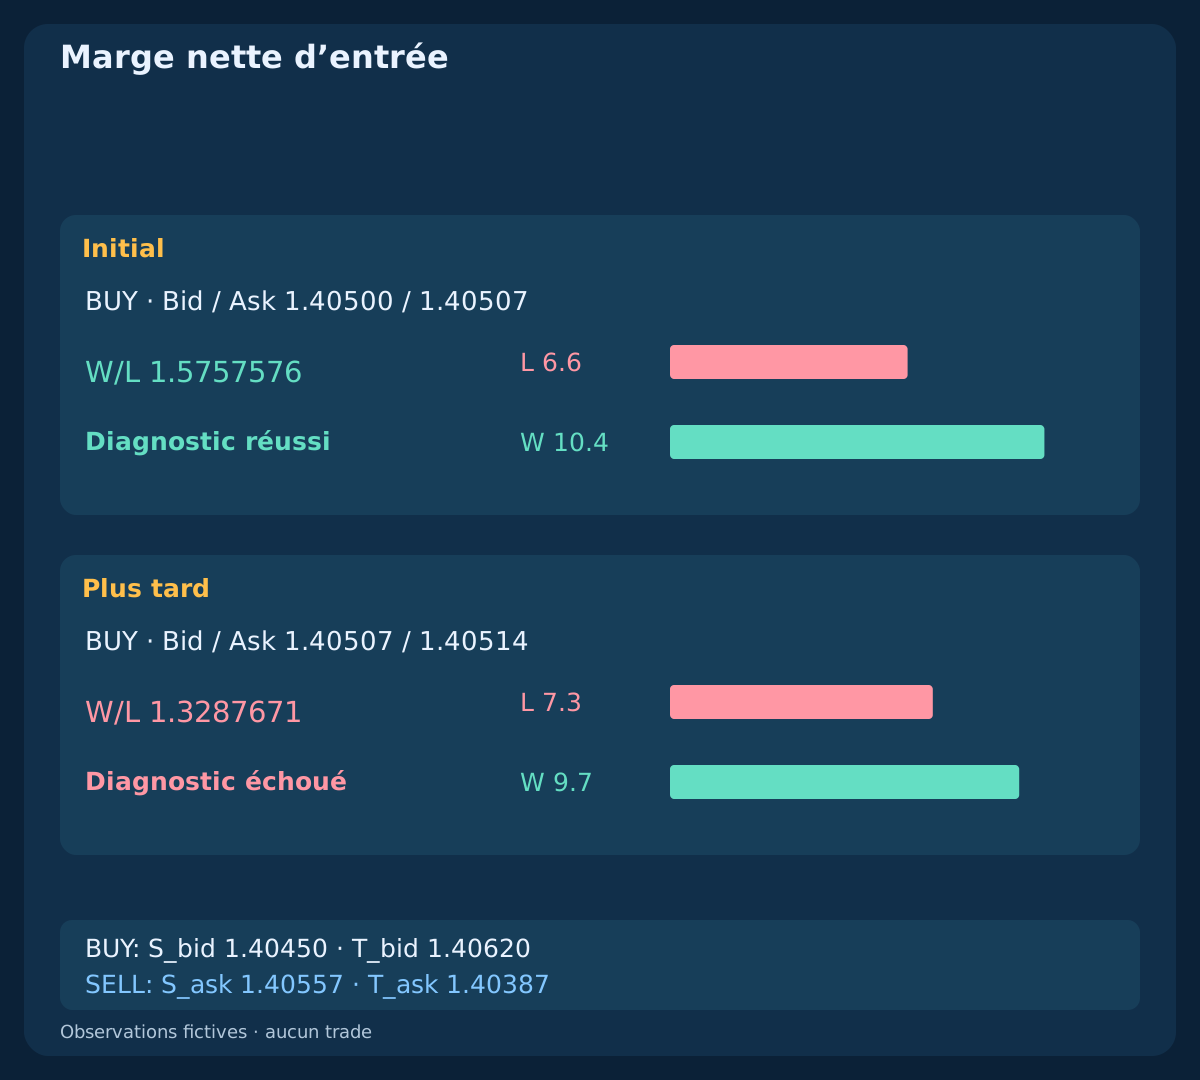
| Cotation | Perte, pips | Objectif, pips | W/L net | Lots prévus |
|---|---|---|---|---|
| BUY / Initial · 1.40500 / 1.40507 | 6.6 | 10.4 | 1.5757576 | 0.37 |
| BUY / Plus tard · 1.40507 / 1.40514 | 7.3 | 9.7 | 1.3287671 | — |
| SELL / Initial · 1.40500 / 1.40507 | 6.6 | 10.4 | 1.5757576 | 0.37 |
| SELL / Plus tard · 1.40493 / 1.40500 | 7.3 | 9.7 | 1.3287671 | — |
14. Ne pas remplacer la politique de sortie pour sauver une entrée
Un objectif fixe et un suivi SAR répondent à des questions différentes. Remplacer l’un par l’autre après l’échec d’une cotation change le modèle et ses résultats futurs. Définissez protection initiale, modifications acceptées, objectif, expiration et traitement des inversions opposées avant le test. Réserves prévues et dimensionnement ne garantissent ni perte maximale ni exécution disponible.
Appliquez séparément les règles de séance et de blocage autour des annonces, retour du spread et signaux nouveaux. Un événement consommé ou expiré le reste pendant une suspension des entrées. Vérifiez contrat du courtier, limites de tick et de volume, exposition globale et cotations Bid/Ask appariées fiables. Ni test de médiane ni nouvel état SAR ne fournissent ces conditions opérationnelles.
15. Reproduire les fichiers et conserver les observations rejetées
Les téléchargements contiennent 480 closed Bid bars; 10 diagnostics; 4 independent quote plans; 0 orders. Chaque historique comporte 96 bars avec une période d’amorçage complète. Le miroir, la mèche modifiée, le range et la phase plate après hausses sont des constructions contrôlées, pas des observations réelles ni des exécutions alternatives du même flux. Exécutions effectives et P&L réalisé restent vides.
Recalculez indépendamment amorce, projection, limitation, contact incluant l’égalité, actualisation des extrêmes et récurrence RSI. Comparez en pleine précision avant l’arrondi. Vérifiez clôtures identiques, RSI miroir, calendriers de paramètres et étiquettes futures indisponibles. Pour les plans monétaires, utilisez lots=floor_step(25/(L×10),0.01). Cet exemple linéaire n’a pas de commission minimale ; un contrat réel peut exiger un autre calcul de volume.
Télécharger les données M5 fictives (CSV)
16. Tester l’apport du RSI sur un calendrier transparent
Pour étudier l’apport du RSI, figez d’abord la référence SAR et conservez chaque nouveau basculement, y compris ceux qui échouent au contrôle RSI. Comparez les mêmes événements, coûts et sorties prédéfinies sur des périodes chronologiques de développement puis inédites. Mesurez séparément rejet, retard, inversions rapides, exécution et résultats nets ; un résultat inconnu n’est ni gain ni perte.
En comparant les paramètres SAR, les calendriers peuvent différer par définition. Présentez chacun et leur union avec les identités, sans prétendre à des occasions identiques. Le diagnostic à la même clôture et l’étiquette rétrospective rendent des définitions testables, sans démontrer un avantage. Une stratégie complète de scalping exige encore son propre processus d’entrée borné, ses réinitialisations, son exécution et ses règles de risque.
Questions fréquentes
Un point SAR sous le prix est-il automatiquement une BUY ?
Non. Il décrit l’état d’une implémentation donnée. Nouveau basculement clôturé, poursuite d’un état et entrée exécutable sont différents. Une stratégie complète doit préciser heure, prix, protection et coûts.
Un RSI au-dessus de la médiane valide-t-il un ancien basculement haussier ?
Il décrit le momentum à l’observation ultérieure. Si le modèle exigeait ce momentum à la clôture du basculement, l’événement initial reste rejeté. Attendre l’accord est un autre modèle, avec durée, annulation et contrôles de cotation propres.
SAR peut-il changer tandis que le RSI sur Close reste identique ?
Oui. Modifier les plus hauts ou plus bas sans changer les clôtures peut modifier l’état SAR fondé sur les extrêmes tout en conservant cette série RSI. Ce sont des données différentes, pas des calculs incohérents sur des entrées identiques.
Le contrôle RSI à la même clôture élimine-t-il les faux basculements ?
Non. Le range construit contient un basculement baissier admissible suivi d’une inversion opposée dès la bougie suivante. L’étiquette utilise des données futures ; ce n’est ni un filtre en direct ni une perte de trading mesurée.
Puis-je considérer un point SAR comme un stop SELL exécuté ?
Non. Une référence affichée sur Bid n’est pas un ordre accepté par le courtier. La protection SELL dépend normalement d’Ask et de ses règles de déclenchement. Il faut des cotations appariées réelles, la spécification de l’ordre et une preuve d’exécution.
Les CSV présentent-ils une stratégie de scalping rentable ?
Non. Ils reproduisent une mécanique fictive et des plans de coûts indépendants, sans ordres, exécutions effectives ni résultats réalisés. Ils ne valident ni implémentation de plateforme, ni réglages optimaux, ni rentabilité future.
Sources et notes de recherche
Les références officielles décrivent SAR, RSI et leurs arguments de tampon. La référence finie téléchargeable déclare ses amorces, sa limitation avant le test de contact et ses cas nuls, conformément à notre guide SAR/ADX. Elle ne prétend pas reproduire les valeurs natives de MT4 ou TradingView ; seuils diagnostiques et plans de cotation sont des hypothèses pédagogiques.
- MetaTrader 4: RSI definition
- MQL4: iSAR parameters and buffer shift
- MQL4: iRSI price input and buffer shift
- TradingView: SAR calculation and initialization choices
Guide pédagogique. Observations et plans indépendants fictifs ; aucun ordre, aucune exécution réelle ni performance mesurée.