
ราคาที่อยู่นอกช่องอาจเคลื่อนตามแนวโน้มต่อ หรือกลับหาเส้นกลาง แบบจำลองนี้รอให้ราคากลับเข้าก่อนพิจารณาเทรดสวนการออกนอกกรอบ ลำดับง่าย ๆ คือกำหนดกรอบก่อน เห็นแท่งปิดนอกกรอบ แล้วให้แท่งที่ตามมาทันทีปิดกลับด้านใน
กฎต่อไปนี้เป็นแบบจำลองเพื่อวิจัยที่ผู้เขียนกำหนด ไม่ใช่คำแนะนำพร้อมใช้หรือระบบที่อ้างว่าพิสูจน์กำไรแล้ว ใช้กรอบ EMA/ATR แบบ Keltner โดยตรึงจุดอ้างอิง อินดิเคเตอร์ทั่วไปที่ปรับเส้นตลอดเวลาจะคำนวณต่างกัน ณ จุดตัดสินใจ ตัวเลขเป็นสมมติฐานเพื่อทดสอบ ไม่ใช่ค่าที่ผ่านการหาค่าดีที่สุด
1. เข้าใจแนวคิดก่อนดูตัวเลข
แผนมุ่งเทรดกลับไปยังเส้นกลางเดิม หลังการออกนอกกรอบอย่างจำกัดไม่สามารถยืนอยู่ด้านนอกได้ ไม่ใช่ซื้อเมื่อทะลุแถบบนหรือขายเมื่อหลุดแถบล่าง การเปลี่ยน EMA ล่าสุดเพียงเล็กน้อยเป็นกฎคัดกรอง ไม่ใช่หลักฐานว่าตลาดแกว่งในกรอบหรือจะกลับตัว
ต่างจากกลยุทธ์ Breakout จาก Bollinger Squeeze และกลยุทธ์ Breakout ของ Donchian ที่มีอยู่ กรอบนี้ใช้ ATR แทนส่วนเบี่ยงเบนมาตรฐานของราคาปิดหรือจุดสูงต่ำเดิม และทิศทางตามแผนสวนการออกนอกกรอบ ความต่างนี้ไม่ได้พิสูจน์ข้อได้เปรียบ
2. ตรึงกรอบก่อนแท่งออกนอกกรอบเริ่ม
ใช้แท่ง Bid EURUSD H1 ที่ถูกต้องต่อเนื่อง และบันทึกเวลาเซิร์ฟเวอร์โบรกเกอร์ เมื่อ E เปิด ใช้เฉพาะข้อมูลที่ปิดแล้ว: M คือ EMA(20) ของราคาปิด และ A คือ SMA(14) ของ True Range ค่าเริ่ม EMA ที่แน่นอนอยู่ในส่วนเสริม ต้องมี A > 0 และประวัติเพียงพอสำหรับทุกการเปรียบเทียบ
กำหนด U = M + 2 × A และ L = M − 2 × A ต้องผ่าน abs(M − EMA_three_bars_earlier) ≤ 0.25 × A และราคาปิดก่อนหน้าอยู่ใน [M − A, M + A] รวมขอบเขต ตรึงค่าตลอด E, C และการถือสถานะ อย่าเพิ่ม E เข้าในหน้าต่างอ้างอิง
ในที่นี้หนึ่ง pip คือ 0.00010 และหนึ่ง point ของโบรกเกอร์ที่แสดงทศนิยมห้าตำแหน่งคือ 0.00001 จดสัญลักษณ์ กรอบเวลา วิธีทำให้เรียบ ประวัติ และเวลาที่ถูกต้อง คู่มือ ATR อธิบายหน่วยและการเฉลี่ย ส่วนคู่มือเปรียบเทียบความผันผวน อธิบายว่าทำไมแถบเหล่านี้ไม่ใช่คำทำนายที่ใช้แทนกันได้
3. ให้ E ปิดนอกกรอบในระยะจำกัด
สำหรับ SELL ต้องมี U < E_close ≤ U + 0.5 × A และ E_high ≤ U + A สำหรับ BUY ต้องมี L − 0.5 × A ≤ E_close < L และ E_low ≥ L − A ช่วงสูงสุดถึงต่ำสุดของ E ต้องเป็นบวกและไม่เกิน 3 × A ปิดตรง U หรือ L ไม่ผ่าน
เมื่อ E ปิด ตรึง Stop อ้างอิง S ที่ E_high + 0.25 × A สำหรับ SELL หรือ E_low − 0.25 × A สำหรับ BUY กำหนดเป้าหมายอ้างอิง T เป็น M ข้อจำกัดนี้คัดการเคลื่อนที่ไกลเกินไป ไม่ใช่วัดโอกาสกลับตัว
4. ให้เฉพาะแท่งปิดถัดไป C ยืนยัน
SELL ต้องมี C ขาลงและ M + A < C_close < U BUY ต้องมี C ขาขึ้นและ L < C_close < M − A ใช้ขอบเขตเคร่งครัด ไส้แท่งกลับเข้า แท่งไม่มีตัวเทียน ค่าเท่าขอบ หรือการกลับเข้าทีหลัง ไม่ยืนยันสัญญาณรอเข้านี้
ยกเลิก SELL หาก C_high ≥ S หรือ C_low ≤ M ยกเลิก BUY หาก C_low ≤ S หรือ C_high ≥ M นี่เป็นเงื่อนไขตัดสิทธิ์ก่อนเข้าโดยใช้แท่ง Bid ไม่ใช่การจำลองจับคู่คำสั่ง โดยเฉพาะไม่ได้สร้างราคา Ask ย้อนหลังสำหรับ SELL
พูดง่าย ๆ ต้องกลับเข้าทันทีและยังมีระยะถึงเส้นกลาง หาก C เคยแตะเป้าหมายหรือ Stop อ้างอิงแล้ว ให้ทิ้งโอกาสนั้น เมื่อ C ปิด ให้ประเมินราคาเสนอใหม่แรกที่ซื้อขายได้ หรือยุติการพิจารณาสัญญาณ อย่ารอราคาที่น่าสนใจกว่า
5. กำหนดราคาออกที่ใช้จริงและเวลาสิ้นสุด
BUY เปิดที่ Ask โดยตรึง Stop Bid S และเป้าหมาย Bid M ส่วน SELL เปิดที่ Bid ให้แปลงราคาออก Bid อ้างอิงด้วยส่วนเผื่อที่กำหนดไว้ 2 pip: SL_Ask = S + 2 pips และ TP_Ask = M + 2 pips ตรึงราคา Ask เหล่านี้ไว้ ส่วนเผื่อไม่ใช่การคาดสเปรดอนาคตหรือข้อมูล Ask จริงทดแทน
ตั้ง Stop ป้องกันและเป้าหมายที่ถูกต้องพร้อมคำสั่งแรกตามวิธีที่โบรกเกอร์รองรับ หากตั้งการป้องกันไม่ได้ อย่าเปิดตามแผนนี้ การขยาย Stop, Trailing, ปิดบางส่วน, ถัวเฉลี่ยขาดทุน หรือกลับทิศทันที ไม่รวมในแบบจำลองนี้
หากยังเปิดอยู่หลังแท่ง H1 ปิดครบ 6 แท่งโดยเริ่มนับแท่งเข้า ให้ออกที่ราคาเสนอถัดไปที่ใช้ได้จริง: Bid สำหรับ BUY และ Ask สำหรับ SELL การปิด Stop หรือเป้าหมายที่เกิดก่อนมีลำดับก่อน อนุญาตเพียงสัญญาณรอเข้าหรือสถานะเดียวต่อสัญลักษณ์ หลังถูกปฏิเสธหรือออก ต้องรอแท่ง H1 เต็มหนึ่งแท่งที่ไม่มีสัญญาณรอเข้าปิดก่อน จึงเตรียม E ใหม่
6. ตรวจราคาเสนอแรกและระยะหลังหักต้นทุน
ต้องมี Bid < Ask ที่ใหม่ และสเปรดไม่เกินทั้ง 2 pip และ 0.2 × A Bid ต้องอยู่ในเขตยืนยัน C และผ่าน abs(Bid − C_close) ≤ 0.25 × A Stop ราคาเข้า และเป้าหมายสุดท้ายต้องเรียงถูกด้านการซื้อขาย และตรงช่วง Tick ที่โบรกเกอร์รับ
ก่อนทดสอบ ให้กำหนดงบเงิน มูลค่า pip ต่อล็อต V ที่ตรวจแล้ว ส่วนเผื่อรวมสำหรับการได้ราคาเสียเปรียบเพิ่ม s ค่าคอมมิชชันไปกลับ c และเงินเผื่อต้นทุนถือครอง f สำหรับแต่ละราคาเสนอ dSL และ dTP เป็นระยะจากราคาเข้าถึง Stop และเป้าหมายในหน่วย pip บนด้านราคาที่ถูกต้อง สเปรดที่รวมในระยะแล้วนับเพียงครั้งเดียว
คำนวณ Loss1 = (dSL + s) × V + c + f และ Reward1 = (dTP − s) × V − c − f กำหนดให้ขาดทุนและผลตอบแทนเป็นบวก แล้วตรวจ Reward1 / Loss1 ≥ 1.50 ด้วยค่าก่อนปัดเศษ แต่ละผลลัพธ์สมมติรวมต้นทุนทั้งหมด การใส่ต้นทุนในสองทางเลือกไม่ได้เป็นการคิดซ้ำในรายการเดียว
เลือกปริมาณที่อนุญาตไม่เกิน Budget / Loss1 ปัดลงตามชุดปริมาณจริงแล้วตรวจจำนวนเงินอีกครั้ง ข้ามหากล็อตขั้นต่ำเกินงบ Margin ไม่พอ หรือผิดข้อจำกัดโบรกเกอร์ คู่มือ Stop ATR และขนาดสถานะ อธิบายขั้นตอน หากราคาเสนอไม่ผ่านเกณฑ์ ให้ยุติการพิจารณาสัญญาณนั้น
7. ไล่ดูตัวอย่าง SELL สมมติ
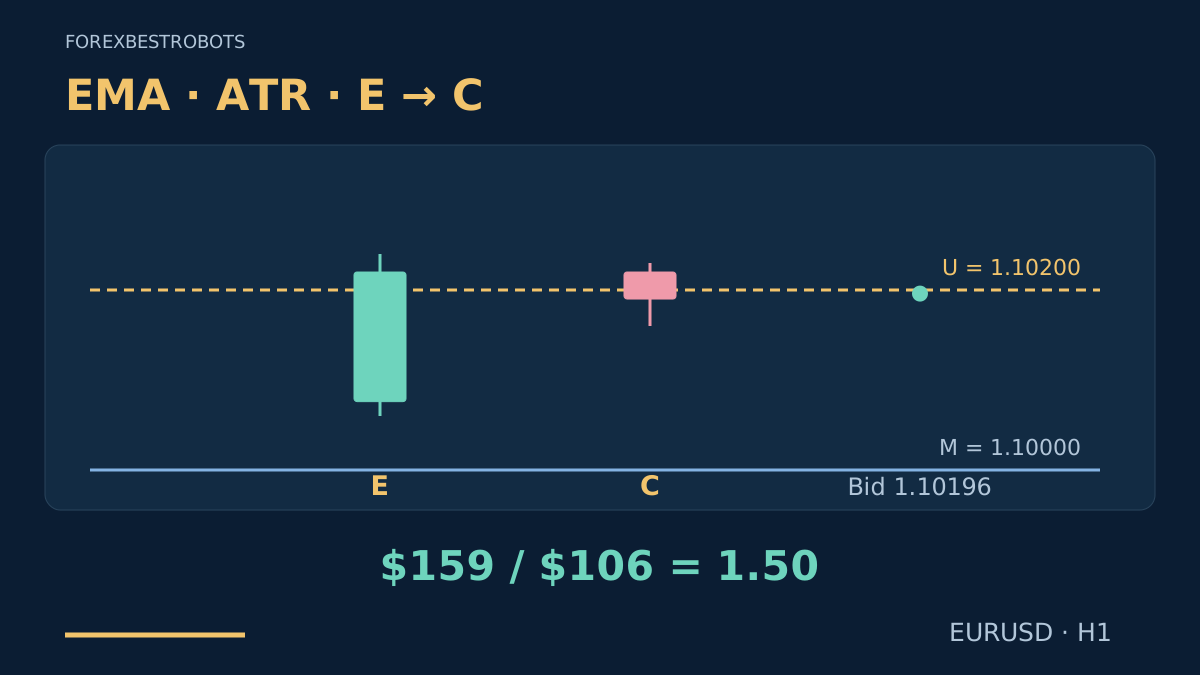
สมมติตรึง M = 1.10000, A = 0.00100 หรือ 10 pip, U = 1.10200 และ L = 1.09800 EMA ก่อนหน้าคือ 1.09992 ดังนั้นการเปลี่ยนในสามแท่งเป็น 0.8 pip ต่ำกว่าเพดาน 2.5 pip ราคาปิดก่อนหน้า 1.10076 อยู่ในเขตด้านใน ส่วนเสริมมีแท่งเตรียมข้อมูลให้
| แท่ง | เปิด Bid | สูงสุด Bid | ต่ำสุด Bid | ปิด Bid |
|---|---|---|---|---|
E | 1.10076 | 1.10240 | 1.10060 | 1.10220 |
C | 1.10220 | 1.10230 | 1.10160 | 1.10190 |
E ปิดเหนือ U 2 pip อยู่ภายในส่วนเผื่อ 5 pip และจุดสูงอยู่เหนือ U เพียง 4 pip ช่วงราคา 18 pip ต่ำกว่าเพดาน 30 pip จึงได้ S = 1.10240 + 0.00025 = 1.10265 C เป็นขาลง ปิดในเขตที่อนุญาต และไม่แตะ S หรือ M การปิดยืนยันสัญญาณรอเข้า ไม่ใช่รายการที่จับคู่สำเร็จแล้ว
ราคาเสนอแรกที่สมมติคือ Bid 1.10196 / Ask 1.10216 สเปรด 2 pip และ Bid ต่างจากราคาปิด C 0.6 pip ราคาออก SELL คงที่คือ SL_Ask = 1.10285 และ TP_Ask = 1.10020 สมมติ Tick ถูกต้อง Margin พอ และไม่มีข้อยกเว้นปฏิทิน ไม่สร้างเส้นทางหรือผลภายหลังขึ้นมา
8. คำนวณต้นทุนตัวอย่างก่อนเลือกล็อต
ตัวอย่างใช้บัญชี USD และสมมติหนึ่งล็อต 100,000 EUR โดย V = $10 ต่อ pip ต่อล็อต, s = 1 pip, c = $7 ต่อล็อต สำหรับเปิดและปิดรวมกัน และ f = $0 ต้นทุนแปรตามปริมาณและไม่มีค่าธรรมเนียมขั้นต่ำต่อคำสั่ง สัญญา สกุลเงิน หรืออัตราค่าใช้จ่ายอื่นต้องคำนวณใหม่
| รายการตามแผน | การคำนวณ | ผลลัพธ์ |
|---|---|---|
| ระยะ Stop | (1.10285 − 1.10196) / 0.00010 | 8.9 pip |
| ระยะเป้าหมาย | (1.10196 − 1.10020) / 0.00010 | 17.6 pip |
| ขาดทุนประมาณต่อล็อต | (8.9 + 1) × $10 + $7 | $106 |
| กำไรสุทธิที่เป็นไปได้ต่อล็อต | (17.6 − 1) × $10 − $7 | $159 |
| อัตราส่วนผ่านเกณฑ์ | $159 / $106 | 1.50 — เท่ากับเกณฑ์ถือว่าผ่าน |
เมื่องบเพื่ออธิบายเป็น $100 บน Equity $10,000 จะได้ $100 / $106 = 0.943396… ล็อต สมมติขั้นต่ำ 0.01 และขั้นเพิ่ม 0.01 ได้ 0.94 ล็อต และขาดทุนประมาณ 0.94 × $106 = $99.64 ไม่ใช่คำแนะนำความเสี่ยง ส่วน $159 เป็นตัวเลขวางแผนแบบมีเงื่อนไข ไม่ใช่กำไรที่เกิดแล้วหรือผลตอบแทนคาดหวัง
หากราคาเสนอแรกเป็น Bid 1.10195 / Ask 1.10215 แทน จะขาดทุนต่อล็อต $107 และมีกำไรสุทธิที่เป็นไปได้ $158 อัตราส่วนต่ำกว่า 1.50 จึงปฏิเสธ แม้ค่าปัดเศษบนหน้าจอดูใกล้กัน อย่ารอราคาเสนอที่ดีกว่าในตัวอย่างหลัก คู่มือต้นทุน อธิบายสมมติฐานและการนับซ้ำ
9. ส่วนเสริม: สร้างค่าอินดิเคเตอร์อ้างอิงซ้ำ
เปิดค่าเริ่ม แท่งเตรียมข้อมูล และสูตรที่แน่นอน
ใช้แท่ง H1 เตรียมข้อมูลต่อเนื่อง 24 แท่ง ราคาปิดก่อนแท่งแรกคือ 1.09992 โดย 23 แท่งแรกใช้ OHLC ของแถวแรก และแท่ง 24 ใช้แถวที่สอง TR ของทุกแท่งเตรียมข้อมูลเท่ากับ 10 pip เริ่ม EMA(20) ที่แท่ง 20 ด้วยค่าเฉลี่ยเลขคณิตของราคาปิด 20 แท่งแรก จากนั้นใช้ EMA_t = (2 / 21) × Close_t + (19 / 21) × EMA_prev
| แท่งเตรียมข้อมูล | เปิด Bid | สูงสุด Bid | ต่ำสุด Bid | ปิด Bid |
|---|---|---|---|---|
| 1–23 | 1.09992 | 1.10042 | 1.09942 | 1.09992 |
| 24 | 1.09992 | 1.10082 | 1.09982 | 1.10076 |
แท่ง 24 ให้ M = (2 × 1.10076 + 19 × 1.09992) / 21 = 1.10000 EMA สามแท่งก่อนคือ 1.09992 กำหนด TR = max(H, Cprev) − min(L, Cprev) และ A = sum(latest 14 completed TR) / 14 = 0.00100 หน้าต่างไม่รวม E และ C นี่เป็น ATR แบบ SMA ที่ระบุชัด ไม่ได้อ้างว่าวิธีทำให้เรียบทุกแพลตฟอร์มเหมือนกัน
เก็บตัวตนของแท่งอ้างอิงก่อน E เริ่ม ใน MT4 วิธีคำนวณ แหล่งราคา การเลื่อนเส้นบนกราฟ และ Shift ของ Buffer เป็นข้อมูลคนละอย่าง ช่องที่อัปเดตด้วย E จะเปลี่ยน M และ A และอาจเปลี่ยนการจัดว่า E อยู่นอกกรอบหรือไม่ สร้างค่าเริ่มและข้อมูลที่ประกาศให้ตรงก่อน ที่นี่ไม่ได้อ้างว่าตรวจผลจาก MT4 จริงแล้ว
10. ระบุเงื่อนไขยกเลิกและปฏิทิน
ปฏิเสธประวัติไม่ครบ OHLC ไม่ถูกต้อง ชั่วโมงหาย Gap สุดสัปดาห์ หรืออินดิเคเตอร์ไม่พร้อม A ศูนย์ไม่สามารถนิยามรูปแบบนี้ได้ ตัดสัญญาณซ้อนเมื่อมีสัญญาณรอเข้าหรือสถานะอยู่ ห้ามแก้แท่งปิดนอกกรอบหรือ C ที่ไม่ผ่านด้วยการขยับกรอบเดิม เปลี่ยนตัวคูณ หรือเลือกแท่งทีหลัง
อย่าเข้าหากมีเหตุการณ์ผลกระทบสูงที่กำหนดไว้ของสกุลเงินใดสกุลหนึ่ง Rollover โบรกเกอร์ หรือปิดตลาด อยู่ในช่วงถือ 6 แท่งตามแผน ระบุปฏิทิน ระดับผลกระทบ และการแปลงเวลาเซิร์ฟเวอร์ก่อนทดสอบ หากประวัติปฏิทินไม่ครอบคลุม ตัวกรองยังไม่ได้ตรวจสอบ เหตุการณ์ไม่คาดคิดยังเกิดได้
แยกจำกัดความเสี่ยงรวมของบัญชี รวม EA อื่นและสถานะเปิดด้วยมือ Stop ไม่ประกันราคาที่ได้ การได้ราคาแย่ลง การแปลงเงิน หรือค่าธรรมเนียมอาจเกินค่าประมาณ คู่มือการจัดการความเสี่ยง อธิบายขอบเขตบัญชี อย่าแทนคำสั่งมีการป้องกันที่ถูกปฏิเสธด้วยคำสั่งไร้การป้องกัน
11. ตรวจลำดับเวลาและการได้ราคาก่อนดูผล
เล่นข้อมูลทีละแท่งที่ปิดแล้ว ตรึงจุดอ้างอิงก่อน E และเก็บเหตุผลปฏิเสธทั้งหมด ประเมินราคาเสนอแรกหลัง C ที่ต้องตรวจเพียงครั้งเดียว หลังจับคู่คำสั่งแล้ว ให้เทียบราคาเข้าจริง การป้องกันที่รับแล้ว และความเสี่ยงกับแบบจำลองต้นทุนส่วนที่เหลือที่บันทึก หากไม่มีการป้องกันหรือเกินงบ ให้บล็อกเข้าใหม่และร้องขอปิดที่ราคาเสนอถัดไปที่ใช้ได้จริง ตรวจสถานะคำสั่งก่อนลองซ้ำ อย่าถือว่าคำขอปิดเท่ากับปิดสำเร็จ
ใช้ Tick Bid และ Ask สำหรับราคาออกจริง ขีดจำกัดเวลา และการเปลี่ยนสเปรด หากแท่ง OHLC อาจแตะทั้งสองทางออก ลำดับภายในแท่งไม่ทราบ ต้องใช้ข้อมูลละเอียดขึ้น หรือทำเครื่องหมายว่ายังตัดสินไม่ได้และใช้ข้อตกลงอนุรักษนิยมที่ระบุ ห้ามสมมติว่าเป้าหมายถึงก่อน หรือสร้าง Ask ด้วยการบวกสเปรดคงที่กับทุก Bid Tick ในอดีต
เก็บทุกแบบที่ทดลอง แยกพัฒนาออกจากประเมินภายหลัง แล้วทำ Forward Test เปรียบเทียบความล้มเหลว ต้นทุน Drawdown และความเสี่ยงสัมพันธ์กัน ไม่ใช่ดูแต่การกลับเข้าที่สำเร็จ คู่มือ Backtest MT4 ครอบคลุมขั้นตอนกว้างขึ้น ทั้งตัวอย่างสมมติหรือชุดกฎที่ต่างออกไปไม่ได้พิสูจน์กำไร
12. คำถามเกี่ยวกับกฎกลับเข้า Keltner
ทุกแท่งปิดนอก Keltner เป็นสัญญาณกลับตัวหรือไม่?
ไม่ใช่ ในแนวโน้มราคาอาจเดินต่ออยู่นอกกรอบ แบบจำลองนี้ต้องมีบริบทก่อนหน้า การออกนอกอย่างจำกัด การปิดกลับในแท่งถัดไป และเกณฑ์ราคาเสนอและความเสี่ยงทั้งหมด แม้ผ่านรูปแบบก็ขาดทุนได้
ทำไมตรึงแถบแทนอ่านค่าล่าสุด?
การเทรดนิยามเทียบกับกรอบที่ทราบก่อน E การรวม E เปลี่ยนคำถามและอาจเปลี่ยนการจัดประเภท ศึกษาได้ทั้งคู่ แต่ห้ามผสมกฎและผลเข้าด้วยกัน
ใช้แท่งทีหลังแทน C ที่ไม่ผ่านได้หรือไม่?
ไม่ได้ เฉพาะแท่งที่ตามมาทันทียืนยันได้ รูปแบบใหม่ต้องมีจุดอ้างอิงใหม่ และเคารพช่วงพักหนึ่งแท่งกับกฎสัญญาณรอเข้าเพียงชุดเดียว
ทำไม Stop และเป้าหมาย SELL เป็นราคา Ask?
SELL เปิดที่ Bid และปิดผ่าน Ask ส่วนเผื่อคงที่ใช้แปลงราคาออกอ้างอิงของแบบจำลอง ไม่ได้พิสูจน์สเปรดอนาคตหรือแทน Ask จริงในการตรวจสอบ
กำไรสุทธิที่เป็นไปได้หมายความว่าจะได้กำไรจำนวนนั้นหรือไม่?
ไม่ใช่ เป็นจำนวนเมื่อได้ราคาเป้าหมายตามสมมติฐานราคาและต้นทุน ไม่ใช่ผลตอบแทนคาดหวังถ่วงน้ำหนักโอกาสหรือผลที่เกิดแล้ว ออกตามเวลา Stop หรือได้ราคาแย่ลงอาจให้ผลอื่น
ใช้ค่ามาตรฐาน Keltner ของแพลตฟอร์มใดก็ได้หรือไม่?
ใช้เพื่อสร้างแบบจำลองนี้ซ้ำไม่ได้ ต้องตรงค่าเริ่มและแหล่ง EMA, ATR แบบ SMA ที่ระบุ คาบ เวลาอ้างอิงที่ตรึง ด้านราคา และตัวกรองเข้าออกทั้งหมด พารามิเตอร์เป็นทางเลือกวิจัย ไม่ใช่คำแนะนำสากล
13. เอกสารเทคนิคและขอบเขต
เอกสาร Keltner อย่างเป็นทางการของ TradingView อธิบายเส้นเฉลี่ยและกรอบช่วงราคา ส่วนกฎตรึงค่า บริบท การกลับเข้า การได้ราคา และความเสี่ยงในที่นี้เป็นแบบวิจัยที่เราระบุเอง ไม่ใช่ค่าเริ่มแพลตฟอร์มหรือกลยุทธ์ทำกำไรที่แหล่งข้อมูลรับรอง
Forex และการเทรดด้วยเลเวอเรจมีความเสี่ยงสูง กลยุทธ์นี้เพื่อการศึกษา ไม่ใช่คำแนะนำการลงทุน ผลในอดีตหรือผลจำลองไม่รับประกันผลในอนาคต