

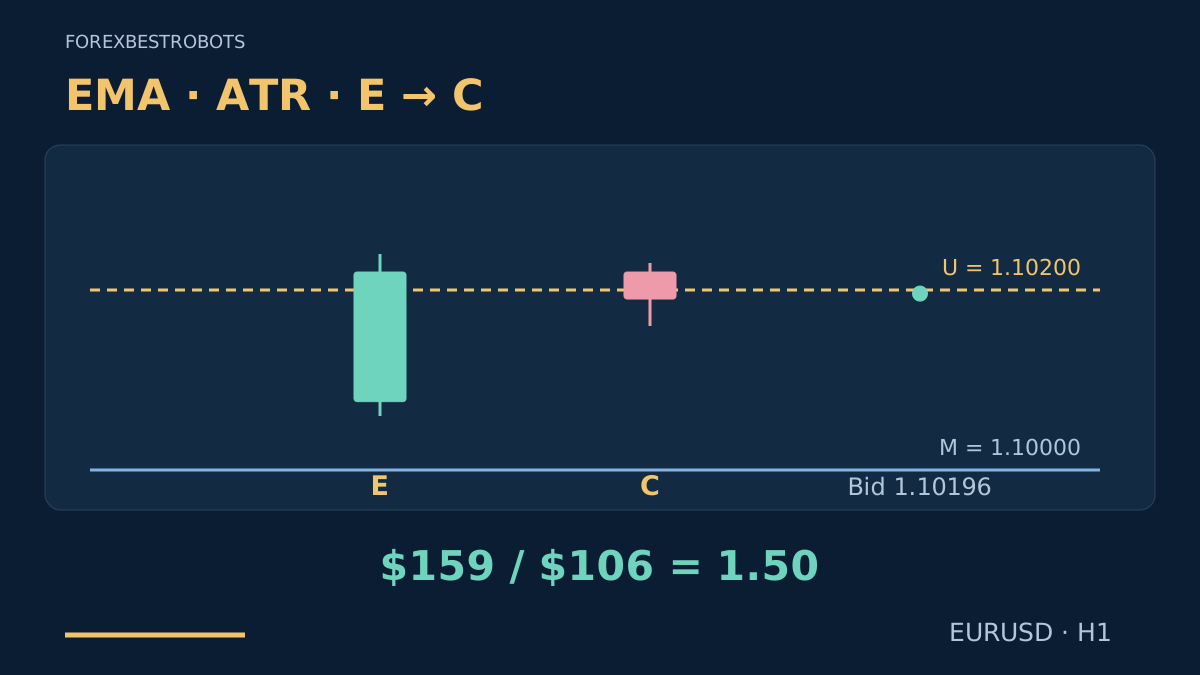
チャネルの外に出た価格は、そのままトレンドを続けることも、中心へ戻ることもあります。このモデルでは、はみ出した方向と逆の取引を考える前に、内側への戻りを待ちます。先に帯を決め、外側での確定を確認し、その直後の足が内側で確定することを求める流れです。
以下は著者が定めた検証用モデルであり、そのまま使う取引推奨でも、利益が実証されたシステムでもありません。ケルトナー型のEMA/ATRの帯を固定して使います。線を更新し続ける通常の指標とは、判断時点の計算が異なります。数値は検証用の仮定で、最適化された設定ではありません。
1. 計算の前に取引の考え方を理解する
限定的なはみ出しが外側を維持できなかった後、元の中心への動きを狙う考え方です。上側突破を買い、下側突破を売るものではありません。直近のEMA変化が小さいという条件は選別基準であり、レンジ相場や回帰を証明しません。
既存のボリンジャー・スクイーズの突破戦略やドンチャン突破戦略とは異なります。終値の標準偏差や過去の高安ではなくATRで帯を作り、取引方向ははみ出しと逆です。ただし、違うルールであることは優位性の証明ではありません。
2. はみ出しの足が始まる前に帯を固定する
有効で連続したEURUSD H1のBid足を使い、ブローカーのサーバー時刻を記録します。Eの開始時点で確定済みのデータだけを使い、Mは終値のEMA(20)、AはTrue RangeのSMA(14)とします。EMAの初期値は任意の技術解説に示します。A > 0と、すべての比較に十分な履歴が必要です。
U = M + 2 × A、L = M − 2 × Aとします。abs(M − EMA_three_bars_earlier) ≤ 0.25 × Aを満たし、直前の終値が[M − A, M + A]内にあることを求めます。端は含みます。E、C、取引中は値を固定し、基準窓にEを追加しません。
本例では1ピップスが0.00010、小数点以下5桁のブローカーで1ポイントが0.00001です。銘柄、時間足、平滑化、履歴、時刻を正確に記録します。単位と平均はATRガイド、帯が互換的な予測ではない理由はボラティリティ比較ガイドで説明します。
3. 限定的にはみ出して確定するEを求める
SELLではU < E_close ≤ U + 0.5 × AとE_high ≤ U + A、BUYではL − 0.5 × A ≤ E_close < LとE_low ≥ L − Aを求めます。Eの正の高値・安値幅は3 × A以下です。UやLちょうどの終値は不成立です。
Eの確定時に、基準ストップSをSELLではE_high + 0.25 × A、BUYではE_low − 0.25 × Aに固定します。基準目標TはMです。はみ出しの制限は伸びすぎた動きを除外するためで、反転確率を測るものではありません。
4. 直後の確定足Cだけに確認を認める
SELLは陰線CでM + A < C_close < U、BUYは陽線CでL < C_close < M − Aが必要です。境界は厳密です。ヒゲだけの回帰、実体のない足、等号、後の足による回帰は、この候補を確認しません。
SELLはC_high ≥ SまたはC_low ≤ Mで、BUYはC_low ≤ SまたはC_high ≥ Mで取り消します。これはエントリー前のBid足による除外条件で、約定シミュレーションではありません。特にSELLの過去Askを再現するものではありません。
つまり、すぐに戻り、中心までの余地が残っている必要があります。Cが基準目標や基準ストップにすでに到達したら見送ります。Cの確定後は最初の新しい取引可能な気配値を評価するか、候補を終了します。よりよい値を待ちません。
5. 実際の決済側と時間制限を固定する
BUYはAskで入り、BidストップSとBid目標Mを固定します。SELLはBidで入り、基準Bid決済価格を事前設定の2ピップス分だけ換算します。SL_Ask = S + 2 pips、TP_Ask = M + 2 pipsです。このAsk価格は固定します。換算幅は将来のスプレッド予測でも、実際のAskデータの代用でもありません。
ブローカーが対応する方法で、最初の注文時に有効な損切り保護と目標を設定します。保護を確立できないなら、この計画では新規取引しません。損切り拡大、トレーリング、分割決済、ナンピン、即時の反対売買は含みません。
エントリーした足から数えてH1が6本確定しても保有中なら、次の取引可能な気配値で決済します。BUYはBid、SELLはAskです。それより前の損切り・目標約定が優先します。銘柄ごとに候補または保有は一つだけです。見送りや決済の後は、候補を持たないH1が一本完全に確定するまで次のEを準備しません。
6. 最初の気配値とコスト後の余地を確認する
新しいBid < Askと、2ピップス以下かつ0.2 × A以下のスプレッドを求めます。BidはCの確認ゾーンに残り、abs(Bid − C_close) ≤ 0.25 × Aを満たす必要があります。最終ストップ、エントリー、目標は各約定側で正しい順序となり、ブローカーの価格刻みで有効である必要があります。
検証前に、金額予算、確認済みの1ロット当たりピップス価値V、追加の不利な約定余裕の合計s、往復手数料c、保有コスト予備fを決めます。dSLとdTPは正しい価格側で測ったエントリーからストップ・目標までのピップス距離です。すでに距離に含まれるスプレッドは一度だけ数えます。
Loss1 = (dSL + s) × V + c + fとReward1 = (dTP − s) × V − c − fを計算します。損失額と利益額が正で、丸め前の値でReward1 / Loss1 ≥ 1.50を求めます。両方の想定結果に全コストを入れるのは、同じ取引内で二重に課金することではありません。
Budget / Loss1以下の許容数量を選び、実際のロット刻みで切り下げ、金額を再確認します。最小ロットが予算を超える、証拠金が不足する、ブローカー制限に合わない場合は見送ります。手順はATR損切りとロット計算のガイドで説明します。気配値の条件に落ちたら候補は終了です。
7. 架空のSELL例を順に確認する
固定値をM = 1.10000、A = 0.00100、つまり10ピップス、U = 1.10200、L = 1.09800とします。以前のEMAは1.09992で、3本分の変化は0.8ピップス、上限2.5ピップス未満です。直前終値1.10076は内側ゾーンにあります。準備足は技術解説に示します。
| 足 | Bid始値 | Bid高値 | Bid安値 | Bid終値 |
|---|---|---|---|---|
E | 1.10076 | 1.10240 | 1.10060 | 1.10220 |
C | 1.10220 | 1.10230 | 1.10160 | 1.10190 |
EはUより2ピップス上で確定し、許容幅5ピップス内です。高値もUより4ピップス上にすぎません。値幅18ピップスは上限30ピップス未満なので、S = 1.10240 + 0.00025 = 1.10265です。Cは陰線で指定ゾーン内に確定し、SにもMにも触れません。確認されたのは候補であり、約定した取引ではありません。
最初の想定気配値はBid 1.10196 / Ask 1.10216です。スプレッドは2ピップス、BidとC終値の差は0.6ピップスです。固定SELL決済はSL_Ask = 1.10285とTP_Ask = 1.10020です。価格刻み、証拠金、カレンダー条件は満たすと仮定します。その後の値動きや結果は作りません。
8. ロットを決める前にコストを計算する
USD口座、1ロット100,000 EURの仮定で、V = $10(ピップス・ロット当たり)、s = 1ピップス、新規と決済合計のc = $7(ロット当たり)、f = $0とします。コストは数量に比例し、注文ごとの最低手数料はありません。契約、通貨、料金体系が違えば再計算が必要です。
| 計画項目 | 計算 | 結果 |
|---|---|---|
| ストップ距離 | (1.10285 − 1.10196) / 0.00010 | 8.9ピップス |
| 目標距離 | (1.10196 − 1.10020) / 0.00010 | 17.6ピップス |
| 1ロットの想定損失 | (8.9 + 1) × $10 + $7 | $106 |
| 1ロットの純利益の可能額 | (17.6 − 1) × $10 − $7 | $159 |
| 採用判定の比率 | $159 / $106 | 1.50 — 等号で条件を満たす |
口座純資産$10,000に対する説明用予算$100なら、$100 / $106 = 0.943396…ロットです。最小0.01、刻み0.01を仮定すると、0.94ロット、想定損失0.94 × $106 = $99.64です。推奨リスクではありません。$159は条件付きの計画値であり、実現利益や期待収益ではありません。
最初の気配値がBid 1.10195 / Ask 1.10215なら、1ロットの損失は$107、純利益の可能額は$158です。比率は1.50未満のため、丸め表示が近く見えても見送ります。主例のよい気配値を待ってはいけません。仮定と二重計上はコストガイドで扱います。
9. 必要なら固定した指標入力を再現する
初期値、準備足、正確な数式を開く
連続する準備用H1を24本使います。その前の終値は1.09992です。最初の23本は表の最初の行と同じOHLC、24本目は次の行です。準備中のTRはすべて10ピップスです。EMA(20)は20本目で最初の20終値の算術平均を初期値とし、その後はEMA_t = (2 / 21) × Close_t + (19 / 21) × EMA_prevを使います。
| 準備足 | Bid始値 | Bid高値 | Bid安値 | Bid終値 |
|---|---|---|---|---|
| 1–23 | 1.09992 | 1.10042 | 1.09942 | 1.09992 |
| 24 | 1.09992 | 1.10082 | 1.09982 | 1.10076 |
24本目ではM = (2 × 1.10076 + 19 × 1.09992) / 21 = 1.10000です。3本前のEMAは1.09992です。TR = max(H, Cprev) − min(L, Cprev)、A = sum(latest 14 completed TR) / 14 = 0.00100と定義します。EとCは窓に含めません。明示的なSMA方式のATRであり、すべてのプラットフォームの平滑化が同じとはしていません。
E開始前に基準足を特定して記録します。MT4の計算方式、価格ソース、ラインの表示ずれ、バッファのシフトは別の入力です。Eを含めて更新するとMとAが変わり、Eが外側かの判定も変わり得ます。まず宣言した初期値とデータを再現してください。本ページは実際のMT4出力を確認したとはしていません。
10. 取り消しとカレンダーの条件を明確にする
履歴不足、不正OHLC、時刻の抜け、週末ギャップ、未準備の指標を除外します。Aがゼロでは成立しません。候補や保有中は重複シグナルを捨てます。外側確定やCが不成立でも、古い帯を動かしたり倍率や後の足を選び直したりして救済しません。
予定保有期間の6本内に、いずれかの通貨の予定された重要イベント、ブローカーのロールオーバー、休場が入る場合は新規取引しません。検証前にカレンダー、重要度分類、サーバー時刻への換算を決めます。履歴が不足するなら、このフィルターは未確認です。予期しない出来事は起こり得ます。
ほかのEAや手動ポジションを含む口座全体のエクスポージャーを別途制限します。損切りは価格を保証せず、不利な約定、換算、手数料で見積もりを超えることがあります。口座制限はリスク管理ガイドで説明します。拒否された保護付き注文を、保護なし注文へ変更してはいけません。
11. 結果の前に時系列と約定を検証する
確定足を一本ずつ進め、E前の基準を固定し、すべての見送り理由を残します。C後に評価すべき最初の気配値を一度だけ判定します。約定後は実エントリー、受理された保護、エクスポージャーを残りコストの記録モデルと照合します。保護欠如や予算超過なら新規を停止し、次の取引可能な気配値で決済を要求します。再試行前に注文状態を確認し、決済要求を約定済みとみなしません。
実際の決済側、時間制限、スプレッド変化はBid/Askティックで検証します。OHLC足で両方の決済価格へ届く場合、足内の順序は不明です。より細かいデータを使うか未解決と記録し、明示した保守的扱いを適用します。目標を先に付けたことにしたり、全Bid履歴へ一定スプレッドを足してAskを作ったりしません。
試した全変種を保存し、開発と後の評価を分けてからフォワード検証します。成功した戻りだけでなく、失敗、コスト、ドローダウン、相関するリスクを比べます。全体の流れはMT4バックテストガイドで説明します。架空例や異なるルールだけでは収益性を証明できません。
12. ケルトナー回帰ルールのよくある質問
ケルトナー外で確定すれば必ず反転シグナルですか?
いいえ。トレンド中は外側を進み続けることがあります。本モデルには事前条件、限定的なはみ出し、直後の確定回帰、すべての気配値・リスク条件が必要です。有効な形でも負けることがあります。
最新のバンド値ではなく固定する理由は何ですか?
E前に知り得た帯に対して定義した取引だからです。Eを含めると問いと判定が変わり得ます。どちらも研究できますが、ルールと結果を混ぜてはいけません。
後の足で不成立のCを置き換えられますか?
できません。直後の足だけが候補を確認できます。新しい形には新基準が必要で、一本の休止期間と単一候補のルールを守ります。
SELLのストップと目標がAsk価格なのはなぜですか?
SELLはBidで入りAskで決済されるからです。固定換算幅はこのモデルの基準決済を変換するもので、将来のスプレッドを証明せず、検証用の実Askデータを代替しません。
純利益の可能額は、その金額を稼げる意味ですか?
いいえ。想定価格とコストで目標約定した場合の金額です。確率を加味した期待収益でも実現結果でもありません。時間決済、損切り、不利な約定では別の結果になります。
どのプラットフォームでも標準Keltner設定を使えますか?
本モデルの再現には使えません。EMA初期値とソース、明示的SMA ATR、期間、固定時点、約定側、すべての入退出条件を合わせます。設定は研究上の選択で、万能な推奨ではありません。
13. 技術資料と対象範囲
TradingView公式のケルトナーチャネル資料は、移動平均と値幅の帯を説明しています。本ページの固定、事前条件、回帰、約定、リスクのルールは明示した独自の検証モデルであり、標準設定や出典が収益性を認めた戦略ではありません。
FXおよびレバレッジ取引には大きなリスクがあります。本戦略は学習用であり、投資助言ではありません。過去の実績やシミュレーション結果は、将来の成果を保証しません。