

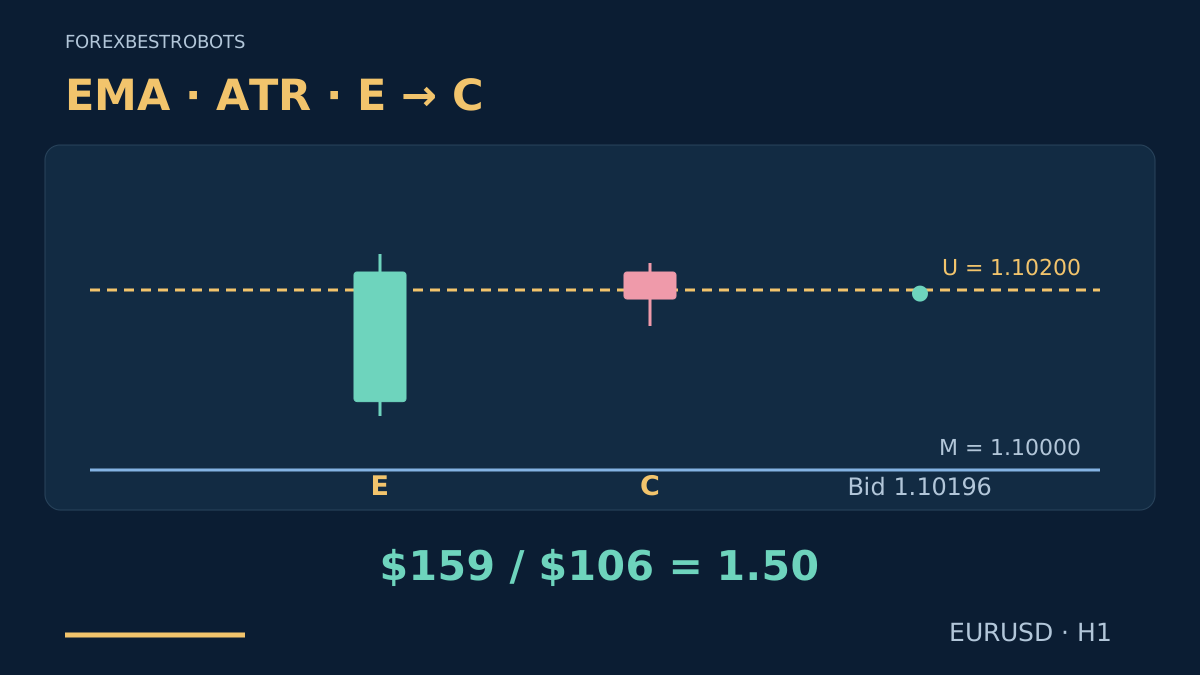
Ein Kurs außerhalb eines Kanals kann weiter im Trend laufen oder zur Mitte zurückkehren. Diese Variante wartet die Rückkehr ab, bevor sie einen Trade gegen den Ausschlag erwägt. Die einfache Folge: Hülle vorab markieren, einen Schluss außerhalb beobachten und mit der unmittelbar nächsten Kerze einen Schluss zurück innerhalb verlangen.
Die folgenden Regeln sind ein vom Autor definiertes Forschungsmodell, keine fertige Handelsempfehlung und kein nachgewiesen profitables System. Verwendet wird eine Keltner-artige EMA/ATR-Hülle mit festgehaltenen Referenzen. Ein üblicher Indikator mit fortlaufend aktualisierten Linien berechnet am Entscheidungspunkt etwas anderes. Die Zahlen sind Testannahmen, keine optimierten Parameter.
1. Zuerst die Handelsidee verstehen
Der geplante Trade zielt zur alten Mitte, nachdem ein begrenzter Ausschlag nicht außerhalb bleiben konnte. Er kauft keinen oberen Bandausbruch und verkauft keinen unteren. Eine geringe jüngste EMA-Änderung ist ein Filter, kein Beweis für einen Seitwärtsmarkt oder eine bevorstehende Rückkehr.
Das unterscheidet die Variante vom bestehenden Bollinger-Squeeze-Ausbruch und der Donchian-Ausbruchsstrategie. Die Hülle verwendet ATR statt Schlusskurs-Standardabweichung oder früherer Kursextreme; die Handelsrichtung wirkt dem Ausschlag entgegen. Diese Unterschiede belegen keinen Handelsvorteil.
2. Die Hülle vor der Ausschlagskerze festhalten
Verwende gültige, aufeinanderfolgende EURUSD-H1-Bid-Kerzen und eine dokumentierte Broker-Serverzeit. Bei Eröffnung von E zählen nur abgeschlossene Daten: M ist die EMA(20) der Schlusskurse und A die SMA(14) der True Range. Die genaue EMA-Initialisierung steht im optionalen Rechenteil. Erforderlich sind A > 0 und genug Historie für alle Vergleiche.
Setze U = M + 2 × A und L = M − 2 × A. Verlange abs(M − EMA_three_bars_earlier) ≤ 0.25 × A und den vorherigen Schluss innerhalb von [M − A, M + A], einschließlich der Grenzen. Halte die Werte während E, C und eines Trades fest; E gehört nicht zum Referenzfenster.
Hier entspricht ein Pip 0.00010 und ein Broker-Point bei fünf Nachkommastellen 0.00001. Notiere Symbol, Zeitebene, Glättung, Historie und Zeitstempel genau. Der ATR-Ratgeber erklärt Einheiten und Mittelung; der Volatilitätsvergleich zeigt, warum Bänder keine austauschbaren Prognosen sind.
3. Einen begrenzten abgeschlossenen Ausschlag E verlangen
Für SELL gelten U < E_close ≤ U + 0.5 × A und E_high ≤ U + A. Für BUY gelten L − 0.5 × A ≤ E_close < L und E_low ≥ L − A. Die positive Hoch-Tief-Spanne von E darf höchstens 3 × A betragen. Ein Schluss genau auf U oder L scheidet aus.
Fixiere beim Schluss von E den Referenzstop S für SELL bei E_high + 0.25 × A, für BUY bei E_low − 0.25 × A. Referenzziel T ist M. Die Ausschlagsgrenzen verwerfen überdehnte Bewegungen; sie messen keine Umkehrwahrscheinlichkeit.
4. Nur die nächste abgeschlossene Kerze C darf bestätigen
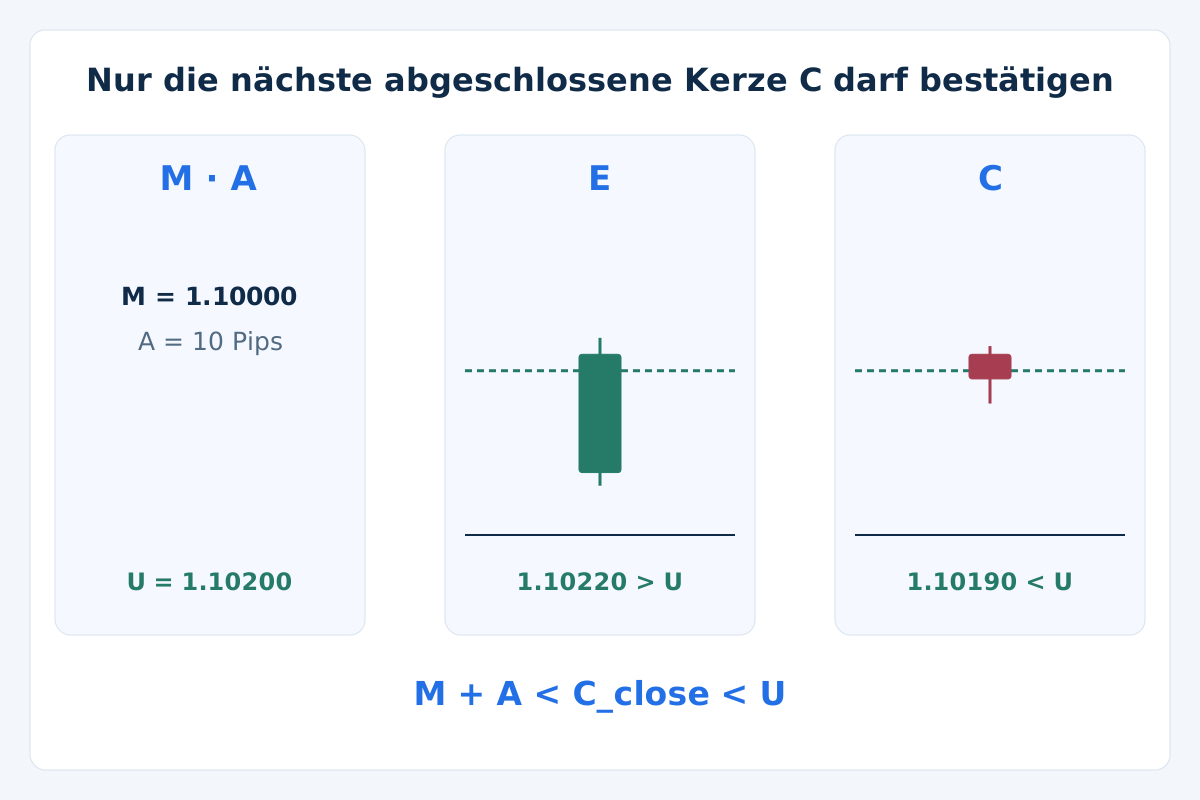
SELL braucht eine bärische C mit M + A < C_close < U. BUY braucht eine bullische C mit L < C_close < M − A. Die Grenzen sind strikt. Ein Docht innerhalb, eine körperlose Kerze, Gleichheit oder eine spätere Rückkehr bestätigen diesen Kandidaten nicht.
Verwirf SELL bei C_high ≥ S oder C_low ≤ M; verwirf BUY bei C_low ≤ S oder C_high ≥ M. Dies sind Bid-Kerzen-Vetos vor einem Einstieg, keine simulierten Ausführungen. Insbesondere rekonstruieren sie keine historischen Ask-Kurse für SELL.
Einfach gesagt muss die Rückkehr zügig erfolgen und noch Platz bis zur Mitte lassen. Hat C Ziel oder Referenzstop schon besucht, entfällt die Gelegenheit. Nach C prüfst du das erste frische handelbare Kurspaar oder beendest den Kandidaten; warte nicht auf ein günstigeres.
5. Ausführbare Ausstiege und Zeitlimit festlegen
BUY eröffnet zum Ask, mit festem Bid-Stop S und Bid-Ziel M. SELL eröffnet zum Bid; übersetze die Bid-Referenzausstiege mit einem vorab festgelegten Aufschlag von 2 Pips: SL_Ask = S + 2 pips und TP_Ask = M + 2 pips. Diese Ask-Preise bleiben fest. Der Aufschlag prognostiziert keinen künftigen Spread und ersetzt keine echten Ask-Daten.
Richte gültigen Schutzstop und Ziel mit der ursprünglichen Order über das unterstützte Brokerverfahren ein. Ist dieser Schutz nicht herstellbar, wird nach diesem Plan nicht eröffnet. Stop-Ausweitung, Trailing, Teilverkäufe, Nachkaufen im Verlust oder sofortige Richtungswechsel gehören nicht zu dieser Variante.
Ist die Position nach 6 abgeschlossenen H1-Kerzen einschließlich der Einstiegskerze noch offen, erfolgt der Ausstieg zum nächsten ausführbaren Kurs: Bid bei BUY, Ask bei SELL. Frühere Stop-/Zielausführungen haben Vorrang. Pro Symbol ist nur ein Kandidat oder eine Position zulässig. Nach Verwerfung oder Ausstieg muss eine volle H1-Kerze ohne Kandidaten abgeschlossen sein, bevor ein neues E vorbereitet wird.
6. Erstes Kurspaar und Spielraum nach Kosten prüfen
Verlange aktuelle Kurse mit Bid < Ask und einen Spread, der weder 2 Pips noch 0.2 × A überschreitet. Bid muss in der Bestätigungszone von C bleiben und abs(Bid − C_close) ≤ 0.25 × A erfüllen. Endgültiger Stop, Einstieg und Ziel müssen auf ihren ausführbaren Kursseiten korrekt geordnet und auf dem Broker-Tickraster gültig sein.
Lege vor Tests Geldbudget, geprüften Pipwert je Lot V, gesamte zusätzliche Reserve für ungünstige Ausführung s, Kommission für beide Seiten c und Finanzierungsreserve f fest. dSL und dTP sind für jedes Kurspaar die Pipabstände vom Einstieg zu Stop und Ziel auf den richtigen Kursseiten. Bereits darin enthaltener Spread wird einmal gezählt.
Berechne Loss1 = (dSL + s) × V + c + f und Reward1 = (dTP − s) × V − c − f. Verlust und Ertrag müssen positiv sein; danach gilt Reward1 / Loss1 ≥ 1.50 mit ungerundeten Werten. Jeder mögliche Ausgang enthält die vollen angenommenen Kosten. Kosten in beiden Alternativen bedeuten keine doppelte Berechnung innerhalb eines Trades.
Wähle ein zulässiges Volumen höchstens in Höhe von Budget / Loss1, runde auf dem tatsächlichen Volumenraster ab und prüfe den Geldbetrag erneut. Verzichte, wenn Mindestlot, freie Margin oder Brokerregeln nicht passen. Der Ratgeber zu ATR-Stops und Positionsgrößen erläutert das Verfahren. Ein gescheiterter Kursfilter beendet den Kandidaten.
7. Das erfundene SELL-Beispiel nachvollziehen
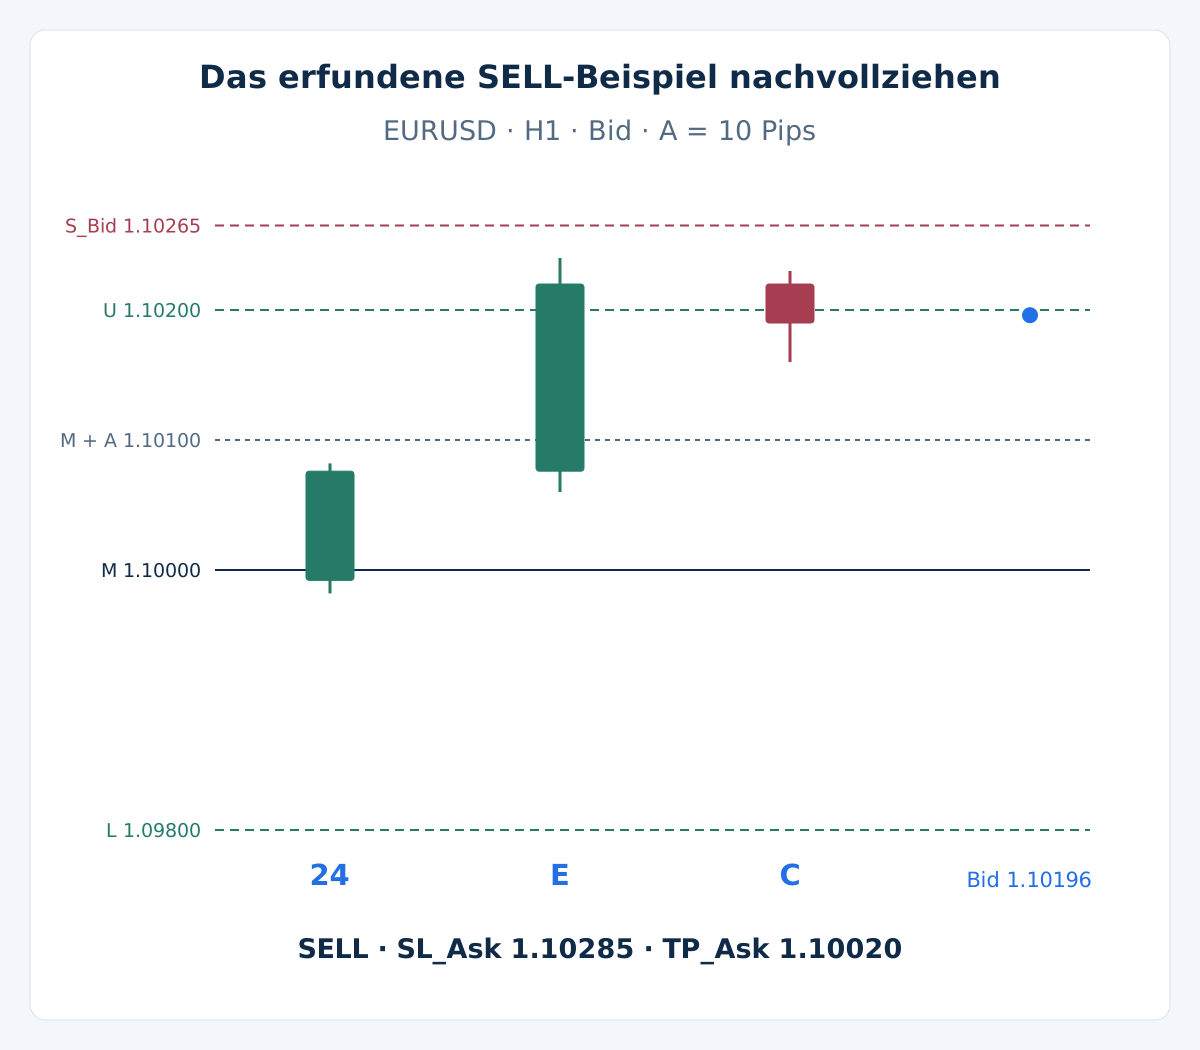
Angenommen werden feste M = 1.10000, A = 0.00100, also 10 Pips, U = 1.10200 und L = 1.09800. Die frühere EMA ist 1.09992; die Änderung über drei Kerzen beträgt damit 0.8 Pip, unter der Grenze von 2.5 Pips. Der vorherige Schluss 1.10076 liegt in der inneren Zone. Die Vorbereitungskerzen stehen im optionalen Teil.
| Kerze | Bid-Eröffnung | Bid-Hoch | Bid-Tief | Bid-Schluss |
|---|---|---|---|---|
E | 1.10076 | 1.10240 | 1.10060 | 1.10220 |
C | 1.10220 | 1.10230 | 1.10160 | 1.10190 |
E schließt 2 Pips über U innerhalb des Spielraums von 5 Pips; sein Hoch liegt nur 4 Pips über U. Die Spanne beträgt 18 Pips und bleibt unter der Grenze von 30 Pips. Damit gilt S = 1.10240 + 0.00025 = 1.10265. C ist bärisch, schließt in der erlaubten Zone und berührt weder S noch M. Der Schluss bestätigt einen Kandidaten, keinen ausgeführten Trade.
Das erste angenommene Kurspaar lautet Bid 1.10196 / Ask 1.10216. Der Spread beträgt 2 Pips, Bid liegt 0.6 Pip vom C-Schluss entfernt. Die festen SELL-Ausstiege sind SL_Ask = 1.10285 und TP_Ask = 1.10020. Gültige Ticks, genügend Margin und kein Kalenderausschluss werden vorausgesetzt. Ein späterer Verlauf oder Ausgang wird nicht erfunden.
8. Das Beispiel vor Wahl der Lotzahl kalkulieren
Das Beispiel nutzt ein USD-Konto und ein angenommenes Lot von 100,000 EUR mit V = $10 je Pip und Lot, s = 1 Pip, c = $7 je Lot für Eröffnung und Schließung zusammen sowie f = $0. Die Kosten sind linear, ohne Mindestgebühr je Order. Andere Kontrakte, Währungen oder Gebühren verlangen eine neue Schätzung.
| Planungsgröße | Berechnung | Ergebnis |
|---|---|---|
| Stop-Abstand | (1.10285 − 1.10196) / 0.00010 | 8.9 Pips |
| Zielabstand | (1.10196 − 1.10020) / 0.00010 | 17.6 Pips |
| Geschätzter Verlust je Lot | (8.9 + 1) × $10 + $7 | $106 |
| Potenzieller Nettoertrag je Lot | (17.6 − 1) × $10 − $7 | $159 |
| Zulassungsverhältnis | $159 / $106 | 1.50 — Gleichheit reicht |
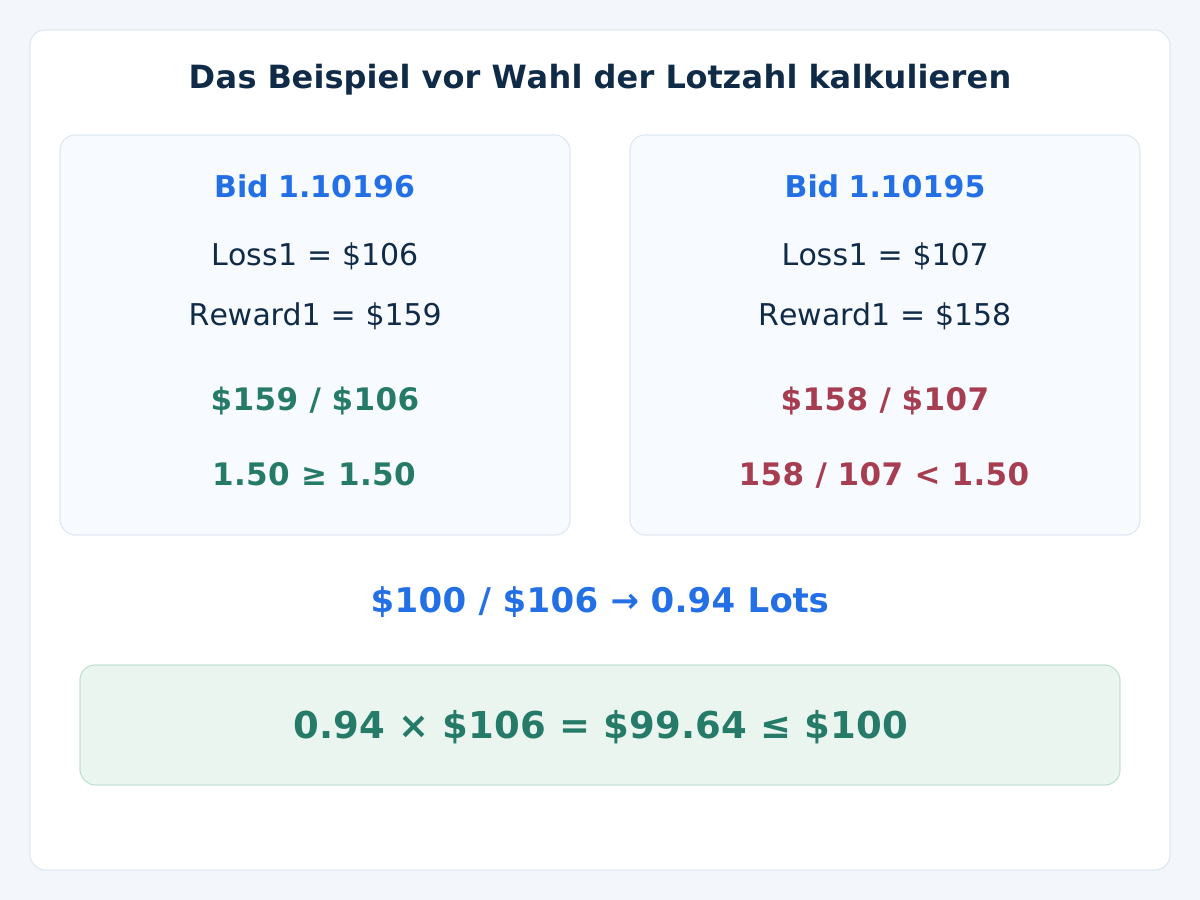
Bei einem beispielhaften Budget von $100 und $10,000 Eigenkapital gilt $100 / $106 = 0.943396… Lots. Angenommene Mindestgröße 0.01 und Schrittweite 0.01 ergeben 0.94 Lots und geschätzten Verlust 0.94 × $106 = $99.64. Das ist keine Risikoempfehlung. Die $159 sind eine bedingte Planungsgröße, kein realisierter Gewinn oder erwarteter Ertrag.
Wäre das erste Kurspaar stattdessen Bid 1.10195 / Ask 1.10215, ergäben sich $107 Verlust und $158 potenzieller Nettoertrag je Lot. Das Verhältnis liegt unter 1.50: also verwerfen, auch wenn die gerundete Anzeige ähnlich wirkt. Warte nicht auf das bessere Kurspaar aus dem Hauptbeispiel. Der Kostenratgeber behandelt Annahmen und Doppelzählung.
9. Optional: die festgehaltenen Indikatorwerte nachrechnen
Initialisierung, Vorbereitungskerzen und genaue Formeln anzeigen
Verwende 24 aufeinanderfolgende vorbereitende H1-Kerzen. Der Schluss davor ist 1.09992. Die ersten 23 haben die OHLC-Werte der ersten Zeile; Kerze 24 entspricht der zweiten. Jede vorbereitende TR beträgt 10 Pips. Initialisiere EMA(20) bei Kerze 20 mit dem arithmetischen Mittel ihrer ersten 20 Schlüsse und verwende danach EMA_t = (2 / 21) × Close_t + (19 / 21) × EMA_prev.
| Vorbereitungskerzen | Bid-Eröffnung | Bid-Hoch | Bid-Tief | Bid-Schluss |
|---|---|---|---|---|
| 1–23 | 1.09992 | 1.10042 | 1.09942 | 1.09992 |
| 24 | 1.09992 | 1.10082 | 1.09982 | 1.10076 |
Kerze 24 ergibt M = (2 × 1.10076 + 19 × 1.09992) / 21 = 1.10000. Die EMA drei Kerzen zuvor ist 1.09992. Definiere TR = max(H, Cprev) − min(L, Cprev) und A = sum(latest 14 completed TR) / 14 = 0.00100. E und C sind ausgeschlossen. Es handelt sich ausdrücklich um SMA-ATR, nicht um eine Aussage zur ATR-Glättung jeder Plattform.
Speichere die Identitäten der Referenzkerzen vor Beginn von E. In MT4 sind Methode, Quelle, Linienverschiebung und Puffer-Shift getrennte Eingaben. Ein laufend mit E aktualisierter Kanal verändert M und A und kann die Einstufung von E ändern. Reproduziere zuerst Initialisierung und Daten; hier wird kein geprüfter Live-MT4-Ausgabewert behauptet.
10. Abbruch- und Kalenderregeln ausdrücklich festlegen
Verwirf unvollständige Historie, ungültige OHLC, fehlende Stunden, Wochenendlücken oder nicht bereite Indikatoren. A gleich null definiert kein Setup. Überlappende Signale werden bei aktivem Kandidaten oder offener Position verworfen. Ein ungültiger Außenschluss oder C wird nicht durch verschobene Bänder, andere Multiplikatoren oder spätere Kerzen repariert.
Kein Einstieg, wenn ein angekündigtes Ereignis hoher Bedeutung für eine der Währungen, Broker-Rollover oder Marktschluss in die geplante Haltezeit von 6 Kerzen fällt. Lege Kalender, Einstufung und Serverzeitumrechnung vor dem Test fest. Bei fehlender Kalenderabdeckung ist der Filter ungeprüft. Unerwartete Ereignisse bleiben möglich.
Begrenze das gesamte Kontorisiko separat, einschließlich anderer EAs und manueller Positionen. Ein Stop garantiert keinen Ausführungskurs; schlechtere Ausführung, Umrechnung oder Gebühren können die Schätzung überschreiten. Der Risikomanagement-Ratgeber erklärt Kontogrenzen. Ersetze eine abgelehnte geschützte Order niemals durch eine ungeschützte.
11. Chronologie und Ausführung vor Ergebnissen prüfen
Spiele jeweils eine abgeschlossene Kerze ab, halte Referenzen vor E fest und dokumentiere jede Verwerfung mit Grund. Prüfe das erste zu bewertende Kurspaar nach C genau einmal. Gleiche nach einer Ausführung tatsächlichen Einstieg, akzeptierten Schutz und Exposure mit dem dokumentierten Modell verbleibender Kosten ab. Fehlt Schutz oder ist das Budget überschritten, sperre neue Einstiege und fordere Schließung zum nächsten ausführbaren Kurs an. Prüfe vor Wiederholung den Orderstatus; ein Schließauftrag ist noch keine Ausführung.
Nutze Bid- und Ask-Ticks für ausführbare Ausstiege, Zeitlimit und Spreadänderungen. Kann eine OHLC-Kerze beide Ausstiege berühren, ist die Reihenfolge unbekannt. Verwende feinere Daten oder markiere den Fall als ungeklärt und nutze eine offengelegte konservative Konvention. Setze nicht einfach das Ziel zuerst an und erzeuge keine Ask-Historie durch konstanten Spread auf jedem Bid-Tick.
Bewahre alle getesteten Varianten auf, trenne Entwicklung und spätere Bewertung und teste anschließend vorwärts. Vergleiche Fehlschläge, Kosten, Drawdown und korrelierte Risiken, nicht nur erfolgreiche Rückkehrsignale. Der MT4-Backtesting-Ratgeber deckt den umfassenderen Ablauf ab. Weder das synthetische Beispiel noch andere Regeln beweisen Profitabilität.
12. Fragen zu Keltner-Reentry-Regeln
Ist jeder Schluss außerhalb eines Keltner-Kanals ein Umkehrsignal?
Nein. In einem Trend kann der Kurs außerhalb weiterlaufen. Diese Variante verlangt Vorkontext, begrenzten Ausschlag, unmittelbar folgenden Rückkehrschluss und sämtliche Kurs-/Risikofilter. Auch ein gültiges Setup kann verlieren.
Warum die Bänder festhalten statt aktuelle Werte verwenden?
Der Trade ist gegen eine vor E bekannte Hülle definiert. E einzubeziehen verändert die Fragestellung und möglicherweise die Einstufung. Beide Ansätze lassen sich untersuchen, ihre Regeln und Ergebnisse dürfen aber nicht vermischt werden.
Kann eine spätere Kerze ein fehlgeschlagenes C ersetzen?
Nein. Nur die unmittelbar nächste Kerze darf den Kandidaten bestätigen. Ein neues Setup braucht neue Referenzen und muss die Wartezeit von einer Kerze sowie die Einzelkandidatenregel einhalten.
Warum sind SELL-Stop und Ziel als Ask-Preise angegeben?
SELL eröffnet zum Bid und schließt über den Ask. Der feste Aufschlag übersetzt die Referenzausstiege für dieses Modell; er belegt keinen künftigen Spread und ersetzt keine echten Ask-Daten für die Prüfung.
Bedeutet der potenzielle Nettoertrag, dass der Trade diesen Betrag verdient?
Nein. Er beschreibt den Betrag bei Zielausführung unter den angenommenen Kursen und Kosten. Er ist weder wahrscheinlichkeitsgewichteter Erwartungswert noch realisiertes Ergebnis. Zeitexit, Stop oder schlechtere Ausführung können anders ausfallen.
Kann ich beliebige Keltner-Standardeinstellungen verwenden?
Nicht zur Reproduktion dieser Variante. EMA-Initialisierung und Quelle, ausdrücklicher SMA-ATR, Perioden, Festhaltezeitpunkt, Kursseiten und alle Ein-/Ausstiegsfilter müssen übereinstimmen. Die Parameter sind Forschungsentscheidungen, keine allgemeinen Empfehlungen.
13. Technische Referenz und Geltungsbereich
Die offizielle Keltner-Referenz von TradingView beschreibt den Aufbau aus gleitendem Mittel und Spannenhülle. Festhalte-, Kontext-, Reentry-, Ausführungs- und Risikoregeln sind unsere ausdrücklich definierte Forschungsvariante, keine Plattformstandards oder von der Quelle bestätigte profitable Strategie.
Forex und gehebelter Handel sind mit erheblichen Risiken verbunden. Diese Strategie dient der Bildung und ist keine Anlageberatung. Vergangene oder simulierte Ergebnisse garantieren keine künftige Wertentwicklung.