

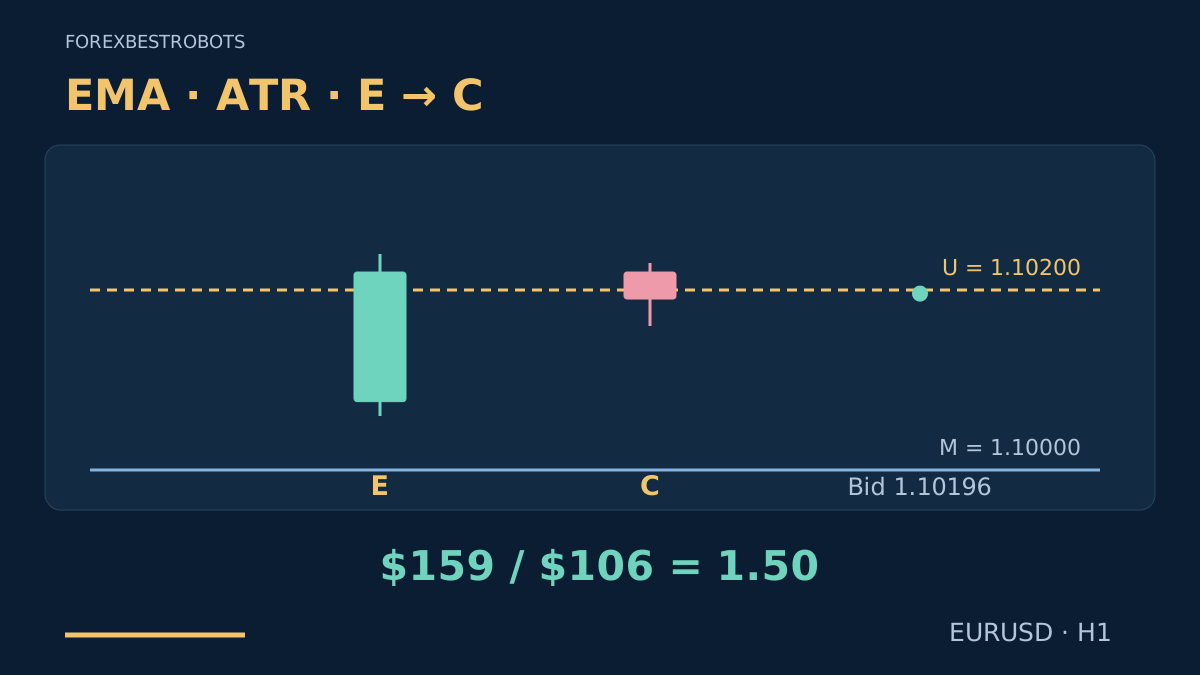
Un cours hors d’un canal peut poursuivre sa tendance ou revenir vers le centre. Ce modèle attend le retour avant d’envisager un trade contre l’excursion. La séquence est simple : tracer d’abord l’enveloppe, observer une clôture extérieure, puis exiger que la bougie immédiatement suivante clôture à l’intérieur.
Les règles ci-dessous forment un modèle de recherche défini par l’auteur, pas une recommandation prête à trader ni un système dont la rentabilité serait démontrée. Elles utilisent une enveloppe EMA/ATR de type Keltner avec références figées. Un indicateur qui actualise ses lignes calcule autre chose au moment de décider. Les nombres sont des hypothèses à tester, pas des paramètres optimisés.
1. Comprenez l’idée avant les calculs
Le trade envisagé va vers l’ancien centre après qu’une excursion limitée n’a pas réussi à rester dehors. Il n’achète pas une cassure supérieure et ne vend pas une cassure inférieure. Une faible variation récente de l’EMA est un filtre, pas la preuve d’un marché en range ou d’un retour à venir.
Cela diffère de la cassure du squeeze de Bollinger et de la stratégie de cassure Donchian existantes. L’enveloppe utilise l’ATR plutôt que l’écart-type des clôtures ou les anciens extrêmes ; la direction prévue s’oppose à l’excursion. Ces différences ne démontrent aucun avantage.
2. Figez l’enveloppe avant la bougie d’excursion
Utilisez des bougies Bid EURUSD H1 valides et consécutives avec l’heure serveur du courtier documentée. À l’ouverture de E, seuls les éléments déjà clôturés comptent : M est l’EMA(20) des clôtures et A la SMA(14) du True Range. L’amorçage exact de l’EMA figure dans la partie facultative. Exigez A > 0 et assez d’historique pour toutes les comparaisons.
Posez U = M + 2 × A et L = M − 2 × A. Exigez abs(M − EMA_three_bars_earlier) ≤ 0.25 × A et une clôture précédente dans [M − A, M + A], bornes incluses. Figez ces valeurs durant E, C et le trade ; E n’entre pas dans la fenêtre de référence.
Ici, un pip vaut 0.00010 et un point de cotation à cinq décimales vaut 0.00001. Consignez symbole, unité de temps, lissage, historique et horodatages exacts. Le guide ATR explique les unités et moyennes ; la comparaison de volatilité montre pourquoi les bandes ne sont pas des prévisions interchangeables.
3. Exigez une excursion E limitée et clôturée
Pour SELL, exigez U < E_close ≤ U + 0.5 × A et E_high ≤ U + A. Pour BUY, exigez L − 0.5 × A ≤ E_close < L et E_low ≥ L − A. L’amplitude positive entre haut et bas de E ne doit pas dépasser 3 × A. Une clôture exactement sur U ou L échoue.
À la clôture de E, fixez le stop de référence S à E_high + 0.25 × A pour SELL ou E_low − 0.25 × A pour BUY. L’objectif de référence T est M. Les limites d’excursion rejettent un mouvement trop étendu ; elles ne mesurent pas une probabilité de retournement.
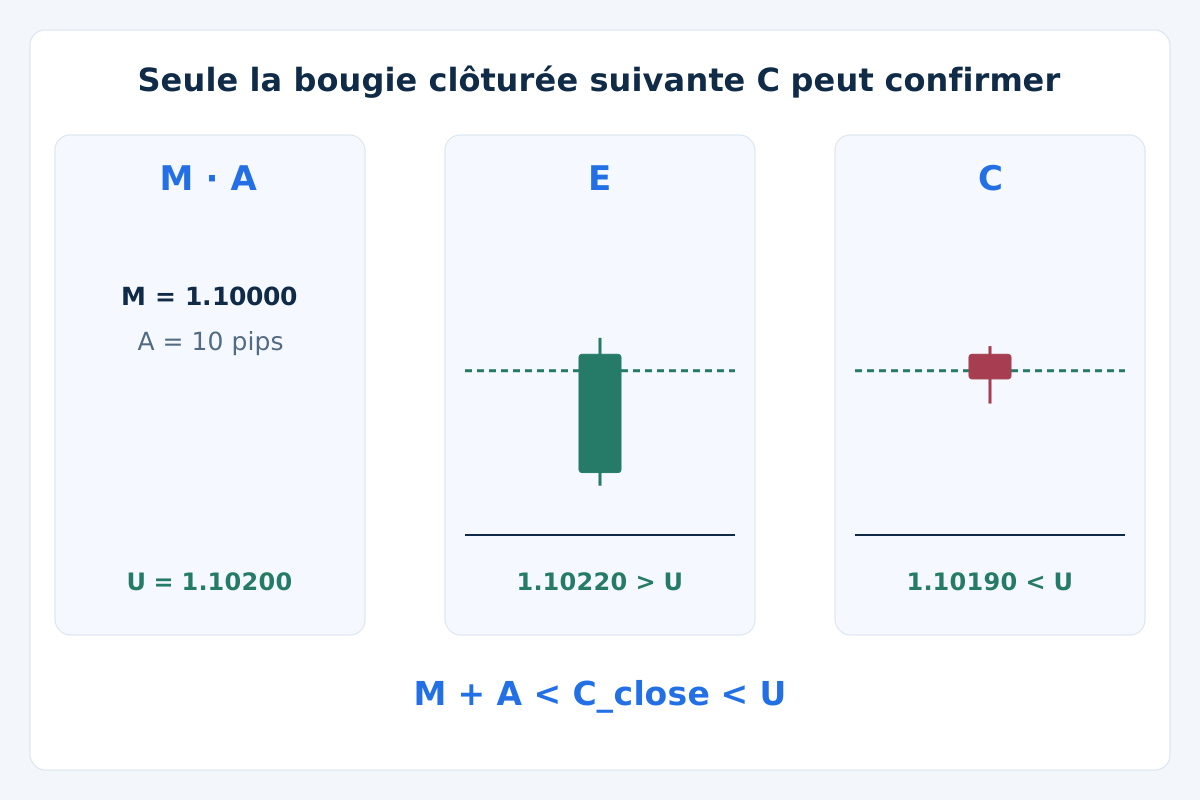
4. Seule la bougie clôturée suivante C peut confirmer
SELL exige une C baissière avec M + A < C_close < U. BUY exige une C haussière avec L < C_close < M − A. Les bornes sont strictes. Une mèche à l’intérieur, une bougie sans corps, une égalité ou un retour plus tardif ne confirment pas ce candidat.
Annulez SELL si C_high ≥ S ou C_low ≤ M ; annulez BUY si C_low ≤ S ou C_high ≥ M. Ce sont des motifs de rejet sur bougies Bid avant entrée, pas des exécutions simulées. Ils ne reconstituent notamment pas l’Ask historique pour SELL.
En clair, le retour doit être rapide et laisser de la place jusqu’au centre. Si C a déjà visité l’objectif ou le stop de référence, l’occasion est abandonnée. Après sa clôture, examinez sa première cotation fraîche et négociable ou terminez le candidat ; n’attendez pas une meilleure cotation.
5. Fixez les sorties exécutables et la durée limite
BUY ouvre à Ask, avec stop Bid S et objectif Bid M fixes. SELL ouvre à Bid ; convertissez ses sorties Bid de référence avec une majoration prédéfinie de 2 pips : SL_Ask = S + 2 pips et TP_Ask = M + 2 pips. Gardez ces prix Ask fixes. La majoration ne prédit pas le spread futur et ne remplace pas de vraies données Ask.
Établissez un stop de protection et un objectif valides avec l’ordre initial selon le processus du courtier. Si cette protection ne peut pas être établie, n’ouvrez pas dans ce plan. Éloignement du stop, suivi mobile, sortie partielle, renforcement en perte ou inversion immédiate sont exclus de ce modèle.
Si la position reste ouverte après 6 bougies H1 clôturées en comptant celle d’entrée, sortez à la cotation exécutable suivante : Bid pour BUY, Ask pour SELL. Les exécutions antérieures du stop ou de l’objectif priment. Un seul candidat ou position par symbole est autorisé. Après rejet ou sortie, attendez une bougie H1 complète sans candidat avant de préparer une nouvelle E.
6. Vérifiez la première cotation et l’espace net de frais
Exigez des cotations fraîches avec Bid < Ask et un spread ne dépassant ni 2 pips ni 0.2 × A. Bid doit rester dans la zone de confirmation de C et respecter abs(Bid − C_close) ≤ 0.25 × A. Stop, entrée et objectif finaux doivent être ordonnés correctement sur leurs côtés exécutables et conformes à la grille de ticks du courtier.
Avant les tests, fixez le budget monétaire, la valeur vérifiée du pip par lot V, la provision totale d’exécution défavorable supplémentaire s, la commission aller-retour c et la réserve de financement f. dSL et dTP sont les distances entrée-stop et entrée-objectif en pips sur les bons côtés de cotation. Le spread déjà compris n’est compté qu’une fois.
Calculez Loss1 = (dSL + s) × V + c + f et Reward1 = (dTP − s) × V − c − f. Exigez perte et gain positifs, puis Reward1 / Loss1 ≥ 1.50 avec des valeurs non arrondies. Chaque issue inclut tous les frais supposés ; les intégrer aux deux issues possibles ne les compte pas deux fois dans une même opération.
Choisissez un volume autorisé ne dépassant pas Budget / Loss1, arrondissez vers le bas sur la grille réelle et revérifiez le montant. Renoncez si le lot minimum dépasse le budget, la marge manque ou les restrictions échouent. Le guide des stops ATR et du dimensionnement explique le processus. L’échec d’un filtre de cotation met fin au candidat.
7. Suivez l’exemple SELL inventé
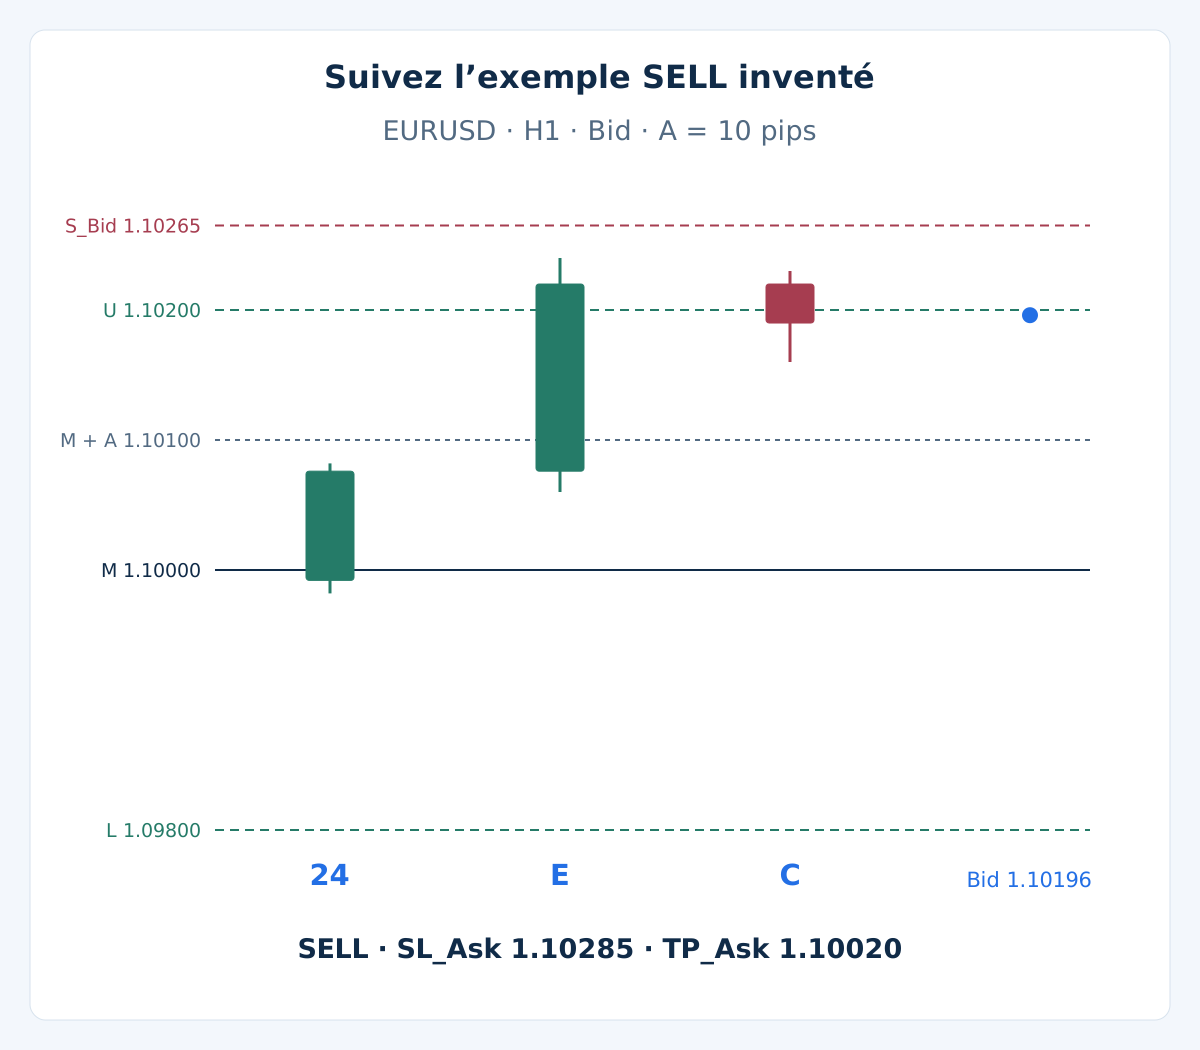
Supposons des valeurs fixes M = 1.10000, A = 0.00100, soit 10 pips, U = 1.10200 et L = 1.09800. L’EMA antérieure est 1.09992 : le changement sur trois bougies est 0.8 pip, sous le plafond de 2.5 pips. La clôture précédente 1.10076 est dans la zone intérieure. La section facultative fournit les bougies préparatoires.
| Bougie | Ouverture Bid | Plus haut Bid | Plus bas Bid | Clôture Bid |
|---|---|---|---|---|
E | 1.10076 | 1.10240 | 1.10060 | 1.10220 |
C | 1.10220 | 1.10230 | 1.10160 | 1.10190 |
E clôture 2 pips au-dessus de U, dans la marge de 5 pips, et son haut dépasse U de seulement 4 pips. Son amplitude de 18 pips est sous le plafond de 30 pips. Ainsi, S = 1.10240 + 0.00025 = 1.10265. C est baissière, clôture dans la zone autorisée et ne touche ni S ni M. Sa clôture confirme un candidat, pas un trade exécuté.
La première cotation supposée est Bid 1.10196 / Ask 1.10216. Le spread vaut 2 pips et Bid est à 0.6 pip de la clôture de C. Les sorties SELL fixes sont SL_Ask = 1.10285 et TP_Ask = 1.10020. On suppose des ticks valides, une marge suffisante et aucune exclusion de calendrier. Aucun parcours ultérieur ni résultat n’est inventé.
8. Chiffrez l’exemple avant de choisir les lots
L’exemple utilise un compte USD et un lot supposé de 100,000 EUR, avec V = $10 par pip et par lot, s = 1 pip, c = $7 par lot pour ouverture et clôture réunies, et f = $0. Les frais sont linéaires, sans minimum par ordre. Un autre contrat, une autre devise ou tarification exige un nouveau calcul.
| Grandeur prévue | Calcul | Résultat |
|---|---|---|
| Distance au stop | (1.10285 − 1.10196) / 0.00010 | 8.9 pips |
| Distance à l’objectif | (1.10196 − 1.10020) / 0.00010 | 17.6 pips |
| Perte estimée par lot | (8.9 + 1) × $10 + $7 | $106 |
| Gain net potentiel par lot | (17.6 − 1) × $10 − $7 | $159 |
| Ratio d’admissibilité | $159 / $106 | 1.50 — égalité acceptée |
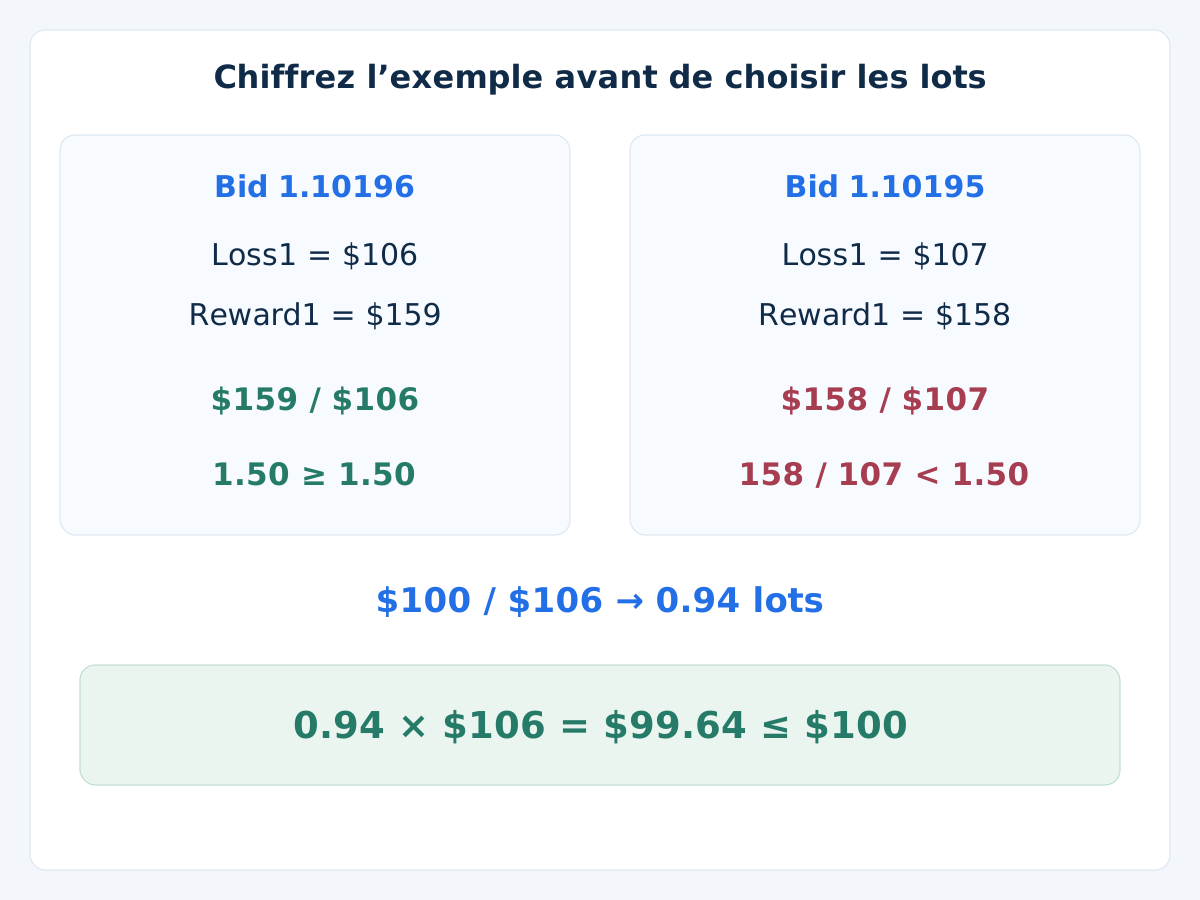
Avec un budget illustratif de $100 pour $10,000 de fonds propres, $100 / $106 = 0.943396… lot. Un minimum supposé de 0.01 et un pas de 0.01 donnent 0.94 lot et une perte estimée 0.94 × $106 = $99.64. Ces montants ne sont pas une recommandation de risque. Les $159 sont une projection conditionnelle de préparation, pas un gain réalisé ni une espérance de rendement.
Si la première cotation était plutôt Bid 1.10195 / Ask 1.10215, la perte par lot serait $107 et le gain net potentiel $158. Le ratio est inférieur à 1.50 : rejet, même si un affichage arrondi semble proche. N’attendez pas la meilleure cotation de l’exemple principal. Le guide des frais traite des hypothèses et doubles comptes.
9. Facultatif : reproduisez les valeurs figées
Afficher l’amorçage, les bougies préparatoires et les formules
Utilisez 24 bougies H1 préparatoires consécutives. La clôture précédant la première est 1.09992. Les premières 23 partagent les OHLC de la première ligne ; la bougie 24 est la seconde ligne. Chaque TR préparatoire vaut 10 pips. Amorcez EMA(20) à la bougie 20 avec la moyenne arithmétique de ses premiers 20 cours de clôture, puis utilisez EMA_t = (2 / 21) × Close_t + (19 / 21) × EMA_prev.
| Bougies préparatoires | Ouverture Bid | Plus haut Bid | Plus bas Bid | Clôture Bid |
|---|---|---|---|---|
| 1–23 | 1.09992 | 1.10042 | 1.09942 | 1.09992 |
| 24 | 1.09992 | 1.10082 | 1.09982 | 1.10076 |
La bougie 24 donne M = (2 × 1.10076 + 19 × 1.09992) / 21 = 1.10000. L’EMA trois bougies avant est 1.09992. Posez TR = max(H, Cprev) − min(L, Cprev) et A = sum(latest 14 completed TR) / 14 = 0.00100. Cette fenêtre exclut E et C. Il s’agit explicitement d’un ATR en SMA, sans prétendre décrire le lissage de toutes les plateformes.
Enregistrez les identités des bougies de référence avant E. Dans MT4, méthode, source, décalage de la ligne et décalage du tampon sont distincts. Un canal actualisé avec E change M et A et peut changer le caractère extérieur de E. Reproduisez d’abord amorçage et données ; aucune sortie MT4 en direct n’est revendiquée ici.
10. Explicitez annulations et calendrier
Rejetez historique incomplet, OHLC invalides, heures manquantes, gaps de week-end ou indicateurs non prêts. A nul ne définit pas ce setup. Écartez les signaux simultanés pendant un candidat ou une position. Une clôture extérieure ou C invalide ne se répare pas en déplaçant les bandes, changeant le multiplicateur ou choisissant une autre bougie.
N’entrez pas si un événement programmé majeur pour l’une des devises, le rollover du courtier ou une fermeture de marché tombe dans les 6 bougies de détention prévues. Définissez calendrier, classification d’impact et conversion en heure serveur avant les tests. Sans couverture du calendrier, ce filtre n’est pas vérifié. Des événements inattendus restent possibles.
Fixez une limite distincte à l’exposition totale, y compris autres EA et positions manuelles. Un stop ne garantit pas son cours d’exécution ; une exécution défavorable, la conversion ou les frais peuvent dépasser l’estimation. Le guide de gestion du risque explique les limites du compte. Ne remplacez jamais un ordre protégé rejeté par un ordre sans protection.
11. Vérifiez chronologie et exécution avant les résultats
Rejouez une bougie clôturée à la fois, figez les références avant E et conservez chaque rejet motivé. Évaluez une seule fois la première cotation post-C à examiner. Après exécution, rapprochez entrée réelle, protection acceptée et exposition du modèle documenté de frais restants. Si la protection manque ou le budget est dépassé, bloquez les entrées et demandez une clôture à la prochaine cotation exécutable. Vérifiez le statut de l’ordre avant de réessayer ; une demande de clôture n’est pas une exécution.
Utilisez les ticks Bid et Ask pour sorties exécutables, durée et spreads. Si une bougie OHLC peut toucher les deux sorties, leur ordre intrabougie est inconnu : utilisez des données plus fines ou signalez un cas non résolu avec une convention prudente explicite. Ne placez pas arbitrairement l’objectif en premier et ne fabriquez pas l’Ask en ajoutant un spread constant à tous les ticks Bid historiques.
Conservez toutes les variantes essayées, séparez développement et évaluation ultérieure, puis testez en suivi forward. Comparez échecs, frais, drawdown et exposition corrélée, pas seulement les retours réussis. Le guide du backtest MT4 couvre le processus plus large. Ni l’exemple synthétique ni des règles distinctes ne prouvent la rentabilité.
12. Questions sur les règles de retour dans Keltner
Chaque clôture hors de Keltner annonce-t-elle un retournement ?
Non. En tendance, le cours peut continuer hors de l’enveloppe. Ce modèle exige contexte antérieur, excursion limitée, clôture de retour immédiatement suivante et tous les filtres de cotation et risque. Un setup valide peut perdre.
Pourquoi figer les bandes au lieu de lire leurs valeurs actuelles ?
Le trade est défini par rapport à une enveloppe connue avant E. Inclure E change la question et peut changer la classification. Les deux approches peuvent être étudiées, mais leurs règles et résultats ne doivent pas être mélangés.
Une bougie ultérieure peut-elle remplacer une C invalide ?
Non. Seule la bougie immédiatement suivante confirme ce candidat. Un nouveau setup demande de nouvelles références et respecte la pause d’une bougie ainsi que la règle du candidat unique.
Pourquoi stop et objectif SELL sont-ils en prix Ask ?
SELL ouvre à Bid et ferme via Ask. La majoration fixe convertit les sorties de référence du modèle ; elle ne prouve pas le spread futur et ne remplace pas l’Ask réel pour valider.
Le gain net potentiel signifie-t-il que le trade rapportera ce montant ?
Non. C’est le montant associé à une exécution de l’objectif sous les hypothèses de prix et frais. Ce n’est ni un rendement espéré pondéré par les probabilités ni un résultat réalisé. Stop, sortie temporelle ou exécution défavorable peuvent donner autre chose.
Puis-je utiliser les réglages Keltner par défaut de n’importe quelle plateforme ?
Pas pour reproduire ce modèle. Faites correspondre amorçage et source EMA, ATR en SMA explicite, périodes, instant de fixation, côtés de cotation et tous les filtres. Les paramètres sont des choix de recherche, pas des recommandations universelles.
13. Référence technique et portée
La référence officielle Keltner de TradingView décrit la moyenne mobile et l’enveloppe de range. Les règles de fixation, contexte, retour, exécution et risque sont notre variante de recherche explicite, pas les réglages de la plateforme ni une stratégie rentable approuvée par la source.
Le Forex et le trading avec effet de levier comportent des risques importants. Cette stratégie est pédagogique et ne constitue pas un conseil en investissement. Les résultats passés ou simulés ne garantissent pas les performances futures.