
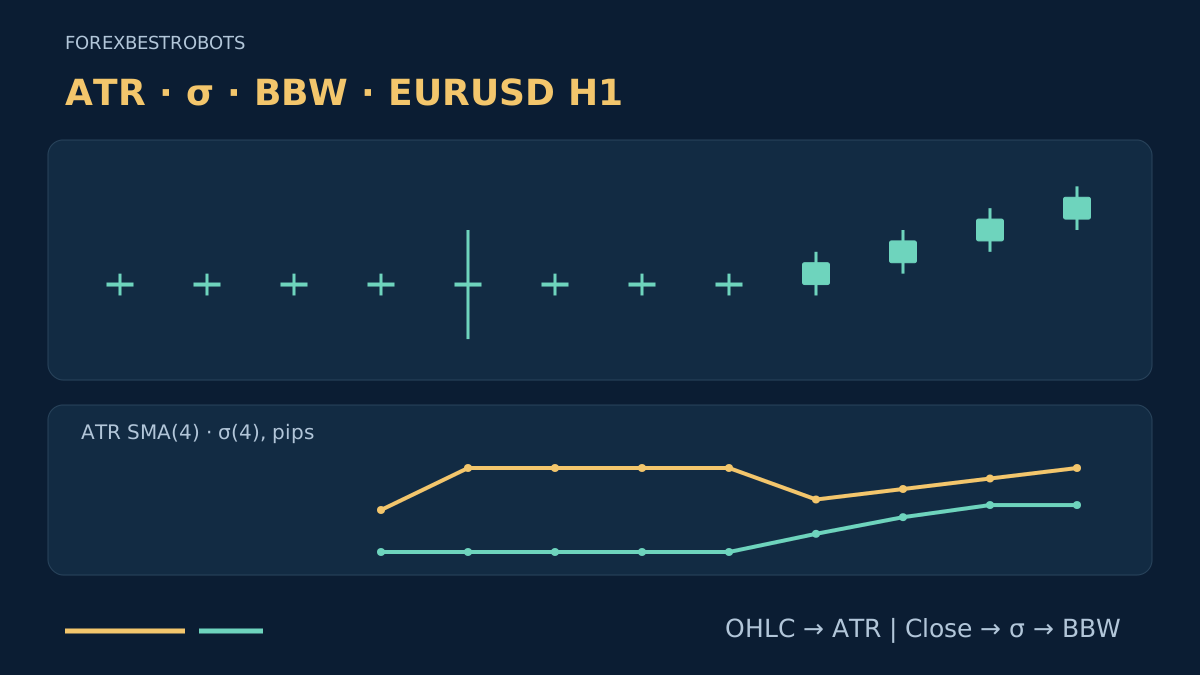
กราฟสองกราฟอาจดูมีการเคลื่อนไหวมากด้วยเหตุผลต่างกัน ไส้เทียนยาวอาจเพิ่มค่าที่วัดช่วงราคาโดยราคาปิดไม่เปลี่ยน ขณะที่การเคลื่อนไปทางเดียวอย่างเป็นระเบียบอาจทำให้ราคาปิดกระจายรอบค่าเฉลี่ย การเปรียบเทียบความผันผวนที่มีประโยชน์เริ่มจากคำถามที่แต่ละอินดิเคเตอร์ตอบ ไม่ใช่มองว่าเส้นที่สูงขึ้นทุกเส้นเป็นหลักฐานเดียวกัน
คู่มือฉบับที่สองนี้เปรียบเทียบการวัดและบทบาท ไม่ได้ให้ระบบ breakout เกณฑ์เข้าเทรด หรือกฎกำหนดขนาดสถานะ คู่มือการสร้าง ATRอธิบาย True Range การปรับเรียบ และการแปลงเป็น pip อย่างละเอียด ที่นี่ใช้ชุดข้อมูลร่วมกันเพื่อให้เห็นความต่างระหว่าง ATR ส่วนเบี่ยงเบนมาตรฐานของราคาปิด และ Bollinger BandWidth
1. จับคู่อินดิเคเตอร์กับคำถามที่ชัดเจน
ใช้ ATR สรุป True Range ในช่วงที่ผ่านมา รวมถึงความสัมพันธ์ของราคาสูงสุดและต่ำสุดปัจจุบันกับราคาปิดก่อนหน้า ใช้ส่วนเบี่ยงเบนมาตรฐานอธิบายว่าราคาที่เลือกสังเกตกระจายรอบค่าเฉลี่ยอย่างไร และใช้ BandWidth แสดงความกว้างของกรอบ Bollinger เทียบกับเส้นกลาง
ทั้งหมดเป็นคำอธิบาย ไม่ใช่คำทำนายที่ใช้แทนกันได้ ค่าที่สูงกว่าไม่ได้เลือก BUY หรือ SELL ไม่ได้พิสูจน์การกลับตัว ไม่ได้จำกัดช่วงราคาในอนาคต และไม่ได้ยืนยันว่าจะเทรดได้กำไร ทั้งสามขึ้นอยู่กับสัญลักษณ์ กรอบเวลา ข้อมูล และวิธีคำนวณที่เลือก
เขียนให้ชัดว่าต้องการบริบทของระยะราคา การกระจายของราคาปิด หรือการหดตัวสัมพัทธ์ของแถบ กำหนดบทบาทให้ข้อมูลแต่ละตัวที่คงไว้ การเพิ่มแผงอินดิเคเตอร์ความผันผวนไม่ได้เพิ่มข้อมูลโดยอัตโนมัติ
2. ระบุคำนิยาม ATR ให้ชัดเจน
สำหรับแท่ง Bid ที่ถูกต้อง TR = max(H, Cprev) − min(L, Cprev) คู่มือนี้ใช้ ATR_SMA(t) = Σ TR(t−j) / n, j = 0…n−1 เลือกค่าเฉลี่ยเลขคณิตแบบเลื่อนหน้าต่างเพื่อให้ช่วงข้อมูลในตัวอย่างการสอนตรงกัน ไม่ใช่เพราะทุกแพลตฟอร์มใช้วิธีนี้
ค่าเฉลี่ย Wilder หรือการตั้งค่าเริ่มต้นแบบอื่นอาจให้ค่าต่างกัน ต้องบันทึกวิธีที่เลือกก่อนเปรียบเทียบอินดิเคเตอร์ ATR เก็บข้อมูลราคาสูงสุดและต่ำสุดที่การคำนวณจากราคาปิดอย่างเดียวมองไม่เห็น แต่ไม่ได้อธิบายลำดับ tick ภายในแท่งหรือการเคลื่อนไหวที่ยังไม่เกิดขึ้น
3. นิยามส่วนเบี่ยงเบนมาตรฐานของราคา ไม่ใช่ผลตอบแทน
ให้ M เป็นค่าเฉลี่ยเลขคณิตของราคาปิดที่สิ้นสุดแล้วล่าสุด n ค่า: M(t) = Σ C(t−j) / n, j = 0…n−1 กำหนด σ(t) = sqrt(Σ (C(t−j) − M(t))² / n), j = 0…n−1 ราคาปิดทุกค่าในหน้าต่างเทียบกับค่าเฉลี่ยเดียวกันของหน้าต่างปัจจุบัน
ตัวหารในที่นี้คือ n ตามข้อตกลงแบบประชากรสำหรับหน้าต่างที่เลือก ไม่ใช่ตัวหารแบบกลุ่มตัวอย่าง n−1 การเปลี่ยนตัวหาร ราคาที่นำมาใช้ น้ำหนัก หรือค่าเฉลี่ยเปลี่ยนข้อกำหนดการคำนวณ ส่วนเบี่ยงเบนมาตรฐานมีหน่วยราคา หากต้องการ pip ให้หารด้วยขนาด pip ที่ระบุไว้
นี่คือการกระจายของระดับราคา ไม่ใช่ส่วนเบี่ยงเบนมาตรฐานของผลตอบแทนแบบเปอร์เซ็นต์หรือลอการิทึม และไม่ใช่ความผันผวนที่เกิดขึ้นจริงซึ่งปรับเป็นรายปี การเคลื่อนไปในทิศทางเดียวอย่างสม่ำเสมออาจทำให้ราคาปิดกระจายรอบค่าเฉลี่ย แม้ส่วนเพิ่มระหว่างราคาปิดที่ต่อเนื่องกันจะคงที่ อย่าจัดว่าเป็นการซื้อขายที่ไร้ระเบียบโดยอัตโนมัติ
4. คำนวณ BandWidth จากแถบชุดเดียวกัน
ในตัวอย่างนี้ใช้ U = M + k × σ และ L = M − k × σ โดยมีเส้นกลาง SMA และใช้ σ ของราคาปิดเดียวกัน เมื่อ M เป็นบวก กำหนด BBW_pct = 100 × (U − L) / M คู่มือนี้รายงานเป็นเปอร์เซ็นต์เสมอ ไม่ใช่อัตราส่วนก่อนคูณ
จัดรูปสมการได้ BBW_pct = 200 × k × σ / M เมื่อ k = 2 ระยะเต็มระหว่างแถบเท่ากับ 4 × σ การคำนวณที่ใช้เส้นกลาง EMA น้ำหนักอื่น หรือแหล่งราคาอื่นเป็นคนละรูปแบบ ต้องทำให้ตรงกันก่อนเปรียบเทียบ
BandWidth วัดความกว้าง ไม่ได้วัดตำแหน่งราคาในแถบ ตัววัดตำแหน่งอีกแบบคือ %b = (Close − L) / (U − L) ซึ่งไม่มีนิยามเมื่อระยะระหว่างแถบเป็นศูนย์ ทั้งการแตะแถบและความกว้างที่แคบไม่ได้ให้ทิศทางเทรดหรือความน่าจะเป็นที่ผ่านการสอบเทียบของเหตุการณ์ถัดไป
5. คำนวณตัวอย่างสมมติชุดเดียวกันซ้ำ
ตารางเป็นแท่ง Bid EURUSD H1 ที่แต่งขึ้น โดยติดป้ายตามเวลาปิดบนเวลาของเซิร์ฟเวอร์สมมติเดียวกัน ราคาปิดก่อนหน้าที่ 00:00 คือ 1.10000 ทุกหน้าต่างใช้ n = 4 และแถบใช้ k = 2 การตั้งค่าระยะสั้นช่วยให้เห็นคณิตศาสตร์ ไม่ใช่พารามิเตอร์ที่แนะนำให้เทรด หนึ่ง pip เท่ากับ 0.00010
| เวลาปิด H1 | ราคาเปิด Bid | ราคาสูงสุด Bid | ราคาต่ำสุด Bid | ราคาปิด Bid | TR, pip | ATR SMA(4), pip | σ(4), pip | BBW, % |
|---|---|---|---|---|---|---|---|---|
01:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | — | — | — |
02:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | — | — | — |
03:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | — | — | — |
04:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | 4.000000 | 0.000000 | 0.000000 |
05:00 | 1.10000 | 1.10100 | 1.09900 | 1.10000 | 20 | 8.000000 | 0.000000 | 0.000000 |
06:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | 8.000000 | 0.000000 | 0.000000 |
07:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | 8.000000 | 0.000000 | 0.000000 |
08:00 | 1.10000 | 1.10020 | 1.09980 | 1.10000 | 4 | 8.000000 | 0.000000 | 0.000000 |
09:00 | 1.10000 | 1.10060 | 1.09980 | 1.10040 | 8 | 5.000000 | 1.732051 | 0.062978 |
10:00 | 1.10040 | 1.10100 | 1.10020 | 1.10080 | 8 | 6.000000 | 3.316625 | 0.120572 |
11:00 | 1.10080 | 1.10140 | 1.10060 | 1.10120 | 8 | 7.000000 | 4.472136 | 0.162534 |
12:00 | 1.10120 | 1.10180 | 1.10100 | 1.10160 | 8 | 8.000000 | 4.472136 | 0.162475 |
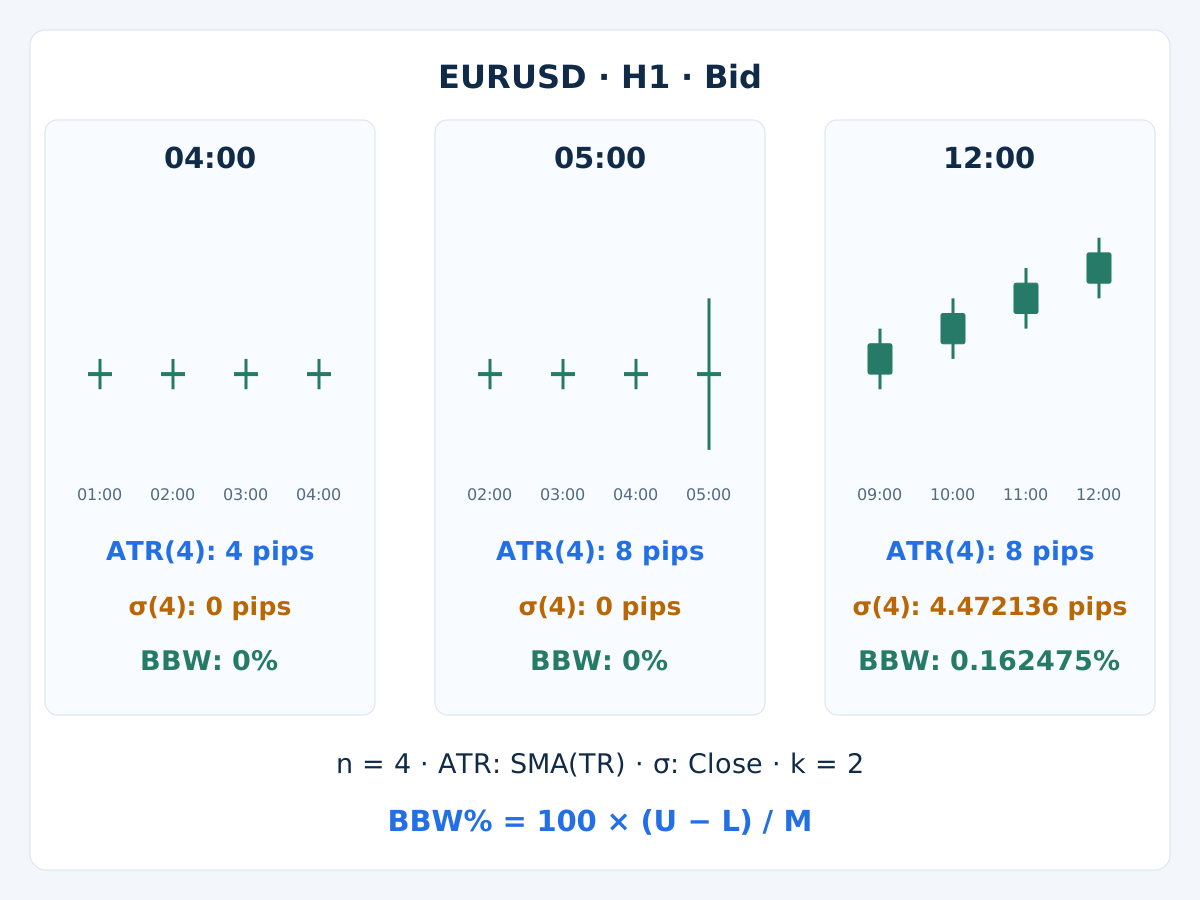
หน้าต่างแรกที่ครบจบเวลา 04:00 ราคาปิดทั้งหมดเท่ากับ 1.10000 ทำให้ σ และ BBW เป็นศูนย์ ขณะที่ ATR เป็น 4 pip ทั้งหมดเป็นค่าที่มีให้ใช้ ไม่ใช่ข้อมูลหาย ค่าก่อนหน้านั้นของค่าเฉลี่ยและการกระจายยังไม่มี ผลที่แสดงปัดเป็นทศนิยม 6 ตำแหน่ง แต่การคำนวณรักษาความละเอียดเต็ม
เวลา 05:00 ช่วงระหว่างราคาสูงสุดกับต่ำสุดกว้างขึ้น แต่ราคาปิดไม่เปลี่ยน TR เป็น 20 pip และ ATR = (4 + 4 + 4 + 20) / 4 = 8 pip ราคาปิดล่าสุดยังเท่ากัน ทำให้ σ ของราคาปิดและ BBW ยังเป็นศูนย์ เห็นได้ชัดว่า “ราคาปิดไม่กระจาย” ไม่ได้หมายถึง “ไม่มีการเคลื่อนไหวภายในแท่ง”
เวลา 12:00 ค่า ATR เป็น 8 pip เช่นกัน แต่ราคาปิดล่าสุดต่างกัน M คือ 1.10100 และส่วนต่างจากค่าเฉลี่ยคือ −6, −2, 2, 6 pip ดังนั้น σ = sqrt((36 + 4 + 4 + 36) / 4) = sqrt(20) pip โดยแสดงเป็น 4.472136 ระยะเต็มระหว่างแถบคือ 17.888544 pip และ BBW คือ 0.162475% ไม่มีการจำลองคำสั่ง การจับคู่ซื้อขาย หรือผลตอบแทนการเทรด
6. อธิบายความต่างก่อนเปลี่ยนกฎ
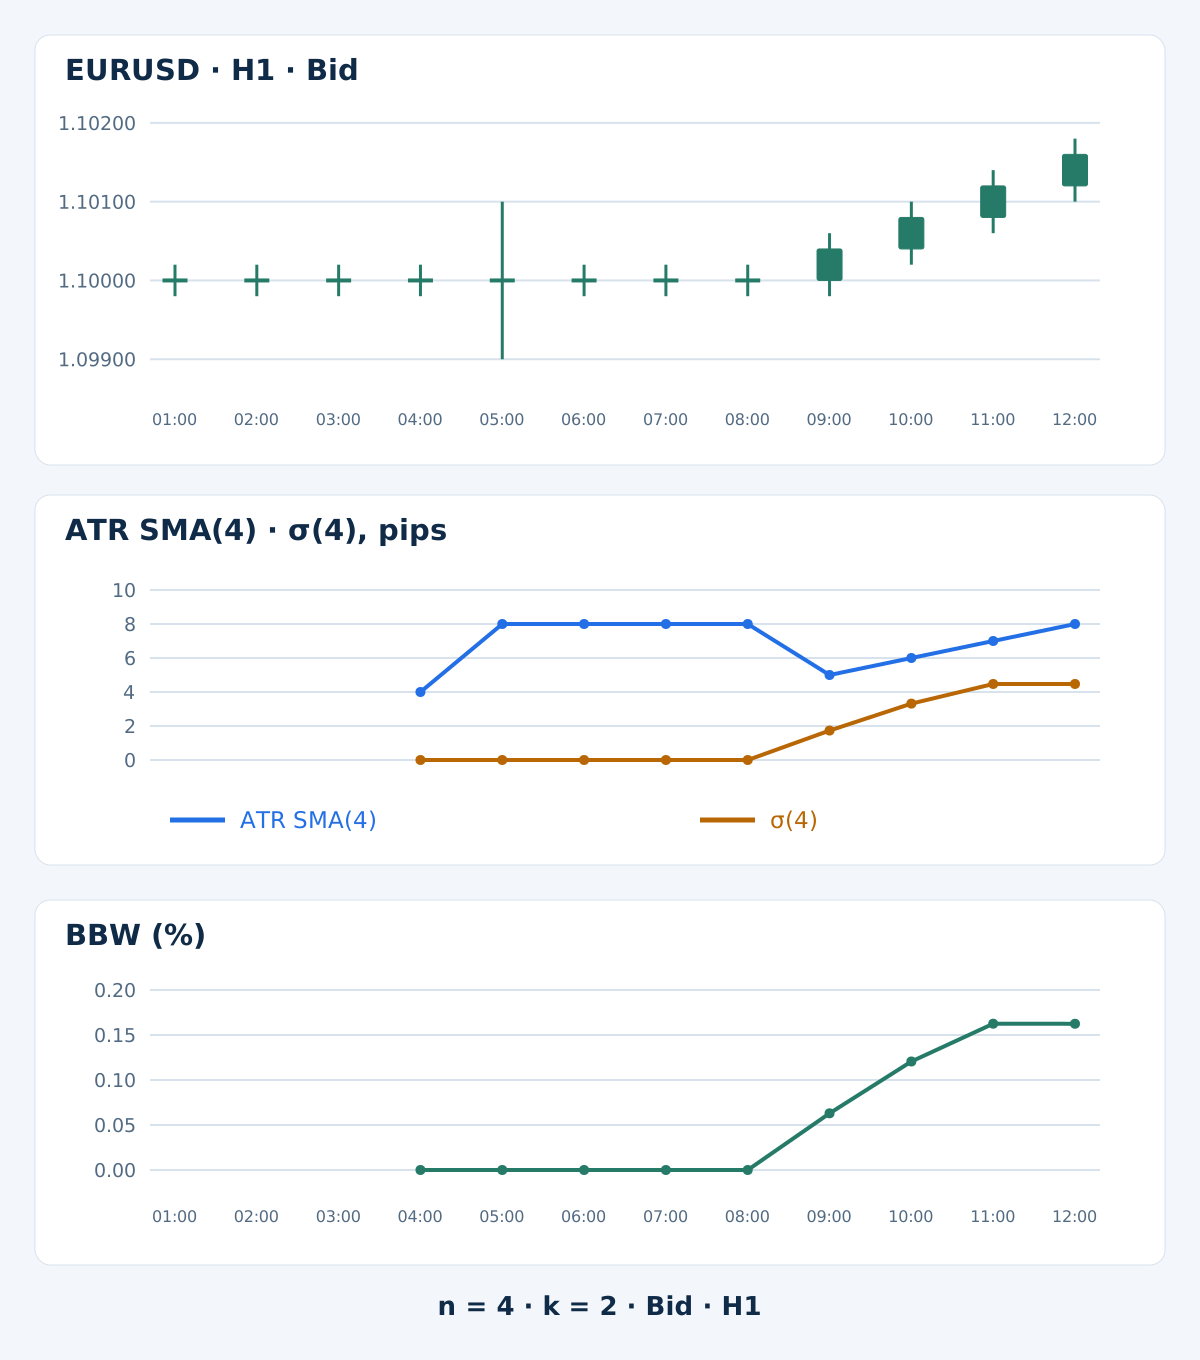
ตัวอย่างไส้เทียนเปลี่ยนช่วงสูงสุด-ต่ำสุดโดยราคาปิดไม่เปลี่ยน การเคลื่อนไปทางเดียวภายหลังเปลี่ยนการกระจายของราคาปิด ดังนั้น ATR ที่เท่ากันอาจเกิดพร้อมกับ σ และ BBW ที่ต่างกัน นี่เป็นข้อมูลที่ช่วยเข้าใจนิยาม ไม่ใช่หลักฐานว่าอินดิเคเตอร์ตัวใดเสียหรือดีกว่าเสมอ
ค่าเฉลี่ยแบบเลื่อนหน้าต่างที่ลดลงอาจสะท้อนการที่ข้อมูลเก่าค่าสูงหลุดออกจากหน้าต่างด้วย เวลา 09:00 ค่า TR ของไส้เทียนยาวได้ออกจากหน้าต่าง ATR ของเราแล้ว โดยทั่วไป การเปลี่ยนช่วงย้อนหลังหรือการปรับเรียบเปลี่ยนความไวและความจำ อย่าจัดอันดับอินดิเคเตอร์จากเส้นที่ตอบสนองเร็วที่สุดในตัวอย่างที่เลือกมาเพียงกรณีเดียว
7. อย่านับการกระจายเดียวกันซ้ำ
เมื่อใช้ M และ σ เดียวกัน พร้อมตัวคูณแถบคงที่ BBW เป็นการแปลงทางพีชคณิตของ σ ที่ปรับสเกลแล้ว สำหรับแถบที่ระบุ BBW_pct = 4 × (100 × σ / M) การกำหนดให้ทั้งคู่เพิ่มขึ้นจึงไม่ใช่การยืนยันความผันผวนสองอย่างที่เป็นอิสระต่อกัน
ATR ใช้ข้อมูล OHLC เพิ่มเติม แต่ยังใช้ข้อมูลราคาร่วมกับตัววัดที่อิงราคาปิด จึงไม่ได้หมายความว่าเป็นอิสระทางสถิติ ควรให้แต่ละข้อมูลมีหน้าที่ชัดเจนและทดสอบว่ากฎที่เพิ่มเข้ามาช่วยอะไร คู่มือการผสมอินดิเคเตอร์แยกบทบาทที่เสริมกันออกจากการนับเสียงเดิมซ้ำ
8. ปรับสเกลอย่างมีเหตุผลและเก็บหน่วยไว้
ATR และ σ ดิบเป็นระยะราคา ที่นี่สามารถแสดง ATR เป็น 100 × ATR / Close ขณะที่ BBW หารระยะเต็มระหว่างแถบด้วย M เวลา 12:00 ค่าเปอร์เซ็นต์ ATR คือ 0.072622% และ BBW คือ 0.162475% ตัวเศษและตัวส่วนต่างกัน ตัวเลขมากกว่าจึงไม่ได้ทำให้ตัวใดเป็นสัญญาณที่แรงกว่า
การคูณราคาทั้งหมดด้วยค่าคงที่บวกเดียวกันทำให้ระยะดิบเพิ่มตาม แต่ไม่เปลี่ยนอัตราส่วนที่ปรับสเกลเหล่านี้ สิ่งที่หายไปคือผลของระดับราคา ไม่ใช่ความต่างด้านสภาพคล่อง ช่วงซื้อขาย กรอบเวลา ขนาดสัญญา หรือความเสี่ยงเป็นเงิน อย่านำข้อตกลง pip หรือเกณฑ์เปอร์เซ็นต์ไปใช้ข้ามสินทรัพย์โดยไม่กำหนดรายละเอียดใหม่
9. นิยามคำว่า “ต่ำ” เทียบกับข้อมูลก่อนหน้า
ค่า BBW หนึ่งค่าไม่ได้หมายถึงแถบแคบสำหรับทุกคู่เงินและกรอบเวลาโดยตัวมันเอง เลือกข้อมูลอ้างอิงย้อนหลัง ช่วงคำนวณ กฎสำหรับค่าที่เท่ากัน และข้อมูลเตรียมเริ่มคำนวณไว้ล่วงหน้า เทียบเฉพาะกับข้อมูลที่มีแล้ว ณ เวลาตัดสินใจ ค่าต่ำสุดหรือเปอร์เซ็นไทล์ของทั้งกราฟอาจนำข้อมูลอนาคตเข้ามา
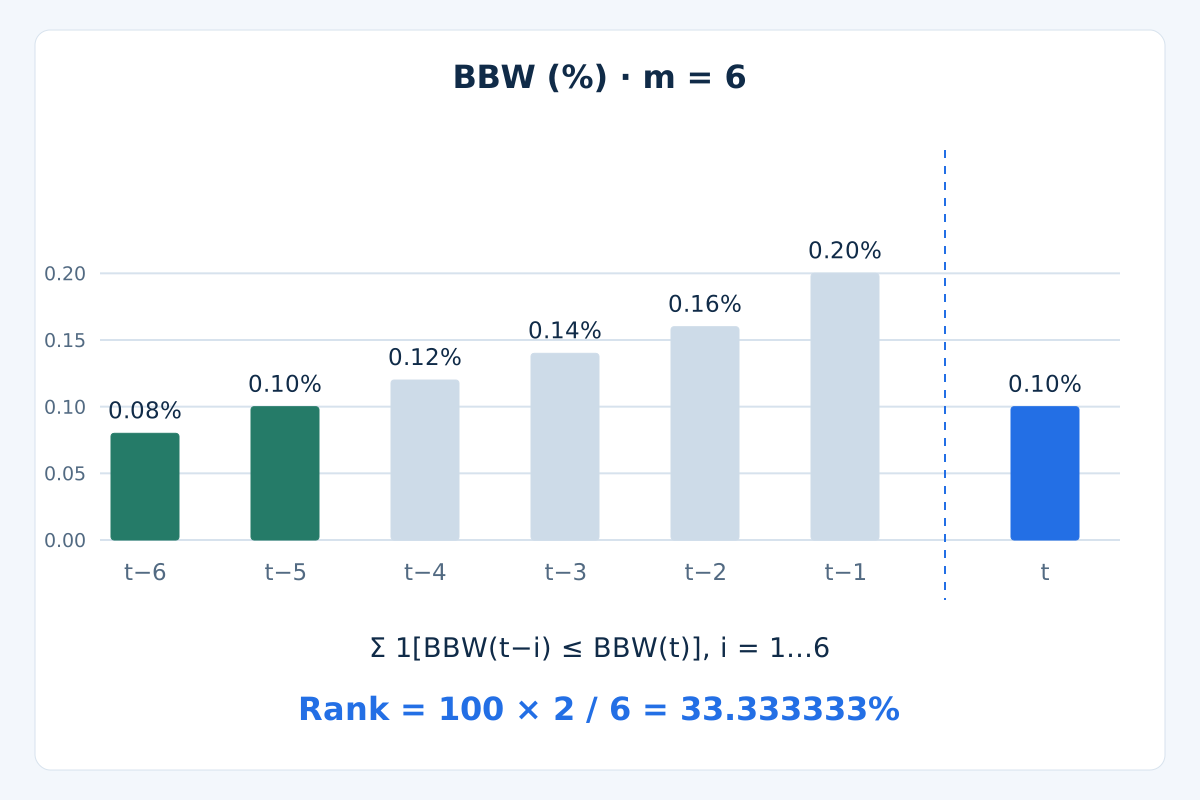
ในตัวอย่างการสอนแยกต่างหาก ค่า BBW ก่อนหน้าที่สิ้นสุดแล้วหกค่าคือ 0.08, 0.10, 0.12, 0.14, 0.16, 0.20 เปอร์เซ็นต์ และค่าปัจจุบันคือ 0.10% กำหนด Rank = 100 × count(previous BBW ≤ current BBW) / m เมื่อไม่รวมค่าปัจจุบันในข้อมูลอ้างอิง จะได้ 100 × 2 / 6 = 33.333333% นี่คืออันดับเมื่อเทียบกับอดีต ไม่ใช่ความน่าจะเป็นของ breakout
ค่าที่เท่ากันมีผล การเปลี่ยน “น้อยกว่าหรือเท่ากับ” เป็น “น้อยกว่า” ทำให้ผลต่างออกไป กฎที่นับค่าที่เท่ากันด้วยจะให้อันดับ 100% เมื่อชุดอ้างอิงทุกค่าเท่ากัน จึงไม่ใช่เครื่องมือตรวจตลาดนิ่งที่ใช้ได้ทั่วไป ต้องกำหนดและทดสอบกฎการหดตัวจริงแยกต่างหาก กลยุทธ์ Bollinger squeeze ที่มีอยู่อธิบายกรอบยืนยันราคาคนละส่วน ซึ่งอันดับเพียงอย่างเดียวไม่ได้ให้มา
10. จัดข้อมูลแพลตฟอร์มและเวลาสังเกตให้ตรงกัน
ใน MT4 คำสั่ง iStdDev(_Symbol, PERIOD_H1, 4, 0, MODE_SMA, PRICE_CLOSE, 1) ระบุวิธี แหล่งราคา และ shift ของบัฟเฟอร์สำหรับแท่งปิดไว้อย่างชัดเจน สำหรับแถบ iBands(_Symbol, PERIOD_H1, 4, 2, 0, PRICE_CLOSE, MODE_UPPER, 1) เลือกเส้นบน ให้อ่าน MODE_MAIN และ MODE_LOWER ด้วยอาร์กิวเมนต์ที่ตรงกันเพื่อคำนวณความกว้าง การเลื่อนเส้นบนกราฟกับ shift ของบัฟเฟอร์เป็นคนละพารามิเตอร์
บันทึกสัญลักษณ์ที่ตรงของโบรกเกอร์ ฝั่งราคา กรอบเวลา แหล่งข้อมูล จำนวนคาบ น้ำหนัก ตัวคูณส่วนเบี่ยงเบน ประวัติ และเวอร์ชันอินดิเคเตอร์ ATR ของเรากำหนดชัดเจนว่าเป็น SMA แบบเลื่อนหน้าต่าง อย่าสมมติว่า ATR ในเทอร์มินัลตรงกัน ให้สร้างแท่งชุดเดียวกันและเทียบค่าที่ไม่ปัดเศษของแท่งปิด บทความนี้ไม่ได้อ้างว่าตรวจสอบค่าจากเทอร์มินัลที่ทำงานจริงแล้ว
หลัง 12:00 เล็กน้อย เมื่อข้อมูลพร้อม แท่งที่ปิด 12:00 เปิดที่ 11:00 และอยู่ที่ shift 1 ส่วนแท่ง 12:00–13:00 ยังก่อตัวที่ shift 0 ให้เก็บเวลาประทับตอนเปิดแท่ง ไม่ใช่เพียงหมายเลข shift ที่เปลี่ยนไป จุดแบ่งเวลาของเซิร์ฟเวอร์ที่ต่างกันหรือแท่งกรอบเวลาสูงกว่าต้องจัดเวลาให้ตรงกันตามเงื่อนไขของแต่ละกรณี
11. ตรวจสอบการวัดก่อนตัดสินวิธี
ต้องมี OHLC ที่ถูกต้องและข้อมูลต่อเนื่องเพียงพอ ATR ของเราต้องทราบราคาปิดก่อนหน้าด้วย อย่าเติมข้อมูลหายด้วยศูนย์หรือคำนวณข้ามช่องว่างที่ไม่คาดคิดโดยไม่ระบุ ค่า σ หรือ BBW ที่เป็นศูนย์จริงอาจถูกต้อง แต่ต้องปฏิเสธตัวหารที่เป็นศูนย์หรือไม่เป็นบวก ประวัติขาดหายและอินดิเคเตอร์ที่ยังไม่เริ่มคำนวณไม่ใช่หลักฐานของความผันผวนต่ำ
ค่าที่คำนวณจาก Bid เหล่านี้ไม่ได้บอกต้นทุนครบของรายการที่ส่งซื้อขายได้จริง สเปรด ค่าคอมมิชชัน ต้นทุนการถือสถานะ slippage ปริมาณ และความเสี่ยงจากสถานะที่สัมพันธ์กันยังเป็นเรื่องแยก คู่มือต้นทุนการเทรดและคู่มือบริหารความเสี่ยงอธิบายว่าทำไมค่าที่ปรับสเกลแล้วต่ำหรือตัวคูณอินดิเคเตอร์จึงไม่ใช่โมเดลความเสี่ยงที่ครบถ้วน
สร้างกรณีราคาปิดคงที่แต่มีไส้เทียน การเคลื่อนไปทางเดียว ค่าสุดโต่งที่หลุดออกจากหน้าต่าง ค่าที่เท่ากัน ศูนย์ และประวัติขาดหาย เล่นซ้ำทีละแท่งที่ปิดแล้ว แท่งภายหลังต้องไม่เปลี่ยนผลก่อนหน้าเมื่อข้อมูลและการเริ่มคำนวณเหมือนเดิม หากนำการวัดไปเป็นกฎ ให้เก็บรูปแบบที่ลองและข้อมูลประเมินภายหลัง แล้วทดสอบแบบ forward คู่มือ backtest ใน MT4อธิบายกระบวนการที่กว้างขึ้น การเปรียบเทียบอินดิเคเตอร์ไม่ได้พิสูจน์ความได้เปรียบในการเทรด
12. คำถามเรื่องการเปรียบเทียบความผันผวน
ATR ส่วนเบี่ยงเบนมาตรฐาน หรือ BandWidth ตัวไหนดีที่สุด?
ไม่มีตัวที่ดีที่สุดสำหรับทุกกรณี ATR สรุป True Range ส่วนเบี่ยงเบนมาตรฐานอธิบายการกระจายของราคาที่เลือก และ BandWidth ปรับระยะระหว่างแถบให้เป็นอัตราส่วน เลือกการวัดที่ตรงกับคำถามชัดเจน แล้วประเมินกฎการเทรดแยกต่างหาก
σ เป็นศูนย์ได้หรือไม่ในขณะที่ ATR เป็นบวก?
ได้ ราคาปิดเหมือนกันอาจเกิดพร้อมการเปลี่ยนแปลงของราคาสูงสุดและต่ำสุดภายในแต่ละแท่ง การกระจายของราคาปิดและความกว้างแถบอาจเป็นศูนย์ ขณะที่ True Range และค่าเฉลี่ยยังเป็นบวก ตรวจความพร้อมข้อมูลก่อนตีความศูนย์
σ และ BandWidth เป็นการยืนยันที่เป็นอิสระกันหรือไม่?
ไม่ใช่ หากใช้ราคาปิด ค่าเฉลี่ย ข้อตกลงการกระจาย และตัวคูณคงที่เดียวกัน ในกรณีนั้น BandWidth เป็นรูปแบบปรับขนาดของ σ ที่ปรับสเกลแล้ว ชื่อที่ต่างกันไม่ได้ทำให้ข้อมูลพื้นฐานเป็นอิสระ
ระยะสองเท่าของส่วนเบี่ยงเบนมาตรฐานรับประกันความน่าจะเป็นที่ราคาจะอยู่ในแถบหรือไม่?
ไม่ การสร้างแถบไม่ได้ยืนยันว่าข้อมูลแจกแจงปกติและเป็นอิสระ หรือเป็นการพยากรณ์ที่สอบเทียบแล้ว อย่ากำหนดความน่าจะเป็นการครอบคลุมที่ใช้ได้ทั่วไปให้แถบ หรือมองการแตะแถบเป็นสัญญาณกลับตัวอัตโนมัติ
BBW ที่ 0.10% ต่ำเสมอหรือไม่?
ไม่ ความหมายขึ้นอยู่กับสินทรัพย์ กรอบเวลา การตั้งค่า และข้อมูลอ้างอิงในอดีต อันดับย้อนหลังยังขึ้นอยู่กับช่วงข้อมูลและการจัดการค่าที่เท่ากัน ทั้งค่าดิบและอันดับไม่ได้รับประกันว่าถึงเวลาที่ความผันผวนต้องขยายตัว
ทำไมค่าบนแพลตฟอร์มของฉันจึงต่างจากตาราง?
จับคู่แท่งสมมติที่ป้อนเข้าให้ตรงก่อน แล้วตรวจอัลกอริทึม ตัวหาร แหล่งข้อมูล หน้าต่าง shift ค่าเริ่มต้นหรือประวัติเตรียมคำนวณ ฝั่งราคา และหน่วย ตัวอย่างเป็นคณิตศาสตร์ที่ระบุเงื่อนไขชัดเจน ไม่ใช่การจำลองทุกแพลตฟอร์มที่ผ่านการตรวจสอบแล้ว
13. เอกสารอ้างอิงทางเทคนิคและขอบเขต
กฎทางการของ John Bollingerอธิบายการสร้างแถบแบบดั้งเดิม BandWidth ที่ปรับสเกล และข้อจำกัดของสมมติฐานทางสถิติ คู่มือนี้ระบุสูตร ตัวหารแบบประชากร ข้อมูล และเวลาของตัวอย่าง เพื่อคำนวณเปรียบเทียบซ้ำได้โดยไม่ต้องสมมติว่าทุกการนำไปใช้เหมือนกัน
Forex และการเทรดแบบมีเลเวอเรจมีความเสี่ยงสูง คู่มือนี้มีวัตถุประสงค์เพื่อการศึกษา ไม่ใช่คำแนะนำการลงทุน ผลในอดีตหรือผลจำลองไม่รับประกันผลการดำเนินงานในอนาคต