

Williams %R cho biết vị trí giá đóng trong cửa sổ cao thấp gần đây, không trực tiếp đo dòng lệnh hay xác suất đảo chiều. Chiến lược thử hai bước phục hồi trong biên đã định. Xác nhận muộn có thể tránh vào sớm và để lại ít khoảng lời, nên quy tắc có từ chối rõ ràng.
1. Thang âm và cửa sổ cuốn chiếu
Dùng OHLC Bid M15 và Williams %R(14): R = −100 × (HH14 − Close) / (HH14 − LL14). HH14, LL14 gồm nến vừa đóng cùng 13 nến trước. Bỏ thiếu dữ liệu hay biên không. R từ −100 ở đáy tới 0 ở đỉnh; −80, −50, −20 không phải xác suất thắng.
Tính lại 14 nến mỗi lần đóng, chỉ biên bối cảnh riêng được cố định. Đầu vào chưa làm mượt giống nhau cho R = %K stochastic thô − 100. Thêm cả hai không xác nhận độc lập. Làm mượt khác nhau thay đổi quan hệ hiển thị.
R = −100 × (HH14 − Close) / (HH14 − LL14); R = raw %K − 1002. Thiết lập và tách hai cửa sổ
Dùng EURUSD M15, Bid thường, pip 0.0001 và nguồn nêu rõ. Williams’ Percent Range chu kỳ 14, mức −80, −50, −20. Mặc định khác hay dao động dương 0–100 không phải đầu vào này. Đánh dấu L0, U0, M0 của 32 nến trước A mở. Chỉ bằng tám giờ khi thời gian liên tiếp; không che khoảng thiếu.
Đỉnh hai cửa sổ có thể khác: 1.1080 tại A−24 thuộc vùng cố định 32 nhưng không thuộc cửa sổ 14. Đỉnh 1.1030 tại A−10 có thể còn đến A, B=A+1, C=A+2. Hai đỉnh trong BUY vì thế tương thích. Lưu thời gian thành phần, không thay HH14 bằng U0.
3. Cố định biên dài trước A
Trước A mở, dùng 32 M15 đã đóng trước đó: thấp L0, cao U0, W = U0 − L0 và M0 = (L0 + U0) / 2, cần W > 0. ER32 ≤ 0.25 với mẫu số dương trên 32 khoảng cần 33 giá đóng hoàn tất.
Đây là mốc nghiên cứu, không bảo đảm hỗ trợ vĩnh viễn. Giữ qua ứng viên và giao dịch. Chỉ bắt đầu khi không vị thế, đợi 32 M15 mới đóng sau A trước ứng viên khác bất kể kết quả. Không vẽ lại hoặc xóa trường hợp bất lợi hồi tố.
ER32 = |C[t] − C[t−32]| / Σ(k=t−31…t)|C[k] − C[k−1]| ≤ 0.254. Hiểu thay đổi do cửa sổ cuốn
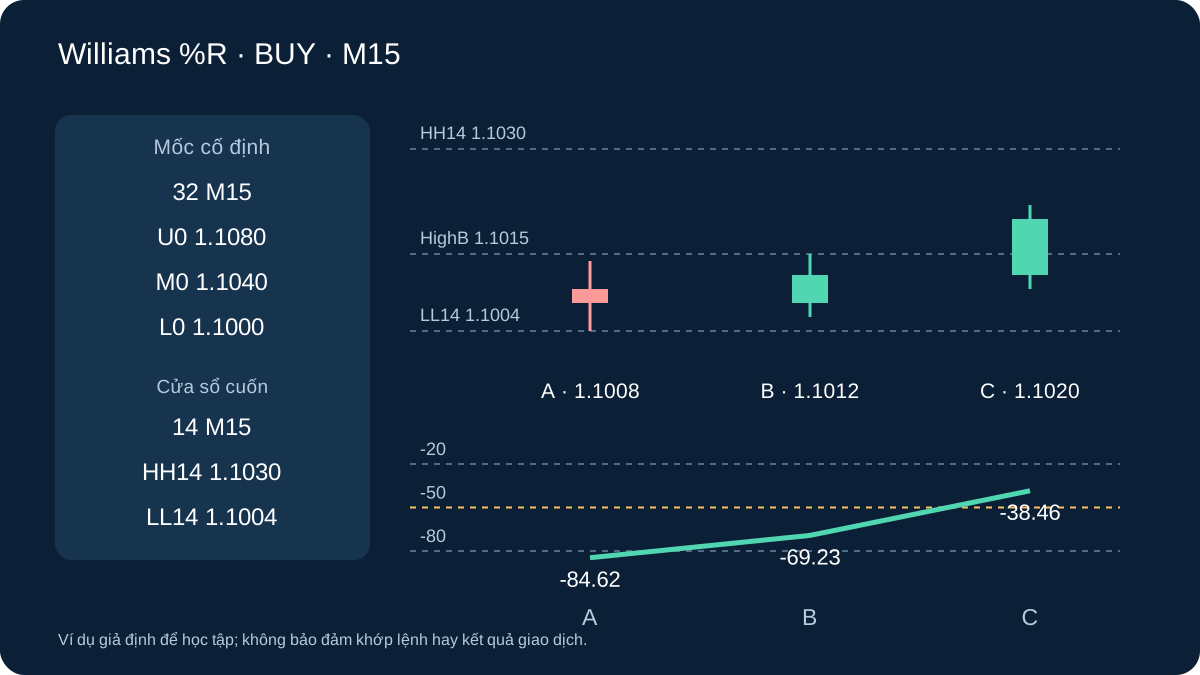
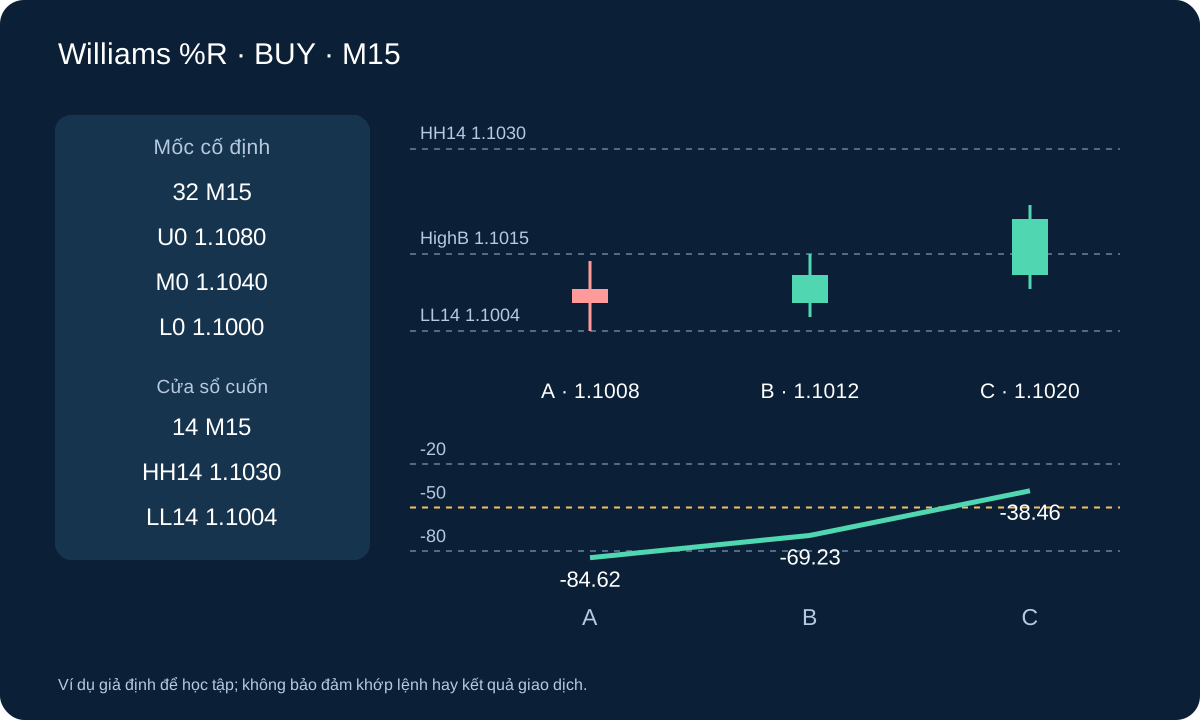
HH14 1.1030, LL14 1.1004 và đóng 1.1012 cho R ≈ −69.23. Nếu đỉnh cũ ra khỏi cửa sổ, HH14 mới 1.1020, cùng đóng và đáy cho R = −50. Chỉ báo đổi dù giá đóng không tăng. Giá trị đúng này chưa là C vì cần lớn hơn −50. Tính lại cực trị và ghi nến nào rời cửa sổ.
Vì vậy còn cần C tăng và CloseC trên HighB. Đây là quan sát giá thêm, không biến hai hàm của cùng thị trường thành bằng chứng độc lập thống kê. Mẫu số mới, spread tăng hoặc gap vẫn làm hỏng giao dịch. %R không đo thanh khoản thực thi hay chứng minh vùng cũ còn tồn tại.
5. BUY A rồi B phục hồi riêng
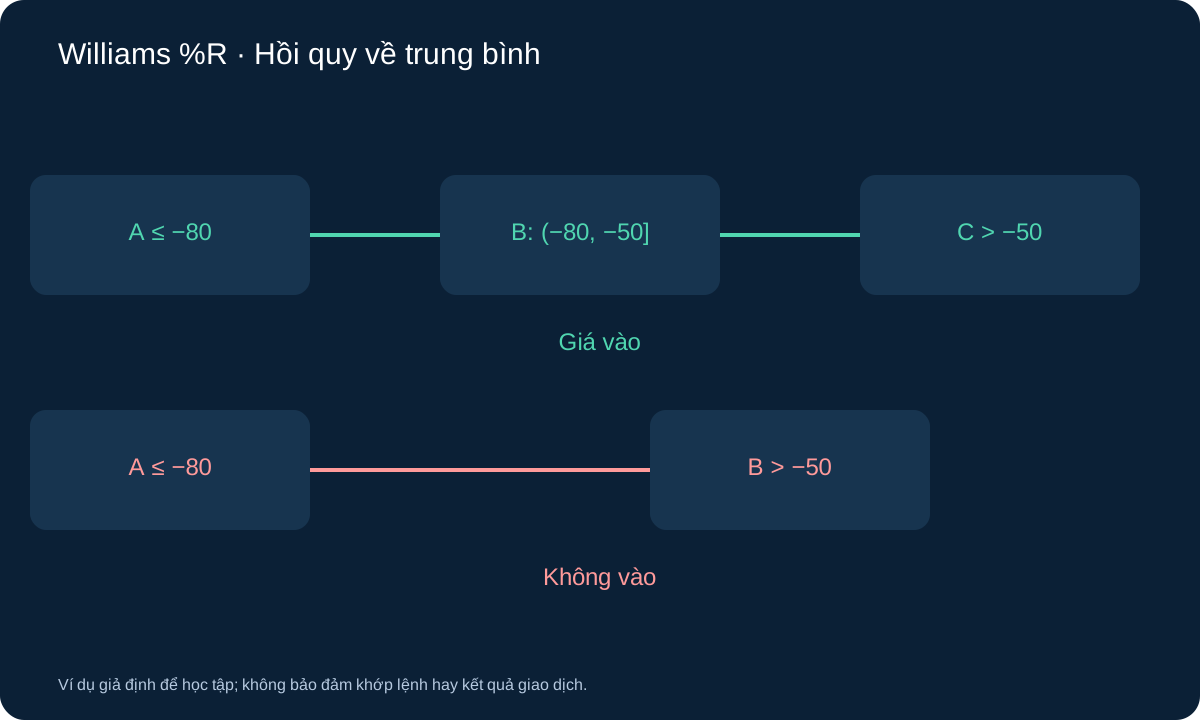
A cần R ≤ −80, toàn nến trong [L0, U0], LowA ≤ L0 + 0.20W và CloseA ≤ L0 + 0.30W, nằm gần phần dưới của vùng giá dài hơn. Không vào A. Trong ba M15 tiếp theo, cắt đầu từ R ≤ −80 sang R > −80 là B.
B phải kết thúc trong −80 < R ≤ −50. Nếu phục hồi đầu nhảy thẳng trên −50 thì từ chối, không kiêm C. Hết nến thứ ba không B thì hết hạn. Giá đóng ngoài [L0, U0] ở bất kỳ giai đoạn đợi nào đều hủy.
6. BUY C phải ở nến muộn hơn
Trong ba nến sau B, chỉ cắt đầu từ R ≤ −50 sang R > −50 có thể là C. Cần C tăng, CloseC > HighB, CloseC ≤ M0. Giá không đạt tại lần cắt đầu thì kết thúc, không chờ lại.
Nếu R về ≤ −80 trước C thì hủy; ba nến không C thì hết hạn. A, B, C là nến đóng riêng, tối đa sáu nến sau A tới C. Đánh đổi việc vào sớm để có thêm xác nhận không chứng minh hiệu quả tốt hơn.
7. Theo dõi hai hạn mà không gộp nến
A ví dụ 09:00–09:15 máy chủ. B thuộc ba nến sau, muộn nhất 09:45–10:00. Chỉ sau B đóng mới bắt đầu ba nến riêng của C; trường hợp muộn nhất C kết thúc 10:30–10:45. Từ 10:45 kiểm tra báo giá đầu sau. Sáu nến sau không là sáu cơ hội thay lần cắt thất bại. Một nến nhảy hai mức không thành hai nến đóng.
Xử lý thiếu dữ liệu và đóng ngoài vùng trước hồi phục. Sau B, hủy quay lại cực trị trước xét C. Lần cắt C đầu giá hỏng thì kết thúc. Nghỉ A+1 tới A+32; A mới từ A+33 khi không vị thế hay ứng viên. Dữ liệu cần không liên tục hủy chờ và cần cửa sổ mới đủ. Sau nối lại, đối chiếu vị thế thực, không tạo vào lệnh quá khứ.
8. SELL đối xứng cả hai bước
A SELL cần R ≥ −20, toàn nến trong biên, HighA ≥ U0 − 0.20W, CloseA ≥ U0 − 0.30W. Trong ba nến, cắt đầu R ≥ −20 xuống R < −20 là B, kết thúc trong −50 ≤ R < −20. Nhảy thẳng dưới −50 bị từ chối.
Trong ba nến sau B, cắt đầu R ≥ −50 xuống R < −50 là C. Cần giảm, CloseC < LowB, CloseC ≥ M0. Quay lại R ≥ −20 trước C, đóng ngoài, hết hạn hoặc điều kiện giá ở lần cắt đầu không đạt đều hủy. Một nến không làm hai bước.
9. SELL có số liệu trên thang âm
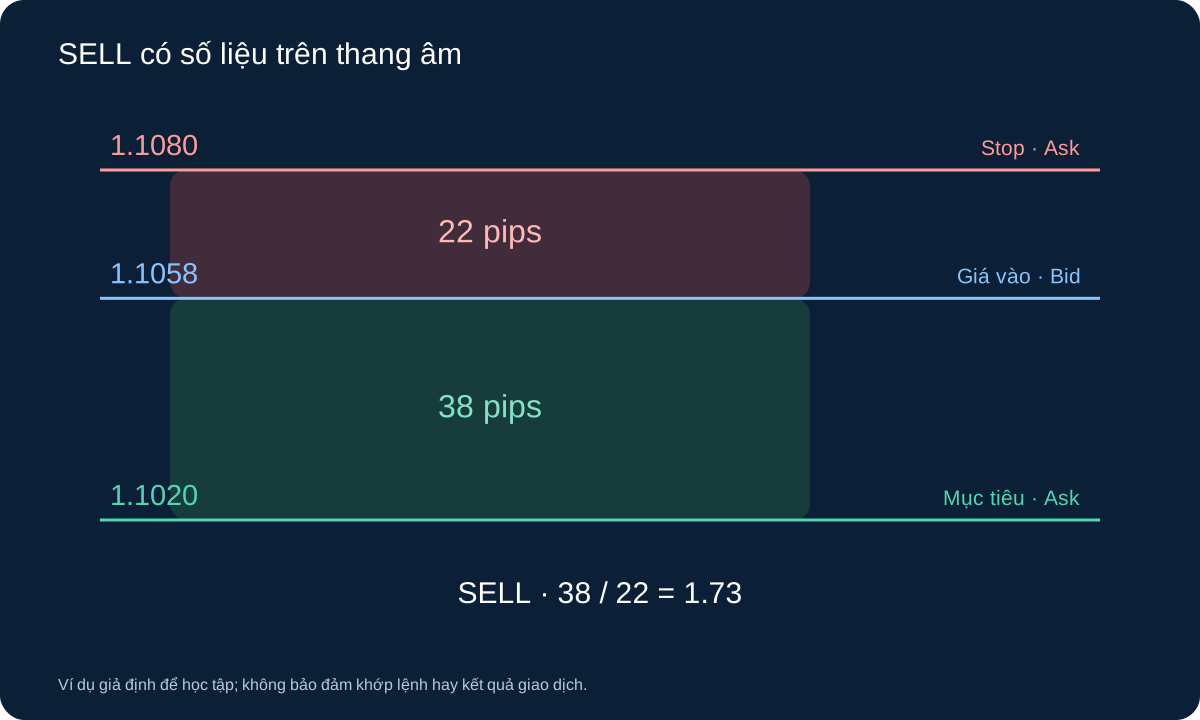
L0 cố định 1.1000, U0 1.1080, W 0.0080, M0 1.1040, ER32 0.20. HH14 cuốn 1.1076 và LL14 1.1050 giữ qua A/B/C. A cao 1.1076, đóng 1.1072 cho R ≈ −15.38. B sau đóng 1.1068, thấp 1.1065 cho R ≈ −30.77. C giảm sau nữa đóng 1.1060 cho R ≈ −61.54, dưới LowB và trên M0. Giả sử A toàn bộ trong vùng, không hủy giữa chừng.
Đỉnh tới C còn 1.1076 cho stop 1.1076 + 0.0004 = 1.1080, mục tiêu cố định 1.1020. Bid/Ask đầu 1.1058/1.1060 cho SELL 1.1058, rủi ro 22 pip, khoảng đích 38, tỷ lệ ≈ 1.73, spread 2/22 ≈ 9.1%. Cùng ngân sách và phí, 0.20 lot ước lỗ USD 49.40, lãi ròng đích Ask đúng USD 74.60 trước phí khác. Mục tiêu là phần tư dưới vùng cố định, không phải đáy cuốn.
10. Báo giá đầu, rủi ro và thoát
Sau C chỉ xét báo giá đầu. BUY vào Ask ≤ M0, SELL Bid ≥ M0. Stop BUY là đáy Bid thấp nhất A tới C trừ 0.05W; SELL là đỉnh Bid cao nhất chuỗi cộng 0.05W. Mục tiêu cố định BUY L0 + 0.75W, SELL L0 + 0.25W.
Khoảng thực thi dương, spread ≤ 15% stop, khoảng lời ≥ 1.20 lần rủi ro; không đạt thì bỏ, không giá thay thế. BUY ra Bid, SELL Ask. Stop cố định, không thêm, bình quân, trailing hay hòa vốn. M15 đóng ngoài biên yêu cầu ra giá kế; nếu không thì sau tám nến giữ hoàn tất, nến vào = 1. Xác nhận stop máy chủ và vận hành thoát cục bộ.
BUY: SL = min(Low[A…C]) − 0.05W; TP = L0 + 0.75W; SELL: SL = max(High[A…C]) + 0.05W; TP = L0 + 0.25W11. Định trước bằng nhau và giai đoạn thất bại
| Quan sát BUY | Quyết định | Lý do |
|---|---|---|
| B đầu: R = −50 | B được phép | Khoảng B gồm −50 |
| B đầu: R = −49 | Loại ứng viên | B không nhảy trên −50 |
| R sau = −50 | Chưa là C | C cần R lớn hẳn |
| C đầu: đóng = HighB | Kết thúc ứng viên | Giá phải vượt hẳn |
| Sau B: R = −80 | Hủy | Về cực trị thì hủy |
| Đóng khi chờ > U0 | Hủy trước | Không xác nhận ngoài vùng |
C vẫn hợp lệ ở nến ba sau B nếu là lần cắt đủ điều kiện đầu và giá qua. Vào báo giá đầu 10:45–11:00 tính nến 1; nến 8 kết thúc 12:45. Yêu cầu thoát ở báo giá tiếp nếu còn mở. Stop hoặc đích máy chủ có thể đóng sớm; giữ lần thoát thực đầu.
12. BUY với hai cửa sổ khác nhau
Giả sử biên 32 cố định L0 1.1000, U0 1.1080, W 0.0080, M0 1.1040, ER32 0.20. Trong ví dụ HH14 cuốn chiếu giữ 1.1030, LL14 1.1004 qua A, B, C. A đóng 1.1008, thấp 1.1004: R ≈ −84.62. B đóng 1.1012, cao 1.1015: R ≈ −69.23. C sau tăng đóng 1.1020: R ≈ −38.46, vượt HighB nhưng dưới M0.
Đáy tới C vẫn 1.1004: stop = 1.1004 − 0.0004 = 1.1000, mục tiêu 1.1060. Bid/Ask đầu 1.1020/1.1022: rủi ro 22 pip, khoảng 38, tỷ lệ 1.73; spread 2/22 ≈ 9.1%. Tài khoản USD, USD 10 mỗi pip mỗi lot, hoa hồng khứ hồi USD 7, dự phòng stop 2 pip: USD 247 mỗi lot. Ngân sách USD 50, bước 0.01: 0.20 lot, USD 49.40. Mục tiêu đúng cho USD 74.60 ròng trước swap và phí khác.
0.20 × (22 × 10 + 7 + 2 × 10) = 49.40 USD; 0.20 × (38 × 10 − 7) = 74.60 USD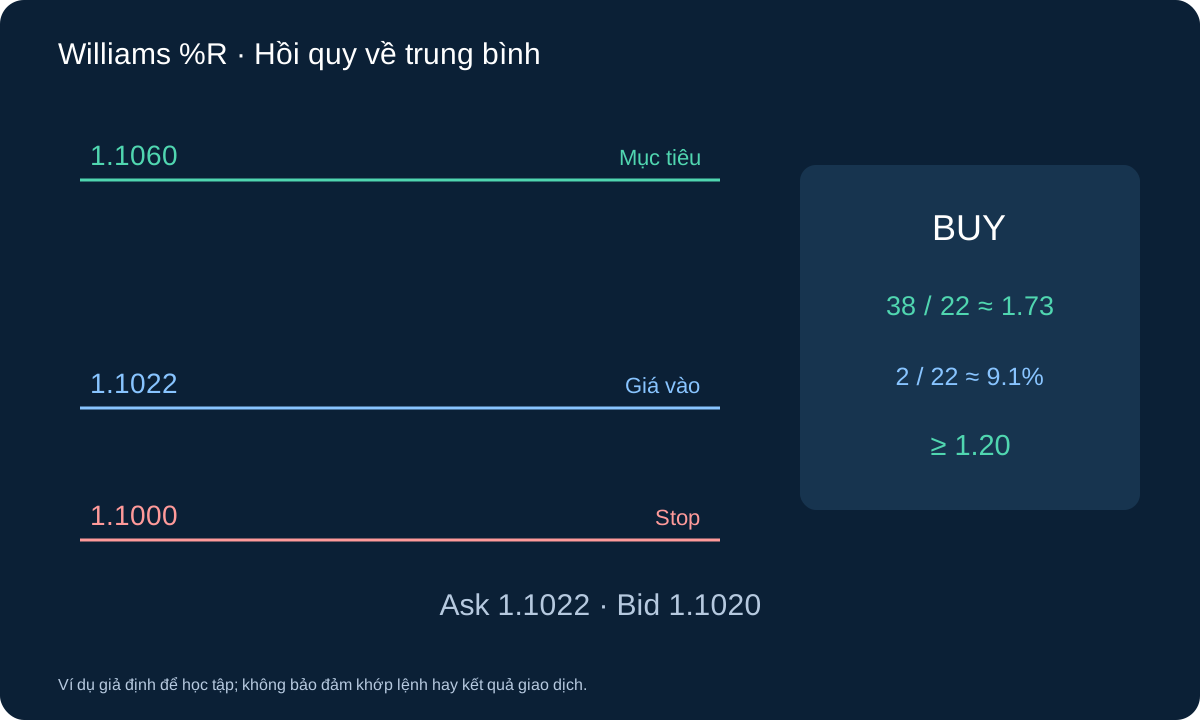
13. Rà soát độ trễ và tương quan
Bước thêm có thể vào muộn hoặc bỏ hoàn toàn đảo chiều nhanh. Xu hướng dài làm vô hiệu cực trị và biên cũ. Tính cả nhảy bị từ chối, giá thất bại, hết hạn, spread và phá biên. Không tính thắng bỏ lỡ thành giao dịch hay thêm vào vị thế lỗ.
Kiểm riêng R cuốn chiếu và biên cố định, giờ và dấu bằng đúng. Dùng tick Bid/Ask, phí, huấn luyện theo thời gian và xác nhận chưa dùng. OHLC không giải mọi thứ tự. So kỳ vọng ròng, drawdown, đuôi, thời gian giữ, độ nhạy rồi forward. Dao động cùng chịu rủi ro giá; nhiều chỉ báo không tự tạo đa dạng hóa.
Xem rủi ro tiền tệ và tương quan trước khi kết hợp chiến lược.
14. Kiểm tra giai đoạn trước kết quả danh mục
Một dòng cho mỗi A: đầu vào cố định 32, cực trị cuốn 14, lần cắt đầu, lý do loại và giá. B thành công thiếu C không phải giao dịch. Cú nhảy bị loại vẫn bị loại dù sau có lời. Khớp xong đối chiếu khối lượng và stop được nhận; tính theo báo giá không xóa khớp tệ hơn. Định trước xử lý bảo vệ hỏng, tránh lệnh trùng khi phản hồi chưa rõ.
So hai giai đoạn với biến thể một giai đoạn đăng ký riêng trên huấn luyện, rồi khóa trước xác nhận nguyên vẹn và forward. Đếm mọi biến thể. Xem phí, drawdown, lỗ xấu nhất, thời gian và loại. Bollinger, CCI, %R có thể cùng mua cặp đang giảm; khác tên không đa dạng hóa phơi nhiễm chung. Đánh giá rủi ro tiền tệ và tài khoản đồng thời trước khi gộp.
Câu hỏi thường gặp
Một nến −85 tới −30 xác nhận cả hai bước?
Không. Nó sai khoảng B và bị từ chối. B, C cần giá đóng riêng; nhận cú nhảy là quy tắc khác.
Vì sao đỉnh chỉ báo và đỉnh biên khác nhau?
Dùng 14 nến cuốn chiếu và 32 nến trước cố định. Đỉnh cũ có thể ngoài cửa sổ ngắn; trộn chúng thay đổi chỉ báo và chiến lược.
Nguồn và phạm vi
MetaQuotes mô tả Williams %R và iWPR. Biên 32, ER, hai lần phục hồi riêng, mục tiêu và hạn là quy tắc học tập của chúng tôi. Ví dụ giả định, không ngụ ý lợi thế đã thử hay thành tích sản phẩm.
Ví dụ giả định để học tập; không bảo đảm khớp lệnh hay kết quả giao dịch.