

Williams %R zeigt die Lage des Schlusskurses im jüngsten Hoch–Tief-Fenster, nicht Orderflow oder Umkehrwahrscheinlichkeit. Diese Strategie prüft zwei Erholungsstufen in einer vorher definierten Range. Spätere Bestätigung kann frühe Einstiege vermeiden und zugleich zu wenig Zielraum lassen; deshalb gehören ausdrückliche Ablehnungen dazu.
1. Negative Skala und rollendes Fenster
Nutzen Sie M15-Bid-OHLC und Williams %R(14): R = −100 × (HH14 − Close) / (HH14 − LL14). HH14 und LL14 enthalten die aktuelle abgeschlossene Kerze und 13 Vorgänger. Fehlende Daten oder Nullspanne ausschließen. R reicht von −100 am Tief bis 0 am Hoch; −80, −50 und −20 sind keine Wahrscheinlichkeiten.
14er-Fenster nach jedem Schluss neu berechnen; nur die separate Kontext-Range bleibt fest. Bei identischen ungeglätteten Daten gilt R = rohe Stochastik %K − 100. Beide zusammen sind keine unabhängige Bestätigung. Unterschiedliche Glättung verändert die Anzeige; nur gleiche Varianten vergleichen.
R = −100 × (HH14 − Close) / (HH14 − LL14); R = raw %K − 1002. Chart vorbereiten und Fenster unterscheiden
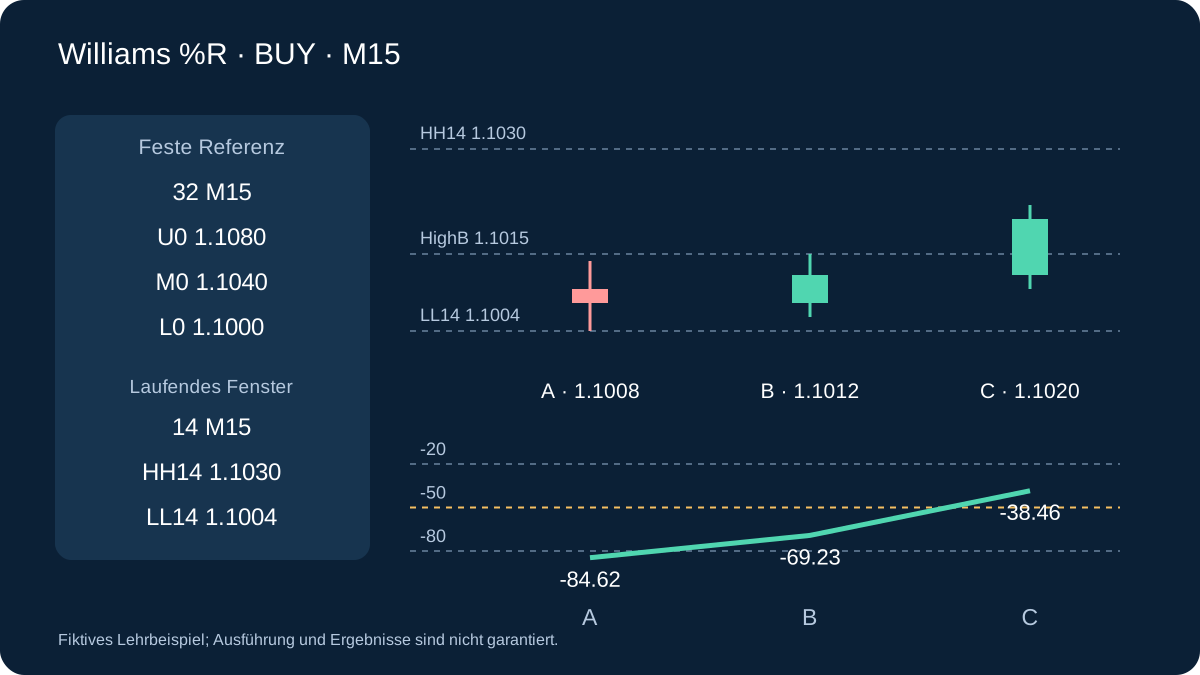
EURUSD M15, gewöhnliche Bid-Kerzen, Pipgröße 0.0001, ein festgelegter Feed. Williams’ Percent Range mit Periode 14 und −80, −50, −20 eintragen. Andere Perioden oder ein positiver 0–100-Oszillator sind nicht der festgelegte Eingang. Vor A die 32-Kerzen-Werte L0, U0, M0 markieren. Nur bei fortlaufenden Zeitstempeln entsprechen 32 M15-Kerzen acht Stunden; fehlende Intervalle nicht überdecken.
Die Hochs dürfen stark abweichen: Hoch 1.1080 bei A−24 gehört zur festen 32er-Spanne, nicht zum laufenden 14er-Fenster. Hoch 1.1030 bei A−10 kann bis A, B=A+1 und C=A+2 darin bleiben. So sind beide BUY-Beispielhochs vereinbar. Beteiligte Zeitstempel speichern und HH14 nicht durch U0 ersetzen.
3. Längere Range vor A fixieren
Vor A-Öffnung die vorherigen 32 abgeschlossenen M15 verwenden: Tief L0, Hoch U0, W = U0 − L0, M0 = (L0 + U0) / 2; W > 0. ER32 über 32 Schlussintervalle muss ≤ 0.25 mit positivem Nenner sein, benötigt also 33 Schlusskurse.
Das ist eine Forschungsreferenz, keine dauerhafte Unterstützung. Während Kandidat und Trade unverändert lassen. Nur ohne Position starten, nach A 32 neue vollständige M15 bis zum nächsten Kandidaten warten, unabhängig vom Ergebnis. Range nicht nachzeichnen oder ungünstige Kandidaten rückwirkend entfernen.
ER32 = |C[t] − C[t−32]| / Σ(k=t−31…t)|C[k] − C[k−1]| ≤ 0.254. Änderungen durch das laufende Fenster verstehen
HH14 1.1030, LL14 1.1004 und Schluss 1.1012 ergeben R ≈ −69.23. Fällt das alte Hoch heraus und HH14 wird 1.1020, ergeben gleicher Schluss und gleiches Tief R = −50. Der Indikator ändert sich ohne steigenden Schlusskurs. Exakt −50 ist noch keine C; verlangt wird strikt mehr. Extreme neu berechnen und herausgefallene Kerzen protokollieren.
Deshalb zusätzlich bullische C und CloseC über HighB verlangen. Das ist eine weitere Preisbeobachtung, macht zwei Funktionen desselben Markts aber nicht statistisch unabhängig. Neuer Nenner, Spreadanstieg oder Lücke können den Trade trotzdem verderben. %R misst weder ausführbare Liquidität noch garantiert er den Bestand der alten Spanne.
5. BUY A und getrennte Erholung B
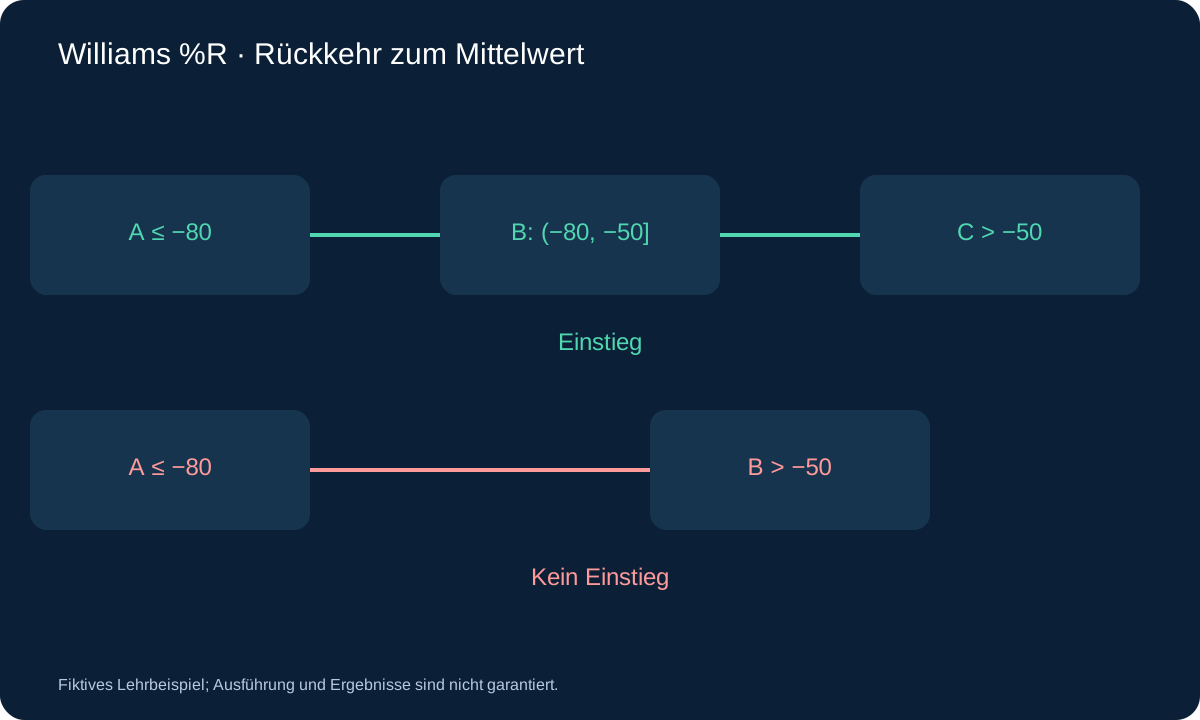
A braucht R ≤ −80, gesamte Spanne in [L0, U0], LowA ≤ L0 + 0.20W und CloseA ≤ L0 + 0.30W. Das verortet sie nahe dem unteren Range-Teil. Kein Einstieg bei A. Innerhalb der nächsten drei M15 wird der erste Übergang von R ≤ −80 auf R > −80 zu B.
B muss in −80 < R ≤ −50 enden. Springt die erste Erholung direkt über −50, ablehnen; sie darf nicht zugleich C sein. Ohne B bis zur dritten Folgekerze verfällt der Kandidat. Jeder Schluss außerhalb [L0, U0] während des Wartens bricht ab.
6. BUY C muss später kommen
In den drei Kerzen nach B ist nur der erste Übergang von R ≤ −50 auf R > −50 als C zulässig. C muss steigen, CloseC > HighB und CloseC ≤ M0. Scheitert dieser erste Preisfilter, endet der Kandidat ohne zweiten Versuch.
Rückkehr zu R ≤ −80 vor C bricht ab, drei Folgekerzen ohne C lassen verfallen. A, B und C sind verschiedene abgeschlossene Kerzen; bis C höchstens sechs Folgekerzen nach A. Zusätzliche Evidenz gegen Verzögerung zu tauschen beweist keine Ergebnisverbesserung.
7. Beide Fristen ohne zusammengelegte Kerzen verfolgen
A sei 09:00–09:15 Serverzeit. B darf eine der drei Folgekerzen sein, spätestens 09:45–10:00. Erst nach deren Schluss beginnt die eigene Dreikerzenfrist von C; im spätesten Fall endet C 10:30–10:45. Um 10:45 ist der erste Folgekurs prüfbar. Sechs spätere Kerzen sind keine sechs Ersatzversuche nach gescheitertem Kreuzer. Eine Kerze über zwei Schwellen zählt nicht doppelt.
Datenlücken und Außenschlüsse vor Erholungsprüfungen verarbeiten. Nach B zuerst Rückkehr zum Extrem abbrechen. Der erste C-Kreuzer mit Preisfehler beendet den Kandidaten. Pause A+1 bis A+32; neue A ab A+33 nur flat und ohne Kandidaten. Fehlende oder nicht fortlaufende Daten brechen Warten ab; neues vollständiges Fenster erforderlich. Nach Verbindung keine vergangenen Einstiege erfinden, sondern reale Positionen abgleichen.
8. SELL spiegelt beide Stufen
SELL A: R ≥ −20, ganze Kerze in der Range, HighA ≥ U0 − 0.20W und CloseA ≥ U0 − 0.30W. Innerhalb drei Kerzen ist erster Übergang von R ≥ −20 zu R < −20 die B; sie muss in −50 ≤ R < −20 enden. Direkter Sprung unter −50 wird abgelehnt.
In drei Kerzen nach B ist erster Übergang von R ≥ −50 zu R < −50 die C. Fallende C, CloseC < LowB und CloseC ≥ M0 erforderlich. R ≥ −20 vor C, Außenschluss, Ablauf oder erster Preisfehler brechen ab. Eine Kerze kann nicht beide Stufen erfüllen.
9. SELL-Beispiel auf negativer Skala
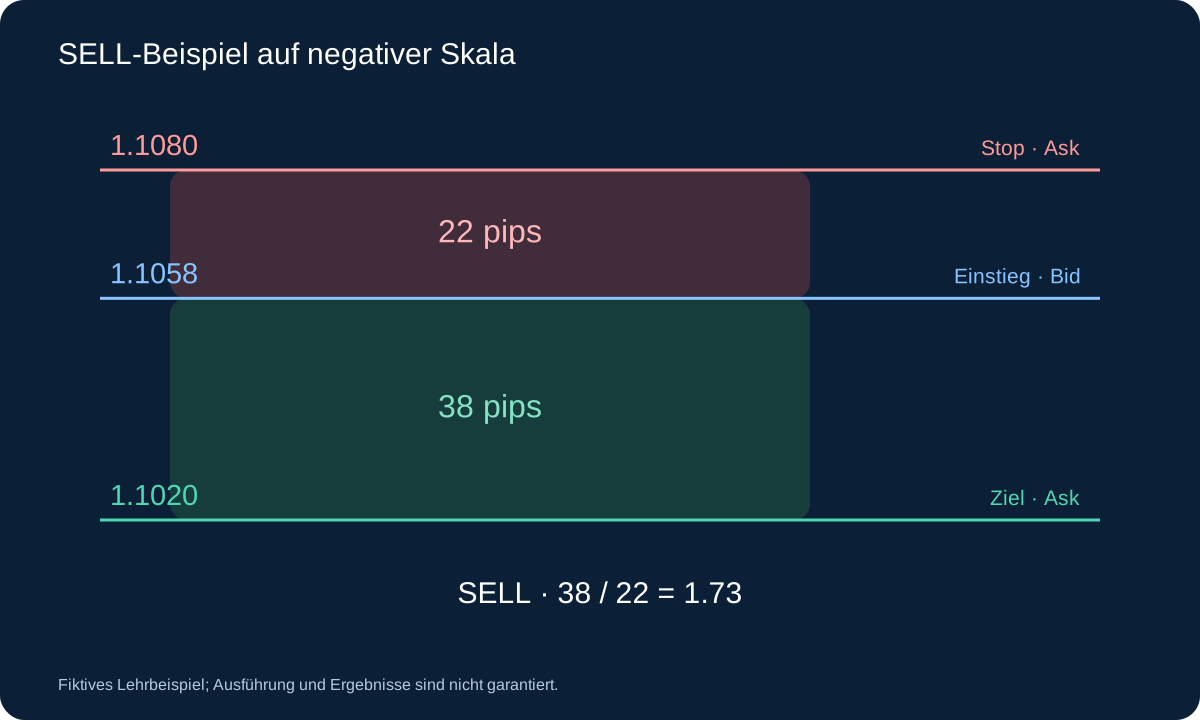
Feste L0 1.1000, U0 1.1080, W 0.0080, M0 1.1040, ER32 0.20. Laufende HH14 1.1076 und LL14 1.1050 bleiben über A/B/C. A: Hoch 1.1076, Schluss 1.1072, R ≈ −15.38. Spätere B: Schluss 1.1068, Tief 1.1065, R ≈ −30.77. Noch spätere bärische C: Schluss 1.1060, R ≈ −61.54, unter LowB und über M0. Ganze A innen und keine Zwischenabbrüche angenommen.
Bleibt das Hoch bis C 1.1076, ist Stop 1.1076 + 0.0004 = 1.1080, festes Ziel 1.1020. Erster Bid/Ask 1.1058/1.1060: SELL 1.1058, Risiko 22 Pips, Raum 38, Verhältnis ≈ 1.73, Spread 2/22 ≈ 9.1%. Gleiches Budget und gleiche Kosten ergeben bei 0.20 Lot USD 49.40 geschätzten Verlust und USD 74.60 Nettozielgewinn vor weiteren Kosten. Ziel ist das untere Viertel der festen Spanne, nicht das laufende Tief.
10. Erster Kurs, Risiko und Ausstiege
Nach C nur den ersten verfügbaren Kurs prüfen. BUY zum Ask ≤ M0, SELL zum Bid ≥ M0. BUY-Stop tiefstes Bid-Tief von A bis C minus 0.05W; SELL-Stop höchstes Bid-Hoch derselben Folge plus 0.05W. Feste Ziele: BUY L0 + 0.75W, SELL L0 + 0.25W.
Positive ausführbare Distanzen, Spread ≤ 15% des Stopabstands, Zielraum ≥ 1.20-mal Risiko. Sonst ohne Ersatzkurs auslassen. BUY-Ausstieg Bid, SELL Ask. Fester Stop ohne Aufstocken, Nachkaufen, Trailing oder Einstand. M15-Schluss außerhalb der Range fordert Ausstieg zum nächsten Kurs; sonst nach acht vollständigen Haltekerzen, Einstieg = 1. Serverstop und lokale Betriebsfähigkeit bestätigen.
BUY: SL = min(Low[A…C]) − 0.05W; TP = L0 + 0.75W; SELL: SL = max(High[A…C]) + 0.05W; TP = L0 + 0.25W11. Gleichheit und Stufenfehler vorab entscheiden
| BUY-Beobachtung | Entscheidung | Grund |
|---|---|---|
| Erste B: R = −50 | B zulässig | B enthält −50 |
| Erste B: R = −49 | Kandidat ablehnen | B darf nicht über −50 springen |
| Später R = −50 | Noch keine C | C braucht strikt größeres R |
| Erste C: Schluss = HighB | Kandidat beenden | Preis strikt über HighB |
| Nach B: R = −80 | Abbrechen | Extremrückkehr beendet |
| Warteschluss > U0 | Zuerst abbrechen | Nicht außerhalb bestätigen |
C darf auf der dritten Kerze nach B bestätigen, sofern es der erste passende Kreuzer mit gültigem Preis ist. Einstieg erster Kurs 10:45–11:00 macht diese Kerze zu 1; Kerze 8 endet 12:45. Nächster Kurs fordert gegebenenfalls Ausstieg. Serverstop oder Ziel kann früher schließen; ersten echten Ausstieg behalten.
12. BUY mit zwei Fenstern
Feste 32er-Range: L0 1.1000, U0 1.1080, W 0.0080, M0 1.1040, ER32 0.20. Im Beispiel bleiben rollender HH14 1.1030 und LL14 1.1004 über A, B und C gleich. A schließt 1.1008, Tief 1.1004: R ≈ −84.62. B schließt 1.1012, Hoch 1.1015: R ≈ −69.23. Spätere steigende C schließt 1.1020: R ≈ −38.46, über HighB und unter M0.
Tief bis C weiterhin 1.1004: Stop = 1.1004 − 0.0004 = 1.1000, Ziel 1.1060. Erster Bid/Ask 1.1020/1.1022: Risiko 22 Pips, Raum 38, Verhältnis 1.73; Spread 2/22 ≈ 9.1%. USD-Konto, USD 10 je Pip und Lot, USD 7 Gesamtkommission, 2-Pip-Stop-Puffer: USD 247 Verlust je Lot. USD 50 Budget, Schritt 0.01: 0.20 Lots, USD 49.40. Exaktes Ziel: USD 74.60 netto vor Swap und Zusatzkosten.
0.20 × (22 × 10 + 7 + 2 × 10) = 49.40 USD; 0.20 × (38 × 10 − 7) = 74.60 USD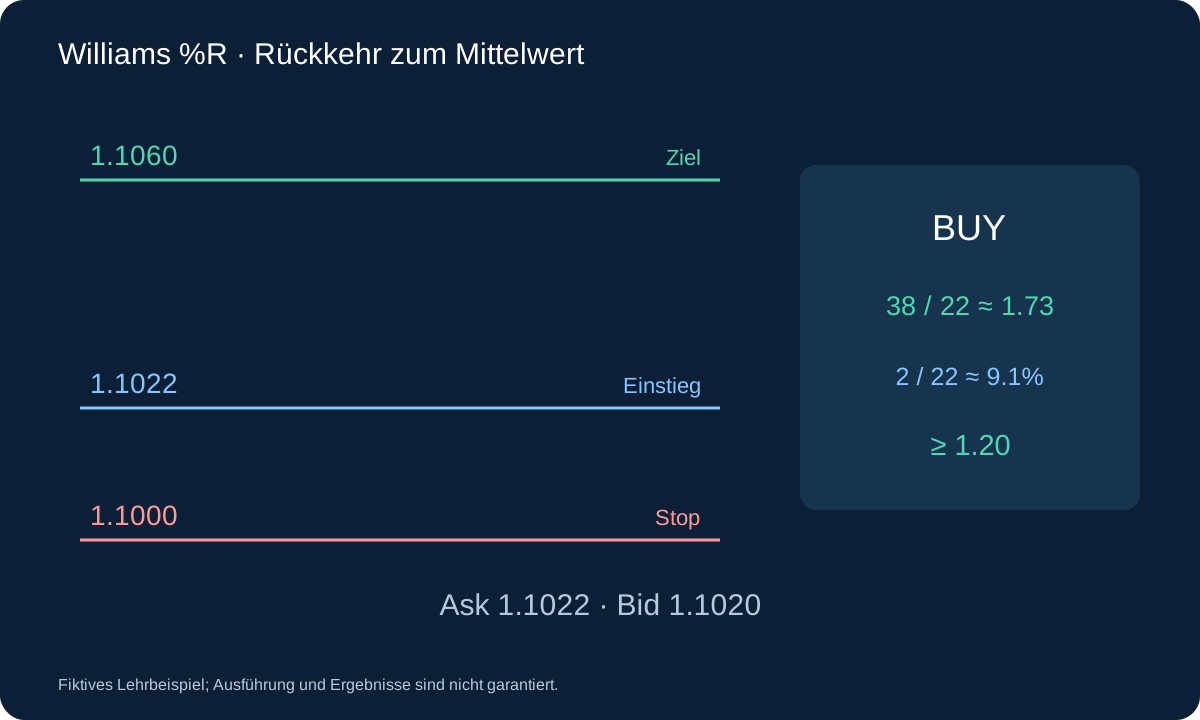
13. Verzögerung und Abhängigkeit prüfen
Zusätzliche Erholung kann zu spät kommen oder scharfe Umkehr komplett ablehnen. Ein dauerhafter Trend kann Extreme und alte Range entwerten. Sprungablehnungen, Preisfehler, Ablauf, Spreadfehler und Range-Brüche erfassen. Verpasste Gewinner nicht als Trades verbuchen und Verluste nicht durch Nachkaufen vergrößern.
Rollenden R und feste Range getrennt mit Zeitstempeln und exakten Grenzen prüfen. Bid/Ask-Ticks, Kosten, chronologisches Training und unberührte Validierung verwenden. OHLC löst nicht jede Reihenfolge. Nettoerwartung, Drawdown, Tails, Dauer und Nachbarparameter vergleichen, dann forward. Oszillatorstrategien teilen Preisexposition; mehrere Indikatoren schaffen allein keine Diversifikation.
Währungsexposition und Korrelation vor einer Kombination prüfen.
14. Stufen prüfen, bevor Portfolios verglichen werden
Je A feste 32er-Eingaben, laufende 14er-Extreme, erste Kreuzer, Ablehnungsgrund und Kursprüfung sichern. B ohne C ist kein Trade. Ein abgelehnter Sprung bleibt abgelehnt, auch wenn er später Gewinn hätte. Nach Fill Volumen und bestätigten Stop abgleichen: Kursgrößenrechnung beseitigt keinen schlechteren Fill. Reaktion auf Schutzfehler vorab bestimmen; bei unklarer Bestätigung nicht doppelt senden.
Zweistufenregel und separat registrierte Einstufenvariante im Training vergleichen, dann vor unberührter Validierung und Forward-Test fixieren. Alle Versuche zählen. Kosten, Drawdown, Extremverluste, Dauer und Ablehnungen prüfen. Bollinger, CCI und %R können dasselbe fallende Paar kaufen; verschiedene Namen diversifizieren diese Exposition nicht. Gleichzeitiges Währungs- und Kontorisiko prüfen.
Fragen
Kann ein Sprung von −85 auf −30 beide Stufen bestätigen?
Nein. Er verletzt das B-Intervall. Getrennte B- und C-Schlüsse sind Pflicht; den Sprung zu akzeptieren wäre eine andere Regel.
Warum unterscheiden sich Indikator- und Range-Hoch?
Rollende 14 Kerzen und vorher fixierte 32 Kerzen sind unterschiedliche Fenster. Ältere Hochs können außerhalb der kurzen Periode liegen. Vermischen ändert Indikator und Strategie.
Quellen und Geltungsbereich
MetaQuotes dokumentiert Williams %R und iWPR. 32er-Range, ER, getrennte Erholungen, Ziele und Ablauf sind eigene Lehrregeln. Beispiele sind fiktiv, ohne nachgewiesenen Vorteil oder Produktperformance.
Fiktives Lehrbeispiel; Ausführung und Ergebnisse sind nicht garantiert.