

Williams %R situe la clôture dans une fenêtre récente, sans mesurer directement le flux d’ordres ou une probabilité d’inversion. Cette stratégie teste deux étapes dans un range défini avant. La confirmation tardive peut éviter des entrées précoces et laisser trop peu d’espace ; la règle prévoit donc des refus explicites.
1. Échelle négative et fenêtre glissante
Utilisez OHLC Bid M15 et Williams %R(14) : R = −100 × (HH14 − Close) / (HH14 − LL14). HH14 et LL14 incluent la bougie achevée et 13 précédentes. Écartez données absentes ou largeur nulle. R va de −100 au plus bas à 0 au plus haut ; −80, −50 et −20 ne sont pas des probabilités.
Recalculez les 14 bougies à chaque clôture ; seul le range de contexte est figé. À entrées non lissées identiques, R = %K stochastique brut − 100. Ajouter les deux ne donne pas de confirmation indépendante. Des lissages différents changent la relation affichée.
R = −100 × (HH14 − Close) / (HH14 − LL14); R = raw %K − 1002. Préparer le graphique et distinguer les fenêtres
Utilisez EURUSD M15, bougies Bid ordinaires, pip 0.0001 et un flux défini. Williams’ Percent Range : période 14, niveaux −80, −50, −20. Un autre défaut ou un oscillateur positif 0–100 n’est pas l’entrée spécifiée. Avant A, marquez L0, U0, M0 des 32 bougies antérieures. Elles représentent huit heures seulement si les horaires sont consécutifs ; ne masquez pas des intervalles absents.
Les plus hauts peuvent différer : 1.1080 à A−24 appartient au range fixe de 32, pas aux 14 mobiles. Un haut 1.1030 à A−10 peut rester dans les 14 jusqu’à A, B=A+1 et C=A+2. Les deux hauts du BUY sont donc compatibles. Conservez les horaires des composants au lieu de remplacer HH14 par U0.
3. Figer le range long avant A
Avant A, prenez les 32 M15 achevées précédentes : bas L0, haut U0, W = U0 − L0, M0 = (L0 + U0) / 2, W > 0. Exigez ER32 ≤ 0.25 et dénominateur positif sur 32 intervalles, donc 33 clôtures.
Ce range est une référence de recherche, pas un support permanent. Il reste fixe pendant candidat et trade. Armez à plat, puis attendez 32 nouvelles M15 complètes après A, quel que soit le résultat. Ne redessinez pas les bornes ni ne supprimez les candidats défavorables après coup.
ER32 = |C[t] − C[t−32]| / Σ(k=t−31…t)|C[k] − C[k−1]| ≤ 0.254. Comprendre un changement dû à la fenêtre mobile
HH14 1.1030, LL14 1.1004, clôture 1.1012 donnent R ≈ −69.23. Si l’ancien haut sort et que HH14 devient 1.1020, mêmes clôture et bas donnent R = −50. L’indicateur change sans hausse de clôture. Cette valeur exacte n’est pas C, qui exige strictement plus de −50. Recalculez les extrêmes et notez les bougies sorties.
D’où l’exigence supplémentaire de C haussière et CloseC au-dessus de HighB. C’est une observation de prix distincte, pas une indépendance statistique entre deux fonctions du même marché. Nouveau dénominateur, spread accru ou gap peuvent toujours dégrader le trade. %R ne mesure ni liquidité exécutable ni survie garantie du range.
5. BUY A puis B distincte
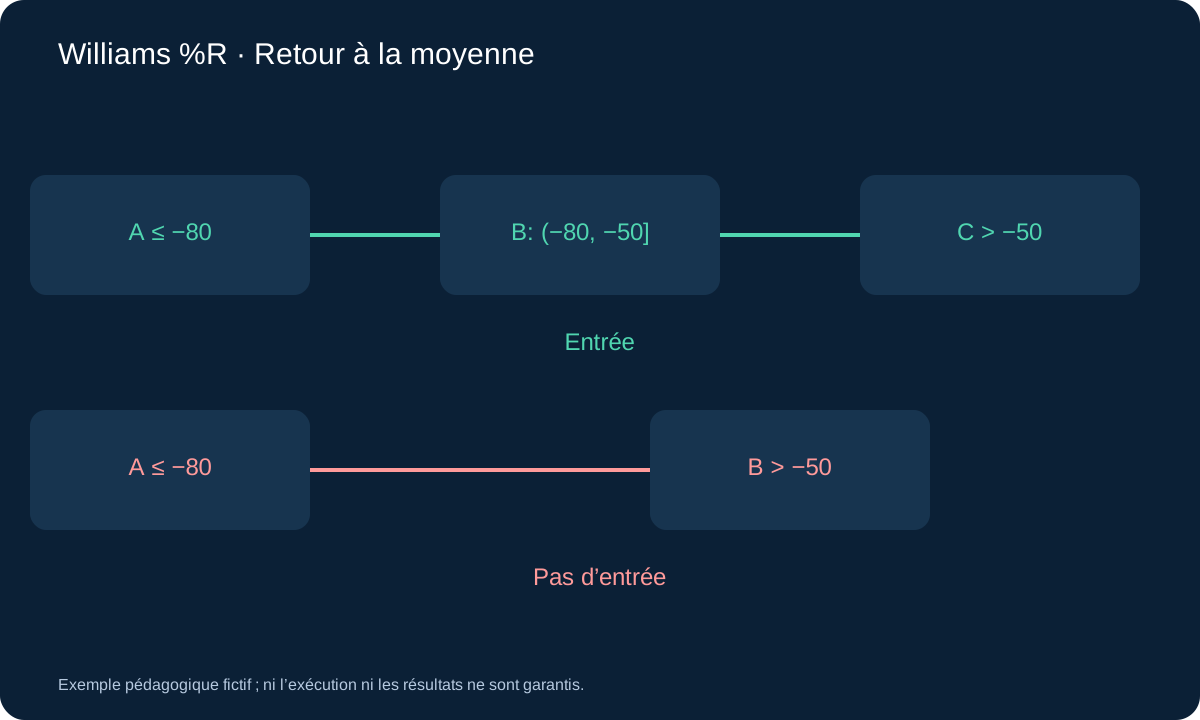
A exige R ≤ −80, toute sa fourchette dans [L0, U0], LowA ≤ L0 + 0.20W et CloseA ≤ L0 + 0.30W. Le candidat se situe près du bas. Pas d’entrée sur A. Dans les trois M15 suivantes, le premier passage de R ≤ −80 à R > −80 devient B.
B doit finir dans −80 < R ≤ −50. Si cette première récupération saute directement au-dessus de −50, refusez : elle ne peut aussi être C. Sans B à la troisième bougie, expiration. Toute clôture hors [L0, U0] pendant l’attente annule.
6. BUY C doit venir plus tard
Dans les trois bougies après B, seul le premier passage de R ≤ −50 à R > −50 peut être C. Exigez C haussière, CloseC > HighB et CloseC ≤ M0. Échec du prix à ce premier passage : fin, sans attendre un autre.
Retour à R ≤ −80 avant C : annulation ; trois bougies sans C : expiration. A, B et C sont distinctes, au plus six bougies après A jusqu’à C. Échanger une entrée précoce contre davantage de confirmation ne prouve pas une amélioration.
7. Suivre deux échéances sans fusionner les bougies
A va de 09:00 à 09:15 serveur. B peut être l’une des trois suivantes, au plus tard 09:45–10:00. Son achèvement lance les trois bougies propres à C ; dans ce cas tardif, C finit au plus tard 10:30–10:45. À 10:45, examinez le premier cours suivant. Six bougies ultérieures ne sont pas six remplacements de franchissements ratés. Un saut de deux seuils ne vaut pas deux bougies.
Traitez lacunes et clôtures hors range avant les reprises. Après B, annulez le retour à l’extrême avant de chercher C. Premier franchissement C avec prix invalide : fin. Délai A+1 à A+32 ; nouvelle A dès A+33 seulement sans position ni candidat. Données absentes ou discontinues annulent l’attente et exigent une fenêtre neuve complète. Après reconnexion, rapprochez les vraies positions sans inventer d’entrées passées.
8. SELL reflète les deux étapes
A SELL exige R ≥ −20, toute la bougie dans le range, HighA ≥ U0 − 0.20W et CloseA ≥ U0 − 0.30W. En trois bougies, le premier passage de R ≥ −20 à R < −20 est B, finissant dans −50 ≤ R < −20. Saut direct sous −50 : refus.
Dans trois bougies après B, premier passage de R ≥ −50 à R < −50 = C. Exigez C baissière, CloseC < LowB, CloseC ≥ M0. Retour à R ≥ −20 avant C, clôture hors range, expiration ou échec du prix annulent. Une seule bougie ne remplit pas les deux étapes.
9. SELL chiffré sur échelle négative
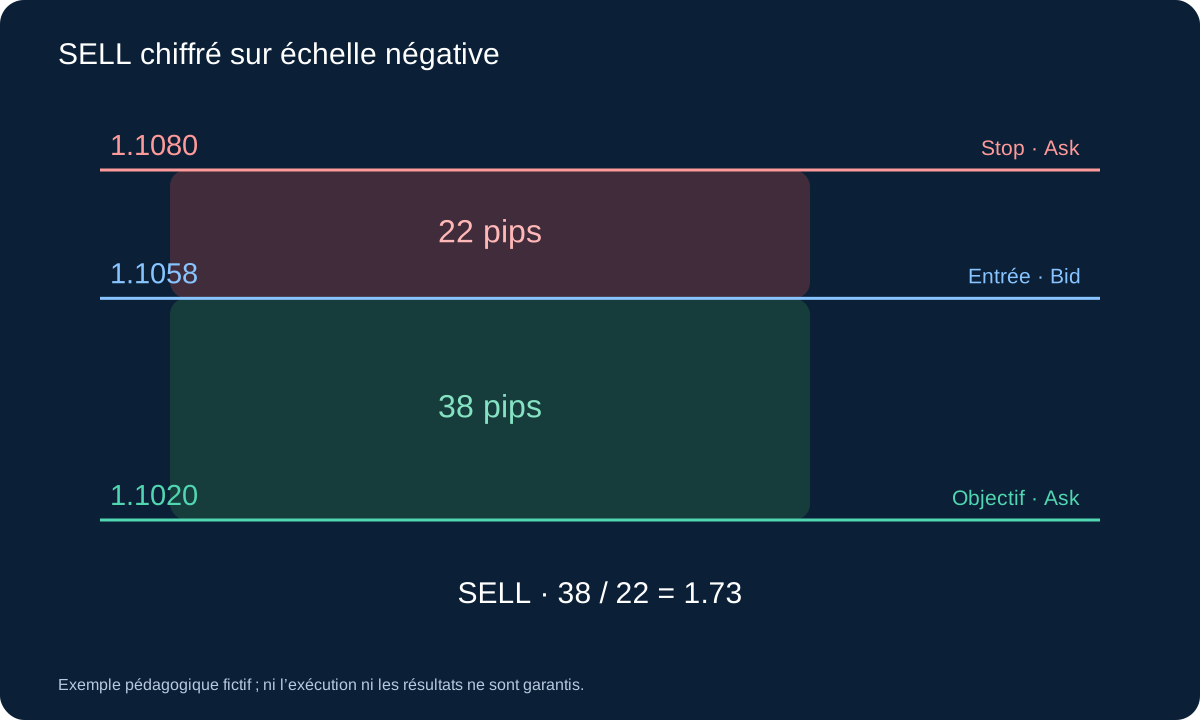
L0 fixe 1.1000, U0 1.1080, W 0.0080, M0 1.1040, ER32 0.20. HH14 mobile 1.1076 et LL14 1.1050 restent sur A/B/C. A : haut 1.1076, clôture 1.1072, R ≈ −15.38. B ultérieure : clôture 1.1068, bas 1.1065, R ≈ −30.77. C encore ultérieure baissière : clôture 1.1060, R ≈ −61.54, sous LowB et au-dessus de M0. A entière dedans et aucune annulation intermédiaire sont supposées.
Plus haut jusqu’à C 1.1076 : stop 1.1076 + 0.0004 = 1.1080, cible fixe 1.1020. Premier Bid/Ask 1.1058/1.1060 : SELL 1.1058, risque 22 pips, espace 38, ratio ≈ 1.73, spread 2/22 ≈ 9.1%. Aux mêmes budget et coûts, 0.20 lot estime USD 49.40 de perte et USD 74.60 de gain net cible Ask avant autres frais. La cible est le quart inférieur fixe, pas le bas mobile.
10. Premier cours, risque et sorties
Après C, vérifiez uniquement le premier cours. BUY entre à Ask ≤ M0, SELL à Bid ≥ M0. Stop BUY : plus bas Bid de A à C moins 0.05W ; stop SELL : plus haut Bid de cette séquence plus 0.05W. Cibles fixes BUY L0 + 0.75W, SELL L0 + 0.25W.
Distances positives, spread ≤ 15% du stop, espace ≥ 1.20 fois le risque exécutable ; sinon passez sans cours de remplacement. BUY sort sur Bid, SELL sur Ask. Stop fixe sans ajout, moyenne à la baisse, trailing ou équilibre. Clôture M15 hors range demande sortie au prochain cours ; sinon après huit bougies complètes, entrée = 1. Confirmez stop serveur et disponibilité des sorties locales.
BUY: SL = min(Low[A…C]) − 0.05W; TP = L0 + 0.75W; SELL: SL = max(High[A…C]) + 0.05W; TP = L0 + 0.25W11. Décider égalités et échecs de phase
| Observation BUY | Décision | Motif |
|---|---|---|
| Première B : R = −50 | B admise | B inclut −50 |
| Première B : R = −49 | Rejeter le candidat | B ne saute pas au-dessus de −50 |
| R ultérieur = −50 | Pas encore C | C exige R strictement supérieur |
| Première C : clôture = HighB | Terminer le candidat | Prix strictement au-dessus |
| Après B : R = −80 | Annuler | Retour extrême annule |
| Clôture attente > U0 | Annuler d’abord | Pas de confirmation hors range |
C peut confirmer sur la troisième bougie après B si premier franchissement admissible et prix valides. Entrée au premier cours de 10:45–11:00 : bougie 1 ; la 8 finit à 12:45. Demandez sortie au prochain cours si encore ouvert. Stop ou cible serveur peuvent clôturer avant ; gardez la première vraie sortie.
12. BUY avec deux fenêtres différentes
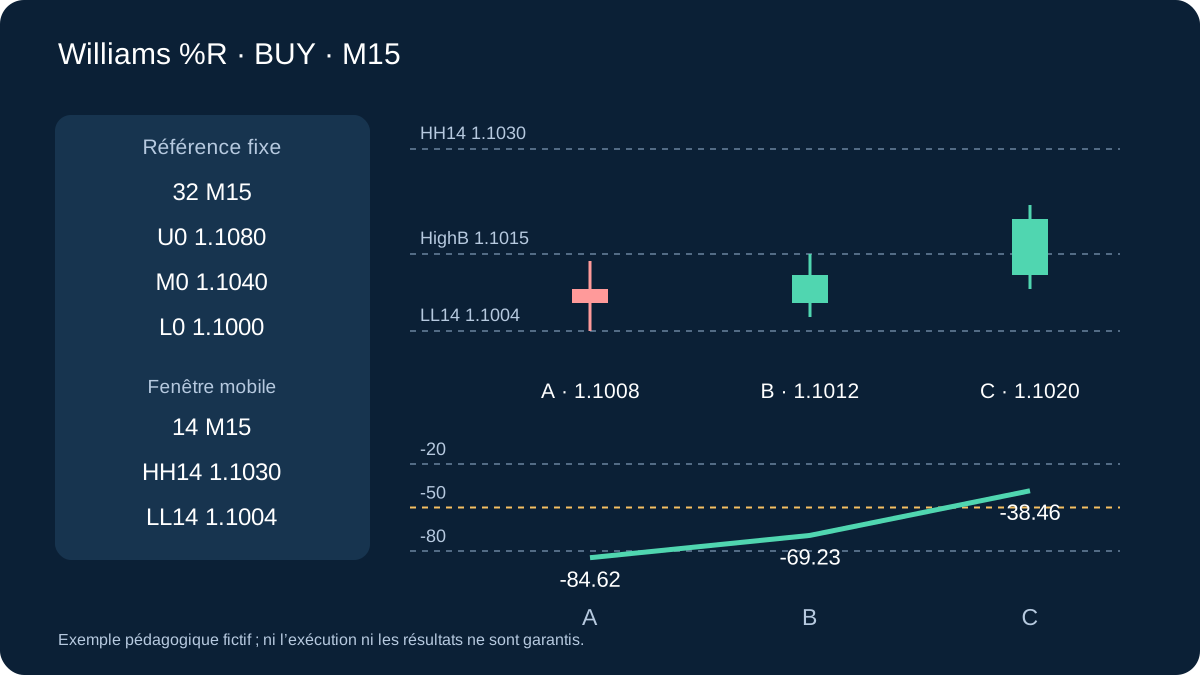
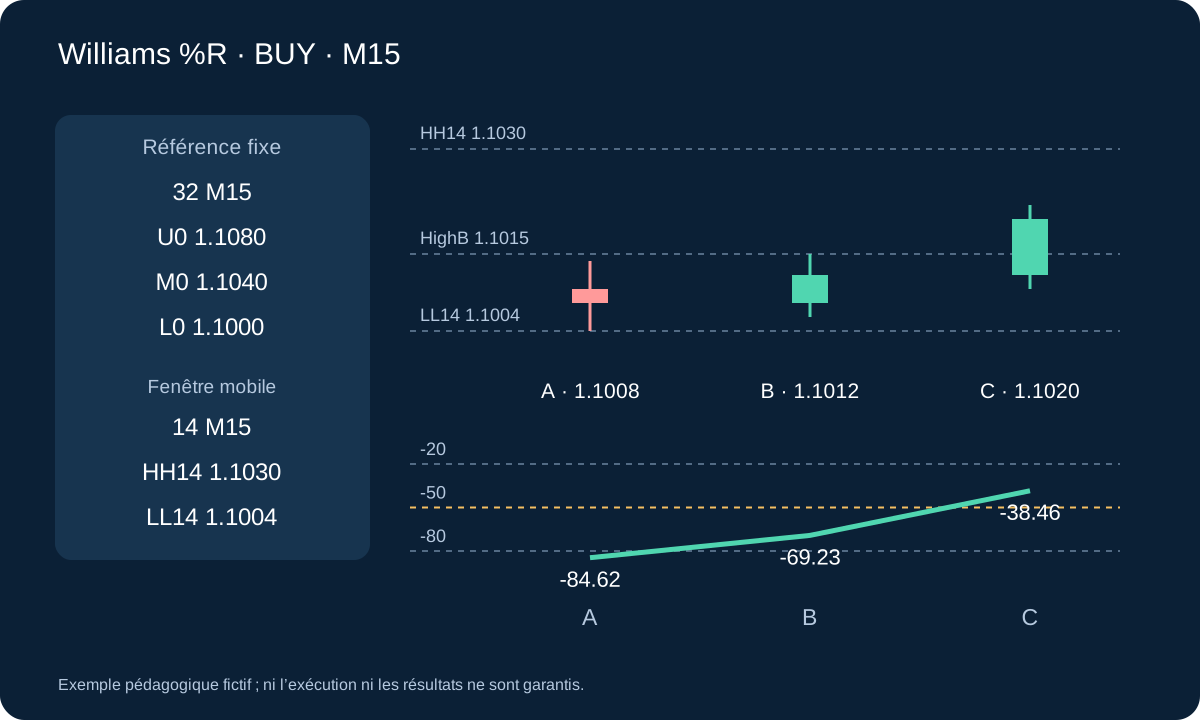
Supposons range fixe 32 : L0 1.1000, U0 1.1080, W 0.0080, M0 1.1040, ER32 0.20. Dans l’exemple, HH14 glissant reste 1.1030 et LL14 1.1004 pour A, B et C. A clôture 1.1008, bas 1.1004 : R ≈ −84.62. B clôture 1.1012, haut 1.1015 : R ≈ −69.23. C ultérieure haussière clôture 1.1020 : R ≈ −38.46, au-dessus de HighB et sous M0.
Plus bas jusqu’à C toujours 1.1004 : stop = 1.1004 − 0.0004 = 1.1000 ; cible 1.1060. Premier Bid/Ask 1.1020/1.1022 : risque 22 pips, espace 38, ratio 1.73 ; spread 2/22 ≈ 9.1%. Compte USD, USD 10 par pip et lot, commission complète USD 7 et réserve stop 2 pips : USD 247 de perte estimée par lot. Budget USD 50, pas 0.01 : 0.20 lot, USD 49.40. Cible exacte : USD 74.60 nets avant swap et frais.
0.20 × (22 × 10 + 7 + 2 × 10) = 49.40 USD; 0.20 × (38 × 10 − 7) = 74.60 USD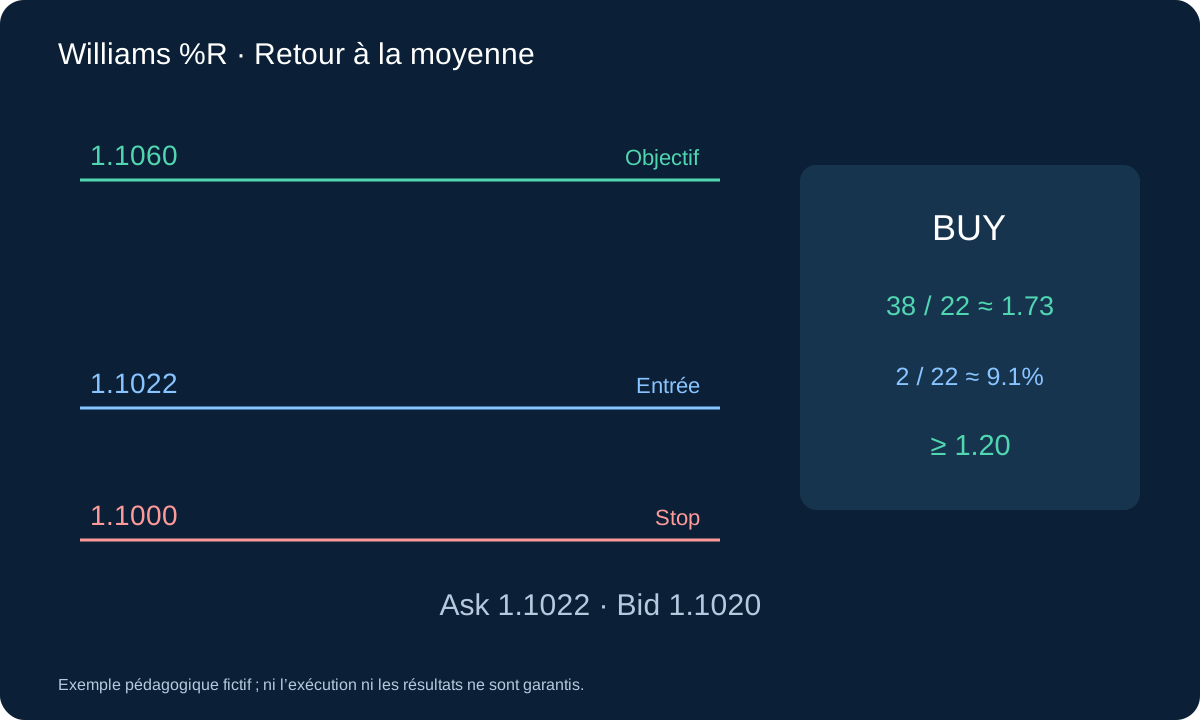
13. Auditer retards et corrélations
L’étape supplémentaire peut entrer trop tard ou refuser tout retournement brusque. Une tendance durable invalide extrêmes et vieux range. Incluez sauts refusés, échecs de prix, expiration, spread et cassures. Ne transformez pas des gains manqués en trades ni ne renforcez des pertes.
Validez R mobile et range fixe séparément, avec horaires et égalités exacts. Ticks Bid/Ask, coûts, entraînement chronologique, validation intacte. OHLC ne résout pas toutes les séquences. Comparez espérance nette, drawdown, extrêmes, durée et sensibilité, puis forward. Les oscillateurs partagent l’exposition au prix ; plusieurs indicateurs ne diversifient pas seuls un portefeuille.
Revoir exposition monétaire et corrélation avant de combiner les stratégies.
14. Auditer les phases avant les résultats de portefeuille
Une ligne par A : données fixes 32, extrêmes mobiles 14, premiers franchissements, rejet et cours. B sans C n’est pas un trade. Un saut rejeté le reste même si son parcours ultérieur paraît gagnant. Après fill, rapprochez volume et stop accepté : dimensionner au cours demandé n’efface pas un fill pire. Prévoyez l’échec de protection et évitez les doublons après accusé incertain.
Comparez deux phases et variante à une phase enregistrée séparément sur entraînement, puis figez avant validation intacte et forward. Comptez tous les essais. Examinez coûts, drawdown, pertes extrêmes, durée et rejets. Bollinger, CCI et %R peuvent acheter la même paire baissière ; leurs noms différents ne diversifient pas cette exposition. Évaluez le risque simultané par devise et compte.
Questions
Une bougie de −85 à −30 confirme-t-elle les deux étapes ?
Non. Elle échoue à l’intervalle B. Deux clôtures B et C distinctes sont obligatoires ; accepter le saut serait une autre règle.
Pourquoi les hauts de l’indicateur et du range diffèrent-ils ?
Ils utilisent 14 bougies glissantes et 32 précédentes figées. Un ancien haut peut être hors fenêtre courte ; les mélanger change indicateur et stratégie.
Sources et portée
MetaQuotes documente Williams %R et iWPR. Range 32, ER, récupérations distinctes, cibles et expiration sont nos règles pédagogiques. Exemples fictifs, sans avantage testé ni performance de produit implicite.
Exemple pédagogique fictif ; ni l’exécution ni les résultats ne sont garantis.